
Par Nahima Zobri, Head of Tax

12 min.


EN BREF
- L’amortissement en LMNP (location meublée non professionnelle) répartit la valeur de votre bien, de votre mobilier et de vos travaux sur leur durée d’utilisation, ce qui réduit votre résultat imposable.
- Seul le régime réel permet de déduire ces amortissements. Le régime micro-BIC applique à la place un abattement forfaitaire de 30 % ou 50 % selon le type de location.
- L’amortissement déductible est plafonné : il ne peut pas dépasser vos loyers, déduction faite des charges liées au bien. La part non déduite est reportable sur les exercices suivants.
- Depuis la loi de finances pour 2025, toujours en vigueur en 2026, les amortissements déduits sont réintégrés dans le calcul de votre plus-value au moment de la revente.
Voici comment tirer parti de cet avantage fiscal sans mauvaise surprise le jour où vous revendez.
SOMMAIRE
Jusqu’à 9 850 € déduits chaque année de vos revenus locatifs imposables : c’est ce que l’amortissement peut représenter pour un appartement acheté 250 000 € en LMNP. Bâti, mobilier, travaux de rénovation, frais d’agence… Encore faut-il savoir quoi amortir, sur quelle durée, et anticiper ce que cet avantage vous coûtera à la revente.
Je m’appelle Nahima Zobri, Responsable fiscalité chez Dougs, et j’accompagne au quotidien les loueurs en LMNP dans le choix de leur régime fiscal et le suivi de leurs amortissements. Pour vous aider dans la gestion de votre LMNP, notre équipe d’experts-comptables en ligne est là.
Je vous montre comment calculer votre amortissement en LMNP, quelles dépenses vous pouvez amortir, quelles durées appliquer et quel impact anticiper à la revente.
Vous vous interrogez sur l’amortissement de votre bien en LMNP ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Fonctionnement et principes de l’amortissement en LMNP
Le principe de l’amortissement est simple : chaque année, vous déduisez de vos loyers une fraction du prix de votre bien, comme s’il perdait un peu de valeur. Pour en profiter, encore faut-il relever du statut de LMNP.
Qu’est-ce que le statut de loueur en meublé non professionnel ?
La location meublée non professionnelle, ou LMNP, consiste à louer un logement meublé sans que cette activité soit considérée comme votre activité professionnelle. Les revenus que vous en tirez sont imposés dans la catégorie des bénéfices industriels et commerciaux (BIC).
Pour respecter les conditions LMNP, il suffit que l’un de ces deux critères soit rempli : vos recettes annuelles de location meublée ne dépassent pas 23 000 €, ou elles restent inférieures ou égales aux autres revenus d’activité de votre foyer fiscal. Vous basculez au statut de loueur en meublé professionnel (LMP) lorsque ces deux seuils sont dépassés simultanément. Ce changement de statut a aussi des conséquences sur le régime social des loueurs en meublé. Pour mesurer les différences entre les deux statuts, consultez notre comparatif LMP ou LMNP.
Qu’est-ce qu’un amortissement, concrètement ?
L’amortissement comptable consiste à répartir le coût d’un bien sur sa durée d’utilisation. On dit aussi qu’il représente la perte de valeur d’un bien au fil des années.
Exemple : si le montant amortissable de votre bien s’élève à 100 000 € et que sa durée d’utilisation prévisible est de 30 ans, la charge comptable annuelle sera de 3 333 €.
En réalité, le calcul est plus fin. Un immeuble se décompose en plusieurs éléments (gros œuvre, façades, installations…), chacun avec sa propre valeur et sa propre durée d’amortissement. Je détaille plus loin les durées les plus couramment retenues.
Pourquoi l’amortissement réduit-il vos impôts en LMNP ?
Chaque euro amorti diminue votre résultat imposable, c’est-à-dire la somme sur laquelle vous payez l’impôt sur le revenu. C’est l’un des principaux avantages du régime réel en LMNP : il allège l’imposition de vos revenus locatifs meublés et améliore la rentabilité de votre investissement pendant toute sa détention. Cet avantage a toutefois une limite : il est plafonné chaque année.
Un amortissement fiscal plafonné
La règle est fixée par l’article 39 C du Code général des impôts : l’amortissement que vous déduisez une année ne peut pas dépasser vos loyers, déduction faite des charges liées au bien (syndic, assurance, entretien, réparations, etc.). Votre amortissement fiscal est donc plafonné. Les charges générales de votre activité de loueur, comme les frais de comptabilité, ne sont pas prises en compte dans ce calcul : elles se déduisent ensuite, une fois le plafond appliqué.
Je vous propose un exemple chiffré :
| Libellé | Montant |
|---|---|
| Loyer | 10 000 € |
| Charges liées au bien (syndic, assurances, entretien, réparations, etc.) | 5 000 € |
| Frais de tenue comptable | 418 € |
| Amortissements | 6 000 € |
| Résultat comptable | - 1 418 € |
Le plafond de déduction de l’amortissement se calcule ainsi : 10 000 € de loyers − 5 000 € de charges liées au bien = 5 000 €. Sur les 6 000 € d’amortissements comptabilisés, seuls 5 000 € sont fiscalement déductibles cette année-là.
Les 1 000 € d’amortissements non déduits sont reportables sur les exercices suivants. Ils figurent sur un état de suivi des amortissements non déduits, joint à votre déclaration fiscale. Vous pourrez les déduire ultérieurement, dans la limite du plafond applicable.
| Libellé | Montant |
|---|---|
| Loyer | 10 000 € |
| Charges liées au bien (syndic, assurances, entretien, réparations, etc.) | 5 000 € |
| Frais de tenue comptable | 418 € |
| Amortissements déductibles | 5 000 € |
| Résultat fiscal à déclarer | – 418 € |
| Amortissements non déduits reportables (article 39 C) | 1 000 € |
C’est ce résultat fiscal de -418 € que vous reportez dans votre déclaration de revenus. Lorsqu’il est négatif, comme ici, les règles du déficit reportable en LMNP s’appliquent.
Maîtrisez vos charges déductibles
Qu'est-ce qu'une charge ?
Quelles dépenses sont déductibles ?
Comment réduire ses frais ?
Quels sont les éléments et dépenses amortissables en LMNP ?
Immobilier, mobilier, travaux, frais d’acquisition : plusieurs éléments et dépenses peuvent être amortis en LMNP. Encore faut-il savoir les distinguer des charges déductibles, dont les règles sont différentes.
Le bien immobilier, hors terrain, et ses composants du bâti
Le bien immobilier peut être amorti à condition d’être inscrit à l’actif de votre bilan comptable, c’est-à-dire enregistré dans la comptabilité de votre location comme un bien qu’elle utilise durablement.
Attention : seul le bâti s’amortit. L’amortissement d’un local immobilier ne porte jamais sur le terrain, car un terrain ne s’use pas avec le temps. Vous devez donc retirer de votre base de calcul la part du prix qui correspond au terrain, même lorsque vous achetez un appartement.
La nature des droits détenus sur un bien immobilier compte aussi dans son traitement comptable. Un bail emphytéotique, par exemple, confère un droit réel de longue durée sans transférer la pleine propriété du bien au preneur. Il ne doit donc pas être assimilé à l'acquisition classique d'un logement destiné à la location meublée. Les modalités de comptabilisation et d'amortissement doivent être étudiées selon le montage retenu.
L’amortissement du mobilier et des éléments de décoration
Le mobilier, l’électroménager et les éléments de décoration achetés pour équiper votre location sont également amortissables : literie, meubles, matériel électrique, etc.
Les travaux de rénovation et les frais d’acquisition
Les travaux de rénovation qui augmentent la valeur du bien ou prolongent sa durée d’utilisation sont enregistrés en immobilisations corporelles, c’est-à-dire en biens durables inscrits à l’actif, puis amortis. Les travaux courants d’entretien et de réparation relèvent, eux, des charges déductibles.
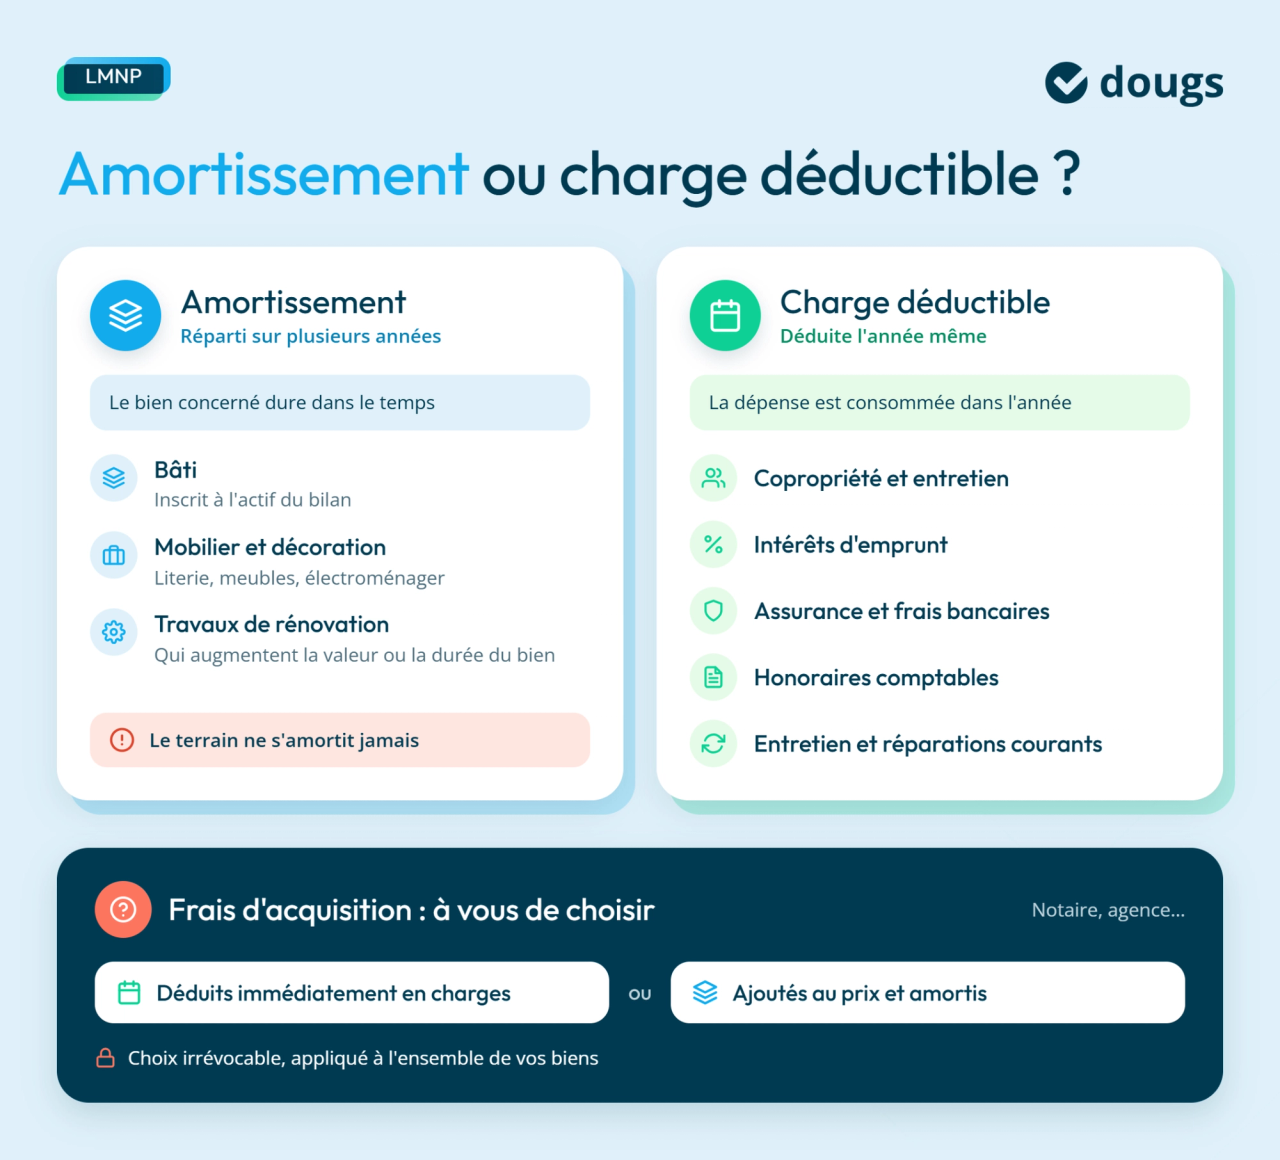
Les frais d’acquisition (frais de notaire, honoraires d’agence, etc.) peuvent être déduits immédiatement en charges, ou ajoutés au prix du bien pour être amortis avec lui. Ce choix est irrévocable et s’applique à l’ensemble de vos biens : vous ne pouvez pas déduire les frais d’un bien et amortir ceux d’un autre.
Amortissements ou charges déductibles : où tracer la limite ?
Il ne faut pas confondre les deux. Une charge déductible est une dépense consommée dans l’année : charges de copropriété, charges d’entretien, intérêts d’emprunt, assurance, frais bancaires, honoraires comptables, etc. Un amortissement, lui, répartit une dépense sur plusieurs années parce que le bien qu’elle concerne dure dans le temps.
Comment calculer l’amortissement de votre LMNP ?
Pour calculer l’amortissement de votre LMNP, vous répartissez la valeur amortissable de votre investissement sur plusieurs années, en suivant les règles générales du calcul de l’amortissement. Deux éléments font le calcul : la décomposition du bien par composants et la durée d’amortissement appliquée à chacun.
Le principe du calcul par composant
L’amortissement en LMNP se calcule selon la méthode de l’amortissement linéaire, c’est-à-dire avec le même montant chaque année, composant par composant. Vous décomposez le prix d’acquisition de votre bien pour appliquer à chaque élément sa propre durée d’amortissement. Lorsque le bien est acquis en cours d’année, le calcul se fait au prorata temporis, c’est-à-dire proportionnellement au nombre de jours de détention sur l’exercice (l’année comptable).
Les durées d’amortissement par composant
Voici, à titre indicatif, une ventilation courante par composant.
| Composant | Part indicative du bâti | Durée d’amortissement |
|---|---|---|
| Gros œuvre | 60 % | 35 ans |
| Façades | 10 % | 20 ans |
| Agencement intérieur | 15 % | 10 ans |
| Installations générales techniques (IGT : plomberie, électricité, etc.) | 15 % | 15 ans |
Les biens mobiliers ont, eux, une durée d’amortissement comprise entre 5 et 10 ans selon leur nature.
Exemple de calcul d’un amortissement en LMNP
Appliquons cette ventilation à un exemple concret. Vous achetez un appartement en LMNP pour 250 000 € et le détenez sur une année complète. Après retrait d’une quote-part de terrain de 30 %, la base amortissable du bâti, c’est-à-dire la valeur que vous pouvez amortir, s’élève à 175 000 €.
- Gros œuvre (60 %) : 105 000 € sur 35 ans, soit 3 000 € par an.
- Façades (10 %) : 17 500 € sur 20 ans, soit 875 € par an.
- Agencement intérieur (15 %) : 26 250 € sur 10 ans, soit 2 625 € par an.
- IGT (15 %) : 26 250 € sur 15 ans, soit 1 750 € par an.
3 000 € + 875 € + 2 625 € + 1 750 € = 8 250 € d’amortissement annuel du bâti.
À ce montant s’ajoutent l’amortissement du mobilier et celui des travaux, comme le récapitule le tableau ci-dessous.
| Poste | Base amortissable | Durée retenue | Amortissement annuel |
|---|---|---|---|
| Bâti (ventilé par composant) | 175 000 € | Voir tableau ci-dessus | 8 250 € |
| Mobilier | 8 000 € | 8 ans | 1 000 € |
| Travaux d’agencement intérieur (cuisine) | 6 000 € | 10 ans | 600 € |
| Total de la 1ʳᵉ année | 9 850 € |
L’amortissement total atteint ainsi 9 850 € la 1ʳᵉ année. Ce calcul reste indicatif : la ventilation et les durées d’amortissement dépendent des caractéristiques de chaque bien.
Simulateur : Plan d'amortissement
Micro-BIC ou régime réel : quel régime choisir pour amortir ?
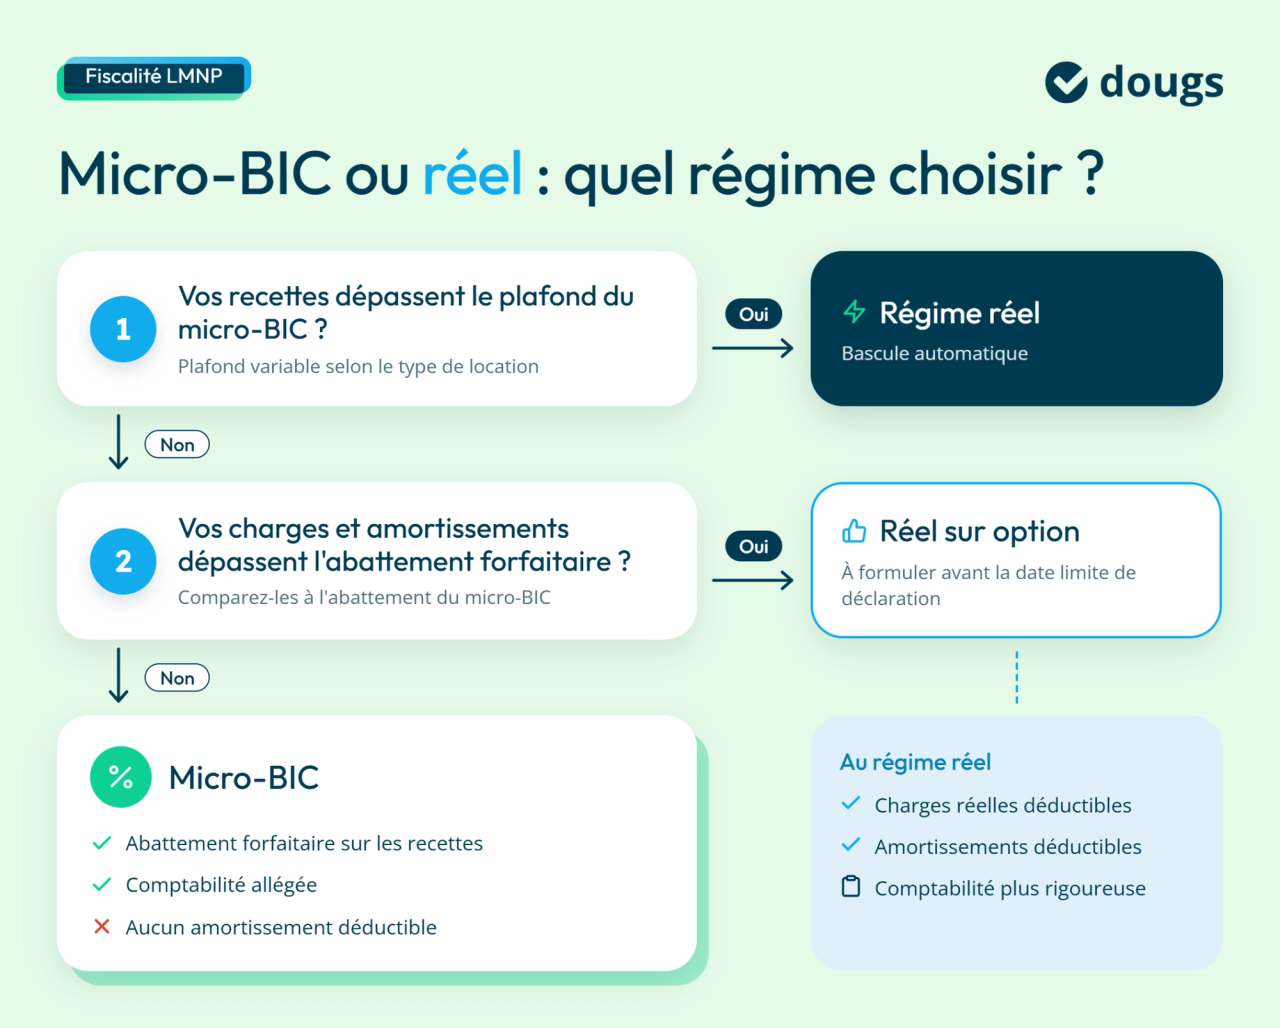
Avec le statut de loueur en meublé non professionnel, deux régimes fiscaux s’offrent à vous : le micro-BIC et le régime réel. Le choix dépend donc du montant de vos charges et amortissements par rapport à l’abattement forfaitaire du micro-BIC, et pèse directement sur votre imposition en LMNP.
Le régime micro-BIC et ses abattements
En régime micro-BIC, la comptabilité reste allégée : vous déclarez simplement vos recettes brutes, sans justificatif à fournir. En contrepartie, l’amortissement est écarté de ce régime, tout comme la déduction de vos charges réelles. Un abattement forfaitaire s’applique directement sur vos recettes, avec un plafond de recettes à ne pas dépasser.
Pour les revenus perçus en 2026, les seuils et abattements du régime micro-BIC varient selon le type de location.
| Type de location | Abattement | Plafond de recettes |
|---|---|---|
| Location meublée longue durée | 50 % | 83 600 € |
| Meublé de tourisme non classé | 30 % | 15 000 € |
| Meublé de tourisme classé ou chambre d’hôtes | 50 % | 83 600 € |
Ces abattements ont évolué avec la loi dite anti-Airbnb : celui du meublé de tourisme non classé est passé de 50 % à 30 %, et celui du meublé de tourisme classé et de la chambre d’hôtes de 71 % à 50 %. Si vos recettes dépassent ces plafonds, vous basculez automatiquement au régime réel.
Le régime réel, seul régime qui permet d’amortir
Seul le régime réel vous permet de déduire vos charges réelles et vos amortissements. Pour un loueur en LMNP, il s’agit en pratique du régime réel simplifié. Il implique en contrepartie une comptabilité plus rigoureuse que le micro-BIC.
Vous pouvez choisir ce régime volontairement, même sous les seuils du micro-BIC, via une option fiscale à formuler avant la date limite de dépôt de votre déclaration. C’est l’option que je recommande dès que vos charges et amortissements dépassent l’abattement du micro-BIC.
Quelles sont vos obligations comptables et fiscales en LMNP ?
Au régime réel, vous tenez une comptabilité complète, vous déclarez vos amortissements avec votre résultat et vous suivez ceux qui sont reportés. La tenue d’une comptabilité conforme est la première de ces obligations.
Votre comptabilité au régime réel en LMNP suit les règles du plan comptable général, le cadre commun à toutes les entreprises. Elle aboutit chaque année à plusieurs documents :
- le compte de résultat, qui récapitule vos loyers et vos charges de l’année, amortissements compris ;
- la liasse fiscale, l’ensemble des formulaires qui détaillent ce résultat pour l’administration, dont la déclaration de résultat nᵒ 2031 et le formulaire Cerfa nᵒ 2033-C, où figurent vos biens et leurs amortissements.
Déclarer et justifier vos amortissements
Vos amortissements figurent dans votre liasse fiscale, notamment dans le tableau des immobilisations et des amortissements (formulaire n° 2033-C). Ils sont pris en compte dans le calcul de votre résultat fiscal, que vous reportez ensuite sur la déclaration complémentaire n° 2042 C PRO au moment de déclarer vos revenus en location meublée non professionnelle. L’état de suivi des amortissements non déduits permet de conserver une trace des montants reportés.
Cette rigueur a un prérequis simple, que je vois souvent négligé : conservez des factures détaillées pour chaque poste amorti (bien immobilier, mobilier, travaux). En cas de contrôle, elles permettent de justifier les dépenses amorties et leurs montants. Les durées d’amortissement retenues doivent également pouvoir être justifiées.
Quel est l’impact de l’amortissement à la revente sur votre plus-value ?
L’amortissement que vous déduisez pendant la location augmente désormais votre plus-value imposable le jour de la vente. Avant la réforme, il n’avait aucun effet sur celle-ci : c’est le point à anticiper avant de revendre votre bien.
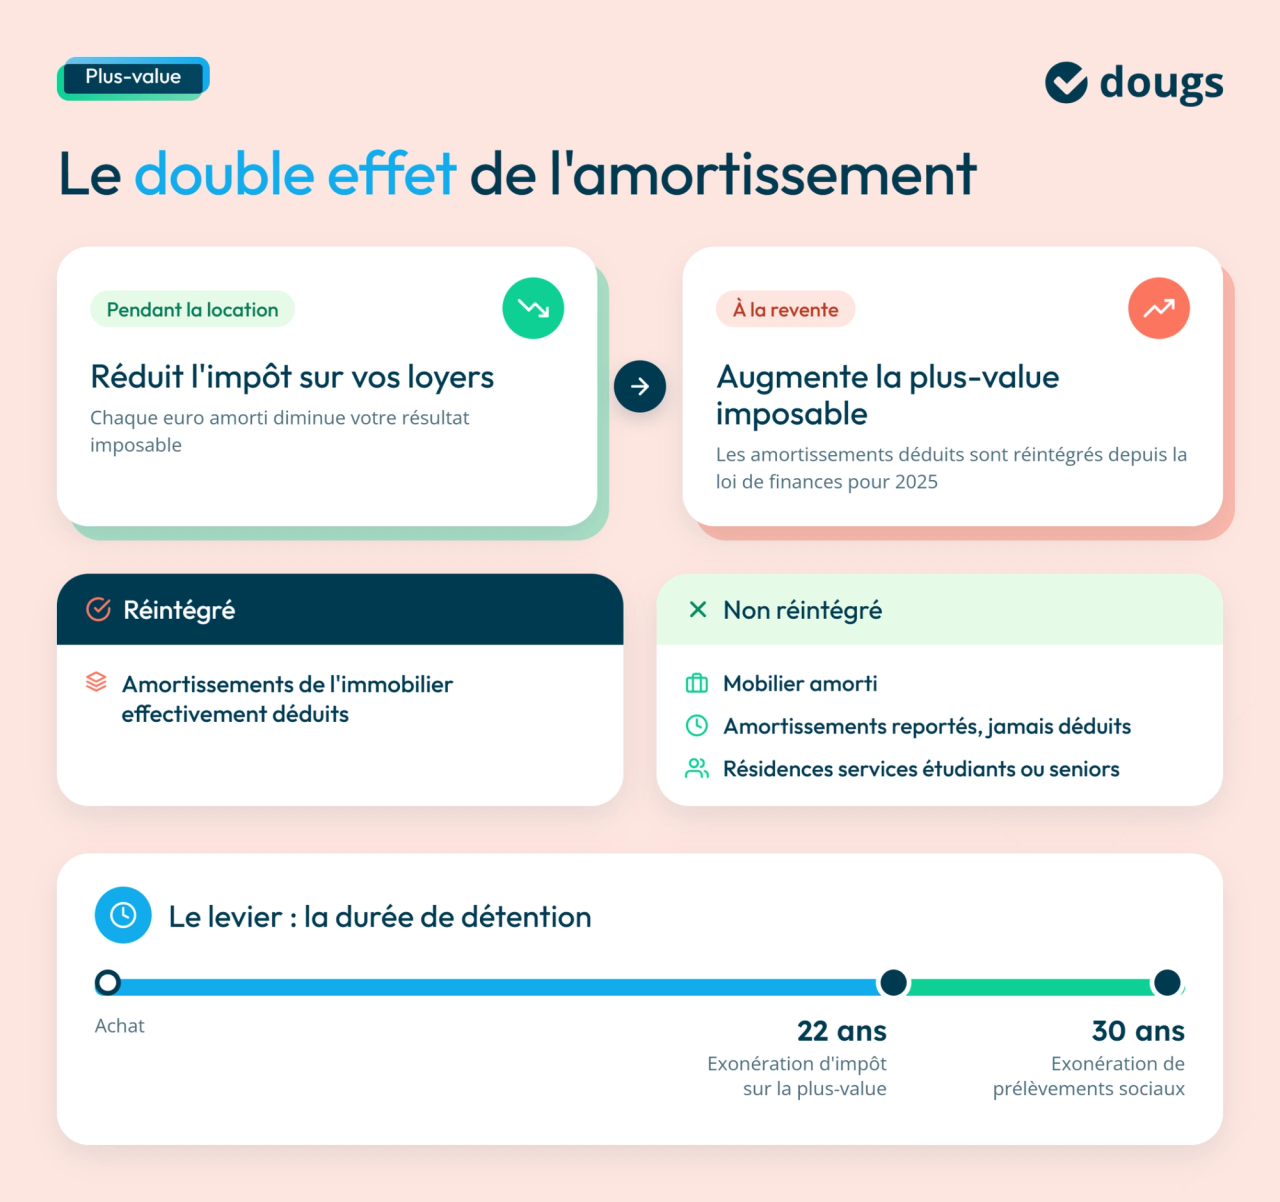
Depuis la loi de finances pour 2025, les amortissements immobiliers déduits au régime réel sont réintégrés dans le calcul de la plus-value pour les ventes réalisées à partir du 15 février 2025, même si votre bien a été acheté avant la réforme. Ils augmentent ainsi la base sur laquelle vous êtes imposé à la revente.
Ce qui est concerné et ce qui ne l’est pas
La réintégration vise les amortissements liés à l’immobilier que vous avez effectivement déduits. Le mobilier amorti n’entre pas dans ce calcul, pas plus que les amortissements reportés qui n’ont jamais été déduits. Les logements situés dans une résidence services pour étudiants ou pour personnes âgées sont, eux, exclus de cette réintégration.
Comment limiter l’impact fiscal à la sortie ?
Le principal levier, c’est la durée de détention. La plus-value reste calculée selon le régime des plus-values immobilières des particuliers, avec des abattements qui augmentent avec le temps : plus vous conservez le bien longtemps, plus la part imposable de la plus-value diminue. Vous bénéficiez ainsi d’une exonération d’impôt sur la plus-value après 22 ans de détention et d’une exonération de prélèvements sociaux après 30 ans.
Pourquoi cette règle change votre stratégie LMNP
L’amortissement a désormais un double effet : il réduit l’impôt sur vos loyers pendant la location, puis il augmente la plus-value imposable le jour de la vente. Il reste intéressant, mais il faut intégrer son effet à la revente dans votre calcul global : plus vos amortissements déduits sont élevés, plus l’impact sur la plus-value peut être sensible. Je conseille d’anticiper cette sortie dès l’achat, avec votre expert-comptable.
Quels sont les pièges à éviter avec l’amortissement en LMNP ?
La plupart des erreurs se jouent dès la première année : un bien oublié à l’actif, un prix non ventilé, un report mal suivi. Voici les limites à connaître et les erreurs à éviter.
Les limites de l’amortissement en LMNP à anticiper
Votre amortissement annuel ne reste pas stable. Chaque élément cesse d’être amorti une fois sa durée écoulée : le mobilier au bout de 5 à 10 ans, l’agencement intérieur au bout de 10 ans, le gros œuvre au bout de 35 ans. À chaque étape, la somme que vous déduisez baisse et, à loyers égaux, votre résultat imposable remonte. Mieux vaut l’intégrer dans vos prévisions.
Les erreurs à éviter avec l’amortissement en LMNP
- Ne pas inscrire le bien à l’actif du bilan : sans cette inscription, aucun amortissement n’est déductible, ni comptablement ni fiscalement.
- Ne pas ventiler le prix d’acquisition par composant : un amortissement calculé globalement, sans décomposition, peut remettre en cause le calcul retenu.
- Confondre amortissement plafonné et amortissement perdu : un amortissement non déduit une année est reporté sur les années suivantes.
- Oublier d’anticiper la fiscalité à la revente : estimez son impact avant de décider de céder votre bien.
- Négliger le suivi documentaire : conservez les factures détaillées qui justifient les montants et les durées d’amortissement retenus.
Mon conseil d’experte
Ne choisissez pas vos durées d’amortissement uniquement pour réduire au maximum votre résultat fiscal chaque année. L’amortissement en LMNP s’inscrit dans une stratégie globale : il faut tenir compte de la durée de détention du bien et de votre projet de revente. Une économie d’impôt pendant la location doit toujours être mise en perspective avec la fiscalité applicable au moment de la cession.
— Nahima Zobri, Responsable fiscalité chez Dougs
Pour conclure
Pour amortir votre LMNP sereinement, inscrivez votre bien à l’actif de votre bilan, décomposez son prix d’acquisition par composant et choisissez le régime réel dès que vos charges et amortissements dépassent l’abattement du micro-BIC.
Points de vigilance : le plafonnement annuel de l’amortissement, les seuils du micro-BIC et la réintégration des amortissements déduits dans la plus-value, en vigueur depuis la loi de finances pour 2025 et confirmée en 2026. Nos experts-comptables Dougs vous accompagnent pour sécuriser chacune de ces étapes, du choix du régime fiscal jusqu’à la revente de votre bien.

EN RÉSUMÉ
- Comparez vos charges réelles et amortissements à l’abattement du micro-BIC pour choisir le régime fiscal le plus adapté à votre investissement.
- Inscrivez le bien à l’actif, excluez la valeur du terrain et calculez l’amortissement linéaire par composant selon sa durée d’utilisation, généralement de 5 à 10 ans pour le mobilier.
- Distinguez les rénovations immobilisables de l’entretien déductible immédiatement, et choisissez avec attention le traitement des frais d’acquisition, car cette option est irrévocable.
- Calculez le plafond d’amortissement déductible à partir des loyers diminués des charges liées au bien, puis assurez le suivi des montants reportés dans votre comptabilité.
- Depuis la réforme de 2025, les amortissements immobiliers effectivement déduits augmentent généralement la plus-value imposable à la vente, avec des exceptions et des exonérations liées à la durée de détention.
- Conservez les factures, justifiez les durées retenues et anticipez la diminution progressive des amortissements pour fiabiliser vos déclarations et vos prévisions fiscales.
FAQ sur l'amortissement en LMNP
Oui. Vous devez alors estimer la valeur du bien à la date de sa mise en location meublée, et non à sa date d’achat initial. C’est cette valeur qui sert de base à votre amortissement.
Vos charges déductibles créent alors un déficit en LMNP, reportable pendant 10 ans sur les bénéfices de vos futures locations meublées non professionnelles. Les amortissements non déduits fonctionnent autrement : ils ne créent pas de déficit et sont reportés sur les années comptables suivantes, sans limite de durée.
Oui, à condition de l’inscrire à l’actif pour pouvoir l’amortir au régime réel. Il est inscrit à sa valeur réelle au jour où vous l’affectez à la location, c’est-à-dire compte tenu de son usure, et non à son prix d’achat. Il s’amortit ensuite sur sa durée d’utilisation restante. Faites valider cette valeur par votre expert-comptable.
Oui, si vous relevez du micro-BIC. Un meublé de tourisme classé bénéficie d’un abattement de 50 % et d’un plafond de recettes de 83 600 €, contre 30 % et 15 000 € pour un meublé non classé.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Émilie Fatkic
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri

 David Bernier
 Nahima Zobri