
Par David Bernier, Head of Legal

23 min.


EN BREF
- La cession de parts sociales nécessite en principe l’agrément des associés, surtout en cas de vente à un tiers.
- L’opération suit un ordre précis : statuts, accord des associés, acte de cession, enregistrement fiscal, puis formalités.
- L’acheteur paie dans de nombreux cas les droits d’enregistrement : 3 % après abattement ou 5 % pour une société à prépondérance immobilière.
- Le vendeur peut être imposé sur la plus-value de cession.
- Depuis 2026, certaines cessions immobilières exigent un acte établi par un professionnel habilité.
SOMMAIRE
Vous vendez vos parts sociales ? Entre l’agrément des associés, le formalisme applicable à certaines cessions depuis 2026 et l’imposition de la plus-value, une erreur risque de bloquer votre vente, de fragiliser l’acte ou de réduire le gain attendu. Tout se joue dans la préparation de l’opération.
Je suis David Bernier, Head of Legal chez Dougs. J’accompagne régulièrement des associés de SARL, d’EURL, de SCI ou de société civile qui préparent une cession totale ou partielle de leurs parts. Je le constate souvent : une vente bien partie risque de ralentir lorsqu’un détail juridique manque ou qu’une étape arrive trop tard.
Une cession de parts sociales touche à la fois au droit des sociétés, à la fiscalité et aux formalités administratives. Mieux vaut donc vous entourer de conseils juridiques avant d’avancer dans vos formalités. Dans ce guide, je vous aide à éviter les blocages, du premier accord des associés jusqu’à l’enregistrement de la cession.
Votre cession de parts sociales soulève des questions ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu’est-ce que la cession de parts sociales ? Définition et fonctionnement
Une part sociale représente une fraction du capital d’une société. Elle donne à l’associé des droits dans la société :
- voter en assemblée et participer aux décisions,
- recevoir une part des bénéfices,
- accéder à certaines informations sur la vie de l’entreprise.
Un associé sort du capital, un autre y entre ? La cession de parts sociales organise ce transfert, qu’il porte sur une partie ou sur la totalité des droits détenus dans la société. L’associé qui vend ses parts est appelé le cédant, et l’acquéreur, lui, devient le cessionnaire.
La cession peut prendre la forme d’une vente, d’une donation de parts sociales ou d’une transmission familiale. Notez que l’opération ne porte pas directement sur les biens de la société. Si une société civile immobilière (SCI) détient un immeuble, vous ne vendez pas l’immeuble : vous cédez les parts qui donnent des droits dans la SCI.
Le nombre de parts détenues détermine le poids de chaque associé. Plus vous détenez de parts, plus vous pesez dans les votes et dans la répartition des bénéfices, sauf règle différente prévue dans les statuts. Une cession modifie donc la répartition du capital social, et parfois l’équilibre entre associés.
Les parts sociales existent notamment dans les :
- sociétés à responsabilité limitée (SARL),
- entreprises unipersonnelles à responsabilité limitée (EURL),
- sociétés civiles immobilières (SCI),
- sociétés civiles professionnelles (SCP),
- sociétés en nom collectif (SNC),
- sociétés en commandite simple (SCS).
Quelle différence entre une part sociale et une action ?
Une part sociale représente une fraction du capital d’une société comme une SARL ou une SCI. Contrairement à une action, elle ne s’échange pas comme un titre financier par une simple inscription en compte. Sa cession passe par un acte écrit et, selon la société, les statuts et l’identité de l’acquéreur, nécessite l’agrément des associés.
Une action est un titre financier émis par une société par actions, comme une SAS, une SASU ou une SA. Sa transmission est plus souple et s’effectue par inscription en compte, même si les statuts peuvent prévoir des restrictions.
| Critère | Parts sociales | Actions |
|---|---|---|
| Sociétés visées | SARL, EURL, SCI, SNC, SCS | SAS, SASU, SA |
| Liberté de cession | Limitée par l’agrément | Fixée par les statuts |
| Formalisme | Acte écrit nécessaire | Ordre de mouvement (document qui matérialise le transfert d’actions d’un actionnaire à un autre) ou acte écrit selon l’opération |
| Droits d’enregistrement | 3 % ou 5 % selon la société | 0,1 % en principe |
Prenons un cas pratique : Marie détient 200 parts dans une SARL composée de 500 parts au total. Elle possède donc 40 % du capital social. Si elle vend ses parts à un tiers, l’acheteur récupère sa place dans la société, ses droits de vote et ses droits financiers. Avant de fixer le prix ou de signer l’acte, Marie doit vérifier si les autres associés sont tenus d'approuver l’entrée de ce nouvel associé.
Vos parts sociales sont-elles libres à la vente ?
Vous ne pouvez pas toujours vendre vos parts sociales librement. Dans une SARL, une SCI ou une SNC, les associés gardent un droit de regard sur l’arrivée d’un nouvel associé. Ce mécanisme s’appelle la procédure d’agrément.
L’agrément désigne l’approbation des associés, d’après les règles prévues par la loi ou par les statuts. Les statuts peuvent aussi prévoir une clause de préemption, qui donne aux associés existants un droit prioritaire pour racheter les parts avant un tiers.
L’agrément n’est pas le seul verrou possible. D’autres documents peuvent encadrer la vente :
- un pacte d’associés,
- une clause de préemption, qui donne à certains associés la priorité pour racheter les parts,
- une clause d’inaliénabilité, qui interdit temporairement la vente des parts,
- une promesse de cession,
- un nantissement de parts, qui utilise les parts comme garantie d’une dette,
- un emprunt bancaire avec clause de changement de contrôle.
Certaines activités réglementées ajoutent aussi leurs propres contraintes. Dans une société d’avocats, d’experts-comptables, de médecins, de pharmaciens ou d’architectes, une partie du capital peut devoir rester détenue par des professionnels qualifiés.
Vente à un tiers : vos associés ont leur mot à dire
Faire entrer un tiers au capital change l’équilibre de la société. C’est pour cette raison que la cession de parts sociales est soumise à l’accord des associés.
Les règles varient selon la forme juridique :
- en SARL, la cession à un tiers doit être approuvée par la majorité des associés représentant au moins la moitié des parts sociales, sauf majorité plus forte prévue dans les statuts,
- en SCI et dans les sociétés civiles, l’agrément de tous les associés s’applique par défaut, sauf règle différente prévue dans les statuts,
- en SNC, les parts sociales ne peuvent être cédées qu’avec le consentement de tous les associés,
- en société en commandite simple (SCS), l’accord de tous les associés est également la règle de départ, même si les statuts peuvent prévoir des conditions plus souples pour la cession des parts détenues par les associés commanditaires.
Exemple concret : une SARL compte 4 associés. Deux associés favorables à la cession détiennent 60 % du capital. Le seuil de capital est atteint, mais la majorité en nombre ne l’est pas encore. Il faut donc obtenir l’accord d’un associé supplémentaire pour valider la cession.
Vente à un associé ou à un proche : vérifiez quand même les statuts
Une vente entre associés ou au sein de la famille paraît plus accessible. Elle reste pourtant encadrée par les statuts et par la forme juridique de la société.
Ici aussi, les règles ne sont pas les mêmes partout :
- en SARL, les parts sont librement cessibles entre associés, sauf clause contraire. Les cessions au conjoint, aux ascendants ou aux descendants sont aussi libres par défaut, mais les statuts peuvent imposer un agrément,
- en SCI et dans les sociétés civiles, l’agrément de tous les associés reste la règle de départ. Les statuts peuvent toutefois prévoir une majorité différente, confier l’agrément au gérant ou dispenser certaines cessions familiales,
- en SNC, la cession reste très encadrée : le consentement de tous les associés est requis.
Le bon réflexe : ne partez pas du principe qu’une cession familiale ou entre associés est automatiquement libre. Relisez d’abord les statuts, surtout si la société est une SCI familiale ou une société avec peu d’associés.
Les clauses clés pour votre pacte d'associés
Les 20 clauses les plus fréquentes expliquées
Les clauses indispensables en cas de désaccord ou de départ
Un outil de référence à garder sous la main
Agrément des associés : comment obtenir le feu vert ?
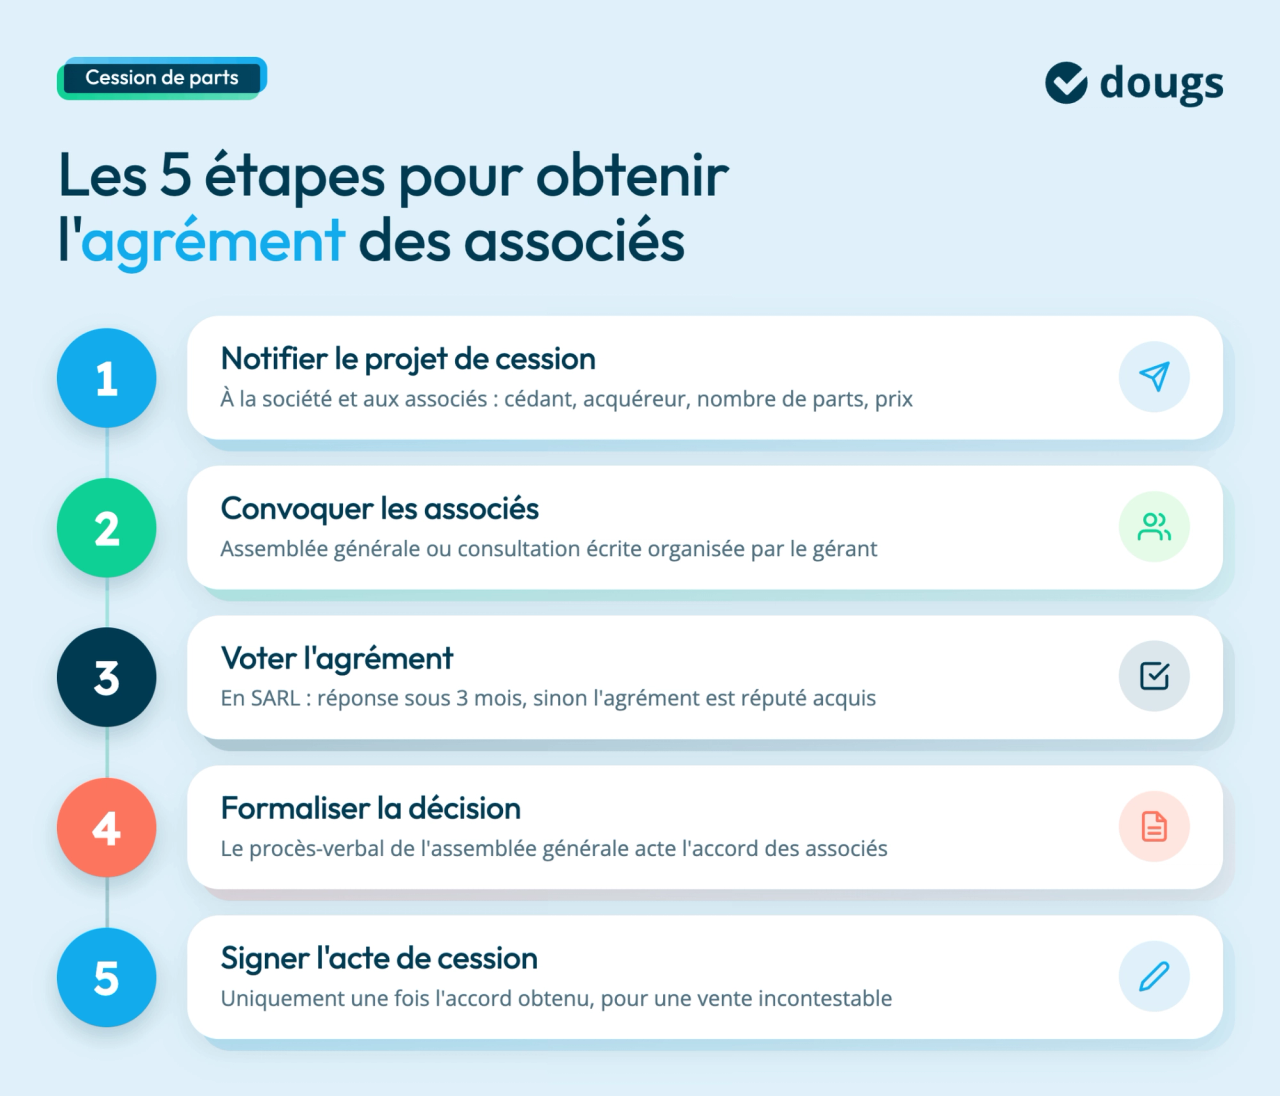
La procédure d’agrément suit une séquence précise. Une étape oubliée peut rendre la cession contestable ou inopposable à la société. Je fais le point avec vous.
Les étapes à respecter avant de signer
La procédure suit cet ordre :
- Vous notifiez le projet de cession à la société et aux associés visés.
- Le gérant convoque une assemblée générale ou organise une consultation écrite.
- Les associés votent l’agrément de la cession.
- Le procès-verbal de l’assemblée générale formalise la décision.
- Vous signez l’acte de cession une fois l’accord obtenu.
La notification du projet de cession doit indiquer les informations utiles : identité du cédant, identité du cessionnaire, nombre de parts cédées, prix envisagé et conditions de la vente.
En SARL, le délai de réponse est de 3 mois à compter de la dernière notification. Sans réponse dans ce délai, l’agrément est réputé acquis. En société civile, les délais et modalités se vérifient dans les statuts et à l’article 1861 du Code civil, qui pose le principe de l’agrément des associés.
Refus d’agrément : quelles options pour sortir malgré tout ?
Un refus d’agrément ne ferme pas toujours la porte à la sortie du cédant. En SARL, les associés doivent en principe acheter ou faire acheter les parts dans le délai prévu par la loi. En cas de désaccord sur le prix, un expert peut fixer la valeur des parts.
Reprenons le cas pratique de Marie : elle veut vendre ses 200 parts à un tiers pour 60 000 €. Les associés refusent l’entrée du tiers. Ils peuvent proposer de racheter les parts eux-mêmes ou désigner un autre acquéreur. S’ils ne le font pas dans le délai légal, Marie a la possibilité de réaliser la cession initialement envisagée, sous réserve des règles propres à sa société.
Prix de cession : comment éviter une valorisation contestée ?
Le prix des parts sociales se fixe librement entre le cédant et le cessionnaire. Il doit être déterminé et désigné (le prix doit être fixé clairement dans l'acte, ou calculable sans nouvel accord des parties) par les parties. Bien sûr, cette liberté ne justifie pas un prix choisi au hasard.
Un prix dérisoire expose la cession à un risque de contestation, surtout si la valeur réelle des parts est supérieure au prix retenu. Un prix trop bas risque d’entraîner un rehaussement des droits d’enregistrement ou une requalification en donation indirecte par l’administration fiscale.
À l’inverse, un prix très élevé n’annule pas automatiquement la cession. Mais il doit rester cohérent avec l’opération. Dans certains montages, l’administration fiscale ou les associés peuvent s’interroger : le prix cache-t-il un avantage accordé au vendeur ? une distribution déguisée ? un acte contraire à l’intérêt de la société ?
La bonne pratique consiste donc à fixer un prix défendable. Pour cela, vous pouvez vous appuyer sur plusieurs méthodes de valorisation, à adapter selon votre activité, le patrimoine et la rentabilité de la société.
| Méthode | Principe | Usage fréquent |
|---|---|---|
| Méthode patrimoniale | Valorisation à partir de l’actif net de la société | SCI ou société avec actifs élevés |
| Méthode de rendement | Valorisation à partir des bénéfices ou de l’excédent brut d’exploitation (EBE). | SARL rentable avec activité stable |
| Méthode mixte | Croisement entre patrimoine et rentabilité | PME avec activité et actifs élevés |
Si les statuts ou un pacte d’associés prévoient une méthode de calcul, cette méthode s’applique.
Que doit contenir l’acte de cession pour sécuriser la vente ?
L’acte de cession de parts sociales prouve la vente et fixe les engagements des parties. Un acte sous signature privée suffit, sauf régime particulier. Depuis 2026, les sociétés à prépondérance immobilière obéissent à une règle plus stricte.
Les mentions à intégrer dans l’acte de cession
Un acte de cession de parts sociales doit contenir au minimum :
- l’identité du cédant et du cessionnaire,
- la forme juridique, la dénomination sociale et le siège de la société,
- le nombre de parts cédées,
- la valeur nominale des parts,
- le prix de cession,
- les modalités de paiement,
- la date de transfert de propriété,
- la référence à l’agrément obtenu,
- les garanties prévues entre les parties.
Profitez aussi de l’acte pour clarifier les garanties, le calendrier de paiement et les clauses sensibles de la vente.
SCI et sociétés immobilières : attention à la règle 2026
Depuis le 27 juin 2026, la cession de parts sociales ou d’actions d’une personne morale à prépondérance immobilière doit respecter un formalisme renforcé. La forme juridique ne suffit pas à trancher : une SCI est concernée, mais une SARL ou une SAS qui détient majoritairement de l’immobilier entre aussi dans le champ de cette règle.
Vous vous demandez si vous êtes concerné ? Retenez qu’une société est à prépondérance immobilière lorsque plus de la moitié de son actif, en valeur réelle, est composée d’immeubles ou de droits immobiliers situés en France, détenus directement ou indirectement.
L’acte doit être établi sous l’une de ces formes :
- acte authentique, donc acte notarié,
- acte contresigné par avocat,
- acte sous signature privée rédigé par un expert-comptable, uniquement dans les cas où il est légalement habilité à le faire.
Sans acte conforme, la cession encourt la nullité. L’enregistrement fiscal risque aussi d’être bloqué, puisque l’administration exige la présentation d’un acte qualifié (un acte établi sous l'une des trois formes listées juste au-dessus).
Si je prends le cas d’une SCI familiale : vous cédez des parts d’une SCI qui détient un immeuble locatif. Un acte rédigé simplement entre particuliers ne suffit plus. Avant de signer, il faut vérifier si la société entre dans le champ des sociétés à prépondérance immobilière.
Cession de parts de SCI : faut-il purger le droit de préemption urbain ?
Pour certaines SCI, une autre vérification s’ajoute : le droit de préemption urbain (DPU), qui permet à une commune d’acheter en priorité un bien ou certains droits immobiliers mis en vente dans une zone définie. Il s’applique lorsque :
- la SCI détient un bien situé dans une zone soumise au DPU,
- la cession porte sur plus de 50 % des parts sociales,
- ou la cession conduit l’acquéreur à détenir la majorité des parts.
Avant la signature, vérifiez auprès de votre mairie si le bien est situé dans une zone concernée. Si le DPU s’applique, la cession doit être précédée d’une déclaration d’intention d’aliéner (DIA). Si le DPU ne s’applique pas, l’opération suit son cours.
Les SCI constituées exclusivement entre parents et alliés jusqu’au quatrième degré inclus échappent à cette règle.
Le cas pratique : une SCI détient un immeuble dans une commune où le DPU existe. Deux associés cèdent ensemble 70 % des parts à un tiers. La purge du DPU doit être vérifiée avant de signer l’acte.
Quelles formalités réaliser après la cession de parts sociales ?
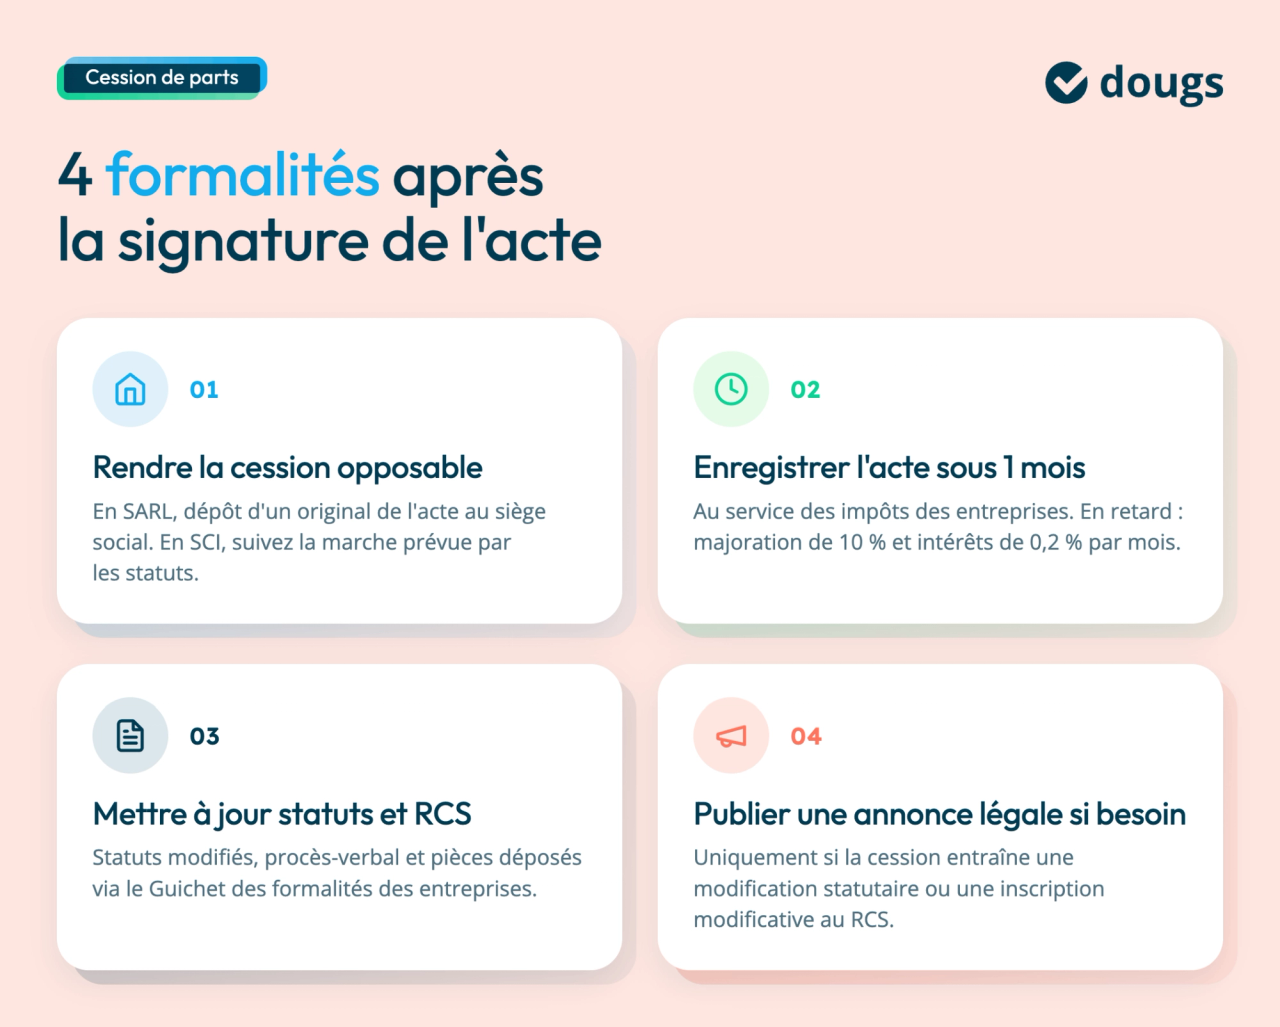
La signature de l’acte ne clôt pas la cession. Vous devez encore rendre la cession opposable, l’enregistrer fiscalement et déposer les pièces nécessaires si la société doit mettre à jour ses informations au registre du commerce et des sociétés (anciennement RCS).
Opposabilité : faites reconnaître le nouvel associé
Après la signature, la société doit être officiellement informée de la cession. Sans cette étape, l’acheteur a signé l’acte, mais la société ne le reconnaît pas encore pleinement comme nouvel associé.
Pour les parts sociales, cette information passe par une formalité précise :
- en SARL, vous déposez un original de l’acte de cession au siège social. Le gérant vous remet une attestation de dépôt,
- en société civile ou en SCI, les statuts indiquent la marche à suivre : signification à la société, acceptation de la cession ou inscription dans les registres.
Cette formalité évite les situations floues : acte signé d’un côté, registre ou statuts non mis à jour de l’autre, etc. L’opération sécurise les droits du nouvel associé, notamment son droit de vote et ses droits financiers.
Enregistrement fiscal : le délai d’un mois à respecter
L’acte de cession doit être enregistré auprès du service des impôts des entreprises (SIE) dans le mois qui suit la signature. La formalité officialise la cession auprès de l’administration fiscale.
Le taux des droits d’enregistrement dépend du type de titres cédés :
- parts sociales de SARL, SNC ou société civile hors prépondérance immobilière : 3 %, après application d’un abattement de 23 000 € calculé au prorata des parts cédées,
- parts ou actions d’une société à prépondérance immobilière : 5 %,
- actions de SAS ou de SA, hors société à prépondérance immobilière : 0,1 %.
En cas de retard, l’administration fiscale applique des pénalités : une majoration de 10 % et des intérêts de retard de 0,2 % par mois sur les droits dus. L’enregistrement doit donc être calé dès la signature, surtout si vous devez ensuite calculer la plus-value de cession de vos titres ou finaliser les formalités au RCS.
Statuts, RCS, Guichet unique : mettez les informations à jour
Si les statuts mentionnent nominativement les associés ou la répartition du capital social, une modification des statuts s’impose. La société doit alors préparer un dossier avec les pièces justificatives nécessaires :
- l’acte de cession enregistré,
- le procès-verbal de l’assemblée générale,
- les statuts mis à jour,
- la liste des associés après cession, si elle est requise,
- l’attestation de parution de l’avis, si une annonce légale est nécessaire,
- les informations relatives aux bénéficiaires effectifs, si la cession modifie le contrôle de la société.
Le dossier se dépose via le Guichet des formalités des entreprises. Vérifiez aussi les registres internes de la société afin que l’acte de cession, les statuts et les informations publiques racontent la même chose.
Annonce légale : devez-vous publier un avis ?
Une publication d’annonce légale n’est pas automatique pour chaque cession de parts sociales. Elle est nécessaire si la vente entraîne une modification statutaire ou une inscription modificative au RCS.
L’avis publié dans un journal d’annonces légales reprend en principe les mentions utiles à l’identification de la société et de la modification :
- dénomination sociale,
- forme juridique,
- capital social,
- adresse du siège,
- numéro RCS,
- nature de la modification,
- date de la décision,
- organe ayant approuvé la modification.
L’attestation de parution de l’avis rejoint ensuite le dossier déposé au greffe via le Guichet unique.
Cession de contrôle : pensez au droit d’information des salariés
Si la cession porte sur des titres donnant accès à la majorité du capital, le droit d’information des salariés s’applique. Ce dispositif ne donne pas aux salariés un droit de priorité ni un droit de préemption. Il leur donne la possibilité de présenter une offre de reprise avant la vente.
Depuis la loi de simplification de la vie économique du 26 mai 2026, le régime dépend surtout de l’effectif et de l’existence d’un comité social et économique (CSE) exerçant les attributions économiques.
| Situation de la société | Régime à vérifier |
|---|---|
| Société d’au moins 50 salariés avec CSE exerçant les attributions économiques | Information-consultation du CSE |
| Société d’au moins 50 salariés sans CSE, avec procès-verbal de carence | Information directe des salariés |
| Société de moins de 50 salariés | Information directe des salariés |
Pour les sociétés encore soumises à l’information directe, le délai minimum est ramené à 1 mois avant la vente. La pratique des renonciations expresses reste utile si les salariés confirment ne pas vouloir présenter d’offre.
Si votre cession porte sur la majorité du capital, vérifiez ce point très tôt. Le calendrier de signature peut changer, surtout si l’opération implique plusieurs associés, un acquéreur externe ou une holding.
Quelles conséquences fiscales prévoir lors d’une cession de parts sociales ?
La cession de parts sociales entraîne deux sujets fiscaux à traiter. L’acheteur paie les droits d’enregistrement. Le vendeur, lui, peut être imposé sur la plus-value de cession, c’est-à-dire la différence entre le prix de vente et le prix d’acquisition des parts.
Le régime fiscal dépend du profil du cédant : particulier, société soumise à l’impôt sur les sociétés, associé de SCI ou cédant professionnel, comme un associé qui exerce son activité professionnelle dans une société soumise à l’impôt sur le revenu. Je vous détaille tout.
Droits d’enregistrement : combien l’acheteur paie-t-il ?
Les droits d’enregistrement sont souvent payés par le cessionnaire, sauf clause contraire dans l’acte.
| Type de titres cédés | Droits d’enregistrement |
|---|---|
| Parts sociales de SARL, SNC ou société civile non immobilière | 3 % après abattement |
| Parts de société à prépondérance immobilière | 5 % |
| Actions de SAS ou SA | 0,1 % en principe |
Pour les parts sociales taxées à 3 %, l’abattement se calcule au prorata :
Base taxable = prix de cession - (23 000 € x nombre de parts cédées / nombre total de parts sociales)
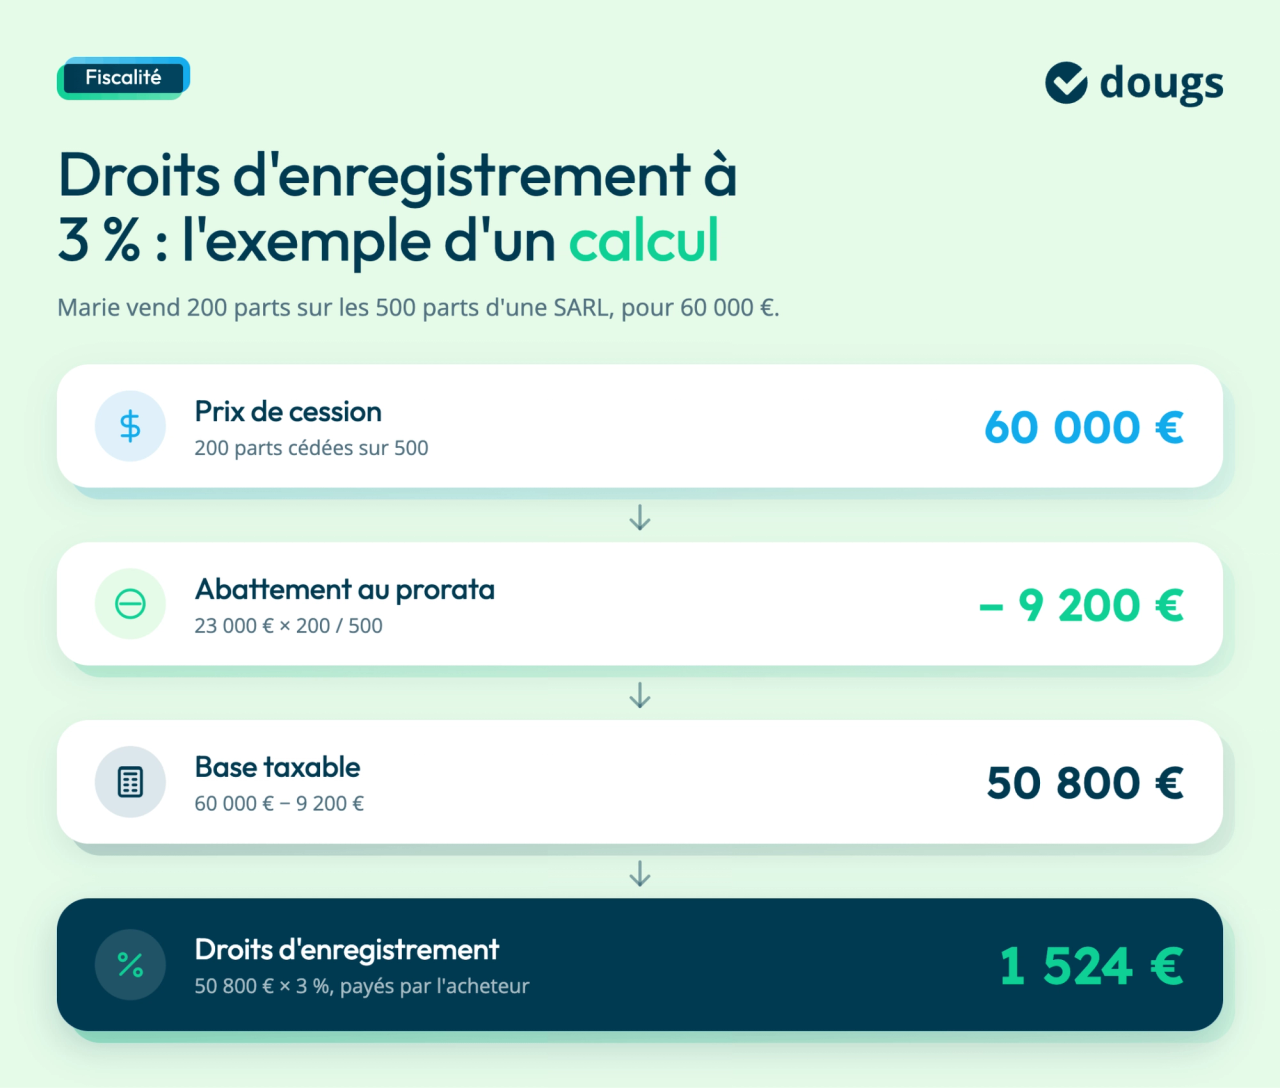
Si je reprends le cas de Marie : elle vend 200 parts sur 500 pour 60 000 €. Cela donne :
- Abattement : 23 000 € x 200 / 500 = 9 200 €
- Base taxable : 60 000 € - 9 200 € = 50 800 €
- Droits d’enregistrement : 50 800 € x 3 % = 1 524 €
Plus-value de cession : PFU ou barème progressif ?
Si vous cédez des parts sociales détenues dans votre patrimoine privé, la plus-value relève le plus du régime des plus-values mobilières.
Le régime par défaut est le prélèvement forfaitaire unique (PFU), aussi appelé flat tax. En 2026, il atteint 31,4 % :
| Imposition | Taux |
|---|---|
| Impôt sur le revenu | 12,8 % |
| Prélèvements sociaux | 18,6 % |
| Total | 31,4 % |
Vous pouvez aussi choisir le barème progressif de l’impôt sur le revenu. Cette option réduit l’impôt si votre tranche marginale, c’est-à-dire le taux appliqué à la part la plus élevée de vos revenus imposables, est faible ou si vos parts ouvrent droit à un abattement pour durée de détention.
Cet abattement touche surtout certains titres acquis avant le 1ᵉʳ janvier 2018. Il réduit la base soumise à l’impôt sur le revenu, mais les prélèvements sociaux restent calculés sur la plus-value avant abattement.
Le cas de Marie : elle a acheté ses parts 30 000 € et les revend 60 000 €. Sa plus-value de cession atteint 30 000 €. Sous le régime du PFU, son imposition totale est de 9 420 €.
SCI, société à l’IS, cédant professionnel : quel régime fiscal appliquer ?
Toutes les cessions de parts sociales ne suivent pas le même régime fiscal. Le tableau ci-dessous vous aide à repérer le bon traitement.
| Situation du vendeur | Régime fiscal à vérifier |
|---|---|
| Particulier qui vend des parts de SARL ou de société civile | Plus-value mobilière, PFU ou barème progressif |
| Associé qui vend des parts de SCI à l’impôt sur le revenu | Régime fiscal des plus-values immobilières |
| Société qui vend des parts inscrites à son actif | Plus-value imposée à l’impôt sur les sociétés (IS) |
| Holding qui cède des titres de participation | Régime des titres de participation à vérifier |
| Cédant professionnel | Régime fiscal des plus-values professionnelles |
| Dirigeant qui part à la retraite | Abattement fixe de 500 000 € sous conditions |
Pour une SCI à l’impôt sur le revenu, la fiscalité suit le régime fiscal des plus-values immobilières. L’exonération d’impôt sur le revenu peut être acquise après 22 ans de détention. L’exonération de prélèvements sociaux demande 30 ans de détention.
Si le cédant est une société soumise à l’impôt sur les sociétés (IS), la plus-value rejoint son résultat fiscal, sauf régime spécifique. Pour une holding, le régime des titres de participation doit aussi être vérifié. Lorsque les conditions sont remplies, la plus-value à long terme bénéficie d’une exonération d’IS, avec réintégration d’une quote-part de frais et charges.
Afin, pour un cédant professionnel, certains régimes peuvent réduire ou exonérer la plus-value, notamment lors d’un départ en retraite ou d’une transmission d’activité.
Quels effets juridiques après une cession de parts sociales ?
Une cession de parts sociales ne change pas que le nom d’un associé sur un document. Elle entraîne un transfert de propriété, modifie la répartition du capital social et donne au cessionnaire de nouveaux droits dans la société. Les statuts peuvent aussi exiger une approbation des associés.
Transfert de propriété : quand l’acheteur devient associé
Le transfert de propriété désigne le moment où les parts quittent le patrimoine du cédant pour entrer dans celui du cessionnaire. La date figure dans l’acte de cession de parts sociales. Si l’acte ne précise pas la date du transfert, il faut se reporter aux autres accords conclus entre le vendeur et l’acheteur.
À cette date, le cessionnaire devient propriétaire des parts cédées entre les parties. La société et les tiers ne reconnaîtront pleinement ce changement qu’après les formalités d’opposabilité.
Pour notre exemple avec Marie, lorsqu’elle signe l’acte de cession le 10 avril avec un transfert de propriété prévu le même jour : l’acheteur devient propriétaire des parts à cette date entre les parties. Tant que la société n’a pas reçu l’acte et que les formalités restent incomplètes, des difficultés peuvent apparaître pour voter en assemblée ou percevoir des dividendes.
Répartition du capital social : les équilibres peuvent changer
La cession change la répartition du capital social dès qu’un associé vend tout ou partie de ses parts. Résultat : les équilibres entre associés bougent, notamment pour les votes, les dividendes et les décisions importantes.
Après la vente, le cessionnaire devient selon les cas :
- associé minoritaire,
- associé majoritaire,
- associé égalitaire avec un autre associé,
- associé unique, notamment en cas de rachat de toutes les parts d’une EURL ou d’une SARL,
- titulaire d’une minorité de blocage si les statuts prévoient des décisions à majorité renforcée.
Si je prends le cas d’une SARL à trois associés : Paul détient 50 %, Sarah 30 % et Karim 20 %. Si Paul cède 30 % de ses parts à Karim, la répartition du capital social change. Karim devient associé majoritaire avec 50 %, Paul passe à 20 % et Sarah reste à 30 %. Les rapports de force en assemblée ne seront plus les mêmes.
| Avant cession | Après cession | Conséquence juridique |
|---|---|---|
| Un associé détient 10 % | Il cède toutes ses parts | Il sort du capital |
| Un tiers rachète 40 % | Il devient associé | Il acquiert des droits de vote et des droits financiers |
| Un associé passe de 30 % à 55 % | Il devient majoritaire | Il pèse davantage dans les décisions |
| Un associé unique cède une partie de ses parts | L’EURL devient SARL | Les statuts doivent être adaptés |
La nouvelle répartition doit rester cohérente avec l’acte de cession, le procès-verbal d’agrément, les statuts mis à jour et les informations déposées au RCS.
Statut social du gérant : attention au changement de majorité
En SARL, une cession de parts change parfois le statut social du gérant. Dès que le gérant devient majoritaire ou minoritaire après la vente, son régime social n’est plus le même.
Le calcul ne s’arrête pas aux parts qu’il détient en direct. Il faut aussi regarder les parts détenues par son conjoint, ses enfants mineurs ou une holding qu’il contrôle.
Le cas pratique : vous êtes gérant minoritaire et vous rachetez des parts. Avec les parts détenues par votre foyer, vous dépassez 50 % du capital. Vous basculez alors dans le régime du gérant majoritaire. Ce changement doit être anticipé avant la cession, car il modifie vos cotisations sociales et votre protection sociale.
Droits du cessionnaire : vote, dividendes et information
Une fois la cession réalisée et opposable, le cessionnaire devient associé. Il reçoit les droits attachés aux parts sociales achetées.
Ces droits comprennent notamment :
- le droit de vote en assemblée générale,
- les droits financiers, comme le droit aux dividendes futurs,
- les droits d’information sur la vie sociale,
- le droit de participer aux décisions collectives,
- le droit de demander certains documents sociaux,
- le droit de céder à son tour ses parts sociales, sous réserve des statuts.
Pacte d’associés et clause de préemption : relisez avant de signer
Les statuts ne sont pas le seul document à vérifier. Un pacte d’associés peut encadrer la cession de parts sociales. Ce contrat, signé entre tout ou partie des associés, prévoit des règles complémentaires.
Il peut notamment contenir :
- une clause de préemption,
- une clause d’agrément renforcée,
- une clause de sortie conjointe,
- une clause de sortie forcée,
- une clause d’inaliénabilité,
- une promesse de cession,
- une méthode de valorisation des parts,
- des règles particulières en cas de cession entre associés,
- des engagements de confidentialité ou de non-concurrence.
La clause de préemption donne à certains associés un droit prioritaire pour acheter les parts avant le cessionnaire pressenti. Si le cédant ne respecte pas cette clause, il s’expose à un litige et parfois à une demande d’indemnisation.
Pour le cas d’un pacte d’associés : les statuts autorisent la cession à un tiers après agrément, mais le pacte prévoit que les associés existants doivent recevoir une offre prioritaire. Obtenir l’agrément ne suffit pas. Le cédant doit aussi respecter la clause de préemption prévue dans le pacte.
Avant de signer, relisez ces trois documents : les statuts, le pacte d’associés et l’acte de cession. Ce trio détermine les conséquences juridiques réelles de la vente.
SARL, EURL, SCI, SNC, SCS : les règles à vérifier selon votre société
La logique de cession reste proche d’une société à l’autre, mais les règles à appliquer dépendent de votre forme juridique. Même si dans les faits, les statuts restent le premier document à relire avant toute cession, ce tableau vous donne une vue d’ensemble :
| Forme juridique | Règle principale | Point de vigilance |
|---|---|---|
| SARL | Agrément obligatoire pour une cession à un tiers | Majorité en nombre d’associés représentant au moins la moitié des parts |
| EURL | Pas d’agrément collectif si l’associé unique cède tout | Une cession partielle peut transformer l’EURL en SARL |
| SCI | Agrément de tous les associés par défaut | Les statuts, le DPU et le formalisme SPI doivent être vérifiés |
| SNC | Consentement unanime des associés | Les associés ont la qualité de commerçant et une responsabilité forte |
| SCS | Consentement de tous les associés par défaut | Les statuts peuvent prévoir des règles spécifiques pour les commanditaires |
| SAS | Titres appelés actions, et non parts sociales | Les statuts fixent les restrictions |
Sanctions et garanties : évitez les mauvaises surprises après la cession
Une cession de parts sociales mal préparée, c’est des risques côté : validité de l’acte, opposabilité, fiscalité, garanties données à l’acheteur et engagements oubliés autour des titres.
Erreur de procédure : les sanctions possibles
Les principales sanctions sont :
- nullité de la cession si une règle de validité n’a pas été respectée,
- inopposabilité à la société si les formalités n’ont pas été réalisées,
- refus ou blocage de l’enregistrement dans certaines hypothèses,
- pénalités fiscales en cas de retard d’enregistrement,
- litige entre cédant et cessionnaire,
- demande d’indemnisation en cas de violation d’un pacte d’associés.
Dans le cas d’une SCI à prépondérance immobilière : une cession signée en 2026 par simple acte entre particuliers risque d’être nulle. L’administration fiscale peut aussi refuser l’enregistrement si l’acte ne respecte pas les nouvelles exigences.
Garantie d’actif-passif : encadrez vos engagements après la vente
La garantie d’actif-passif protège l’acheteur si une dette, un litige, un redressement fiscal ou un passif non déclaré trouve son origine avant la cession. Pour vous, vendeur, elle signifie surtout que vous risquez de devoir indemniser l’acquéreur après la vente.
Le contenu de cette garantie mérite donc d’être négocié avec attention, en particulier :
- sa durée, pour savoir pendant combien de temps votre responsabilité reste engagée,
- son plafond, qui limite le montant maximal de l’indemnisation,
- sa franchise, c’est-à-dire le montant en dessous duquel aucune indemnisation n’est due,
- les dettes et risques réellement couverts,
- les conditions dans lesquelles l’acheteur pourra demander une indemnisation.
Une garantie trop large ou sans limite claire laisse au vendeur un risque financier longtemps après la cession.
Régime matrimonial : vérifiez aussi le conjoint de l’acquéreur
Si vous êtes marié sous un régime de communauté et que les parts sociales dépendent de la communauté, l’accord du conjoint vendeur est nécessaire. Les parts sociales ne se transmettent pas aussi librement que des actions : leur cession suit des règles propres à la forme de la société et, ici, au régime matrimonial des associés.
Le conjoint de l’acquéreur entre aussi dans l’analyse si l’achat est financé avec des fonds communs. Dans ce cas, vérifiez s’il doit intervenir à l’acte et renoncer à revendiquer la qualité d’associé.
Si je prends le cas d’un associé marié : il vend des parts de SCI achetées pendant le mariage avec des fonds communs. Avant la signature, il doit vérifier si l’accord de son conjoint est nécessaire. Même vigilance côté acheteur : si l’achat est financé avec des fonds communs, le régime matrimonial détermine si le conjoint doit intervenir à l’acte ou renoncer à revendiquer la qualité d’associé.
Capital non libéré et compte courant : ne laissez pas un sujet ouvert
Avant la cession, vérifiez si le capital social a été entièrement libéré. Si une partie du capital reste à verser, l’acte doit préciser qui supporte cette charge après la vente. Chez Dougs, nous recommandons de libérer le capital avant la cession lorsque c’est possible, afin d’éviter une dette oubliée entre vendeur, acheteur et société.
Vous cherchez le montant adapté à votre situation pour démarrer votre société avec un capital cohérent et réaliste ?
Simulateur : Capital social
Vérifiez aussi la situation du compte courant d’associé. Si le vendeur sort complètement du capital et n’exerce plus de fonction dans la société, son compte courant doit être traité : remboursement immédiat, remboursement différé avec échéancier ou cession de créance à l’acquéreur.
Pour conclure
Céder vos parts sociales ne se limite pas à trouver un acheteur et à signer un acte. Pour éviter les blocages, vous devez cadrer l’opération dès le départ : vérifier si la vente est libre, sécuriser le prix, anticiper la fiscalité et traiter les points juridiques qui passent sous les radars. Chez Dougs, nos juristes vous accompagnent pour cadrer la cession, rédiger l’acte et sécuriser les démarches.
Céder à ses enfants relève de la transmission : cette vidéo explique comment le faire sans payer trop d'impôts.

EN RÉSUMÉ
- Relisez les statuts et le pacte d’associés : agrément, préemption et inaliénabilité peuvent encadrer l’opération selon la forme juridique.
- Justifiez la valorisation et précisez dans l’acte les modalités de paiement, la date du transfert et les garanties négociées.
- Depuis le 27 juin 2026, selon l’article, les cessions de sociétés à prépondérance immobilière nécessitent un acte notarié, contresigné par avocat ou rédigé par un expert-comptable légalement habilité.
- Enregistrez l’acte dans le mois suivant sa signature, accomplissez les formalités d’opposabilité et actualisez, si nécessaire, les statuts et les bénéficiaires effectifs via le Guichet unique.
- Les droits d’enregistrement sont généralement de 3 % après abattement proratisé de 23 000 €, ou de 5 % en prépondérance immobilière, tandis que l’imposition du vendeur dépend de son régime fiscal.
- Vérifiez également l’information des salariés en cas de cession de contrôle, le régime social du gérant, l’accord éventuel du conjoint et le traitement du compte courant d’associé.
Vos questions fréquentes sur la cession de parts sociales
Tout dépend de la forme juridique et des statuts. En SARL, la cession à un tiers exige un agrément. En SCI, l’agrément de tous les associés s’applique par défaut, sauf aménagement statutaire. Une cession entre associés ou à un membre de la famille peut être plus libre, mais les statuts peuvent prévoir une règle différente.
Le cessionnaire paie généralement les droits d’enregistrement, sauf clause contraire dans l’acte. Pour les parts sociales classiques, le taux est de 3 % après abattement. Pour les sociétés à prépondérance immobilière, le taux est de 5 %.
La preuve repose sur l’acte de cession, son enregistrement auprès du service des impôts, le procès-verbal d’agrément si nécessaire, les statuts mis à jour et les formalités réalisées auprès du registre du commerce et des sociétés. Le registre interne de la société peut aussi servir de preuve.
Pas toujours. Une annonce légale est nécessaire lorsque la cession entraîne une modification des statuts ou une inscription modificative au registre du commerce et des sociétés (RCS), par exemple si les statuts mentionnent la répartition des parts ou la liste des associés.
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.

Ces articles peuvent vous intéresser
 David Bernier
 David Bernier
 David Bernier
 David Bernier
 Nahima Zobri
 David Bernier