
Par David Bernier, Head of Legal

14 min.


EN BREF
Investir dans l'immobilier meublé sous le statut LMNP offre des avantages fiscaux que la location nue ne permet pas. Pour démarrer :
- déclarez votre activité sur le guichet unique de l'INPI et obtenez votre numéro SIRET ;
- choisissez entre le micro-BIC (abattement forfaitaire de 50 %) et le régime réel simplifié (déduction des charges + amortissements) ;
- respectez vos obligations déclaratives chaque année.
Le choix du régime fiscal est la décision la plus structurante. Mal simulé, il peut représenter plusieurs centaines, voire plusieurs milliers d'euros d'impôt supplémentaires selon votre situation.
SOMMAIRE
Un mauvais choix de régime fiscal en LMNP peut vous coûter plusieurs centaines, voire plusieurs milliers d’euros d’impôt. Vous avez trouvé un bien à louer meublé ? Avant de publier votre annonce, vous devez déclarer votre activité et choisir entre le micro-BIC et le régime réel. Une erreur à ce stade peut alourdir votre fiscalité ou vous priver de la déduction des charges et des amortissements.
Avant de vous lancer, mieux vaut bien comprendre le fonctionnement du statut LMNP. Il encadre la perception des revenus issus d’une location meublée et, lorsqu’il correspond à votre situation, offre une fiscalité souvent plus avantageuse que celle de la location nue.
Je suis David Bernier, expert juridique chez Dougs, et j’accompagne les entrepreneurs dans la création d’entreprise en ligne et la sécurisation de leur activité.
Dans cet article, je vous explique comment créer votre activité de location meublée, accomplir les formalités nécessaires et choisir entre le micro-BIC et le régime réel. Vous découvrirez aussi les principaux points de vigilance pour démarrer votre investissement dans les meilleures conditions.
Vous lancez une activité de location meublée en LMNP ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Le statut LMNP : définition, conditions et profils concernés
Le LMNP est un statut fiscal destiné aux particuliers qui investissent dans la location meublée. Il encadre les conditions d’accès à ce statut, les caractéristiques du logement et l’imposition des loyers selon le régime choisi.
Qu'est-ce que le statut LMNP ?
Le statut LMNP autorise la location d’un logement meublé et l’imposition des loyers dans la catégorie des Bénéfices Industriels et Commerciaux (BIC), c’est-à-dire celle des revenus issus d’une activité commerciale.
Parmi les avantages fiscaux du LMNP, le micro-BIC prévoit un abattement forfaitaire, tandis que le régime réel permet de déduire les charges et de comptabiliser les amortissements. La location nue relève, quant à elle, des revenus fonciers.
Vous souhaitez approfondir le sujet ? Consultez notre article dédié à l’amortissement comptable pour comprendre son fonctionnement et son impact sur la fiscalité de votre investissement.
Pour bénéficier de ce statut, le bien doit respecter les normes du logement en LMNP, notamment en matière d’équipement, afin que le locataire puisse s’y installer immédiatement avec ses seuls effets personnels.
La réglementation impose la présence des équipements prévus par le décret n° 2015-981 du 31 juillet 2015, parmi lesquels figurent la literie, un dispositif d’occultation des fenêtres, des équipements de cuisson, un réfrigérateur, de la vaisselle, une table et des sièges, des luminaires ainsi que du matériel d’entretien ménager.
Un logement insuffisamment équipé peut être requalifié en location nue par l’administration fiscale.
Qui peut bénéficier du statut LMNP ?
Ce statut s’adresse aux particuliers qui souhaitent :
- investir dans l'immobilier locatif ;
- percevoir des revenus complémentaires ;
- se constituer ou diversifier un patrimoine ;
- bénéficier du micro-BIC ou de la déduction des charges et des amortissements au régime réel.
Il n'est pas nécessaire de créer une société pour exercer une activité de location meublée. Vous pouvez exploiter le bien directement en nom propre ou en indivision. Si vous investissez avec des membres de votre famille, vous pouvez aussi exercer cette activité par l’intermédiaire d’une SARL de famille.
Choisissez le régime fiscal le plus adapté à votre situation et suivez l’évolution des seuils LMNP/LMP (loueur en meublé non professionnel ou professionnel).
💡 Besoin d’aide pour créer votre activité de location meublée ?
Les experts-comptables en ligne Dougs spécialisés en location meublée vous accompagnent dans vos démarches de création et vous aident à poser les bonnes bases pour votre investissement locatif.
Ce statut présente de nombreux avantages, mais il n'est pas le seul mode d'exploitation d'un investissement locatif. Comparez les différents statuts avant de choisir votre mode d’exploitation.
LMNP, LMP et location nue : quelles différences ?
Le choix entre le LMNP, le LMP et la location nue influence directement la fiscalité de votre investissement. Chaque régime répond à une logique différente.
LMNP et LMP : quelle différence ?
Vous relevez du statut de loueur non professionnel tant que les deux conditions du LMP ne sont pas simultanément réunies.
Vous basculez en loueur en meublé professionnel (LMP) lorsque les deux conditions suivantes sont réunies :
- vos recettes annuelles de location meublée dépassent 23 000 € ;
- et elles représentent plus de 50 % des revenus professionnels du foyer fiscal.
Ce statut entraîne le paiement de cotisations sociales et l’application du régime des plus-values professionnelles.
Le loueur non professionnel relève du régime des plus-values des particuliers, avec des abattements liés à la durée de détention. Les règles applicables à la revente évoluent au fil des réformes fiscales.
LMNP ou location nue : quelles différences ?
Pour un investisseur, la principale différence réside dans la fiscalité des revenus locatifs et la possibilité d'utiliser les amortissements en LMNP.
Tableau comparatif : LMNP, LMP et location nue
| Critère | LMNP | LMP | Location nue |
|---|---|---|---|
| Type de location | Logement meublé | Logement meublé | Logement non meublé |
| Fiscalité des loyers | BIC : micro-BIC ou régime réel | BIC : micro-BIC ou régime réel | Revenus fonciers : micro-foncier ou régime réel |
| Conditions d’accès | Au moins une des deux conditions du LMP n’est pas remplie | Recettes supérieures à 23 000 € et aux autres revenus professionnels du foyer fiscal | Aucun seuil propre au statut |
| Amortissement | Possible au régime réel | Possible au régime réel | Impossible |
| Déduction des charges réelles | Possible au régime réel | Possible au régime réel | Possible au régime réel foncier |
| Régime social | Prélèvements sociaux ou cotisations sociales selon le type de location | Cotisations sociales | Prélèvements sociaux |
| Plus-value à la revente | Plus-values des particuliers, avec réintégration des amortissements depuis le 15 février 2025 | Régime des plus-values professionnelles | Régime des plus-values immobilières des particuliers |
Création d'entreprise : comment choisir le bon statut juridique ?
Panorama des formes juridiques courantes
Quel régime fiscal et social pour vous ?
Les aides à la création à ne pas manquer
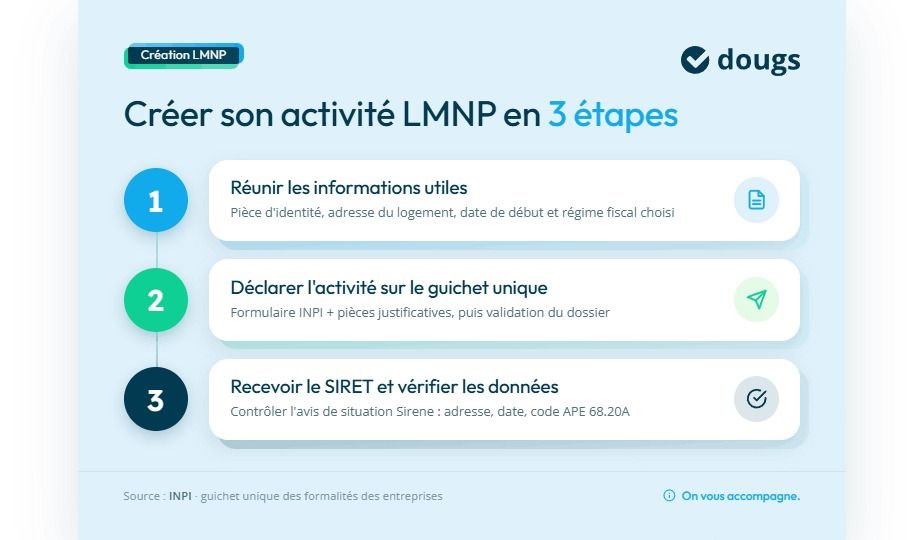
Les 3 étapes pour créer votre activité LMNP
La déclaration d’activité LMNP s’effectue en ligne sur le guichet unique de l’INPI. Préparez votre dossier et vos pièces justificatives avant de remplir le formulaire, puis contrôlez votre numéro SIRET et votre avis de situation au répertoire Sirene.
Étape 1 : réunir les informations utiles
Avant d’accéder au guichet unique, préparez les éléments nécessaires à votre déclaration : votre pièce d’identité, l’adresse exacte du logement, la date de début de la location et les justificatifs demandés. Vous devrez aussi avoir choisi votre régime fiscal afin de compléter le formulaire sans erreur.
Étape 2 : déclarer votre activité sur le guichet unique
Déclarez ensuite votre début d’activité sur le guichet unique des formalités des entreprises, géré par l’INPI. Renseignez les informations relatives à votre identité, au logement loué et à votre activité, puis transmettez les pièces justificatives demandées. Relisez attentivement le récapitulatif avant de valider votre dossier.
Étape 3 : recevoir votre SIRET et contrôler les données enregistrées
Une fois votre déclaration validée, votre activité est enregistrée au répertoire Sirene. Vous pouvez alors consulter votre avis de situation, qui mentionne le numéro SIRET attribué à votre activité de location meublée ainsi que son code APE 68.20A – Location de logements.
Si vous exercez déjà une activité indépendante en nom propre, la location meublée reste rattachée au même numéro SIREN, mais dispose d’un numéro SIRET distinct.
Vérifiez l’adresse du logement, la date de début d’activité et le code APE enregistrés. En cas d’erreur, demandez leur correction auprès de l’organisme compétent.
En indivision ou en exploitation en commun, le dossier doit identifier les différents propriétaires. Pour un investissement en résidence de services, conservez aussi le bail conclu avec l’exploitant et les documents nécessaires au traitement fiscal de l’opération.
Que faire après l'immatriculation LMNP ?
Après votre immatriculation en ligne, suivez les délais de traitement et la notification de votre dossier sur le guichet unique. Créez ensuite votre compte professionnel sur impots.gouv.fr pour échanger avec les services fiscaux et préparer vos télédéclarations.
Les premières démarches administratives
Votre activité est rattachée au service des impôts des entreprises (SIE) compétent. Depuis votre espace professionnel sur impots.gouv.fr, consultez vos avis fiscaux et échangez avec l’administration.
Les démarches fiscales à anticiper
Dès la première année, anticipez la cotisation foncière des entreprises (CFE). Vous n’avez pas à la payer l’année de création de votre établissement, mais vous devez transmettre la déclaration initiale n° 1447-C-SD à votre SIE au plus tard le 31 décembre. Sauf exonération particulière, la CFE devient ensuite exigible à partir de l’année suivante.
Si vous optez pour le régime réel, organisez votre comptabilité dès le début de la location et conservez toutes les factures liées au logement. Ces documents seront nécessaires pour calculer votre résultat et préparer vos déclarations annuelles.
Micro-BIC ou régime réel : quel régime fiscal choisir en LMNP ?
Le choix entre micro-BIC et régime réel influence directement la rentabilité de votre investissement et votre niveau d’imposition pendant plusieurs années.
Le régime micro-BIC
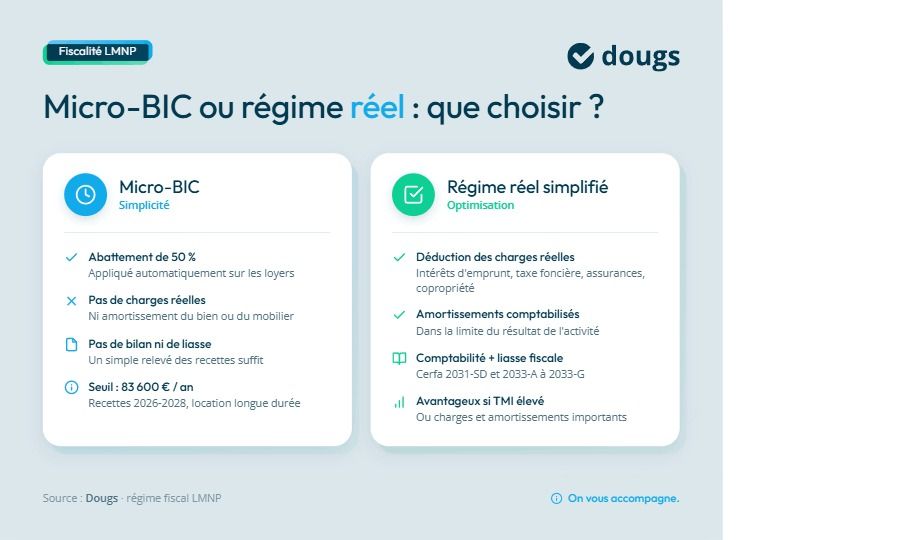
Le régime micro-BIC s’applique automatiquement lorsque vos recettes restent sous les seuils prévus par la réglementation. Pour une location meublée classique de longue durée, le plafond applicable de 2026 à 2028 est fixé à 83 600 € de recettes annuelles. Au-delà, vous relevez d’un régime réel d’imposition.
Ce régime séduit par sa simplicité : l’administration applique automatiquement un abattement de 50 % sur les loyers encaissés. Vous êtes donc imposé sur la moitié de vos recettes.
Le micro-BIC est intéressant lorsque vos charges sont faibles ou que vous recherchez une gestion allégée. Cette simplicité exclut la déduction des charges réelles et des amortissements.
Le régime réel simplifié
Le régime réel comprend deux modalités :
- le réel simplifié, qui concerne la majorité des loueurs en meublé ;
- le réel normal, qui s’applique aux activités dont les recettes dépassent le plafond du réel simplifié ou qui peut être choisi sur option.
Au réel simplifié, vous pouvez déduire les dépenses engagées pour votre investissement locatif : intérêts d’emprunt, taxe foncière, assurances, charges de copropriété ou frais de comptabilité. Vous pouvez aussi comptabiliser les amortissements dans la limite du résultat de l’activité. Selon leur montant, ces déductions réduisent ou annulent le résultat imposable.
Cette option impose la tenue d’une comptabilité et la transmission de déclarations fiscales annuelles.
Votre taux marginal d’imposition (TMI), c’est-à-dire le taux appliqué à la tranche la plus élevée de vos revenus, influence directement l’économie d’impôt obtenue. Plus votre TMI est élevé, plus la déduction des charges et des amortissements peut réduire votre imposition par rapport à l’abattement forfaitaire du micro-BIC.
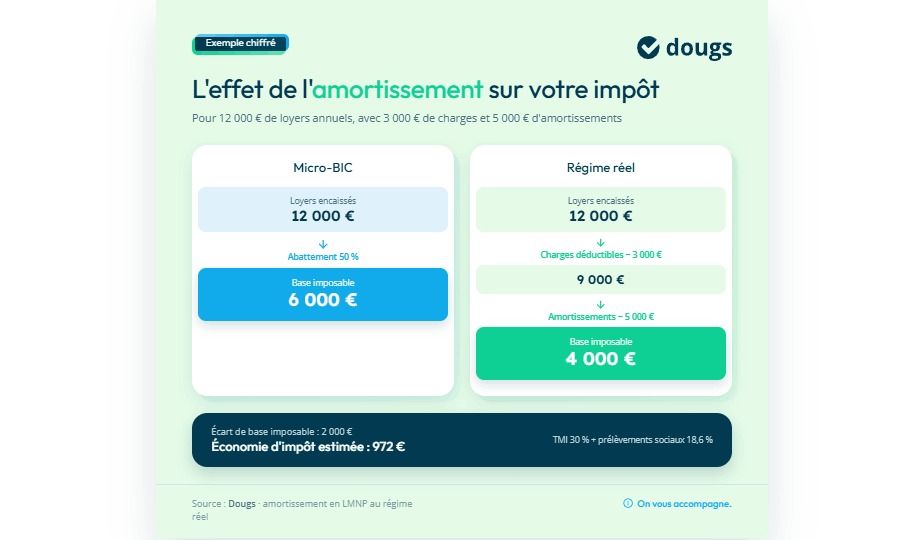
Exemple comparatif : vous encaissez 12 000 € de loyers annuels, supportez 3 000 € de charges déductibles et comptabilisez 5 000 € d’amortissements.
Au micro-BIC, l’abattement de 50 % ramène votre base imposable à 6 000 €. Au réel, elle descend à 4 000 € : 12 000 € − 3 000 € − 5 000 €.
La base imposable est réduite de 2 000 € par rapport au micro-BIC. Avec un TMI de 30 % et des prélèvements sociaux de 18,6 %, l’économie atteint 972 € dans cet exemple : 600 € d’impôt sur le revenu et 372 € de prélèvements sociaux.
⚠️ Cas particulier : si vous louez une partie de votre résidence principale, les règles d’amortissement dépendent de la fraction du logement affectée à la location, de son traitement comptable et de l’usage privé que vous conservez. Vérifiez aussi si vos loyers bénéficient d’une exonération avant de choisir entre les deux régimes.
Chez nous, l’accompagnement comptable d’un LMNP est proposé avec le pack Immo Liberté, à partir de 39 € HT par mois, auxquels s’ajoutent 10 € HT par mois par bien supplémentaire. Il comprend notamment le bilan et la liasse fiscale attestés par un expert-comptable, ainsi que des conseils illimités auprès de nos experts.
L'amortissement LMNP : pourquoi est-il si intéressant ?
Au régime réel, l'amortissement en LMNP répartit sur plusieurs années la valeur du logement, hors terrain, ainsi que celle du mobilier, des équipements et de certains travaux. Cette charge comptable réduit le résultat imposable sans entraîner de nouveau décaissement, mais elle ne peut ni créer ni aggraver un déficit.
Qu’est-ce que l’amortissement ?
Amortir un bien consiste à répartir son coût sur sa durée probable d’utilisation afin de tenir compte de sa perte de valeur progressive.
Chaque année, une fraction de cette valeur est enregistrée comme une charge comptable. Elle diminue le résultat imposable de votre activité de location meublée, sans correspondre à une nouvelle dépense durant l’année concernée.
Quels éléments peut-on amortir ?
Au régime réel, sont amortissables le bien immobilier, à l’exclusion du terrain, le mobilier, les équipements électroménagers et les travaux inscrits à l’actif. Ces éléments figurent dans un registre des immobilisations et amortissements.
Dans l’exemple précédent, les 3 000 € de charges ramènent d’abord le résultat imposable de 12 000 € à 9 000 €. Les 5 000 € d’amortissements le réduisent ensuite à 4 000 €.
L’amortissement réduit donc le bénéfice imposable sans générer de nouvelle sortie d’argent. Le coût du bien, du mobilier ou des travaux a déjà été engagé, mais une fraction de leur valeur continue d’être déduite chaque année en comptabilité.
⚠️ Attention : les amortissements ne peuvent ni créer ni aggraver un déficit en LMNP. La fraction qui ne peut pas être déduite au titre d’une année est conservée pour être utilisée lors des exercices suivants.
Les obligations comptables et fiscales du LMNP
Vos obligations déclaratives dépendent du plafond de recettes et du régime choisi. Au micro-BIC, vous déclarez vos loyers annuels. Au régime réel, vous conservez vos factures, déduisez vos charges, comptabilisez l’amortissement du bien et du mobilier, puis transmettez les Cerfa 2031 et 2033.
Les obligations au micro-BIC
Reportez chaque année le montant total de vos recettes encaissées, qui comprend les loyers, les charges facturées au locataire et les provisions pour charges, sur la déclaration complémentaire de revenus n° 2042-C-PRO, dans la rubrique « Revenus des locations meublées non professionnelles ».
Pour une location meublée de longue durée, indiquez ce montant dans les cases 5NI, 5OI ou 5PI, selon le déclarant concerné. L’administration fiscale applique ensuite automatiquement l’abattement du micro-BIC.
Vous n’avez pas à établir de bilan ni de liasse fiscale. Conservez vos justificatifs et tenez un relevé des recettes encaissées.
Les obligations au régime réel
Le régime réel exige une comptabilité plus complète et entraîne plusieurs obligations comptables et fiscales. Vous devez :
- enregistrer l’ensemble de vos recettes et de vos charges ;
- suivre les amortissements dans le registre des immobilisations et amortissements ;
- conserver vos factures et vos justificatifs ;
- transmettre chaque année une liasse fiscale comprenant la déclaration de résultat n° 2031-SD et les tableaux annexes n° 2033-A-SD à 2033-G-SD.
De nombreux investisseurs confient cette comptabilité et leurs déclarations à un expert-comptable spécialisé en location meublée.
TVA, CFE et déclarations fiscales
Les loyers issus d’une location meublée d’habitation sont exonérés de Taxe sur la Valeur Ajoutée (TVA). La taxe s’applique lorsque l’activité remplit les conditions propres aux prestations d’hébergement et de parahôtellerie.
La cotisation foncière des entreprises (CFE) est due à partir de l’année suivant celle de la création, sauf exonération.
Enfin, déclarez chaque année vos revenus locatifs et contrôlez le franchissement éventuel des seuils séparant les statuts non professionnel et professionnel.
Plusieurs biens, indivision, tourisme : les cas particuliers
Les formalités et la fiscalité diffèrent lorsque vous exploitez plusieurs logements, investissez en indivision, louez un meublé de tourisme ou achetez dans une résidence de services.
Plusieurs biens
Vous pouvez détenir plusieurs logements sous une même activité. Leurs recettes se cumulent pour déterminer si vous conservez le statut non professionnel ou basculez en LMP.
L'indivision
La location meublée peut être exercée en indivision lorsque plusieurs personnes détiennent ensemble un même bien. Les revenus sont répartis entre les indivisaires selon leurs droits dans le bien.
Les meublés de tourisme
Les meublés de tourisme peuvent être soumis à une déclaration, à un numéro d’enregistrement ou à une autorisation de changement d’usage. Les règles dépendent des dispositifs instaurés par la commune où se situe le logement.
Les résidences de services
Les résidences de services, qu’elles soient étudiantes, seniors ou de tourisme, constituent un cas particulier. Leur traitement fiscal dépend du statut de l’établissement, des services proposés et des conditions du bail conclu avec l’exploitant. Avant de récupérer la TVA sur votre investissement, vérifiez si l’opération relève des règles de TVA applicables aux prestations d’hébergement et de parahôtellerie.
Le cadre juridique et fiscal du LMNP évolue régulièrement. Avant d’investir ou de développer votre activité, consultez les principaux changements récents.
Quels sont les changements récents du statut LMNP et les évolutions à surveiller ?
Vous pouvez toujours obtenir le statut de loueur meublé non professionnel (LMNP) lorsque vous remplissez les conditions requises. Les principales évolutions récentes concernent les meublés de tourisme, dont l’encadrement a été renforcé, en particulier dans les communes qui imposent une procédure d’enregistrement ou une autorisation de changement d’usage.
Le LMNP conserve le régime des plus-values immobilières des particuliers. Depuis le 15 février 2025, les amortissements déduits au régime réel sont réintégrés dans le calcul de la plus-value lors de la revente. Cette mesure ne s’applique pas à certains logements situés dans des résidences étudiantes ou des établissements accueillant des personnes âgées ou handicapées. Les abattements liés à la durée de détention restent applicables.
Il est donc recommandé de suivre régulièrement l’actualité fiscale avant tout nouvel investissement.
Les erreurs à éviter lors de la création d'un LMNP
La plupart des difficultés rencontrées par les investisseurs proviennent d'erreurs commises dès le démarrage.
Parmi les plus fréquentes figurent :
- l'oubli de l'immatriculation de l'activité ;
- une erreur sur la date de début d'activité ;
- la confusion entre les statuts LMNP et LMP ;
- le choix d'un régime fiscal sans simulation préalable ;
- la perte ou l'absence des factures et justificatifs.
Au régime réel, une mauvaise prise en compte des charges déductibles et des amortissements augmente inutilement le résultat imposable.
Organisez vos documents dès le départ. Un système d’archivage simple vous fera gagner du temps lors de vos déclarations ou en cas de contrôle.
💡 Mon conseil : ne choisissez pas votre régime fiscal au hasard. Réalisez une simulation avant l’immatriculation afin de comparer le micro-BIC et le régime réel selon vos recettes, vos charges, vos amortissements et votre TMI.

EN RÉSUMÉ
Pour mettre toutes les chances de votre côté :
- Comparez le micro-BIC et le régime réel sur plusieurs années, selon vos recettes, vos charges et votre projet de revente.
- Choisissez le mode de détention du bien adapté à vos objectifs : revenus complémentaires, transmission ou revente.
- Déclarez votre activité sur le guichet unique de l’INPI, puis vérifiez votre numéro SIRET et les informations enregistrées.
- Anticipez vos premières démarches fiscales : espace professionnel sur impots.gouv.fr, déclaration initiale de CFE et déclarations annuelles.
- Comprenez les limites de l’amortissement au régime réel et ses conséquences fiscales lors de la revente.
- Organisez vos justificatifs et votre comptabilité dès le départ, avec l’aide d’un expert-comptable si nécessaire.
- Suivez les recettes de l’ensemble des locations meublées du foyer fiscal et les autres revenus pris en compte pour vérifier si vous restez en LMNP.
- Vérifiez les règles locales pour un meublé de tourisme et les conditions du bail commercial pour une résidence de services.
FAQ sur la création d'un LMNP
Oui. La déclaration d’activité LMNP sur le guichet unique de l’INPI est gratuite si vous effectuez vous-même la démarche.
Chez Dougs, l’offre de création d’entreprise seule est facturée 150 € HT. Ces honoraires sont remboursés sous condition de souscription à un abonnement comptable et d’éligibilité à l’offre. Les éventuels frais de greffe et d’annonce légale restent exclus.
Pour la comptabilité de votre LMNP, le pack Immo Liberté débute à 39 € HT par mois, avec 10 € HT par mois par bien supplémentaire.
Le LMNP peut s'appliquer aussi bien à un logement neuf qu'à un bien ancien.
- Le neuf offre un logement récent et limite les travaux immédiats. La récupération de la TVA concerne les investissements en résidence de services qui remplissent les conditions fiscales requises ;
- L’ancien donne accès à des emplacements plus centraux et à un historique des loyers et de l’occupation.
Le choix dépend avant tout de votre budget, de votre stratégie patrimoniale et de la rentabilité recherchée.
L’ancien dispositif Pinel ouvrait droit, sous conditions, à une réduction d’impôt. Il n’est plus ouvert aux nouveaux investissements depuis le 1er janvier 2025. En LMNP, les loyers sont déclarés dans la catégorie des BIC. Le choix dépend du type de location, du montant de vos charges et de vos objectifs patrimoniaux.
Vous devez déclarer votre activité de location meublée dans les 15 jours suivant le premier jour de location. Cette formalité s’effectue en ligne sur le guichet unique des formalités des entreprises. Cette déclaration entraîne l’attribution de votre numéro SIRET. Pour en savoir plus, consultez les informations publiées par l’administration fiscale.
Le LMP s'applique quand vos recettes dépassent 23 000 € par an et représentent plus de 50 % des revenus de votre foyer fiscal. Il entraîne une affiliation à un régime de cotisations sociales et l'application du régime des plus-values professionnelles à la revente.
Oui. Si vous relevez du micro-BIC et souhaitez passer au régime réel, vous devez exercer votre option dans le délai de dépôt de la déclaration de revenus de l’année précédant celle au titre de laquelle elle s’applique. Lorsque vous démarrez votre activité, vous pouvez opter pour le régime réel jusqu’à la date limite de dépôt de votre première déclaration de résultat. Les modalités et délais étant susceptibles d’évoluer, vérifiez les règles prévues par l’article 50-0 du Code général des impôts.
Oui, vous pouvez exploiter plusieurs logements meublés sous une même activité LMNP. Votre numéro SIREN reste identique, car il identifie votre activité. En revanche, chaque établissement situé à une adresse différente peut recevoir son propre numéro SIRET. Vous devez donc déclarer chaque nouvelle adresse sur le guichet unique afin que la situation de vos établissements soit correctement enregistrée. L’Insee explique la distinction entre SIREN et SIRET.
Indiquez l’adresse de la location comme adresse de l’établissement et sélectionnez la location meublée non professionnelle comme activité principale. Renseignez aussi la date de début d’activité LMNP. En présence de plusieurs logements ou d’une indivision, vérifiez les cas particuliers d’immatriculation sur le guichet unique de l’INPI.
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.

Ces articles peuvent vous intéresser
 David Bernier
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Émilie Fatkic
 Nahima Zobri