
Par Nathalie Michel, Head of Social


SOMMAIRE
Vous détenez une SAS à l’impôt sur les sociétés ? Pour un associé personne physique fiscalement domicilié en France, les dividendes perçus en 2026 relèvent, dans le cas général, de l’un des deux modes d’imposition suivants :
- Le prélèvement forfaitaire unique (PFU), ou flat tax, de 31,4 %, composé de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux ;
- Sur option globale pour les revenus concernés, le barème progressif de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux de 18,6 %.
Comment calculer les prélèvements sociaux dans une SAS ? A quoi vous exposez-vous ? La réponse dans notre article !
Notre guide SAS : mode d’emploi vous permet de replacer ces prélèvements dans le fonctionnement de la société, en distinguant le rôle des associés de celui du président.
Vous vous interrogez sur les prélèvements sociaux de votre SAS ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Quels prélèvements sociaux dans une SAS ?
Pour les dividendes perçus en 2026, les prélèvements sociaux se composent, dans le cas général, de :
- La contribution sociale généralisée (CSG), au taux de 10,6 % ;
- La contribution au remboursement de la dette sociale (CRDS), au taux de 0,5 % ;
- Le prélèvement de solidarité, au taux de 7,5 %.
Leur taux global est donc de 18,6 %.
Cependant, si votre associé est une personne morale, il n’y aura aucun prélèvement social sur le dividende.
Avant de calculer les prélèvements, identifiez les droits de chaque associé dans la distribution. La répartition du capital entre les associés de la SAS aide à comprendre comment les titres détenus et les règles prévues dans les statuts influencent les dividendes revenant à chacun.
Rémunération du dirigeant : quelles conséquences sociales ?
Calculer la rémunération et son coût
Si vous êtes à la fois associé et dirigeant, distinguez les dividendes de la rémunération versée pour votre mandat. Le calcul de la rémunération du dirigeant de SAS doit tenir compte du montant net souhaité, des cotisations sociales et du coût total supporté par la société.
Le salaire brut du président de SAS doit aussi être étudié au regard des droits sociaux recherchés. Comparez le revenu disponible, le coût pour la société et la protection obtenue, en utilisant les plafonds et les règles applicables à l’année concernée.
Anticiper la protection sociale
Si vous dirigez la société et préparez une naissance, anticipez les conditions du congé de maternité d’une présidente de SAS. L’accès aux indemnités dépend des conditions d’affiliation et d’activité applicables ; la seule perception de dividendes ne suffit pas à ouvrir ces droits au titre du mandat.
Identifier les fonctions de chaque dirigeant
Partager la direction ne signifie pas nommer plusieurs présidents de SAS. La société peut organiser sa direction autour d’un président et d’un ou plusieurs directeurs généraux. Pour chaque dirigeant rémunéré, distinguez les fonctions exercées, la rémunération du mandat et les éventuels dividendes perçus en tant qu’associé.
Optimisez votre rémunération de dirigeant de SASU / SAS
Les 10 leviers à activer
Une stratégie d'optimisation claire, spéciale dirigeant
Des actions concrètes à mettre en place avant votre prochain bilan
Le cas particulier des SAS à l’IR
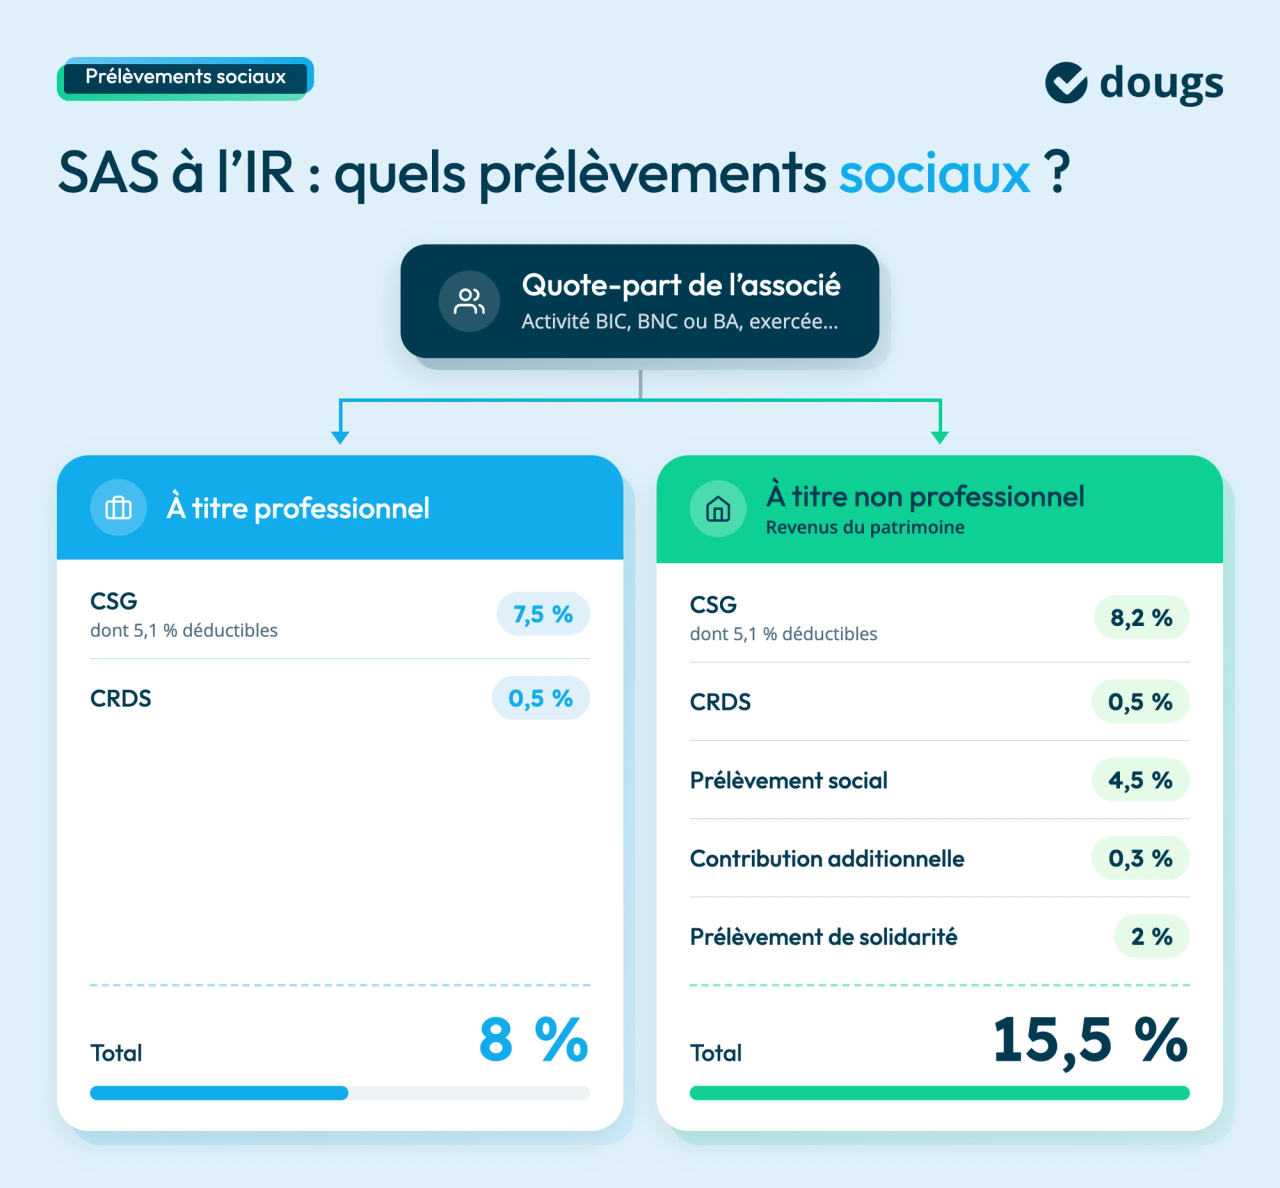
Pour une SAS à l'IR, nous devons distinguer deux possibilités :
- Si la quote part de l’associé dépend d’une activité appartenant à la catégorie BIC, BNC ou BA exercé à titre professionnel, alors les revenus se soumettent à la contribution sociale généralisée (CSG) à un taux de 7,5% (dont 5,1% déductibles du revenu). Mais également à la contribution du remboursement de la dette sociale (CRDS) au taux de 0,5%, soit 8% au total.
- Si la quote part de l’associé dépend d’une activité BIC, BNC ou BA exercée à titre non professionnel ; les revenus, assimilés à des revenus du patrimoine, se soumettent à la CSG au taux de 8,2%. (dont 5,1% déductible du revenu global). Mais également à la CRDS au taux de 0,5%, au prélèvement social de 4,5% ainsi qu’à la contribution additionnelle de 0,3% ; et au prélèvement de solidarité de 2% (soit 15,5% au total).
Vous pouvez retrouver toutes les informations relatives aux prélèvements sociaux dans une SAS sur les sites de la Sécurité sociale et de la direction générales des finances.
Pour établir votre budget, examinez également le régime de TVA de la SAS, qui détermine ses obligations en matière de facturation, de déclaration et de paiement de cette taxe. Ces flux de trésorerie doivent être suivis séparément des prélèvements sociaux sur les revenus des associés et des cotisations sur la rémunération des dirigeants.
Pour comprendre les critères qui peuvent rendre les dividendes plus avantageux en SAS ou en SARL, consultez notre comparatif.
Ces prélèvements expliquent l'écart entre SAS et SARL : cette vidéo compare les dividendes dans les deux formes.
Head of Social

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nathalie Michel
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri