


Nahima Zobri
Head of Tax
 7 min.
Les dividendes sont-ils plus avantageux en SAS ou en SARL ?
Vous vous demandez quel statut entre la SAS et la SARL est le plus avantageux pour la distribution de dividendes ? Vous devez bien comprendre comment sont imposés et taxés les dividendes dans ces deux formes d'entreprise. Vous devez notamment examiner les points forts et les faiblesses de la SARL en matière de fiscalité et de cotisations sociales. Penchons-nous sur ces différences.
EN BREF
- Les dividendes représentent une part des bénéfices d'une entreprise versée aux actionnaires ou associés en récompense de leur investissement.
- En SARL, les dividendes au-delà de 10% du capital sont soumis à des cotisations sociales élevées de 46%, tandis qu'en SAS, ils ne le sont pas, ce qui peut être plus avantageux fiscalement.
- Les options fiscales incluent la flat tax ou le barème progressif, avec un abattement de 40% sur les dividendes.
Je rentre dans le détail de chacun de ces points ci-dessous. Bonne lecture !
Comprendre le principe des dividendes en entreprise
Les dividendes sont une part des bénéfices générés par une entreprise qui est distribuée à ses actionnaires ou associés. Ils constituent une forme de récompense pour l'investissement réalisé par ces derniers dans le capital social de l'entreprise.
En général, la distribution des dividendes est décidée lors de l'assemblée générale qui suit la clôture de l'exercice comptable. Le montant à distribuer dépend des bénéfices réalisés par votre société, de ses réserves, mais aussi de sa stratégie en termes de développement et de gestion financière. La répartition de ces dividendes est généralement proportionnelle à la part du capital détenue par chaque actionnaire ou associé. Cette répartition prend une importance particulière lorsque vous accueillez de nouveaux associés.
Les règles de distribution des dividendes sont globalement similaires en SARL et dans la SAS, même si certaines modalités peuvent différer selon les statuts et les droits attachés aux titres.
Enfin, les dividendes ne remplacent pas la rémunération du gérant en SARL ou en EURL, car ils correspondent à des revenus de capitaux mobiliers et non à la contrepartie de son travail. Ils sont soumis à une fiscalité spécifique, qui diffère entre la SAS et la SARL. Vous devez aussi examiner les caractéristiques de la SARL avant de distribuer des dividendes.
Fiscalité et imposition des dividendes : SARL vs SAS
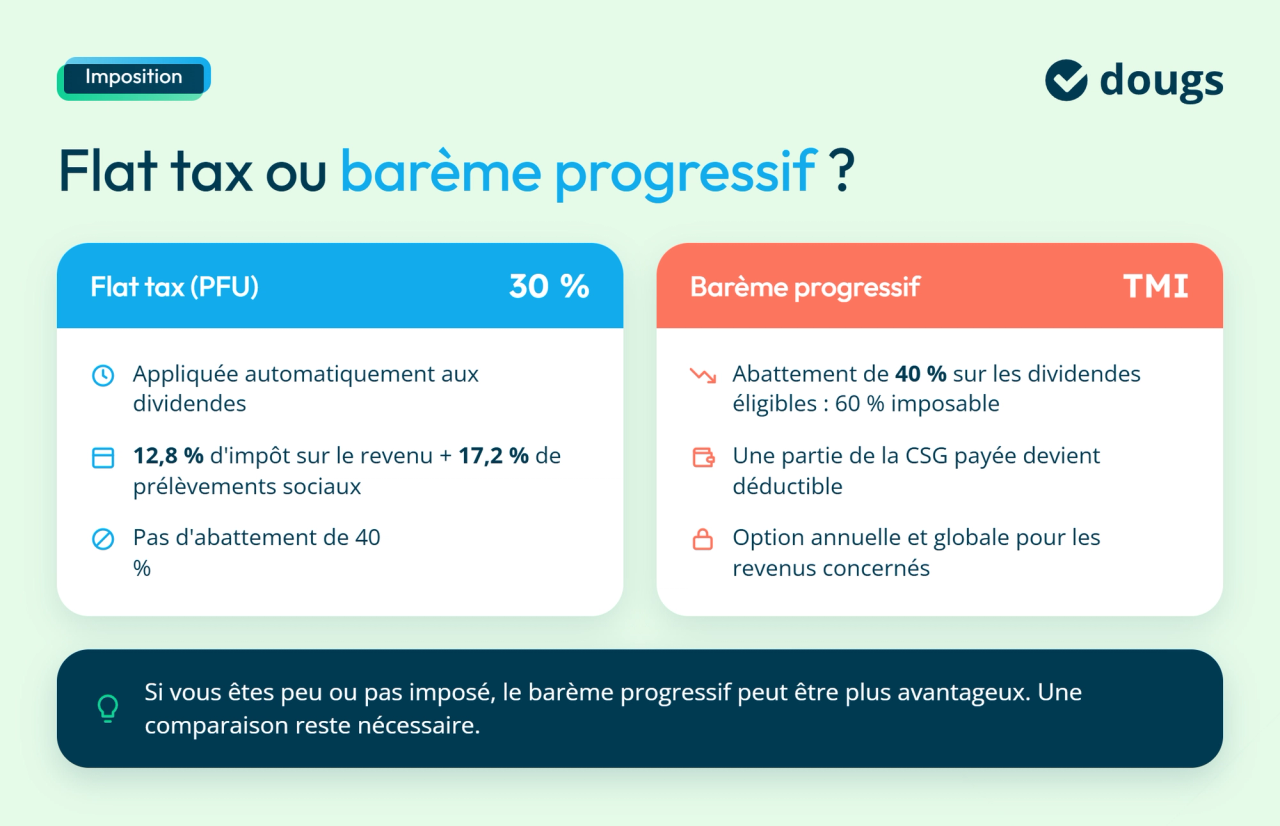
L'imposition des dividendes varie selon le statut des associés ou actionnaires. Pour un contribuable personne physique, les dividendes sont automatiquement soumis à un prélèvement forfaitaire unique (PFU), également appelé flat tax, de 30 %. Toutefois, une autre option fiscale est envisageable.
En effet, il est possible d'opter pour l'imposition au barème progressif de l'impôt sur le revenu avec un abattement de 40% pour l'ensemble des revenus de capitaux mobiliers et des plus-values mobilières qui sont soumis au prélèvement forfaitaire unique pour l'année d'imposition.
Taxation des dividendes et cotisations sociales en SARL/EURL
Si vous hésitez à choisir entre la SARL et l’EURL, comparez notamment le régime social du dirigeant et le traitement des dividendes.
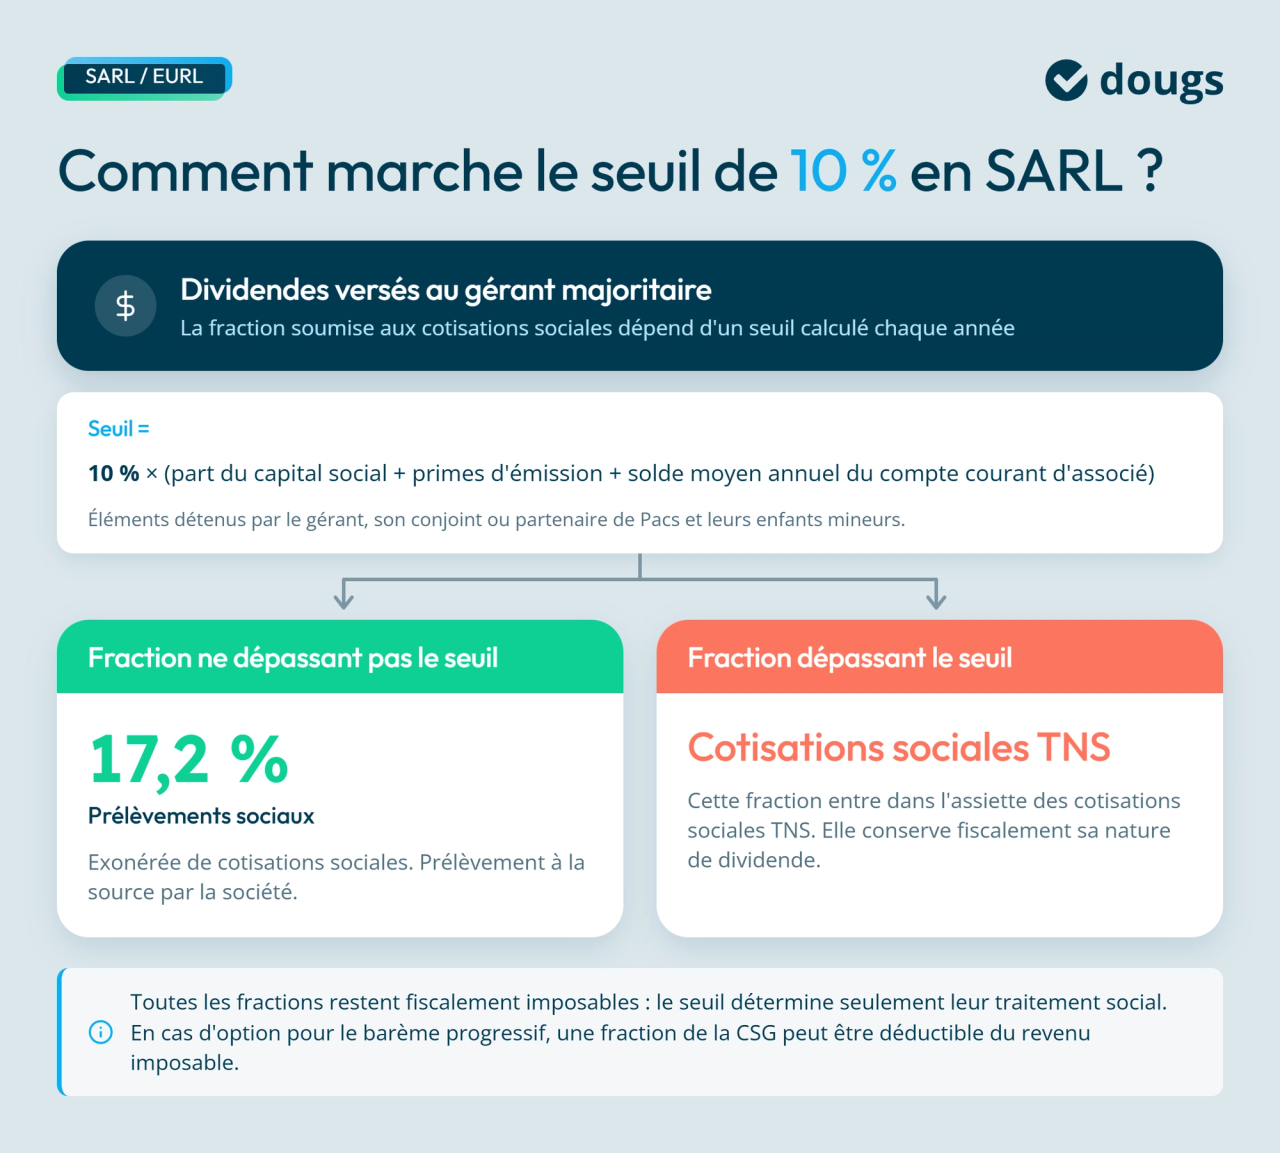
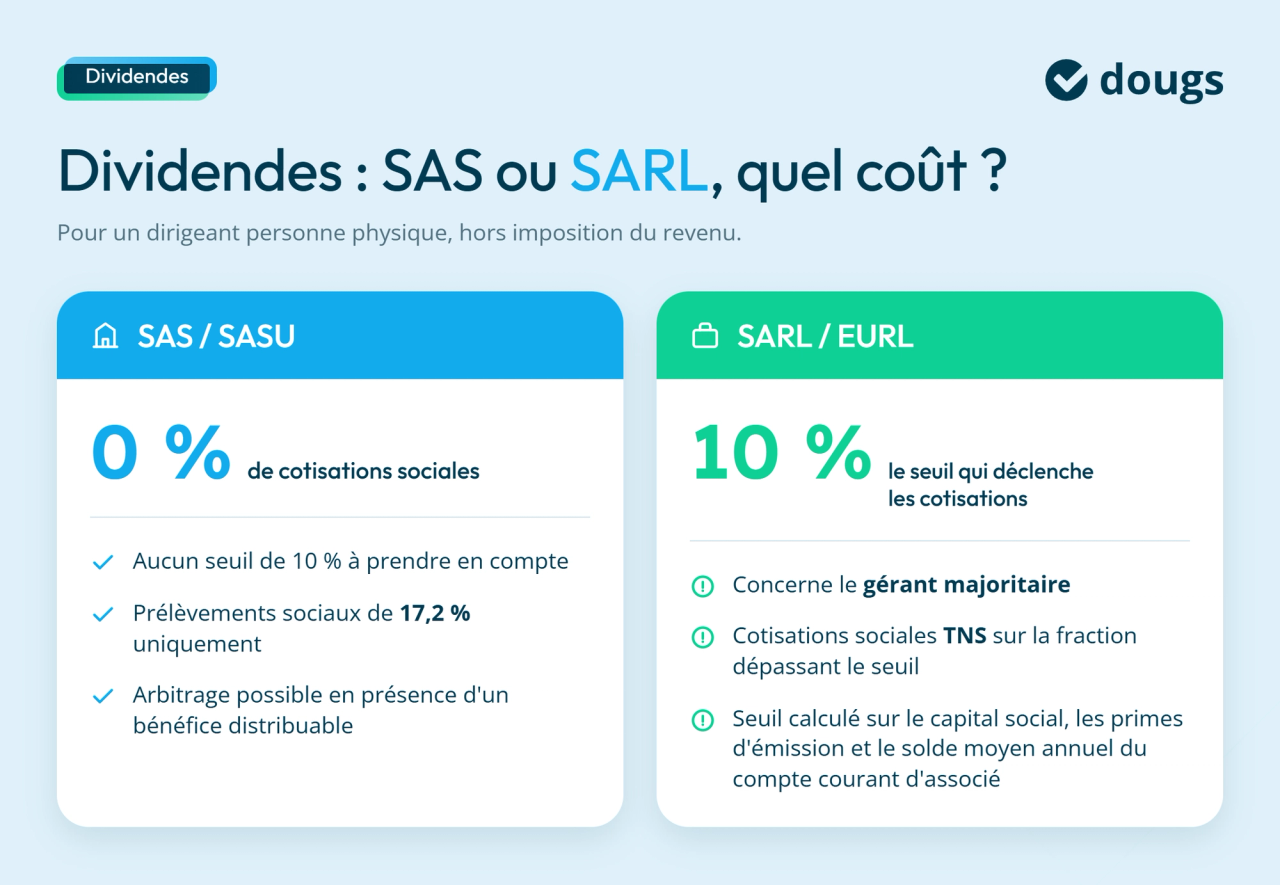
En SARL, pour un gérant majoritaire, la part des dividendes supérieure à 10% du capital social et de la moyenne des sommes versées en compte courant d’associé est considérée comme une rémunération et subissent donc des cotisations sociales d'environ 46%.
La part des dividendes inférieure à 10% du capital social de la SARL quant à elle est exemptée de cotisations sociales, elle est seulement assujettie à la CSG/CRDS de 17,2%. Ceux-ci sont prélevées à la source et c'est la société qui est responsable du paiement à l'administration fiscale. De plus, la CSG peut être déduite du revenu imposable de l'associé jusqu'à concurrence de 6,8 %.
Lorsque les dividendes sont versés à une société soumise à l'IS, le régime mère-fille peut s'appliquer sous certaines conditions. Il permet en principe d'exonérer 95 % des dividendes reçus, avec une quote-part de frais et charges de 5 % réintégrée au résultat imposable. Pour approfondir ce mécanisme, découvrez les différences de fiscalité d'une holding SAS ou SARL.
Comment sont imposés les dividendes en SAS/SASU ?
En ce qui concerne la fiscalité des dividendes en SAS/SASU, deux options d'imposition sont disponibles pour les actionnaires personne physique : la flat tax ou l'application du barème progressif en fonction du taux d'imposition, dont nous parlerons en détail plus loin.
Dans une SAS, il n'y a pas de seuil de 10% à prendre en compte pour la taxation des dividendes. Que les dividendes soient inférieurs ou supérieurs à 10% du capital social, ils ne sont pas soumis aux cotisations sociales.
Attention toutefois à distinguer les cotisations sociales des prélèvements sociaux appliqués aux revenus du capital. Le régime fiscal de la société compte également : une SAS ayant opté pour l'impôt sur le revenu obéit à des règles particulières. Pour mieux comprendre ces différences, consultez notre guide sur les prélèvements sociaux d'une SAS à l'IR.
Dans certaines situations, l'application du barème progressif de l'impôt sur le revenu peut se révéler plus avantageuse que l'utilisation de la flat tax. Une fois choisi, le barème progressif est définitif et s'applique à tous les revenus de capitaux mobiliers. Les contribuables qui optent pour cette méthode seront imposés sur leurs dividendes selon leur taux marginal d'imposition. Par conséquent, si vous ne payez pas d'impôt sur le revenu vous avez tout intérêt à choisir ce barème.
Par ailleurs, un abattement de 40 % est appliqué sur les dividendes perçus, ce qui signifie que seuls 60 % du montant sera imposable. L'administration fiscale accepte cet abattement si les dividendes sont décidés lors d'une assemblée générale et si la société distributrice est française ou établie dans un État membre de l'Union européenne ou ayant signé un accord avec la France pour éviter la double imposition.
En optant pour le barème progressif de l'impôt sur le revenu, vous pouvez également déduire une partie de la CSG payée sur les dividendes.
Ressource à télécharger
Optimisez votre rémunération de dirigeant d'EURL/SARL
Le bon arbitrage entre salaire et dividendes
Des astuces pour optimiser vos charges et vos impôts
Les dispositifs de rémunération auxquels vous êtes élligible
Quel statut est le mieux entre une SARL et une SAS pour verser des dividendes ?
Pour comparer la SAS et la SARL dans le cadre d’une distribution de dividendes, prenez en compte les facteurs fiscaux et sociaux. Pour résumer :
- En SAS, les dividendes ne sont pas soumis à cotisations sociales, impliquant uniquement des prélèvements sociaux de 17,2%. Cette option est plus intéressante pour les dirigeants qui privilégient la distribution de dividendes, car elle permet une optimisation fiscale à long terme.
- Pour se verser des dividendes en tant que gérant de SARL, la part qui dépasse 10 % du capital social est soumise aux cotisations sociales, avec un taux d’environ 46 %.
Ces différences peuvent peser sur le choix de votre forme juridique. Si vous dirigez déjà une SARL et envisagez de passer en SAS pour modifier le traitement social de vos dividendes, pensez également au coût de transformation d'une SARL en SAS. Les économies potentielles doivent être comparées aux frais de l'opération et à ses conséquences fiscales et sociales.
Optimisation de la gestion des dividendes en SAS et SARL
L’optimisation de la gestion des dividendes en SAS et SARL passe par une stratégie adaptée. Commencez par mettre les charges à prévoir en SARL en regard du coût social de votre rémunération. Vous pourrez ensuite déterminer la part de salaire et de dividendes la plus adaptée à votre situation fiscale. Si vous dirigez une SARL et envisagez de passer en SAS pour bénéficier d'un traitement social différent des dividendes, pensez aussi à anticiper le coût de transformation d'une SARL en SAS.
- Pour une SAS, la flexibilité offerte au dirigeant vous permet de moduler votre rémunération entre salaire et dividendes en fonction de vos besoins, des résultats de l’entreprise et de la fiscalité en vigueur.
- Pour arbitrer entre salaire et dividendes en SARL, vous devez comparer le coût social de chaque solution et la protection obtenue en contrepartie. Une augmentation du capital social peut également permettre de limiter l’impact des cotisations sur les dividendes.
Un autre levier d’optimisation est le choix du régime fiscal. Pour choisir entre l’IS et l’IR pour votre SARL, comparez les conditions d’accès à chaque régime et leur incidence sur l’imposition des bénéfices.
Si vous détenez plusieurs sociétés, la création d'une holding peut également être envisagée pour organiser la remontée des dividendes. Parmi les avantages d'une holding SAS, le régime mère-fille peut, sous conditions, limiter l'imposition des dividendes reçus de ses filiales.
L'optimisation fiscale ne concerne pas uniquement les dividendes. Le choix du régime de TVA peut également influencer la gestion de votre trésorerie. Selon votre chiffre d'affaires et votre activité, vous pouvez notamment bénéficier de la franchise en base de TVA en SAS, qui dispense de facturer la TVA sur les opérations concernées.
Mieux vaut être accompagné par un expert-comptable ou un conseiller fiscal pour mettre en place une stratégie d'optimisation adaptée à la situation de votre entreprise.
EN RÉSUMÉ
- Comparez la flat tax et le barème progressif pour optimiser votre fiscalité.
- Pensez à combiner rémunération et dividendes pour minimiser les charges sociales en SAS.
- En SARL, considérez une augmentation du capital social pour réduire l'impact des cotisations.
Et si vous souhaitez optimiser vos dividendes efficacement, consultez les experts Dougs pour un accompagnement personnalisé.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !
En savoir plusCes articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nathalie Michel
 Nahima Zobri
 Nathalie Michel