
Par Nathalie Michel, Head of Social


EN BREF
- Les jetons de présence sont une rémunération pour les membres du conseil d'administration, récompensant présence et implication, et régis par des règles strictes.
- Ils sont imposables sous le régime des revenus de capitaux mobiliers avec une Flat Tax de 31,4%, mais une option pour le barème progressif est possible.
- Le montant des jetons est plafonné et fixé par l'assemblée générale, avec des règles de déduction fiscale basées sur la taille de l'entreprise.
Je rentre dans le détail de chacun de ces points ci-dessous. Bonne lecture !
SOMMAIRE
Dans une entreprise, les membres du conseil d'administration ou de surveillance peuvent recevoir une rémunération, on l'appelle le jeton de présence ou “rémunération des administrateurs” depuis la loi Pacte. Il n'est pas seulement là pour récompenser l'acte de présence mais aussi la gestion de l'entreprise et la participation aux prises de décisions. Mais comment est-il calculé ? Est-il considéré comme un salaire ? Est-il obligatoire pour toutes les entreprises ? On vous explique tout sur le jeton de présence.
Si vous exercez également une fonction de direction, déterminer quand se verser un salaire constitue une réflexion distincte de la rémunération de votre activité au conseil. Votre statut, les besoins de trésorerie de l’entreprise et votre protection sociale doivent être examinés ensemble.
Des questions sur les jetons de présence de votre société ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Comment fonctionne les jetons de présence en conseil d'administration : définition
Les jetons de présence sont, à leur origine, une rémunération accordée aux membres du conseil d'administration pour les récompenser de leur présence et leur implication dans les réunions. Auparavant, les jetons étaient attribués en fonction de l'assiduité mais aujourd'hui, ils peuvent aussi récompenser simplement l'activité effective dans le rôle d'administrateur en entreprise au jour le jour.
La rémunération doit être distinguée des obligations attachées à la fonction exercée. Pour comprendre les risques liés aux décisions prises dans ce cadre, consultez notre guide sur la responsabilité du mandataire social.
Il y a deux règles à respecter pour le jeton de présence :
- L'administrateur doit avoir une véritable fonction dans le conseil d'administration (ou surveillance), et s'il n'est qu'un membre passif il ne bénéficiera pas du jeton
- Le montant du jeton de présence est fixé par la société, avec un plafond
Fiscalité et imposition des jetons de présence pour administrateurs
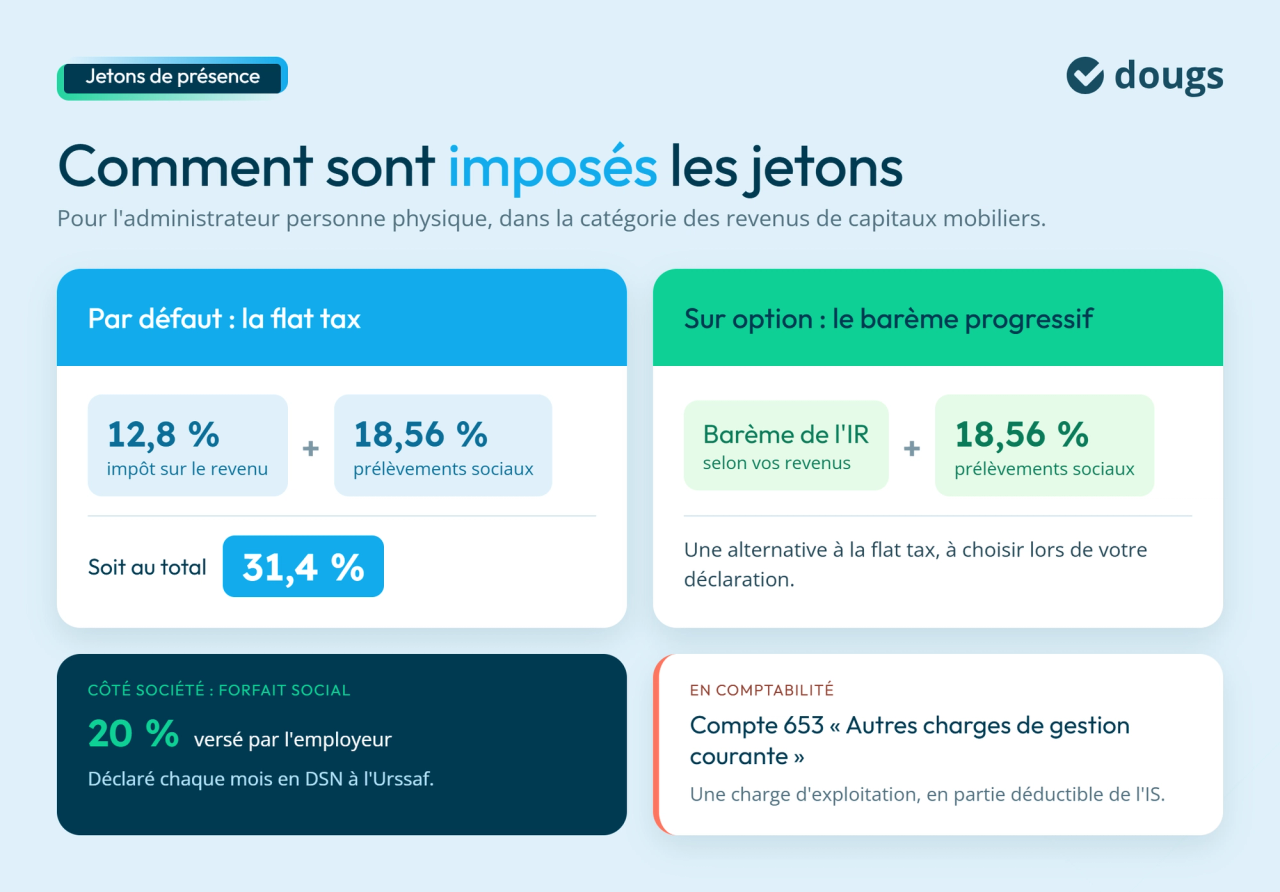
La rémunération des membres du conseil d'administration est imposable au nom du bénéficiaire à l'IR pour les personnes physiques dans la catégorie des revenus de capitaux mobiliers et à l'IS pour les personnes morales. Dans le cas de personnes physiques, les jetons de présence sont tous sujets à la Flat Tax, qu'il s'agisse d'administrateurs ordinaires ou spéciaux.
La fiscalité des jetons de présence est donc composée des prélèvements sociaux à hauteur de 18,56% et un prélèvement forfaitaire d'impôt sur le revenu de 12,8% pour un total de 31,4% d'imposition. Vous pouvez aussi choisir, sur option, de profiter du barème progressif de l'impôt sur le revenu, auquel on ajoute les prélèvements sociaux de 18,56%.
Quel est le montant non déductible fiscalement des jetons de présence ?
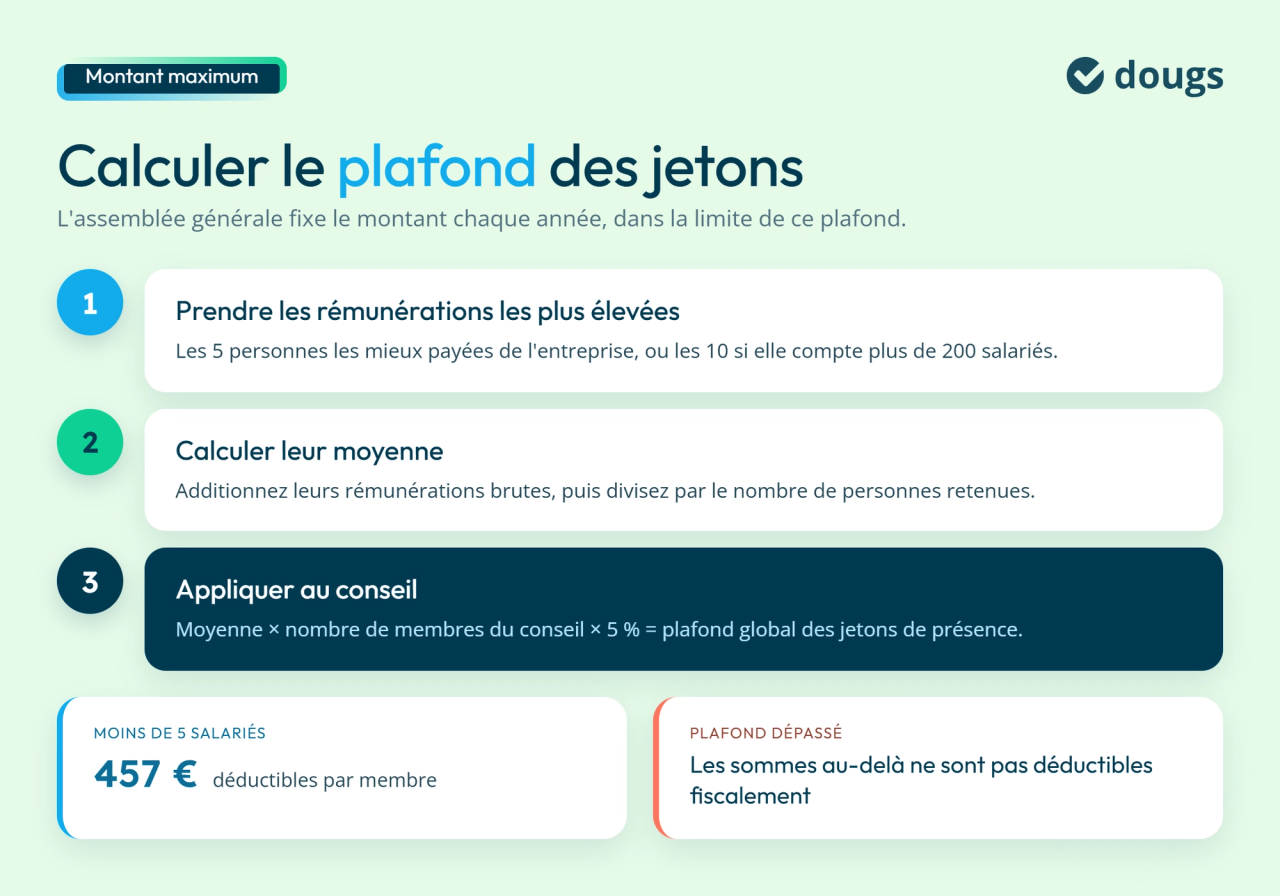
Il existe une règle de déduction du jeton de présence de votre base imposable de l'impôt sur les sociétés. Le calcul est complexe et dépend de la taille de la société (moins ou plus de 200 employés). Il est basé sur la moyenne des rémunérations perçues par les 5 personnes (entre 5 et 200 salariés) ou 10 personnes (société de plus de 200 salariés) les mieux rémunérées au cours de l'exercice comptable, multipliées par 5% et par le nombre de membres du conseil. Enfin s’il y a moins de 5 salariés, le plafond est de 457€ déductibles par membre. Cette opération est aussi limitée par des plafonds. C'est ainsi que vous pourrez calculer le montant non déductible.
Optimisez votre rémunération de dirigeant d'EURL/SARL
Le bon arbitrage entre salaire et dividendes
Des astuces pour optimiser vos charges et vos impôts
Les dispositifs de rémunération auxquels vous êtes élligible
Comment comptabiliser les jetons de présence ?
Les jetons de présence sont considérés comme des charges d'exploitation, et sont en partie déductibles de la base imposable à l'impôt sur les sociétés dans le cas d'une personne morale. En comptabilité, les jetons de présence sont enregistrés dans le compte 653 "autre charges de gestion courantes".
Pour le dirigeant, verser réellement sa rémunération et la comptabiliser sont deux questions distinctes. Si vous exercez également une fonction de direction, examinez séparément les modalités de paiement de cette rémunération et celles des jetons de présence.
Le forfait social de jetons de présence
Le forfait social est une contribution patronale qui s'applique à certaines rémunérations soumises à la CSG et non comptabilisées pour le calcul de la sécurité sociale, ce qui est le cas pour les jetons de présence. Pour les jetons de présence des administrateurs qui font aussi office de président du CA, directeur général, ou directeur général délégué qui payent des cotisations de sécurité sociale, ils n’entrent pas dans le calcul du forfait social. En règle générale, pour le jeton de présence, il s'agira de 20% de forfait social, que l'employeur doit régler à l'administration sociale. Vous devrez déclarer tous les mois votre base imposable par l'intermédiaire d'une DSN (déclaration sociale nominative) à l'URSSAF.
Comment calculer les jetons de présence ? Quel montant maximum ?
Le montant des jetons de présence est décidé par l'assemblée générale de l'entreprise, avec toutefois un plafond à observer. Les modalités de calcul pour le plafond maximum de rémunération par jeton de présence peuvent être complexes. Il faut additionner la rémunération brute des 5 personnes les mieux payées dans l'entreprise (10 personnes si l'entreprise a plus de 200 employés) et faire une moyenne. Ensuite cette moyenne sera multipliée par le nombre de membres du conseil, et enfin multipliée par 5%. Si le plafond du jeton de présence est dépassé, les sommes supérieures au plafond ne sont pas déductibles fiscalement.
C'est ainsi que vous aurez un plafond global du jeton de présence dans votre entreprise, mais il n'y a pas de somme fixe annuelle versée automatiquement : le montant final, respectant le plafond, est décidé par l'assemblée générale chaque année.
Quelle conséquence a la loi Pacte sur les jetons de présence ?
La loi Pacte a changé le terme "jeton de présence" en "rémunération des administrateurs". La loi permet aussi de rémunérer les administrateurs par l'intermédiaire de "bons de souscription de parts de créateur d'entreprise" (BSPCE). Ces bons existaient auparavant mais sont désormais ouverts aux membres du conseil d'administration et conseil de surveillance.
Que sont les jetons de présence spéciaux ?
Il existe plusieurs types de jetons de présence. Il y a les jetons de présence "classiques", et les jetons de présence "particuliers", qu'on appelle les jetons de présence spéciaux. Il s'agit de rémunérations sous forme de salaire lié à la fonction salariée des dirigeants, donc soumis à l'impôt sur le revenu. Ils représentent des tâches précises à effectuer lors du mandat de dirigeant.
Quels autres dispositifs examiner selon votre situation ?
Les jetons de présence répondent à une fonction précise au sein du conseil. Les autres dispositifs de rémunération ou de protection doivent être étudiés selon les fonctions exercées, le statut social et la situation de chaque personne.
Comparer les primes et les dividendes
Vous vous demandez s’il existe une prime de bilan obligatoire ? Cette question doit être examinée séparément des jetons de présence, en distinguant notamment la rémunération du mandat social de celle d’un éventuel contrat de travail.
Si vous êtes également dirigeant et associé, le choix entre prime sur salaire ou dividendes pour le dirigeant mérite une comparaison spécifique. Il ne se confond pas avec la fixation de la rémunération de votre activité au conseil.
Examiner votre couverture santé
Au-delà des sommes perçues, l’intérêt de la mutuelle pour le dirigeant concerne sa couverture complémentaire des frais de santé. Vérifiez les conditions d’accès au dispositif selon votre statut : percevoir des jetons de présence ne suffit pas à déterminer votre éligibilité.
Distinguer les autres statuts dans l’entreprise
Si votre conjoint participe à l’activité de l’entreprise, les conditions pour devenir conjoint associé doivent être étudiées séparément. La détention de titres et l’exercice d’un mandat au conseil sont deux sujets à distinguer.
Pour un dirigeant relevant du statut de travailleur non salarié, les pistes pour augmenter sa rémunération de TNS relèvent d’une analyse différente. Elles ne se transposent pas automatiquement aux membres d’un conseil d’administration.

EN RÉSUMÉ
- Les jetons de présence récompensent l'implication des administrateurs et sont fixés par l'assemblée générale.
- Ils sont soumis à la Flat Tax ou, sur option, au barème progressif de l'impôt sur le revenu, avec des prélèvements sociaux de 18,56%.
- Le calcul des montants non déductibles dépend de la taille de votre société et doit respecter un plafond.
- Enregistrez les jetons comme charges d'exploitation et déclarez-les mensuellement via la DSN à l'URSSAF.
Et si vous souhaitez des conseils personnalisés, n'hésitez pas à contacter les experts Dougs pour vous accompagner.
Head of Social

Ces articles peuvent vous intéresser
 Nathalie Michel
 Nathalie Michel
 Nahima Zobri
 David Bernier
 Nathalie Michel
 Nathalie Michel