
Par Nathalie Michel, Head of Social


SOMMAIRE
Les associés sont libres de fixer les rémunérations des dirigeants de SAS. Par dirigeant de SAS, on entend :
- un Président (c’est l’unique dirigeant obligatoire dans une SAS)
- et éventuellement un directeur général ou plusieurs.
Les dirigeants de SAS peuvent exercer bénévolement ou percevoir un salaire. Ainsi, lorsqu'ils souhaitent lancer une SAS, les associés organisent leurs statuts et les règles de fonctionnement de leur société à leur guise.
Alors, comment déterminer la rémunération dirigeant SAS ? La réponse dans notre article !
Pour rappel, un président n’est pas nécessairement un associé de la SAS. Il peut s’agir d’une personne physique ou morale. Autrement dit, le Président peut être également une autre société. C’est particulièrement utile d’ailleurs pour une société holding.
Vous vous interrogez sur votre rémunération de dirigeant de SAS ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Le président d’une SAS est assimilé à un salarié
À la différence d’un gérant de SARL, un président majoritaire ou un directeur général dépend du régime général de la sécurité sociale, y compris en cas de cumul des fonctions de président et de DG. Le statut social du directeur général de SAS lui permet ainsi de bénéficier d’une protection sociale comparable à celle d’un salarié. Certes, il ne bénéficie pas de l’assurance chômage en théorie. Mais il peut contribuer à un régime privé qui équivaut à Pôle emploi à ce titre pour le protéger. Mieux, cela coûte moins cher que son équivalent public.
Cette affiliation lui ouvre des droits sociaux, notamment en matière d'assurance maladie et de maternité. Pour une présidente de SAS, le congé maternité dépend notamment des conditions d'ouverture des droits à l'Assurance maladie.
Par ailleurs, cette rémunération sera à déclarer dans la catégorie traitements et salaires. Les droits sociaux liés au salaire du président de SAS découlent de son affiliation au régime général de la Sécurité sociale. Bref, les dirigeants de SAS sont affiliés au régime des salariés.
L’avantage majeur pour un président qui ne se rémunère pas réside dans la gratuité des cotisations sociales. En effet, il n’y a pas de cotisations minimales comme ce que supporte un gérant majoritaire de SARL non rémunéré.
Parallèlement, un président n’a pas de contrat de travail. Sauf une exception si ce dernier réalise un travail technique particulier en dehors de son mandat.
Enfin, si le Président de SAS bénéficie de protection sociale plus large que son homologue gérant de SARL, cela se paie au niveau des cotisations et prélèvements sociaux en SAS plus élevés. Il n’y a aucun avantage sur les charges sociales patronales comme le prévoient les textes pour les faibles salaires.
D’ailleurs, dans le cadre d’une recherche d’optimisation de la rémunération du dirigeant SAS, il convient de prévoir d’autres solutions.
Déterminer le montant de rémunération d’un dirigeant de SAS
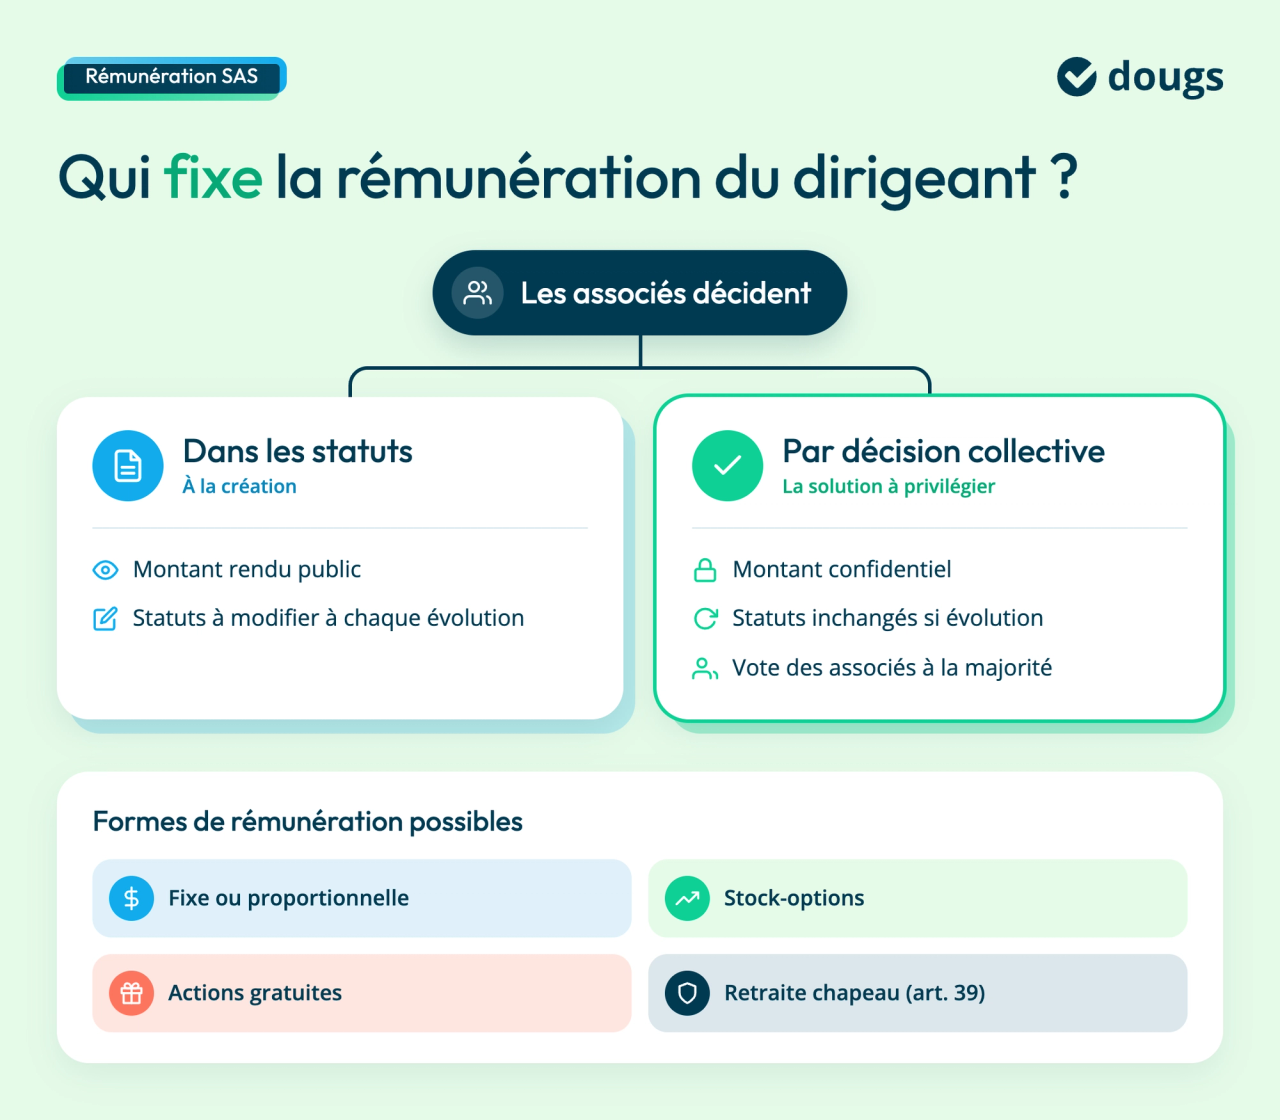
Ce sont les associés qui déterminent la rémunération fixe ou proportionnelle du dirigeant. Ils peuvent le faire lors de l’établissement des statuts ou suite à une décision collective. C’est d’ailleurs cette deuxième situation qui est préférable afin d’éviter toute modification ultérieure dans les statuts dans le cas d’une évolution. Par ailleurs, à la différence des statuts qui sont publics, les assemblées hors approbation des comptes restent secrètes. Pour un président de SAS, c’est d’ailleurs plus agréable de ne pas étaler au grand public sa rémunération.
Les dirigeants peuvent également recevoir une partie de leurs rémunérations sous la forme d’options de souscription d’actions (aussi appelées stock options) et des actions gratuites.
Les statuts pourront également déterminer des éventuelles pensions ou compléments de retraite (article 39 dit également retraite chapeau) que pourraient percevoir les dirigeants.
Si le dirigeant veut exercer de manière gratuite ses fonctions, il est important de le préciser dans les statuts ou par un acte séparé. Cependant, ce système de bénévolat n’est pas recommandé si le Président n’est pas associé majoritairement. En effet, d’un point de vue social, cela signifie qu’il existe un lien de subordination entre un ou plusieurs associés et le Président. Dès lors, en cas de travail réel, le Président pourra se manifester et demander une rémunération nette.
Les associés peuvent également prévoir la fixation de la dite rémunération sous décision collective prise à la majorité. Et si par la suite ils refusent de fixer ou revaloriser la rémunération du dirigeant ; aucun juge ne pourra s’opposer à leur décision !
Optimisez votre rémunération de dirigeant de SASU / SAS
Les 10 leviers à activer
Une stratégie d'optimisation claire, spéciale dirigeant
Des actions concrètes à mettre en place avant votre prochain bilan
Qu’entend-on par rémunération dirigeant SAS acceptable ?
En plus de l’éventuelle rémunération qu’il pourrait toucher grâce à ses fonctions techniques, le président peut prétendre à une rémunération pour le mandat social occupé de ses fonctions. À noter cependant que cette rémunération du mandat social n’a rien d’obligatoire !
En revanche, son montant ne doit être ni excessif, ni en contraire à l’intérêt de la société.
Par exemple, l’activité en vient un jour à se dégrader. Il y a donc nécessité à diminuer les charges sociales pour le bien de l’entreprise. Et donc le président commet une faute s’il ne change pas sa rémunération ! Il risque alors de devoir reverser la fraction jugée comme « excessive » !
Astuce pour le calcul de la rémunération d’un président de SAS
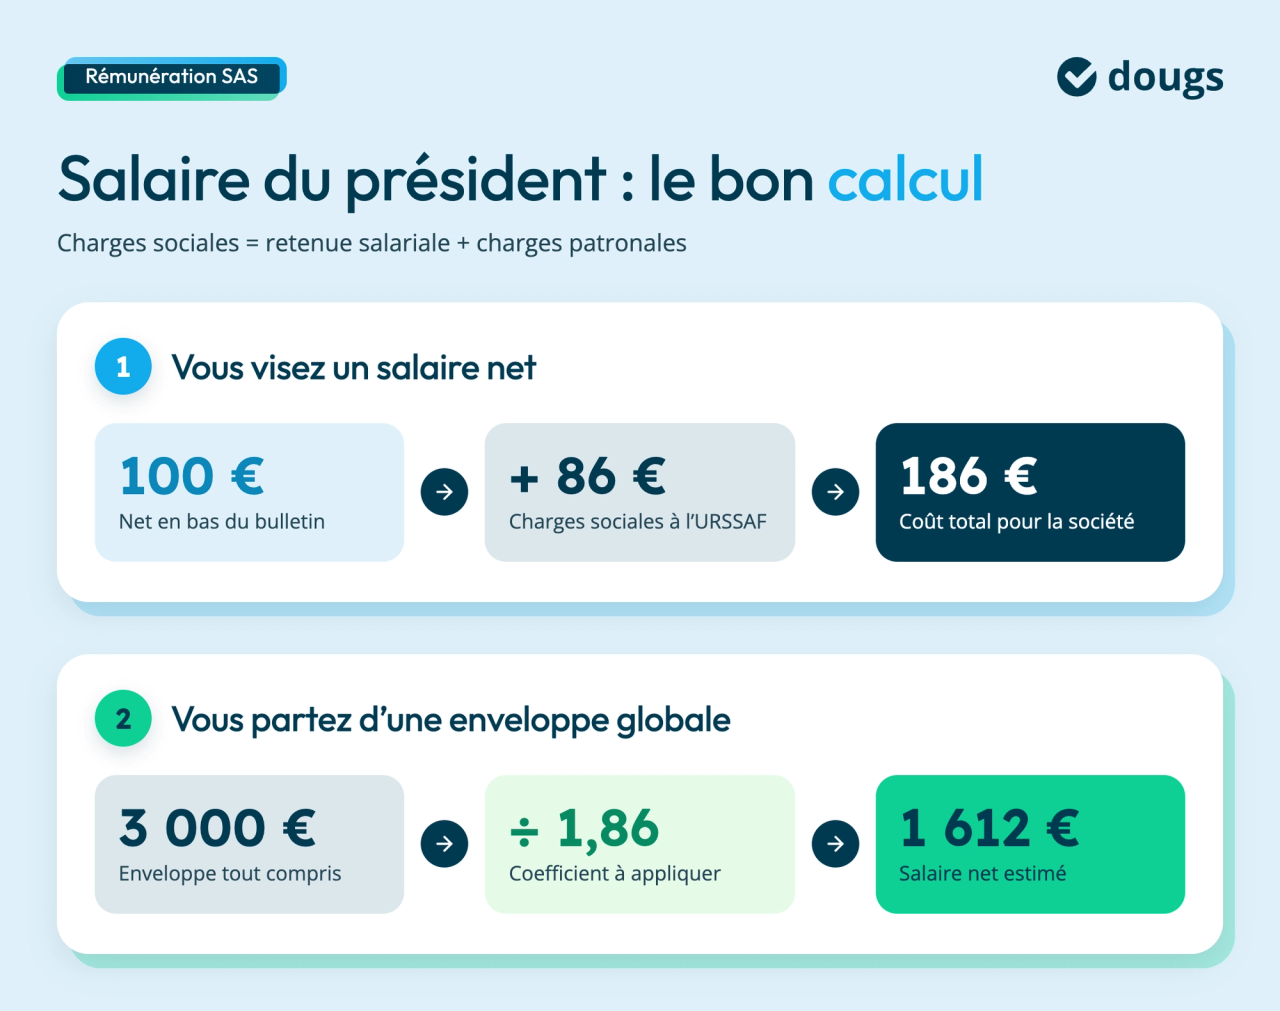
Pour calculer votre rémunération de président de SAS, tenez compte des charges sociales composées de la retenue salariale et des charges patronales. Ainsi, si vous souhaitez 100 euros nets figurant en bas du bulletin de salaire (hors prélèvement à la source), il vous faut débourser 86 euros de plus de charges sociales lors des prochaines déclarations auprès de l’URSSAF, …
Autre calcul, si votre société vous permet d’avoir une enveloppe de rémunération tout compris de 3 000 euros par exemple, divisez le tout par 1,86, cela vous donnera une idée du montant net de votre salaire, soit 1612 euros.
Votre rémunération conditionne aussi vos droits au chômage : cette vidéo répond sur le cas du dirigeant de SAS.
Head of Social

Ces articles peuvent vous intéresser
 Nathalie Michel
 Nathalie Michel
 Nathalie Michel
 Nahima Zobri
 Nathalie Michel
 Nathalie Michel