
Par David Bernier, Head of Legal


EN BREF
- Le boni de liquidation est l’excédent financier restant après la fermeture d’une société.
- Il apparaît si l’actif final dépasse le capital social, après paiement des dettes.
- À l’inverse, un mali de liquidation correspond à un déficit non taxable.
- Le boni se calcule via une méthode soustractive ou additive, à partir du bilan.
- Il est imposé différemment selon que l’associé est une personne physique ou morale.
- La répartition du boni peut entraîner l’application d’un droit de partage de 2,5 %.
- La liquidation suit une procédure légale pilotée par un liquidateur responsable.
- Le boni est réparti selon les statuts ou les parts détenues.
- Le traitement varie selon la forme juridique, notamment en SARL et en SCI.
SOMMAIRE
Un boni de liquidation mal anticipé peut vite réduire la somme que vous pensiez récupérer après la fermeture de votre société.
Dirigeant de TPE ou de PME, vous devez notamment déterminer le montant réellement distribuable, la fiscalité applicable et les formalités à respecter pour éviter une mauvaise surprise au moment de la clôture.
Avec mon éclairage d'expert-comptable en ligne spécialisé en PME, je vous guide pour comprendre le boni de liquidation, le calculer, le déclarer et anticiper ses conséquences juridiques et fiscales.
La liquidation de votre société soulève des questions sur le boni ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Définition et principes généraux du boni de liquidation
Un boni de liquidation n’apparaît que si, après paiement des dettes et remboursement des apports, il reste un excédent à répartir entre les associés. Je vous guide pas à pas pour identifier votre situation et éviter toute mauvaise surprise lors de la fermeture.
Qu’est-ce qu’un boni de liquidation ?
Vous réalisez un boni de liquidation lorsque l’actif de la société restant dépasse le capital social après la liquidation. Il s’agit d’un excédent financier constaté à l’issue de la procédure de fermeture. Concrètement, il apparaît une fois le remboursement des dettes effectué et le capital social intégralement restitué. Ce montant revient ensuite aux associés.
Le boni est déterminé lors de la clôture de la société, après apurement du passif, c’est-à-dire le règlement de l’ensemble des dettes, le recouvrement des créances et la vente des actifs. Sans ces opérations, aucun boni ne peut légalement être constaté.
Dans quels cas un boni peut apparaître ?
Un boni peut apparaître lorsque votre société a généré plus de valeur qu’elle n’en a consommé. Cela concerne souvent les entreprises ayant accumulé des réserves ou réalisé des plus-values. La situation dépend directement du rapport entre l’actif et le passif à la fin de la liquidation.
Le boni résulte de plusieurs éléments combinés :
- une vente des actifs supérieure aux dettes à rembourser ;
- un remboursement du capital social intégral ;
- un passif totalement apuré.
À l’inverse, si l’actif ne couvre pas l’ensemble des dettes et apports, aucun boni n’est constaté. La liquidation se solde alors sans excédent financier. Cette situation est fréquente en cas de pertes prolongées. Le montant définitif du boni ressort des comptes de liquidation validés à la clôture.
Comment calculer un boni de liquidation ?
Le boni de liquidation peut être calculé selon deux méthodes, soustractive ou additive, qui aboutissent au même résultat à partir du bilan de liquidation. Je vous explique leur fonctionnement afin que vous puissiez comprendre celle qui s’applique à votre situation.
La méthode soustractive
La méthode soustractive compare l’actif net final au capital social. Vous partez du bilan comptable établi à la fin des opérations et déduisez ensuite le passif du bilan de liquidation. La différence permet d’identifier un boni ou un mali.
Ce calcul repose sur le résultat des opérations de liquidation, arrêté par le liquidateur. Les montants sont ensuite validés dans un procès-verbal.
La méthode additive
La méthode additive consiste à regrouper les sommes pouvant être réparties entre les associés parmi les capitaux propres, qui correspondent notamment au capital, aux réserves et aux résultats accumulés par la société. Elle intègre notamment :
- les réserves ;
- le report à nouveau ;
- les bénéfices non taxés ;
- le résultat de liquidation.
Le total obtenu est ensuite comparé au capital social. L’écart correspond au boni ou au mali. Cette approche est fréquemment utilisée en comptabilité pour sécuriser le calcul.
Les deux méthodes s’appuient ainsi sur les données du bilan de liquidation pour déterminer le montant final.
Optimisez votre rémunération de dirigeant d'EURL/SARL
Le bon arbitrage entre salaire et dividendes
Des astuces pour optimiser vos charges et vos impôts
Les dispositifs de rémunération auxquels vous êtes élligible
Exemple concret de calcul d’un boni de liquidation
Voici un exemple simple : votre société présente les éléments suivants à la clôture :
- Actif total après vente des biens : 120 000 €
- Passif restant à payer : 20 000 €
- Capital social : 50 000 €
- Réserves + report à nouveau : 30 000 €
- Résultat de liquidation : 20 000 €
Avec la méthode soustractive
Actif net final = 120 000 € – 20 000 € = 100 000 €
Boni = 100 000 € – 50 000 € (capital social) = 50 000 €
Vous constatez donc un boni de liquidation de 50 000 €, répartissable entre les associés.
Avec la méthode additive
Les éléments distribuables figurant dans les capitaux propres sont :
- Réserves + report à nouveau : 30 000 €
- Résultat de liquidation : 20 000 €
Total des sommes distribuables = 30 000 € + 20 000 € = 50 000 €
Ce montant correspond au boni de liquidation, une fois le capital social de 50 000 € remboursé.
Avec cette méthode, vous additionnez les postes distribuables pour déterminer directement le boni.
Quelle est la fiscalité du boni de liquidation ?
La fiscalité du boni dépend principalement de la nature de l’associé : personne physique ou personne morale. Je fais le point sur l’imposition applicable et le droit de partage à anticiper.
Imposition pour les associés personnes physiques
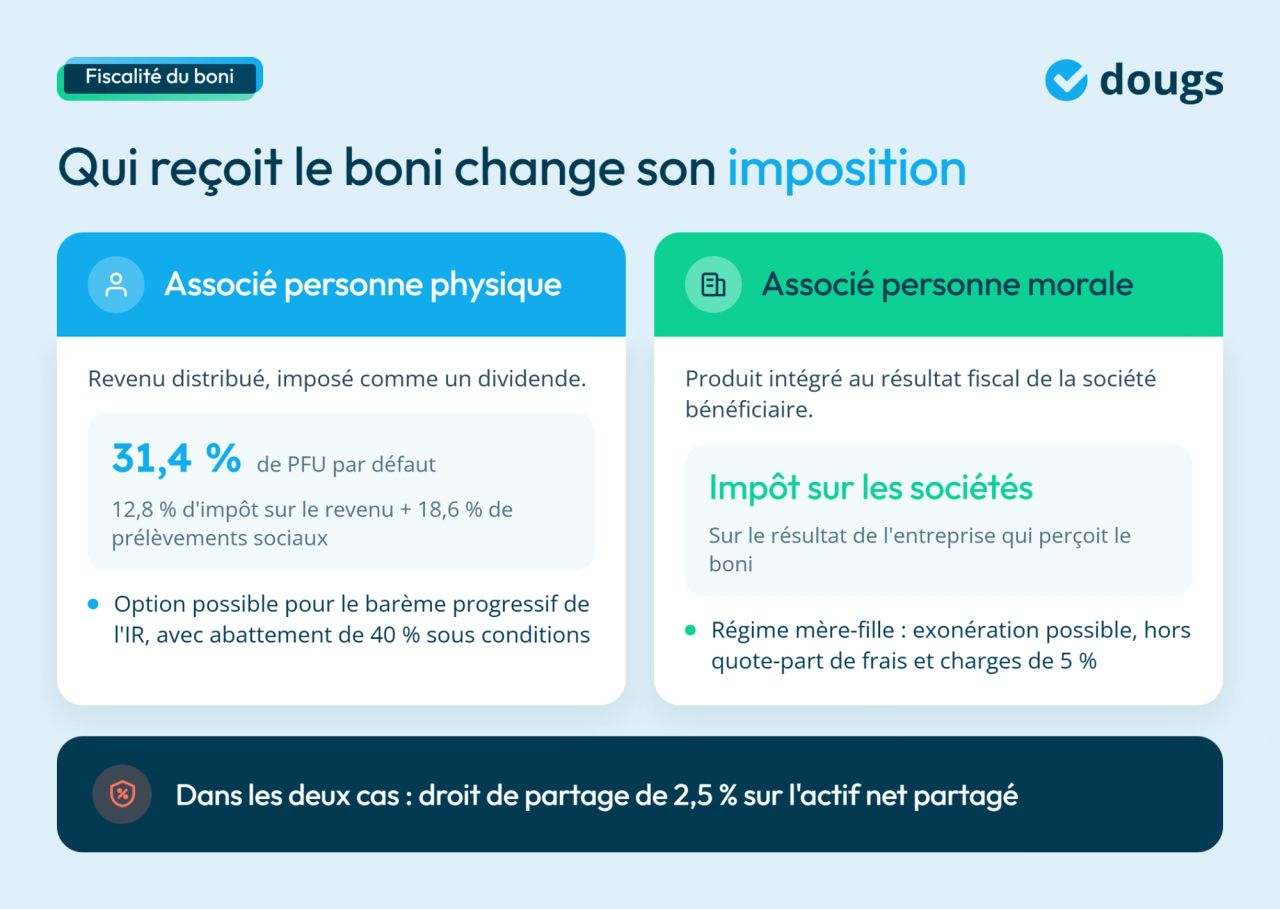
Pour un associé personne physique, le boni constitue un revenu distribué relevant des revenus de capitaux mobiliers, c’est-à-dire des revenus issus de placements financiers imposés comme des dividendes. Il est soumis par défaut au prélèvement forfaitaire unique (PFU) de 31,4 %, avec 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Vous pouvez toutefois opter pour le barème progressif de l’impôt sur le revenu (IR). Dans ce cas, un abattement de 40 % peut s’appliquer notamment si la société distributrice est soumise à l’IS et si la distribution résulte d’une décision régulière des organes compétents.
Imposition pour les associés personnes morales
Pour une personne morale, le boni est traité comme un produit imposable à l’impôt sur les sociétés (IS). Il est intégré au résultat fiscal de l’entreprise bénéficiaire. Lorsque le régime mère-fille s’applique, notamment si la société bénéficiaire détient au moins 5 % du capital de la société liquidée et respecte la durée de conservation requise des titres, le boni peut être exonéré d’IS, à l’exception d’une quote-part de frais et charges de 5 %.
Droits d’enregistrement à prévoir
La répartition du boni de liquidation entre les associés peut entraîner l’application d’un droit de partage de 2,5 %, calculé sur l’actif net partagé. Ce droit ne s’applique qu’en présence de plusieurs associés. Dans une société unipersonnelle, comme une SASU ou une EURL, aucun partage n’a lieu puisque la société ne compte qu’un seul associé. Le droit de partage n’est donc pas dû.
Lors de la clôture d’une liquidation amiable, une attestation fiscale de compte à jour et une attestation de régularité sociale doivent également être fournies avec le dossier de clôture.
Procédure de liquidation et rôle du liquidateur
La liquidation amiable suit une procédure légale précise et le liquidateur en pilote les opérations jusqu’à la clôture. Je vous présente les principales étapes, son rôle et les formalités à respecter pour sécuriser la clôture.
Les étapes clés de la liquidation
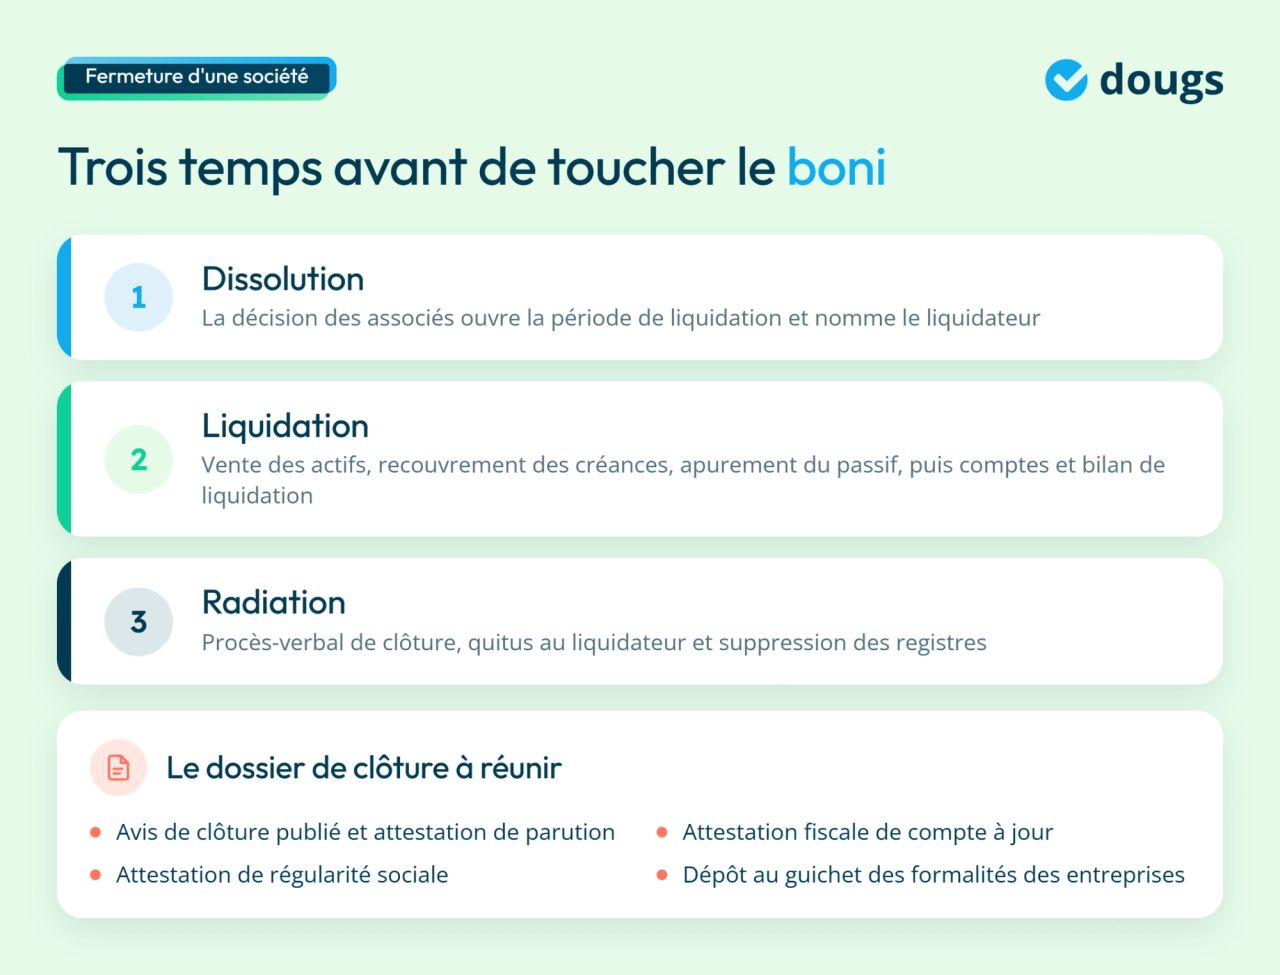
La fermeture d’une société suit trois temps : la dissolution ouvre la période de liquidation, la liquidation règle son actif et son passif, puis la radiation entraîne sa suppression des registres. La liquidation suit une procédure strictement encadrée après la dissolution. Le liquidateur amiable établit les comptes de liquidation et le bilan de liquidation. Il dresse un rapport sur la situation de l’actif et du passif et procède à la déclaration des résultats. La clôture est formalisée par un procès-verbal de clôture.
Les formalités administratives sont indispensables. Elles incluent notamment :
- la publication d’un avis de clôture de liquidation ;
- l’obtention d’une attestation de parution ;
- le dépôt du dossier au guichet des formalités des entreprises.
Le rôle du liquidateur
Le liquidateur agit au nom de la société dissoute jusqu’à sa radiation. Sa mission consiste notamment à sécuriser les opérations financières et juridiques et à réunir les documents nécessaires à la clôture, dont l’attestation fiscale de compte à jour. Elle s’achève après l’obtention du quitus, c’est-à-dire l’approbation de sa gestion par les associés.
Sa responsabilité peut être engagée en cas de manquement. Le liquidateur doit notamment produire une déclaration sur l’honneur de non-condamnation. Le respect des obligations conditionne la validité de la liquidation.
Comment se répartit le boni entre les associés ?
Les modalités de partage du boni de liquidation entre les associés ou actionnaires lors de la clôture de liquidation sont définies par les statuts. À défaut, la répartition s’effectue selon les parts détenues dans le capital social. Elle intervient après le remboursement des apports, sur la base du bilan et des comptes de liquidation établis par le liquidateur. Ces éléments déterminent le montant revenant à chaque associé.
La décision est prise en assemblée générale, dans le respect des conditions de quorum et de majorité. Elle est formalisée dans un procès-verbal de liquidation. La répartition du boni entraîne le paiement du droit d'enregistrement. Une publication d’un avis de liquidation permet ensuite de finaliser juridiquement la dissolution d'une société.
Spécificités du boni selon le type de société
Les règles de répartition ne produisent pas les mêmes effets selon la structure de votre société. Je mets en perspective les particularités du boni de liquidation propres à certaines formes juridiques, comme les sociétés à l’IS ou les SCI.
Le cas des sociétés soumises à l’impôt sur les sociétés
Dans une société à responsabilité limitée (SARL), soumise à l’IS, le boni apparaît souvent en fin d’activité rentable. Il est fiscalisé chez les associés sous forme de dividendes, et non au niveau de la société. Les prélèvements sociaux s’appliquent selon le régime retenu. La forme juridique de l’entreprise influence donc directement le coût de la liquidation de votre société.
Les modalités de répartition peuvent être adaptées par une clause spécifique dans les statuts. À défaut, la répartition suit les règles légales. Une attribution conventionnelle permet aux associés de convenir qu’un bien déterminé reviendra à l’un d’eux. Dans les cas prévus par la loi, une attribution préférentielle peut donner à un associé une priorité pour obtenir certains biens. Le liquidateur veille alors au respect de ces dispositions.
Le cas particulier des SCI
En société civile immobilière (SCI), le traitement du boni dépend du régime fiscal de votre SCI. La reprise des apports intervient avant toute distribution. Selon les statuts, le partage peut créer une indivision entre les associés. Une clause spécifique dans les statuts permet d’anticiper ces situations.
Les modalités de partage peuvent notamment organiser la répartition des biens entre les associés, selon les statuts et les règles légales applicables.
Ces choix influencent la fiscalité et la complexité de la liquidation. Le liquidateur doit strictement les appliquer.

EN RÉSUMÉ
- Le boni de liquidation correspond à l’excédent financier restant après la fermeture complète de votre société et entraîne des conséquences juridiques, fiscales et financières à anticiper.
- Pour mener cette étape sereinement, vous devez préparer la liquidation, calculer le boni, vérifier la fiscalité applicable, respecter les formalités légales et organiser la répartition entre associés.
- Les points de vigilance portent sur le calcul exact, l’imposition, les droits d’enregistrement, le respect des statuts et le rôle du liquidateur.
- Face à ces enjeux, vous pouvez choisir de vous faire accompagner par l’expert-comptable en ligne Dougs afin de sécuriser vos démarches et d'avancer avec une vision claire, adaptée à votre situation.
FAQ – boni de liquidation
Non. Il existe uniquement si l’actif final dépasse le capital social après la liquidation.
Pas totalement lorsqu’un boni est taxable. Pour un associé personne physique, vous pouvez toutefois comparer le PFU avec le barème progressif, qui peut ouvrir droit à l’abattement de 40 % lorsque les conditions sont remplies. Si le prix d’acquisition de vos titres dépasse le montant de vos apports, le justifier auprès de l’établissement payeur peut aussi réduire la base imposable retenue.
La société, en tant qu’établissement payeur, télédéclare le boni et les prélèvements correspondants avec le formulaire nᵒ 2777-SD. Pour un boni de liquidation, cette déclaration et le paiement peuvent être effectués au plus tard le 15 du deuxième mois suivant celui du paiement du boni.
Le boni de liquidation correspond à un solde positif figurant dans les comptes arrêtés en fin de procédure. Il ouvre droit à une répartition entre les associés. À l’inverse, le mali de liquidation traduit une insuffisance d’actif. Les associés récupèrent alors moins que leurs apports.
Les effets fiscaux diffèrent nettement. Le boni est imposé comme une distribution assimilée à des dividendes, éventuellement liée à une plus-value. Le mali, lui, ne supporte aucune imposition.
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.

Ces articles peuvent vous intéresser
 David Bernier
 David Bernier
 David Bernier
 David Bernier
 Nahima Zobri
 David Bernier