

 Se connecter


 9 min.
Amortissement d’un véhicule : calcul, plafonds et comptabilisation


Vous venez d'acheter un véhicule de 40 000 € pour votre société. Vous pensez pouvoir déduire l'intégralité de son coût ? Attention à la douche froide : ce n'est pas systématiquement le cas.
Les règles d'amortissement d'un véhicule sont plus complexes qu'elles n'y paraissent et l'administration fiscale limite, dans certains cas, la part des amortissements que vous pouvez réellement déduire. Résultat : une partie des charges comptabilisées peut rester à votre charge sur le plan fiscal.
Je m'appelle Patrick Maurice. Je suis expert-comptable et cofondateur de Dougs. J'accompagne chaque jour des dirigeants dans leurs choix comptables et fiscaux pour les aider à optimiser la gestion de leur entreprise. Pour éviter les mauvaises surprises, Dougs vous accompagne dans la gestion de votre bilan comptable.
Dans cet article, je vous explique comment calculer l'amortissement d'un véhicule, quels plafonds fiscaux s'appliquent selon le type de véhicule, comment comptabiliser cette opération et pourquoi un véhicule électrique peut parfois offrir un avantage fiscal plus intéressant.
- L'amortissement d'un véhicule permet de répartir son coût d'acquisition sur sa durée d'utilisation. Pour une voiture de société, cette durée est généralement de 5 ans.
- Le montant déductible fiscalement peut être plafonné pour les véhicules de tourisme. Une partie de l'amortissement comptabilisé doit alors faire l'objet d'une réintégration fiscale.
- Les véhicules électriques bénéficient d'un régime plus favorable. Lorsque le prix de la batterie est identifié séparément, son amortissement peut échapper au plafonnement applicable au véhicule.
- La comptabilisation repose sur plusieurs comptes dédiés, notamment les comptes 2182 pour le véhicule, 28182 pour son amortissement et 68112 pour la dotation annuelle.
Vous allez maintenant voir comment calculer l'amortissement de votre véhicule et appliquer les règles comptables et fiscales adaptées à votre situation.
Qu'est-ce que l'amortissement d'un véhicule de société ?
L'amortissement d’un véhicule correspond à la répartition du coût d'acquisition d'un véhicule sur sa durée d'utilisation prévisible. Plutôt que d'enregistrer l'intégralité du prix d'achat en charge dès la première année, l'entreprise étale cette dépense sur plusieurs exercices.
Un véhicule constitue un actif immobilisé
Lorsqu'une société achète une voiture destinée à être utilisée durablement dans son activité, celle-ci devient une immobilisation corporelle.
Le véhicule est alors inscrit à l'actif du bilan comptable parmi les immobilisations. Cette inscription permet de refléter la valeur du bien détenu par l'entreprise.
L'amortissement traduit ensuite la dépréciation du bien au fil du temps. En effet, une voiture perd progressivement de la valeur en raison de son ancienneté, de son kilométrage et de son usure.
Quels véhicules peuvent être amortis ?
La majorité des véhicules utilisés par une entreprise doivent faire l'objet d'un amortissement.
On distingue principalement :
Type de véhicule | Amortissable | Plafond fiscal |
|---|---|---|
Véhicule de tourisme | Oui | Oui |
Véhicule utilitaire | Oui | Non dans la plupart des cas |
Véhicule électrique | Oui | Oui avec régime favorable |
Véhicule d'occasion | Oui | Selon les règles applicables |
Les voitures particulières et les véhicules utilitaires suivent toutefois des règles fiscales différentes.

Les véhicules utilitaires bénéficient généralement d'un régime fiscal plus avantageux que les véhicules de tourisme. Avant d'acheter un véhicule pour votre société, vérifiez sa catégorie administrative.
Pourquoi amortir un véhicule ?
L'amortissement poursuit plusieurs objectifs.
Il permet :
- de respecter les règles de l'amortissement prévues par la comptabilité ;
- d'étaler les charges sur la durée réelle d'utilisation ;
- de déterminer la valeur nette comptable du véhicule ;
- de calculer correctement le résultat fiscal de l'entreprise.
Pour une société qui gère plusieurs véhicules, l'amortissement constitue également un outil essentiel de gestion de flotte automobile.
Comment calculer l'amortissement d'un véhicule ?
Le calcul repose sur trois éléments : la base d'amortissement, la durée d'amortissement et la méthode retenue.
Déterminer la base d'amortissement
La base amortissable correspond au montant sur lequel l'amortissement sera calculé.
Dans la plupart des situations, elle est constituée du coût d'acquisition du véhicule.
Lorsque la TVA est récupérable, l'entreprise retient le prix d'achat HT.
Quand elle n'est pas récupérable, ce qui est généralement le cas des véhicules de tourisme, la base correspond au prix d'achat TTC. Certaines activités, comme les VTC et les auto-écoles, peuvent toutefois récupérer la TVA sur ces véhicules.
Exemple
Une société acquiert un véhicule de tourisme pour 36 000 € TTC.
La TVA n'étant pas récupérable, la base d'amortissement est de 36 000 €.
Choisir la durée d'amortissement
La durée retenue doit correspondre à la durée de vie utile estimée du véhicule.
Pour une voiture de société, la pratique consiste généralement à retenir une durée de 5 ans.
Cette durée peut varier selon :
- l'intensité d'usage ;
- le kilométrage annuel ;
- la catégorie du véhicule ;
- son état général.
Calculer l'amortissement linéaire
L'amortissement linéaire est la méthode la plus utilisée.
Le même montant est constaté chaque année pendant toute la durée d'amortissement.
Formule :
Amortissement annuel = Base d'amortissement ÷ Durée d'amortissement
Exemple de calcul
Pour simplifier, cet exemple présente uniquement le calcul de l'amortissement comptable, sans tenir compte des plafonds fiscaux applicables à certains véhicules de tourisme.
Données | Montant |
|---|---|
Prix d'achat TTC | 36 000 € |
Durée d'amortissement | 5 ans |
Amortissement annuel | 7 200 € |
Chaque année, l'entreprise enregistre donc une dotation aux amortissements de 7 200 € en comptabilité. La part fiscalement déductible peut toutefois être inférieure en raison du plafond d'amortissement applicable au véhicule.

Un véhicule acheté 36 000 € ne génère pas automatiquement 36 000 € de charges déductibles. Les plafonds fiscaux peuvent limiter la part réellement déductible de l'amortissement.
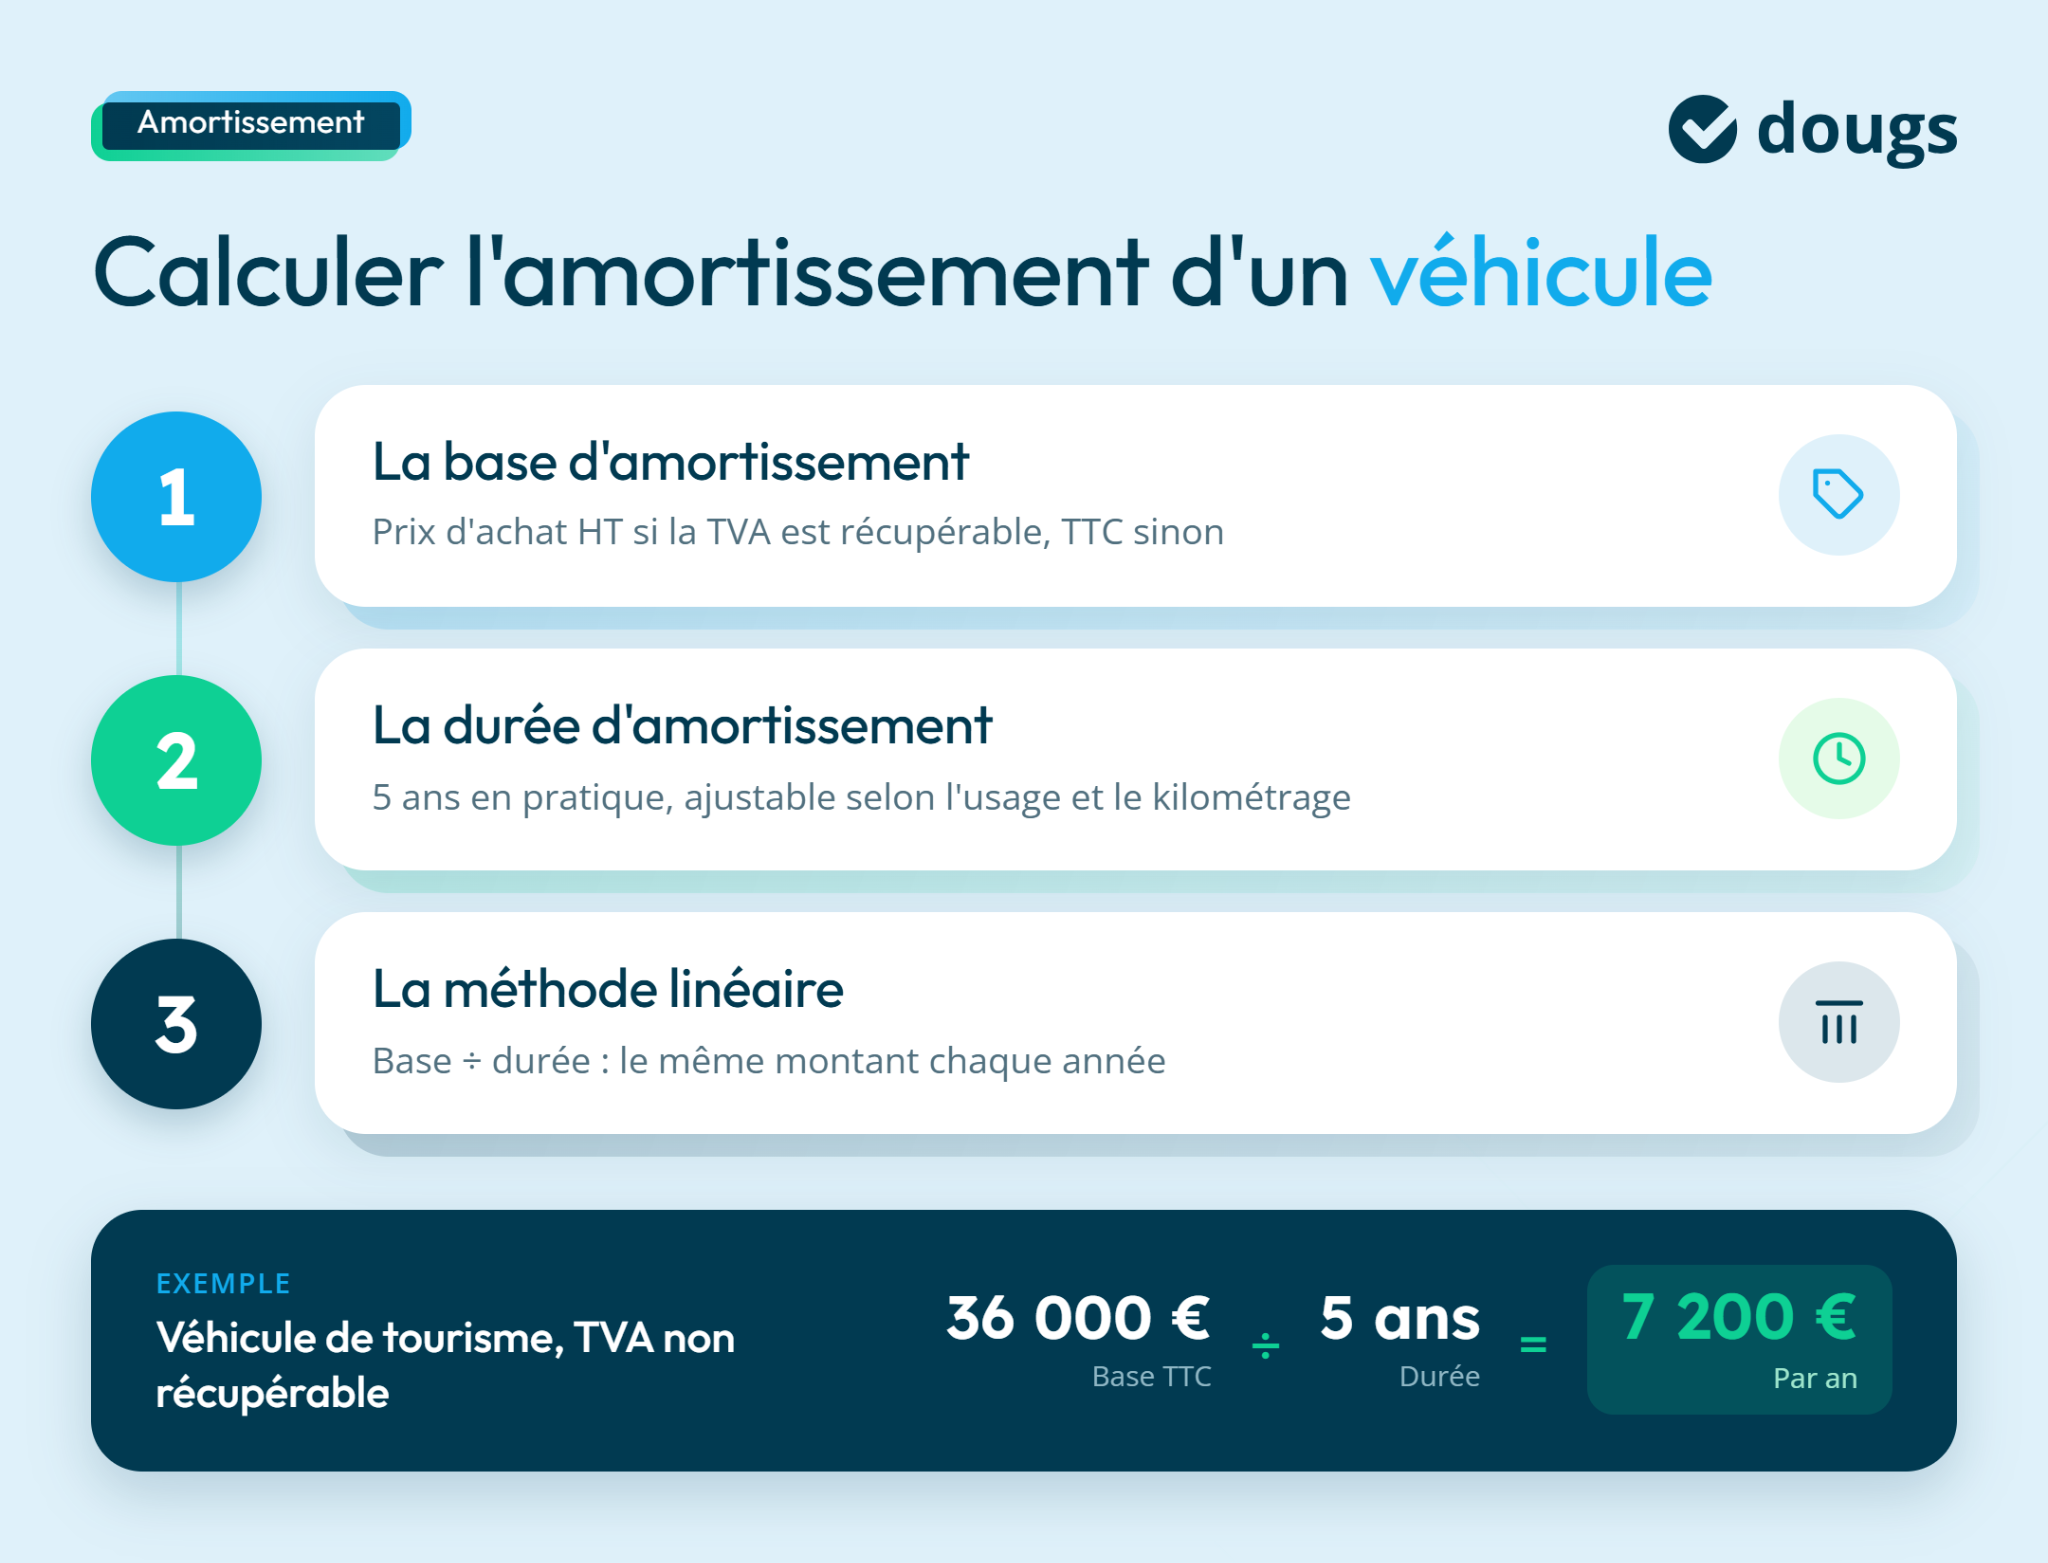
Illustration simplifiée, hors plafonnement fiscal des amortissements.
L'amortissement dégressif est-il possible ?
Les véhicules de tourisme sont généralement amortis selon la méthode linéaire.
Les véhicules de tourisme ne peuvent pas bénéficier de l'amortissement dégressif. Ce mode d'amortissement peut toutefois s'appliquer à certains véhicules de transport en commun.


21 astuces pour réduire votre impôt sur les sociétés
- Les leviers fiscaux adaptés à votre situation
- Des astuces concrètes dès cette année
- Les erreurs coûteuses à éviter
Quelle durée d'amortissement appliquer à un véhicule ?
La durée d'amortissement influence directement le montant des charges enregistrées chaque année. Elle varie généralement de 4 à 5 ans selon le type de véhicule.
Véhicule neuf : quelle durée retenir ?
Pour un véhicule neuf, la durée la plus fréquemment utilisée est de 5 ans.
Cette durée reflète généralement la période pendant laquelle le véhicule conserve une valeur économique significative pour l'entreprise.
Véhicule d'occasion : faut-il appliquer la même durée ?
Pas nécessairement.
Pour un véhicule d'occasion, l'entreprise doit tenir compte :
- de la date de mise en circulation ;
- du kilométrage ;
- de la cote du véhicule à l'Argus ;
- de la cote automobile observée sur le marché.
La durée retenue peut être inférieure à 5 ans lorsque le véhicule présente déjà une usure importante.
Cas des véhicules utilitaires
Les véhicules utilitaires sont souvent utilisés de manière intensive.
Selon l'activité exercée, l'entreprise peut justifier une durée d'amortissement différente lorsqu'elle correspond mieux à la réalité économique.
Quels sont les plafonds fiscaux d'amortissement en 2026 ?
C'est souvent sur ce point que les dirigeants découvrent une différence entre comptabilité et fiscalité.
L'entreprise peut amortir la totalité du véhicule en comptabilité, mais une partie de cet amortissement peut devenir fiscalement non déductible.
Pourquoi existe-t-il un plafond d'amortissement ?
La déduction fiscale des véhicules de tourisme est plafonnée. Ce plafonnement ne concerne toutefois pas certaines activités, comme le transport de personnes et les auto-écoles.
Le plafond d'amortissement dépend principalement du taux d'émission de CO₂.
Quels véhicules sont concernés ?
Le plafonnement concerne principalement les véhicules de tourisme de catégorie M1, c'est-à-dire les voitures particulières. À l'inverse, les véhicules utilitaires de catégorie N1, conçus pour le transport de marchandises, bénéficient généralement d'un régime plus favorable.
Quels sont les plafonds applicables ?
Les plafonds évoluent selon les émissions de CO₂ du véhicule et les règles issues notamment de la loi de finances.

Les seuils exacts doivent être vérifiés au moment de la publication à partir du BOFiP afin de garantir leur conformité réglementaire.
Type de véhicule | Régime fiscal |
|---|---|
Véhicule fortement émetteur de CO₂ | Plafond réduit |
Véhicule faiblement émetteur | Plafond intermédiaire |
Véhicule électrique | Plafond majoré |
Véhicule utilitaire | Pas de plafonnement dans la plupart des cas |
Que se passe-t-il en cas de dépassement du plafond ?
Lorsque le prix du véhicule dépasse le plafond fiscal applicable, l'entreprise doit procéder à une réintégration fiscale.
Une partie de l'amortissement devient alors une charge non déductible.
Comment fonctionne la réintégration fiscale des amortissements ?
La réintégration fiscale permet d'écarter la fraction de l'amortissement qui dépasse le plafond fiscal autorisé.
Différence entre amortissement comptable et amortissement fiscal
L'amortissement comptable est calculé sur la totalité du coût d'acquisition.
L'amortissement fiscalement déductible est calculé uniquement sur la fraction admise par l'administration fiscale.
Exemple de réintégration fiscale
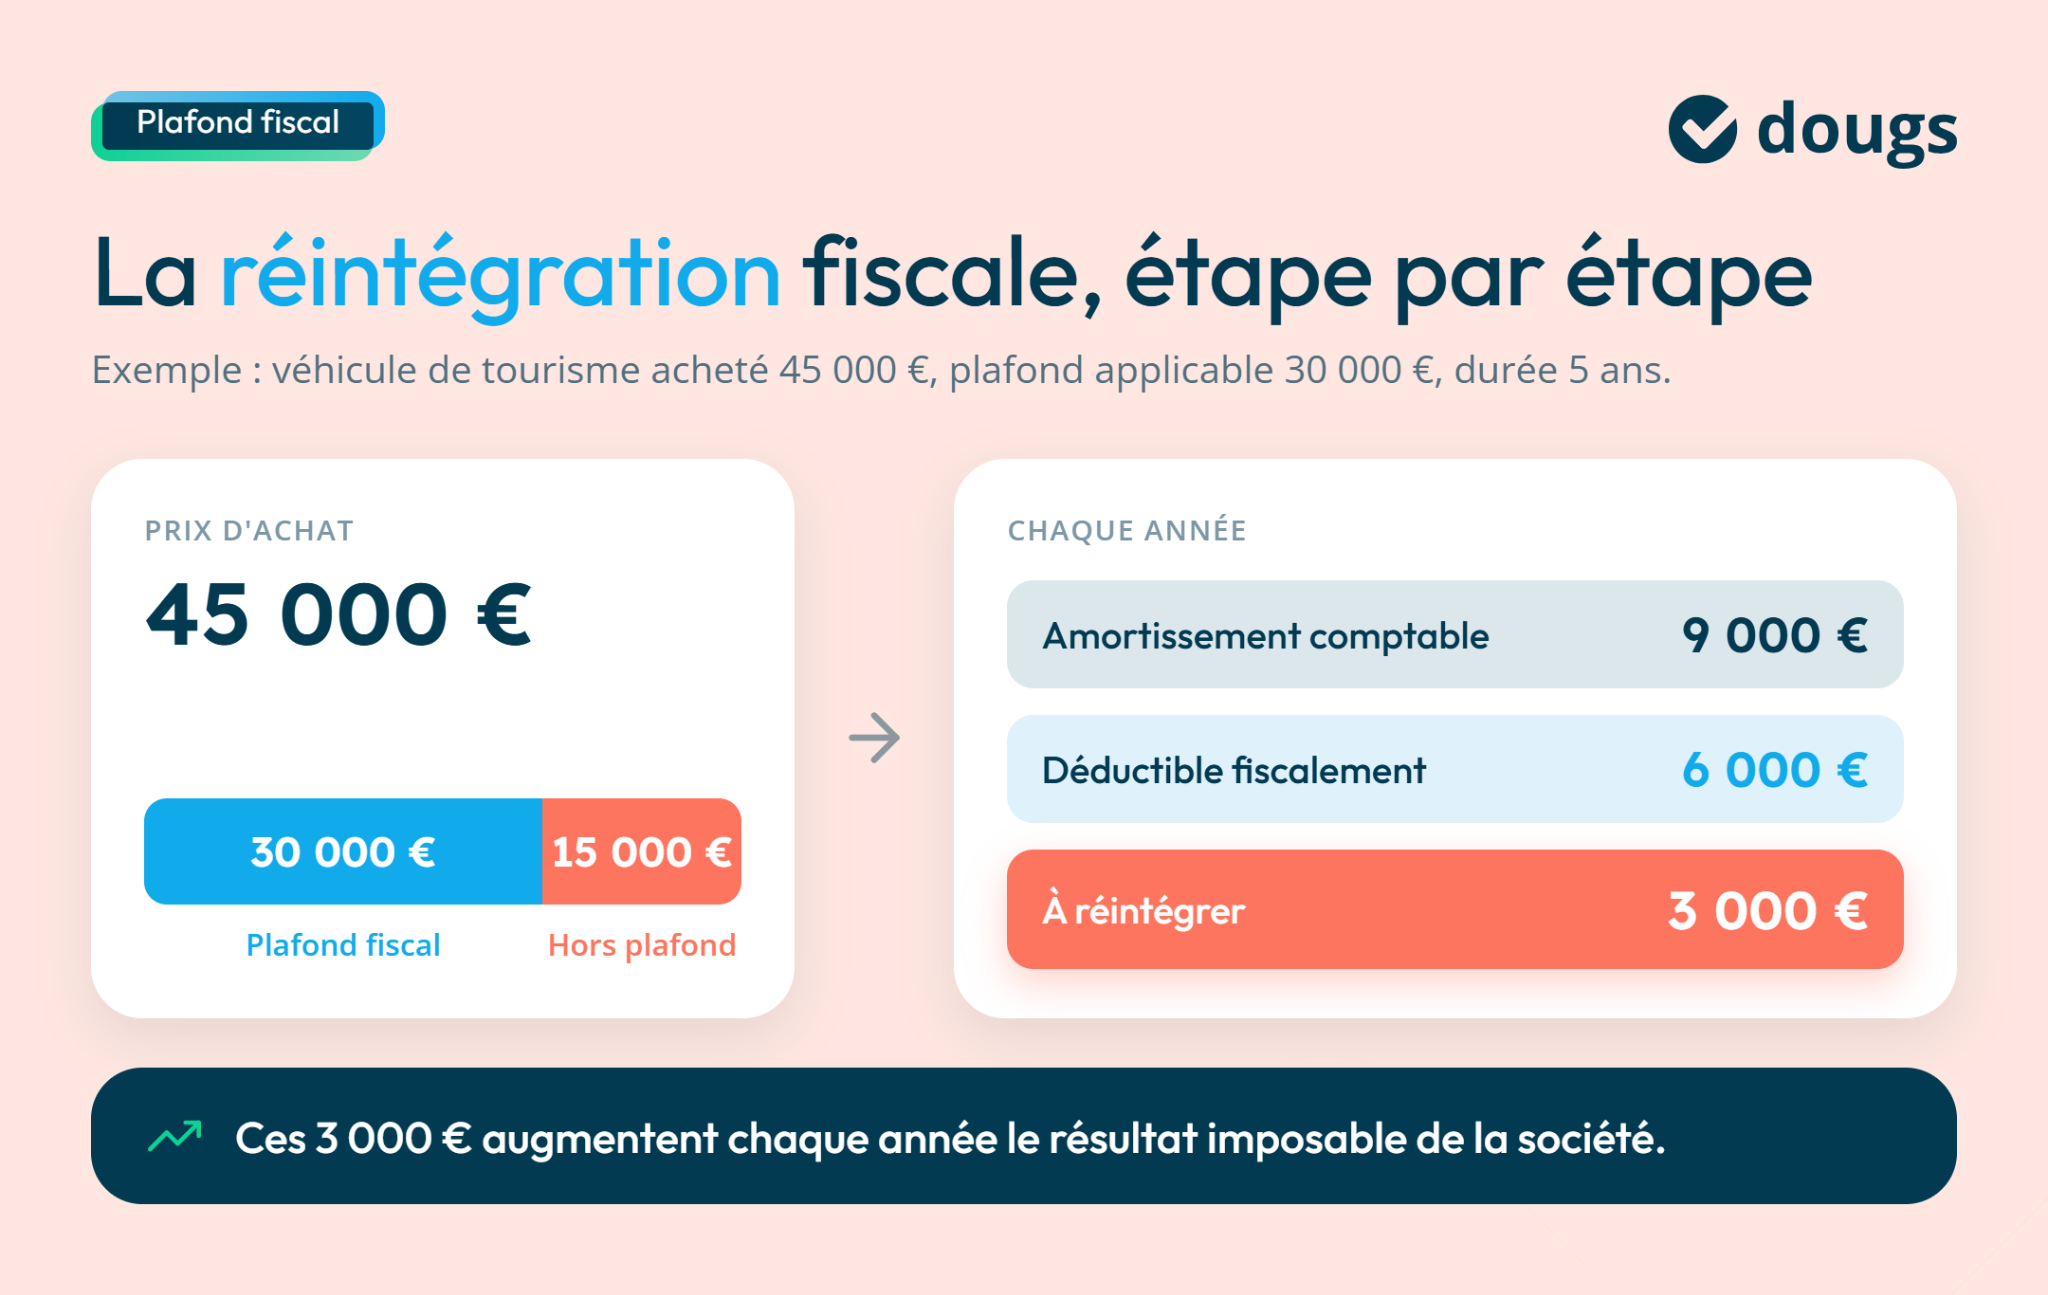
Prenons un véhicule de tourisme acheté 45 000 €.
Supposons que le plafond d'amortissement applicable soit de 30 000 €.
Données | Montant |
|---|---|
Prix d'achat | 45 000 € |
Plafond fiscal | 30 000 € |
Durée | 5 ans |
Amortissement comptable annuel | 9 000 € |
Amortissement fiscal déductible | 6 000 € |
Réintégration annuelle | 3 000 € |
Chaque année, la société devra réintégrer fiscalement 3 000 €. Autrement dit, ces 3 000 € d'amortissement comptabilisés ne viendront pas diminuer son résultat imposable.
Quel est l'avantage fiscal des véhicules électriques ?
Les véhicules électriques bénéficient aujourd'hui d'un traitement fiscal avantageux.
Des plafonds d'amortissement plus élevés
Les véhicules électriques profitent généralement d'un plafond de déduction supérieur à celui des véhicules thermiques.
Cette mesure vise à encourager la transition vers des véhicules moins polluants.
La batterie peut être amortie séparément
C'est l'un des principaux avantages du véhicule électrique.
Lorsque la batterie apparaît distinctement sur la facture d'acquisition, son amortissement peut être traité séparément.
Pourquoi est-ce intéressant ?
La batterie échappe au plafonnement applicable au véhicule.
Son amortissement reste donc intégralement déductible.
Pour une entreprise, cela améliore significativement le traitement fiscal du véhicule électrique.

Lors de l'achat d'un véhicule électrique, demandez une facture faisant apparaître distinctement le prix de la batterie. Son amortissement peut être déduit sans être soumis au plafonnement applicable au véhicule.
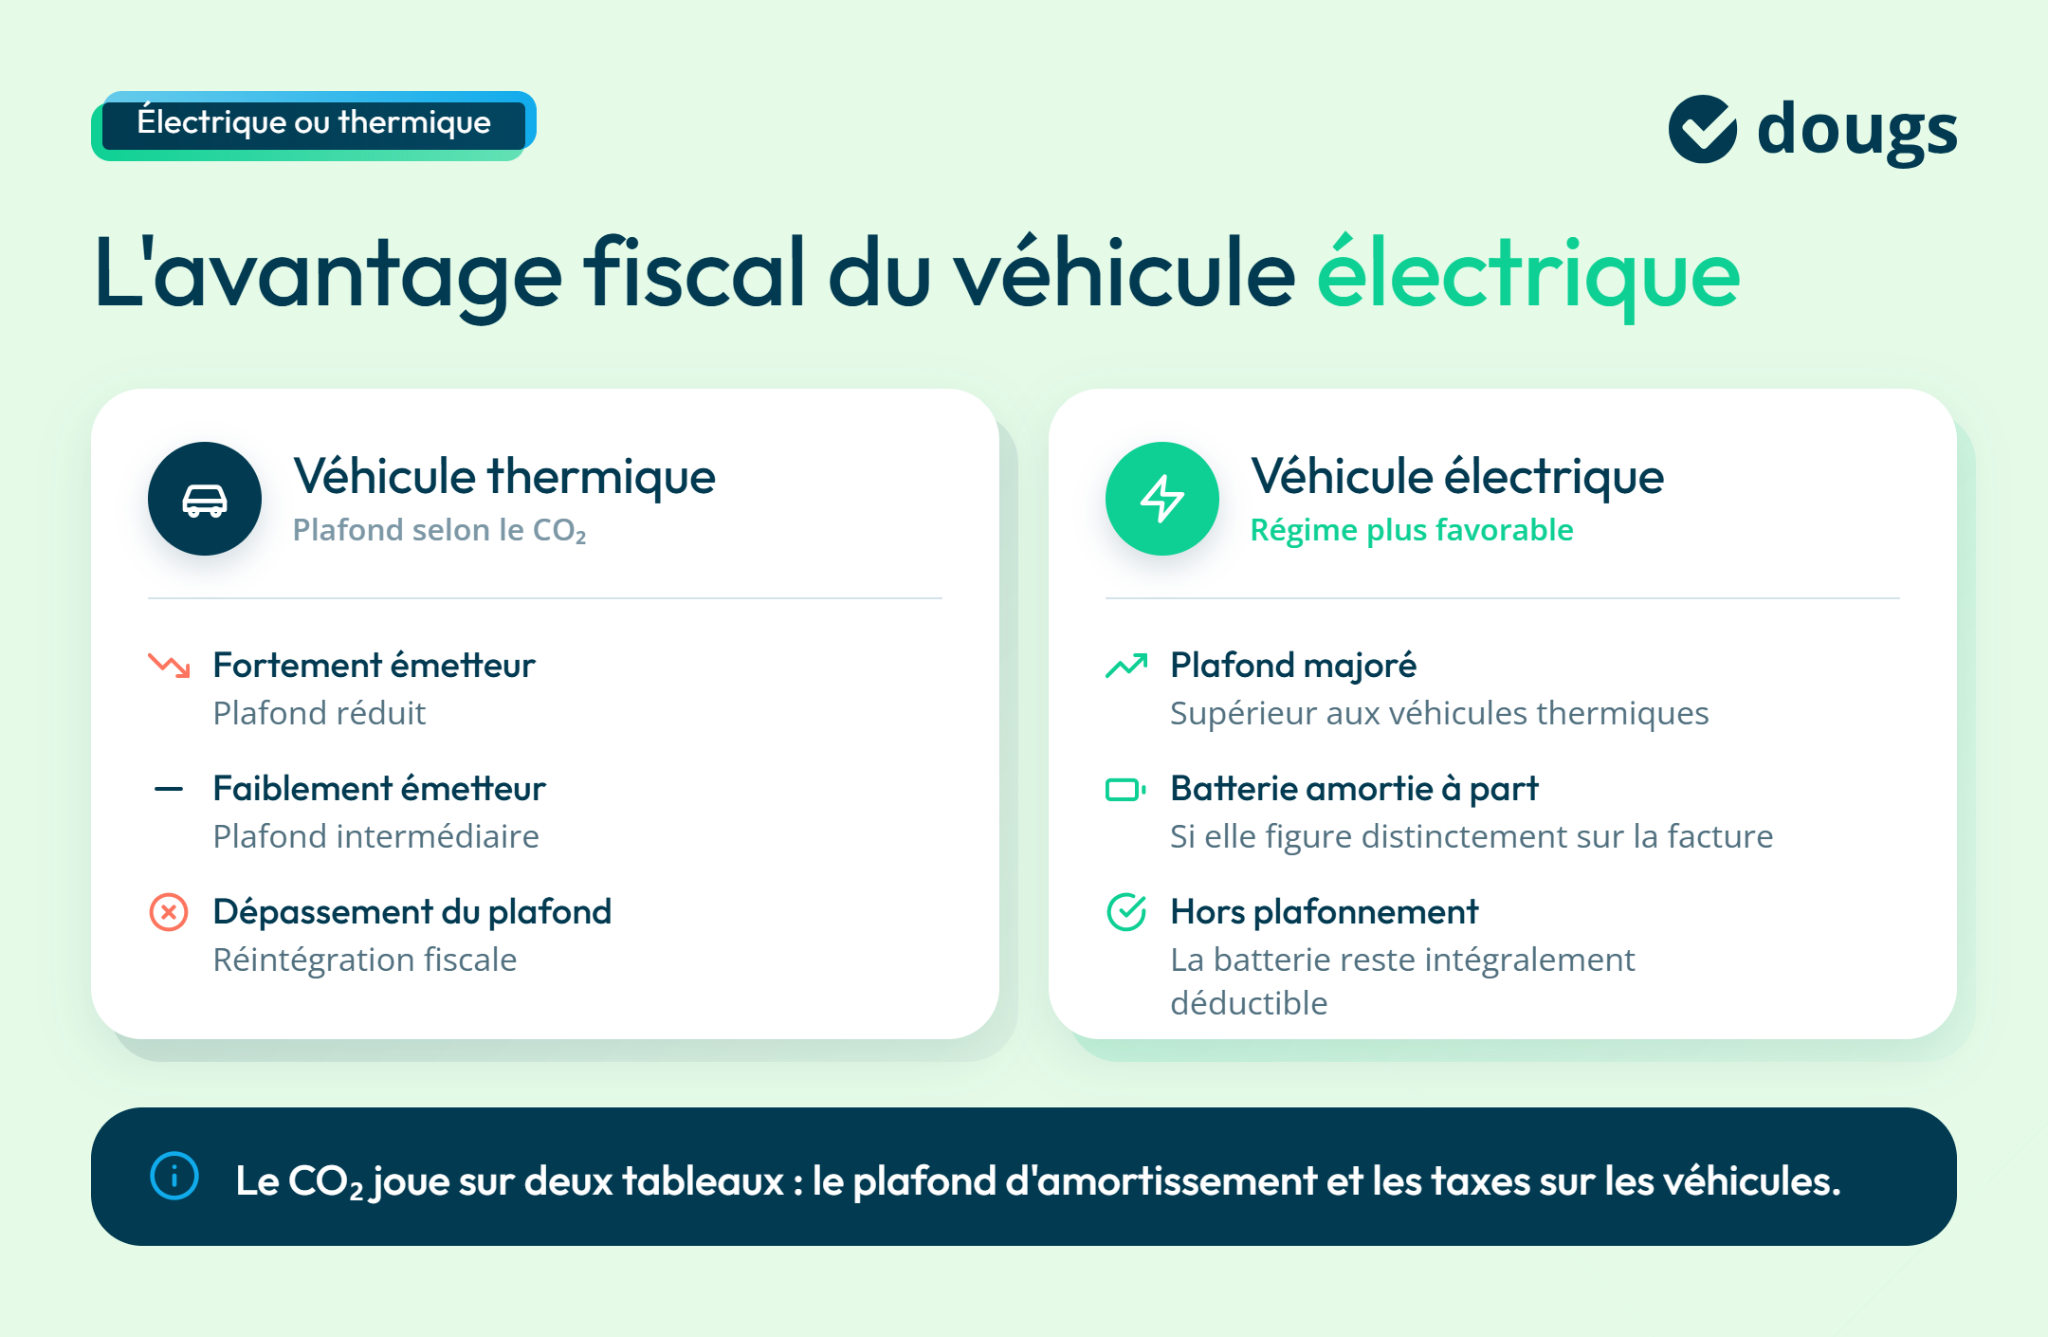
J’encourage souvent nos clients à étudier l'achat d'un véhicule électrique lorsqu'ils renouvellent leur flotte. Entre l'amortissement séparé de la batterie et la réduction des taxes liées aux émissions de CO₂, le coût global peut devenir particulièrement compétitif sur plusieurs années.
Comment comptabiliser l'amortissement d'un véhicule ?
La comptabilisation de l'amortissement suit des règles précises.
Quel compte utiliser lors de l'acquisition ?
Le véhicule est enregistré dans le :
Compte 2182 – Matériel de transport
Ce compte appartient à la catégorie des immobilisations.
Quel compte utiliser pour enregistrer l'amortissement ?
L'amortissement cumulé est comptabilisé dans le :
Compte 28182 – Amortissements du matériel de transport
Ce compte vient diminuer la valeur nette comptable du véhicule.
Quel compte enregistre la charge annuelle ?
La dotation annuelle est enregistrée dans le :
Compte 68112 – Dotations aux amortissements
Cette écriture permet de constater l'étalement des charges dans le compte de résultat.
Exemple d'écriture comptable
Pour un amortissement annuel de 7 200 € :
Compte | Libellé | Débit | Crédit |
|---|---|---|---|
68112 | Dotation aux amortissements | 7 200 € | |
28182 | Amortissements du matériel de transport | 7 200 € |
Cette écriture est généralement passée à la clôture de l'exercice.
Quel impact sur le bilan comptable ?
L'amortissement réduit progressivement la valeur du véhicule figurant à l'actif.
Exemple
Élément | Montant |
|---|---|
Coût d'acquisition | 36 000 € |
Amortissements cumulés après 3 ans | 21 600 € |
Valeur nette comptable | 14 400 € |
Que se passe-t-il lors de la revente du véhicule ?
La vente du véhicule nécessite de calculer sa valeur nette comptable.
Comment calculer la valeur nette comptable ?
La valeur nette comptable correspond à :
Coût d'acquisition - amortissements cumulés
Cette valeur sert de référence lors de la cession.
Comment déterminer une plus-value imposable ?
La comparaison s'effectue entre :
- le prix de vente ;
- la valeur nette comptable.
Si le prix de vente est supérieur à la valeur nette comptable, l'entreprise réalise une plus-value imposable.
À l'inverse, elle constate une moins-value.
Faut-il choisir un véhicule électrique ou thermique pour votre société ?
L'amortissement constitue un critère important, mais il ne doit pas être le seul.
Le coût fiscal global doit être analysé
Le dirigeant doit prendre en compte :
- les amortissements ;
- les taxes liées aux émissions de CO₂ ;
- la consommation ;
- les coûts d'entretien ;
- la valeur de revente.
Quel lien avec la TVS ?
Les émissions de CO₂ influencent à la fois :
- le plafond d'amortissement ;
- les taxes sur les véhicules affectés à des fins économiques.
Un véhicule moins polluant peut donc générer une économie fiscale sur plusieurs niveaux.
Vous pouvez d'ailleurs estimer ce coût grâce au simulateur Dougs dédié aux taxes sur les véhicules de société.

Avant d'acheter un véhicule, comparez non seulement son prix d'acquisition mais aussi son coût fiscal sur toute sa durée de détention : amortissement, taxes liées au CO₂, entretien et valeur de revente.
Simulateur : Taxes véhicules société (TVS)
Récap opérationnel
L'amortissement d’un véhicule permet d'étaler le coût d'acquisition d'une voiture sur sa durée d'utilisation.
Dans la majorité des cas, un véhicule est amorti sur 5 ans selon la méthode linéaire. Les véhicules de tourisme restent soumis à des plafonds fiscaux qui peuvent entraîner une réintégration fiscale d'une partie des amortissements.
Les véhicules électriques bénéficient quant à eux d'un régime plus favorable, notamment grâce à l'amortissement séparé de la batterie.
Avant tout achat, comparez toujours le coût global du véhicule en tenant compte des amortissements, de la fiscalité et des taxes associées.
Les experts Dougs peuvent vous accompagner pour choisir la solution la plus adaptée à votre situation.
- L'amortissement étale le coût d'un véhicule sur sa durée d'utilisation, mais la déduction peut être limitée par des plafonds fiscaux.
- Les véhicules de tourisme sont soumis à ces limitations, contrairement à certains véhicules utilitaires et électriques.
- Le calcul de l'amortissement repose sur la base amortissable, la durée et la méthode choisie.
- Les véhicules électriques bénéficient d'un plafond d'amortissement plus élevé et d'une batterie amortissable séparément.
- La comptabilisation de l'amortissement implique des écritures spécifiques pour refléter la dépréciation du véhicule.
- Avant d'acheter un véhicule, il est crucial de comparer le coût fiscal global en tenant compte des amortissements et des taxes associées.
FAQ sur l’amortissement d’un véhicule
Peut-on amortir un véhicule d'occasion ?
Oui. Un véhicule d'occasion peut être amorti dès lors qu'il constitue une immobilisation utilisée durablement par l'entreprise.
Quelle est la durée d'amortissement d'un véhicule de société ?
La durée retenue est généralement de 5 ans, mais elle peut varier selon la durée de vie utile du véhicule.
La TVA est-elle récupérable sur une voiture de tourisme ?
Dans la majorité des situations, la récupération de TVA sur un véhicule de tourisme reste limitée. Les véhicules utilitaires bénéficient souvent d'un régime plus favorable.
Quelle différence entre amortissement comptable et amortissement fiscal ?
L'amortissement comptable est calculé sur la valeur réelle du véhicule. L'amortissement fiscal peut être limité par un plafond de déduction fixé par la réglementation.
Un véhicule électrique est-il plus avantageux fiscalement ?
Oui, dans de nombreux cas. Les plafonds d'amortissement sont généralement plus élevés et la batterie peut bénéficier d'un régime spécifique lorsqu'elle est facturée séparément.

Patrick est cofondateur et CEO de Dougs. Expert-comptable de profession, expert conseil en création et reprise d’activité, il détient le Prix du Meilleur mémoire d'expertise comptable. Entrepreneur passionné, il partage régulièrement ses connaissances en intervenant dans des établissements supérieurs reconnus (X, HEC).
En savoir plus