
Par David Bernier, Head of Legal


SOMMAIRE
Lors de la création de votre SASU, vous serez obligé d’apporter votre capital social sous la forme d’apports en numéraire ou en nature ! Nous renseignons dans cet article les nombreuses règles liées à ces apports en capital social lors de la création de votre société par actions simplifiée à associé unique. Le tour de la question sur l’apport et la libération de capital social en SASU, avec Dougs !
Des questions sur l’apport au capital de votre SASU ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Introduction à l’apport capital social SASU
Le capital social peut se composer d’apports en numéraire et d’apports en nature. Pour définir le capital de votre SASU, partez des besoins de financement de votre activité. Ce capital est divisé en actions détenues par l’associé unique. Les apports en industrie, qui correspondent à du travail ou à un savoir-faire, n’entrent pas dans sa composition.
Prévoyez également les frais engagés avant la création de votre SASU et conservez leurs justificatifs. Ces dépenses doivent être distinguées des sommes apportées au capital.
Si vous envisagez de créer une SASU à capital variable, examinez les règles de variation du capital et leur rédaction dans les statuts avant de retenir cette option.
L’apport en numéraire dans une SASU
De quoi s’agit il ?
L’apport en numéraire, il s’agit d’apport de sommes d’argent par l’associé unique ; par la suite introduites au capital social de la SASU.
Libérer ses apports en numéraire
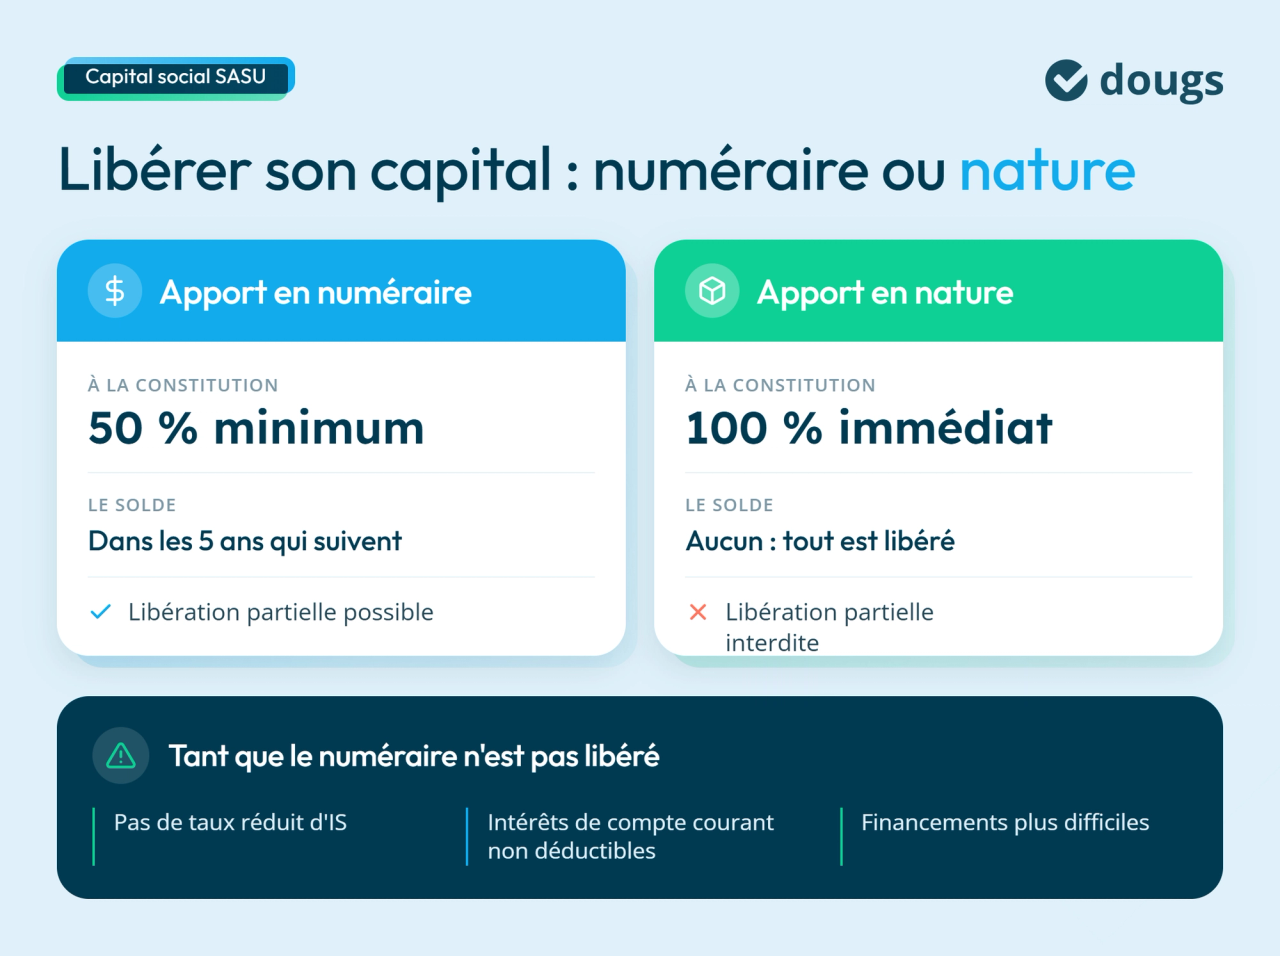
En tant qu’associé unique, vous serez obligé de libérer dès la constitution de votre capital la moitié de vos contributions en numéraire. Vous devrez par la suite libérer en partie ou en totalité ce capital dans les 5 années à venir.
Cependant, libérer partiellement ces apports en numéraire présente quelques problèmes pour la SASU.
En effet, tant que les apports en numéraire ne sont pas libérés :
- La SASU ne peut pas bénéficier du taux réduit d’IS de 15 % tant que son capital n’est pas entièrement libéré, même si elle remplit les autres conditions d’accès à ce taux ;
- Vous ne pourrez pas déduire les intérêts versés en compte courant d’associé ;
- Les demandes de financement externes peuvent être plus compliquées à obtenir.
Création d'entreprise : comment choisir le bon statut juridique ?
Panorama des formes juridiques courantes
Quel régime fiscal et social pour vous ?
Les aides à la création à ne pas manquer
Réaliser un apport en numéraire
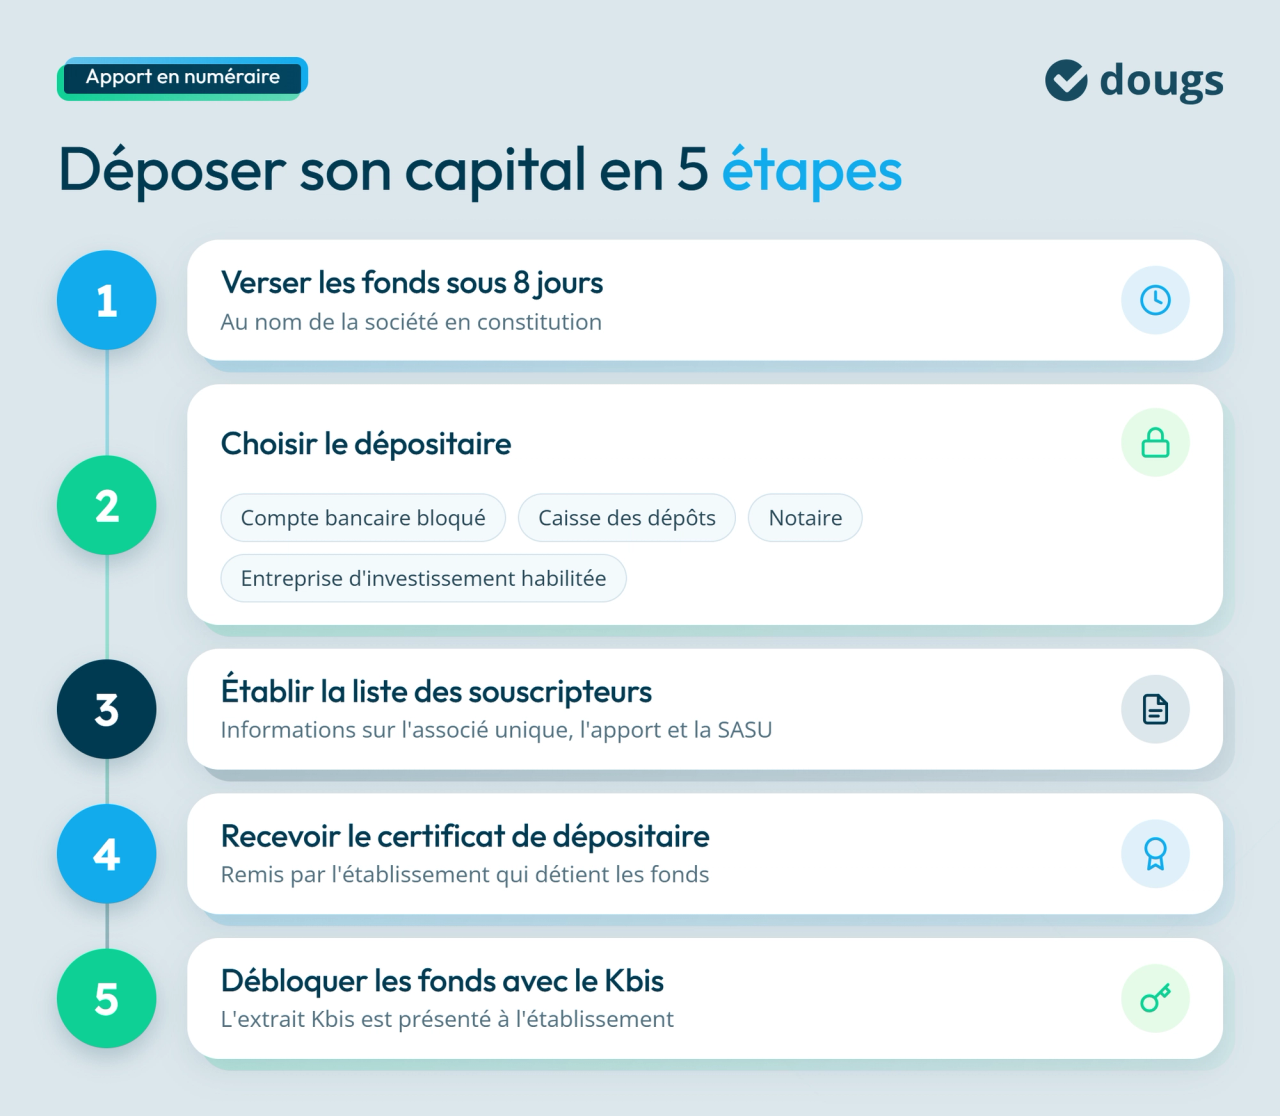
Les apports en numéraire libérés à la constitution doivent être déposés au nom de la société en formation. Le dépôt de capital en SASU s’effectue auprès d’un établissement de crédit ou d’un notaire.
Dans la pratique, l’associé unique réalise un virement d’un montant égal à l’apport libéré, de son compte personnel vers le compte bloqué d’une banque. Lors de l’établissement du versement des fonds, vous devrez établir une liste des souscripteurs.
Le document en question doit détenir de multiples informations concernant l’associé unique, de l’apport et de la SASU. L’établissement recevant les fonds correspondants aux contributions en numéraire vous remettra un certificat de dépositaire de fonds. En tant qu’associé unique, vous obtiendrez votre extrait Kbis, débloquant ainsi les fonds auprès de l’établissement après l’y avoir présenté.
Si vous augmentez ensuite le capital en numéraire, préparez une liste des souscripteurs pour l’augmentation de capital de votre SASU. Elle permet d’identifier les souscripteurs et les sommes versées dans le cadre de cette nouvelle opération.
Cette augmentation peut aussi permettre de faire entrer un nouvel associé dans votre SASU. Préparez alors la nouvelle répartition des actions et les adaptations nécessaires des statuts.
NB : Une réduction d’impôt sur le revenu concernant les apports en numéraire ?
Selon certaines conditions, vous pouvez bénéficier d’une réduction d’IR concernant les contributions en numéraire lors de la constitution de votre Société Actions Simplifiée Unipersonnelle.
Et pour l’apport capital social SASU en nature ?
Autre point important : l’apport en nature ! Pour apporter un bien en SASU, vous devez vérifier sa valeur, les modalités de sa libération et les formalités de transfert à la société.
Définissons l’apport en nature
Lorsqu’on parle d’apports en nature, il s’agit de biens amenés par un associé au capital social. On parle donc de :
- Biens incorporels ( par exemple : brevet, clientèle, fond de commerce, …) ;
- Biens corporels ( par exemple : véhicule, immeuble, matériel, …) ;
- Valeurs mobilières ;
Si vous souhaitez créer une holding en SASU, votre projet peut prévoir l’apport de titres d’une société que vous détenez déjà. La valorisation de ces titres et les conséquences du montage doivent être étudiées avant l’opération.
Tout apport en nature doit par conséquent faire l’objet d’une évaluation à l’intérieur des statuts de la SASU ou dans un acte d’apport. L’apport en nature doit ainsi pouvoir être l’objet d’une quantification monétaire et sa propriété ou sa jouissance doit être transférable.
Comment se passe une libération capital social SASU des apports en nature ?
Comment libérer son capital social pour les apports en nature ? Dès la constitution de la SASU, les apports en nature doivent faire l’objet d’une libération immédiate. Il est en effet interdit de les libérer de manière partielle.
Qu’en est il de l’apport en nature ?
Vous pouvez faire un apport en nature de plusieurs manières :
- L’apport en propriété : Transfert de la possession des biens apportés à la société ;
- L’apport en jouissance : Accord de mettre à la disposition de la société les biens apportés. L’apporteur les récupère si la société vient un jour à disparaître.
- Et enfin, l’apport en usufruit : L’accord en usufruit confère à la société l’utilisation de ce bien , ainsi que l’ensemble des bénéfices que le bien en question peut générer.
Quelle est cette procédure ?
Avant tout, les apports en nature font l’objet d’une évaluation par l’associé unique.
Par la suite, les associés doivent élire un commissaire aux apports afin de pouvoir réaliser l’appréciation de la valeurs des biens apportés. Dans certains cas exceptionnels, l’associé unique peut également prendre la décision de ne pas en nommer.
Une fois ces deux étapes réalisées, vous devrez formaliser la réalisation des apports en nature dans les statuts ou le traité d’apport. Pour cela, vous renseignerez : l’identité de l’apporteur, la description des biens apportés, leur évaluation, ainsi que le nombre d’actions données en contrepartie. Le commissaire aux apports réalisera un rapport qui sera annexé aux statuts. L’acte constatant l’apport doit contenir un renvoi vers le rapport du commissaire.
Si les biens apportés proviennent de votre entreprise individuelle, vérifiez les formalités de transformation d’une EI en SASU avant de réaliser l’opération. Le transfert de l’activité et la constitution de la nouvelle société doivent être préparés ensemble.
Et enfin, une fois la SASU immatriculée, les transferts de propriété entre associé et entreprise se concluent. L’ensemble des risques relatifs aux biens seront également transférés à ce moment.
Le cas de la sur/sous-évaluation d’un apport en nature
L’associé unique prend des risques pour tout éventuelle sous évaluation ou surévaluation. En effet, toute surévaluation peut être l’objet d’une sanction pénale. Via l’usage d’un commissaire aux apports, ce type de risque est plus limité.
Quel est le rôle du commissaire aux apports pour les apports en nature en SASU ?
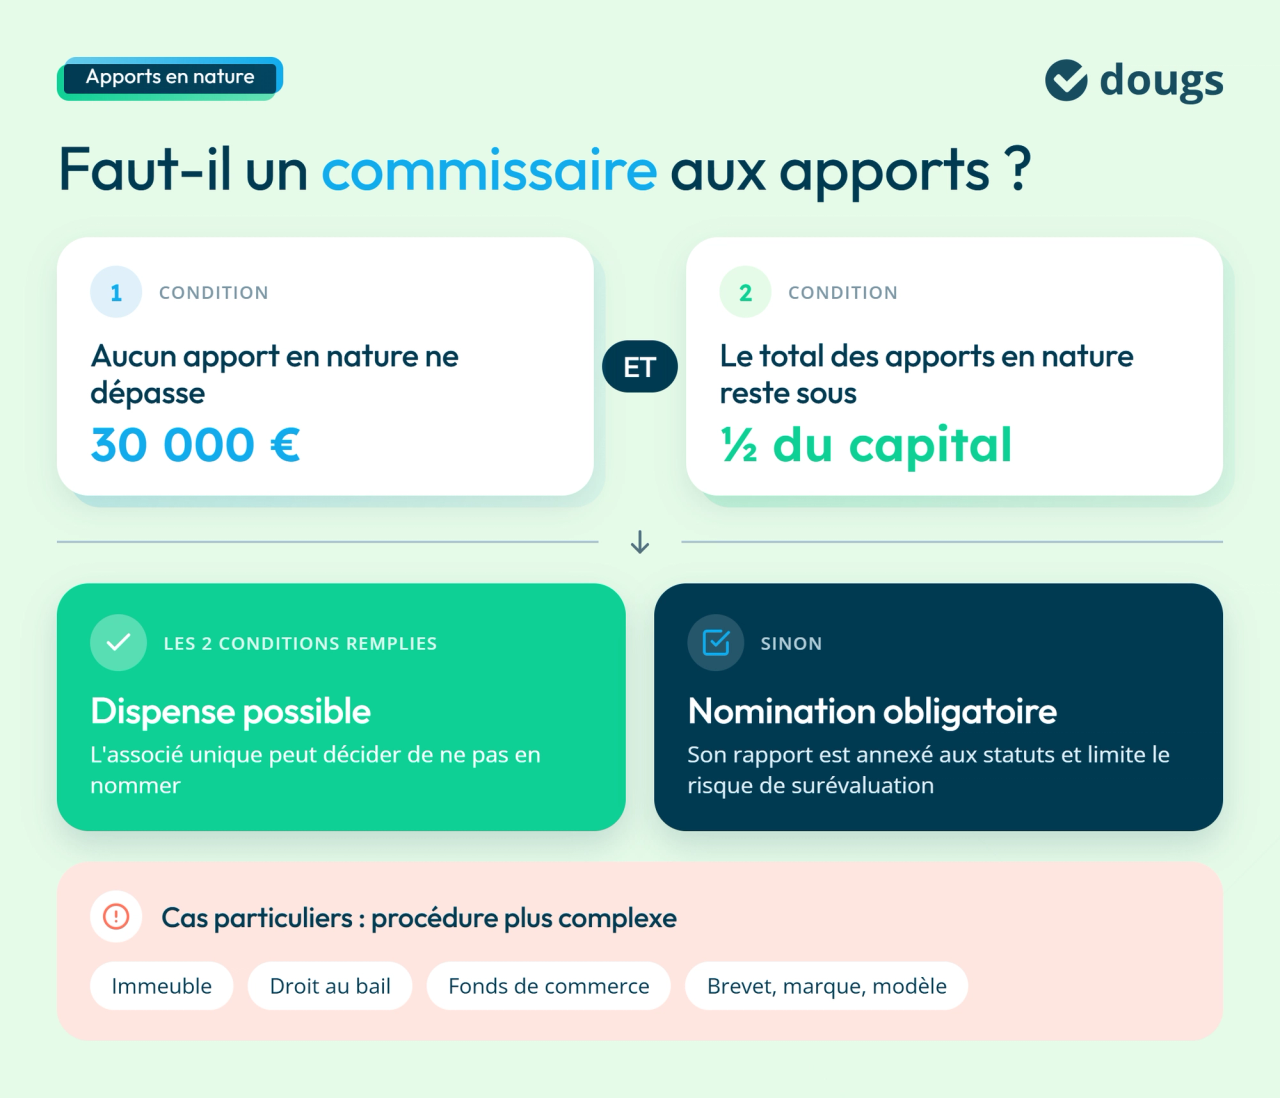
En cas d’apports en nature, vous pouvez dispenser votre société d’élire un commissaire au apports si vous respectez certaines conditions. Tout d’abord, aucune desdites contributions ne doit dépasser les 30 000€ de valeur. Et la valeur des apports en nature ne doit pas dépasser la moitié du capital social.
Les cas exceptionnels lors d’apport en nature
Certains cas particuliers existent où vous devrez suivre une autre procédure plus complexe.
Cela concerne :
- Les apports d’immeubles ;
- Les apports de droits au bail ;
- Ainsi que les apports de fonds de commerce ou de fonds artisanaux ;
- Et enfin les apports en brevet, marque, modèle ou dessins ;
Pour chaque exemple, il est recommandé de se faire aider d’un professionnel étant donné la difficulté de la situation.
Si votre projet consiste à détenir et exploiter un immeuble dans la société, examinez aussi la fiscalité d’une SASU immobilière. Les conséquences de l’apport initial doivent être distinguées de l’imposition des revenus et de la revente du bien.
Comment se déroule un apport d’un bien commun à une SASU ?
Prenons le cas d’un associé unique marié. S’il souhaite apporter un bien appartenant à la communauté ; il n’y a pas d’obligation à avertir son conjoint pour cela. Cependant, pour certaines contributions, le conjoint devra obligatoirement donner son accord. Comme par exemple l’apport en immeuble ou en fond de commerce.
La libération capital social SASU est donc un élément essentiel dont la compréhension est plus qu’impérative pour bien démarrer votre société ! Si vous avez d’avantages de questions concernant le montant et la libération de capital en SASU, alors consultez notre article !
Libérer son capital suppose de savoir comment le constituer : cette vidéo présente trois façons simples de le faire.
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.

Ces articles peuvent vous intéresser
 David Bernier
 David Bernier
 David Bernier
 David Bernier
 David Bernier
 Émilie Fatkic