


 11 min.
Avantage en nature sur une voiture : règles, calcul et règles 2026
Mettre une voiture de fonction à disposition semble simple… jusqu’au moment où surgissent les questions : usage le week-end, carburant payé par l’entreprise, borne installée à domicile. Une mauvaise évaluation de l’avantage en nature lié au véhicule peut coûter cher à votre entreprise en cas de contrôle URSSAF.
Depuis les changements introduits en 2025, beaucoup d’entrepreneurs hésitent sur les règles à appliquer en 2026. Faut-il recalculer l’avantage ? Quel impact sur les cotisations sociales ou sur la fiscalité ?
Dans la pratique, les erreurs apparaissent surtout dans la gestion des avantages en nature sur la fiche de paie. C’est d’ailleurs l’une des raisons pour lesquelles certains dirigeants s’appuient sur un expert-comptable en ligne pour sécuriser leurs calculs.
Je vous aide à identifier quand un véhicule constitue un avantage en nature, à choisir la méthode d’évaluation adaptée et à appliquer les barèmes appropriés en 2026.
EN BREF
- Un véhicule constitue un avantage en nature dès qu’il est mis à disposition pour un usage privé.
- En 2026, vous appliquez toujours les règles issues des changements 2025, selon la date de mise à disposition du véhicule.
- Vous devez choisir entre deux méthodes d’évaluation : les dépenses réelles ou l’évaluation forfaitaire. Le choix dépend de votre usage et de votre niveau de risque.
- Les barèmes diffèrent selon que le véhicule est acheté ou loué, thermique ou électrique.
- Les véhicules électriques bénéficient d’abattements spécifiques, sous conditions de score environnemental.
- Les bornes de recharge peuvent être exclues de l’avantage en nature si certaines règles sont respectées.
- L’avantage en nature impacte les cotisations sociales, le net imposable et votre budget de parc automobile.
Je vous détaille tout cela, étape par étape, avec des exemples concrets.
Avantage en nature véhicule : définition claire et situations concernées
Avant de parler de calcul ou de barèmes, je commence par l’essentiel : identifier correctement l’avantage en nature lié au véhicule. Une mauvaise qualification dès le départ fausse ensuite le calcul, le barème appliqué et le montant déclaré. Les situations ci-dessous vous aideront à vérifier rapidement si votre véhicule est concerné.
Qu’est-ce qu’un avantage en nature véhicule ?
Un avantage en nature est un élément de rémunération accordé autrement qu’en argent. Vous mettez à disposition d’un salarié ou d’un dirigeant un bien ou un service qu’il peut utiliser à titre personnel, en totalité ou en partie.
Le véhicule fait partie d’un ensemble plus large de dispositifs accordés par l’employeur. Pour une vue d’ensemble, vous pouvez consulter notre guide sur les avantages en nature en entreprise.
Dès qu’un véhicule peut être utilisé à titre privé, le soir, le week-end ou pendant les vacances, il constitue un avantage en nature. Sa valeur est intégrée dans l’assiette des cotisations sociales et dans le net imposable.
Dans quelles situations un véhicule devient un avantage en nature ?
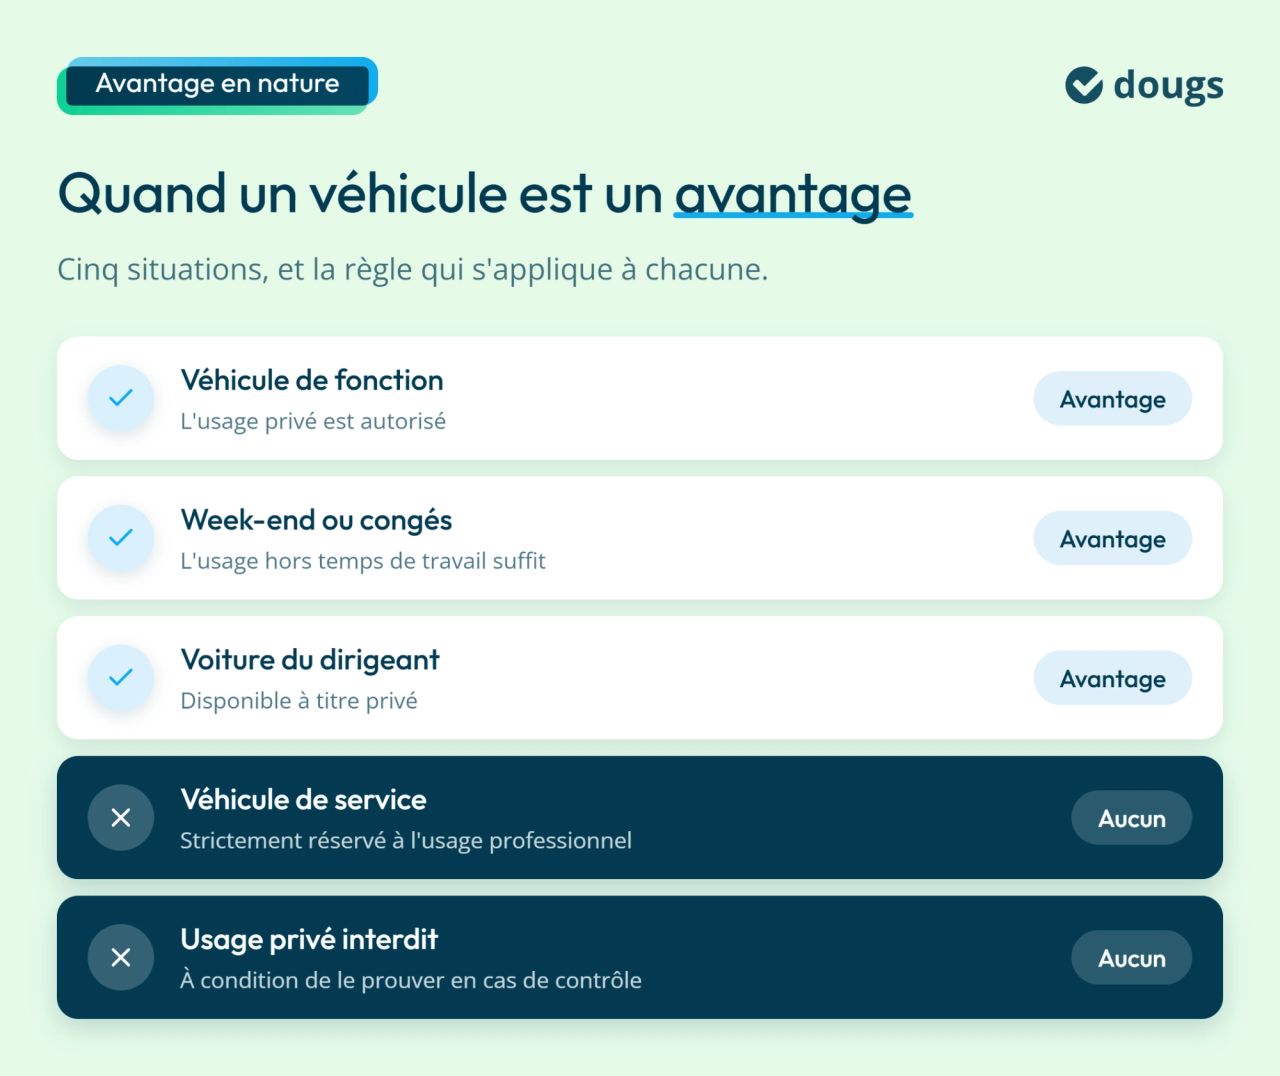
D’autres avantages en nature obéissent à des règles spécifiques, notamment pour les repas, le logement ou les NTIC.Pour les véhicules, les situations les plus fréquentes sont les suivantes :
- Véhicule de fonction : l’usage privé est autorisé ; il y a donc avantage en nature.
- Véhicule utilisé le week-end ou pendant les congés : l’usage hors temps de travail suffit à caractériser l’avantage.
- Véhicule de société utilisé par un dirigeant : s’il est disponible à titre privé, l’avantage en nature s’applique.
- Véhicule de service : s’il reste strictement réservé à l’usage professionnel, il n’y a pas d’avantage en nature.
- Usage privé interdit : l’interdiction doit pouvoir être prouvée en cas de contrôle URSSAF.
Salarié ou dirigeant : est-ce que les règles changent ?
Le principe concerne aussi bien les salariés que les dirigeants assimilés salariés : dès qu’un véhicule est disponible pour un usage privé, il constitue un avantage en nature. Le statut du bénéficiaire peut toutefois modifier certaines modalités sociales ou fiscales. Une mauvaise qualification fausse ensuite le calcul, le barème et le montant déclaré sur le bulletin de paie.
La question suivante est centrale : comment choisir la bonne méthode d’évaluation en 2026, sans vous exposer inutilement ?
Quelle méthode d’évaluation choisir pour votre avantage en nature véhicule en 2026 ?
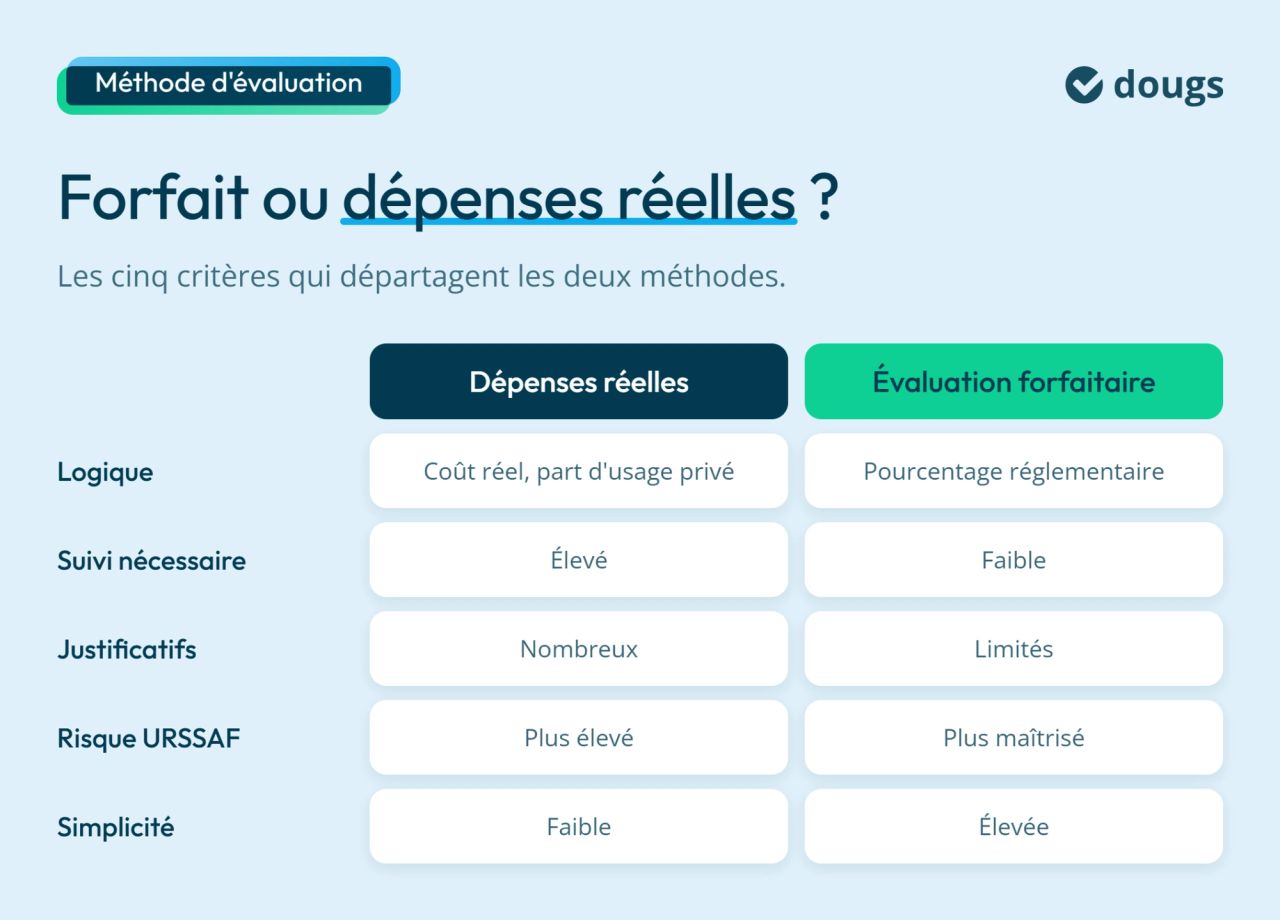
Le choix de la méthode d’évaluation a un impact direct sur vos cotisations sociales, votre net imposable et le risque en cas de contrôle URSSAF. Deux méthodes sont possibles en 2026, et le bon choix dépend surtout de votre usage du véhicule et du niveau de suivi que vous pouvez assurer.
Méthode 1 : Méthode des dépenses réelles
Cette méthode consiste à valoriser l’avantage en nature à partir des frais réellement engagés, puis à ne retenir que la part correspondant à l’usage privé.
Le calcul prend en compte :
- Le coût du véhiculeAchat avec amortissement ou loyers si le véhicule est loué.
- Les frais liés à l’utilisationEntretien, assurance, taxes, etc.
- Le carburant ou l’énergie, si ces frais sont pris en charge par l’entreprise.
Vous devez distinguer précisément les usages professionnel et privé à l’aide du kilométrage, d’un carnet de bord et de justificatifs. Une simple estimation peut fragiliser le calcul en cas de contrôle URSSAF.
Méthode 2 : Méthode forfaitaire
La méthode forfaitaire repose sur un principe plus simple. Vous appliquez un pourcentage fixé par l’administration, sans avoir à justifier l’usage exact du véhicule.
Le calcul dépend notamment :
- du mode de détention du véhiculeVéhicule acheté ou véhicule loué.
- De la motorisation du véhicule
- De la date de mise à disposition du véhicule
- de l’ancienneté du véhiculeMoins de 5 ans ou plus de 5 ans.
- de la prise en charge ou non des frais de carburant privés.
Comment choisir la bonne méthode en 2026 ?
La méthode forfaitaire convient davantage si vous ne suivez pas précisément les kilomètres ou si vous gérez plusieurs véhicules. Le calcul aux dépenses réelles peut être plus adapté lorsque l’usage privé est faible et documenté avec précision.
Le choix doit donc tenir compte de votre usage du véhicule et de votre capacité à justifier les dépenses.
Ressource à télécharger
Guide : développer votre activité de VTC
Choisir la bonne forme juridique pour un VTC
La comptabilité, la fiscalité et la protection sociale
Gérer un véhicule professionnel
Changements 2025 et continuité en 2026 : ce qui s’applique réellement
Les règles d’évaluation ont changé pour les véhicules mis à disposition à compter du 1er février 2025. En 2026, la date de mise à disposition reste donc déterminante pour identifier le barème applicable. Vous pouvez vérifier le régime applicable dans les règles officielles sur les avantages en nature publiées par l’Urssaf.
Pourquoi les changements de 2025 continuent-ils de produire des effets en 2026 ?
En 2026, deux véhicules peuvent encore relever de régimes différents : l’ancien régime pour une mise à disposition antérieure au 1er février 2025, ou les nouveaux pourcentages à partir de cette date.
Ce qui a évolué depuis 2025 sur l’évaluation forfaitaire
Les changements ont surtout porté sur la méthode forfaitaire, avec une hausse des pourcentages appliqués. L’objectif est clair. Rendre l’usage des véhicules thermiques plus coûteux sur le plan social et fiscal.
En pratique, cela signifie que :
- l’avantage en nature augmente à véhicule équivalent,
- l’assiette des cotisations sociales est plus élevée,
- le net imposable progresse mécaniquement.
Si vous avez renouvelé un véhicule ou modifié un contrat de mise à disposition depuis 2025, vous êtes directement concerné.
Véhicule acheté ou véhicule loué : des règles toujours distinctes
Pour un véhicule acheté, l’évaluation repose sur le coût d’achat TTC et son ancienneté. Pour un véhicule loué, elle tient compte du coût annuel supporté par l’entreprise, notamment les loyers, l’entretien et l’assurance. Un plafonnement peut s’appliquer.
Le rôle déterminant de la prise en charge du carburant
La prise en charge du carburant privé modifie le calcul. Si l’entreprise paie ces dépenses, l’avantage est majoré ou évalué à partir des frais réellement engagés ; sinon, le forfait de base s’applique.
Ce que vous devez retenir pour appliquer les bons barèmes en 2026
Je résume les réflexes à avoir, simplement :
- vérifier la date de mise à disposition du véhicule,
- identifier s’il s’agit d’un véhicule acheté ou loué,
- confirmer la prise en charge du carburant privé,
- appliquer le barème correspondant, sans mélange de régimes.
Une fois ces éléments posés, vous évitez la majorité des erreurs constatées lors des contrôles.
Reste un cas particulier qui mérite un traitement à part. Les véhicules électriques, avec leurs règles spécifiques, leurs abattements et la question sensible des bornes de recharge. C’est ce point que je vais aborder maintenant.
Véhicules électriques, bornes de recharge et dispositifs associés
Les véhicules électriques occupent une place à part dans le régime de l’avantage en nature lié au véhicule. Leur traitement répond à une logique différente. L’objectif des pouvoirs publics est clair : favoriser la transition énergétique, sans alourdir excessivement la charge sociale pour les entreprises qui font ce choix.
Quel traitement pour les véhicules électriques ?
Les véhicules 100 % électriques bénéficient d’un régime de faveur. Pour ceux mis à disposition à compter de février 2025, un abattement renforcé s’applique sur l’avantage en nature, dans la limite d’un plafond annuel. Le bénéfice du régime dépend notamment du score environnemental et de l’éligibilité du véhicule. Les frais d’électricité pris en charge par l’entreprise ne sont pas intégrés dans l’avantage.
Pourquoi la mise à disposition d’une borne de recharge soulève autant d’interrogations ?
La question des bornes de recharge revient très souvent. Surtout lorsque la recharge se fait en dehors des locaux de l’entreprise. Le doute porte alors sur un point précis. Faut-il intégrer la borne dans l’avantage en nature ?
La réponse dépend de la situation.
- Borne installée sur le lieu de travailLa mise à disposition d’une borne pour recharger un véhicule personnel ou professionnel n’entraîne pas d’avantage en nature. L’évaluation est fixée à zéro.
- Borne installée au domicile du salarié ou du dirigeantIl faut distinguer deux cas.Une installation temporaire ou une borne restituable ne génère pas d’avantage en nature, sous certaines limites.Une installation pérenne non restituable peut, en revanche, constituer un avantage en nature, avec un plafond spécifique.
Ces distinctions sont essentielles. Elles conditionnent l’intégration ou non dans l’assiette des cotisations sociales.
Impact financier concret pour vous et pour le bénéficiaire du véhicule
Après les règles, il faut regarder les effets réels. L’avantage lié au véhicule n’est jamais neutre financièrement. Il modifie plusieurs équilibres :
- votre budget ;
- la fiche de paie ;
- le revenu imposable.
C’est souvent à ce stade que les entrepreneurs prennent conscience des enjeux.
Je vais donc vous montrer où se situe l’impact, sans entrer dans des calculs inutiles.
Comment l’avantage en nature impacte les charges sociales ?
L’avantage en nature lié au véhicule est intégré dans l’assiette des cotisations sociales. Cela signifie qu’il augmente la base sur laquelle sont calculées les charges patronales et salariales.
Plus l’avantage est élevé :
- plus les cotisations sociales augmentent,
- plus le coût global du véhicule progresse pour l’entreprise.
C’est un point que l’on sous-estime souvent lors de la mise à disposition du véhicule. Le coût ne se limite pas au loyer ou à l’achat. Il inclut aussi la dimension sociale.
Ce que cela change sur la fiche de paie du salarié ou du dirigeant
Côté bénéficiaire, l’effet est double.
- L’avantage en nature est ajouté au salaire brut.
- Il est ensuite déduit du net à payer, car il ne s’agit pas d’une somme versée en argent. Pour comprendre comment cela apparaît sur le bulletin de paie, nous expliquons les règles applicables aux avantages en nature sur la fiche de paie.
Résultat :
- le net imposable augmente,
- l’impôt sur le revenu peut être plus élevé,
- le salaire net perçu peut rester stable, mais la fiscalité change.
Ce que cet impact implique pour votre organisation
Si vous gérez un parc automobile, l’effet est encore plus visible. Chaque véhicule génère un coût indirect. Charges sociales. Gestion administrative. Paramétrage de la paie.
Anticiper cet impact permet :
- d’arbitrer entre véhicule de fonction et autres solutions,
- d’ajuster votre politique de rémunération,
- d’éviter les mauvaises surprises lors d’un contrôle.
Au-delà de la paie, l’avantage en nature doit aussi être correctement enregistré en comptabilité. Nous détaillons ce point dans notre article sur la comptabilisation des avantages en nature.
Une fois cet aspect financier clarifié, une question se pose naturellement. Comment adapter votre organisation pour rester conforme et cohérent en 2026 ? C’est ce point que je vais aborder dans la prochaine partie.
Comment adapter votre politique de véhicules en 2026 ?
Pour vous adapter aux nouvelles règles en 2026, votre politique de véhicules de fonction doit coordonner la flotte automobile, les services RH et la paie. L’objectif est de fiabiliser les bulletins de paie, d’appliquer le bon régime d’évaluation à chaque véhicule et d’intégrer, lorsque c’est pertinent, les autres dispositifs de mobilité de l’entreprise.
Formaliser votre politique de véhicules de fonction
Si plusieurs salariés ou dirigeants utilisent des véhicules de fonction, formalisez notamment :
- l’usage privé autorisé ;
- la prise en charge du carburant ;
- la méthode d’évaluation retenue ;
- les conditions de restitution du véhicule.
Un cadre commun limite les écarts de traitement et facilite le calcul de l’avantage en nature sur les bulletins de paie.
Comparer le véhicule de fonction aux autres solutions de mobilité
Votre politique de mobilité peut combiner plusieurs solutions selon les usages :
- les indemnités kilométriques, pour l’utilisation ponctuelle d’un véhicule personnel à des fins professionnelles ;
- le forfait mobilités durables, pour certains modes de déplacement alternatifs ;
- les solutions de mobilité partagée ou de location courte durée, pour des besoins occasionnels.
Si une partie de votre flotte automobile passe à l’électrique, cette évolution doit aussi être intégrée à votre politique de mobilité électrique et aux règles appliquées en paie.
Adapter les contrôles RH et paie à votre parc automobile
Pour chaque véhicule, les services RH ou la personne en charge de la paie doivent vérifier :
- la date de mise à disposition ;
- le mode d’acquisition ou de location ;
- la prise en charge du carburant privé ;
- le barème appliqué ;
- la cohérence avec le bulletin de paie.
Si votre flotte évolue vers l’électrique, ces contrôles doivent également intégrer les règles propres aux véhicules électriques et aux bornes de recharge.
EN RÉSUMÉ
En 2026, bien gérer un avantage en nature véhicule repose sur quelques réflexes simples. Pour rester conforme et éviter les mauvaises surprises, vous pouvez vous appuyer sur les points suivants :
- Vérifier l’usage du véhicule : identifiez clairement s’il inclut une part privée.
- Choisir la bonne méthode d’évaluation : forfaitaire ou dépenses réelles, selon votre situation et votre organisation.
- Appliquer les barèmes adaptés : en tenant compte des changements introduits en 2025 et de la date de mise à disposition du véhicule.
- Anticiper l’impact social et fiscal : cotisations sociales et net imposable doivent être intégrés dans vos arbitrages. Certains avantages ont aussi des effets à plus long terme, notamment sur les droits sociaux, comme expliqué dans notre article sur l’avantage en nature et la retraite.
- Rester vigilant sur les cas spécifiques : véhicules électriques et bornes de recharge nécessitent une attention particulière.
Si vous souhaitez sécuriser vos pratiques et gagner du temps, les experts-comptables de Dougs peuvent vous accompagner. Vous avancez ainsi avec des règles claires, des calculs fiables et des décisions sereines.
FAQ – Avantage en nature véhicule en pratique
Non. S’il est strictement réservé à un usage professionnel, sans possibilité d’utilisation personnelle, il n’y a pas d’avantage en nature. L’interdiction d’usage privé doit toutefois être réelle et applicable.
Oui. Dès lors que le véhicule peut être utilisé à titre personnel, un avantage en nature existe. Les règles sont identiques pour un salarié et pour un dirigeant assimilé salarié, comme un président de SAS ou de SASU. En revanche, les situations des dirigeants méritent souvent un éclairage spécifique, détaillé dans notre article sur les avantages en nature du dirigeant.
Oui, si vous êtes salarié ou dirigeant assimilé salarié. En revanche, si vous êtes travailleur non salarié, par exemple gérant majoritaire de SARL, les règles peuvent être différentes et nécessitent souvent un calcul basé sur les dépenses réelles ; vérifiez selon votre statut. Si vous êtes concerné, nous détaillons ces règles spécifiques dans notre article sur l’avantage en nature pour les TNS (travailleur non salarié).
Pas systématiquement. Tout dépend du caractère restituable ou non de l’installation et du respect des plafonds prévus par la réglementation.
Head of Social
Ces articles peuvent vous intéresser
 Nahima Zobri

 Nathalie Michel
 Nathalie Michel
 Nathalie Michel
 Nathalie Michel
 Nathalie Michel