
Par Nahima Zobri, Head of Tax


EN BREF
- Les taux de TVA pour les travaux de bâtiment varient selon la nature des travaux et des locaux : 20 % pour la plupart des travaux, 10 % pour certains travaux d'amélioration et 5,5 % pour les améliorations énergétiques.
- Pour appliquer les taux réduits, des conditions strictes doivent être respectées, incluant la date d'achèvement des locaux et la fourniture d'attestations spécifiques par le client.
- La gestion de la TVA, notamment en sous-traitance, nécessite une attention particulière pour éviter les erreurs et respecter les obligations légales. Je rentre dans le détail de chacun de ces points ci-dessous. Bonne lecture !
SOMMAIRE
Les entreprises du secteur du bâtiment sont soumises à des taux de TVA (taxe sur la valeur ajoutée) particuliers en fonction de la nature des travaux réalisés. Mais au-delà des différents pourcentages applicables, c’est le sujet de la gestion de cette TVA dans le bâtiment qui doit vous alerter. Vous avez finalisé la création de votre entreprise du bâtiment et souhaitez en savoir plus sur l’importance du suivi de la TVA ? Quelles sont les démarches à appliquer pour bien gérer les attestations et collecter la TVA de manière claire en tant que donneur d’ordre ? Vous êtes au bon endroit !
Quel taux de TVA s’applique à vos travaux de bâtiment ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Les différents taux de TVA du bâtiment et leurs cas d’application
Avant de choisir un taux, distinguez l’assujettissement à la TVA de la détermination du taux applicable à vos travaux. Les paragraphes suivants présentent les conditions liées à la nature du chantier et aux locaux concernés.
Comment savoir si la TVA est à 10 ou 20% durant des travaux ?
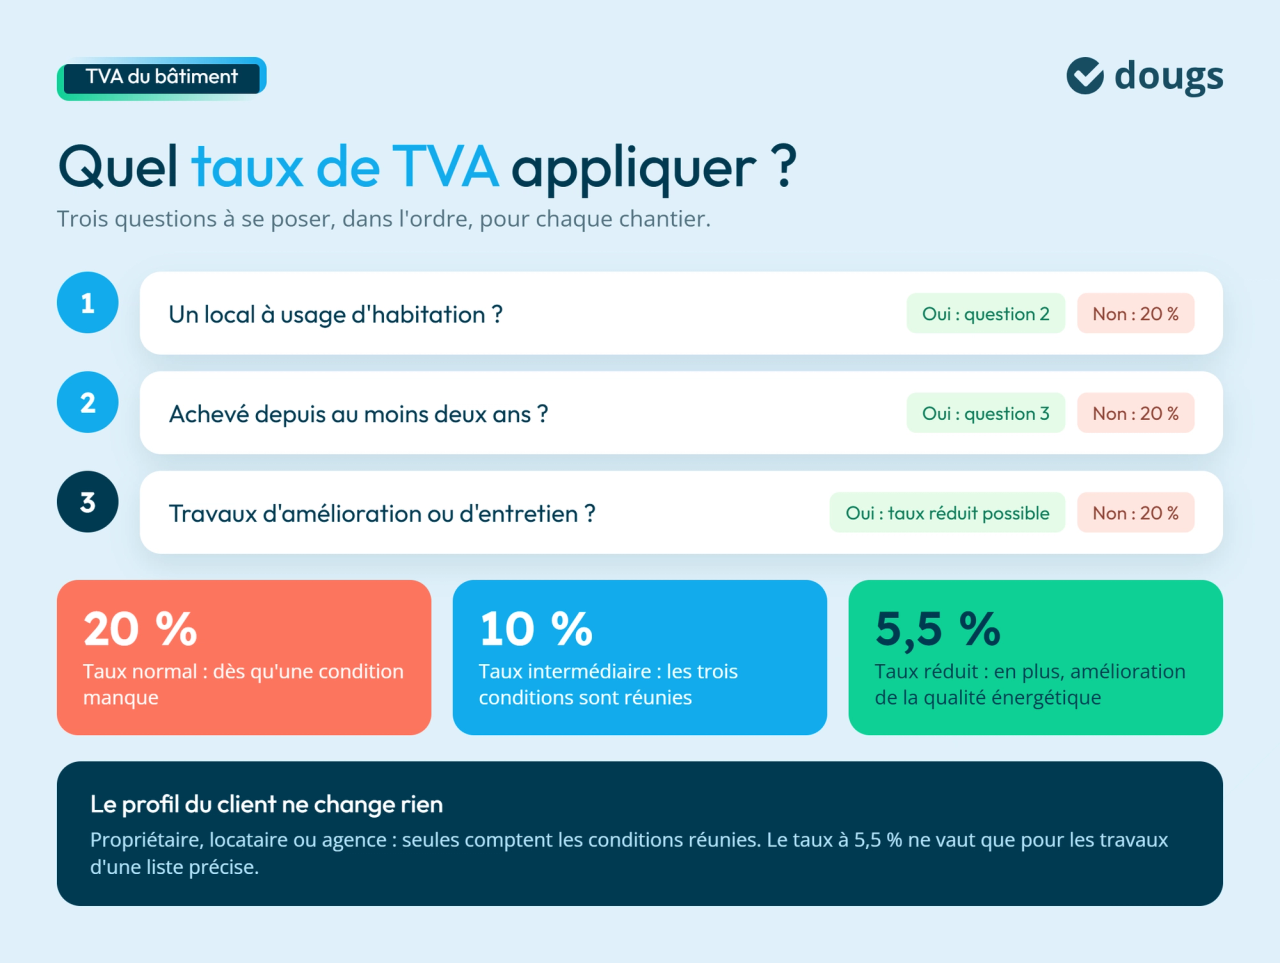
- Le taux de TVA dit “normal” est de 20 %. Par défaut, il s’applique pour la plupart des travaux réalisés, et notamment pour tous les travaux de construction ou de reconstruction/agrandissement.
- Il existe également un taux de TVA dérogatoire à 10 %, pour les travaux d’amélioration, de transformation, d’aménagement et d’entretien. On parle alors de TVA à taux intermédiaire.
- Enfin, un taux de TVA réduit, à seulement 5,5 %, concerne les travaux d’amélioration de la qualité énergétique.
Outre la nature des travaux que nous venons d’évoquer, c’est aussi la nature des locaux ou encore leur date de finalisation qui permet de déterminer le taux de TVA à appliquer. Par exemple, le taux réduit et le taux intermédiaire de TVA ne peuvent s’appliquer que sur des locaux d’habitation achevés depuis plus de deux ans.
Quand appliquer la TVA de 20% ?
La TVA à 20% s’applique dès lors que les conditions pour bénéficier du taux intermédiaire à 10% ou à 5,5% ne sont pas remplies.
Quand applique-t-on la TVA à 10% dans le BTP ?
Pour appliquer le taux de 10%, certaines conditions cumulatives doivent être remplies :
- Les travaux sont effectués dans des locaux à usage d'habitation ;
- Le bien immobilier doit être achevé depuis au moins deux ans ;
- Il doit s'agir de travaux d'amélioration, de transformation, d'aménagement ou d'entretien.
Le taux de 10% s'applique non seulement sur les prestations de main-d'œuvre directement liées à l'exécution de ces travaux, mais également sur les matières premières nécessaires à la réalisation des travaux lorsqu'elles sont fournies et facturées par le prestataire.
L'application de ce taux est subordonnée au fait que le client remette au prestataire, une attestation remplie, datée et signée par lui, mentionnant que l'immeuble est achevé depuis plus de deux ans, qu'il est affecté à un usage d'habitation et que les travaux ne concourent pas à la production d'un immeuble neuf ou n'aboutissent pas à la création de surfaces significative. Il existe pour cela des modèles d'attestations établis par l'administration (cerfa n°1300-SD ou 1301-SD selon les cas).
Quand appliquer la TVA à 5,5% dans le bâtiment ?
Globalement, il s’agit des mêmes conditions que celles pour bénéficier du taux de 10%. Il existe néanmoins une condition supplémentaire qui est celle-ci : il doit s’agir de travaux d'amélioration de la qualité énergétique des logements.
Attention, tous les travaux relatifs à la qualité énergétique des logements ne sont pas concernés. Il existe une liste précise. Il est donc important de s’assurer que les travaux réalisés dans les logements font partie de cette liste.
Comment savoir quel taux de TVA appliquer pour un artisan ?
Les artisans peuvent, selon les travaux concernés, facturer une TVA à 5,5%, 10% ou 20%. Il convient d’en respecter les conditions telles qu’énoncées préalablement.
Si votre chantier implique un client suisse ou un immeuble situé en Suisse, examinez également les règles de TVA en Suisse. La localisation de l’immeuble et la nature de votre intervention doivent être vérifiées avant de déterminer la TVA à facturer : l’adresse suisse du client ne suffit pas, à elle seule, à justifier une facture sans TVA française.

Comment déclarer votre TVA, selon votre secteur d'activité
Des simulateurs précis par activité
Consulting, formation, développement, e-books…
Déclarez simplement et sans erreur
Qui peut bénéficier du taux de TVA réduit ?
La qualité du client (propriétaire, locataire, agence immobilière, etc.) n’a pas d’importance dès lors que toutes les conditions sont réunies.
Si votre client exerce une profession libérale, ses recettes soumises à la TVA en libéral relèvent d’une analyse distincte de votre facture de travaux. Pour votre prestation, vérifiez les conditions propres aux travaux et aux locaux concernés.
La TVA sur les devis/factures et l’importance des attestations
Il est du rôle de tout professionnel du bâtiment de bien définir la nature des travaux et du bien dans lequel ils sont réalisés afin d’appliquer la TVA au taux juste. Par grandes familles de métier et par typologie de travaux, vous apprendrez rapidement à définir le taux de TVA applicable.
Une fois le taux déterminé, préparez une facture de travaux BTP qui distingue clairement les prestations facturées et les taux appliqués. Vous pourrez ainsi présenter à votre client le détail du prix hors taxes, de la TVA et du montant toutes taxes comprises.
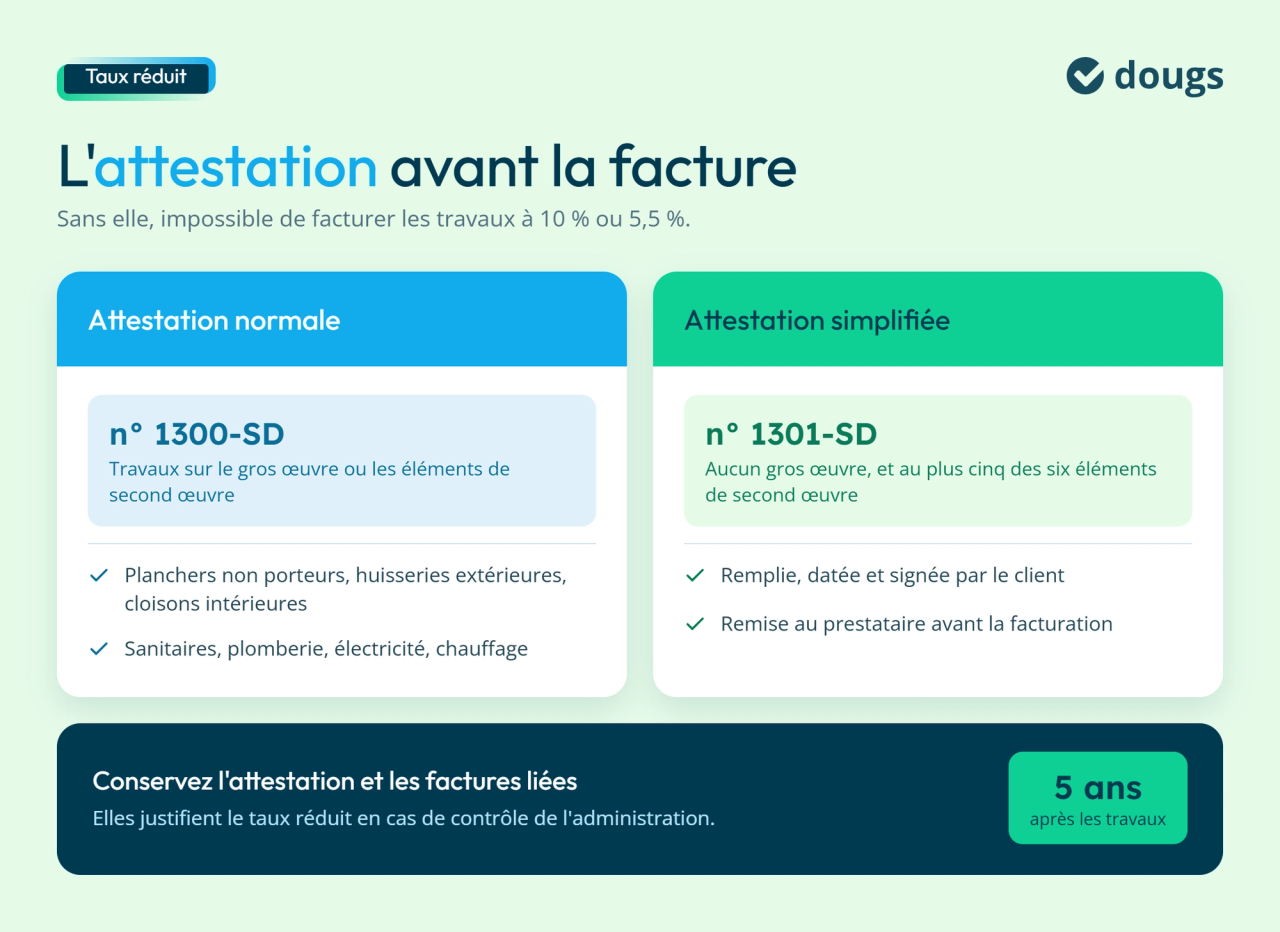
Pour que vos clients bénéficient d’un taux de TVA réduit, ils doivent vous remettre avant la facturation une attestation. Celle-ci confirme le respect des conditions d’application du taux réduit à 10 % ou à 5,5 %.
- L’attestation normale N°1300-SD : elle concerne les travaux affectant le gros œuvre ou les éléments de second œuvre (planchers non porteurs, huisseries extérieures, cloisons intérieures, installations sanitaires et de plomberie, installations électriques, système de chauffage).
- L’attestation simplifiée N°1301-SD : pour des travaux qui ne concernent pas des éléments de gros œuvre et pas plus de cinq des six éléments de second œuvre précités.
Sans obtention de cette attestation, il est impossible de facturer les travaux réalisés à un taux réduit. Pensez à conserver une copie de cette attestation et toutes les factures qui y sont liées pendant les 5 années qui suivent la réalisation des travaux. En cas de contrôle de la part de l’administration, elles vous serviront à justifier la bonne application du taux de TVA réduit.
Gestion de la TVA : le cas de l’auto-liquidation avec la sous-traitance
Une spécificité concerne les entrepreneurs du bâtiment dans le cadre de travaux réalisés en sous-traitance. Si vous êtes le donneur d’ordres assujetti à la TVA, alors c’est à vous de régler la TVA pour les travaux de construction réalisés par un sous-traitant. De son côté, celui-ci ne doit plus facturer la TVA relative aux travaux et les factures doivent faire apparaître la mention Autoliquidation justifiant l’absence de collecte de la taxe par le sous-traitant. C’est à vous, le preneur assujetti, que revient toute la gestion de la TVA.
Si vous faites aussi appel à un consultant indépendant pour préparer ou suivre le chantier, les règles de TVA en freelance peuvent vous aider à comprendre sa facturation. Examinez la nature de sa prestation avant de lui appliquer les règles propres à la sous-traitance de travaux.
Toujours à propos de la gestion des sous-traitants, sachez que la loi vous oblige à collecter des informations relatives à l’emploi des salariés dans une attestation de vigilance. Cette attestation est délivrée par l’URSSAF. Ce document vise – avec un ensemble d’autres démarches que vous pouvez engager – à vérifier la capacité du sous-traitant à réaliser les travaux confiés. Surtout, l’objectif est d’éviter le travail dissimulé et tout contournement de déclaration de TVA auprès de l’administration fiscale.
On le voit, en tant que donneur d’ordre, il est important de collecter de nombreux éléments à propos des travaux que vous effectuez, tant auprès du client final que de vos éventuels sous-traitants. En cas de manquement, votre responsabilité financière peut être engagée. Mais ce n’est pas tout. Le donneur d’ordre est responsable des travaux finaux : impossible de basculer votre responsabilité juridique vers un sous-traitant.
Pour les travaux que vous facturez avec TVA, vérifiez aussi à quelle date la taxe devient exigible. Les règles de TVA sur les encaissements permettent de distinguer la date de facturation de celle des paiements reçus, en tenant compte d’une éventuelle option pour les débits.
Afin de gérer au mieux la collecte et la liquidation de la TVA, d’éditer des documents conformes aux attentes de l’administration fiscale et de régler vos obligations aux échéances prévues, nous vous recommandons de vous faire accompagner. Pour cela, vous pouvez faire appel à un expert-comptable en ligne. Dougs propose un accompagnement personnalisé ainsi qu’un ensemble d’outils de suivi par Internet pour bien gérer votre TVA. Montant de TVA réglable selon les opérations, suivi des opérations à la volée, tout est pensé pour réduire le risque d’erreur et simplifier votre gestion.
FAQ : vos questions sur la TVA dans le BTP
Dans quels cas on autoliquide ou pas ?
Sont concernés par le dispositif d'autoliquidation, les travaux de construction de bâtiment et autres ouvrages immobiliers, y compris les travaux de réfection, de nettoyage, d'entretien et de réparation des immeubles et installations à caractère immobilier, dès lors qu’ils sont réalisés par un sous-traitant.
Quels sont les travaux exclus ?
Sont exclus du dispositif, les travaux qui ne répondent pas aux critères précédemment définis.
Afin de gérer au mieux la collecte et la liquidation de la TVA, d’éditer des documents conformes aux attentes de l’administration fiscale et de régler vos obligations aux échéances prévues, nous vous recommandons de vous faire accompagner. Pour cela, vous pouvez faire appel à un expert-comptable en ligne. Dougs propose un accompagnement personnalisé ainsi qu’un ensemble d’outils de suivi par Internet pour manier votre TVA avec finesse. Montant de TVA réglable selon les opérations, suivi des opérations à la volée, tout est pensé pour réduire le risque d’erreur et simplifier votre gestion.
Au-delà des taux propres au bâtiment, mieux vaut maîtriser le fonctionnement général de la TVA : cette vidéo vous l’explique en cinq minutes.

EN RÉSUMÉ
- Identifiez le taux de TVA applicable en fonction de la nature des travaux et des locaux concernés.
- Assurez-vous de collecter les attestations nécessaires pour appliquer les taux réduits de 10 % ou 5,5 %.
- Maîtrisez la gestion de la TVA en cas de sous-traitance, notamment par l'autoliquidation et la collecte d'attestations de vigilance.
- Conservez toutes les attestations et factures liées aux travaux pendant 5 ans pour justifier l'application des taux réduits en cas de contrôle.
- Pour simplifier votre gestion de la TVA et réduire les risques d’erreur, vous pouvez faire appel à un expert-comptable en ligne pour artisan. Chez Dougs, nos spécialistes accompagnent les artisans du BTP pour sécuriser l’application des taux, gérer l’autoliquidation et respecter leurs obligations déclaratives. Si vous avez des questions sur votre situation, nos équipes sont à votre disposition pour vous accompagner.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Cassandra Marquez
 Cassandra Marquez
 Nahima Zobri