
Par Nahima Zobri, Head of Tax

20 min.


EN BREF
- La Suisse n'est pas dans l'Union européenne : les règles intracommunautaires, propres aux échanges entre pays de l'UE, ne s'appliquent pas.
- Pour une prestation B2B (entre professionnels), vous émettez une facture hors taxes avec la mention « TVA non applicable - art. 259-1 du CGI » (Code général des impôts).
- Pour une prestation B2C (vers un particulier), la TVA française s'applique en principe, avec plusieurs exceptions.
- Pour un export de biens, vous êtes exonéré de TVA si vous prouvez la sortie du territoire.
- Pour un import de biens ou l'achat d'une prestation, vous autoliquidez la TVA française.
- Au-delà de 100 000 CHF de chiffre d'affaires mondial, vous pouvez devoir vous immatriculer à la TVA suisse.
Je vous détaille cela.
SOMMAIRE
En matière de TVA, votre client de Genève est aussi éloigné qu'un client de Tokyo. La Suisse ne fait pas partie de l'Union européenne : c'est un pays tiers, avec ses propres règles. Résultat : une erreur de régime peut coûter cher.
Vous facturez la TVA à tort ? Votre client ne pourra pas la récupérer, et vous devrez quand même la reverser. Vous oubliez de déclarer vous-même la TVA sur une facture reçue de Suisse ? Une amende de 5 % de la TVA vous attend. Comment éviter ces erreurs ?
Je suis Nahima Zobri, fiscaliste chez Dougs, cabinet d'expertise comptable en ligne. Je constate que ces erreurs reviennent régulièrement chez les entrepreneurs qui travaillent avec la Suisse. Pour sécuriser la TVA applicable à vos opérations, je vous explique quelles règles appliquer, comment faire une facture conforme et quelles spécificités douanières respecter.
Vous facturez des clients en Suisse et vous avez des questions sur la TVA ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
TVA suisse : ce qui change par rapport aux règles européennes
Pas de numéro de TVA intracommunautaire, des taux nettement plus bas, un seuil d'immatriculation calculé sur votre chiffre d'affaires mondial : avec la Suisse, vos repères européens ne fonctionnent plus. Tout part d'un statut particulier.
La Suisse, un pays tiers malgré Schengen et les accords bilatéraux
Pour la TVA, un pays tiers est un pays situé hors de l'UE. C'est le cas de la Suisse, même si ses liens étroits avec l'Union peuvent laisser penser le contraire.
Deux éléments entretiennent la confusion :
- Les accords bilatéraux : ces traités signés avec l'UE portent sur des sujets précis, comme la libre circulation des personnes, les transports ou la recherche.
- L'espace Schengen : cette zone de libre circulation réunit une trentaine de pays européens, membres ou non de l'UE. Elle supprime les contrôles de personnes aux frontières intérieures, mais pas ceux des marchandises.
Aucun de ces accords ne crée pourtant d'union douanière avec l'UE, c'est-à-dire un territoire où les marchandises circulent sans formalités à la frontière. Vos échanges avec la Suisse relèvent du régime d'import/export, comme avec les États-Unis ou le Japon. Le régime de TVA intra-UE ne s'applique jamais.
Votre client suisse n'a pas de numéro de TVA européen : il a un numéro au format CHE
Avec un client allemand ou belge, vous utilisez son numéro de TVA intracommunautaire, souvent appelé « TVA intra ». Cet identifiant fiscal, commun aux entreprises de l'UE, permet de vérifier qu'un client est bien un professionnel.
Une entreprise suisse n'en a pas. Elle possède un numéro de TVA suisse au format CHE-xxx.xxx.xxx TVA, délivré par l'Administration fédérale des contributions (AFC), l'équivalent suisse de la Direction générale des Finances publiques (DGFiP). Selon la région linguistique, le suffixe devient « MWST » (allemand) ou « IVA » (italien).
Comme votre client n'a pas de numéro de TVA intracommunautaire, vous n'avez pas non plus de Déclaration européenne de services (DES) à remplir. Cette déclaration mensuelle, transmise aux douanes, recense les prestations facturées à des clients professionnels de l'UE. Vos clients suisses n'en font pas partie.
Les 3 taux de TVA en Suisse en 2026
La TVA suisse fonctionne comme la TVA française : un impôt sur la consommation, collecté par les entreprises et payé par le client final. Ses taux sont en revanche nettement plus bas, comme l'indique l'Administration fédérale des contributions. À titre de comparaison, le taux normal de la TVA en Allemagne atteint 19 %.
Ce tableau compare le taux de TVA applicable en France et en Suisse :
| Taux | France | Suisse |
|---|---|---|
| Taux normal | 20 % | 8,1 % |
| Taux intermédiaire ou spécial | 10 % | 3,8 % (hébergement) |
| Taux réduit | 5,5 % | 2,6 % (alimentation, médicaments, livres, etc.) |
| Taux particulier | 2,1 % | Aucun |
Attention, ces taux ne se correspondent pas toujours d’un pays à l’autre. En France, le taux de 10 % concerne notamment la restauration sur place, alors qu’en Suisse, celle-ci relève du taux normal de 8,1 %. Pour le détail, consultez notre article sur les taux de TVA dans la restauration.
Ces taux suisses devraient augmenter. Selon l'Office fédéral des assurances sociales (OFAS), le Parlement suisse a voté une hausse de 0,4 point du taux normal pour financer la 13e rente de l'AVS (l'assurance-vieillesse et survivants, c'est-à-dire la retraite de base suisse). Le taux normal passerait de 8,1 % à 8,5 %, et le taux hébergement de 3,8 % à 4 %. Le taux réduit resterait à 2,6 %.
Cette hausse doit encore être approuvée par les citoyens suisses lors d'une votation populaire, prévue le 29 novembre 2026. Si elle est acceptée, elle entrera en vigueur au plus tôt début 2028.
Ces taux concernent d'abord vos clients suisses. Dans certains cas, votre entreprise doit pourtant les appliquer elle-même.
Quand devez-vous vous immatriculer à la TVA suisse ?
Beaucoup d'entrepreneurs français pensent ne jamais être concernés par la TVA suisse. C'est parfois faux.
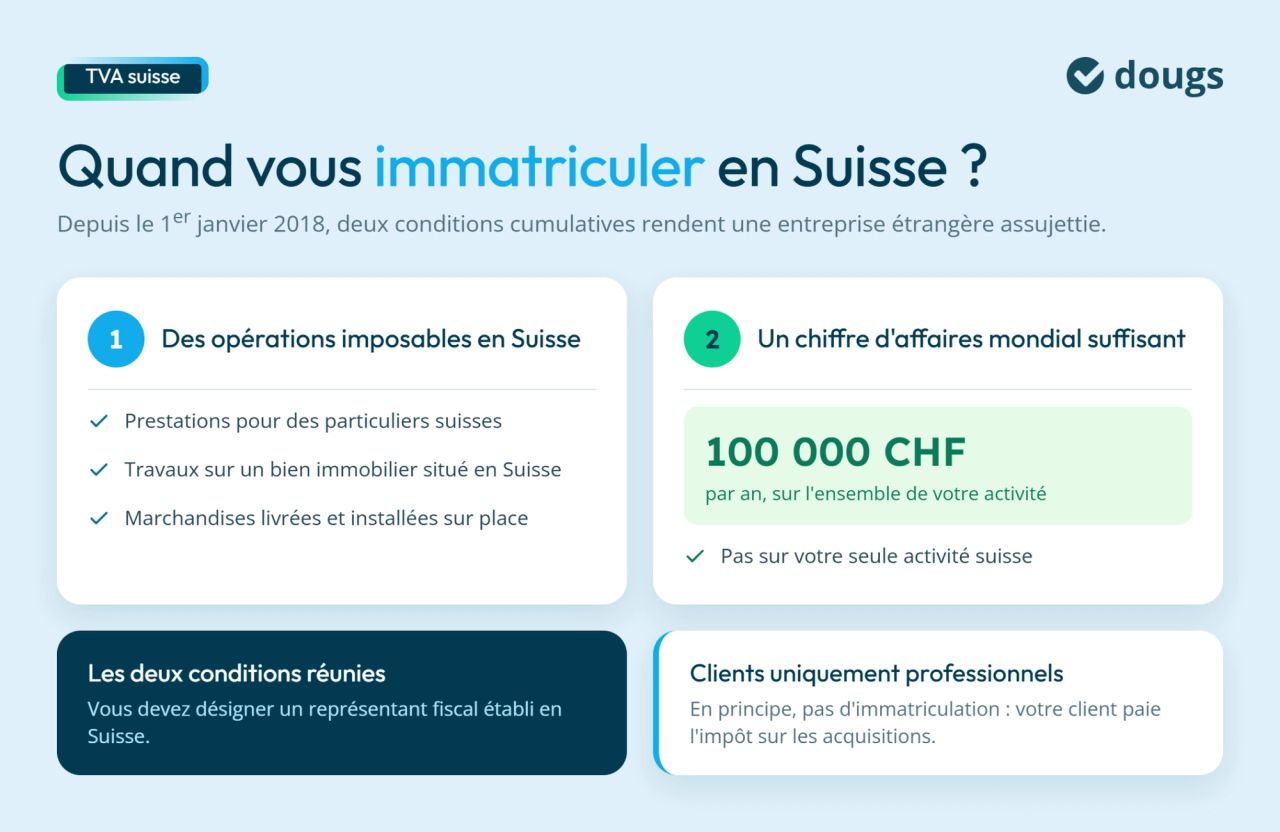
Depuis le 1er janvier 2018, une entreprise étrangère devient assujettie à la TVA suisse si deux conditions sont réunies :
- elle réalise des opérations imposables en Suisse, par exemple des prestations pour des particuliers suisses, des travaux sur un bien immobilier situé en Suisse ou des marchandises livrées et installées sur place ;
- son chiffre d'affaires mondial atteint 100 000 francs suisses (CHF) par an, selon l'AFC.
Être assujetti signifie être redevable de la taxe et devoir la déclarer. Le seuil se calcule sur votre chiffre d'affaires total, et non sur votre seule activité suisse. Vous devez alors désigner un représentant fiscal en Suisse : une personne établie sur place qui gère vos obligations auprès de l'AFC.
Imaginons que vous vendiez des formations en ligne préenregistrées via votre SASU, avec 150 000 € de chiffre d'affaires, un montant supérieur au seuil de 100 000 CHF. Une partie de vos clients sont des particuliers suisses. Ces ventes ne sont pas soumises à la TVA française, car elles relèvent d’une exception prévue par l’article 259 B du CGI, détaillée plus bas. Elles sont en revanche imposables en Suisse : vous devez vous immatriculer à la TVA suisse dès votre première vente dans le pays.
Si vous facturez uniquement des entreprises suisses, vous n'avez en principe pas à vous immatriculer. Votre client paie lui-même la TVA suisse grâce à l'impôt sur les acquisitions : il déclare et verse la taxe à votre place, comme le précise l'administration fiscale du canton de Genève.
Une fois ce point clarifié, c’est le profil de votre client qui détermine la TVA de vos prestations de services.
Facturer une prestation de services en Suisse : B2B ou B2C ?
Pour vos prestations de services, la règle varie selon votre client. La TVA sur les prestations de services dépend du lieu d'imposition, c'est-à-dire le pays où la taxe est due. Ce lieu dépend d'abord d'une question : votre client est-il un professionnel (B2B) ou un particulier (B2C) ?
Cas 1 : votre client est une entreprise suisse
Pour une prestation B2B de la France vers la Suisse, la TVA est due dans le pays du client, selon l'article 259-1 du CGI. Votre prestation échappe à la TVA française.
Pour vos prestations B2B, vous appliquez trois règles :
- Vous émettez une facture de prestation de service HT (hors taxes) : vous facturez le prix de votre prestation, sans y ajouter de TVA française.
- Vous portez la mention « TVA non applicable - art. 259-1 du CGI ».
- Vous reportez le montant HT sur votre déclaration de TVA, en ligne E2 de la CA3, « Autres opérations non imposables ».
La CA3 est la déclaration de chiffre d'affaires n° 3310-CA3 : le formulaire mensuel ou trimestriel qui sert à déclarer et payer votre TVA. Sa ligne E2 regroupe les opérations qui échappent à la TVA française mais que vous devez tout de même déclarer. L'administration connaît ainsi l'ensemble de votre chiffre d'affaires, y compris avec la Suisse.
Si vous relevez du régime simplifié, celui des petites entreprises qui déclarent leur TVA une fois par an avec des acomptes en cours d'année, vous utilisez la déclaration CA12. Ses numéros de lignes sont différents : votre expert-comptable vous indique où reporter ces montants. Pour comprendre les différents régimes, consultez notre article sur le régime réel de TVA.
Votre client professionnel suisse, lui, déclare la TVA suisse via l'impôt sur les acquisitions. De votre côté, vous conservez votre droit à récupérer la TVA déductible sur vos achats.
Mon conseil d'expert : demandez à votre client son numéro de TVA suisse, puis vérifiez-le dans le registre officiel (voir la FAQ). Il prouve que votre client est bien assujetti et qu'il agit en tant que professionnel.
Cas 2 : votre client est un particulier suisse
Avec un client particulier suisse, la règle s'inverse. Pour les prestations B2C, l'article 259-2° du CGI situe le lieu d'imposition chez le prestataire, c'est-à-dire en France. Vous facturez TTC (toutes taxes comprises) en ajoutant la TVA française à votre prix, puis vous la reversez à l'administration fiscale : c'est la collecte de la TVA.
L'article 259 B du CGI prévoit toutefois des exceptions lorsque le particulier vit hors de l'UE. Le lieu d'imposition passe alors en Suisse, au domicile de votre client : pas de TVA française, mais la TVA suisse est due si vous dépassez le seuil d'immatriculation suisse. Sont notamment concernés :
- les prestations de conseil, d'ingénierie, d'avocat ou d'expertise comptable ;
- la publicité ;
- les cessions de droits d'auteur, de brevets ou de marques ;
- le traitement de données et la fourniture d'informations ;
- les services électroniques et de télécommunications.
Pour ces prestations, portez de préférence la mention « TVA non applicable - art. 259 B du CGI ». Elle n'est pas imposée par les textes, mais elle justifie l'absence de TVA en cas de contrôle.
Je vois souvent des consultants appliquer la TVA française à un particulier suisse par réflexe. Ce point est pourtant central pour facturer la TVA en freelance auprès d’une clientèle internationale. Avant d’émettre votre facture, vérifiez si votre activité figure à l’article 259 B.
Les exceptions : immeuble, transport et culture
Certaines prestations sont imposées là où elles sont réalisées (art. 259 A du CGI).
Trois catégories sont concernées :
- Les services rattachés à un immeuble : travaux, expertise immobilière, architecture pour un bien situé en Suisse. La règle vaut pour un client professionnel comme pour un particulier. Si vous êtes artisan, elle s’ajoute aux règles habituelles pour facturer dans le BTP.
- Les transports de passagers : la TVA suit la distance parcourue dans chaque pays, quel que soit le client.
- Les prestations culturelles, sportives ou éducatives réalisées sur place : concert, salon, formation en présentiel, etc. Pour un particulier, toute la prestation est concernée. Pour un professionnel, seul le droit d'accès à l'événement l'est, comme le billet d'entrée d'un salon.
Si la prestation a lieu en Suisse, elle échappe à la TVA française. Elle peut en revanche relever de la TVA suisse, selon les règles d'immatriculation vues plus haut.
Exemple chiffré : une prestation, trois situations
La même facture de 5 000 € HT ne donne pas le même résultat selon votre client et votre activité :
| Situation | Prix HT | TVA française | Total facturé |
|---|---|---|---|
| Vous êtes consultant et facturez une entreprise genevoise (Cas 1) | 5 000 € | Aucune | 5 000 € |
| Vous êtes photographe et réalisez un shooting à Annecy pour un particulier genevois (Cas 2) | 5 000 € | 1 000 € (20 %) | 6 000 € |
| Vous êtes consultant et facturez un particulier genevois (exception de l'article 259 B) | 5 000 € | Aucune | 5 000 € |
Dans le 1er cas, votre client déclare lui-même la TVA suisse à 8,1 %. Dans le 2e, vous reversez les 1 000 € de TVA à l'administration française. Dans le 3e, aucune TVA française n'est due, mais gardez en tête le seuil suisse de 100 000 CHF.
Pour les marchandises, une étape s'ajoute : le passage en douane.

TVA e-commerce : comprendre les spécificités
Une réponse selon pays de vente et de stock
La TVA qui s'applique à votre boutique
Comment bien déclarer votre TVA
Vos échanges de biens et vos achats en Suisse : quelle TVA appliquer ?
Vendre ou acheter des marchandises physiques entre la France et la Suisse relève du régime d'import/export. Chaque passage de frontière implique une formalité douanière. La TVA à appliquer dépend du type d’opération :
- À l'exportation, vous ne facturez aucune TVA française : votre client paie la TVA suisse à l'arrivée des marchandises, au taux applicable au produit.
- À l'importation, vous déclarez la TVA française au taux du produit (20 %, 10 %, 5,5 % ou 2,1 %), puis vous la déduisez sur la même déclaration.
- Pour un service acheté en Suisse, vous déclarez vous-même la TVA française, en général à 20 %.
Exporter vers la Suisse : exonération de TVA et formalités douanières
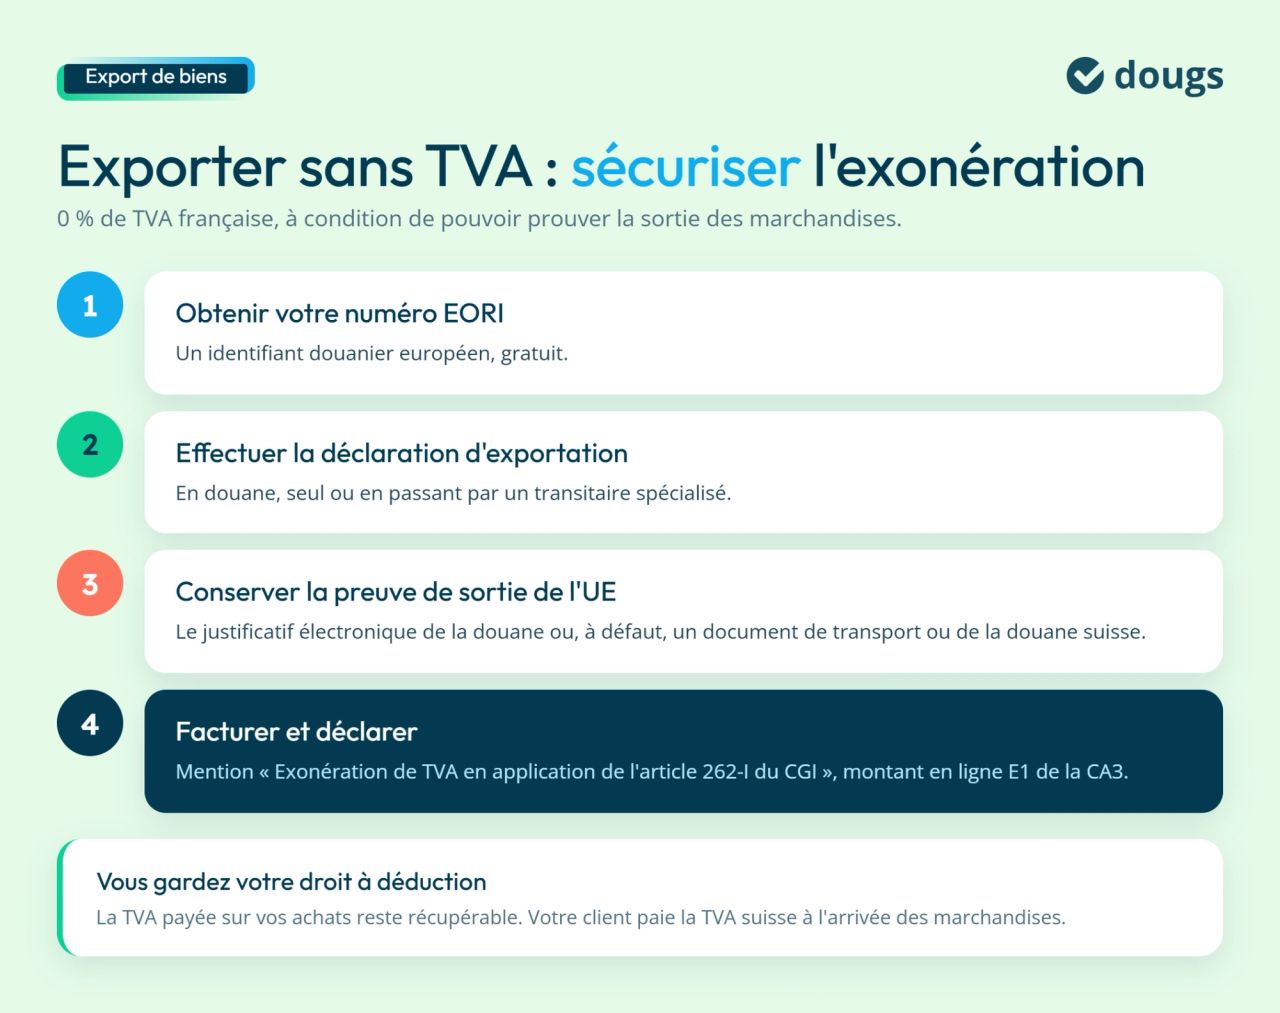
En livrant vos produits en Suisse, vous réalisez une exportation. Vous facturez 0 % de TVA française : l'article 262-I du CGI exonère cette opération. Une exonération de TVA signifie que l'opération est imposable en théorie, mais que la loi vous dispense de facturer la taxe.
Cette exonération suppose trois conditions :
- Vous vendez directement, ou par un intermédiaire qui agit pour votre compte.
- La marchandise est expédiée hors de l'UE, par vous ou pour votre compte.
- Vous justifiez la sortie du bien du territoire de l'UE.
Pour éviter une remise en cause de l'exonération, deux formalités sont indispensables : obtenir votre numéro EORI, un identifiant douanier européen gratuit, et effectuer une déclaration d'exportation en douane. La plupart des entreprises confient ces démarches à un transitaire, un prestataire spécialisé dans les formalités douanières. Conservez ensuite la preuve que la marchandise a bien quitté l'UE : le justificatif électronique de sortie délivré par la douane ou, à défaut, un document de transport ou un document de la douane suisse.
Votre facture porte la mention « Exonération de TVA en application de l'article 262-I du CGI ». Le montant se déclare en ligne E1 de la CA3, « Exportations hors UE ». Vous conservez votre droit à déduction de la TVA payée sur vos achats. Cela vaut aussi, sous conditions, pour la TVA récupérable sur les repas d’affaires : une simple note de restaurant ne suffit pas, il vous faut une facture au nom de l’entreprise.
Chez Dougs, nous nous chargeons de ces déclarations : vos transactions bancaires remontent automatiquement dans l'application de comptabilité Dougs, puis votre expert-comptable identifie vos ventes à l'export et les déclare dans la bonne ligne.
Importer de Suisse : la TVA à l'importation autoliquidée
L'achat de marchandises à un fournisseur suisse suit la logique inverse. Votre fournisseur vous facture sans TVA suisse. La TVA à l'importation est due en France, au même taux que si vous achetiez le produit en France : 20 % pour la plupart des biens, 5,5 % pour l'alimentation, par exemple.
Depuis le 1er janvier 2022, cette TVA est obligatoirement autoliquidée sur votre déclaration CA3 si vous êtes identifié à la TVA en France, c'est-à-dire si vous disposez d'un numéro de TVA français. L'autoliquidation de la TVA à l'importation consiste à déclarer vous-même la TVA due, puis à la déduire sur la même déclaration. Si vous n'êtes pas identifié, vous payez la TVA directement à la douane lors du dédouanement.
En pratique, le circuit fonctionne en 4 étapes :
- Vous réalisez les formalités de dédouanement, seul ou via un transitaire.
- La douane transmet les données à l'administration fiscale.
- Votre déclaration de TVA est préremplie. Sur votre espace professionnel impots.gouv.fr, la ligne A4 « Importations » de votre CA3 affiche déjà la base taxable de vos importations, c'est-à-dire le montant sur lequel la TVA se calcule. La TVA due correspondante figure dans les lignes I1 à I6, selon son taux. L'administration remplit ces lignes à partir des données de la douane. Vous pouvez les contrôler sur votre espace douane.gouv.fr, rubrique « Données ATVAI » (autoliquidation de la TVA à l'importation).
- Vous déduisez cette TVA vous-même. Reportez son montant en ligne 20 « Autres biens et services ». S'il s'agit d'une immobilisation, c'est-à-dire un bien que votre entreprise garde plusieurs années (machine, véhicule, ordinateur, etc.), utilisez plutôt la ligne 19. Indiquez enfin ce même montant en ligne 24 « dont TVA déductible sur importations ». Si vous oubliez cette étape, vous payez la TVA sans la récupérer.
Des droits de douane peuvent s'ajouter selon la nature des produits.
Recevoir une facture d'un prestataire suisse : autoliquider la TVA
Vous achetez une prestation à un prestataire suisse ? Il vous envoie une facture sans TVA. Vous devez alors déclarer la TVA française au taux applicable au service, le plus souvent 20 % (art. 283-2 du CGI).
Voici l’exemple de Marc, gérant d’une SARL à Lyon. Il reçoit une facture de 10 000 CHF d’un cabinet de conseil zurichois. Pour la déclarer, il convertit ce montant en euros avec le taux de la Banque centrale européenne (BCE) du jour : 1 € = 0,93 CHF (taux fictif). La base taxable est de 10 000 ÷ 0,93 = 10 753 €. La partie consacrée à la facturation en francs suisses détaille cette conversion.
| Opération | Montant | Ligne CA3 |
|---|---|---|
| Base HT | 10 753 € | A2 (prestataire hors UE) |
| TVA collectée (20 %) | 2 151 € | 08 |
| TVA déductible | 2 151 € | 20 |
| Impact en trésorerie | 0 € | Aucune ligne : résultat du calcul TVA collectée − TVA déductible |
Je le rappelle souvent aux entrepreneurs que j'accompagne : l'opération est neutre si vous déduisez toute votre TVA, mais elle doit figurer sur votre déclaration. Le même soin s'impose pour les factures que vous émettez.
Facturer un client suisse : mentions obligatoires et facturation en francs suisses
Une facture mal rédigée vous expose à une amende, même si la TVA appliquée est la bonne. Chaque mention manquante ou inexacte est sanctionnée par une amende de 15 €, dans la limite du quart du montant facturé (art. 1737 du CGI). Pour vos échanges franco-suisses, deux points demandent une attention particulière : les mentions obligatoires, communes ou propres à votre opération, et la facturation en francs suisses.
Les mentions obligatoires communes
Les mentions obligatoires d'une facture restent celles du droit français, même avec un client suisse.
Votre facture doit indiquer :
- votre identité : nom, adresse, forme juridique, numéro SIREN et numéro de TVA intracommunautaire ;
- l'identité de votre client : nom et adresse ;
- la date d'émission et un numéro unique ;
- la désignation précise du bien ou du service ;
- la base taxable : prix unitaire HT, quantité et total HT ;
- le taux de TVA ou la mention d'exonération ;
- la date d'échéance et les pénalités de retard.
Le numéro de TVA suisse de votre client n'est pas une mention obligatoire : la loi ne l'exige que pour les clients de l'UE. L'indiquer reste une bonne pratique, car il justifie l'absence de TVA française.
Pour ne rien oublier, partez d'un modèle de facture conforme, puis ajoutez la mention propre à votre opération.
Notre guide pour tout savoir sur la facture détaille aussi les délais de paiement et les pénalités de retard.
Les mentions spécifiques selon l'opération
La règle applicable change selon la nature de l'opération. Le tableau suivant vous donne la mention exacte à reprendre :
| Situation | Mention sur la facture | Article du CGI |
|---|---|---|
| Prestation B2B France → Suisse | « TVA non applicable - art. 259-1 du CGI » | 259-1 |
| Prestation B2C France → Suisse | Taux et montant de TVA française | 259-2° |
| Prestation B2C relevant de l'art. 259 B | « TVA non applicable - art. 259 B du CGI » (mention recommandée) | 259 B |
| Export de biens | « Exonération de TVA en application de l'article 262-I du CGI » | 262-I |
| Franchise en base | « TVA non applicable, art. 293 B du CGI » | 293 B |
La franchise en base dispense les petites entreprises de facturer la TVA sur leurs opérations en France, tant que leur chiffre d'affaires reste sous un seuil. C’est ce régime qui permet, par exemple, d’émettre une facture d’auto-entrepreneur sans TVA pour une vente réalisée en France. Si vous êtes en franchise, la mention de l'article 293 B, comme sur notre modèle de facture de micro-entreprise, s'applique à vos ventes de biens. Pour une prestation à un client professionnel suisse, l'opération n'est pas située en France : la mention de l'article 259-1 reste la plus adaptée.
Facturer en francs suisses depuis la France : les règles de la facturation en devise étrangère
Facturer un client suisse en francs suisses (CHF) depuis la France est possible, à condition de respecter les règles de la facturation en devise étrangère. Selon economie.gouv.fr, votre facture doit indiquer :
- le montant dans la devise choisie avec votre client, ici en francs suisses ;
- la contre-valeur en euros de la base taxable et de la TVA éventuelle ;
- le taux de change appliqué.
Pour la conversion CHF → EUR, utilisez le taux BCE du jour d'émission de la facture, c'est-à-dire le cours publié chaque jour par la Banque centrale européenne. Ce montant en euros sert ensuite pour votre déclaration de TVA et votre comptabilité.
Exemple : vous facturez 5 000 CHF à une entreprise genevoise. Le taux BCE du jour est de 1 € = 0,93 CHF (taux fictif). La contre-valeur est de 5 000 ÷ 0,93 = 5 376 €. Votre facture indique les 5 000 CHF, les 5 376 €, le taux appliqué et la mention « TVA non applicable - art. 259-1 du CGI ». Vous reportez 5 376 € en ligne E2 de votre CA3.
Facturer en francs suisses ne change rien à vos autres obligations : mentions obligatoires, déclaration d'exportation en douane et formalités de dédouanement pour vos marchandises, autoliquidation sur vos achats.
Un outil de facturation intégré comme le logiciel de facturation Dougs préremplit vos mentions obligatoires et transmet automatiquement vos ventes internationales à l'administration, via l'e-reporting présenté plus bas.
Gérer les écarts de change à l'encaissement
Entre la date de la facture et celle du paiement, le cours du franc suisse évolue. Cette différence crée un écart de change : vous encaissez plus ou moins d'euros que prévu.
Reprenons la facture de 5 000 CHF adressée à votre client genevois :
- à la facturation, 5 000 CHF au taux de 0,93 valent 5 376 € ;
- à l'encaissement, au taux de 0,95, vous recevez 5 263 € ;
- l'écart représente une perte de 113 €.
Votre expert-comptable enregistre ces écarts de change dans deux comptes :
- les comptes 666 (perte), intitulés « Pertes de change », quand vous encaissez moins que prévu ;
- les comptes 766 (gain), intitulés « Gains de change », quand vous encaissez plus que prévu.
Ces écarts n'ont aucun effet sur la TVA : la base taxable reste celle de la facture.
Si vous facturez souvent en CHF, le suivi des écarts de change doit devenir un réflexe mensuel. Pour limiter les frais de conversion, vous pouvez aussi ouvrir un compte bancaire en devise et choisir le moment où vous convertissez vos francs suisses en euros.
Facturation électronique et opérations internationales
Depuis le 1er septembre 2026, toutes les entreprises françaises doivent pouvoir recevoir des factures électroniques. L'obligation d'émettre des factures électroniques, elle, ne concerne pas vos factures à un client suisse. Les données de ces opérations internationales doivent en revanche être transmises à l'administration : c'est l'e-reporting. Il s'applique depuis le 1er septembre 2026 aux grandes entreprises et aux entreprises de taille intermédiaire (ETI). Les PME et micro-entreprises seront concernées au 1er septembre 2027. Vous ne savez pas si vous êtes concerné ? Testez notre simulateur de facturation électronique.
Voici un tableau récapitulatif des différents cas de figure et du régime de TVA applicable selon la situation de votre entreprise et la nature des échanges :
| Opération | TVA applicable | Ligne CA3 |
|---|---|---|
| Prestation B2B France → Suisse | Aucune TVA française | E2 |
| Prestation B2C France → Suisse | TVA collectée en France (sauf art. 259 B) | 01 et 08 |
| Export de biens | Exonérée | E1 |
| Import de biens | TVA française autoliquidée, puis TVA déductible | A4, I1 à I6, 20 (ou 19) et 24 |
| Prestation reçue d'un prestataire suisse | TVA française autoliquidée, puis TVA déductible | A2, 08 et 20 |
Pour vous repérer dans la CA3 : la ligne 01 accueille vos ventes imposables en France et la ligne 08 la TVA à 20 % correspondante. Les lignes E1 et E2 regroupent vos exportations et vos autres opérations non imposables. Les lignes A2 et A4 concernent vos achats à l'étranger soumis à autoliquidation. Les lignes I1 à I6 accueillent la TVA due sur vos importations, et les lignes 19, 20 et 24 servent à déduire votre TVA.
Ces règles sont claires sur le papier. En pratique, certaines erreurs reviennent pourtant très souvent.
Les 4 erreurs fréquentes sur la TVA avec la Suisse
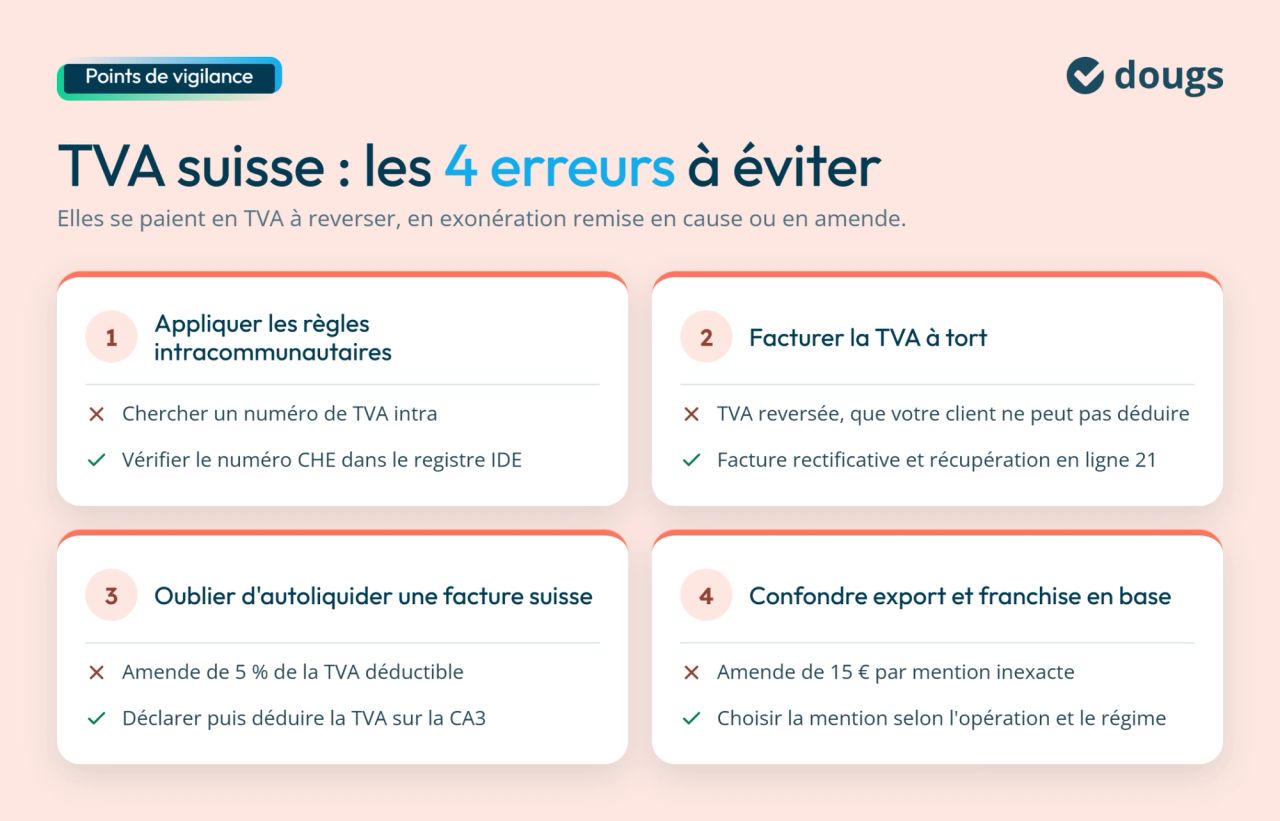
Dans les dossiers que je traite, quatre erreurs reviennent dans l'application de la TVA aux échanges entre la France et la Suisse. Elles se paient de trois façons : de la TVA à reverser, une exonération remise en cause ou une amende.
Erreur 1 : appliquer les règles intracommunautaires
C'est la confusion la plus courante : traiter votre client suisse comme un client européen. Elle se traduit par trois réflexes inadaptés :
- Chercher un numéro de TVA intra : votre client n'a qu'un numéro de TVA suisse au format CHE, à vérifier dans le registre officiel (voir la FAQ).
- Déposer une Déclaration européenne de services (DES) : elle ne concerne que vos clients professionnels de l'UE.
- Porter la mention « Autoliquidation » : elle vise les prestations soumises à l'autoliquidation au sein de l'UE. Pour un client suisse, la mention de l'article 259-1 correspond à votre situation.
Erreur 2 : facturer la TVA à tort
Facturer la TVA à tort sur une prestation B2B de la France vers la Suisse crée un double problème. Votre client ne peut pas la déduire, puisqu'elle n'était pas due. Vous devez pourtant la reverser au Trésor public, car toute TVA mentionnée sur une facture est due du seul fait de sa facturation.
Imaginons une facture de 10 000 € HT avec 2 000 € de TVA. Pour corriger l'erreur, trois étapes s'enchaînent :
- Vous émettez une facture rectificative, c'est-à-dire une nouvelle facture qui corrige la première, avec la mention « TVA non applicable - art. 259-1 du CGI ». C'est la condition pour récupérer la TVA.
- Vous remboursez les 2 000 € de TVA à votre client.
- Vous récupérez la TVA reversée à tort en la portant en ligne 21 « Autre TVA à déduire » de votre CA3, au moment où vous émettez la facture rectificative (actualité BOFiP du 8 janvier 2025).
Erreur 3 : oublier d'autoliquider une facture reçue de Suisse
Une facture reçue de Suisse arrive sans TVA. Beaucoup d'entrepreneurs l'enregistrent comme une simple charge HT.
Même si l'opération est neutre en trésorerie, l'oubli coûte cher : l'amende est égale à 5 % de la TVA que vous auriez pu déduire (art. 1788 A-4 du CGI).
Erreur 4 : confondre exonération à l'export et franchise en base
Ces deux régimes conduisent à une facture sans TVA. Ils n'ont pourtant rien à voir. L'exonération à l'export (art. 262-I) concerne vos marchandises expédiées hors de l'UE. La franchise de TVA dispense les petites entreprises de facturer la TVA sur leurs opérations en France.
Le piège : reprendre la mention de l’un pour l’autre. Par exemple, une entreprise soumise à la TVA exporte vers la Suisse et indique « TVA non applicable, art. 293 B du CGI » au lieu de la mention de l’article 262-I. Sa facture devient irrégulière, avec une amende de 15 € par mention inexacte. L’administration peut aussi contester l’absence de TVA.
Le bon réflexe : choisir la mention selon l'opération réalisée et votre régime, comme indiqué dans le tableau des mentions spécifiques.
Chaque situation a ses subtilités. Vous pouvez compter sur nos experts-comptables pour traiter correctement vos opérations avec la Suisse.
Facturer un client suisse suit des règles bien particulières : cette vidéo détaille le fonctionnement de la TVA suisse.

EN RÉSUMÉ
- Vos échanges avec la Suisse suivent les règles des pays tiers. Pour appliquer la bonne TVA, voici les réflexes à adopter :
- Distinguer vos clients B2B et B2C : les règles de facturation de prestations de services entre la France et la Suisse changent selon que vous facturez un professionnel ou un particulier.
- Conserver les preuves de sortie de vos marchandises : numéro EORI, déclaration d'export et justificatif de sortie.
- Autoliquider la TVA sur vos importations et sur chaque facture reçue d'un prestataire suisse.
- Indiquer la contre-valeur en euros sur vos factures en francs suisses, puis suivre vos écarts de change à chaque encaissement.
Gardez aussi un œil sur votre chiffre d'affaires mondial : au-delà de 100 000 CHF, la TVA suisse peut vous concerner directement.
Vous facturez des clients suisses et vous vous interrogez sur vos obligations de TVA ? Échangez avec un expert Dougs pour sécuriser votre facturation et vos déclarations.
Questions fréquentes sur la TVA suisse
Non, dans la plupart des cas. Pour une prestation, il vous adresse une facture sans TVA et vous pratiquez l'autoliquidation (art. 283-2 du CGI). Pour des marchandises, vous déclarez la TVA à l'importation sur votre CA3. Votre fournisseur n'a besoin d'une immatriculation à la TVA française que s'il réalise des opérations imposables en France sans client identifié, comme des ventes à des particuliers ou un stock en France. Il passe alors en principe par un représentant fiscal établi en France.
Vous reportez le montant HT converti en euros en ligne A2, puisque votre prestataire est établi hors UE. La TVA à 20 % va en ligne 08 et le même montant en TVA déductible en ligne 20. L'opération est neutre si vous déduisez toute votre TVA.
Vous pouvez le consulter gratuitement dans le registre du numéro d'identification des entreprises (IDE), la base officielle des entreprises suisses gérée par l'Office fédéral de la statistique. Saisissez le nom de l'entreprise ou son numéro au format CHE : la fiche indique si elle est bien immatriculée à la TVA. Conservez une capture d'écran : elle vous aide à justifier l'absence de TVA française sur votre facture en cas de contrôle. Retrouvez l'accès au registre sur la page de l'Administration fédérale des contributions.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Cassandra Marquez
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Cassandra Marquez
 Émilie Fatkic