
Par Émilie Fatkic, Expert-comptable


EN BREF
- Les cadeaux clients, qu'ils soient échantillons ou objets publicitaires, doivent être offerts dans l'intérêt de l'entreprise pour être déductibles fiscalement.
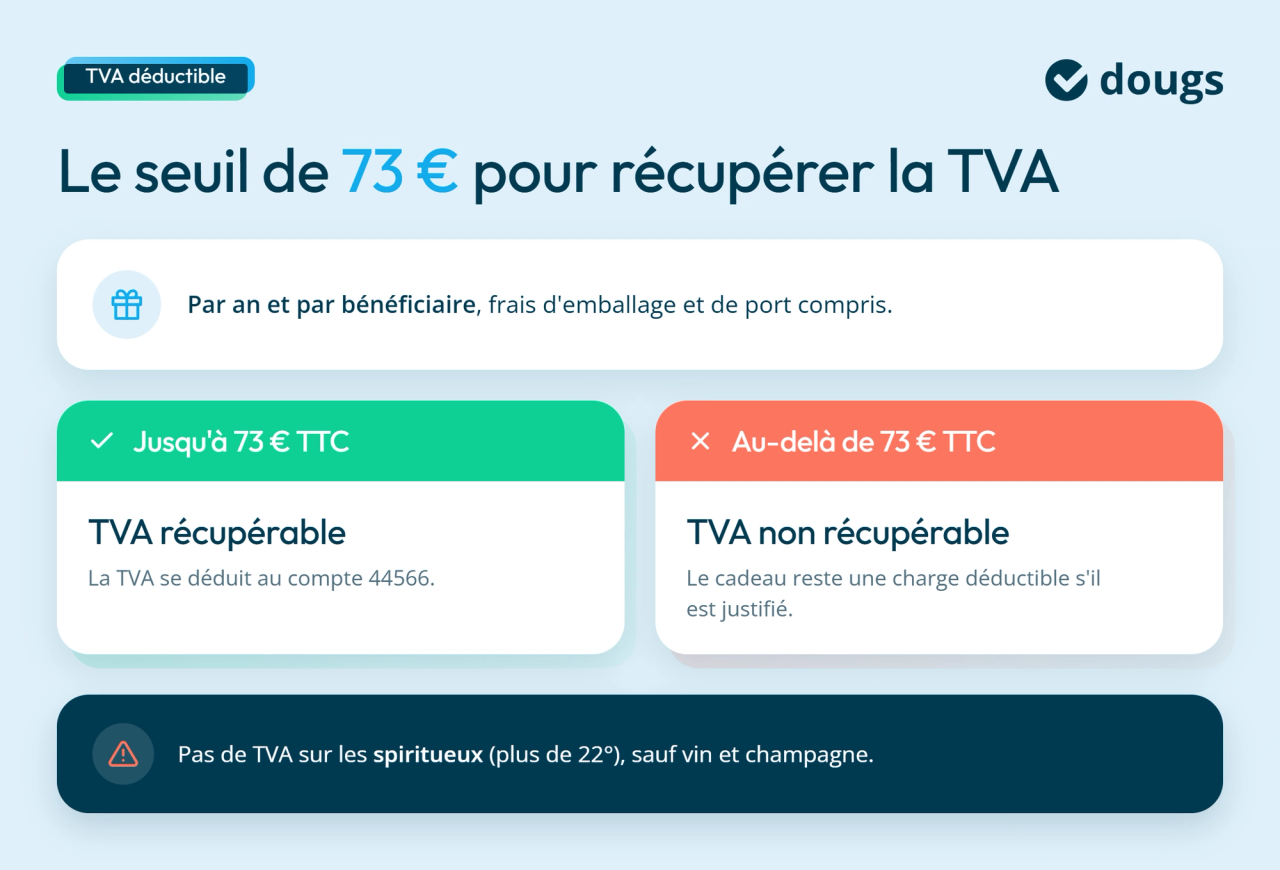
- La TVA est récupérable sur les cadeaux ne dépassant pas 73€ TTC par an et par bénéficiaire, à condition de respecter des règles spécifiques.
- Les cadeaux doivent être proportionnés par rapport au chiffre d'affaires de l'entreprise et justifiés auprès de l'administration fiscale.
Je rentre dans le détail de chacun de ces points ci-dessous. Bonne lecture !
SOMMAIRE
Le cadeau à la clientèle, ou cadeau d'affaire, se définit comme l’article remis gracieusement à la clientèle. Ainsi, le cadeau à ses clients peut prendre la forme d’un échantillon, d’un droit à réduction ou bien un cadeau dont la nature n’a rien à voir avec la production faite par l’entreprise.
Ainsi, si vous êtes dirigeant et si vous souhaitez offrir un cadeau à votre client, c’est tout à fait possible. Mais attention à bien respecter certaines modalités. Tout d’abord, ce cadeau doit se faire dans l’intérêt de votre entreprise. Également, la valeur du cadeau doit être appropriée. Ces conditions sont essentielles pour ne pas faire d'erreur au regard de l'administration fiscale.
Alors comment faire un cadeau à vos clients sans dépasser les limites établies par l'administration fiscale ? Comment comptabiliser ces cadeaux et réduire son impôt sur les sociétés ? Peut-on déduire la TVA sur tous les cadeaux d'affaires ? Voyons ensemble comment marche le cadeau à la clientèle.
Vous avez besoin d'y voir clair dans votre comptabilité pour piloter sereinement votre entreprise ? Nos experts-comptables vous accompagnent au quotidien. Découvrez notre service d'expert-comptable en ligne, simple et sans paperasse.
Vous êtes en plein dans votre comptabilité ? Chez Dougs, on accompagne depuis plus de 10 ans les entrepreneurs au quotidien. On vous partage nos conseils dans notre guide : comment gérer la comptabilité de votre entreprise.
Vos cadeaux à la clientèle soulèvent des questions comptables ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Comment comptabiliser les cadeaux à la clientèle ?
Les cadeaux clients sont une pratique courante dans le monde de l'entreprise. Ils permettent de récompenser la fidélité de vos clients et de renforcer vos relations commerciales, au-delà du simple bon de commande ou de la facture. Cette pratique peut également concerner vos clients étrangers. Si vous travaillez avec des entreprises suisses, pensez toutefois à distinguer les règles applicables aux cadeaux de celles concernant vos ventes. Selon la nature de l'opération, vous pouvez établir une facture pour un client suisse sans TVA française, sous certaines conditions.
Pour marquer les esprits, vous pouvez offrir un cadeau original fabriqué par votre entreprise, un produit « made in France » ou un objet publicitaire. L'essentiel est de choisir le bon moment : la livraison d'une commande importante, le lancement d'un nouveau produit ou les fêtes de fin d'année sont autant d'occasions de faire plaisir à vos clients et de valoriser votre image.
Mais c'est aussi une pratique qui peut réduire votre impôt sur les sociétés puisqu'en respectant les règles, ces achats seront considérées comme charges déductibles du bénéfice de l'entreprise. Alors peut-on tout mettre sur le compte de l'entreprise ? Voyons d'abord comment les comptabiliser.
Comptabilisation des cadeaux non produits par l'entreprise
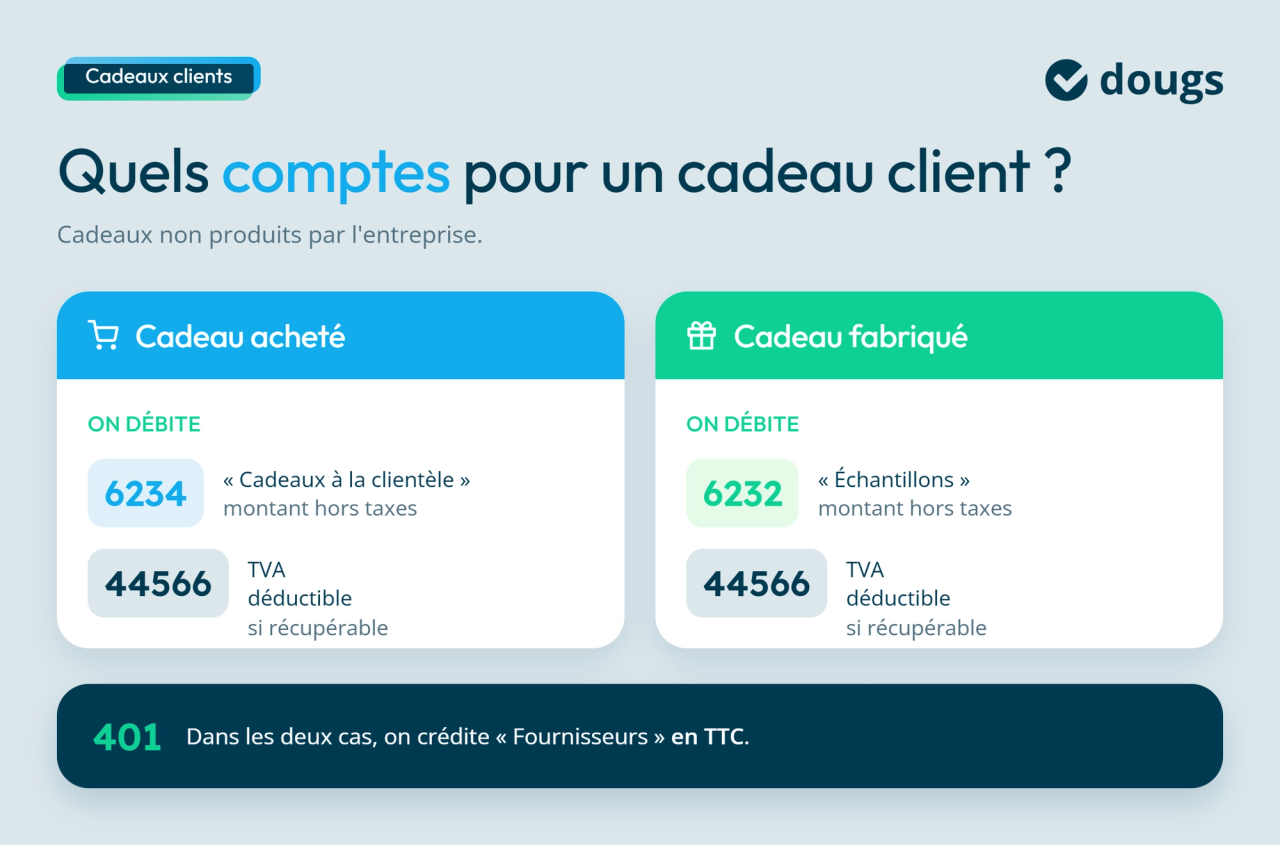
En comptabilité, ces cadeaux à la clientèle (non produits par l'entreprise) peuvent être dans deux catégories : les cadeaux achetés, et les cadeaux fabriqués.
Pour les cadeaux achetés on débite les comptes :
- 6234 "Cadeaux à la clientèle" en utilisant le montant hors taxes
- 44566 "TVA déductible sur autres biens et services" pour le montant de la TVA, lorsqu'elle est récupérable
Pour les cadeaux fabriqués on débite les comptes :
- 6232 "échantillons" avec le montant hors taxes
- 44566 "TVA déductible sur autres biens et services" pour le montant de la TVA, lorsqu'elle est récupérable
Dans les deux cas, cadeaux achetés ou fabriqués, on crédite le compte 401 « Fournisseurs » avec le montant TTC.
Lorsque la TVA est récupérable, son montant est ensuite pris en compte dans votre déclaration de TVA. Si votre entreprise remplit les conditions pour effectuer une déclaration de TVA trimestrielle, vous devez intégrer cette taxe déductible à la déclaration correspondant à la période concernée.
La TVA d'un cadeau client n'est déductible que si les conditions de récupération sont respectées, notamment le seuil de valeur applicable.
Comptabilisation des cadeaux destinés à la vente
Si vous comptez offrir au client un article, produit qui n'a pas été vendu, par exemple un "bonus" pour une grosse commande, il s'agit en effet d'un cadeau. Mais vous pouvez aussi offrir un cadeau produit par l'entreprise hors du cadre d'une vente, par exemple un mug avec le logo de l'entreprise, ou autre objet promotionnel, comme cadeau de fin d'année. Les deux cas sont différents, alors voyons comment comptabiliser ces cadeaux.
Pour les cadeaux commerciaux destinés à la vente, on débite :
- 607 "achats et marchandises"
- 44566 "TVA déductible sur les biens et services" pour le montant de la TVA, lorsqu'elle est déductible
Pour les cadeaux destinés à la vente qui ne sont pas liés à l’acte commercial, c’est beaucoup plus simple. Si le cadeau n'est pas lié à une facture, une vente, un acte commercial, il n'y aura pas de comptabilisation.
Cadeau commercial, cadeau d'affaires, cadeau de fin d'année... quel cadeau est considéré comme cadeau professionnel ?
Vous souhaitez faire un cadeau à vos clients mais vous avez peur que cela dépasse la notion de "cadeau" de l'administration fiscale ? Vous vous demandez s'il y a un budget limité pour un cadeau commercial ?
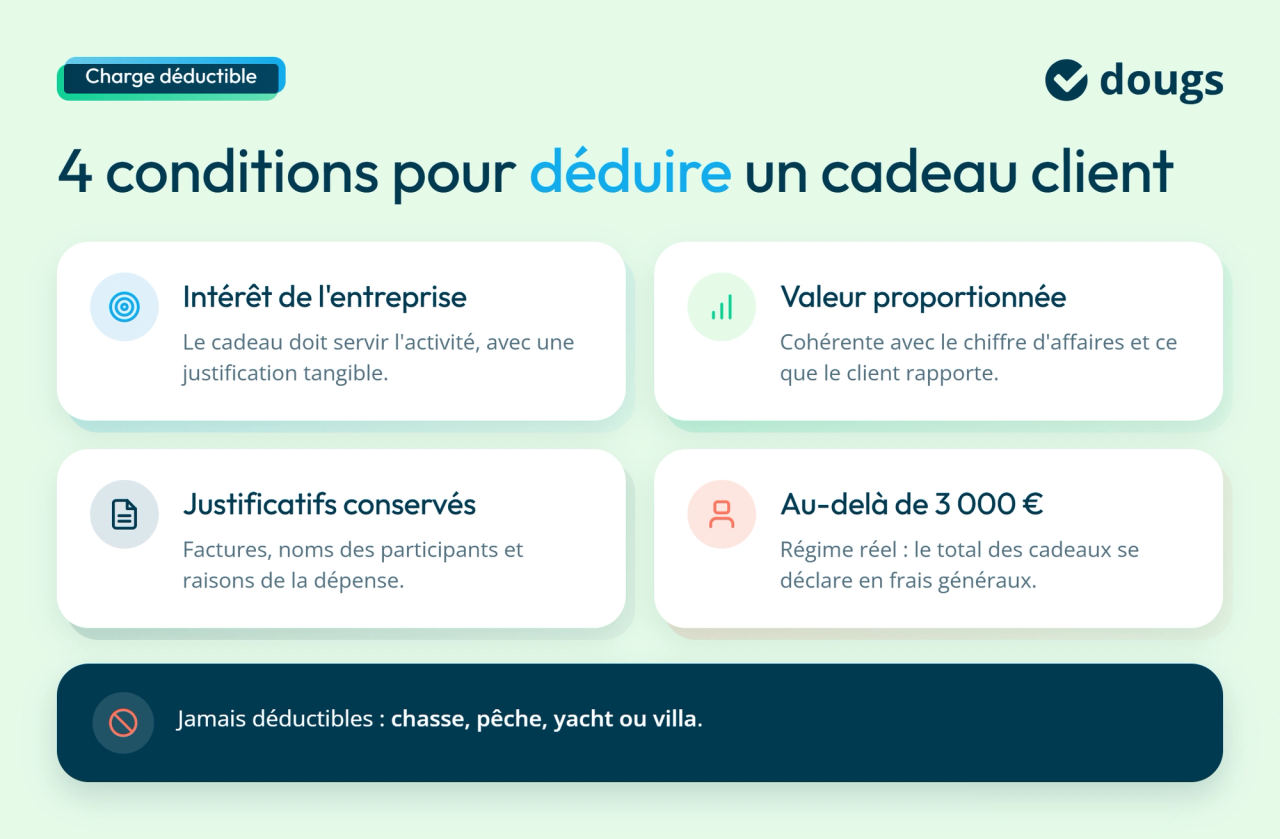
Vous pouvez choisir le cadeau que vous souhaitez mais il ne sera considéré comme une charge déductible que s'il est donné dans l'intérêt de l'entreprise, avec une justification tangible (client à long terme par exemple). Sa valeur ne doit aussi pas être exagérée, surtout en relation au chiffre d'affaires de votre entreprise, et ce que le client concerné apporte à votre entreprise. Cette donnée est néanmoins appréciée au cas par cas par l'administration.
21 astuces pour réduire votre impôt sur les sociétés
Les leviers fiscaux adaptés à votre situation
Des astuces concrètes dès cette année
Les erreurs coûteuses à éviter
Cadeau en charge déductible : les exceptions
Cependant, il existe des exceptions liées à notre héritage fiscal. Ainsi, les dépenses liées à la chasse ou à la pêche sont prohibées de la fiscalité. On peut rajouter les locations de yacht ou de villas. Enfin, si vous êtes en profession libérale, tout cadeau est difficilement déductible car vous avez une condition supplémentaire de déductibilité relative à la déontologie de votre profession.
Donc si vous souhaitez faire baisser votre bénéfice imposable à l'impôt sur les sociétés, faites bien attention au type de cadeau que vous faites à vos clients.
Comment catégoriser les invitations aux évènements culturels (sportif, concert, théâtre)
On peut noter pèle-mêle des places de foot, des invitations à des représentations de théâtres ou de cinéma. Ces cadeaux sont à saisir dans l’application Dougs dans la catégorie “cadeaux”. Attention, conservez les justificatifs, les noms des participants ainsi que les raisons professionnelles de ces dépenses. Si vous prenez également en charge leurs déplacements, veillez à distinguer les règles applicables aux frais de transport. Par exemple, la TVA sur un ticket de métro n'est pas récupérable, contrairement à certaines autres dépenses professionnelles. Ce sera à vous de faire comprendre auprès de l’administration de la réalité et du caractère non excessif de ce cadeau.
Lorsque vous organisez un événement pour vos clients, vous pouvez également engager des frais de déplacement. Ces dépenses doivent être distinguées des cadeaux eux-mêmes, car leurs règles de déduction diffèrent. C'est notamment le cas de la TVA sur les carburants, dont la récupération dépend du type de carburant et du véhicule utilisé. Concernant les trajets en taxi et la TVA déductible, la taxe sur les prestations de transport de personnes n'est en principe pas récupérable.
Puis-je récupérer la TVA sur les cadeaux d'entreprise ?
La TVA peut être récupérée sur les cadeaux d'entreprise, sous réserve de respecter certaines conditions. Cette possibilité dépend notamment de votre assujettissement à la TVA et de votre droit à déduction. Vous devez également respecter un seuil de valeur : au-delà de celui-ci, la TVA sur le cadeau n'est pas récupérable.
Quel est le montant maximum pour la déduction de TVA d'un cadeau aux clients ?
Il y a un montant maximum à respecter si vous souhaitez récupérer la TVA sur un cadeau client. En effet, la déduction de TVA n'intervient que sur les cadeaux ne dépassant pas 73€ TTC, comprenant frais d'emballage et frais de port (par personne et par année). Au delà de cette limite, les cadeaux peuvent néanmoins toujours être une charge déductible, tant que vous justifiez ces achats (relation commerciale, cadeau à proportion cohérente au CA et aux bénéfices apportés par le client).
Attention, cette possibilité de récupération ne concerne pas les entreprises bénéficiant de la franchise en base de TVA. Si vous êtes micro-entrepreneur sous ce régime, vous établissez une facture d'auto-entrepreneur sans TVA et ne pouvez pas déduire la taxe payée sur vos achats, y compris les cadeaux destinés à vos clients.
Quelles sont les mesures à suivre en matière fiscale ?
C’est à vous d’apporter la preuve que la dépense est engagée dans l’intérêt de votre entreprise. Par exemple, vous avez voulu faire plaisir à une personne qui vous a apporté un nouveau client. Le montant doit être également proportionnel. Ainsi, ne faîtes pas un cadeau de 1.000 euros si on vous a ramené un client de 1.000 euros également.
Déclaration des frais généraux
Pour les entreprises imposées au régime du réel et dont le montant global des cadeaux excède 3000 euros, il convient de porter cette information dans une déclaration de frais généraux.
Les cadeaux clients ont leurs seuils et leurs pièges : cette vidéo les détaille avant les fêtes.

EN RÉSUMÉ
- Offrir des cadeaux dans l'intérêt de l'entreprise pour bénéficier d'avantages fiscaux.
- Comptabiliser correctement les cadeaux selon qu'ils sont achetés ou fabriqués et respecter le seuil de 73€ TTC pour la récupération de la TVA.
- Justifier chaque dépense auprès de l'administration fiscale pour prouver son caractère professionnel et proportionné.
- Enregistrer les cadeaux dans la catégorie appropriée et conserver tous les justificatifs et preuves de dépenses.
- Déclarer les frais généraux si le montant des cadeaux dépasse 3000€ pour les entreprises au régime réel.
Et si vous souhaitez clarifier ces démarches, n'hésitez pas à contacter les experts Dougs pour un accompagnement personnalisé.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser
 Nathalie Michel
 Isabelle Tissot
 Émilie Fatkic

 Nahima Zobri
 Émilie Fatkic
 Émilie Fatkic