8 min.
Carry-back : guide complet sur le report en arrière des déficits
Votre entreprise est en déficit ? Vous pourriez récupérer une partie de l'impôt sur les sociétés déjà payé, sans attendre un retour aux bénéfices. C'est précisément l'objectif du carry-back, un dispositif fiscal encore méconnu de nombreux dirigeants.
Dans mon activité, je constate que ce dispositif est souvent ignoré alors qu'il peut améliorer la trésorerie de l'entreprise. Avec les experts-comptables de Dougs, nous accompagnons régulièrement les entrepreneurs pour optimiser leur fiscalité et choisir les dispositifs les plus adaptés à leur situation.
Je vous explique comment fonctionne le carry-back, quelles entreprises peuvent en bénéficier, comment le déclarer et dans quels cas il est préférable de le choisir plutôt que le report en avant des déficits.
EN BREF
Le carry-back est un dispositif fiscal auquel une entreprise soumise à l'impôt sur les sociétés (IS) peut récupérer une partie de l'impôt déjà acquitté lorsqu'elle réalise un déficit fiscal.
Son application repose sur des règles fiscales et comptables : un expert-comptable est souvent indispensable pour l’appliquer correctement.
Les points clés à retenir sont les suivants :
- Vous pouvez utiliser le carry-back uniquement si vous avez un déficit fiscal et un bénéfice antérieur ;
- Il crée une créance fiscale, utilisable sur l’IS des 5 années suivantes, ou remboursable ;
- Le déficit reportable est plafonné (bénéfice précédent et 1 000 000 € maximum) ;
- L’option doit être exercée dans les 3 mois suivant la clôture de l’exercice, via le formulaire 2039-SD ;
- Un remboursement anticipé est possible dans certains cas exceptionnels (procédures judiciaires) ;
- Le traitement comptable est spécifique mais ne génère pas d’impôt supplémentaire.
Je vous détaille maintenant comment le carry-back fonctionne et dans quelles situations il devient réellement intéressant.
Définition : comment fonctionne le carry-back ou report en arrière des déficits ?
Pour bien utiliser le mécanisme fiscal du carry-back, il faut d’abord comprendre son principe et le distinguer du report en avant des déficits.
Le report en avant consiste à utiliser un déficit fiscal pour réduire l'impôt sur les bénéfices réalisés lors des exercices suivants.
Définition du carry-back (report en arrière des déficits)
Le carry-back, aussi appelé report en arrière des déficits, consiste à imputer le déficit fiscal de l’exercice en cours de clôture sur le résultat de l’exercice précédent.
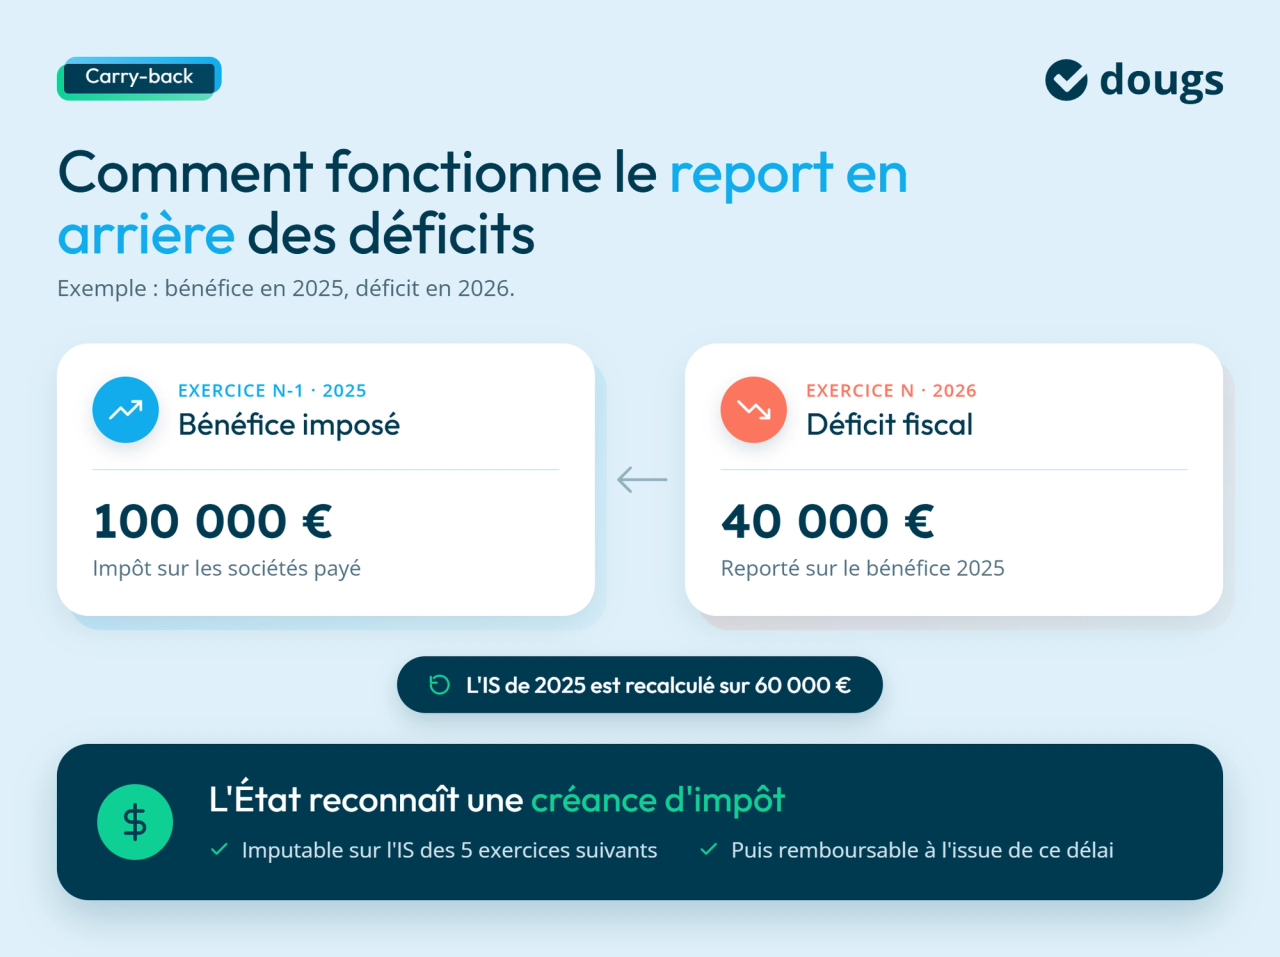
Si votre entreprise est en déficit cette année, mais qu’elle a payé de l’impôt sur les sociétés l’an dernier, vous pouvez choisir d’imputer ce déficit sur le bénéfice de l’année précédente.
Voici un exemple concret :
Votre société réalise un bénéfice de 100 000 € en 2025 et paie l'impôt sur les sociétés correspondant. En 2026, elle enregistre un déficit fiscal de 40 000 €. Avec le dispositif carry-back, vous pouvez demander à l'administration fiscale de prendre en compte ce déficit pour recalculer l'impôt dû au titre de 2025, comme si ce bénéfice avait été réduit de 40 000 €.
L'impôt payé en 2025 devient alors supérieur à celui qui aurait dû être acquitté après ce recalcul. L'État vous reconnaît donc une créance d'impôt, c'est-à-dire une somme qu'il vous doit.
Cette créance d'impôt sur les sociétés (IS) peut être imputée sur l'impôt dû au cours des cinq exercices suivants. À l'issue de ce délai, elle peut être remboursée ou, sous certaines conditions, imputée sur d'autres dettes fiscales, comme la taxe sur la valeur ajoutée (TVA), cotisation foncière des entreprises (CFE), etc.
Quelles sont les différences avec le report en avant des déficits ?
Quand une entreprise réalise un déficit, elle dispose en réalité de deux grandes options fiscales, à savoir :
- le carry-back ;
- et le report en avant.
Ces deux options poursuivent le même objectif : utiliser un déficit fiscal sans le perdre.
Pour bien choisir, il faut comprendre pourquoi ces mécanismes n’ont pas le même impact sur la trésorerie.
Option 1 : Le report en avant (solution courante)
Le report en avant consiste à imputer le déficit fiscal d’un exercice sur les exercices suivants.
Vous réduisez ainsi la base imposable de votre société, c'est-à-dire le montant sur lequel l'impôt sur les sociétés est calculé. Vous diminuez, voire supprimez, l'impôt à payer lors des exercices bénéficiaires suivants.
Option 2 : Le carry-back (report en arrière)
Le carry-back fait naître une créance d'impôt sur les sociétés (IS) à partir du déficit fiscal de l'exercice.
Cette créance peut améliorer la trésorerie de votre entreprise, soit en réduisant votre futur impôt sur les sociétés, soit en étant remboursée dans les conditions prévues par la loi.
Attention : certaines opérations ou situations particulières peuvent limiter l’accès au carry-back ou en modifier les modalités, notamment si :
- Vous avez engagé une opération de fusion ou votre société a été absorbée ;
- Votre entreprise a fait l’objet d’une procédure de redressement judiciaire ;
- Elle est entrée en liquidation judiciaire ;
- Vous avez procédé à une cession totale des actifs correspondant à une cessation complète d’activité.
Dans ces cas, il est recommandé de vérifier votre éligibilité au cas par cas, car les règles peuvent varier selon la situation de l’entreprise.
Une fois ce principe posé, il convient de vérifier si votre entreprise remplit les conditions requises pour bénéficier du carry-back.
Si vous souhaitez approfondir ces deux mécanismes, vous pouvez consulter notre article sur le déficit fiscal.
Avantages et inconvénients du report en arrière des déficits
Le carry-back peut avoir un impact positif sur votre compte de résultat, notamment lorsque celui-ci était initialement déficitaire.
En effet, la constatation de la créance de carry-back entraîne l'enregistrement d'un produit comptable au compte 699 de la classe 6 du Plan comptable général (PCG), ce qui peut réduire le déficit comptable figurant dans les comptes annuels.
Attention : ce mécanisme n’améliore pas la performance économique de l’entreprise. Il s’agit uniquement d’un effet comptable lié à la récupération d’un impôt déjà payé sur l’exercice précédent.
En outre, le carry-back ouvre droit à la récupération de tout ou partie de l'impôt sur les sociétés acquitté au titre de l'exercice précédent. Cette récupération prend la forme d'une créance sur l’administration fiscale.
Hors procédure collective (sauvegarde, redressement ou liquidation judiciaire), la créance n’est remboursée qu’au bout de 5 ans.
Le report en avant n’a pas besoin d’option particulière et suffit très souvent pour pouvoir économiser l’impôt sur les sociétés des futurs exercices bénéficiaires.
Le tableau ci-dessous récapitule les principaux avantages et inconvénients du carry-back.
| Avantages | Inconvénients |
|---|---|
| Améliore la présentation du résultat comptable (via le compte 699) | Le remboursement n’est pas immédiat |
| Génère un produit comptable via le crédit du compte 699 | Hors sauvegarde, redressement ou liquidation judiciaire, il faut attendre 5 ans |
| Ouvre droit à la récupération de l'IS déjà acquitté | Nécessite une option spécifique, contrairement au report en avant |
| Crée une créance auprès de l’administration fiscale | Le report en avant est souvent plus simple à mettre en œuvre |
Ce mécanisme constitue un véritable levier, mais encore faut-il l’utiliser correctement. Il est tout aussi important d’identifier les erreurs à éviter pour sécuriser sa mise en place.
Les conditions pour pouvoir bénéficier du carry-back
Toutes les entreprises ne peuvent pas bénéficier du carry-back. Pour en profiter, plusieurs conditions doivent être réunies.
Le carry-back est réservé aux entreprises qui remplissent les conditions suivantes :
- être soumises à l'impôt sur les sociétés (IS) ; le dispositif ne s'applique pas aux entreprises relevant de l’impôt sur le revenu ;
- constater un déficit fiscal au titre de l'exercice en cours et avoir réalisé un bénéfice fiscal au titre de l'exercice précédent ;
- exercer l'option au plus tard à la date limite de dépôt de la déclaration de résultats, soit dans les trois mois suivant la clôture de l'exercice.
Le déficit reportable est plafonné au montant le plus faible entre :
- le bénéfice fiscal de l'exercice précédent ;
- 1 000 000 €.
Exemple de carry-back
Une société réalise un bénéfice fiscal de 154 000 € en 2024. En 2025, elle constate un déficit fiscal de 250 000 €.
Elle peut donc reporter en arrière 154 000 € de déficit au maximum.
Ressource à télécharger
21 astuces pour réduire votre impôt sur les sociétés
Les leviers fiscaux adaptés à votre situation
Des astuces concrètes dès cette année
Les erreurs coûteuses à éviter
Comment mettre en place et déclarer un carry-back ?
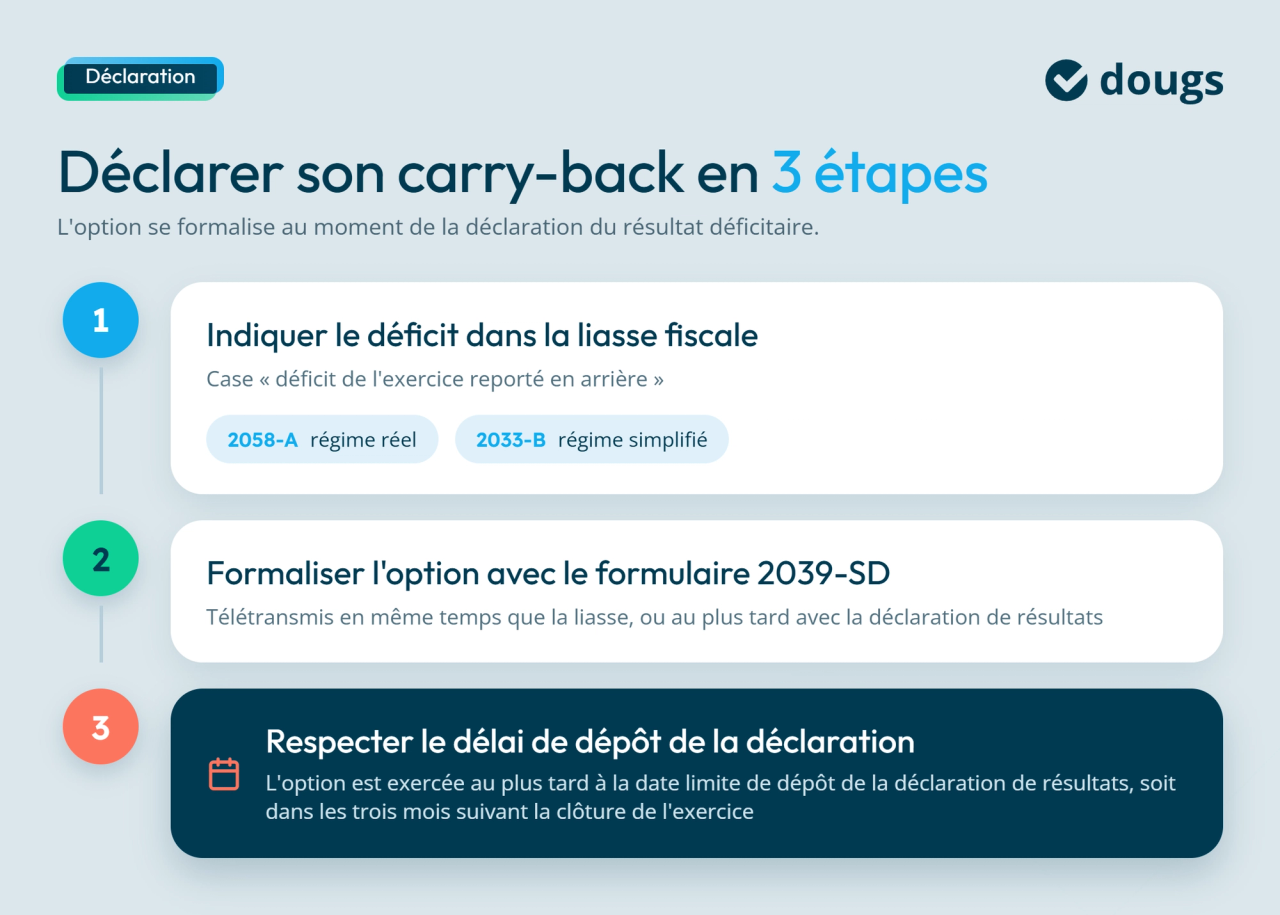
La demande de carry-back s'effectue lors de l'établissement de la déclaration du résultat déficitaire. Vous devez indiquer le déficit à reporter en arrière dans votre liasse fiscale, à la case « déficit de l'exercice reporté en arrière » :
- sur le formulaire 2058-A, si votre entreprise relève du régime réel d'imposition ;
- sur le formulaire 2033-B, si elle relève du régime simplifié.
Une fois la liasse fiscale télétransmise à votre service des impôts des entreprises, vous devez remplir le formulaire 2039-SD, qui formalise l'option pour le carry-back.
Ce formulaire peut être télétransmis :
- en même temps que la liasse fiscale ;
- ou au plus tard avec la déclaration de résultats de l’exercice déficitaire.
Calcul du carry-back et plafonds applicables
Le calcul repose sur une formule simple, à condition de bien appliquer les plafonds.
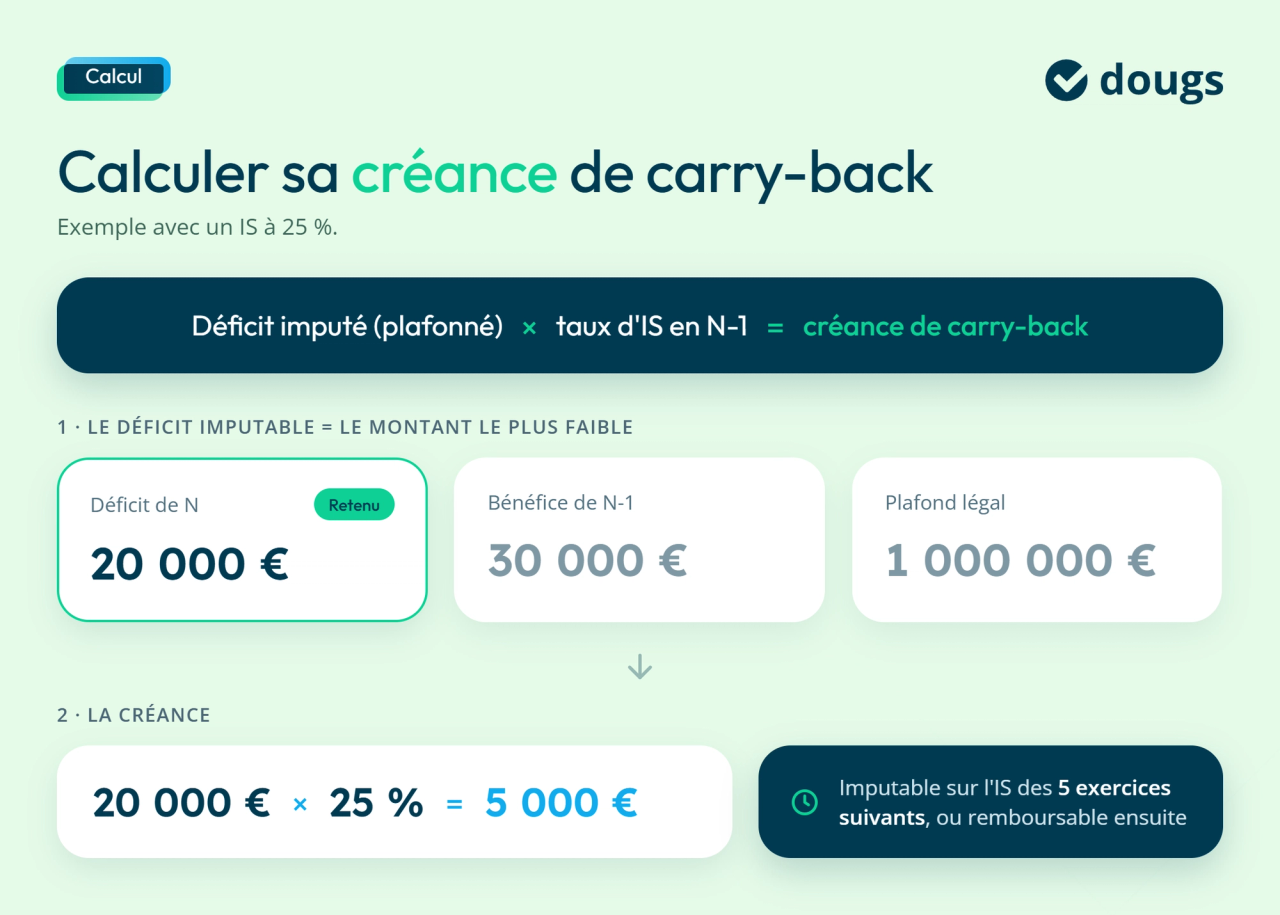
La créance se calcule comme suit : Créance de carry-back = déficit imputé (plafonné) × taux d’IS applicable en N-1
Voici un exemple (IS à 25 %) :
- Déficit fiscal de l’exercice N : 20 000 €
- Bénéfice imposé à l’IS en N-1 : 30 000 €
- Taux d’IS applicable en N-1 : 25 %
Le déficit imputable en arrière correspond au montant le plus faible entre :
- le déficit de N (20 000 €) ;
- le bénéfice de N-1 (30 000 €) ;
- le plafond légal (1 000 000 €).
Le déficit imputable est donc 20 000 €.
Calcul de la créance de carry-back :
20 000 € × 25 % = 5 000 €
L’entreprise obtient une créance fiscale de 5 000 €, imputable sur l’IS des 5 exercices suivants ou remboursable à l’issue de ce délai.
Pour connaître les taux d’IS applicables, vous pouvez consulter le site officiel de l’administration fiscale.
Comment demander le remboursement d'un carry-back ?
La créance de carry-back peut être imputée sur l'impôt sur les sociétés dû au cours des cinq exercices suivants.
Si ce crédit d’impôt n’est pas utilisé en totalité à l’issue de ce délai, vous pouvez en demander le remboursement à l’administration fiscale.
À défaut de remboursement, cette créance d’IS peut également être utilisée pour régler d’autres impôts, comme la TVA par exemple.
Dans certaines situations particulières (procédure de sauvegarde, redressement ou liquidation judiciaire), vous pouvez réclamer le remboursement immédiat de la créance.
Pour demander le remboursement au bout des 5 ans, si la totalité du crédit n’a pas pu être imputée, il doit être demandé auprès du service des impôts des entreprises via le formulaire 2573-SD.
La demande de remboursement peut être effectuée dès le jugement d’ouverture de la procédure dans les cas suivants :
- Sauvegarde ;
- Liquidation judiciaire ;
- Redressement judiciaire.
Comment faire la comptabilisation d'un carry-back ?
La comptabilisation du carry-back repose principalement sur deux comptes prévus par le Plan comptable général (PCG) :
- Compte 444 – État, impôt sur les bénéfices. Il enregistre les relations fiscales avec l’État.
- ou, le cas échéant, dans le sous-compte 4442 – État, créances de carry-back, dédié à l'enregistrement de cette créance.
- Compte 699 – Produits – report en arrière des déficits. Il enregistre le produit comptable lié au carry-back.
Le carry-back constitue une solution intéressante lorsqu'une entreprise soumise à l'IS traverse une difficulté ponctuelle.
Avant d'exercer cette option, vérifiez votre éligibilité, respectez les délais déclaratifs et comparez son intérêt avec celui du report en avant. Les experts-comptables de Dougs peuvent vous accompagner pour faire le bon choix.
FAQ sur le carry-back
Tout dépend de votre situation. Le carry-back est souvent intéressant après une perte ponctuelle, lorsqu'une entreprise a payé de l'impôt sur les sociétés l'année précédente. Si vous anticipez des bénéfices importants dans les exercices à venir, le report en avant peut être plus avantageux.
Non. Le carry-back est réservé aux entreprises soumises à l'impôt sur les sociétés (IS) qui constatent un déficit fiscal après un exercice bénéficiaire. Les entreprises imposées à l'impôt sur le revenu (IR) ne peuvent pas utiliser ce dispositif.
Oui. La part du déficit utilisée dans le cadre du carry-back est imputée sur le bénéfice de l'exercice précédent. Le déficit restant peut ensuite être reporté en avant afin de réduire l'impôt sur les bénéfices futurs.
En principe, non. La créance est d'abord imputable sur l'impôt sur les sociétés des cinq exercices suivants. Si elle n'a pas été utilisée à l'issue de ce délai, elle peut être remboursée. Un remboursement immédiat n'est possible que dans certaines procédures collectives, comme la sauvegarde, le redressement judiciaire ou la liquidation judiciaire.
Une erreur peut retarder la reconnaissance de la créance ou entraîner le rejet de l'option si les délais déclaratifs ne sont pas respectés. Il est donc recommandé de vérifier les informations déclarées, notamment sur le formulaire 2039-SD, avant leur télétransmission.
Dès qu'un déficit fiscal est constaté ou anticipé, avant le dépôt de la déclaration de résultats. Comparer le carry-back avec le report en avant suffisamment tôt aide à retenir la solution la plus adaptée à la situation de votre entreprise.
EN RÉSUMÉ
Vous avez désormais une vision claire du carry back : son fonctionnement, ses avantages, ses limites et les démarches à respecter pour en tirer pleinement parti après une année déficitaire.
Pour passer à l’action, adoptez une approche simple et efficace :
- Vérifiez que votre entreprise est bien à l’IS;
- Vérifiez qu'elle dispose d’un déficit fiscal et d’un bénéfice antérieur ;
- Estimez la créance d’IS possible en tenant compte des plafonds applicables ;
- Exercez l’option dans les délais avec les bons formulaires.
Restez vigilant sur le calcul du déficit, le taux d’IS et le calendrier déclaratif.
Pour sécuriser chaque étape et transformer le carry back en véritable levier de trésorerie, faites-vous accompagner par un expert-comptable comme Dougs.
Stéphanie Frèrejean
Superviseur comptable
Stéphanie est superviseuse comptable. Chez Dougs, elle encadre l’équipe Beige, spécialisée BNC-BIC dossier à l'impôt sur le revenu. Pianiste et mélomane passionnée, cette ancienne responsable de portefeuille client est un cador du travail bien fait et bien organisé ! Au rythme de la musique, elle chorégraphie au millimètre près son équipe, des webinars et vos missions.
En savoir plus