David Bernier
Head of Legal
 19 min.
Cession de fonds de commerce d'une entreprise individuelle : étapes, fiscalité et formalités
Vous pensez que vendre votre fonds de commerce revient seulement à trouver un repreneur et signer un chèque ? Détrompez-vous !
Des salariés à informer, la mairie à consulter, le fisc qui attend sa part : une cession mal préparée peut coûter cher sur chacun de ces fronts. Un oubli de formalité, une mauvaise information des employés ou un calcul de plus-value bâclé peuvent retarder la vente ou vous exposer à un redressement.
J’accompagne depuis des années des entrepreneurs individuels qui vendent leur activité et je vois souvent les mêmes questions revenir : que comprend exactement le fonds de commerce ? Qui prévenir avant de signer ? Comment calculer l’impôt sur la plus-value ?
Après plusieurs dossiers de cession traités avec mes clients, une chose est claire : une préparation rigoureuse fait toute la différence. Dans cet article, je vous guide pas à pas à travers ce qui est cédé, les obligations d’information, les étapes de la vente, la fiscalité immédiate et les exonérations de plus-value possibles.
Et pour sécuriser chaque étape de votre vente, faites-vous accompagner par un expert-comptable en ligne.
EN BREF
- Le fonds de commerce regroupe la clientèle, le droit au bail, le nom commercial et le matériel. Il exclut en revanche vos créances, vos dettes et le local lui-même.
- Trois interlocuteurs doivent être informés avant la signature : vos salariés, la mairie et vos créanciers.
- La vente suit une chronologie précise : acte de cession, enregistrement fiscal, publicité légale, puis immatriculation.
- La fiscalité immédiate touche vos bénéfices industriels et commerciaux ou non commerciaux, votre TVA et votre cotisation foncière des entreprises.
- La plus-value de cession peut être totalement exonérée selon vos recettes ou selon le prix de vente.
Une seule formalité oubliée peut suffire à bloquer votre vente ou à vous coûter cher. Voyons comment éviter chaque piège, étape par étape.
Entreprise individuelle (EI) : quels éléments sont concernés par la cession de votre fonds de commerce ?
Je vais être clair avec vous : le fonds de commerce n’est pas votre entreprise individuelle elle-même. Il regroupe un ensemble d’éléments précis que vous cédez à l’acheteur, et tout ce qui n’en fait pas partie reste attaché à vous.
Vous devez donc identifier précisément ce qui entre dans la vente avant de parler prix ou fiscalité.
Les éléments incorporels et corporels compris dans la vente
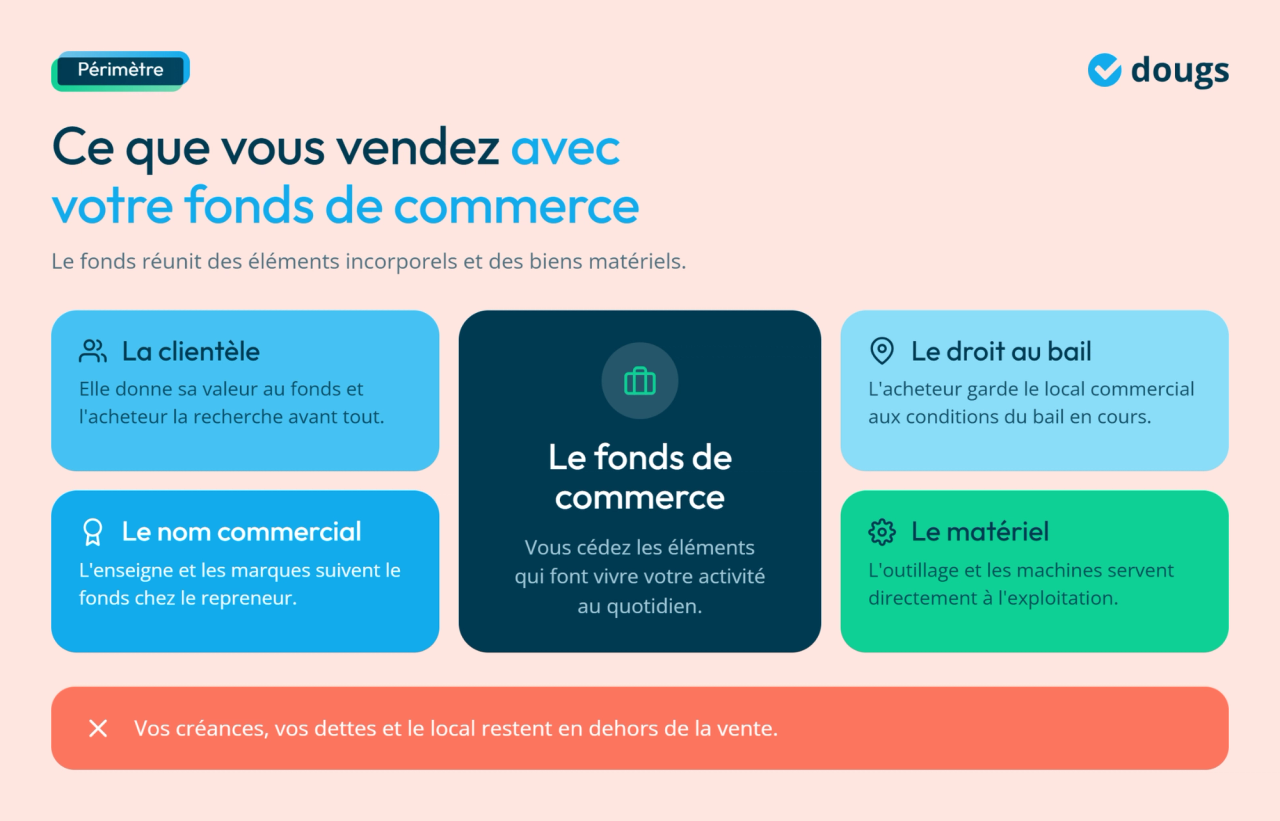
Le fonds de commerce regroupe des éléments incorporels, que vous ne pouvez pas toucher physiquement, et des éléments corporels, qui sont des biens matériels.
Les éléments incorporels, d’abord :
- Clientèle : l’élément qui donne sa valeur au fonds, celui que l’acheteur cherche avant tout à récupérer ;
- Droit au bail : le droit de continuer à occuper le local commercial aux conditions du bail en cours ;
- Nom commercial et enseigne : les signes qui identifient votre activité auprès du public ;
- Brevets, marques et logiciels : vos éventuels droits de propriété industrielle ou intellectuelle liés à l’activité.
Les éléments corporels, comme le matériel et l’outillage, ensuite : tout ce qui sert concrètement à l’exploitation, des machines aux équipements.
Les éléments exclus de la cession du fonds
Vos créances et vos dettes restent attachées à vous, pas au fonds : l’acheteur ne les reprend pas automatiquement. Une exception existe si un créancier accepte, par écrit, de transférer une dette à l’acheteur. Sans cet accord, vous restez seul responsable de vos dettes après la vente.
Le stock est souvent traité à part dans l’acte. Il peut être vendu en même temps que le fonds, mais son prix doit être distingué, car son traitement fiscal peut varier selon la façon dont la vente est organisée.
Si le stock est transmis avec une activité complète que l’acheteur continue d’exploiter, une dispense de TVA peut s’appliquer. S’il est vendu séparément ou traité comme une vente isolée de marchandises, il reste soumis aux règles de TVA propres à cette vente.
Le local commercial ne fait pas partie du fonds de commerce. Si vous êtes propriétaire des murs, leur vente suit une procédure distincte et un acte séparé.
Cession du fonds de commerce et cession de l’entreprise individuelle : quelle différence ?
Céder votre fonds de commerce, c’est vendre uniquement les éléments qui servent à l’exploitation de votre activité, comme on vient de le voir.
Votre entreprise individuelle, en tant que structure juridique, continue d’exister après cette vente. Vous restez seul responsable de vos dettes et de vos créances antérieures, et vous devez décider de son avenir, que ce soit sa fermeture ou la poursuite d’une autre activité sous ce même statut.
Vous ne vendez pas une entreprise individuelle comme une société. Une société possède des parts sociales ou des actions. Une entreprise individuelle, elle, reste attachée à votre personne : elle ne peut donc pas être vendue comme on vendrait des titres de société.
Ce que l’on appelle parfois improprement une cession d’entreprise individuelle recouvre en réalité soit la cession du fonds de commerce, soit une transmission universelle du patrimoine professionnel ou TUPP. Elle permet de transmettre en une seule fois l’ensemble de votre patrimoine professionnel à un repreneur, sans avoir à céder chaque élément séparément.
Cette confusion entre les deux notions explique de nombreuses erreurs de négociation. Un repreneur qui pense racheter « l’entreprise » s’attend parfois, à tort, à récupérer aussi vos contrats fournisseurs ou votre trésorerie, alors que seule une cession de fonds de commerce est en réalité prévue. Clarifier ce point dès le début des discussions vous évite bien des malentendus au moment de la signature.
Le sort des contrats, notamment des contrats de travail
Vos contrats de travail sont transférés automatiquement à l’acheteur. Le Code du travail impose que les salariés continuent leur contrat comme si l’employeur n’avait pas changé, avec la même ancienneté et les mêmes conditions.
Si l’acheteur ne souhaite pas conserver certains salariés, le simple fait de la reprise ne lui permet pas de s’en séparer librement. Il doit suivre une procédure de rupture classique : une rupture conventionnelle si le salarié est d’accord, ou un licenciement pour faute ou pour motif économique s’il refuse de partir. Ces deux derniers cas suivent des procédures juridiques totalement différentes, avec des justifications propres à chacune.
Vos autres contrats, en revanche, ne se transmettent pas de la même façon. Un contrat avec un fournisseur ou un prestataire, ce tiers extérieur à la vente, doit donner son accord pour être repris par l’acheteur.
Quelles sont les obligations d’information et les droits des parties prenantes ?
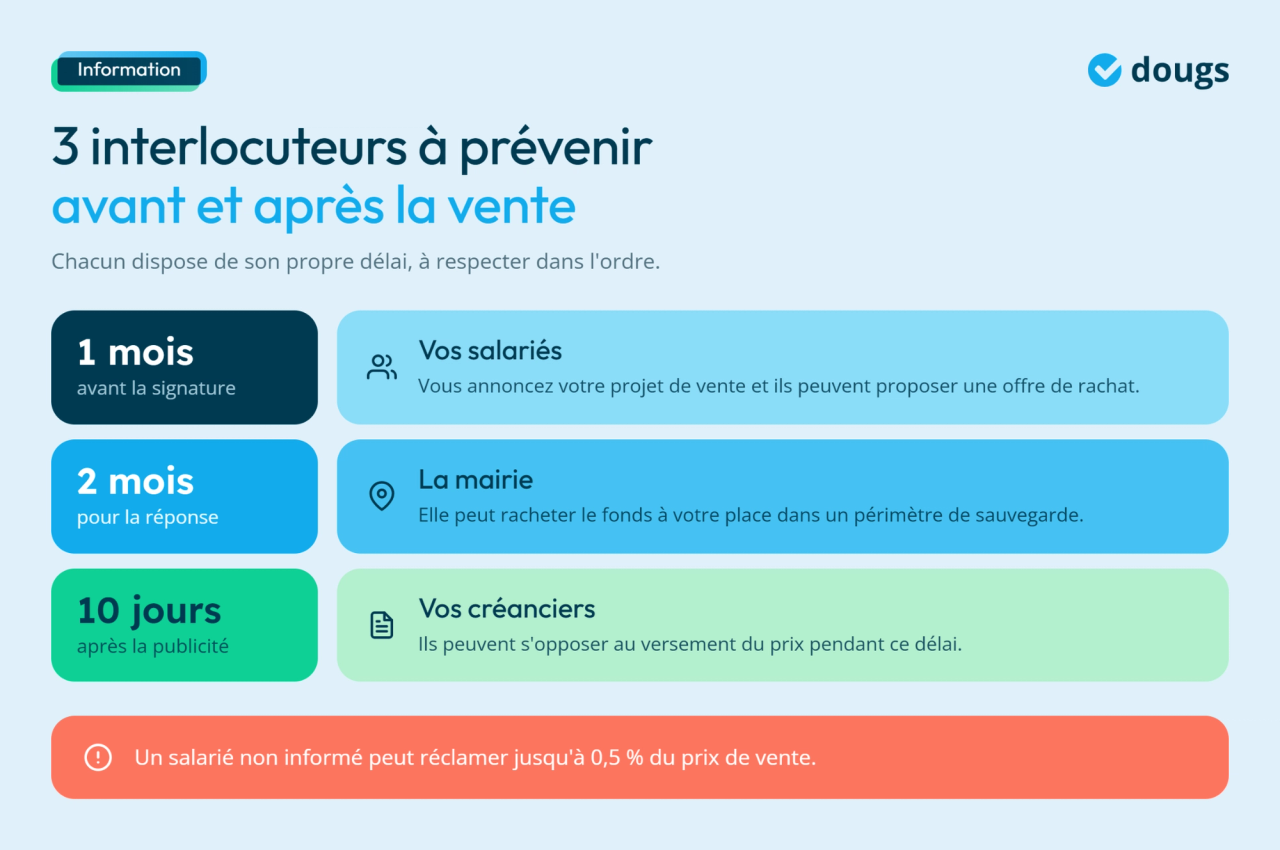
Le droit d’information préalable s’impose avant toute signature. Trois interlocuteurs doivent être informés :
- Vos salariés ;
- La commune où se situe votre local ;
- Vos créanciers.
Chacun dispose d’un délai propre, et les ignorer peut bloquer votre vente ou engager votre responsabilité.
Informer vos salariés avant la cession
Depuis le 28 juillet 2026, vous devez informer directement vos salariés si votre entreprise individuelle compte moins de 50 salariés. Cette obligation s’applique aussi à partir de 50 salariés si aucun comité social et économique (CSE) n’a été mis en place.
Si votre entreprise compte au moins 50 salariés et dispose d’un CSE, vous devez informer et consulter ce comité sur le projet de cession, sans notification individuelle obligatoire à chaque salarié.
L’information doit parvenir aux salariés ou à l’exploitant au plus tard un mois avant la signature. Elle doit annoncer votre volonté de vendre et rappeler que les salariés peuvent présenter une offre de rachat. Si tous renoncent à déposer une offre, vous pouvez vendre avant la fin du délai d’un mois.
En cas de manquement, les salariés peuvent demander réparation en justice. Les dommages et intérêts peuvent atteindre 0,5 % du prix de vente.
Pour que cette information soit incontestable, privilégiez un mode de notification à date certaine :
- Un registre daté que chaque salarié signe ;
- Un e-mail avec accusé de réception ;
- Une remise en main propre contre décharge ;
- L’intervention d’un commissaire de justice.
Les salariés informés doivent rester discrets sur le projet de vente tant qu’il n’est pas officiel.
Vérifier le droit de préemption de la commune
Votre local se situe peut-être dans un périmètre de sauvegarde des commerces et de l’artisanat. Vérifiez ce point auprès du service urbanisme de la mairie avant d’engager la vente.
Dans ce périmètre, la commune dispose d’un droit de préemption : elle peut se substituer à l’acheteur pressenti pour acquérir le fonds aux prix et conditions déclarés.
Vous devez déclarer votre projet de cession à la mairie, qui dispose alors d’un délai de deux mois pour se positionner. Passé ce délai sans réponse, la commune est réputée avoir renoncé à son droit de préemption, et vous pouvez poursuivre la vente.
En cas de désaccord sur le prix proposé par la mairie, un recours devant le tribunal judiciaire reste possible.
Informer les créanciers via la publicité légale
Après la signature, la publicité légale informe vos créanciers et ouvre leur délai d’opposition. La chronologie complète et le séquestre du prix sont détaillés dans les étapes de la cession ci-dessous.
Les étapes et les formalités de la cession de votre fonds de commerce en EI
Une fois les informations préalables réalisées, place à la rédaction de l’acte et à son enregistrement. Cette partie de la cession suit une chronologie stricte, avec des délais à respecter à chaque étape.
Choisir entre un acte authentique et un acte sous seing privé
Votre acte de cession peut prendre deux formes :
- Un acte authentique, rédigé par un notaire dans le cadre de sa mission d’autorité publique ;
- Un acte sous seing privé, rédigé et signé sans intervention d’un officier public.
Les deux actes doivent être enregistrés dans le mois suivant leur date. Pour un acte sous seing privé, l’enregistrement doit toutefois précéder la publicité légale, laquelle doit intervenir dans les 15 jours suivant la signature. Vous devez donc accomplir cette formalité dans ce délai plus court.
Même si la signature peut se faire sans notaire, l’appui d’un professionnel du droit reste utile lorsque les clauses de la vente nécessitent un arbitrage personnalisé.
Rédiger l’acte de cession
Depuis la suppression des anciennes mentions obligatoires, l’acte de cession reste plus souple dans sa rédaction. Pour éviter les litiges, je vous recommande néanmoins d’y faire figurer l’identité précise des parties, le prix ventilé entre les différents éléments du fonds, et la liste exacte des éléments cédés.
Un état du matériel et des marchandises cédées, établi sur le formulaire n° 2676, complète utilement l’acte et évite les contestations ultérieures sur ce qui a réellement été transmis.
Si votre local à usage tertiaire atteint au moins 1 000 m², annexez aussi à l’acte la dernière attestation numérique annuelle générée par OPERAT sur ses consommations énergétiques.
Enregistrer l’acte et déclarer la mutation de fonds de commerce
Le délai légal d’enregistrement est d’un mois pour un acte authentique comme pour un acte sous seing privé. Ce dernier doit cependant être enregistré avant la publicité légale prévue dans les 15 jours suivant la signature.
Déposez le formulaire n° 2672 de déclaration de mutation de fonds de commerce en trois exemplaires, accompagné du formulaire n° 2676 en trois exemplaires si du matériel ou des marchandises sont cédés. Joignez aussi le règlement des droits d’enregistrement, calculés et payés à ce moment-là.
Publier la cession et respecter le délai d’opposition des créanciers
Dans les 15 jours suivant la signature, vous devez publier la cession au Journal d’annonces légales (JAL) puis au Bulletin officiel des annonces civiles et commerciales (Bodacc). Cette double publicité déclenche le délai d’opposition de 10 jours accordé aux créanciers.
Pendant ce délai, l’acheteur ne doit pas vous verser directement le prix. En cas d’opposition, un séquestre juridique, généralement un avocat ou un notaire, conserve temporairement la somme et la répartit entre les créanciers concernés.
Déclarer la cessation d’activité et mettre à jour votre immatriculation
Vous devez déclarer la cession de l’activité exploitée avec le fonds sur le guichet unique. Cette formalité met à jour votre immatriculation au registre national des entreprises, le fichier officiel qui recense les entreprises françaises.
Votre entreprise individuelle continue toutefois d’exister si vous exercez une autre activité sous ce statut. Sa radiation intervient seulement si vous cessez toute activité.
Mes conseils pratiques pour réussir la cession de votre fonds de commerce
Une cession réussie se prépare longtemps avant la signature. Trois leviers font la différence : une évaluation précise, une préparation rigoureuse en amont et un accompagnement par des professionnels compétents.
Faire appel à un expert-comptable ou un professionnel agréé pour valoriser votre fonds
La valorisation d’une entreprise, appliquée ici à votre fonds de commerce, ne se devine pas. Elle s’appuie sur des méthodes reconnues : un pourcentage de votre chiffre d’affaires moyen, pondéré selon votre secteur d’activité, ou un multiple de votre résultat. Cette évaluation conditionne tout le reste, du prix que vous obtenez à la capacité de financement de l’acheteur, en passant par le calcul de votre future imposition.
Je vous mets en garde sur un point : sous-évaluer votre fonds pour vendre plus vite peut vous priver d’une partie du prix que vous méritez, tandis qu’une survalorisation risque de décourager tous les acheteurs sérieux.
Un expert-comptable, un avocat, un notaire ou un professionnel habitué aux cessions peut vous aider à fixer un prix cohérent. L’objectif n’est pas seulement de vendre cher, mais de défendre un prix crédible devant l’acheteur, sa banque et l’administration.
Réunir tous les documents avant la mise en vente
Un acheteur sérieux demandera toujours les mêmes pièces avant de s’engager. Réunissez-les en amont pour ne pas retarder la négociation.
- Vos trois derniers bilans, pour montrer la solidité financière de votre activité ;
- Vos chiffres d’affaires mensuels depuis la clôture du dernier exercice ;
- La liste de vos salariés, avec leur ancienneté et leur type de contrat ;
- L’état des inscriptions et privilèges grevant le fonds : en clair, les garanties prises par d’éventuels créanciers.
Prévoir l’accompagnement post-cession
Une période de passation bien pensée rassure l’acheteur et sécurise la transition. Même courte, elle vous permet de répondre à ses questions, de présenter les habitudes de gestion et de faciliter la reprise de la clientèle.
Les conséquences fiscales de la cession de votre fonds de commerce
La vente de votre fonds déclenche une cessation d’activité sur le plan fiscal : vous devez déclarer vos bénéfices immédiatement, sans attendre la fin de l’année.
La déclaration de résultat et l’imposition immédiate des bénéfices
Vous disposez d’un délai de 60 jours à compter de la publication de la cession pour déposer votre déclaration de résultat. Selon votre régime, le formulaire change :
- Le nᵒ 2031 s’applique si vous relevez des bénéfices industriels et commerciaux, en clair les revenus tirés d’une activité commerciale, artisanale ou industrielle ;
- Le nᵒ 2035 s’applique si vous relevez des bénéfices non commerciaux, c’est-à-dire les revenus tirés d’une activité libérale ou intellectuelle.
L’imposition sur les bénéfices suit ensuite le régime habituel : l’impôt sur le revenu pour une entreprise individuelle classique, ou l’impôt sur les sociétés si vous avez opté pour ce régime.
La TVA et les régularisations à prévoir
La cession d’une activité complète peut bénéficier d’une dispense de TVA si l’acheteur reprend les éléments nécessaires pour continuer l’exploitation. C’est le principe prévu par l’article 257 bis du Code général des impôts.
Cette dispense concerne la transmission d’un ensemble cohérent : la clientèle, le matériel, le droit au bail si l’activité dépend d’un local, les contrats utiles à l’exploitation et, selon le cas, le stock. L’idée est simple : l’acheteur doit pouvoir poursuivre l’activité, et non récupérer seulement quelques biens isolés.
Si vous vendez certains éléments séparément, chacun suit son propre régime de TVA. Une régularisation peut alors être nécessaire sur des immobilisations, c’est-à-dire des biens professionnels utilisés durablement dans votre activité, comme du matériel ou des équipements.
Votre cotisation foncière des entreprises, cet impôt local dû chaque année par les entreprises qui utilisent des locaux pour leur activité, doit aussi être vérifiée en cas de cession. Si vous arrêtez l’activité en cours d’année, elle peut être ajustée selon votre période réelle d’activité.
Les droits d’enregistrement à la charge de l’acheteur
Le barème progressif des droits d’enregistrement s’applique ainsi :
- Jusqu’à 23 000 euros : aucun droit ;
- De 23 000 à 200 000 euros : 3 % ;
- Au-delà de 200 000 euros : 5 %.
Ces droits sont à la charge de l’acheteur, mais leur montant conditionne souvent la négociation du prix.
Prenons un exemple pour y voir plus clair. Vous vendez votre fonds de commerce pour 150 000 euros. Les droits d’enregistrement suivent un barème progressif : aucun droit jusqu’à 23 000 euros, puis 3 % de 23 000 à 200 000 euros. La tranche taxable est donc : 150 000 - 23 000 = 127 000 euros.
Le montant des droits s’élève à 127 000 x 3 % = 3 810 euros.
Vous devez vérifier que ces droits ont bien été acquittés par l’acheteur lors de l’enregistrement de l’acte.
Un abattement de 500 000 euros sur la valeur du fonds vient réduire ces droits si l’acheteur est l’un des profils suivants :
- Un salarié de votre entreprise, en contrat à durée indéterminée depuis au moins deux ans à temps plein, ou titulaire d’un contrat d’apprentissage en cours au moment de la vente ;
- Un membre de votre famille proche : votre conjoint, votre partenaire de pacte civil de solidarité, vos ascendants ou descendants en ligne directe, ou vos frères et sœurs.
Ce repreneur doit alors s’engager à poursuivre l’exploitation du fonds pendant cinq ans au minimum.
Les modalités de déclaration dématérialisée
Votre déclaration de résultat et votre déclaration de TVA doivent obligatoirement être transmises de façon dématérialisée, l’envoi de formulaires papier n’étant plus possible. Vous pouvez saisir vous-même les informations en ligne sur le site des impôts ou passer par votre expert-comptable qui télétransmet directement votre dossier à l’administration.
Imposition des plus-values et exonérations possibles
La plus-value de cession obéit à ses propres règles et à ses propres taux, différents de l’imposition de vos bénéfices courants.
Plus-value à court terme et plus-value à long terme : quelles différences ?
Une plus-value professionnelle est à court terme lorsque l’élément cédé est détenu depuis moins de deux ans. Pour un bien amortissable détenu depuis au moins deux ans, la fraction correspondant aux amortissements déjà déduits reste aussi à court terme.
La plus-value nette à court terme s’ajoute à votre résultat imposable et relève du barème progressif de l’impôt sur le revenu. Elle supporte aussi 18,6 % de prélèvements sociaux sur les revenus du patrimoine. Vous pouvez étaler son imposition sur trois ans, par parts égales.
La plus-value est à long terme lorsque l’élément non amortissable est détenu depuis au moins deux ans. Pour un bien amortissable conservé sur cette durée, seule la fraction qui dépasse les amortissements déduits relève du long terme.
L’imposition de la plus-value à long terme
Cette plus-value à long terme est taxée à 12,8 % au titre de l’impôt sur le revenu. À ce taux s’ajoutent les prélèvements sociaux, ces cotisations qui financent la sécurité sociale et la solidarité nationale, passés à 18,6 % depuis la loi de financement de la sécurité sociale pour 2026. Le taux global atteint donc 31,4 %.
L’exonération totale ou partielle pour les TPE en fonction des recettes
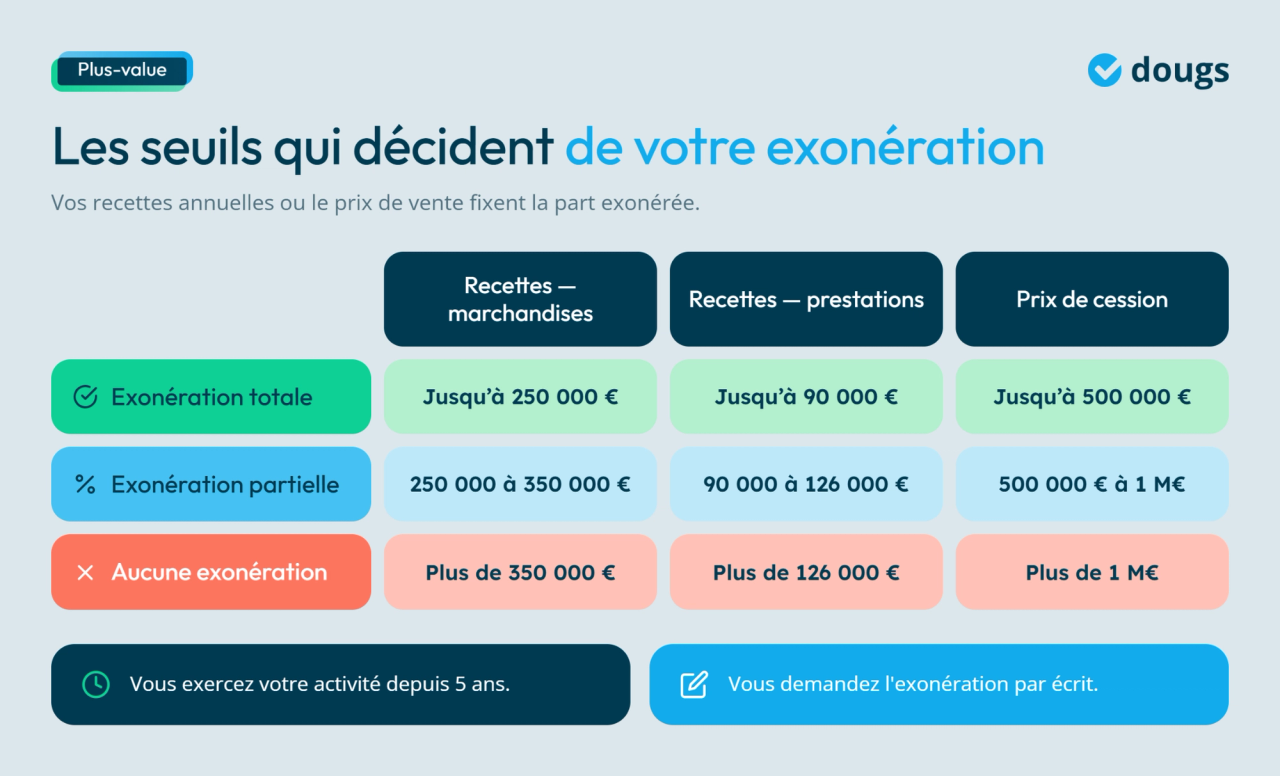
L’article 151 septies du Code général des impôts prévoit une exonération liée au montant de vos recettes annuelles, à condition d’avoir exercé votre activité depuis au moins cinq ans.
Si votre activité principale consiste à vendre des marchandises, l’exonération est totale lorsque vos recettes ne dépassent pas 250 000 euros, et partielle jusqu’à 350 000 euros. Pour les autres activités, notamment celles relevant des bénéfices non commerciaux, l’exonération est totale jusqu’à 90 000 euros de recettes, et partielle jusqu’à 126 000 euros.
Exemple : vous exercez une activité de conseil relevant des bénéfices non commerciaux, avec 100 000 euros de recettes annuelles moyennes, et vous réalisez une plus-value de 40 000 euros sur la cession de votre fonds. Vous dépassez le seuil de 90 000 euros ouvrant droit à l’exonération totale, mais vous restez sous celui de 126 000 euros au-delà duquel aucune exonération n’est plus possible.
Dans cette zone intermédiaire, le montant exonéré se calcule au prorata de deux écarts :
(126 000 - 100 000) / (126 000 - 90 000) = 26 000 / 36 000 = 72 %
Sur votre plus-value de 40 000 euros, vous seriez donc exonéré à hauteur de :
40 000 x 72 % = 28 800 euros
Le reste de votre plus-value, qui sera imposé, s’élève à :
40 000 - 28 800 = 11 200 euros.
L’exonération en fonction du prix de cession ou en cas de départ à la retraite
L’article 238 quindecies du Code général des impôts prévoit une exonération fondée sur la valeur des éléments transmis. Ici, on ne regarde pas vos recettes annuelles, mais le montant du fonds cédé.
Si cette valeur est inférieure à 500 000 euros, l’exonération est totale. Entre 500 000 et 1 000 000 d’euros, elle devient partielle et dégressive : plus le prix de cession se rapproche du million d’euros, plus la part exonérée diminue. Au-delà d’un million d’euros, cette exonération ne s’applique plus.
Pour bénéficier de cette exonération liée au prix de cession, vous devez formuler une option écrite lors de votre déclaration de cessation d’activité. Sans cette demande explicite, vous risquez de passer à côté du régime, même si le montant de la vente entre dans les seuils prévus.
Un autre régime peut aussi s’appliquer si vous vendez votre fonds au moment de partir à la retraite. Il suppose notamment d’avoir exercé l’activité pendant au moins cinq ans, de cesser toute fonction dans l’entreprise cédée et de faire valoir vos droits à la retraite dans le délai prévu par ce dispositif.
Vous ne pouvez pas cumuler tous les régimes d’exonération. Il faut comparer les options possibles selon vos recettes, le prix de cession, votre durée d’activité et votre situation personnelle. C’est souvent à ce moment qu’un expert-comptable peut vous éviter une mauvaise décision fiscale.
Les options alternatives de transmission de votre fonds de commerce en entreprise individuelle
Vendre n’est pas la seule option pour transmettre votre activité. Trois autres voies méritent d’être connues avant de vous engager définitivement dans une cession classique, c’est-à-dire la vente pure et simple de votre fonds de commerce contre un prix, avec toutes les formalités que cela implique.
L’apport en société ou la vente à soi-même
L’apport en société et la vente à soi-même sont deux opérations distinctes. Lors d’un apport, vous transférez le fonds à une société en échange de titres. L’article 151 octies du Code général des impôts peut alors placer la plus-value en report d’imposition : son paiement est différé jusqu’à l’événement qui met fin au report.
Lors d’une vente à soi-même, la société que vous contrôlez achète le fonds et vous verse un prix. Cette vente ne bénéficie donc pas, par sa seule nature, du report réservé à l’apport.
Un point mérite votre vigilance : ce report d’imposition peut être remis en cause si vous cédez les titres de la société trop rapidement après l’apport. Le report devient alors exigible immédiatement, et l’avantage recherché disparaît.
La cession à titre gratuit : donation et transmission par succession
Vous pouvez également transmettre votre fonds de commerce à titre gratuit, sans contrepartie financière :
- De votre vivant, par une donation soumise à des droits de donation ;
- Après votre décès, par succession. Les droits de succession d’une entreprise dépendent alors de la situation des héritiers et des dispositifs applicables.
Dans les deux cas, il ne s’agit plus d’une vente classique. Les droits à payer sont calculés selon les règles applicables aux donations ou aux successions.
La cessation volontaire d’activité et la transmission universelle du patrimoine professionnel (TUPP)
Si vous ne trouvez pas de repreneur, vous pouvez aussi arrêter votre activité sans vendre le fonds. Cette solution suppose tout de même de déclarer la cessation, de régulariser votre situation fiscale et de traiter les contrats ou dettes encore en cours.
Autre possibilité : utiliser la TUPP, déjà évoquée plus haut. Elle permet de transmettre en bloc votre patrimoine professionnel à un repreneur. Contrairement à la cession classique du fonds de commerce, cette opération porte sur l’ensemble professionnel concerné, avec les biens, les droits et les dettes attachés à l’activité. Elle transmet donc un périmètre plus large que le seul fonds de commerce.
EN RÉSUMÉ
- Faites évaluer votre fonds par un professionnel avant toute mise en vente ;
- Informez vos salariés au moins un mois avant la vente lorsque l’obligation s’applique ;
- Vérifiez l’absence de droit de préemption de la mairie sur votre local ;
- Rédigez un acte de cession précis, même si les mentions ne sont plus obligatoires ;
- Déclarez votre résultat dans les 60 jours suivant la publication de la vente ;
- Restez disponible après la cession pour rassurer votre repreneur et faciliter la reprise ;
- Contactez un expert-comptable pour sécuriser le choix entre les régimes d’exonération de plus-value.
FAQ : Questions fréquentes sur la cession du fonds de commerce d’une EI
Pas nécessairement dans l’immédiat, mais vous devez déclarer la cessation de l’activité exercée à travers ce fonds sur le site du guichet unique. Si vous n’exercez aucune autre activité sous votre entreprise individuelle, cette déclaration entraîne la radiation de votre immatriculation.
Oui, un acte notarié n’est pas obligatoire pour céder un fonds de commerce : un acte sous seing privé, rédigé entre vous et l’acheteur sans intervention d’un notaire, suffit juridiquement. Passer par un notaire ou un avocat reste toutefois recommandé pour sécuriser la rédaction, notamment sur la répartition du prix entre les différents éléments cédés.
Le créancier qui s’oppose dans le délai de 10 jours suivant la publicité légale bloque le versement du prix tant que sa créance n’est pas réglée ou garantie. Le prix reste alors sous séquestre jusqu’à résolution de la situation, ce qui peut retarder la disponibilité des fonds sans pour autant annuler la vente elle-même.
Cela dépend de la façon dont la vente est organisée. Si le stock est transmis avec une activité complète que l’acheteur continue d’exploiter, une dispense de TVA peut s’appliquer. Si le stock est vendu séparément ou traité comme une vente isolée de marchandises, la TVA peut être due. Dans tous les cas, indiquez son prix distinctement dans l’acte de cession.
Non, pas de la même façon qu’une société. Une entreprise individuelle n’émet pas de parts sociales : vous ne pouvez donc pas céder votre fonds de commerce petit à petit comme on céderait des parts. Pour organiser une transmission progressive malgré tout, une solution existe : apporter votre fonds à une société que vous créez, en échange de parts sociales de cette société, puis céder ces parts progressivement à votre repreneur.
David Bernier
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.
En savoir plus