
Par David Bernier, Head of Legal

15 min.


EN BREF
- La clause d’agrément encadre certaines cessions de parts ou d’actions en les soumettant à l’accord préalable de la société ou des associés.
- En SAS, l’agrément dépend des statuts.
- En SARL, la cession de parts à un tiers exige de plein droit l’accord des associés.
- La clause d’agrément contrôle l’entrée d’un nouvel associé au capital, tandis que la clause de préemption donne à certains associés une priorité pour racheter les titres.
- Le régime d’agrément varie selon la nature de l’opération : donation, succession ou cession entre associés.
- Une violation de la clause ou de la procédure expose la cession à une contestation, voire à la nullité.
SOMMAIRE
Vous avez trouvé un acquéreur pour vos titres. Problème : vos associés refusent son entrée au capital. Êtes-vous condamné à rester associé ? Pas forcément. La clause d’agrément organise justement ce type de situation, de la décision des associés aux solutions qui s’offrent à vous en cas de refus.
Je suis David Bernier, Head of Legal chez Dougs, et je recommande d’anticiper cette clause bien avant qu’un associé envisage de céder ses titres. Une rédaction imprécise, ou l’absence de clause, risque de retarder la cession, voire de créer un désaccord sur l’entrée du nouvel associé. Lors de la création de votre entreprise en ligne, ces règles méritent donc autant d’attention que la répartition du capital ou les pouvoirs du dirigeant.
Dans cet article, je vous explique comment fonctionne la clause d’agrément, ses règles en SAS et en SARL, comment la rédiger et surtout ce qui se passe lorsqu’un acquéreur est refusé.
Votre projet de cession soulève des questions d’agrément ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu’est-ce qu’une clause d’agrément et à quoi sert-elle ?
La clause d’agrément impose un accord préalable avant de vendre ou de donner les parts ou actions d’une société. Ces parts ou actions, appelées titres, représentent la participation d’un associé au capital. Autrement dit, un associé ne peut pas toujours vendre ses titres librement : il doit d’abord respecter la procédure prévue.
L’objectif de ce dispositif juridique est de garder la main sur les mouvements de capital, notamment sur l’arrivée de nouveaux associés, tout en préservant l’équilibre entre les personnes déjà présentes. La clause protège aussi l’affectio societatis, c’est-à-dire la volonté des associés de poursuivre ensemble un projet commun.
La clause d’agrément figure le plus souvent dans les statuts. Un pacte d’associés peut ensuite compléter ces règles avec des modalités plus confidentielles.
Clause d’agrément vs. clause de préemption : quelle différence ?
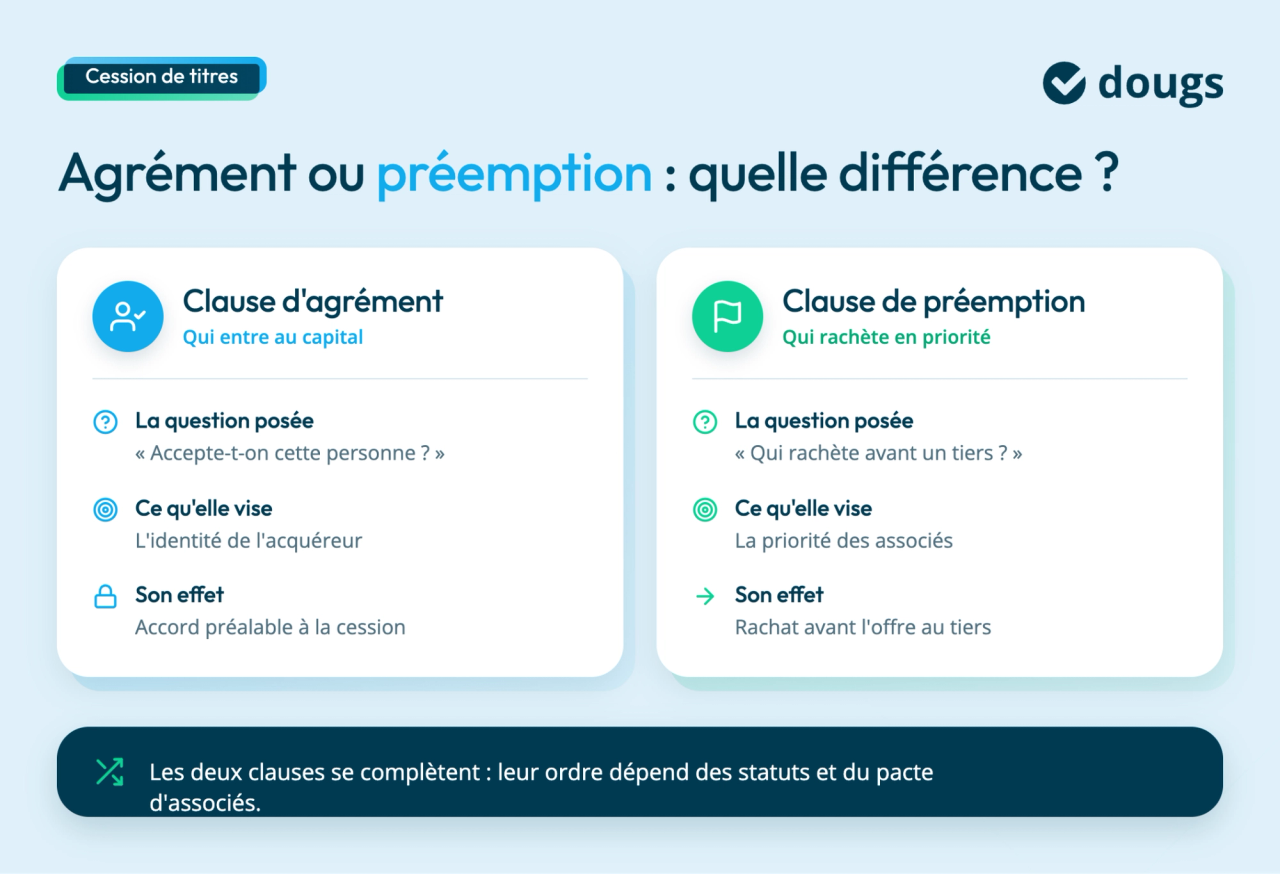
Les deux clauses encadrent une cession de titres, mais elles n’ont pas le même rôle :
- la clause d’agrément sert à contrôler l’identité de l’acquéreur. Elle répond à la question : « accepte-t-on cette personne au capital ? »,
- la clause de préemption accorde à certains associés la priorité pour racheter les titres avant qu’ils ne soient proposés à un tiers.
Dans les faits, les deux mécanismes se complètent. Imaginons que vous souhaitiez vendre vos actions à un investisseur extérieur. Vos associés disposent d’abord d’un droit de préemption : ils choisissent s’ils veulent racheter les titres en priorité. S’ils renoncent, l’investisseur extérieur reste ensuite soumis à l’agrément avant d’entrer au capital.
Cet enchaînement doit être prévu dans les statuts ou le pacte d’associés.
D’autres mécanismes peuvent compléter l’agrément afin d’encadrer les mouvements de capital, comme un plafonnement de participation ou une clause de sortie forcée.
Pourquoi devez-vous prévoir une clause d’agrément ?
Vous avez choisi vos associés, votre manière de travailler et l’équilibre du capital. La clause d’agrément vous aide à préserver cet équilibre lorsqu’une cession se prépare.
Concrètement, elle sert à :
- contrôler l’arrivée de nouveaux associés, qu’il s’agisse d’actionnaires en SAS ou d’associés en SARL,
- préserver la stabilité entre associés,
- limiter l’entrée d’un concurrent,
- maintenir l’équilibre des pouvoirs au capital.
La clause concerne tous les associés, qu’ils soient majoritaires ou minoritaires. Leur poids dans la décision dépend ensuite des règles de majorité prévues pour l’agrément.
Je prends un exemple : trois associés détiennent chacun un tiers d’une agence de conseil. L’un souhaite vendre à un concurrent direct. Si les statuts imposent un agrément, les deux autres ont le droit de se prononcer avant son entrée au capital.
Pour encadrer l’arrivée de nouveaux associés, le pacte peut compléter les statuts : cette vidéo explique ses principales clauses, dont l’agrément, et sa différence avec les statuts.
Comment fonctionne la clause d’agrément selon votre société ?
Les règles d’agrément sont différentes d’une société à l’autre. La SARL suit un cadre légal précis, tandis que la SAS laisse une plus grande place à la rédaction des statuts. Je fais le point avec vous.
En SARL, l’entrée d’un tiers au capital est encadrée
En SARL, société à responsabilité limitée, vous ne pouvez pas céder librement vos parts à une personne extérieure à la société. L’agrément légal prévu par l’article L223-14 du Code de commerce impose l’accord des associés avant la cession de parts sociales.
La décision se prend à la majorité des associés représentant au moins la moitié des parts sociales. Les statuts peuvent prévoir une majorité plus exigeante, mais pas supprimer cette protection.
En pratique, cela donne aux associés en place un vrai droit de regard sur l’arrivée d’un nouvel entrant au capital. Les cessions entre associés et certaines transmissions familiales obéissent toutefois à des règles différentes.
En SAS, la clause d’agrément est facultative
À l’inverse, la SAS, société par actions simplifiée, repose sur une large liberté statutaire. L’article L227-14 du Code de commerce laisse aux statuts le soin d’instaurer ou non l’agrément des cessions d’actions.
Sans clause, les actions restent en principe librement cessibles. Les statuts de SAS doivent donc préciser :
- les cessions concernées,
- l’organe compétent,
- la majorité,
- le délai de réponse,
- les conséquences du refus.
Si le président est chargé de statuer, les statuts doivent aussi anticiper le cas où il vend lui-même ses actions. Je vous conseille de bien relire ces règles avant toute cession d’actions en SAS.
Clause d’agrément en SA, SCI et SNC : quelles spécificités ?
- En SA, société anonyme, le Code de commerce encadre davantage l’agrément et prévoit plusieurs exceptions.
- En SCI, société civile immobilière, l’agrément unanime constitue la règle de départ, avec des aménagements possibles dans les statuts pour organiser la cession de parts.
- En SNC, société en nom collectif, toute cession de parts exige l’accord unanime des associés.
Clause d’agrément : quelles exceptions et quels aménagements ?
C’est votre statut juridique qui donne le tempo : selon la société, l’agrément sera plus ou moins encadré. La loi fixe une base, puis les statuts offrent plus ou moins de liberté pour encadrer les cessions.
En SARL, certaines transmissions restent libres par défaut. C’est notamment le cas :
- d’une succession,
- d’une liquidation du régime matrimonial entre époux,
- d’une cession à un conjoint, un ascendant ou un descendant,
- d’une cession entre associés.
Les statuts peuvent toutefois soumettre certaines de ces opérations à agrément. Si vous souhaitez garder la main sur les évolutions internes du capital, ce point mérite donc d’être prévu explicitement.
En SAS, la liberté statutaire est plus large. Les associés décident si l’agrément concerne uniquement les cessions à des tiers ou également les cessions entre associés, les donations et d’autres transmissions. La clause doit donc préciser ce qui reste en cession libre et ce qui nécessite un accord préalable.
Dans les sociétés par actions relevant de l’article L228-23 du Code de commerce, l’agrément est écarté en cas de succession, de liquidation du régime matrimonial ou de cession à un conjoint, un ascendant ou un descendant. Autre particularité prévue par ce régime : l’agrément doit être pur et simple. Autrement dit, l’organe compétent accepte ou refuse l’acquéreur, sans assortir son accord de conditions particulières.
Votre to do avant une cession : vérifiez qui cède, à qui et dans quel cadre. Ces trois éléments, avec les statuts, déterminent si l’agrément s’impose réellement.
Comment bien rédiger une clause d’agrément ?
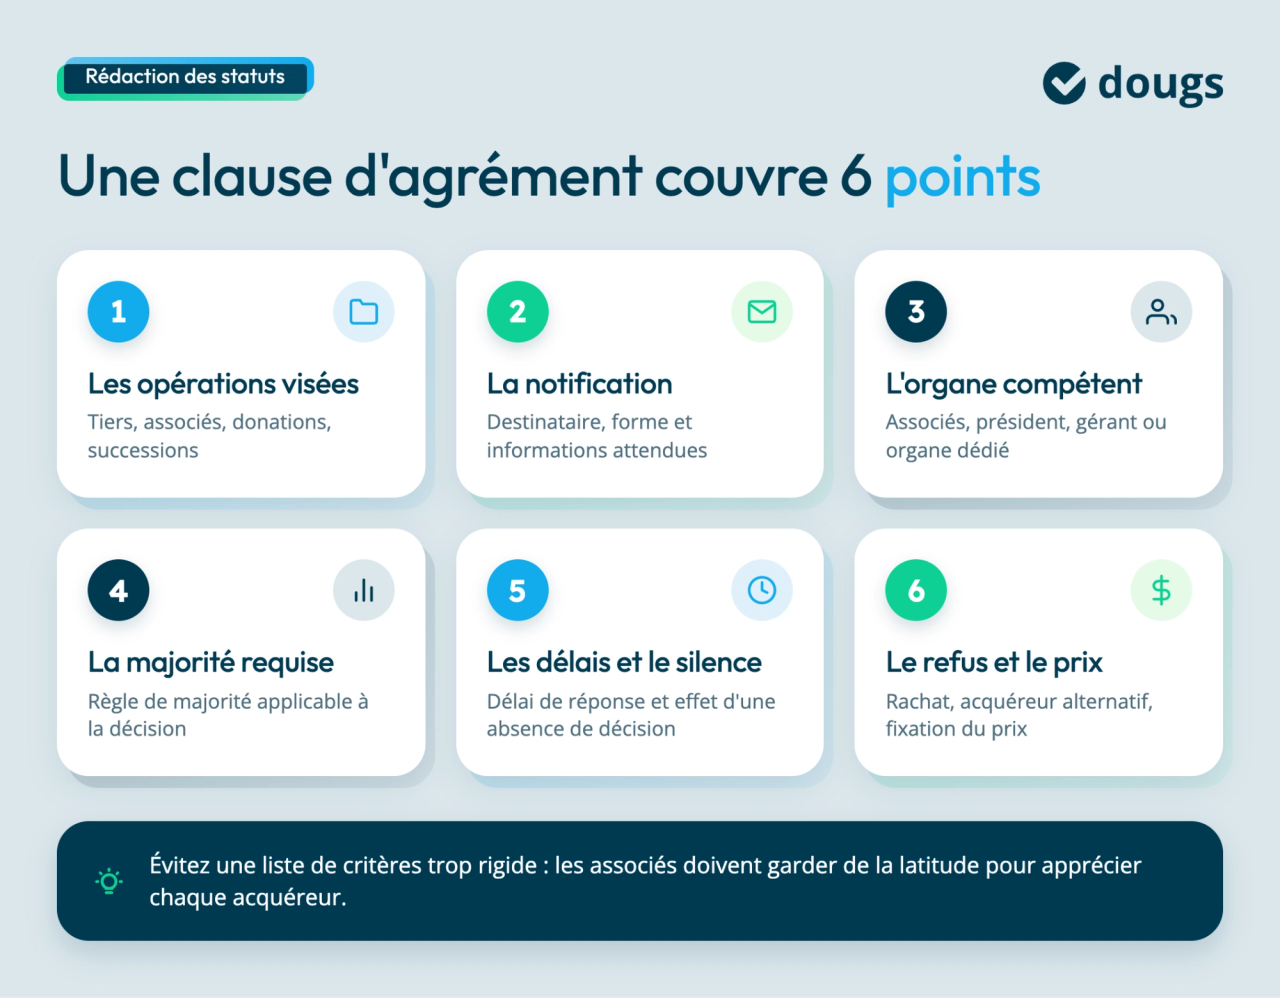
Une clause d’agrément doit organiser toute la procédure, du projet de cession jusqu’à l’agrément ou au refus. Elle doit couvrir six points :
- Les opérations concernées : tiers, associés, donations, successions ou autres cas de figure.
- La notification : destinataire, forme et informations attendues.
- L’organe compétent : associés, président, gérant ou organe spécifique.
- Les conditions de majorité applicables à la décision.
- Les délais et les conséquences du silence.
- Les conséquences du refus et le prix : mécanisme de rachat, acquéreur alternatif, modalités de fixation du prix et, en cas de désaccord, recours à l’article 1843-4 du Code civil pour faire intervenir un expert.
La notification reprend généralement l’identité des parties, le nombre d’actions ou de parts cédées, le prix de vente et les principales modalités de l’opération.
Pour éviter une décision trop floue au moment de la cession, les statuts peuvent prévoir quelques critères d’agrément. Certains portent sur le profil de l’acquéreur, son activité ou ses compétences : ce sont les critères qualitatifs. D’autres fixent des limites chiffrées, comme un plafond de participation : ce sont les critères quantitatifs.
Je vous conseille d’éviter de rédiger une liste de critères trop rigide : au moment de la cession, les associés doivent garder suffisamment de latitude pour apprécier chaque acquéreur au cas par cas.
Les erreurs de rédaction à éviter
Une clause mal rédigée risque de révéler ses faiblesses au moment où un associé souhaite vendre ses titres. Trois erreurs reviennent souvent :
- Prévoir l’agrément sans organiser les conséquences du refus. Si les associés refusent l’acquéreur, la clause doit permettre de savoir quelle suite donner au projet : recherche d’un autre acquéreur, rachat des titres ou fixation du prix selon les règles applicables.
- Confier l’agrément à un organe exposé à un conflit d’intérêts. C’est le cas, par exemple, lorsque le président d’une SAS doit statuer sur l’agrément alors qu’il vend lui-même ses actions.
- Limiter excessivement le champ de la clause. Une clause qui vise uniquement les ventes à des tiers laisse de côté d’autres opérations susceptibles de modifier la répartition du capital. Par exemple, une donation ou une cession entre associés restera hors de son champ si les statuts ne l’intègrent pas, sous réserve des règles propres à la forme sociale.
Autre point de vigilance : si un pacte contient une clause de préemption, son articulation avec l’agrément doit être définie avec précision. Dans le cas contraire, une même cession risque de déclencher deux procédures difficiles à coordonner, avec des délais et des décisions qui se chevauchent.
Procédure d’agrément : quelles étapes respecter ?
Nous l’avons vu, la procédure d’agrément dépend de la forme de la société et des règles prévues dans les statuts. Avant de lancer une éventuelle cession, vous devez donc vérifier que l’opération entre bien dans le champ de l’agrément : cession à un tiers, cession entre associés, donation ou autre transmission d’entreprise.
Une fois ce point vérifié, la procédure suit généralement trois étapes : notifier le projet, obtenir la décision d’agrément, puis finaliser la cession. Je vous les détaille.
1. Notifier le projet de cession
Le cédant commence par adresser une notification formelle de son projet. Elle contient :
- l’identité du cessionnaire, soit la personne qui achète ou reçoit les titres,
- le nombre de parts ou d’actions cédées,
- le prix de cession,
- les principales conditions de l’opération.
En SARL, lorsque les parts sont cédées à un tiers, le projet doit être notifié à la société et à chacun des associés. Cette notification déclenche la procédure d'agrément et doit obligatoirement être faite par acte d'huissier ou par lettre recommandée avec demande d'avis de réception (un simple email ou courrier informel ne suffit pas).
Ce formalisme est d'ordre public : son non-respect expose la cession à la nullité, même si l'associé a par ailleurs participé à l'acte de cession.
En SAS, les modalités de notification sont fixées par les statuts SAS. Ils précisent, entre autres, le destinataire de la demande et les informations à transmettre.
2. Obtenir la décision de l’organe compétent
Une fois le projet reçu, l’organe compétent examine la demande et se prononce selon la majorité requise. Selon la société, cette décision revient par exemple :
- aux associés réunis en assemblée,
- au président,
- au gérant,
- à un organe spécifique prévu par les statuts.
En SARL, l’agrément d’une cession à un tiers nécessite la majorité des associés représentant au moins la moitié des parts sociales, sauf majorité statutaire plus forte.
En SAS, les statuts déterminent les modalités de décision, la majorité et le délai de réponse.
Le silence n’a pas non plus les mêmes conséquences partout. En SARL, l’absence de décision dans les trois mois suivant la dernière notification vaut agrément tacite. En SAS, il faut se reporter aux statuts pour connaître l’effet du silence.
3. Finaliser la cession après l’agrément
L’agrément autorise la cession, mais il ne transfère pas lui-même les titres. Une fois l’accord obtenu, l’opération doit encore être finalisée. Selon la société, cela passe par :
- la signature de l’acte de cession ou l’inscription de l’ordre de mouvement (le document qui formalise le transfert d’actions d’un actionnaire à un autre),
- la mise à jour des registres de la société,
- les éventuelles formalités sociétaires,
- les formalités d’enregistrement applicables.
Je prends un exemple : vous cédez vos parts de SARL à un investisseur externe. Vous notifiez le projet à la société et aux associés. Ceux-ci se prononcent selon la majorité requise. Une fois l’agrément obtenu, vous finalisez la vente et accomplissez les formalités liées à la cession.
| Étape | SARL | SAS |
|---|---|---|
| 1. Notifier le projet | Notification à la société et aux associés | Modalités fixées par les statuts |
| 2. Obtenir l’agrément | Majorité des associés représentant au moins la moitié des parts, sauf règle plus stricte | Organe compétent et majorité prévus par les statuts |
| 3. Finaliser la cession | Acte de cession + formalités d’enregistrement | Ordre de mouvement ou acte + mise à jour des registres |
À retenir : en SARL, le silence pendant 3 mois après la dernière notification vaut agrément tacite. En SAS, le délai et les effets du silence dépendent des statuts.
Que se passe-t-il en cas de refus d’agrément ?
Un refus d’agrément ne signifie pas automatiquement que vous resterez associé. La suite dépend de la forme de la société, de la procédure d’agrément applicable et, en SAS, de ce que prévoient les statuts.
En SARL, le refus déclenche un mécanisme de rachat
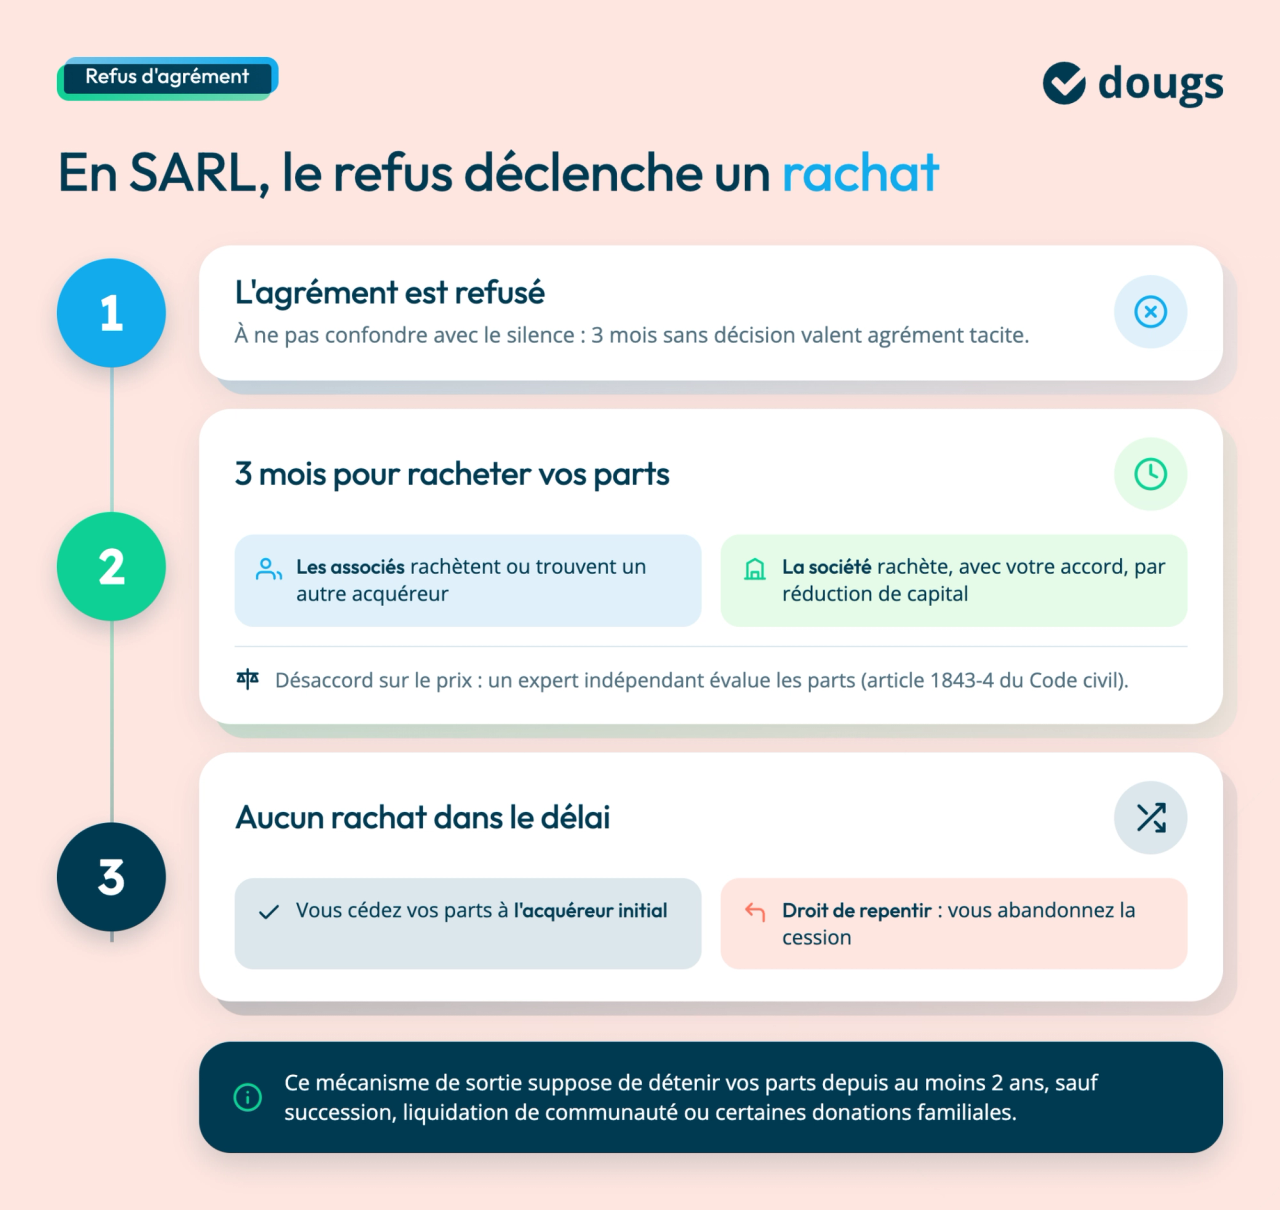
Lorsque l’agrément est refusé, votre projet de cession ne s’arrête pas forcément là. Les associés disposent de trois mois pour racheter vos parts ou trouver un acquéreur.
Autre possibilité : avec votre accord, la société rachète elle-même vos parts dans le cadre d’une réduction de capital.
Et si vous n’êtes pas d’accord sur le prix ? Un expert indépendant intervient pour évaluer les parts dans les conditions prévues par l’article 1843-4 du Code civil.
Si aucun rachat n’aboutit dans le délai prévu et que vous remplissez les conditions légales, vous retrouvez en principe la possibilité de céder vos parts à l’acquéreur initial. Vous restez également libre d’abandonner votre projet de cession : c’est ce qu’on appelle le droit de repentir.
Attention à l’ancienneté des parts. En SARL, l’associé cédant ne bénéficie de ce mécanisme de sortie que s’il détient ses parts depuis au moins deux ans. Cette condition ne s’applique pas lorsque les parts proviennent d’une succession, d’une liquidation de communauté entre époux ou de certaines donations familiales.
Enfin, l’absence de décision ne doit pas être confondue avec un refus : en SARL, le silence pendant trois mois après la dernière notification vaut agrément tacite.
En SAS, les statuts organisent les conséquences du refus
En SAS, la loi laisse une large place aux statuts. La clause d’agrément doit donc préciser ce qui se passe après un refus :
- l’organe compétent pour prendre ou notifier la décision,
- le délai laissé pour trouver un autre acquéreur,
- les modalités d’un éventuel rachat par la société ou les associés,
- les règles de fixation du prix.
Lorsque les conditions de l’article 1843-4 du Code civil sont réunies et qu’un désaccord subsiste sur la valeur des titres, un expert indépendant est désigné pour évaluer les titres et débloquer la situation.
Une clause qui prévoit seulement la possibilité de refuser un acquéreur, sans organiser la suite, risque donc de compliquer fortement la sortie de l’associé.
Que risquez-vous en cas de non-respect de la clause d’agrément ?
La violation de la clause d’agrément ou de la procédure statutaire n’est pas une simple irrégularité. Selon la forme sociale et l’emplacement de la clause, elle entraîne un recours en annulation, la nullité de la cession ou des sanctions contractuelles.
En SAS, la violation d’une clause statutaire entraîne la nullité
En SAS, le non-respect d’une clause d’agrément prévue dans les statuts entraîne une conséquence lourde : l’article L227-15 du Code de commerce prévoit la nullité de la cession.
Dans les faits, si vous cédez vos actions sans respecter l’agrément prévu, l’opération risque d’être remise en cause. La clause donne donc aux associés un moyen concret de contrôler les mouvements de titres.
Par exemple : les statuts imposent l’accord préalable des associés pour toute cession à un tiers. Le vendeur signe directement la vente sans respecter cette procédure. La cession s’expose alors à une annulation.
En SARL, ignorer la procédure légale expose aussi la cession
Pour céder vos parts de SARL à un tiers, la procédure prévue par l’article L223-14 du Code de commerce doit être suivie jusqu’au bout : notification du projet, décision des associés et respect des délais.
Si vous signez la cession sans avoir correctement informé la société et les associés, ou sans avoir obtenu l’agrément requis, l’opération s’expose à une demande d’annulation par les personnes habilitées à agir.
Concrètement, cela signifie qu’une cession déjà négociée, signée et parfois payée risque d’être remise en question plusieurs semaines ou plusieurs mois plus tard. D’où l’intérêt de sécuriser la procédure avant la signature, plutôt que de corriger les erreurs après coup.
Et si la clause figure seulement dans un pacte ?
Un pacte d’associés engage avant tout ses signataires. Sa violation entraîne principalement des sanctions contractuelles selon les circonstances, notamment des dommages et intérêts.
Mon conseil : vérifiez toujours que les statuts, le pacte et la procédure réellement suivie sont cohérents. C’est souvent cette cohérence qui évite le contentieux.
La clause d’agrément change-t-elle la fiscalité de la cession ?
La clause d’agrément ne crée pas de taxe spécifique. La fiscalité dépend de la cession de vos parts ou de vos actions, et non de l’existence de la clause.
Prévoyez donc les droits d’enregistrement qui s’appliquent au moment de la cession :
- 0,1 % pour les actions de SAS ou de SA,
- 3 % pour les parts sociales de SARL, après un abattement de 23 000 € calculé au prorata des parts cédées,
- 5 % pour les titres d’une société à prépondérance immobilière.
Ces taux sont prévus par l’article 726 du Code général des impôts. Aussi, l'article 674 de ce même code fixe un minimum de 25 € pour les cessions à faible valeur.
La clause d’agrément intervient donc sur les conditions de cession des titres, pas sur le taux des droits d’enregistrement.
Pour conclure
Avant de céder vos parts ou vos actions, commencez par vérifier si un agrément est nécessaire. Regardez ensuite qui doit être informé, qui prend la décision, dans quel délai et ce qui se passe en cas de refus. Gardez aussi en tête qu’une donation, une succession ou une cession entre associés obéit parfois à des règles différentes.
Le bon réflexe : sécuriser la procédure avant de signer. Une erreur sur l’agrément peut remettre en cause toute votre cession.

EN RÉSUMÉ
- La clause d’agrément contrôle l'entrée de nouveaux associés en exigeant l'approbation préalable des associés ou de la société.
- En SAS, la flexibilité statutaire permet de définir les conditions d'agrément, tandis qu'en SARL, un cadre légal impose l'agrément pour cessions à des tiers.
- Une violation de la clause peut entraîner l'annulation de la cession, ce qui renforce l'importance de respecter le processus établi.
- La procédure d'agrément inclut notification, décision de l'organe compétent et finalisation de la cession après approbation.
- En cas de refus, des mécanismes de rachat ou de recherche d'un nouvel acquéreur sont déclenchés pour protéger les intérêts en présence.
- La clause d’agrément n’a pas d’impact fiscal direct, mais les cessions de titres sont soumises aux droits d’enregistrement.
FAQ : vos questions fréquentes sur la clause d’agrément
Le cédant notifie son projet de cession. L’organe compétent examine ensuite la demande et vote selon la majorité requise. La décision doit respecter les délais prévus par la loi ou les statuts.
La clause précise les cessions concernées, les modalités de notification, l’organe compétent, la majorité, le délai de réponse et les conséquences d’un refus. Elle doit aussi anticiper la fixation du prix si nécessaire.
Tout dépend de la société. En SARL, l’absence de réponse dans les trois mois suivant la dernière notification vaut agrément tacite. En SAS, les statuts déterminent le délai et les conséquences du silence.
La sanction dépend du régime applicable. En SAS, la violation d’une clause statutaire d’agrément entraîne la nullité de la cession. Dans d’autres situations, un recours en annulation ou des sanctions contractuelles sont envisageables.
La clause d’agrément ne crée pas de taxe spécifique. En revanche, la cession de parts ou d’actions entraîne des droits d’enregistrement et, en SARL, un abattement de 23 000 € peut s’appliquer au prorata des parts cédées. Lors d’une donation, d’une succession ou d’une transmission liée à un divorce, les restrictions à la cession peuvent aussi entrer dans l’analyse de la valeur des titres.
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.

Ces articles peuvent vous intéresser
 David Bernier
 Émilie Fatkic
 David Bernier
 David Bernier
 Nahima Zobri
 David Bernier