
Par Isabelle Tissot, Head of Acquisition & Go to market


SOMMAIRE
Diriger une entreprise n’est pas toujours de tout repos. En effet, vous trouverez systématiquement la contrainte suivante : Trouver et renouveler en permanence le financement de votre entreprise afin d’éviter les tensions de trésorerie sur votre compte professionnel, comme un découvert bancaire par exemple. Pour anticiper ces difficultés, il est essentiel de piloter sa trésorerie et de suivre régulièrement les entrées et sorties d'argent.
Le découvert bancaire est-il adapté à votre entreprise ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Les origines du financement d’une entreprise
Au début de toute entreprise, c’est l’apport personnel qui compte. Ainsi, dans une société, on parlera de capital social ou de compte courant d’associé. Parallèlement, on sollicite une banque pour un emprunt bancaire d’une durée de 5 ou 7 ans. Dès le commencement de l’activité, les fournisseurs vont servir indirectement de banquier en accordant un délai de paiement. Mais bien évidement et très rapidement, il faut que l’entreprise génère sa propre CAF (Capacité d’autofinancement). A défaut, le risque est bel et bien le découvert bancaire.
Le découvert bancaire non autorisé n’est pas la solution
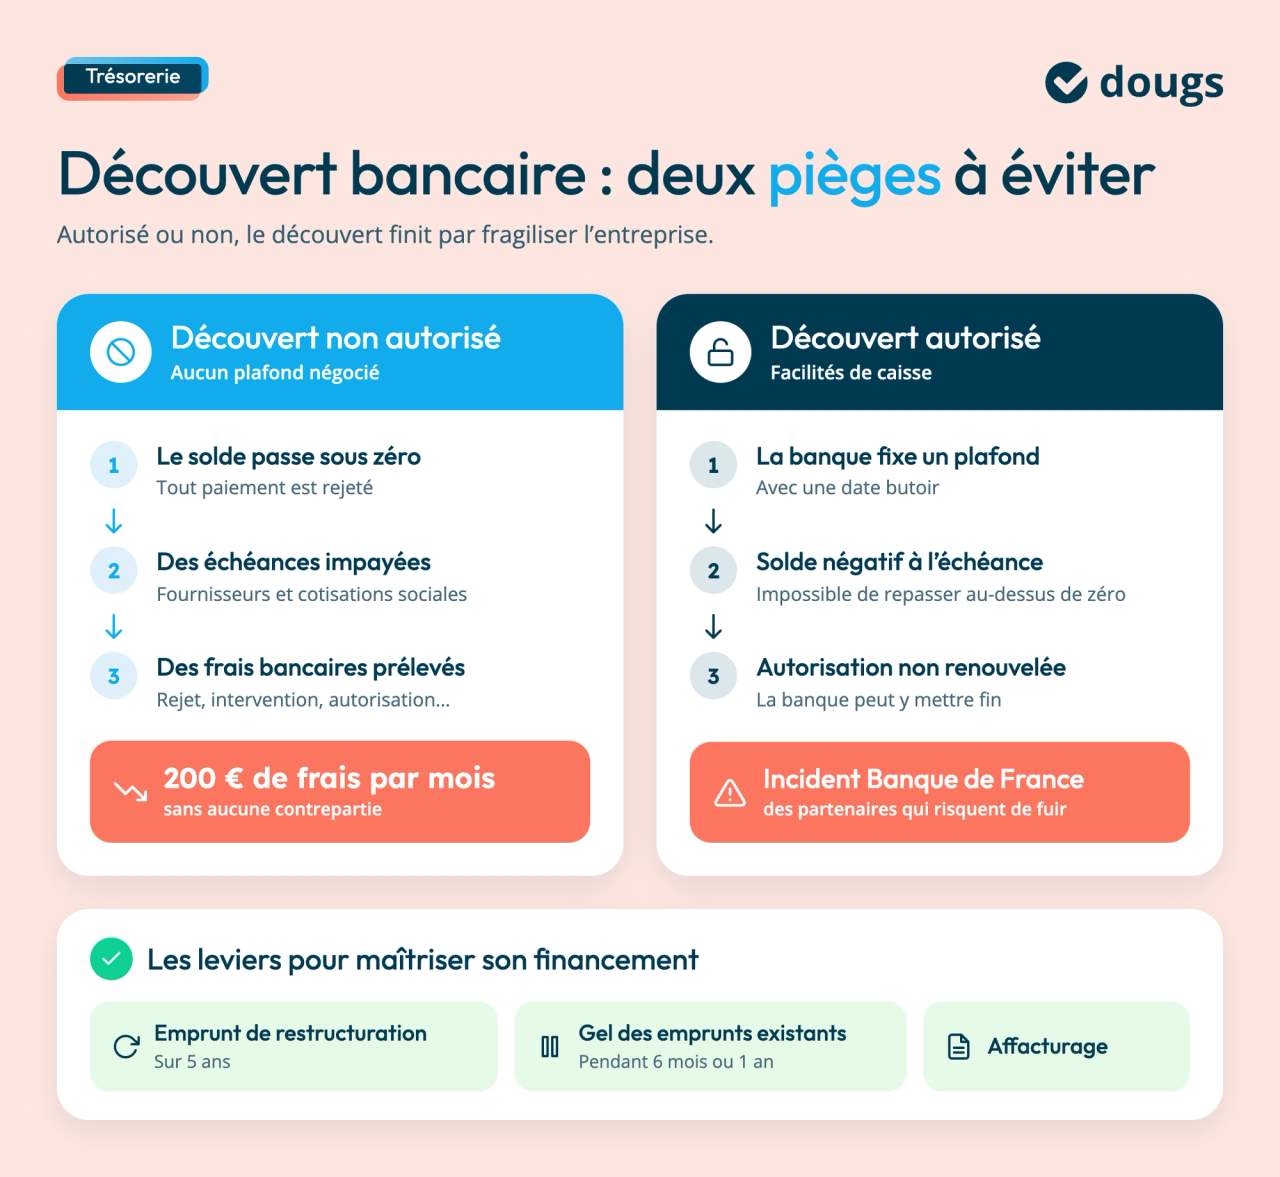
Trop rarement, le dirigeant ne pense pas à négocier un découvert bancaire. La difficulté est simple : sans autorisation, tout moyen de paiement qui fera tomber le solde bancaire en dessous de zéro fera l’objet d’un rejet. Autrement dit, votre fournisseur ou vos cotisations sociales ne seront pas payés. En cas de difficultés temporaires de trésorerie, vous pouvez étudier la possibilité de reporter ses échéances fiscales, sous réserve de l'accord de l'administration. Et si cela ne suffisait pas, des frais de rejet, d’autorisation, d’intervention … vont vous être facturés. Ce qui semble être un comble car ceux là figureront sur votre relevé bancaire sans être rejetés par la banque cette fois-ci et vous fera passer votre solde bancaire dans le rouge !
Si vous attendez un règlement par chèque pour rétablir votre solde bancaire, pensez également à vérifier le temps maximum d'encaissement d’un chèque. Ce délai peut prolonger vos difficultés de trésorerie si les fonds ne sont pas disponibles à temps.
Bref, en 2 temps, 3 mouvements, vous voilà avec 200 euros de frais mensuels sans aucune contrepartie.
12 bonnes pratiques pour préserver la trésorerie de votre PME
Comment optimiser vos charges
Facturer et encaisser efficacement
Demander des aides ou des reports
Le découvert bancaire autorisé n’est pas la solution non plus
Cependant la banque peut vous autoriser un plafond de découvert. Elle vous autorise ce que l’on appelle des facilités de caisse. Cependant, ce n’est toujours pas la bonne solution. En effet, si au moment de la date butoir, vous ne pouvez pas être au dessus de zéro, la banque peut décider de ne plus renouveler l’autorisation de découvert. Et là, c’est l’incident banque de France. Un peu comme si on vous retirait 12 points d’un seul coup sur votre permis de conduire. Autant vous dire que conduire votre entreprise va être périlleux et que vos partenaires (fournisseurs notamment) risquent de fuir.
La vraie question est de maîtriser son financement
Une entreprise doit donc se projeter dans son financement. Parfois une croissance mal maîtrisée en est la cause. Ainsi, une envolée de vos commandes génère de grosses sorties financières. En effet, vous allez jouer le rôle de banquier en accordant des délais de paiement à vos clients. Egalement en stockant peut être trop pour éviter d’être en rupture. Quand on additionne au fur et à mesure les sources de sortie de l’argent, il est peut être temps de prendre des décisions. Vous pouvez en effet avoir recours à un emprunt de restructuration d’une durée de 5 années ou demander un différé de remboursement de vos emprunts existants sur une durée de 6 mois ou 1 an. Enfin, l’affacturage et l'escompte bancaire peuvent également faire l’objet d’une réflexion.
Head of Acquisition & Go to market

Ces articles peuvent vous intéresser

 Nahima Zobri
 Isabelle Tissot
 Isabelle Tissot
 Émilie Fatkic
 Émilie Fatkic
 Nahima Zobri