
Par Émilie Fatkic, Expert-comptable


EN BREF
- Le grand livre auxiliaire est une extension du grand livre général, contenant des détails précis sur les transactions clients et fournisseurs.
- Il se compose de plusieurs livres, chacun reliant les mouvements d'argent à des factures et contrats spécifiques.
- La lecture se fait chronologiquement, séparant les transactions par client ou fournisseur, et offrant une vision claire des mouvements financiers.
Je rentre dans le détail de chacun de ces points ci-dessous. Bonne lecture !
SOMMAIRE
Le grand livre ou grand livre auxiliaire, c'est la bible comptable de votre entreprise, un document qui fera état de tous les mouvements comptables enregistrés durant chaque exercice. Dans ce grand livre, qui peut faire partie de vos obligations comptables, il existe une partie "grand livre général" où l'on comptabilise les mouvements effectués à l'intérieur de votre entreprise, et le "grand livre auxiliaire" qui va traiter des clients et fournisseurs. Voyons ensemble en quoi ce grand livre auxiliaire est important à la gestion de votre entreprise.
Vous avez besoin d'y voir clair dans votre comptabilité pour piloter sereinement votre entreprise ? Nos experts-comptables vous accompagnent au quotidien. Découvrez notre service d'expert-comptable en ligne, simple et sans paperasse.
Vous êtes en plein dans votre comptabilité ? Chez Dougs, on accompagne depuis plus de 10 ans les entrepreneurs au quotidien. Retrouvez nos conseils pour organiser la comptabilité d’une entreprise et suivre vos opérations au fil de l’année.
Vous avez des questions sur votre grand livre auxiliaire ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Grand livre comptable : du grand livre général au grand livre auxiliaire
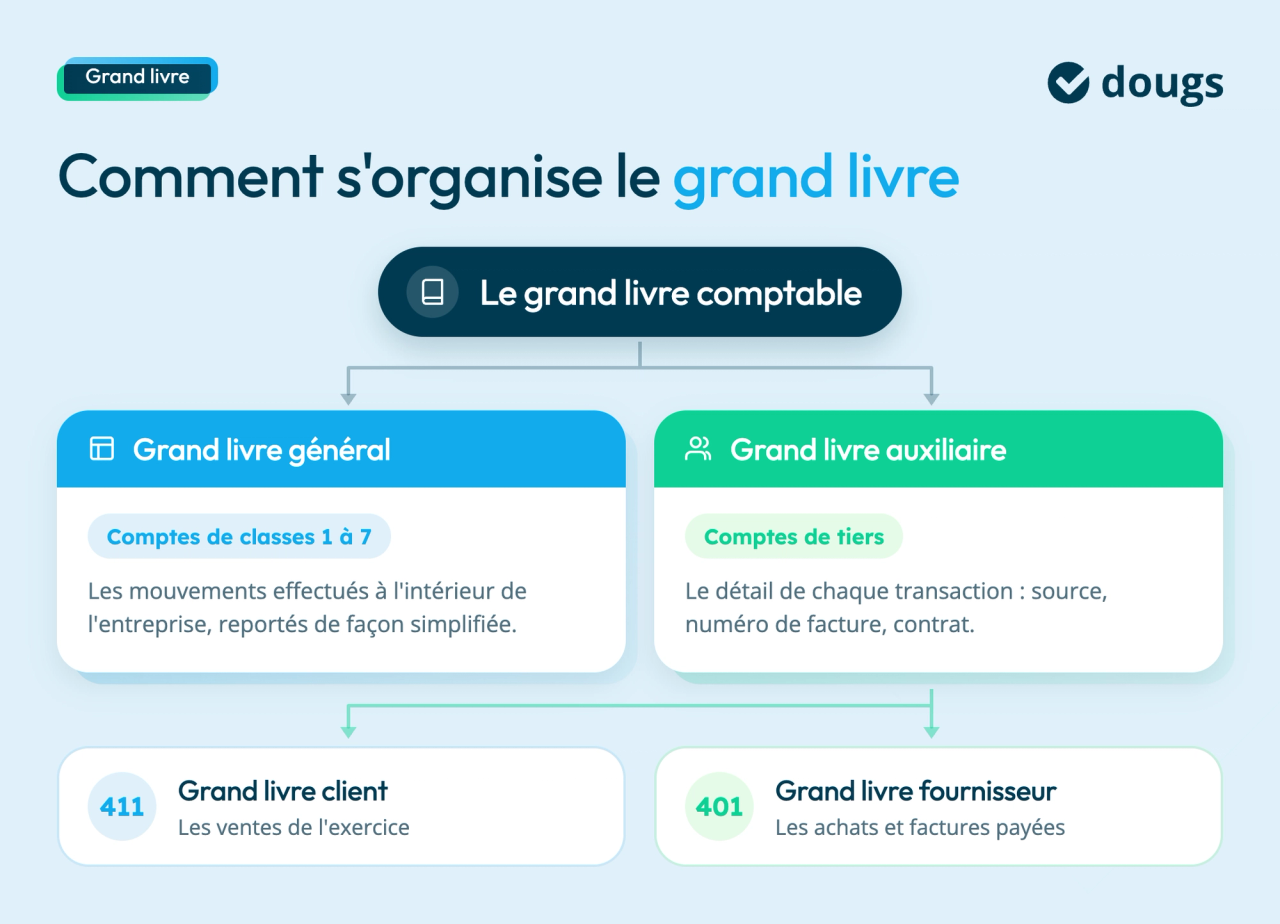
Le grand livre comptable est un outil précieux pour tenir un historique de votre comptabilité d’entreprise, et constituer un historique que vous pouvez consulter à tout moment. Il se présente en deux parties : le grand livre général pour les comptes de classes 1 à 7, et le grand livre auxiliaire comprenant les mouvements clients (411) et fournisseurs (401). Ce grand livre auxiliaire est en vérité plusieurs livres qui permettent de réaliser un relevé nominatif des comptes avec tous les détails possibles sur un mouvement d'argent : source, numéro de facture et/ou contrat...
On peut décrire le grand livre auxiliaire comme une extension du grand livre général, lorsqu'il est nécessaire d'avoir un maximum de détails sur une transaction ou un mouvement de capitaux. Pour tenir le grand livre de manière cohérente, vérifiez que les comptes auxiliaires concordent avec les comptes collectifs correspondants.
La différence entre grand livre client et grand livre fournisseur
Il n'y a pas de grande différence entre le livre client et le livre fournisseur à part bien sûr qu’ils sont deux types d’interactions opposés, la vente et l’achat. Vous devrez compiler les mêmes informations détaillées dans un livre-journal. Il faudra néanmoins respecter un certain formalisme quel que soit le livre comptable. Un grand livre client se concentrera bien sûr sur les ventes auprès d'un particulier ou une entreprise spécifique au fil de l'exercice comptable, tandis qu'un grand livre fournisseur sera relié aux achats et factures payées par votre entreprise auprès d'un particulier ou d'une entreprise.
Voici les détails indispensables lors de la réalisation du grand livre auxiliaire, pour un client comme un fournisseur :
- L’intitulé du compte ;
- La date de l’opération, son libellé ;
- Le journal utilisé (banque, achats, ventes ou opérations diverses) ;
- Le montant au débit ou à la colonne crédit.
Ces informations permettent d’identifier chaque opération et son origine. Pour vérifier également le formalisme de son enregistrement chronologique, consultez les mentions du livre-journal.
Maîtrisez vos charges déductibles
Qu'est-ce qu'une charge ?
Quelles dépenses sont déductibles ?
Comment réduire ses frais ?
Comment lire un grand livre auxiliaire ?
La lecture du grand livre auxiliaire se fait comme celle du grand livre général : par ordre chronologique, en séparant chaque fournisseur ou client. On trouvera donc les informations classées avec la date, le type et le nom.
Si vous avez un doute sur la provenance ou le montant d'une dépense ou d'un encaissement, la lecture du grand livre auxiliaire vous donnera le détail de chaque transaction. Il est donc un complément indispensable au grand livre général, sur lequel on reporte ces mouvements de façon plus simplifiée.
Si votre comptabilité est informatisée, le fichier des écritures comptables répond à des exigences de format distinctes d’une simple édition du grand livre auxiliaire. Vérifiez donc les possibilités d’export de votre logiciel.
Quels sont les journaux auxiliaires ?
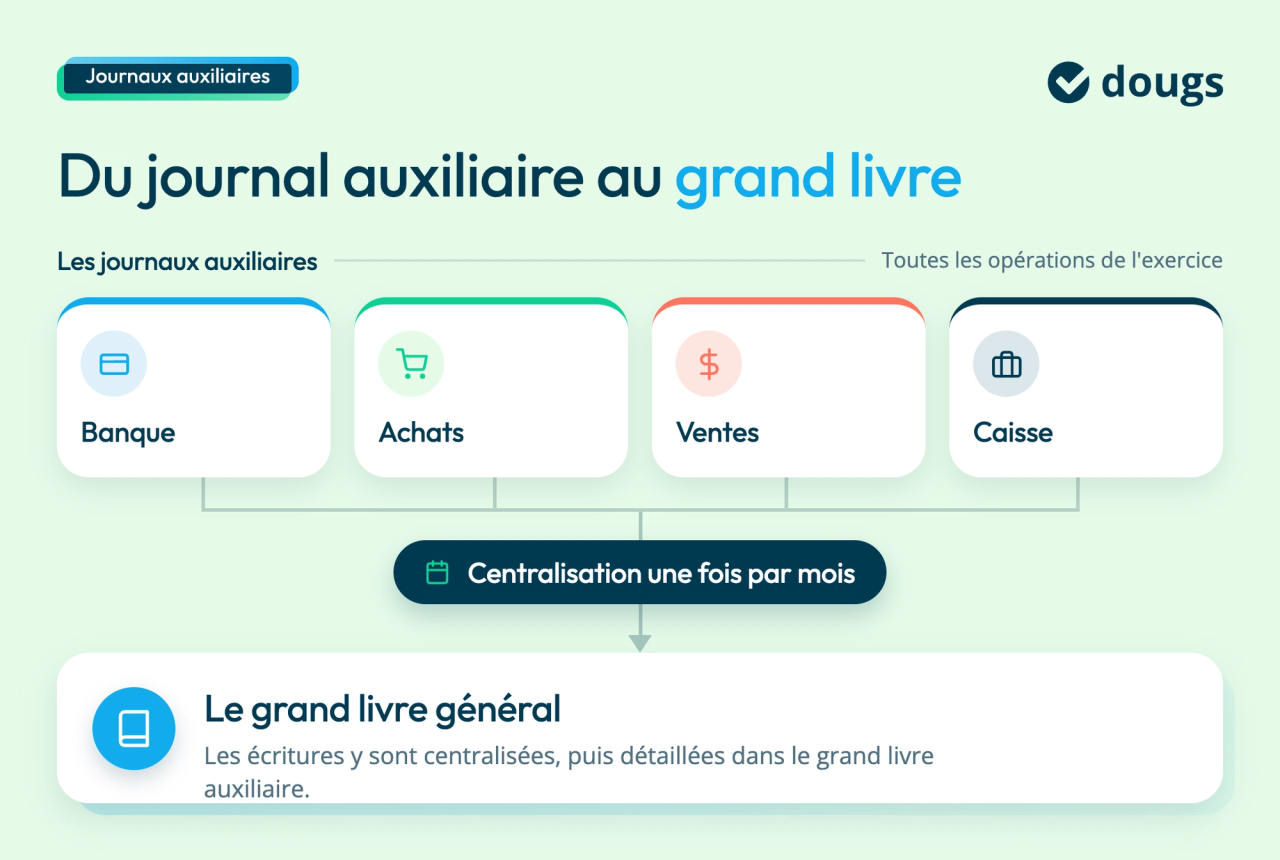
Les journaux comptables auxiliaires regroupent les opérations réalisées par l’entreprise au cours de l’exercice comptable, selon leur nature. Les écritures des journaux et des livres auxiliaires sont centralisées au moins une fois par mois dans le livre-journal et le grand livre. Les journaux utilisés varient selon l’activité de l’entreprise. Voici quelques exemples de journaux auxiliaires :
- Le journal de banque
- Le journal d’achat
- Le journal de vente
- Le journal de caisse
C'est quoi la balance auxiliaire ?
La balance auxiliaire, c'est un document comptable qui fait état de la balance des comptes tiers. C'est en somme un tableau qui regroupe les dettes fournisseurs et les créances clients de l'entreprise.
Pour élargir cette lecture à l’ensemble des comptes de l’entreprise, consultez la balance comptable. Elle présente, pour chaque compte, le total des mouvements au débit et au crédit ainsi que son solde.
Qu'est-ce qu'un grand livre des tiers ?
Le grand livre des tiers est une édition des livres comptables de racine 40 et 41, c'est-à-dire les comptes clients et comptes fournisseurs. On retrouve les écritures comptables relatives aux comptes de tiers dans la classe 4 du grand livre général.
Distinguez ce suivi par client et fournisseur du livre des recettes et dépenses, centré sur les encaissements et les décaissements. Le document à tenir dépend du régime comptable applicable à votre activité.
Et si vous passiez à un expert pour votre comptabilité ? Chez Dougs, on s’occupe de toute votre compta de A à Z et sur notre appli en ligne, vos dépenses et entrées d’argent sont catégorisées automatiquement, vous n’avez plus qu’à valider pour les ajouter, en quelques secondes, à votre journal de recettes et dépenses. N’hésitez pas et découvrez tous les avantages de la comptabilité en ligne avec une période de 30 jours d’essai gratuit.

EN RÉSUMÉ
- Utilisez le grand livre auxiliaire pour détailler les transactions clients et fournisseurs.
- Assurez-vous de respecter le formalisme des livres comptables en consignant les comptes, dates, libellés, journaux, et montants.
- Centralisez mensuellement les écritures des journaux auxiliaires dans le grand livre général pour maintenir une comptabilité précise.
Et si vous souhaitez passer à l’action sereinement, Dougs peut vous accompagner dans la gestion complète de votre comptabilité avec des solutions en ligne adaptées à vos besoins.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic

 Cassandra Marquez
 Cassandra Marquez
 Émilie Fatkic