
Par Émilie Fatkic, Expert-comptable

13 min.


EN BREF
- Le FEC comptable rassemble toutes les écritures comptables d’un exercice dans un fichier normalisé destiné au contrôle fiscal.
- Les entreprises au régime réel qui tiennent une comptabilité informatisée doivent pouvoir fournir un FEC conforme à l’administration fiscale.
- Le FEC comporte 18 colonnes obligatoires permettant d’identifier et de retracer les écritures comptables.
- Générer et vérifier votre FEC à chaque clôture d’exercice permet de repérer les erreurs et de limiter les risques en cas de contrôle fiscal.
SOMMAIRE
Vous venez de recevoir un avis de contrôle fiscal. L'administration demande votre Fichier des Écritures Comptables (FEC). Vous n'en avez jamais entendu parler, ou vous ignorez si le vôtre est conforme. C'est normal : le FEC fait peur à beaucoup d'entrepreneurs, et mal structuré, il peut vous coûter 5 000 euros ou plus.
Je m'appelle Emilie Fatkic, experte-comptable chez Dougs et après avoir accompagné des centaines d'entrepreneurs face à cette situation, je peux vous le dire : c'est moins compliqué qu'il n'y paraît. Dans cet article, je vous explique ce qu'est vraiment le FEC, pourquoi l'administration l'exige, et comment rester en règle. Si vous cherchez un accompagnement sérieux, notre équipe d'experts-comptables en ligne peut sécuriser votre comptabilité informatisée.
Vous vous interrogez sur vos obligations liées au FEC comptable ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu'est-ce que le FEC ? Définition, rôle et importance
Pendant des années, j'ai accompagné beaucoup d'entrepreneurs qui stressaient inutilement sur le FEC. C'est parce que personne ne le leur explique clairement et en profondeur. Je vais le faire ici.
Définition du FEC et pourquoi il existe
Le FEC est un fichier informatique qui recense l'ensemble des écritures comptables d'une entreprise sur un exercice donné. Il est généré automatiquement par votre logiciel de comptabilité et doit être mis à disposition de l'administration à tout moment.
Avant 2014, il n'existait pas. Mais avec l'informatisation, les données deviennent modifiables. L'administration a voulu tracer exactement ce qui s'est passé, sans retouche possible. D'où le FEC depuis 2014.
Au quotidien, le FEC regroupe chaque écriture enregistrée dans vos journaux comptables : ventes, achats, salaires, impôts, charges. Tout est structuré de façon chronologique. C'est votre archive comptable officielle, immuable et traçable. Une fois généré, il reflète fidèlement les écritures comptables enregistrées à cette date. Contrairement à votre logiciel comptable, où vous pouvez corriger rétrospectivement, le FEC enregistre l'état figé à un moment donné. C'est une garantie de sincérité.
Le FEC n'est pas un document que vous créez manuellement. Il est généré automatiquement par votre logiciel de comptabilité à partir de toutes les écritures enregistrées pendant l'exercice.
Structure du FEC : quels éléments doit-il contenir ?
Le FEC comptable doit comporter 18 colonnes obligatoires. Elles permettent à l’administration fiscale d’identifier chaque écriture et d’en retracer les principales informations :
- le code et le libellé du journal comptable ;
- le numéro et la date de l’écriture comptable ;
- le numéro et le libellé du compte ;
- le numéro et le libellé du compte auxiliaire, lorsqu’il est utilisé ;
- la référence et la date de la pièce justificative ;
- le libellé de l’écriture comptable ;
- les montants au débit et au crédit ;
- le lettrage de l’écriture et sa date, lorsqu’ils sont utilisés ;
- la date de validation de l’écriture comptable ;
- le montant et l’identifiant de la devise, lorsque l’écriture est enregistrée dans une devise étrangère.
Certaines colonnes peuvent rester vides lorsque l’information concernée n’est pas utilisée dans votre comptabilité. Elles doivent toutefois être présentes dans la structure du fichier.
Le FEC rassemble les écritures comptables enregistrées lors de l’exercice comptable concerné. Elles sont numérotées chronologiquement de manière croissante. Le fichier comprend également les écritures d’à nouveau et les écritures d’inventaire enregistrées au titre de cet exercice.
Pièces justificatives et FEC : le lien inséparable
Ici, une clarification essentielle : le FEC contient les références aux pièces justificatives, pas les pièces elles-mêmes. Chaque écriture du FEC inclut un numéro de pièce (une facture, un reçu, un relevé bancaire). Mais le document original n'est pas dans le FEC.
Concrètement, lors d'un contrôle, l'administration vous demandera : « Je vois cette écriture dans votre FEC. Montrez-moi la facture qui la justifie. »
Si vous ne pouvez pas la produire, c'est un problème. Le FEC est la trace, la pièce justificative est la preuve.
Qui est concerné par le FEC ? Les obligations selon votre situation
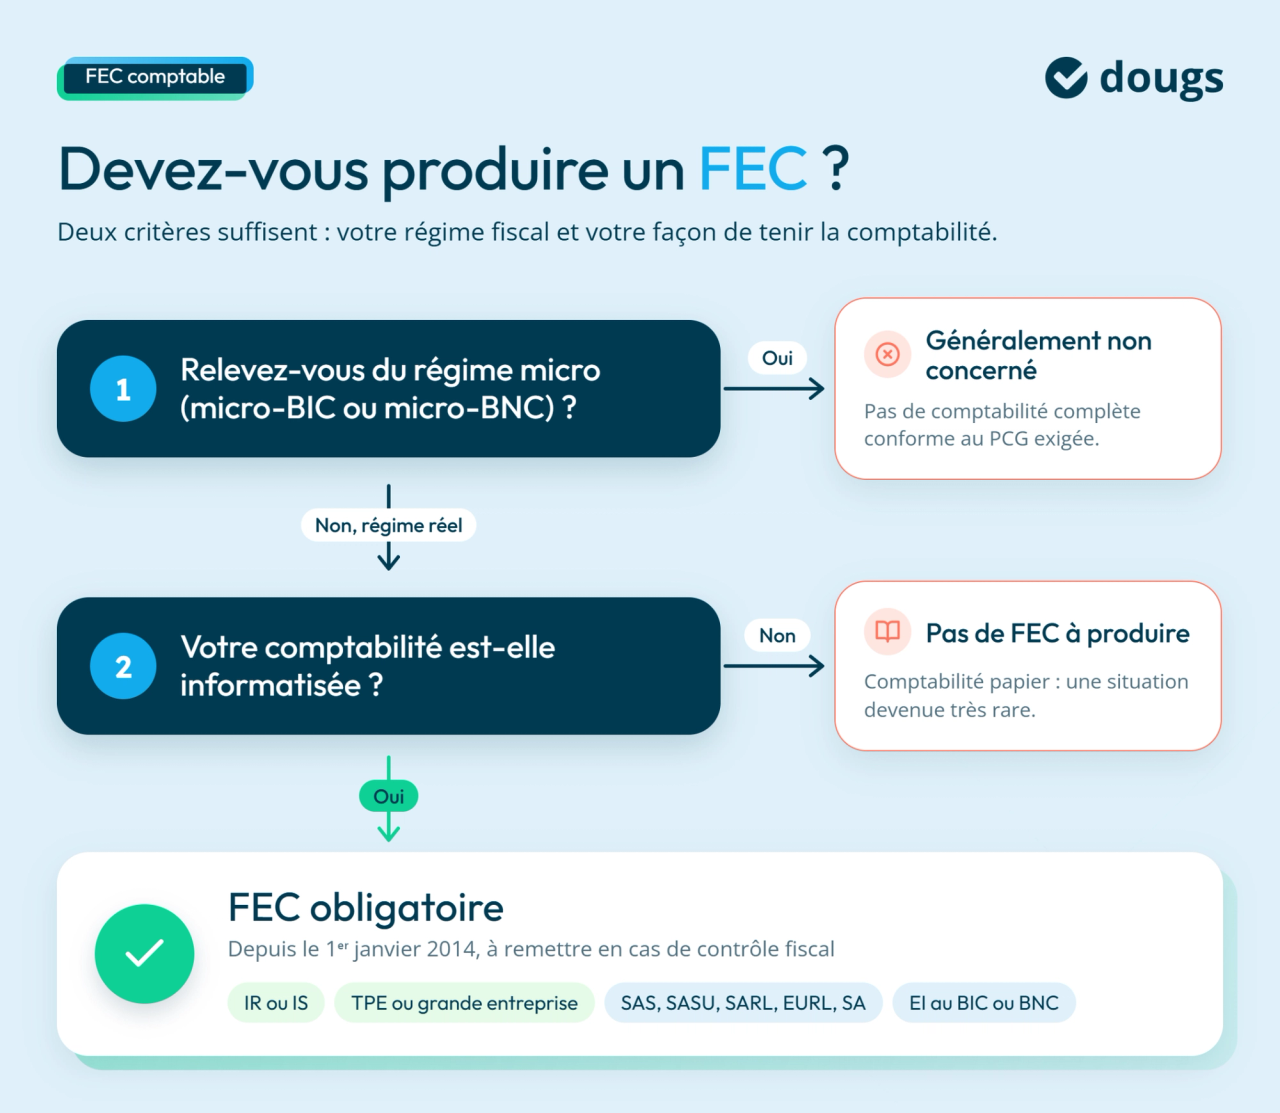
C'est une question que j'entends souvent : « Est-ce que mon entreprise doit produire un FEC ? » La réponse dépend de deux critères : votre régime fiscal et la manière dont vous tenez votre comptabilité. Voyons ensemble les différentes situations.
Le FEC est obligatoire si votre comptabilité est informatisée
Depuis le 1ᵉʳ janvier 2014, les entreprises qui tiennent une comptabilité informatisée et relèvent d'un régime réel d'imposition doivent être en mesure de remettre un Fichier des Écritures Comptables (FEC) en cas de contrôle fiscal.
Que vous soyez une TPE ou une grande entreprise, la règle est la même. Dès lors que votre comptabilité est informatisée et que vous relevez d'un régime réel, vous devez pouvoir produire un FEC.
Quelles entreprises peuvent être concernées ?
Le FEC peut concerner de nombreuses structures, notamment :
- les sociétés commerciales : Société par actions simplifiée (SAS), Société par actions simplifiée unipersonnelle (SASU), Société à responsabilité limitée (SARL), Entreprise unipersonnelle à responsabilité limitée (EURL), Société anonyme (SA), etc. ;
- les entreprises individuelles relevant des bénéfices industriels et commerciaux (BIC) ou des bénéfices non commerciaux (BNC) ;
- certaines sociétés civiles immobilières (SCI) et associations, selon leur régime fiscal.
La forme juridique constitue un premier repère. Le régime fiscal permet ensuite de déterminer si l'obligation de produire un FEC s'applique à votre entreprise.
Dans quels cas le FEC n'est-il pas obligatoire ?
Certaines entreprises échappent à cette obligation.
- Vous relevez du régime micro (micro-BIC ou micro-BNC) : vous n'êtes généralement pas concerné, car ce régime n'impose pas la tenue d'une comptabilité complète conforme au Plan Comptable Général.
- Vous relevez d'un régime réel : dès lors que votre comptabilité est informatisée, vous devez être en mesure de produire un FEC, que vous soyez soumis à l'impôt sur le revenu (IR) ou à l'impôt sur les sociétés (IS).
À retenir : pour savoir si le FEC s'applique à votre entreprise, vérifiez simplement votre régime fiscal et la manière dont vous tenez votre comptabilité.
Quand faut-il générer le FEC ?
Lors d’un contrôle fiscal, l’administration peut vous demander de lui remettre votre FEC. Vous devez alors être en mesure de fournir un fichier conforme.
À chaque clôture d’exercice, il est recommandé de générer votre FEC. Vous pouvez ainsi vérifier sa conformité et repérer d’éventuelles erreurs.
Votre expert-comptable peut également générer et contrôler votre FEC dans le cadre du suivi de votre comptabilité. Chez Dougs, cette vérification contribue à sécuriser la tenue de vos comptes.
Mon conseil d’experte :
N'attendez pas un contrôle fiscal pour vérifier votre FEC. Le générer à la clôture de l'exercice permet d'identifier les anomalies pendant qu'il est encore temps de les corriger.
— Emilie Fatkic, experte-comptable chez Dougs
Pour anticiper vos principales obligations déclaratives, consultez également notre simulateur des échéances fiscales.
Simulateur : Échéances fiscales
Après avoir vérifié vos obligations comptables, vous pouvez aussi faire le point sur vos obligations fiscales : cette vidéo explique qui doit payer la CFE, comment elle se calcule et quand la déclarer et la régler.
Maîtrisez vos charges déductibles
Qu'est-ce qu'une charge ?
Quelles dépenses sont déductibles ?
Comment réduire ses frais ?
FEC, Grand Livre, Bilan : lequel transmettre à l'administration ?
La réponse est simple : seul le Fichier des Écritures Comptables (FEC) est transmis à l'administration fiscale lors d'un contrôle.
Le Grand Livre et le bilan comptable sont également issus de votre comptabilité, mais ils répondent à des objectifs différents. Comprendre leur rôle respectif permet d'éviter toute confusion.
Tableau comparatif
Le tableau ci-dessous résume les principales différences entre ces trois documents comptables.
| Document | Ce qu'il contient | À quoi sert-il ? | Destinataire principal |
|---|---|---|---|
| FEC | Toutes les écritures comptables | Contrôle fiscal | Administration fiscale |
| Grand livre | Écritures classées par compte | Suivi comptable | Entreprise et expert-comptable |
| Bilan comptable | Situation financière de l’entreprise à la clôture | Information financière | Dirigeants, associés, banques et administration |
Pourquoi ces documents sont-ils souvent confondus ?
Lorsqu'un dirigeant reçoit un avis de contrôle fiscal, il peut être tenté de transmettre son Grand Livre ou son bilan comptable, pensant qu'ils contiennent les mêmes informations que le FEC.
Pourtant, ces documents présentent les mêmes données comptables sous des formes différentes.
- Le FEC reprend l'ensemble des écritures comptables dans leur ordre chronologique, selon un format normalisé imposé par l'administration fiscale.
- Le Grand Livre regroupe ces mêmes écritures par compte comptable afin de faciliter le suivi et l'analyse de la comptabilité.
- Le bilan comptable synthétise la situation financière de l'entreprise à la clôture de l'exercice.
En pratique, le Grand Livre et le bilan sont principalement utilisés pour le suivi comptable et la gestion de l'entreprise. En cas de contrôle fiscal, c'est le FEC qui permet à l'administration de vérifier le détail des écritures comptables.
Comment le FEC et le Grand Livre sont-ils liés ?
Le FEC et le Grand Livre sont tous deux générés à partir des mêmes écritures comptables enregistrées dans votre logiciel. La différence réside dans leur présentation.
Le FEC restitue les écritures dans leur ordre chronologique, conformément au format attendu par l'administration fiscale.
Le Grand Livre reprend ces mêmes écritures en les regroupant par compte comptable, ce qui facilite leur consultation.
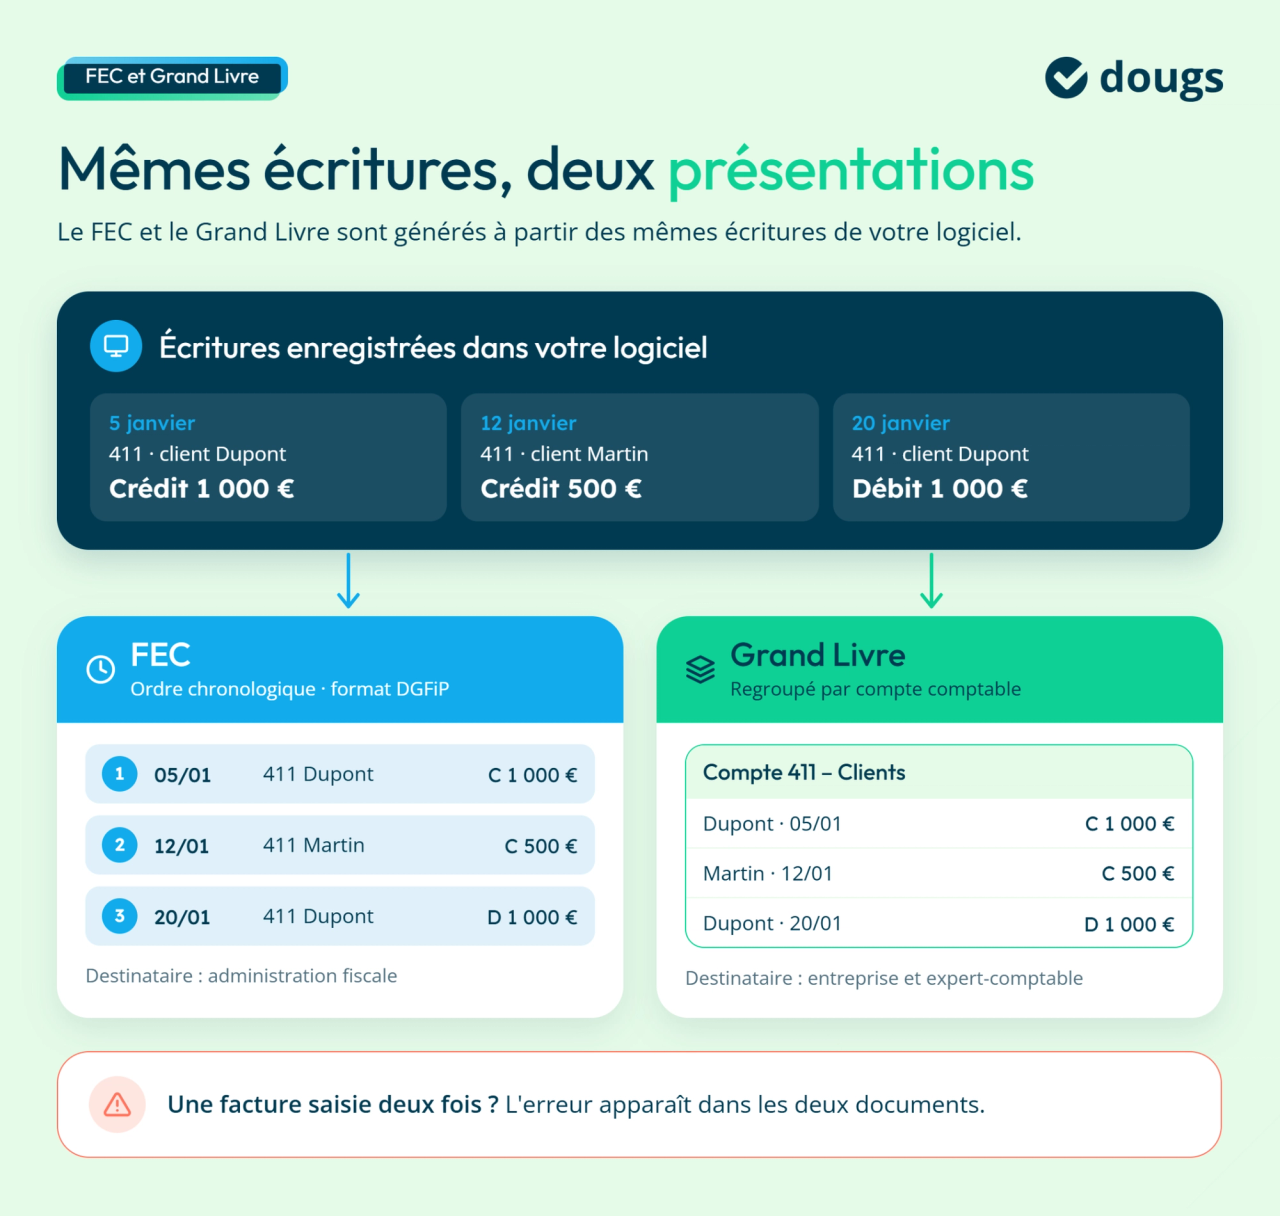
Prenons un exemple.
Votre comptabilité enregistre les opérations suivantes :
- 5 janvier : crédit du compte 411 (client Dupont) : 1 000 € ;
- 12 janvier : crédit du compte 411 (client Martin) : 500 € ;
- 20 janvier : débit du compte 411 (client Dupont) : 1 000 €.
Dans le FEC, ces opérations apparaissent dans leur ordre chronologique.
Dans le Grand Livre, elles sont regroupées dans le compte 411 – Clients, afin de présenter l'ensemble des mouvements enregistrés sur ce compte.
Si une facture est comptabilisée deux fois, cette erreur figurera aussi bien dans le FEC que dans le Grand Livre, puisqu'ils sont tous deux issus des mêmes écritures comptables.
Comment le bilan comptable synthétise-t-il ces informations ?
Le bilan comptable présente une synthèse de la situation financière de l’entreprise à la date de clôture. Il regroupe les soldes issus des comptes comptables dans de grandes catégories.
Par exemple, la balance comptable peut faire apparaître les soldes suivants :
- Compte 411 – Clients : 50 000 € ;
- Compte 512 – Banque : 30 000 € ;
- Compte 401 – Fournisseurs : 20 000 €.
Ces comptes sont ensuite regroupés dans les différentes rubriques du bilan. Les créances clients et les disponibilités figurent à l’actif tandis que les dettes fournisseurs figurent au passif.
Le FEC, le Grand Livre, la balance et le bilan donnent ainsi différents niveaux de lecture d’une même comptabilité. Le FEC rassemble les écritures selon le format attendu par l’administration fiscale. Le Grand Livre détaille les mouvements compte par compte. La balance synthétise les comptes et leurs soldes. Le bilan regroupe ces informations pour présenter le patrimoine de l’entreprise à la clôture de l’exercice.
Le FEC et vos documents comptables essentiels
Vos journaux comptables (ventes, achats, trésorerie) alimentent directement le FEC : chaque ligne devient une écriture, dans l'ordre chronologique. Voici les deux mécanismes clés à connaître.
Écritures d'inventaire et reprise des soldes
À la clôture de votre exercice, vous effectuez des écritures d'inventaire : amortissements (votre véhicule perd de la valeur), stocks (vous comptabilisez ce que vous avez en magasin), créances douteuses (tel client ne paiera jamais), provisions (vous anticipez un coût futur). Ces écritures doivent figurer dans le FEC pour que votre comptabilité soit complète et auditable.
Elles doivent être correctement enregistrées afin de figurer dans le FEC au même titre que les autres écritures comptables. L'année suivante, vous reprenez les soldes de l'exercice précédent pour assurer la continuité comptable. Ces écritures de reprise figurent également au FEC. C'est un cycle continu, d'année en année.
L'administration regarde ça de près : vos amortissements sont-ils correctement calculés ? Vos provisions défendables ? C'est le moment où vos pratiques comptables sont vraiment testées.
Comptabilité en partie double et équilibre débit/crédit
Le FEC respecte le principe de la comptabilité en partie double : chaque opération génère un débit et un crédit équivalents. Un achat = débit du compte charge ET crédit du compte fournisseur. Toujours.
Le FEC doit toujours présenter cet équilibre : total débits = total crédits. Si ce n'est pas le cas, il y a une erreur quelque part.
Quand je reçois un FEC, je vérifie d'abord l'équilibre. L'outil test de la DGFIP fait la même chose en priorité. Si les débits et crédits ne s'équilibrent pas, le contrôle mettra en évidence cette anomalie.
Erreurs fréquentes lors de la création du FEC (et comment les éviter)
Même avec un bon logiciel de comptabilité, des erreurs peuvent s'introduire. Après des années de cabinet, je connais les pièges par cœur. Vous allez les reconnaître.
Les 8 erreurs de saisie comptable les plus fréquentes
TVA déductible oubliée : surpaiement de TVA, TVA à décaisser augmente inutilement.
Factures payées deux fois : double décaissement et écart à identifier lors du rapprochement bancaire, sans impact sur le résultat.
Avoirs mal saisis : chiffre d'affaires surévalué, recettes incorrectes.
Champs manquants (numéro de pièce, date, description) : FEC rejeté lors du test DGFIP.
Numérotation incorrecte des factures : numéros qui sautent, dupliqués ou hors ordre. Signal d'alerte pour l'administration.
Nomenclature erronée : numéro de compte inexistant ou charge mal classifiée. FEC non conforme au départ.
Extourne mal gérée : correction comptable confuse au lieu d'une véritable correction. Piste d'audit opaque.
Erreurs sur les comptes tiers : confusion client/fournisseur, mal référencer un compte. Impossibilité de réconcilier avec les tiers.
La plupart des rejets de FEC ne sont pas liés au fichier lui-même. Ils proviennent d'erreurs de comptabilisation commises tout au long de l'année.
Comment améliorer la qualité comptable pour un FEC sans reproche
Vous vous reconnaissez dans l'une de ces erreurs ? Bonne nouvelle : elles sont presque toutes évitables avec trois pratiques simples.
| Erreur fréquente | Bonne pratique |
|---|---|
| TVA déductible oubliée, factures payées deux fois, avoirs mal saisis | Soignez la saisie comptable : enregistrez chaque opération avec un libellé clair, le bon numéro de pièce justificative et le compte comptable adapté. Une écriture correctement saisie évite la plupart des erreurs. |
| Champs manquants, numérotation incorrecte des factures, mauvaise nomenclature | Respectez les règles de comptabilisation : utilisez une numérotation continue des factures et les bons comptes du Plan Comptable Général dès la saisie. |
| Erreurs sur les comptes tiers, extournes oubliées | Effectuez un rapprochement bancaire chaque mois : vérifiez que chaque mouvement bancaire correspond à une écriture comptable. Les écarts sont ainsi détectés rapidement. |
| Ensemble des erreurs potentielles | Contrôlez votre comptabilité avant la clôture : vérifiez l'équilibre débit/crédit, les écritures d'inventaire, les comptes tiers et la cohérence générale avant de générer le FEC. |
Adoptez ces bonnes pratiques et vous réduirez fortement le risque d'erreurs susceptibles de rendre votre FEC non conforme.
Comment générer un FEC conforme
Une fois votre comptabilité bien tenue, générer un FEC conforme devient simple.
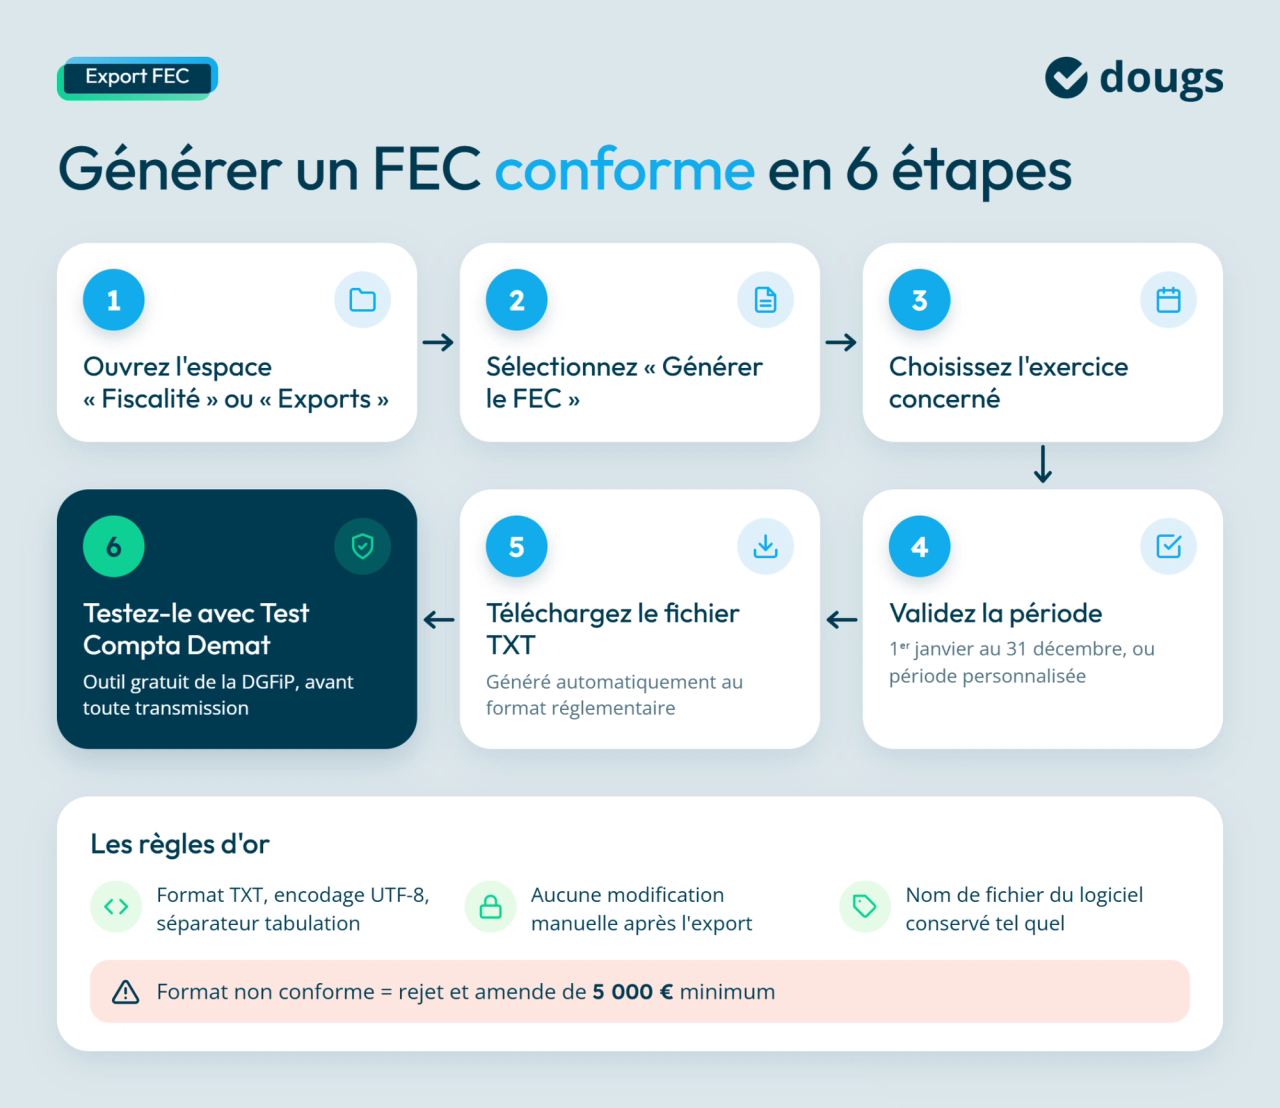
Étapes techniques selon votre logiciel de comptabilité
La plupart des logiciels de comptabilité modernes incluent une fonction d'export FEC directement. Les étapes générales sont toujours les mêmes :
- Accédez à votre espace "Fiscalité" ou "Exports".
- Sélectionnez "Générer le FEC".
- Choisissez l'exercice concerné.
- Validez la période (1ᵉʳ janvier au 31 décembre, ou période fiscale personnalisée).
- Téléchargez le fichier TXT généré automatiquement.
Important : le logiciel génère le fichier dans le format réglementaire. Vous ne devez pas le modifier manuellement après export — cela le rendrait non conforme. C'est une règle d'or.
Veillez également à conserver le nom de fichier généré par votre logiciel. La DGFiP attend un format précis (JournalCode_AAAAMMJJ_AAAAMMJJ.txt). Le renommer peut entraîner un rejet.
Ne modifiez jamais le FEC après son export. Si une erreur est détectée, corrigez votre comptabilité puis générez un nouveau fichier. Vous éviterez ainsi de compromettre sa conformité.
Vérification via le Test Compta Demat
Une fois votre FEC généré, il est fortement recommandé de tester votre FEC avant sa transmission.
Utilisez l'outil officiel Test Compta Demat de la DGFIP (gratuit, en ligne). Cette étape est immuable : aucune transmission sans passage du test.
Important : votre FEC doit être au format TXT en UTF-8 avec séparation tabulation. C'est le format réglementaire exigé par la DGFIP. Tout écart (Excel, PDF, autre encodage, mauvaise séparation) entraîne un rejet et une amende de 5 000 euros minimum.
Le test détecte les erreurs de format (encodage, séparateurs), les en-têtes mal structurés, les colonnes manquantes ou mal ordonnées, et les incohérences logiques (débits/crédits déséquilibrés).
Mon conseil d’experte :
Si le test rejette votre fichier, vous avez le temps de corriger avant transmission réelle. C'est votre dernière chance d'éviter une amende. Ne la gaspillez pas.
Sanctions en cas de FEC non conforme
Soyons honnêtes : l'administration ne plaisante pas avec le FEC. Les conséquences d'une non-conformité sont réelles et financièrement lourdes.
Amende directe et autres pénalités
En cas de contrôle, l'administration demande votre FEC en priorité pour vérifier l'exhaustivité et la traçabilité de votre comptabilité. Sans FEC conforme, le contrôleur peut appliquer des sanctions aggravées.
Amende de 5 000 euros minimum pour défaut de présentation ou non-conformité du FEC. Cette amende s'ajoute aux rappels d'impôt si des erreurs sont découvertes. Ce n'est pas rien.
Évaluation d'office : si vous ne pouvez pas transmettre un FEC valide, l'administration peut calculer l'impôt sans se baser sur votre comptabilité, souvent en votre défaveur. C'est un scénario que je cherche à éviter aux entrepreneurs.
Majorations : 10 % de majoration sur les rappels en cas de manquement délibéré, 40 % en cas de fraude caractérisée. Les chiffres grimpent vite.
Recours possibles et prévention des erreurs
Si une erreur est découverte après transmission, vous pouvez adresser un FEC rectifié avec une demande de régularisation. Mais franchement, mieux vaut prévenir.
Et c'est là l'essentiel : une bonne organisation comptable + test avant transmission = risque zéro.

EN RÉSUMÉ
- Le fichier comporte 18 colonnes obligatoires et intègre les écritures chronologiques, les opérations d’inventaire et les reprises de soldes.
- Les références des justificatifs figurent dans le FEC, mais les factures et autres preuves doivent être conservées séparément.
- Le Grand Livre classe les opérations par compte et le bilan synthétise le patrimoine : ils ne remplacent pas le FEC demandé.
- À chaque clôture, exportez le fichier depuis votre logiciel sans le modifier manuellement, puis vérifiez sa structure avec Test Compta Demat.
- Contrôlez notamment l’équilibre débit/crédit, les dates, les références des pièces et la numérotation des écritures avec votre expert-comptable.
- L’absence de présentation ou la non-conformité du FEC expose notamment à une amende de 5 000 euros, susceptible de s’ajouter aux rappels d’impôt.
FAQ sur le FEC comptable
Le bon réflexe : si votre comptabilité est informatisée et que vous relevez d'un régime réel, vous devez produire un FEC en cas de contrôle fiscal.
Oui, très grave. L'administration n'accepte QUE le format TXT en UTF-8 avec séparation tabulation. Un fichier Excel sera rejeté automatiquement par le Test Compta Demat, et vous devrez refaire l'export avec le bon format. C'est un rejet immédiat, sans possibilité de régularisation rapide.
Non. Un FEC contenant des erreurs est non valide. La DGFIP le rejettera et vous demandera une version corrigée. Le délai de régularisation est limité, sinon c'est l'amende.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Émilie Fatkic