
Par Émilie Fatkic, Expert-comptable


EN BREF
- Le livre-journal comptable est un document obligatoire qui enregistre toutes les transactions d'une entreprise, garantissant une traçabilité rigoureuse.
- Il facilite le suivi des prestations, achats et créances, et assure la conformité légale face aux exigences fiscales.
- Tenir un livre-journal nécessite une mise à jour régulière et l'évitement d'erreurs courantes pour garantir l'exactitude des comptes.
Je rentre dans le détail de chacun de ces points ci-dessous. Bonne lecture !
SOMMAIRE
Gérer la comptabilité d'une entreprise peut parfois ressembler à un véritable casse-tête. Entre les multiples transactions quotidiennes, la nécessité de suivre chaque mouvement financier et les exigences légales, il est facile de se sentir dépassé. Pourtant, il existe un outil essentiel qui permet d'assurer une gestion fluide et conforme aux règles en vigueur : le livre-journal comptable.
Vous avez besoin d'y voir clair dans votre comptabilité pour piloter sereinement votre entreprise ? Nos experts-comptables vous accompagnent au quotidien. Découvrez notre service d'expert-comptable en ligne, simple et sans paperasse.
Vous êtes en plein dans votre comptabilité ? Chez Dougs, on accompagne depuis plus de 10 ans les entrepreneurs au quotidien. On vous partage nos conseils dans notre guide : comment gérer la comptabilité de votre entreprise.
Des questions sur le livre-journal de votre entreprise ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Comprendre le concept et le rôle du livre-journal en comptabilité
Définition du livre-journal comptable
Le livre-journal est un document comptable obligatoire qui enregistre toutes les transactions d'une entreprise. Il constitue la première étape de la comptabilité en partie double et assure une traçabilité rigoureuse des opérations.
Comment se présente le livre journal en comptabilité ?
Le livre-journal prend généralement la forme d'un tableau divisé en plusieurs colonnes. Chaque transaction enregistrée doit comporter les informations suivantes :
- la date de l'opération ;
- le numéro de la pièce justificative : facture, relevé bancaire, ticket de caisse... ;
- le numéro des comptes débités et crédités ;
- le libellé de l'écriture : description précise de l'opération ;
- les montants en débit et crédit : indiquent les flux financiers associés à l'opération, notamment les entrées et sorties d'argent.
On peut noter que contrairement à la plupart des sociétés, qui sont tenues de respecter une comptabilité détaillée avec un livre-journal structuré, les micro-entreprises bénéficient d'obligations comptables allégées. Dans leur cas, la tenue d'un livre des recettes et, dans certaines situations, d'un registre des achats suffit à répondre aux exigences légales.
Exemple de livre journal comptable
| Date | N° Pièce | Libellé | Compte débité | Débit | Compte crédité | Crédit |
| 01/02/2025 | FA123 | Achat fournitures de bureau | 606000 | 500 € | 401000 | 500 € |
| 05/02/2025 | Q456 | Paiement fournisseur | 401000 | 500 € | 512000 | 500 € |
| 10/02/2025 | CA789 | Encaissement vente client | 512000 | 700 € | 707000 | 700 € |
Ce tableau illustre différentes transactions enregistrées dans un livre-journal comptable. Il suit le principe de la comptabilité en partie double, où chaque opération impacte au moins deux comptes : l’un est débité et l’autre crédité, garantissant ainsi l’équilibre comptable.
Les fonctions essentielles du livre-journal pour une entreprise
Suivi et enregistrement des transactions
Le livre-journal facilite le suivi des prestations de services, achats, paiements et créances clients. Grâce à ce document, il est possible d'avoir une vue d'ensemble de la situation financière et d'anticiper les décisions comptables.
Le suivi des transactions permet aussi de constater les dettes de l'entreprise et le règlement de ces dernières.
Conformité comptable
Un livre-journal bien tenu permet de répondre aux exigences de l’administration fiscale en cas de vérification.
Toute entreprise doit veiller à respecter les mentions obligatoires du livre-journal, notamment :
- l’ordre chronologique des opérations ;
- la numérotation des pages, en cas d'utilisation d’un cahier comptable papier ;
- l’inaltérabilité des écritures : aucune modification ne peut être faite après enregistrement, seule une écriture de régularisation est admise.
Guide : comment bien gérer ses premiers papiers
K-bis, mémento fiscal, CFE, activité professionnelle...
Nature et utilité de chacun de ces documents
Conseils pratiques pour les classer et les archiver
Guide pratique pour une tenue efficace du livre-journal
Comment tenir un livre journal comptable ?
Il existe différentes manières de tenir un livre-journal :
- format papier : utilisation d’un registre comptable officiel où les écritures sont inscrites manuellement ;
- format numérique : utilisation d’un logiciel de comptabilité homologué permettant une automatisation des écritures.
Fréquence et mise à jour des écritures comptables
Il est important de réaliser les enregistrements quotidiennement ou hebdomadairement pour assurer une gestion précise et prévenir toute omission. De plus, des contrôles réguliers permettent de s'assurer que toutes les écritures sont correctement enregistrées et classées selon les bonnes catégories comptables.
Les totaux mensuels doivent aussi être vérifiés pour s’assurer qu’ils correspondent aux soldes attendus. Ce suivi régulier permet de garantir la clôture de l’exercice dans les meilleures conditions.
Erreurs courantes à éviter
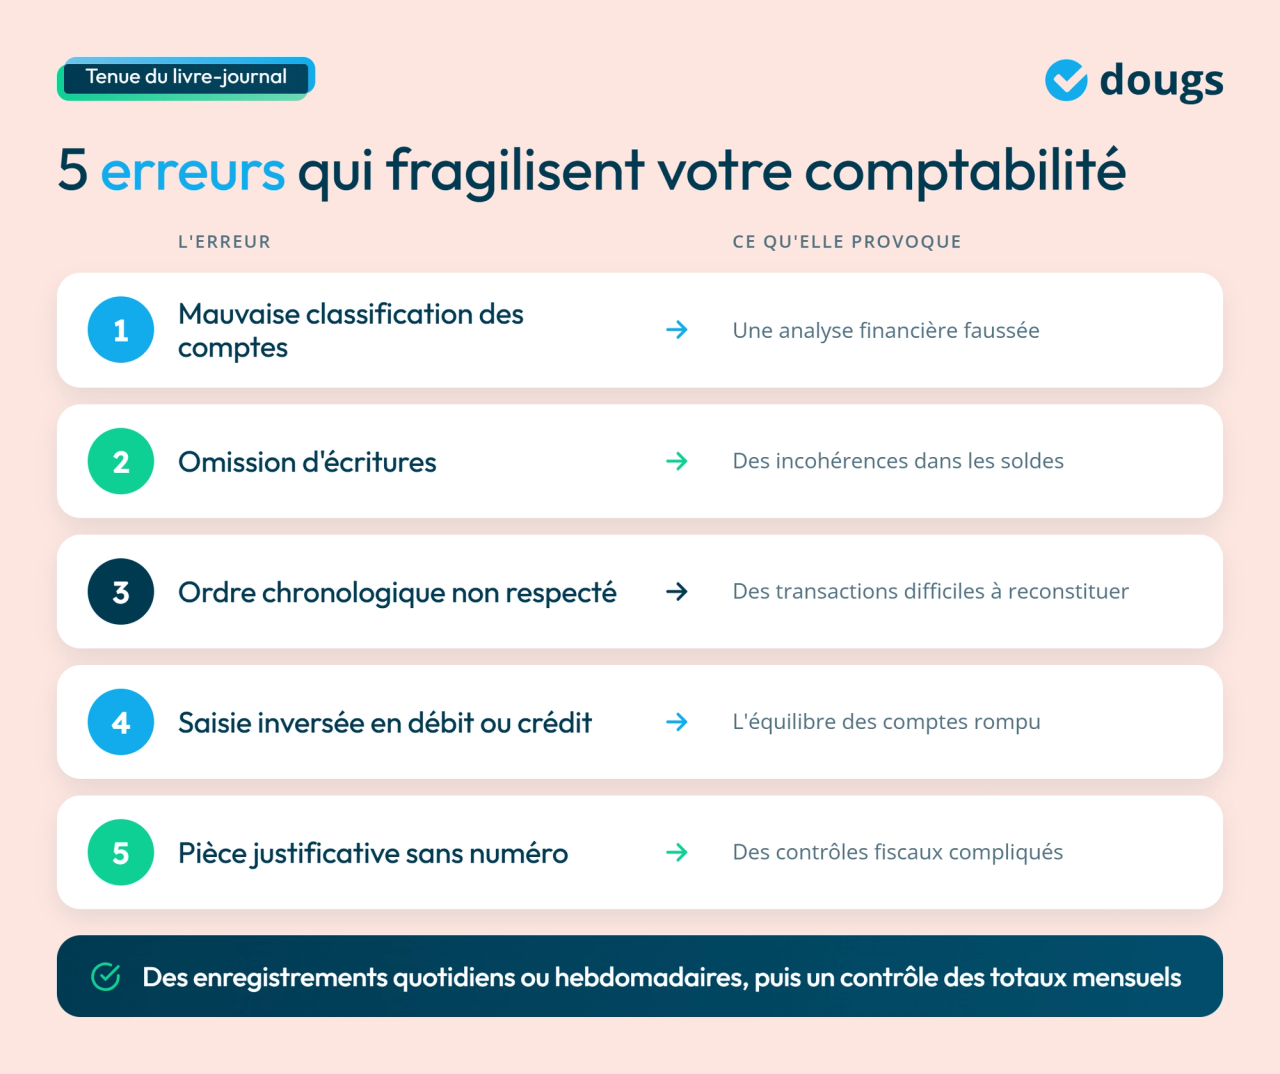
Lorsque l'on tient un livre-journal, il est important d’éviter certaines erreurs courantes qui peuvent compromettre la validité de la comptabilité :
- mauvaise classification des comptes, ce qui peut fausser l'analyse financière ;
- omission d'écritures comptables, entraînant des incohérences dans les soldes ;
- non-respect de l'ordre chronologique, rendant plus difficile la reconstitution des transactions ;
- saisie incorrecte des montants dans les colonnes débit et crédit, ce qui affecte l'équilibre des comptes ;
- absence de numéro de la pièce justificative, ce qui peut compliquer les contrôles fiscaux.
Après avoir appris à éviter les erreurs de tenue du livre-journal, cette vidéo explique comment utiliser votre comptabilité pour piloter votre activité et respecter vos obligations juridiques.
Aspects juridiques du livre-journal
Sanctions en cas de non-conformité
Le non-respect des obligations peut entraîner des sanctions financières, administratives et pénales.
- Amendes fiscales : une entreprise qui ne tient pas correctement son livre-journal peut être sanctionnée par une amende en cas de récidive.
- Redressement fiscal : si l’administration fiscale constate une irrégularité ou un manque de sincérité dans les écritures, elle peut procéder à un redressement fiscal, impliquant le paiement des impôts non déclarés, majorés de pénalités et d’intérêts de retard.
- Sanctions pénales : en cas de falsification des écritures comptables, de dissimulation de transactions ou de fraudes avérées, le dirigeant encourt une peine pouvant aller jusqu’à 5 ans de prison et une amende de 375 000 € selon la loi L242-6 du Code de commerce.
Conseils pour rester en règle
Pour éviter tout risque de sanction, il est recommandé :
- d'utiliser un logiciel de comptabilité homologué qui garantit la conformité des enregistrements ;
- de garder les livres-journaux comptables pendant 10 ans minimum après la fin de l’exercice auquel ils correspondent ;
- de faire appel à un expert-comptable en ligne, comme Dougs, pour valider la tenue du livre-journal et assurer une bonne gestion comptable.
Panorama des divers journaux comptables
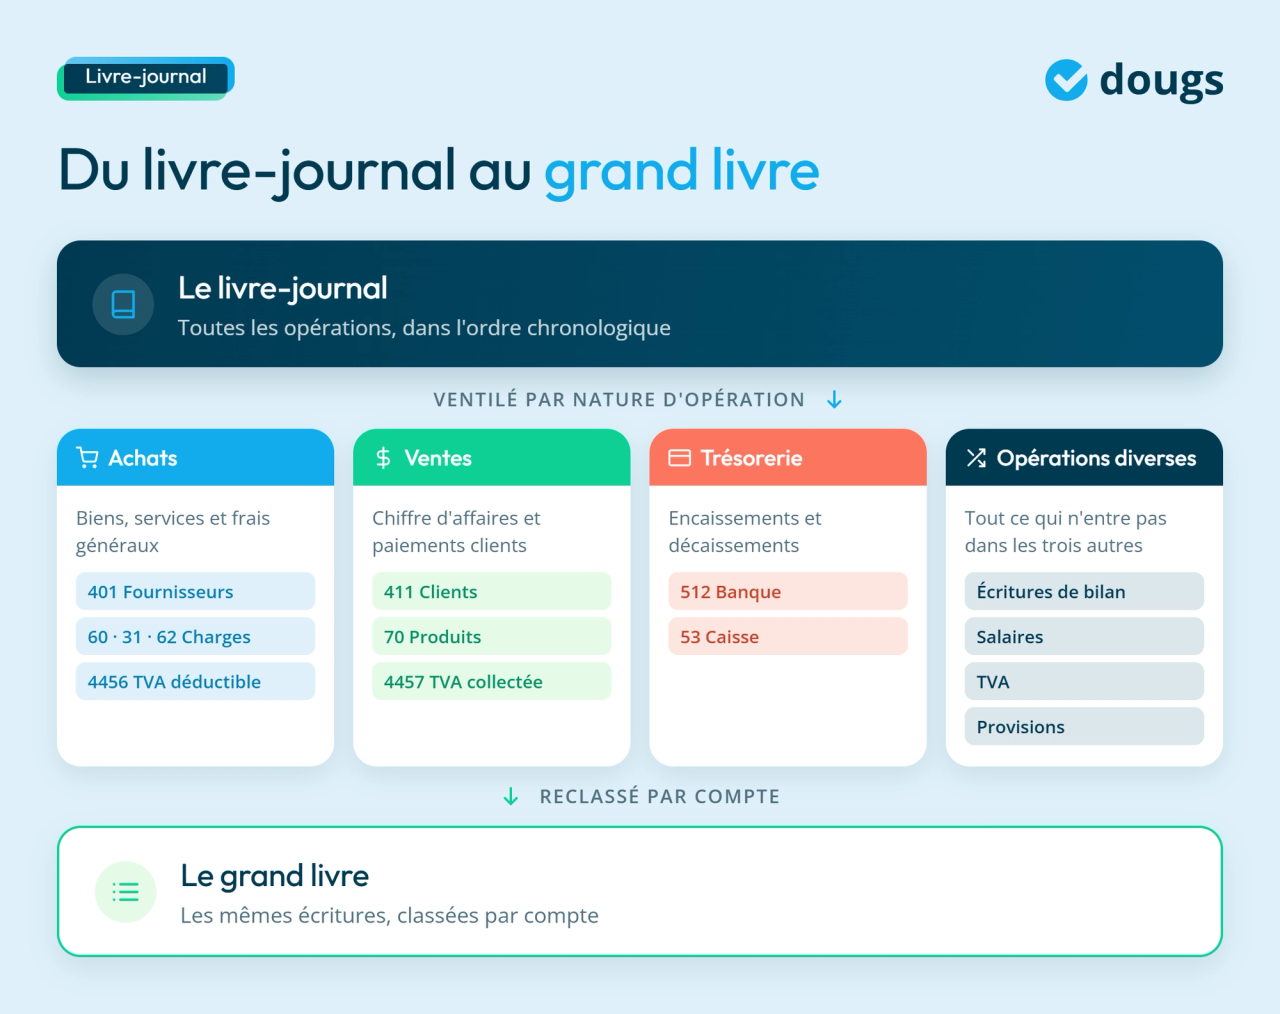
Une entreprise utilise différents journaux comptables en fonction de la nature des opérations financières. Chaque journal regroupe des transactions spécifiques.
Journal des achats et journal des ventes
Le journal des achats recense toutes les opérations d’achat de biens ou de services effectuées par l’entreprise. Il inclut l’acquisition de matières premières, de marchandises ainsi que les frais généraux tels que les frais de téléphone, de loyer ou de publicité. Ce journal utilise principalement les comptes fournisseurs (401), les comptes de charges (60, 31 et 62) ainsi que le compte de TVA déductible (4456).
Le journal des ventes enregistre toutes les ventes effectuées par l’entreprise. Il permet de suivre le chiffre d’affaires et de contrôler les paiements des clients. Ce journal s’appuie sur trois comptes principaux : le compte client (411), le compte de produits (70) et le compte de TVA collectée (4457).
Journal de trésorerie et journal comptable des opérations diverses
Le journal de trésorerie regroupe l’ensemble des opérations liées aux flux financiers, qu’il s’agisse d’encaissements ou de décaissements. Il permet un suivi précis des mouvements de fonds sur les comptes bancaires (512) et en caisse (53).
Le journal comptable des opérations diverses regroupe les transactions qui ne relèvent ni des achats, ni des ventes, ni de la trésorerie. Il centralise notamment les écritures de bilan, le paiement des salaires, la TVA et les provisions.
Le Grand livre compta
Le grand-livre comptable est un document qui reprend toutes les écritures du livre-journal, mais classées par compte comptable. Il permet d’avoir une vue d’ensemble des transactions de l’entreprise et de faciliter la gestion des finances.
FAQ sur le livre-journal en comptabilité

EN RÉSUMÉ
- Assurez-vous que chaque transaction est correctement enregistrée avec la date, le numéro de pièce justificative et les montants.
- Utilisez un logiciel de comptabilité homologué pour garantir la conformité et faciliter les mises à jour.
- Évitez les erreurs courantes comme la mauvaise classification des comptes et l'omission d'écritures.
- Gardez un livre-journal pendant 10 ans pour éviter des sanctions légales.
Et pour toute question ou pour garantir une gestion comptable optimale, n'hésitez pas à contacter les experts Dougs.
Les documents comptables principaux d’une entreprise sont :
- le livre-journal, qui enregistre toutes les opérations financières de la société de manière chronologique ;
- le grand livre, qui regroupe ces écritures en les classant par compte ;
- les comptes annuels, qui comprennent le bilan, le compte de résultat et l’annexe comptable.
Oui, la plupart des entreprises soumises à la comptabilité en partie double doivent tenir un livre-journal pour assurer la transparence et la traçabilité de leurs opérations.
Non, un micro-entrepreneur n’a pas l’obligation de tenir un journal comptable comme une entreprise classique. Cependant, il doit respecter certaines obligations comptables simplifiées :
- livre des recettes (obligatoire) : ce document doit mentionner la date, le montant, l’origine des recettes ainsi que le mode de paiement ;
- registre des achats (obligatoire uniquement pour les activités de commerce ou d’achat-revente) : il doit inclure la date, la nature des achats, le fournisseur et leur montant.
Il faut enregistrer chaque transaction en ordre chronologique, en renseignant les informations essentielles (écritures, débit, crédit, pièces justificatives).
Oui, à condition d'utiliser un logiciel de comptabilité conforme aux règlements en vigueur.
Le livre-journal enregistre les transactions chronologiquement, tandis que le grand-livre classe ces écritures par comptes pour une meilleure analyse des finances de l'entreprise.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Nahima Zobri
 Émilie Fatkic