
11 min.


EN BREF
- La facture électronique et la déclaration de TVA restent deux obligations différentes. La première organise la circulation des factures et de leurs données, tandis que la seconde sert à déclarer la TVA due à l’administration.
- L’e-reporting complète la facture électronique pour transmettre les données de certaines ventes qui ne passent pas par ce circuit, comme les ventes aux particuliers et certaines opérations internationales.
- Les données de paiement ont aussi leur importance lorsque la TVA devient exigible au moment de l’encaissement.
- Le préremplissage des déclarations de TVA fait partie des objectifs futurs de la réforme. Aucune date de généralisation n’est actuellement annoncée.
La facture électronique ne modifie pas les principes fondamentaux de la déclaration de TVA, qui reste obligatoire selon le régime fiscal de votre entreprise.
SOMMAIRE
Vous pensiez ne plus jamais remplir de déclaration de TVA grâce à la facture électronique ? Pas si vite. Vous restez responsable de vos déclarations et des montants transmis à l'administration fiscale.
Depuis le 1er septembre 2026, les entreprises concernées doivent pouvoir recevoir des factures électroniques. Pour les petites et moyennes entreprises, y compris les microentreprises, l'obligation d'en émettre débutera le 1er septembre 2027. Avec cette réforme, l'administration recevra davantage d'informations sur vos ventes et vos paiements. À terme, elle pourra les utiliser pour préparer une partie de vos déclarations de TVA.
Je suis Cassandra Marquez, responsable de la stratégie de lancement et d'adoption du logiciel de facturation électronique gratuit et de la plateforme agréée Dougs. Dans mes échanges avec les entrepreneurs, je retrouve de nombreuses questions sur les conséquences de la réforme pour leur taxe sur la valeur ajoutée (TVA). Je vous explique ce qui change, ce qui reste à votre charge et ce que l'administration pourra progressivement automatiser.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Facture électronique, e-reporting et déclaration de TVA : quelle différence ?
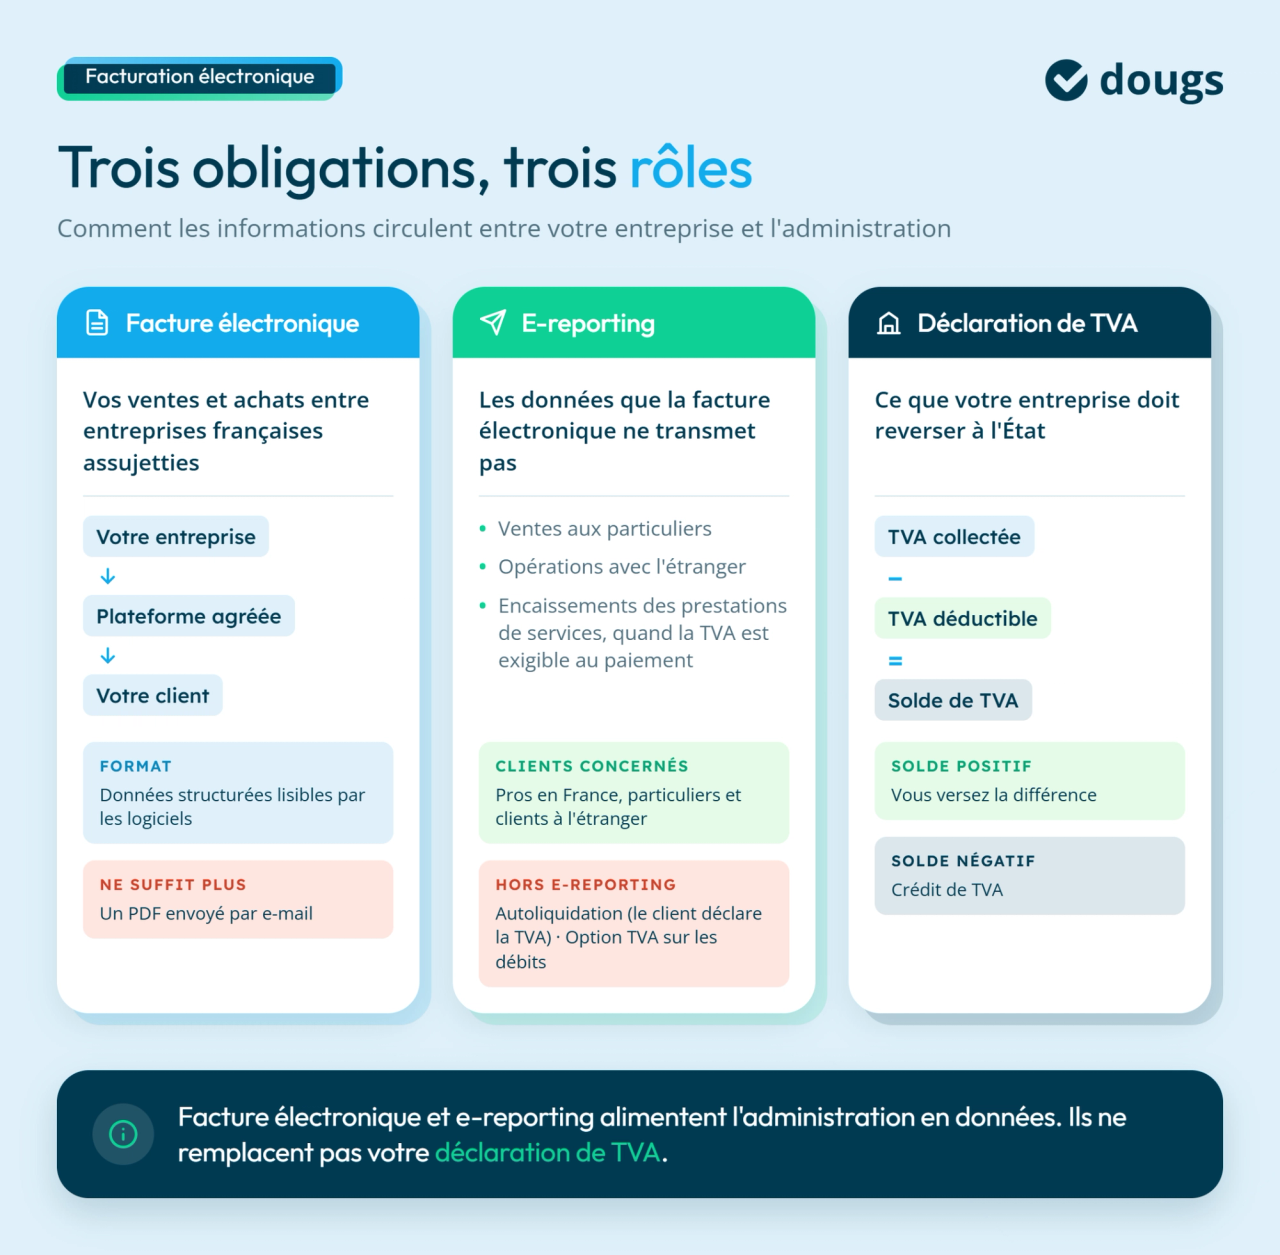
Ces trois notions sont liées, mais elles n’ont pas le même rôle. Pour comprendre ce que la réforme de la facturation électronique change pour votre TVA, il faut d’abord savoir comment les informations circulent entre votre entreprise et l’administration.
La facture électronique pour les échanges B2B en France
La facturation électronique encadre l’émission, l’envoi et la réception de vos factures lorsque vous réalisez une vente ou un achat avec une autre entreprise établie en France et assujettie à la TVA.
Être assujetti à la TVA signifie exercer une activité qui entre dans le champ de cette taxe. Cela ne veut pas forcément dire que vous la facturez à vos clients. C’est le cas d’un entrepreneur qui bénéficie de la franchise en base de TVA, un dispositif qui dispense de facturer la TVA sous certaines conditions de chiffre d’affaires. Il reste assujetti, mais ne collecte pas la TVA sur ses ventes.
Depuis la réforme, la facture ne contient plus seulement des informations lisibles à l’écran. Elle comporte aussi des données structurées, c’est-à-dire des informations organisées pour être lues automatiquement par les logiciels : montant hors taxes, taux de TVA, montant de TVA, identité du client, etc.
Elle circule ensuite par l’intermédiaire d’une plateforme agréée. Un simple PDF envoyé par e-mail ne constitue donc plus une facture électronique conforme au nouveau dispositif.
L’e-reporting pour les autres transactions
L’e-reporting sert à faire remonter à l’administration des informations qu’elle ne récupère pas uniquement grâce aux factures électroniques.
Il concerne :
- vos ventes aux particuliers, qui ne passent pas par le circuit classique de la facture électronique ;
- les opérations avec des entreprises établies à l’étranger, comme les exportations ainsi que les acquisitions et livraisons intracommunautaires (achats et ventes de biens entre entreprises de différents pays de l’Union européenne) ;
- les encaissements des prestations de services, que vos clients soient des professionnels en France, des particuliers ou des clients établis à l’étranger, lorsque la TVA devient exigible au moment du paiement. Cela ne concerne pas les opérations soumises à autoliquidation (lorsque le client est chargé de déclarer la TVA), ni celles pour lesquelles vous avez opté pour la TVA sur les débits (TVA due dès la facturation).
Pour ce dernier cas, la facture indique ce que vous avez facturé, mais elle ne suffit pas à déterminer quand la TVA devient due. Les données de paiement permettent alors à l'administration de connaître la date et le montant réellement encaissés, conformément au fonctionnement de l'e-reporting.
Pour approfondir ces règles, consultez également la doctrine de l’e-reporting, qui apporte des précisions sur l’application du dispositif selon les opérations réalisées.
La déclaration de TVA pour calculer la taxe due
La déclaration de TVA sert à indiquer combien de TVA votre entreprise doit reverser à l’administration.
Le calcul repose principalement sur la TVA collectée (que vous avez facturée à vos clients) et la TVA déductible que vous pouvez récupérer sur vos achats professionnels.
Si la TVA collectée est supérieure à la TVA déductible, vous versez la différence à l’État. Si c’est l’inverse, vous disposez généralement d’un crédit de TVA, que vous pouvez reporter sur une prochaine déclaration ou, sous conditions, demander en remboursement.
Après avoir distingué e-reporting et déclaration de TVA, vous pouvez comprendre leur articulation avec la réforme : cette vidéo explique comment les plateformes agréées transmettent les données pour automatiser le calcul de la TVA.
La facturation électronique va-t-elle supprimer votre déclaration de TVA ?
Non. Depuis le 1er septembre 2026, la réforme est entrée en vigueur sans supprimer vos déclarations de TVA. À long terme, les données collectées serviront à leur préremplissage.
Une déclaration de TVA toujours obligatoire
Votre régime de TVA détermine la déclaration que vous devez transmettre à l’administration.
Si vous relevez du régime réel normal, vous déposez une déclaration CA3, généralement chaque mois. Si vous relevez du régime simplifié de TVA, vous utilisez encore une déclaration CA12 pour récapituler la TVA due au titre de l’année.
La facturation électronique ne change pas, à elle seule, le formulaire que vous utilisez pour déclarer votre TVA.
Attention ! Le régime simplifié de TVA sera supprimé au 1er janvier 2027. À partir de cette date, les entreprises qui ne bénéficient pas de la franchise en base relèveront du régime réel normal, avec une déclaration de TVA mensuelle ou trimestrielle selon leur situation. Retrouvez les modalités de ce changement sur le site officiel des impôts.
Un préremplissage prévu à terme
L’objectif est de vous éviter de reconstituer vous-même toutes les informations nécessaires à votre déclaration. Grâce aux données transmises par la facturation électronique et l'e-reporting, l'administration pourrait préremplir une partie de votre déclaration de TVA, sur le modèle de la déclaration de revenus préremplie que vous devez vérifier avant de valider. À ce jour, aucune date de généralisation de ce dispositif n'est annoncée.
Un contrôle toujours nécessaire
Préremplie ne veut pas dire validée à votre place. Comme pour la déclaration de revenus, vous devrez vérifier la cohérence des informations proposées par l’administration et effectuer les corrections nécessaires.
Des écarts pourront apparaître entre les données transmises et la TVA réellement à déclarer, par exemple lorsqu'un paiement intervient après l'émission d'une facture.
La réforme vise également à renforcer la lutte contre la fraude à la TVA, en permettant à l'administration de mieux recouper les informations transmises par les entreprises et les montants déclarés.

Comment déclarer votre TVA, selon votre secteur d'activité
Des simulateurs précis par activité
Consulting, formation, développement, e-books…
Déclarez simplement et sans erreur
Quelles données de TVA seront transmises à l’administration fiscale ?
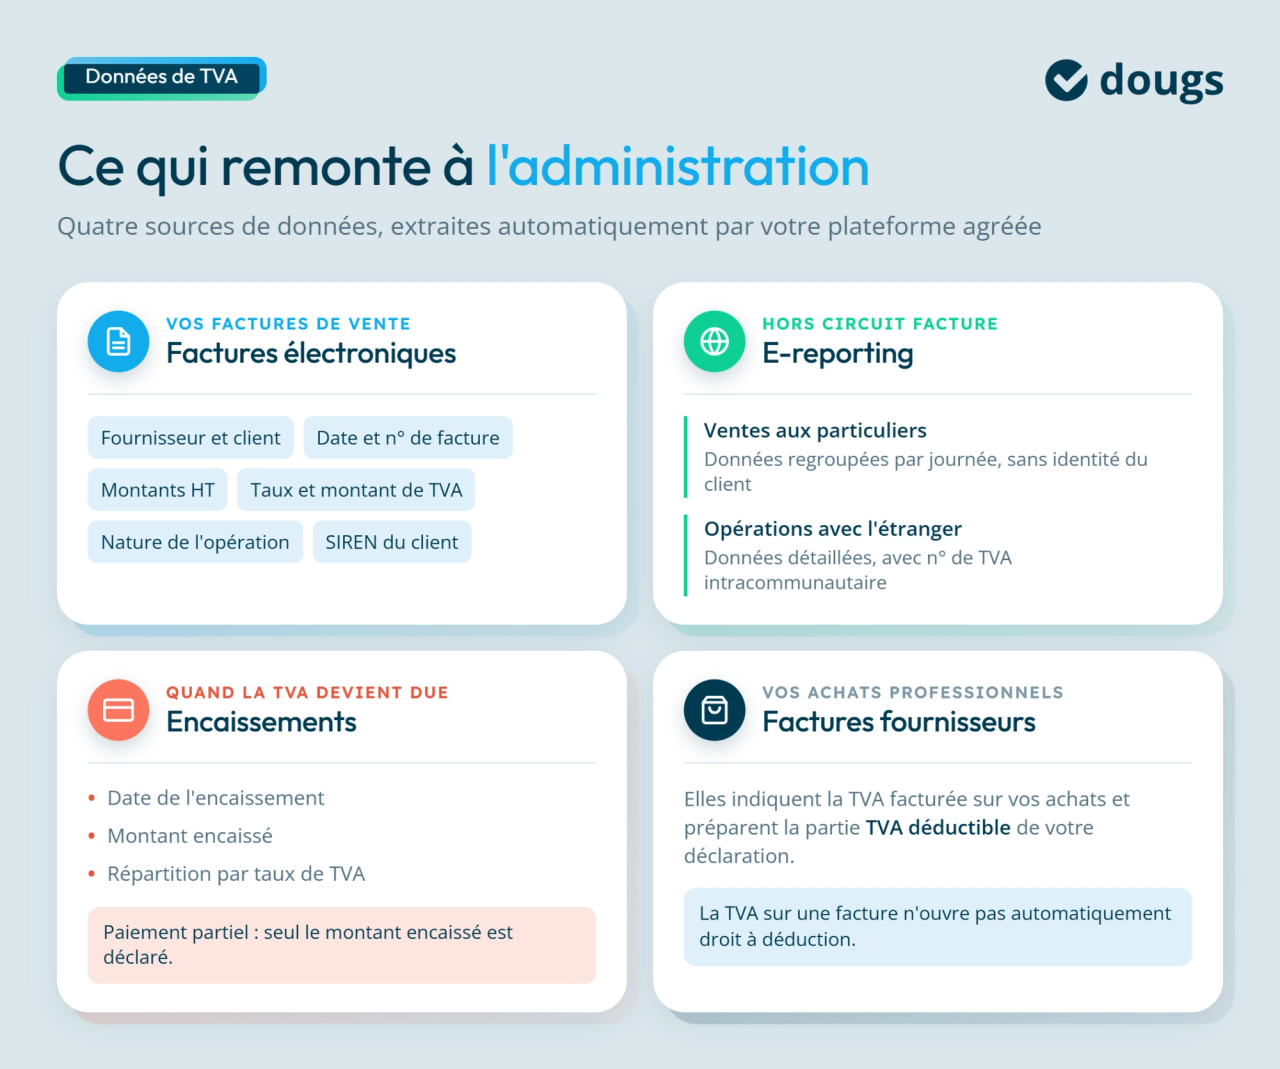
L’administration ne recevra pas simplement un montant global de TVA à la fin du mois. Elle disposera de données issues des factures, des transactions concernées par l’e-reporting et de certains encaissements.
Elle pourra ainsi mieux rapprocher les opérations réalisées des montants déclarés en TVA.
Les données issues des factures électroniques
Votre plateforme agréée extrait directement les informations utiles contenues dans vos factures électroniques pour les transmettre à l’administration.
Il s’agit :
- de l’identité du fournisseur et du client ;
- de la date et du numéro de la facture ;
- des montants hors taxes ;
- du ou des taux de TVA appliqués ;
- du montant de TVA correspondant ;
- de la nature de l’opération, par exemple une vente de biens ou une prestation de services.
La réforme prévoit aussi de nouvelles mentions, comme le numéro SIREN du client ou l’option pour le paiement de la TVA sur les débits lorsqu’elle s’applique. Cette option concerne les prestataires de services : la TVA devient exigible dès la facturation au lieu de l’être lors de l’encaissement.
Vous n’avez pas à ressaisir manuellement ces informations pour les transmettre à l’administration. La plateforme les extrait de la facture.
Elle communique également certains statuts de la facture (son dépôt, son rejet, son refus et son encaissement lorsque ce dernier doit être déclaré).
Les données transmises par e-reporting
Les informations envoyées à l’administration varient selon le type d’opération.
Pour vos ventes aux particuliers, vous ne transmettez pas l’identité de chaque client. Les données sont regroupées par journée : montant total hors taxes, taux de TVA appliqué et montant de TVA correspondant.
Pour vos opérations avec des entreprises établies à l’étranger, les informations sont plus détaillées. Elles reprennent les données utiles de la facture, avec le numéro de TVA intracommunautaire ou un autre identifiant étranger à la place du numéro SIREN français.
Les données d'encaissement
Lorsque la TVA devient exigible au moment de l’encaissement, l’administration doit aussi savoir quand vous avez été payé et pour quel montant.
Les données transmises comprennent :
- la date de l’encaissement ;
- le montant encaissé ;
- la répartition par taux de TVA, lorsque plusieurs taux s’appliquent.
Si votre client règle seulement une partie de la facture, seul le montant encaissé à cette date est déclaré. Les données correspondant au solde seront transmises lorsqu’il sera effectivement encaissé.
Pour une facture électronique, cette information peut remonter grâce au statut « encaissée ».
Les factures fournisseurs et la TVA déductible
Les factures électroniques que vous recevez indiquent le montant de TVA facturé sur vos achats professionnels. Ces données pourront aider à préparer la partie de votre déclaration consacrée à la TVA déductible.
Pour rappel, la TVA déductible correspond à la TVA que votre entreprise peut récupérer sur certains achats professionnels. Mais la présence de TVA sur une facture ne donne pas automatiquement droit à déduction.
Vous devez notamment disposer d'une facture conforme et respecter les conditions de déduction. Par exemple, la TVA sur l'achat d'un véhicule de tourisme destiné à vos déplacements professionnels n'est généralement pas récupérable. Certaines bonnes pratiques permettent également d'optimiser la récupération de la TVA déductible.
La facturation électronique facilite la collecte des données, sans modifier les règles qui déterminent si vous pouvez réellement déduire cette TVA.
L’administration disposera ainsi de davantage d’informations sur vos ventes, vos achats et vos encaissements.
Quand s'appliquent les obligations de facturation électronique ?
Depuis le 1er septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques, mais les obligations d’émission et d’e-reporting dépendent encore de leur taille.
| Entreprise | Réception des factures électroniques | Émission et e-reporting |
|---|---|---|
| Grandes entreprises et ETI | Depuis le 1er septembre 2026 | Depuis le 1er septembre 2026 |
| PME, TPE et micro-entreprises | Depuis le 1er septembre 2026 | À partir du 1er septembre 2027 |
Pour les petites et moyennes entreprises (PME), les très petites entreprises (TPE) et les micro-entreprises, la réforme s’applique donc déjà à la réception des factures électroniques. À partir du 1er septembre 2027, vous devrez également émettre vos factures électroniques et transmettre les données requises par e-reporting.
Si vous dirigez une PME, notre guide sur la facture électronique pour les PME détaille les obligations applicables à votre structure et les étapes à anticiper avant cette échéance.
Vous voulez connaître le détail des échéances ? Notre article consacré au calendrier de la facturation électronique vous donne toutes les dates à retenir.
Que faire si les données transmises ne correspondent pas à votre déclaration de TVA ?
Un écart ne signifie pas forcément qu’une information est fausse. La facture, le paiement et la TVA à déclarer peuvent être enregistrés à des moments différents. Avant de corriger un montant, je vous conseille donc de vérifier d'abord la date d'exigibilité de la TVA : c'est souvent ce qui permet de comprendre pourquoi les montants ne correspondent pas.
Vérifier la date d'exigibilité de la TVA
La date d’exigibilité de la TVA correspond au moment où cette taxe doit être déclarée à l’administration.
Pour une prestation de services soumise à la TVA sur les encaissements, ce moment correspond au paiement du client. Vous devez ainsi tenir compte de la date d’encaissement pour savoir sur quelle déclaration reporter la TVA.
Prenons une prestation facturée 1 200 € toutes taxes comprises (TTC) avec un taux de TVA de 20 %. Elle comprend 200 € de TVA.
Votre client règle :
- 600 € en février, soit 100 € de TVA devenue exigible ;
- 600 € en mars, soit les 100 € de TVA restants.
La facture mentionne bien 200 € de TVA dès son émission. Pourtant, si vous êtes soumis à la TVA sur les encaissements, ces 200 € ne sont pas déclarés en une seule fois : ils suivent les paiements reçus.
Un décalage entre la facture et la déclaration peut être parfaitement normal.
Comparer les factures, les paiements et la comptabilité
Si l’écart ne vient pas de la date d’exigibilité, recherchez ensuite ce qui a changé entre la facture initiale et votre déclaration.
Vérifiez :
- les acomptes et les paiements partiels, qui peuvent modifier le moment où la TVA devient exigible ;
- les avoirs et les factures rectificatives, qui corrigent le montant initialement facturé ;
- les factures d’achat comptabilisées plus tard, qui peuvent décaler la prise en compte de la TVA déductible ;
- les erreurs d’imputation comptable, lorsqu’une opération a été enregistrée au mauvais endroit ou sur la mauvaise période ;
- les notes de frais, surtout lorsque vous disposez uniquement d'un ticket de caisse sans facture conforme au nom de votre entreprise. Selon les règles applicables, vous pourriez alors ne pas pouvoir récupérer la TVA sur cette dépense.
Une facture d’avoir peut entraîner une régularisation de TVA sur la déclaration concernée. L’administration prévoit des lignes spécifiques pour ces corrections sur les formulaires CA3 et CA12 encore applicables en 2026.
L’objectif est de retrouver l’origine de l’écart avant de modifier votre déclaration.
Corriger une déclaration de TVA erronée
Si vous avez déjà envoyé une déclaration erronée, vous pouvez déposer une déclaration rectificative pour la même période. Elle annule et remplace la précédente.
Si la correction augmente la TVA à payer, vous versez uniquement le complément restant dû. Si vous avez au contraire payé trop de TVA, une démarche auprès de votre service des impôts des entreprises (SIE) peut être nécessaire pour obtenir le remboursement du trop-versé.
La facturation électronique devrait réduire une partie des erreurs de ressaisie. Cependant, elle ne supprimera pas les écarts liés aux paiements, aux corrections de factures ou aux règles d’exigibilité de la TVA. Votre contrôle restera utile avant de valider les montants.
Mon conseil d’expert
La facturation électronique représente aussi une opportunité de simplifier la gestion de votre TVA. Voici ce que je conseille de retenir de cette réforme :
« La facturation électronique ne remplace pas la déclaration de TVA : elle permet de fiabiliser les données utilisées pour la préparer. L'objectif est de passer d'une logique de collecte manuelle d'informations à une gestion plus automatisée et plus sécurisée. »

EN RÉSUMÉ
La facturation électronique ne supprime pas votre déclaration de TVA. Elle change la manière dont les données sont collectées, transmises et préparées avant le dépôt de votre déclaration.
Pour rester en règle :
- continuez à déposer votre déclaration de TVA selon le régime qui s’applique à votre entreprise ;
- vérifiez que votre outil de facturation et votre plateforme agréée transmettent correctement les données attendues ;
- contrôlez les montants proposés avant validation, surtout lorsqu’un paiement, un avoir ou une correction modifie la TVA à déclarer.
Avec Dougs, vous pouvez centraliser votre facturation, votre comptabilité et votre plateforme agréée pour simplifier ce suivi et sécuriser vos déclarations de TVA.
FAQ sur la facture électronique et la déclaration de TVA
Non. Vous devez déposer votre déclaration de TVA. La facturation électronique et l’e-reporting transmettent davantage de données à l’administration, mais ils ne remplacent ni la CA3 ni les autres obligations déclaratives actuelles.
In fine, ces données doivent faciliter le préremplissage des déclarations, sans date officielle annoncée pour le moment.
Oui. Une entreprise en franchise en base reste assujettie à la TVA même si elle ne la facture pas à ses clients. Elle est concernée par la facturation électronique et l’e-reporting selon le calendrier applicable.
Sur la page officielle “Je passe à la facturation électronique” du site impots.gouv.fr. Vous y trouverez le calendrier de la réforme, les règles relatives à l’e-reporting, les informations sur les plateformes agréées ainsi que des réponses aux questions concernant vos obligations déclaratives de TVA.
Le défaut d’émission d’une facture électronique entraîne une amende de 50 € par facture. et l’absence de transmission des données d’e-reporting, 500 € par transmission, dans la limite de 15 000 € par an pour chaque manquement. Une déclaration de TVA déposée en retard peut entraîner une majoration de 10 % à 40 % des droits dus, selon la situation. Des possibilités de régularisation existent. Retrouvez les sanctions dans le Code général des impôts.

Ces articles peuvent vous intéresser
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Nahima Zobri
 Cassandra Marquez
 Émilie Fatkic