

SOMMAIRE
Vous le savez, comme tous les professionnels libéraux, les avocats sont soumis à certaines normes de facturation avocats. Mais êtes-vous sûr de savoir exactement lesquelles s’appliquent à votre profession ? Dougs vous propose de vérifier ensemble que vos factures contiennent bien toutes les informations nécessaires.
Des questions sur la facturation de votre activité d’avocat ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Incontournable n°1 de la facturation avocats : l’identification des partis
Les règles générales de facturation imposent plusieurs mentions obligatoires pour identifier l'avocat, son client et la prestation réalisée. Avant d'examiner les particularités de votre profession, les principes à connaître pour faire une facture concernent l'identité des parties, la date d'émission, la numérotation et les montants facturés.
Identité de l’avocat émetteur de la facture
Vous devez commencer par indiquer votre nom et prénom si vous facturez en tant que personne physique ou la raison sociale et le n°RCS si vous facturez en tant que personne morale. Vous mentionnerez également l’adresse de votre cabinet.
Identité de la société de l’avocat
En tant que professionnel libéral, vous disposez aussi d’un numéro de SIRET, qui vous a été communiqué lors de la création de votre entreprise.
Identité du client facturé
Vous devez également indiquer le nom, prénom ou raison sociale du client ainsi que son adresse.
Identification de la facture
Chaque facture doit comporter une date d'émission et un numéro unique suivant une séquence chronologique continue. Ces exigences ne concernent pas uniquement les avocats : elles font partie des règles applicables à toute facture émise en entreprise. Une numérotation rigoureuse permet également de retrouver plus facilement les documents en cas de contrôle ou de contestation.
Incontournable n°2 : la facturation avocats de la TVA
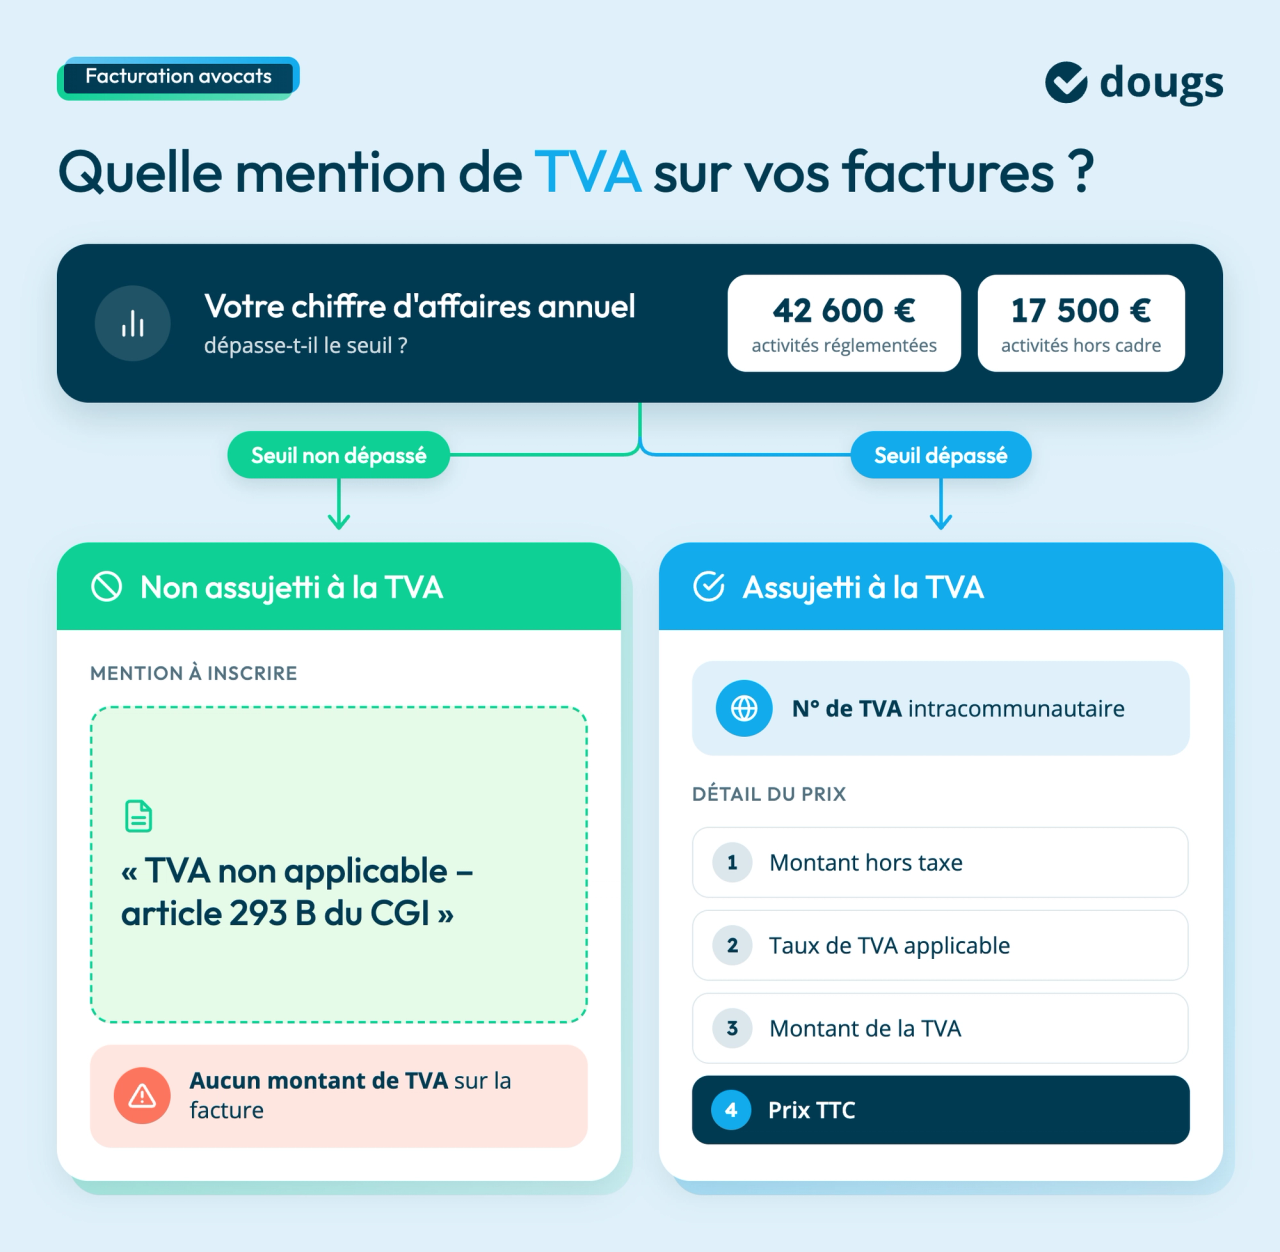
En ce qui concerne la TVA, les mentions obligatoires varient en fonction de votre situation. Deux cas possibles :
Vous n’êtes pas assujetti à la TVA
Si vous bénéficiez de la franchise en base de TVA, vous facturez vos honoraires sans ajouter cette taxe. Vos factures doivent alors comporter la mention « TVA non applicable, article 293 B du CGI ». Ce principe existe également pour les entrepreneurs individuels relevant de la franchise : les règles de TVA sur une facture d'auto-entrepreneur dépendent de leur situation au regard de ce régime.
Attention : dans ce cas, vous ne devez pas inscrire de montant de TVA sur vos factures.
Vous êtes assujetti à la TVA
Si votre chiffre d’affaires dépasse le quota fixé par l’administration, vous devez tenir compte de la TVA dans votre processus de facturation. Vous devrez donc indiquer votre numéro de TVA intracommunautaire et détailler le montant de la TVA sur vos factures.
Le prix de vos prestations devra être décomposé ainsi :
- montant hors taxe ;
- taux de taxe applicable ;
- montant de la taxe ;
- prix de la prestation toutes taxes comprises ;
Le guide de la facturation électronique
C'est quoi, la réforme de la facturation électronique ?
Quelles sont vos obligations ?
Qu'est-ce que cela va vous apporter, concrètement ?
Les mentions spécifiques à votre processus de facturation
Le métier d’avocat peut se pratiquer de différentes manières et votre facturation devra refléter ces particularités.
Détail des prestations donnant lieu à la facturation
Pour facturer une prestation de service, il faut décrire précisément la nature de l'intervention réalisée. Dans le cadre de votre activité d'avocat, ce détail doit toutefois respecter le secret professionnel. Une description claire des prestations, cohérente avec votre convention d'honoraires, facilite également la compréhension de la facture et limite les risques de contestation.
La nature de la rémunération détermine aussi la manière de présenter une facture. Ainsi, une facture de commission répond à une logique différente de celle des honoraires d'avocat : elle rémunère une opération d'intermédiation ou d'apport d'affaires. Cette distinction ne remet pas en cause les règles déontologiques propres à la profession d'avocat, qui encadrent les rémunérations et les relations avec les apporteurs d'affaires.
Facturation des prestations à l’étranger
Si vous êtes amené à travailler avec des ressortissants étrangers vous devez adapter votre facturations aux modalités de TVA correspondantes. Par exemple, dans le cas d’une prestation au sein de l’UE vous devrez ajouter la mention “autoliquidation” sur votre facture.
Modalités de règlement
Il est préférable de mentionner sur la facture les modalités de règlement que vous souhaitez adopter. Il s’agira, en vertu de l’article L441-3 du Code du commerce, du délai dont dispose le client pour payer mais aussi des pénalités de retard et des indemnités de recouvrement forfaitaires. En cas d’omission de l’un ou l’autre de ces paramètres vous encourez une amende pouvant s’élever jusqu’à 75 000 €.
Il est important de respecter tous les paramètres obligatoires et d’être rigoureux dans votre processus de facturation. Vous risqueriez dans le cas contraire d’être redevable de 15€ par omission. Au delà de l’aspect légal, une bonne méthode de facturation facilitera les paiements et la gestion de vos flux financiers.
Quelles différences de facturation selon l'activité professionnelle ?
Les règles de facturation ne concernent pas uniquement les avocats. Si les mentions obligatoires constituent une base commune, certaines activités doivent tenir compte de leur organisation, de leurs prestations et de leurs obligations fiscales.
Facturation des indépendants et des micro-entrepreneurs
La facturation en freelance repose sur des règles similaires à celles des autres professionnels : identification du prestataire, description des missions, prix et conditions de paiement. Le statut fiscal influence toutefois les mentions relatives à la TVA.
Pour les indépendants relevant du régime micro, un modèle de facture de micro-entreprise aide à vérifier la présence des informations obligatoires, y compris la mention de franchise en base lorsque celle-ci s'applique.
Facturation des entreprises de services et des commerces
Dans les activités de services, la facture doit décrire clairement les prestations réalisées. C'est également le cas lorsqu'il faut facturer avec sa société de nettoyage : les interventions, leur fréquence et les tarifs convenus doivent permettre au client de comprendre le montant demandé.
Pour les commerces, les enjeux diffèrent selon le mode de vente. Une facture de restaurant doit tenir compte des règles de TVA applicables aux produits vendus, tandis que les factures d'une boutique en ligne nécessitent une attention particulière aux ventes à distance et, le cas échéant, aux opérations internationales.
Ces différences montrent l'intérêt d'adapter son processus de facturation à son activité, tout en respectant les obligations générales et les règles propres à sa profession.
Une facture irrégulière se paie tôt ou tard : cette vidéo passe en revue les erreurs à ne surtout pas y laisser passer.

Ces articles peuvent vous intéresser
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Nahima Zobri
 Émilie Fatkic
 Émilie Fatkic