


Nahima Zobri
Head of Tax
 4 min.
Tout savoir sur la LMNP en non résident
Le statut de loueur meublé non professionnel (LMNP) n'est pas réservé aux résidents français : il est aussi accessible aux propriétaires qui vivent à l'étranger. Mais quelles sont les spécificités de la LMNP lorsque le propriétaire réside hors de France ? Ya-t-il une différence si le propriétaire est en union européenne ou non pour vos impôts sur le revenu ? Quelle fiscalité pour la LMNP de non résident en France ?
EN BREF
- La LMNP est accessible aux non-résidents français, avec des critères spécifiques pour être considéré comme tel, tels que vivre ou travailler principalement à l'étranger.
- Les non-résidents bénéficient d'un taux forfaitaire d'imposition de 20% sur les revenus locatifs, avec des charges sociales de 17,2% ou 7,5% selon la résidence.
- Les revenus locatifs doivent être déclarés en France, avec des options de régime fiscal micro-BIC ou réel simplifié.
Je rentre dans le détail de chacun de ces points ci-dessous. Bonne lecture !
Qui est considéré comme propriétaire non-résident en France ?
Avant même de s'intéresser aux détails du statut de propriétaire non-résident en France, comment savoir si vous faites partie de cette catégorie en LMNP ?
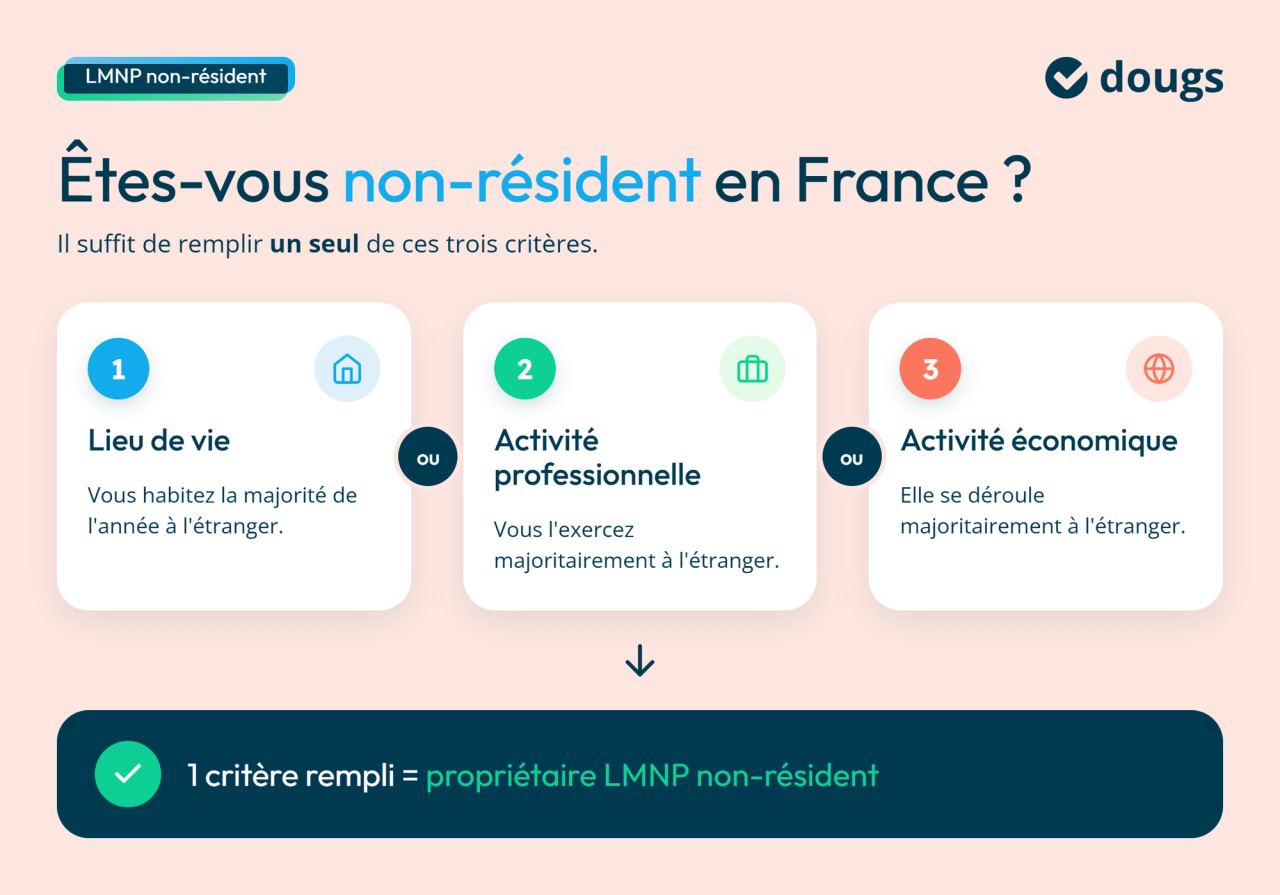
Trois critères qualifient un propriétaire de LMNP comme non-résident en France :
- Vous habitez la majorité de l'année dans un pays étranger
- La majorité de votre activité professionnelle est réalisée à l'étranger
- La majorité de votre activité économique se déroule à l'étranger
Si vous correspondez à un de ces critères, vous êtes considéré comme non-résident en France.
Les règles du Boi-Bic-champ-40-10
Les règles de la LMNP sont explicitées sur le site du Bulletin officiel des finances publiques. Pour résumer, si vous êtes propriétaire de LMNP et que vous ne résidez pas en France, les seuils de recettes pour rester en LMNP, basé sur les revenus locatifs (moins de 23 000€ par an) et sur le revenu global de votre foyer fiscal (moins de 50% du revenu du foyer) ne sera calculé que sur les revenus imposés en France.
La fiscalité en LMNP non-résident selon le BOFIP
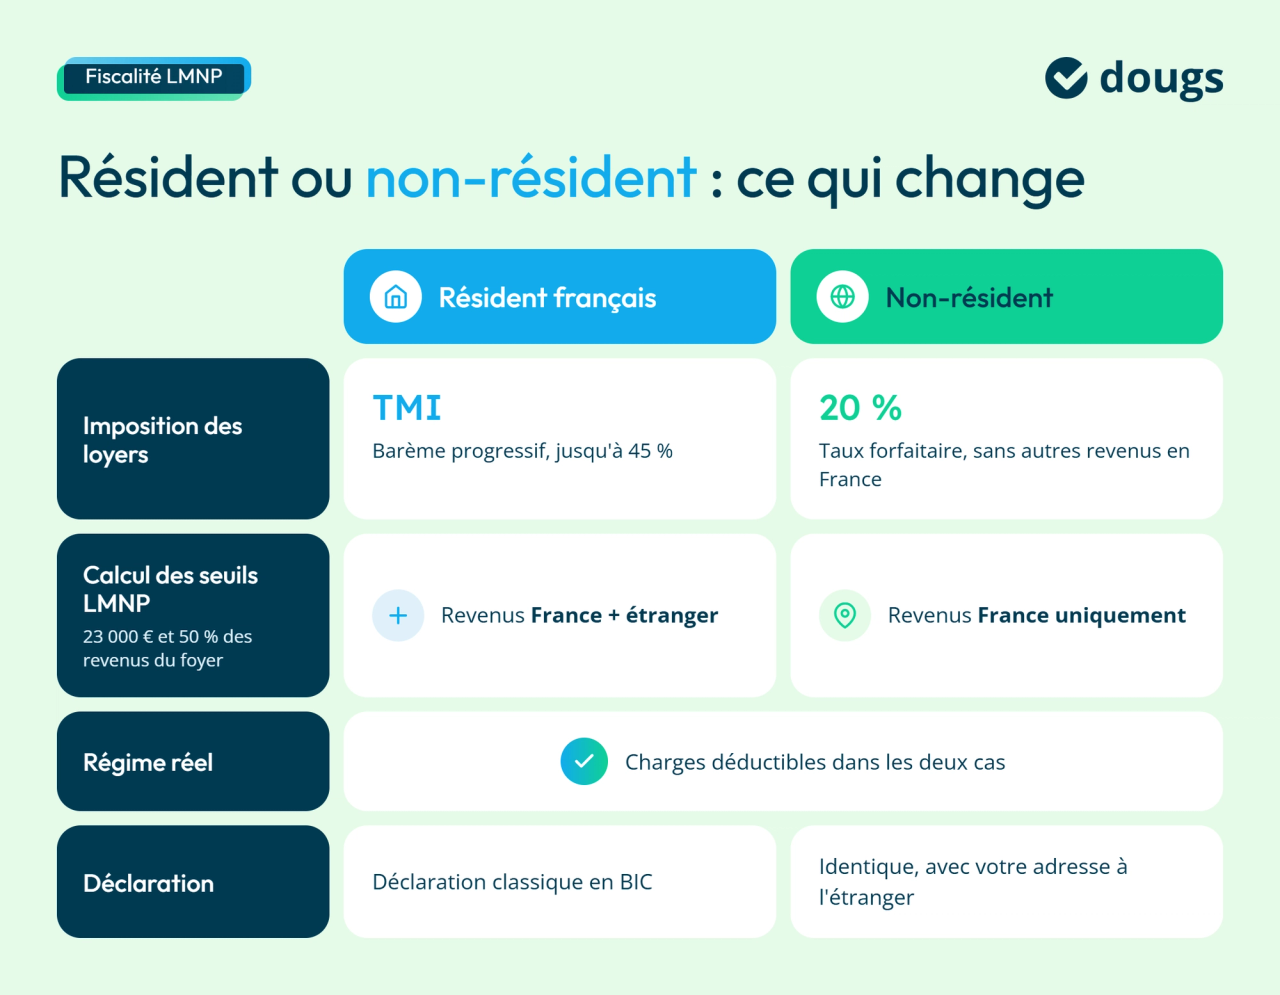
Lorsque vous résidez en France, les revenus locatifs sont imposés au taux marginal d’imposition (TMI), c'est-à-dire au barème progressif de l’IR dans la tranche dans laquelle vous vous trouvez. Le calcul de l'imposition est fait selon un taux d'imposition qui peut atteindre 45 % selon la tranche dans laquelle vous êtes. Si vous êtes non résident, et que vous ne percevez pas de revenus en France (autre que locatif), vous bénéficiez d'une tranche forfaitaire d'imposition à 20% des recettes locatives (et 17,2% de charges sociales). Quel que soit le pays de résidence, le régime réel permet aussi de bénéficier de la déduction des charges de votre base imposable.
Comment se déclarer en tant que non-résident ?
La déclaration de revenus en France en tant que non-résident est la même que si vous êtes résident. La seule différence est que vous inscrivez votre adresse de résidence principale si elle n'est pas encore connue de l'administration fiscale. Les revenus locatifs sont aussi dans la catégorie des bénéfices industriels et commerciaux, et peuvent être déclarés en régime micro-BIC (avec un abattement forfaitaire de 50% des loyers) ou régime réel simplifié.
Déclaration fiscale : les cotisations sociales en LMNP non-résident
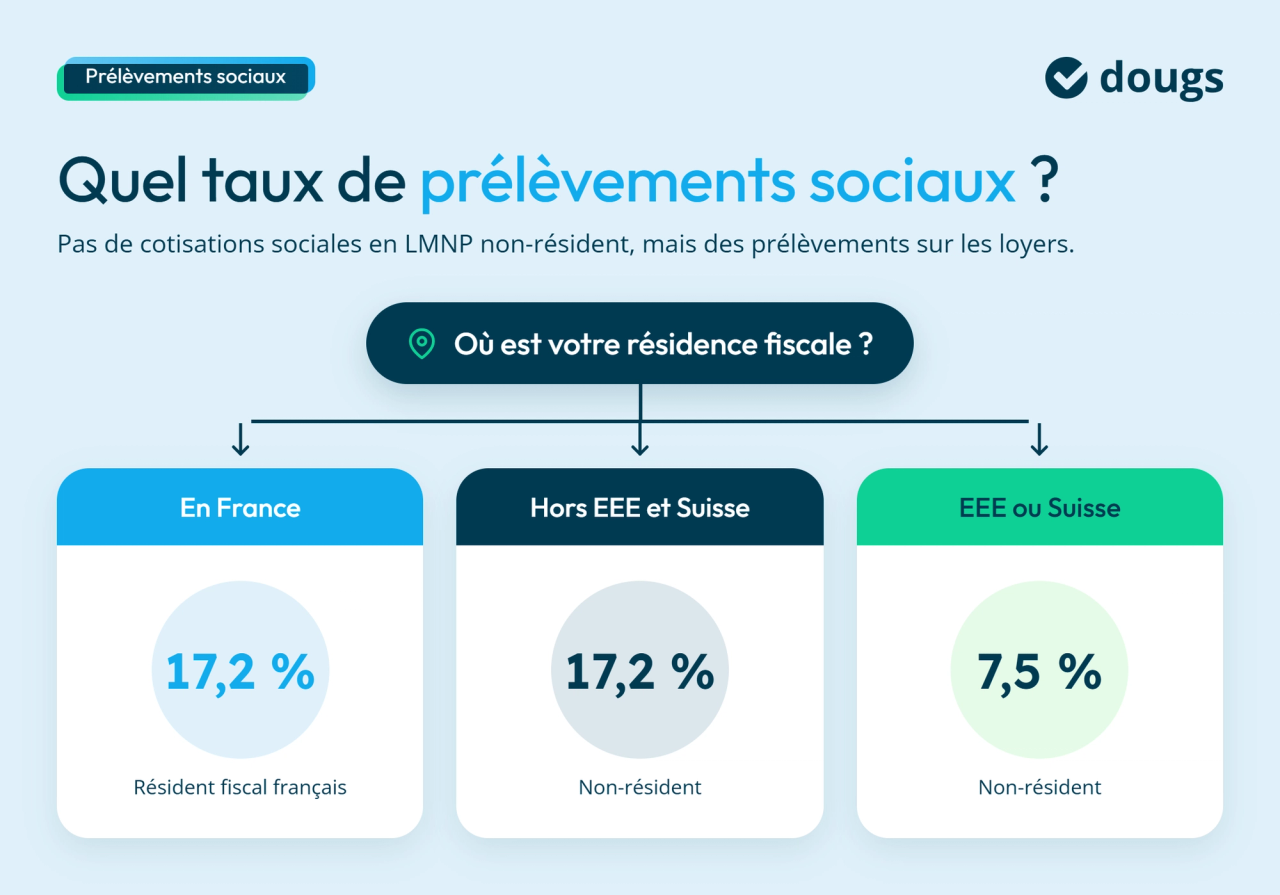
Le statut de LMNP en non-résident n'est pas assujetti aux cotisations sociales. Vous serez néanmoins taxé sur vos revenus locatifs au titre des prélèvements sociaux, voici les conditions pour obtenir le statut LMNP et le barème selon votre pays de résidence principale :
- 17,2% pour un résident fiscal français
- 17,2% pour un non-résident en dehors de l'Espace Economique Européen (EEE) et de la Suisse
- 7,5% pour un non-résident, de l'EEE ou de la Suisse
Ressource à télécharger
Estimez votre rémunération et vos cotisations de dirigeant
Calculez votre rémunération brute et nette
Estimez votre IR et vos cotisations sociales
TNS ou assimilé salarié ?
Qui est éligible en LMNP à l'étranger ?
Pour créer et effectuer l’immatriculation de votre LMNP depuis l'étranger, vous devez remplir les mêmes conditions qu'un résident en France.
L'éligibilité à la LMNP demande de répondre aux mêmes conditions que vous soyez résident en France ou à l'étranger. Vous devez rester en dessous du seuil de revenus des activités locatives de 23 000€ et ces recettes doivent être inférieures au montant total des autres revenus du foyer fiscal.
Il existe néanmoins une différence de calcul des revenus locatifs pris en compte par l'administration pour votre impôt sur le revenu. En effet, si vous êtes résident en France en LMNP, l'administration calcule vos revenus de locations meublées en France mais aussi à l'étranger. Si vous êtes non-résident en France, seuls vos revenus de locations meublées en France seront pris en compte pour le respect du seuil de la LMNP.
Quels sont les inconvénients du LMNP en non-résident : TVA, comptabilité...
Pour un non-résident, la principale contrainte concerne la TVA. Si vous résidez hors de l'Union européenne et souhaitez récupérer la TVA sur l'achat d'un bien neuf en résidence de services, vous devez désigner un représentant fiscal en France. Les autres inconvénients sont les mêmes que pour les propriétaires résidant en France : une durée de bail plus courte qu'en location nue, un seuil de recettes à surveiller pour ne pas basculer en LMP et des obligations comptables au régime réel. Pour tenir votre comptabilité, découvrez notre article sur Comptabilité LMNP : tout ce qu'il faut savoir en 2026
Quel impôt sur les plus-values pour les non-résident en LMNP ?
L'imposition des plus-values pour les non-résidents en LMNP est la même que pour les résidents en France. Il s'agit du prix de vente, moins le prix d'acquisition et les frais de notaire. Vous serez ensuite imposé au barème progressif de l'IRPP au taux de 19% (régime de l'impôt sur le revenu des particuliers).
Les perspectives de la LMNP à la revente dépendent aussi de cette évolution fiscale : la réintégration des amortissements peut augmenter la plus-value imposable et réduire le gain net réalisé lors de la vente.
Résident ou non, le choix entre LMNP ou LMP reste central : cette vidéo compare les deux statuts pour vous aider à trancher.
EN RÉSUMÉ
- Vérifiez si vous êtes considéré comme non-résident en fonction de critères comme la résidence et l'activité économique.
- Profitez d'un taux d'imposition forfaitaire avantageux de 20% pour les revenus locatifs si vous êtes non-résident.
- Déclarez vos revenus locatifs en France sous le régime micro-BIC ou réel, tout en notant les spécificités fiscales liées à votre statut.
Et si vous souhaitez passer à l’action sereinement, Dougs peut vous accompagner dans la gestion de votre LMNP en tant que non-résident.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !
En savoir plusCes articles peuvent vous intéresser
 David Bernier
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri