
Par Nahima Zobri, Head of Tax

14 min.


EN BREF
Le mini-réel de TVA vous permet de déclarer la TVA au réel normal tout en conservant le régime simplifié pour l’imposition de vos bénéfices.
- Pour qui ? Les entreprises au régime réel simplifié pour leurs bénéfices : entreprises à l’impôt sur le revenu exerçant une activité commerciale, artisanale ou industrielle (BIC), et sociétés à l’impôt sur les sociétés.
- Quel intérêt ? Demander plus régulièrement le remboursement de la TVA récupérable sur les achats lorsqu’elle dépasse celle due sur les ventes.
- Quelle contrainte ? Préparer une déclaration CA3 chaque mois, ou chaque trimestre sous conditions.
En 2027, le régime simplifié de TVA disparaît selon un calendrier qui dépend de votre date de clôture : vos déclarations de TVA évoluent, mais le régime simplifié des bénéfices est maintenu.
SOMMAIRE
Vous devez payer vos fournisseurs alors qu’un remboursement de TVA se fait attendre ?
Après des achats importants, la TVA récupérable peut dépasser celle à reverser sur vos ventes : vous avez alors un crédit de TVA. Récupérer cette somme plus souvent peut soulager votre trésorerie, mais implique aussi davantage de déclarations.
Je suis Patrick Maurice, expert-comptable et cofondateur de Dougs, et je vous aide à peser ce choix pour déterminer si le mini-réel de TVA répond aux besoins de votre entreprise. Je vous explique dans quels cas il est intéressant, quelles déclarations prévoir et ce que change la réforme de 2027.
Si vous préparez votre lancement, anticipez le choix de votre régime de TVA dès la création de votre entreprise en ligne avec Dougs.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu’est-ce que le mini-réel de TVA ?
Passer aux déclarations mensuelles de TVA ne vous oblige pas à déclarer vos bénéfices au réel normal. Pour choisir le régime de TVA adapté à votre activité, distinguez la TVA de l’imposition de vos bénéfices.
TVA au réel normal et régime simplifié pour les bénéfices
Le régime du mini-réel de TVA combine le réel normal pour la TVA et le réel simplifié pour l’imposition des bénéfices. Vous déclarez votre TVA chaque mois, ou chaque trimestre sous conditions.
Pour déclarer votre résultat annuel, vous remplissez des tableaux fiscaux simplifiés : des documents qui récapitulent notamment votre chiffre d’affaires, vos charges et votre résultat. Ils sont moins détaillés que ceux demandés au réel normal. La distinction entre le simplifié et le réel normal concerne ici les documents à transmettre pour l’imposition de vos bénéfices.
Comparer les régimes de TVA et d’imposition des bénéfices
Au régime de TVA simplifiée, la CA12 est la déclaration annuelle qui récapitule la TVA réellement due et la compare aux acomptes, les paiements effectués à l’avance dans l’année.
Elle permet de calculer le montant restant à payer ou le crédit de TVA. Lorsque l’exercice comptable ne correspond pas à l’année civile, cette déclaration est appelée CA12E. La CA3 sert à déclarer la TVA chaque mois ou chaque trimestre. Ce tableau présente les principales différences en 2026, avant la réforme.
| Combinaison de régimes | Déclaration et paiement de TVA | Déclaration des bénéfices |
|---|---|---|
| Simplifié pour la TVA et les bénéfices | Acomptes, sauf dispense, et CA12 annuelle de régularisation | Tableaux simplifiés |
| Mini-réel | CA3 mensuelle ou trimestrielle sous conditions ; paiement de la taxe due sur la période | Tableaux simplifiés |
| Réel normal pour la TVA et les bénéfices | Même fonctionnement de TVA que le mini-réel | Tableaux plus détaillés |
Quelles entreprises peuvent bénéficier du mini-réel de TVA ?
Votre statut juridique ne suffit pas à déterminer l’éligibilité. Votre activité, votre régime fiscal et votre situation au regard de la TVA comptent davantage que la taille de votre entreprise.
Les conditions liées à l’activité et aux régimes fiscaux
Les bénéfices industriels et commerciaux (BIC) correspondent aux revenus d’activités commerciales, artisanales ou industrielles. Pour une entreprise à l’impôt sur le revenu, le mini-réel suppose que ses bénéfices relèvent des BIC et du régime réel simplifié.
Les sociétés à l’impôt sur les sociétés (IS) sont également concernées si elles relèvent du régime réel simplifié pour leurs bénéfices et sont soumises à la TVA. Dans les deux cas, elles déclarent la TVA au réel normal et conservent les tableaux simplifiés pour leurs bénéfices.
Le passage au réel normal de TVA peut être volontaire ou obligatoire. Pour comprendre cette distinction, voici les seuils de chiffre d’affaires du régime simplifié de TVA en 2026.
| Activité | Chiffre d’affaires de l’année précédente | Limite majorée de l’année en cours |
|---|---|---|
| Ventes de biens, restauration et hébergement concernés | 945 000 € HT | 1 040 000 € HT |
| Autres prestations de services | 286 000 € HT | 323 000 € HT |
HT signifie hors taxes. Les deux seuils correspondent à deux périodes différentes : le premier s’apprécie sur le chiffre d’affaires de l’année précédente ; la limite majorée est le plafond à respecter pendant l’année en cours. Dépasser cette limite majorée entraîne la sortie du régime simplifié de TVA pour l’année en cours.
La TVA exigible, c’est-à-dire due à l’administration, ne doit pas dépasser 15 000 € pour le régime simplifié de TVA. Certaines opérations, notamment les importations, sont exclues du régime simplifié de TVA. Ces seuils concernent le régime simplifié de TVA, pas celui des bénéfices. Une entreprise peut donc devoir déclarer sa TVA au réel normal tout en conservant le régime simplifié pour ses bénéfices.
BNC, revenus fonciers et franchise de TVA : quelles distinctions ?
Les bénéfices non commerciaux (BNC) concernent principalement les activités libérales. Les revenus fonciers correspondent généralement aux loyers de biens immobiliers loués non meublés. Les titulaires de BNC ou de revenus fonciers soumis à la TVA peuvent choisir le réel normal de TVA et déposer des CA3.
Ce choix modifie leurs déclarations de TVA, sans changer le régime d’imposition de leurs revenus. Ces revenus n’ouvrent pas droit à l’option mini-réel décrite pour les BIC, puisqu’ils ne sont pas soumis au régime réel simplifié des bénéfices propre à ces activités.
Pour identifier la catégorie correspondant à votre activité, consultez notre article sur les différences entre BIC et BNC.
La franchise de TVA dispense de facturer la taxe et empêche de déduire celle des achats. Renoncer à cette franchise pour payer la TVA est une démarche distincte du choix du mini-réel.
Guide de la TVA pour le commerce et le e-commerce
Appliquer le bon taux sur chaque vente
Quel régime de TVA choisir ?
Récupérer et déclarer la TVA
Dans quels cas le mini-réel est-il intéressant pour votre entreprise ?
L’intérêt dépend du décalage entre la TVA de vos achats et celle de vos ventes. Des investissements importants peuvent créer une somme à récupérer ; des ventes régulières peuvent, au contraire, générer une taxe à payer chaque mois. Comparez ces flux avant de choisir.
Récupérer votre crédit de TVA plus régulièrement tout en conservant des obligations simplifiées pour les bénéfices
Déposer une CA3 chaque mois permet de demander un remboursement de TVA sans attendre la déclaration annuelle, à condition que le montant demandé atteigne au moins 760 €. L’argent n’est toutefois pas versé immédiatement : l’administration doit d’abord traiter votre demande.
Pour une activité en croissance ou saisonnière, cette récupération peut soutenir la gestion de trésorerie. L’acquisition d’immobilisations, des biens utilisés durablement, peut générer un crédit important. Le régime simplifié de TVA autorise déjà certains remboursements en cours d’année sur ces investissements : le mini-réel n’est donc pas l’unique solution.
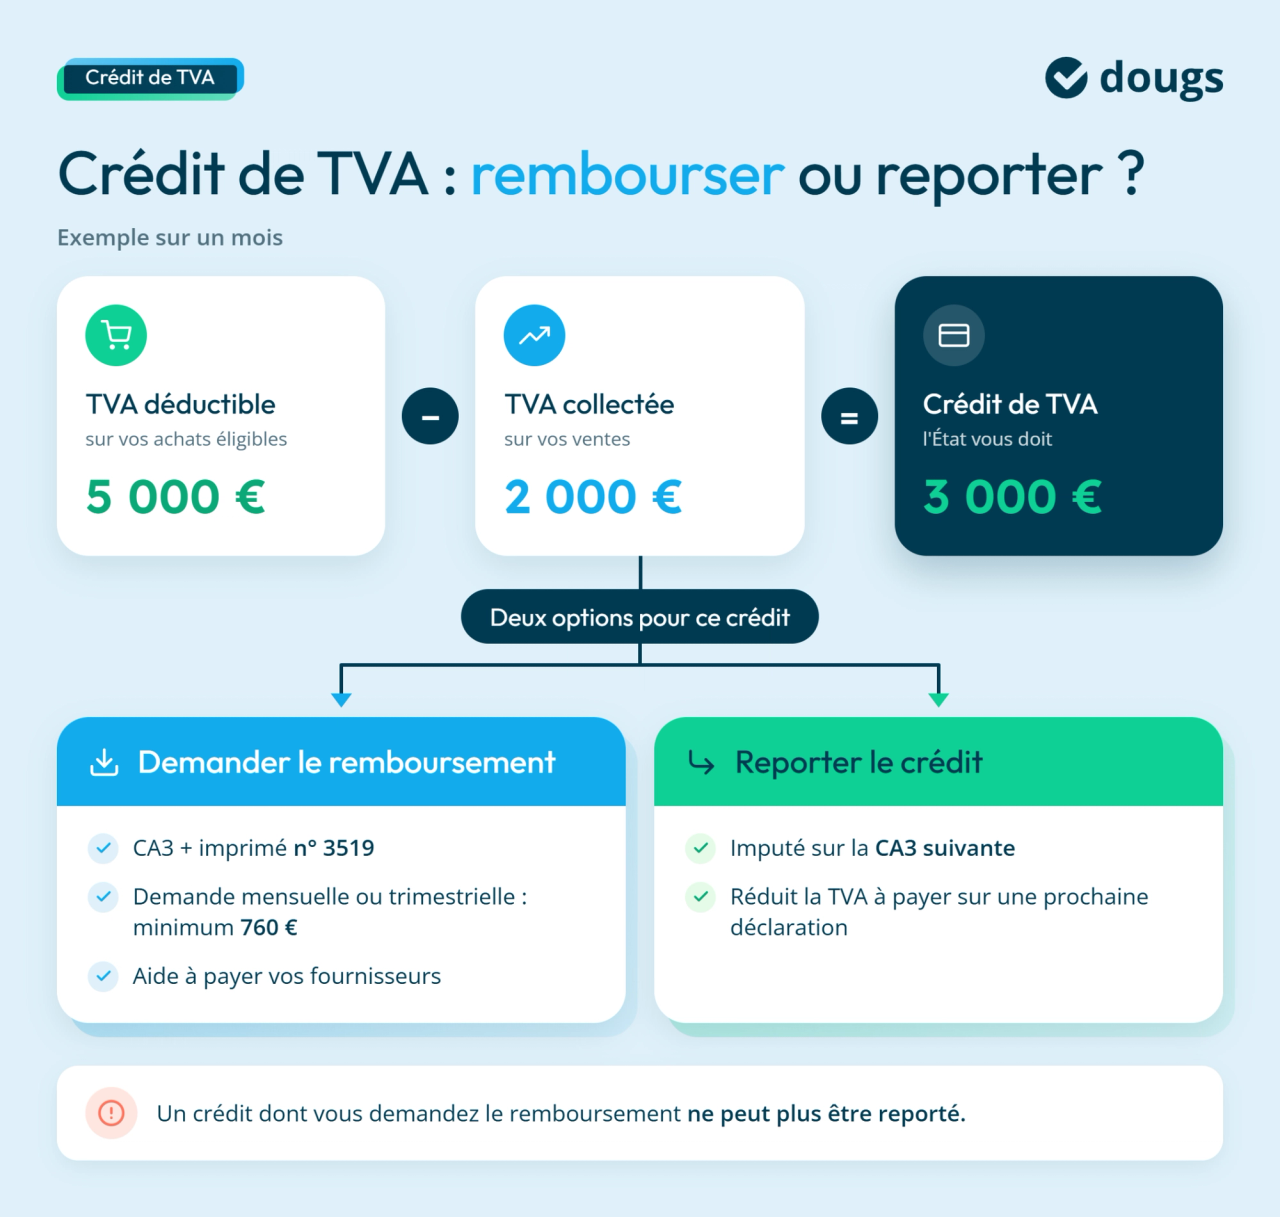
Exemple illustratif : une entreprise présente sur un mois 2 000 € de TVA collectée sur ses ventes et 5 000 € de TVA déductible, récupérable sur ses achats professionnels éligibles. Son crédit atteint 3 000 €. Le remboursement peut financer les fournisseurs ; le report peut réduire la taxe à payer le mois suivant. Ce suivi régulier aide aussi à distinguer la TVA à réserver de la trésorerie disponible. Vous pouvez ainsi mieux anticiper vos règlements fournisseurs et vos prochains investissements.
Vous conservez aussi les formalités allégées du régime simplifié d’imposition des bénéfices, comme la liasse fiscale simplifiée 2033, un ensemble de tableaux transmis à l’administration pour déclarer le résultat de l’entreprise. Certains entrepreneurs à l’impôt sur le revenu peuvent choisir, sous conditions, une comptabilité super-simplifiée. Pendant l’exercice, ils enregistrent les sommes encaissées et payées. À la clôture, ils prennent aussi en compte les sommes restant à recevoir et à payer.
Quels inconvénients prévoir avec des déclarations de TVA plus fréquentes ?
Les déclarations de TVA plus fréquentes demandent un suivi régulier, même lorsque votre activité ralentit. Les formalités simplifiées conservées pour les bénéfices ne réduisent pas ce travail lié à la TVA. Voici les contraintes que je vous invite à anticiper avant de vous décider :
- Gestion administrative plus régulière : enregistrer les opérations et appliquer les règles de calcul chaque mois ou trimestre.
- Paiement de la TVA plus fréquent : réserver la taxe due. Avec des revenus fluctuants, les charges mensuelles peuvent réduire la trésorerie disponible.
- Flexibilité limitée par les échéances : préparer les déclarations même en période chargée.
- Risque de pénalités : des retards de déclaration ou de paiement peuvent entraîner des frais supplémentaires.
Mon conseil d’expert
« Si vous avez régulièrement des crédits de TVA et besoin de récupérer cet argent, je vous oriente plutôt vers les déclarations mensuelles. Si le crédit provient d’un investissement ponctuel, vérifiez d’abord les possibilités de remboursement déjà offertes par le régime simplifié de TVA. Comparez ensuite l’intérêt pour votre trésorerie au coût du suivi déclaratif. »
Comment opter pour le mini-réel de TVA ?
Les démarches suivantes concernent le choix volontaire du réel normal de TVA en 2026. La date d’effet détermine les premières déclarations à déposer. Avec la réforme de 2027, les entreprises encore au régime simplifié de TVA passeront automatiquement au réel normal, selon leur calendrier de clôture.
Demander l’option à la création ou en cours d’activité
À la création, choisissez le régime réel normal de TVA et le simplifié pour les bénéfices sur le guichet des formalités des entreprises. Si vous renoncez au simplifié de TVA avant la fin du troisième mois suivant le début de votre activité, ce choix prend effet dès le début de l’activité.
En cours d’activité, envoyez une lettre d’option TVA par courrier recommandé avec accusé de réception au service des impôts des entreprises (SIE). Cette option fiscale limitée à la TVA conserve le simplifié pour les bénéfices, sous réserve d’éligibilité.
Identifiez l’entreprise, précisez ces deux choix et la date souhaitée :
« L’entreprise [nom, identifiant et adresse] demande le réel normal de TVA à compter du [date], avec maintien du simplifié pour ses bénéfices. »
Date d’effet, durée et renonciation : quel calendrier respecter ?
Le Code des impositions sur les biens et services (CIBS) fixe la prise d’effet en fonction de l’échéance de déclaration annuelle de TVA : deuxième jour ouvré suivant le 1er mai pour une clôture au 31 décembre, ou trois mois après une autre clôture. Faites confirmer par votre SIE l’exercice à retenir pour déterminer la date d’effet de votre choix.
| Demande en cours d’activité | Prise d’effet prévue |
|---|---|
| Avant l’échéance de la CA12 ou CA12E de l’exercice concerné | 1er janvier de l’année en cours |
| À compter de cette date limite | 1er janvier de l’année suivante |
Un changement est rétroactif lorsqu’il s’applique à une date antérieure à votre demande. Dans ce cas, une déclaration récapitulative regroupe les opérations des périodes déjà écoulées concernées par le passage au réel normal de TVA. Un exercice décalé, ne clôturant pas au 31 décembre, peut nécessiter une déclaration de transition.
Votre choix vous engage jusqu’à la fin de la deuxième année civile suivant sa prise d’effet. Il est ensuite renouvelé automatiquement par périodes de deux ans. Pour refuser ce renouvellement, adressez un courrier à votre SIE au plus tard le 31 janvier de l’année précédant le renouvellement.
Ces règles de durée et de renouvellement décrivent le fonctionnement applicable en 2026. La suppression du régime simplifié de TVA en 2027 met toutefois fin à la possibilité d’y revenir, selon les dates de transition détaillées dans la section consacrée à la réforme.
Comment calculer, déclarer et récupérer la TVA au mini-réel ?
Une facture n’autorise pas toujours une récupération immédiate. Le mini-réel ne change pas les règles de déduction : identifiez les opérations à déclarer et la TVA effectivement déductible sur la période avant de calculer le solde.
Calculer la TVA à payer et remplir la déclaration CA3
La TVA collectée doit être déclarée à la date où elle devient exigible. Pour récupérer la TVA sur un achat, vous devez notamment disposer d’un justificatif, généralement une facture mentionnant la TVA. L’achat doit servir à une activité ouvrant droit à déduction et ne pas faire partie des dépenses exclues. La TVA doit aussi être devenue due chez votre fournisseur avant d’être déduite.
Le calcul de la TVA à payer s’effectue ainsi, si vous n’avez ni crédit antérieur à reporter ni correction à effectuer :
TVA à payer = TVA collectée − TVA déductible.
Pour une prestation de services, la TVA sur les encaissements s’applique généralement : la taxe devient due lorsque le client paie, sauf option pour la TVA sur les débits ou règle particulière. Je vous recommande de retenir les opérations dont la TVA devient due sur la période, plutôt que de reprendre automatiquement toutes les factures émises du mois.
La déclaration CA3 permet de calculer la TVA à payer ou le crédit disponible. Rassemblez vos ventes, vos achats, les justificatifs et les éventuelles corrections.
Pour les opérations courantes, renseignez notamment :
- les ventes et prestations imposables, pour leur montant hors taxes, dans la rubrique « Opérations taxées » ;
- les bases imposables et la TVA due, réparties selon les taux applicables ;
- la TVA déductible sur les immobilisations en ligne 19 et sur les autres biens et services en ligne 20 ;
- le crédit restant de la précédente déclaration en ligne 22, s’il existe.
Déclarez et payez en ligne depuis votre espace professionnel. Votre date limite figure dans le tableau des déclarations de la rubrique « Déclarer TVA ». En rythme mensuel, la CA3 porte sur le mois précédent ; en rythme trimestriel, sur le trimestre précédent.
Déclaration mensuelle ou trimestrielle : quelle fréquence en 2026 ?
La déclaration mensuelle de TVA est la règle. En 2026, la TVA trimestrielle est admise sur demande expresse lorsque la taxe exigible annuellement est inférieure à 4 000 €. Ce seuil concerne la TVA, pas votre chiffre d’affaires.
Vous ne déposez plus de CA12 pour la période couverte par le mini-réel. Les déclarations relatives aux périodes précédentes ou nécessaires à la transition restent dues.
Crédit de TVA : demander un remboursement ou reporter la somme ?
Si votre déclaration CA3 fait apparaître un crédit de TVA, vous pouvez en demander le remboursement ou le reporter sur la déclaration suivante pour réduire la TVA à payer.
Pour demander le remboursement de votre crédit de TVA, transmettez le formulaire n° 3519, dédié à cette demande, avec votre déclaration CA3. Le minimum mensuel ou trimestriel est de 760 €, contre 150 € pour une demande annuelle. Je vous recommande de conserver un suivi comptable détaillé et vos factures : ce sont eux qui justifient les montants demandés.
Dans l’exemple officiel du BOFiP, la CA3 de janvier fait apparaître un crédit de TVA de 9 500 €. L’entreprise en demande le remboursement en indiquant cette somme sur la CA3 et le formulaire n° 3519. Elle ne peut donc plus reporter ces 9 500 € sur la déclaration suivante.
Que devient le mini-réel avec la réforme de TVA de 2027 ?
En 2027, la combinaison du mini-réel subsiste : TVA au réel normal et régime simplifié pour les bénéfices. Les entreprises qui conservent ce régime pour leurs bénéfices continueront donc à bénéficier de déclarations simplifiées pour leur résultat, tout en déclarant leur TVA sur des CA3. La réforme modifie leur calendrier de TVA, selon leur date de clôture et la périodicité applicable.
La fin du simplifié de TVA et le passage aux déclarations CA3
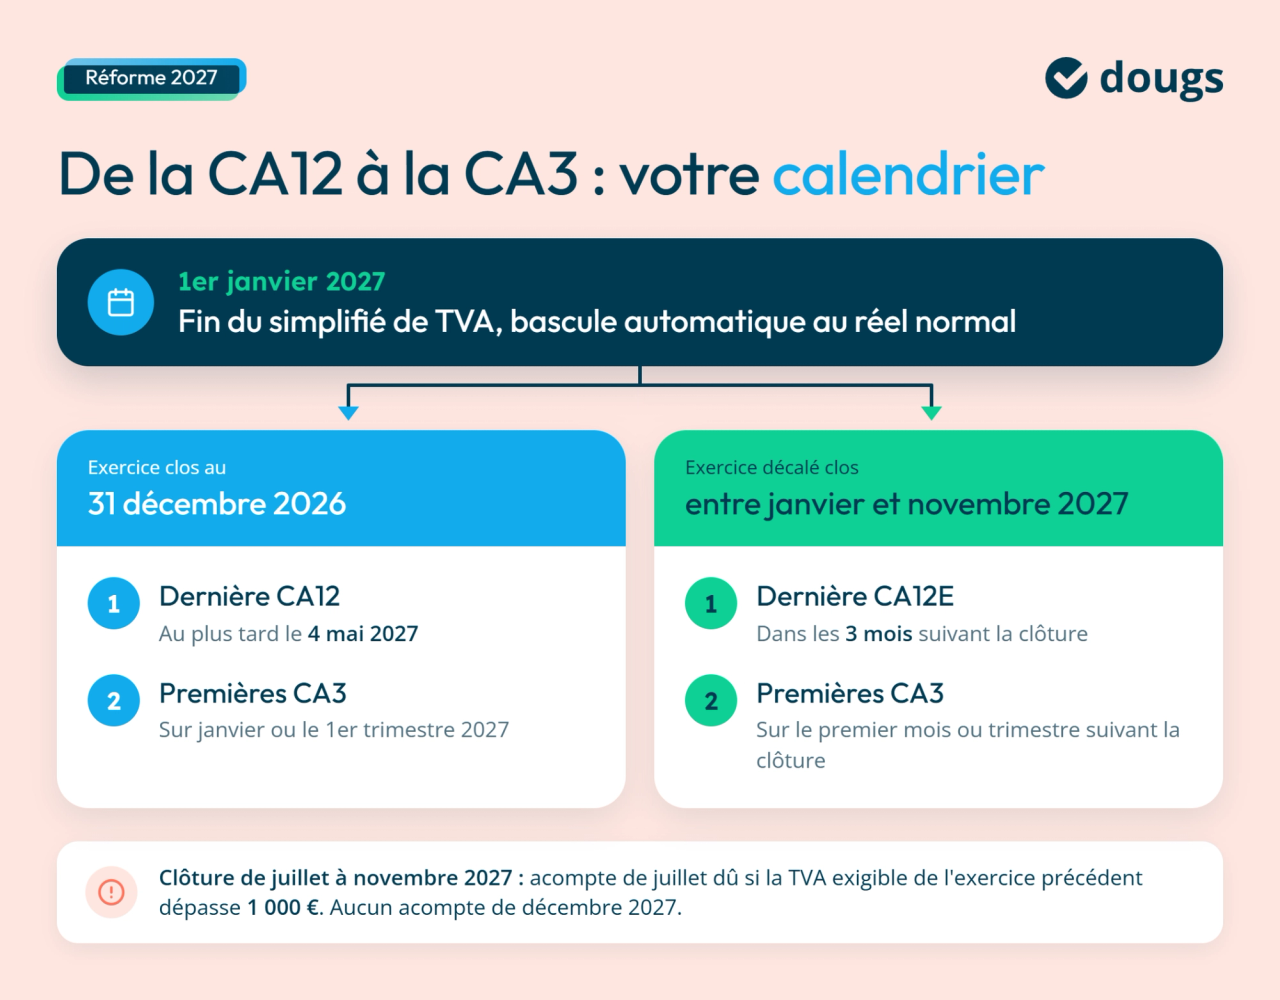
Pour les entreprises encore au régime simplifié de TVA, la bascule vers le réel normal de TVA est automatique, selon le calendrier lié à leur date de clôture. Le régime simplifié agricole reste inchangé.
Votre calendrier dépend de la date de clôture de votre exercice :
- Clôture au 31 décembre 2026 : transmettez la dernière CA12 au plus tard le 4 mai 2027. Si vous relevez du trimestriel, votre première CA3 couvre janvier à mars et se dépose en avril. Au mensuel, la première porte sur janvier et se dépose en février.
- Clôture entre janvier et novembre 2027 : déposez la dernière CA12E dans les trois mois suivant la clôture. Les CA3 commencent dès le premier mois ou trimestre suivant cette clôture. Par exemple, pour une clôture au 31 mars 2027 et un rythme trimestriel, la première couvre avril à juin et se dépose en juillet.
N’attendez pas le dépôt de votre dernière déclaration annuelle pour commencer les CA3. Consultez votre espace professionnel pour connaître les dates limites propres à votre entreprise.
Pour une clôture entre juillet et novembre 2027, l’acompte de juillet reste dû si la TVA exigible au titre de l’exercice précédent dépasse 1 000 €. Aucun acompte de décembre 2027 n’est dû.
De nouvelles règles pour déclarer chaque mois ou chaque trimestre
Pour savoir si vous pouvez déclarer chaque trimestre en 2027 selon les nouvelles conditions de déclaration trimestrielle, vous devez calculer votre chiffre d’affaires majoré des acquisitions taxables. Partez du chiffre d’affaires retenu fiscalement, puis ajoutez le montant hors taxes de certaines opérations pour lesquelles vous êtes redevable de la TVA.
Les acquisitions taxables comprennent notamment les achats de biens dans un autre pays de l’Union européenne, les importations et certaines opérations pour lesquelles votre entreprise doit calculer et déclarer elle-même la TVA : c’est l’autoliquidation. Notre guide sur la TVA à l’importation détaille les démarches pour les biens importés.
Certaines sorties de régimes douaniers ou suspensifs, qui permettent de différer le paiement de la taxe, sont également concernées. Vous n’ajoutez donc pas tous vos achats professionnels : retenez uniquement les opérations visées par ces règles.
En 2027, la fréquence des déclarations dépend du chiffre d’affaires majoré des acquisitions taxables. Les anciens critères de TVA de 4 000 € pour déclarer au trimestre et de 15 000 € pour bénéficier du simplifié ne déterminent plus votre périodicité.
Sauf option pour le mensuel, vous déclarez chaque trimestre si ce montant ne dépasse pas :
- 1 000 000 € pendant l’année civile précédente ;
- 1 100 000 € pendant l’année en cours.
Si vous dépassez 1 000 000 € pendant une année sans franchir 1 100 000 €, le rythme mensuel s’applique au 1er janvier suivant. Si vous dépassez 1 100 000 € en cours d’année, il s’applique dès le mois du dépassement.
En cas de dépassement de 1 100 000 € en cours d’année, la première déclaration mensuelle reprend toutes les opérations réalisées depuis le début du trimestre civil concerné.
Vous pouvez demander le mensuel via la messagerie sécurisée de votre SIE. L’option commence au trimestre civil suivant, ou à un trimestre ultérieur indiqué, pour au moins quatre trimestres. Le passage du mensuel au trimestriel nécessite aussi une demande.
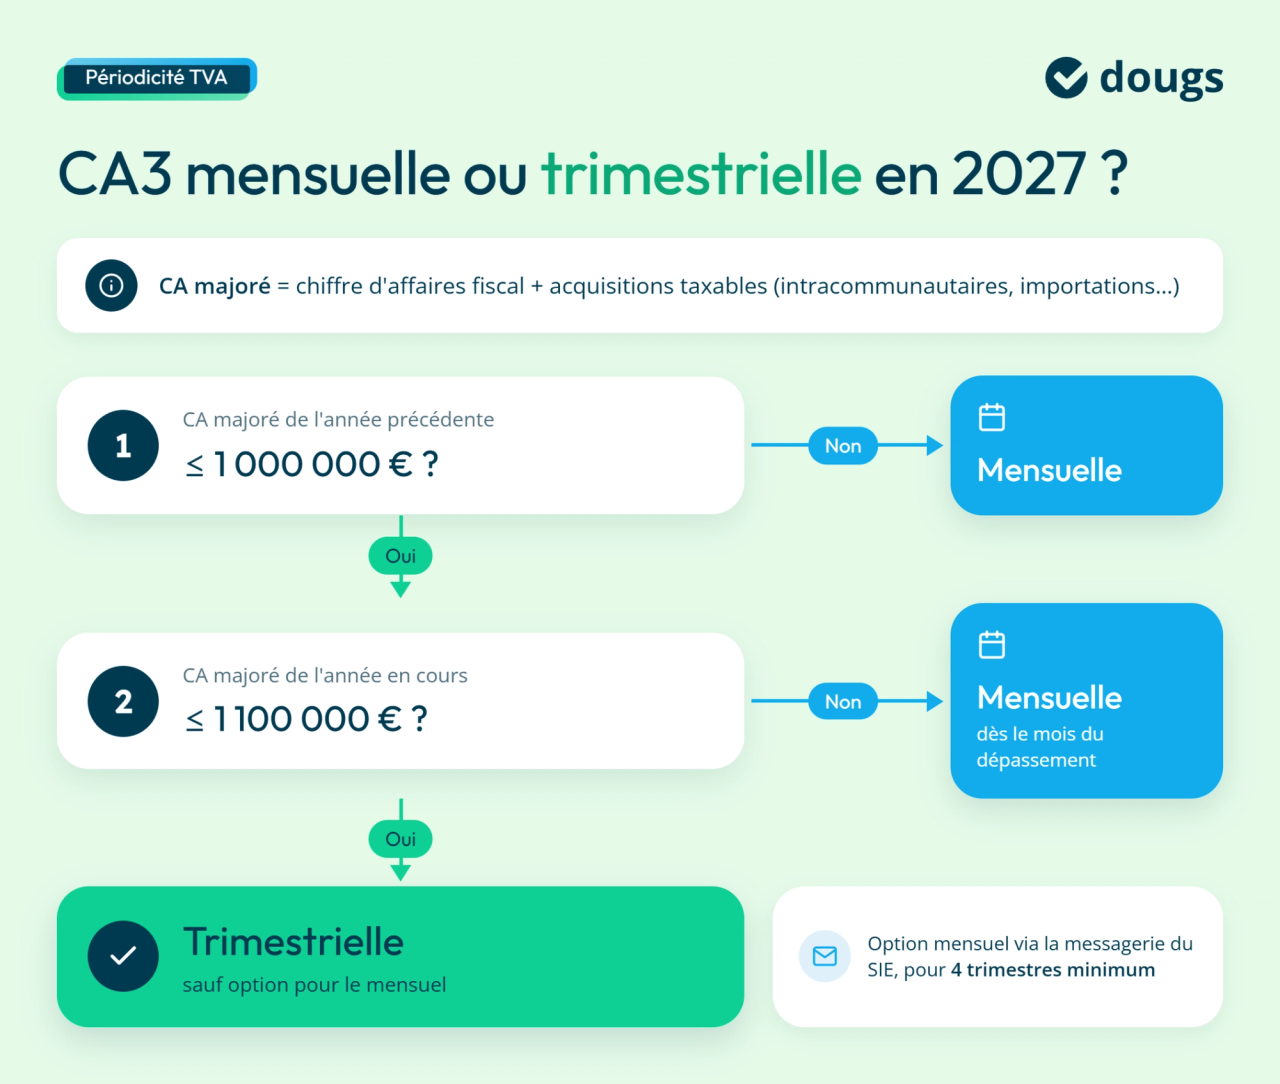
Pour anticiper les effets de ce nouveau rythme de déclaration : cette vidéo explique les changements de 2027 et leur impact sur votre trésorerie.

EN RÉSUMÉ
Avant de modifier votre régime, mesurez ce que ce choix change pour votre trésorerie et votre organisation.
- Chiffrez votre besoin : quels achats pourraient générer un crédit de TVA, et quelles dépenses son remboursement financerait-il ?
- Organisez le suivi : fixez une date de collecte des factures et désignez la personne chargée des déclarations.
- Sécurisez la transition : listez les déclarations restant à déposer et leurs échéances, puis préparez votre calendrier de TVA pour 2027.
Ne confondez pas la possibilité de demander un remboursement avec sa réception immédiate. Faites-vous accompagner par Dougs, votre expert-comptable en ligne, pour choisir une périodicité adaptée et sécuriser vos premières échéances.
FAQ sur le mini-réel de TVA
Non. Vous pouvez payer la TVA tout en restant au micro pour vos bénéfices. Le mini-réel suppose de conserver un régime réel simplifié pour ces bénéfices, distinct du micro.
Non. Les taux et les conditions de déduction restent identiques. L’intérêt concerne le calendrier des déclarations, des paiements et des remboursements, avec maintien des formalités simplifiées pour les bénéfices.
Non. Vous devez demander le remboursement et respecter les conditions applicables. Vous pouvez aussi conserver le crédit pour réduire la TVA à payer sur une prochaine déclaration. Une même somme ne peut pas être à la fois demandée en remboursement et reportée.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Émilie Fatkic
 Émilie Fatkic