
Par Nahima Zobri, Head of Tax

14 min.


EN BREF
- Le régime réel simplifié de TVA permet aux entreprises éligibles de déposer une déclaration annuelle de taxe sur la valeur ajoutée (TVA) et de verser deux acomptes pendant l'année.
- Les seuils de chiffre d'affaires dépendent de votre activité. Votre TVA exigible au titre de l'année précédente doit également être inférieure à 15 000 €.
- Les acomptes de TVA sont versés en juillet et en décembre. Ils représentent respectivement 55 % et 40 % de la TVA de référence, sauf dispense ou modulation.
- La déclaration annuelle CA12 permet de calculer votre TVA définitive, de déduire les acomptes déjà versés et de déterminer le solde à payer ou le crédit de TVA.
- Le dépassement des seuils peut entraîner un passage au régime réel normal, avec des déclarations plus fréquentes.
- La réforme supprime le régime réel simplifié de TVA à partir du 1ᵉʳ janvier 2027, ou après la clôture de l’exercice en cours si votre exercice ne suit pas l’année civile. Les entreprises concernées passeront à des déclarations mensuelles ou trimestrielles, selon leur situation.
SOMMAIRE
TVA simplifiée : et si le mot « simplifiée » était une mauvaise blague ? Entre les acomptes à calculer, la déclaration annuelle CA12 à remplir et les seuils à surveiller, ce régime peut vite devenir un casse-tête pour votre entreprise. Et comme si cela ne suffisait pas, ses jours sont comptés : le régime réel simplifié de TVA disparaîtra en 2027. Alors, comment gérer vos obligations actuelles et anticiper les changements à venir ?
Je suis Nahima Zobri, responsable de la fiscalité chez Dougs, et j’aide les entrepreneurs à anticiper leurs échéances de TVA avec l’appui d’un expert-comptable en ligne. Mon objectif ici : redonner tout son sens au mot « simplifiée », en vous expliquant clairement vos obligations en 2026 et les changements à préparer pour 2027.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Le régime réel simplifié de TVA : définition et fonctionnement
Le régime réel simplifié de TVA permet aux entreprises éligibles de réduire la fréquence de leurs déclarations. Vous versez des acomptes pendant l’année, c’est-à-dire des paiements anticipés, puis vous régularisez votre TVA au moyen d’une déclaration annuelle.
Comment calculer votre TVA nette due ?
Avec le régime réel simplifié, vous facturez la TVA à vos clients et pouvez déduire celle payée sur vos achats professionnels, lorsque les conditions de déduction sont remplies.
Pour effectuer votre déclaration de TVA, vous devez distinguer trois montants :
- La TVA collectée : celle que vous facturez à vos clients sur vos ventes et prestations.
- La TVA déductible : celle que vous pouvez récupérer sur vos dépenses professionnelles.
- La TVA nette due : la différence entre la TVA collectée et la TVA déductible, lorsque le résultat est positif. S’il est négatif, vous disposez d’un crédit de TVA.
Prenons un exemple de calcul de TVA. Votre entreprise collecte 12 000 € de TVA sur ses ventes et dispose de 4 000 € de TVA déductible sur ses achats. Votre TVA nette due est donc de 8 000 €.
Franchise en base, régime réel simplifié et régime réel normal : les différences
Ces trois dispositifs déterminent la manière dont votre entreprise facture, déclare et paie sa TVA.
| Régime de TVA | Facturation de la TVA | Déclarations |
|---|---|---|
| Franchise en base | En principe, TVA non facturée | Aucune déclaration périodique pour les opérations couvertes par la franchise |
| Réel simplifié | TVA facturée | Déclaration annuelle de TVA (formulaire CA12) et deux acomptes, sauf dispense |
| Réel normal | TVA facturée | Déclaration mensuelle ou trimestrielle de TVA via la CA3 (formulaire de déclaration de TVA), selon les conditions applicables |
Déclaration mensuelle ou trimestrielle de TVA via la CA3 (formulaire de déclaration de TVA), selon les conditions applicables
La franchise en base de TVA permet aux entreprises qui respectent certaines conditions de chiffre d'affaires de facturer sans TVA. En contrepartie, elles ne récupèrent généralement pas la taxe sur leurs achats.
En 2026, les déclarations au régime réel normal sont en principe mensuelles. Une déclaration trimestrielle reste possible lorsque la TVA annuelle due est inférieure à 4 000 €.
Micro-entreprise et TVA simplifiée : deux régimes compatibles
Le régime de la micro-entreprise concerne notamment le calcul des cotisations sociales et l'imposition des bénéfices. Le régime de TVA obéit à des règles distinctes.
Vous pouvez donc devenir redevable de la TVA lorsque vous sortez de la franchise en base, tout en conservant le régime micro pour l'imposition de vos bénéfices et le calcul de vos cotisations sociales.
Mon conseil d'experte
Si votre chiffre d’affaires se rapproche des seuils de la franchise en base, anticipez votre sortie avant qu’elle n’arrive. Dès que vous facturez la TVA, vos tarifs augmentent pour les clients qui ne peuvent pas la récupérer, comme les particuliers. Je vous conseille de décider à l’avance si vous répercutez la TVA sur vos prix ou si vous l’absorbez sur votre marge.
— Nahima Zobri, responsable de la fiscalité chez Dougs
Les seuils du régime réel simplifié de TVA en 2026
Pour relever du régime réel simplifié en 2026, votre entreprise doit respecter des plafonds de chiffre d'affaires hors taxes (HT) et une condition relative à la TVA exigible. Ces critères permettent de déterminer votre éligibilité au régime.
Les plafonds de chiffre d'affaires selon votre activité
Les seuils applicables en 2026 varient selon la nature de votre activité.
| Nature de l’activité | Seuil de base | Seuil majoré |
|---|---|---|
| Vente de biens, vente à consommer sur place et hébergement | 945 000 € | 1 040 000 € |
| Autres prestations de services | 286 000 € | 323 000 € |
Ces montants correspondent au barème publié au Bulletin officiel des finances publiques (BOFiP) le 1ᵉʳ juillet 2026.
Le seuil de base est la limite à respecter pour relever du régime simplifié. Le seuil majoré est une limite haute : le dépasser entraîne une sortie immédiate du régime. J’y reviens plus bas, dans la partie consacrée au dépassement des seuils.
La condition des 15 000 € de TVA exigible annuelle
Votre entreprise doit également avoir une TVA exigible au titre de l’année précédente inférieure à 15 000 € pour relever du régime réel simplifié.
La TVA exigible correspond à la taxe que l’administration est en droit de réclamer à votre entreprise.
Pour la TVA sur les prestations de services, cette exigibilité intervient en principe lors de l’encaissement du prix, sauf si vous avez opté pour les débits, c’est-à-dire pour une TVA exigible dès la facturation.
Le BOFiP précise qu’il faut retenir le montant de la ligne « TVA due » de votre dernière déclaration annuelle CA12 (ligne 28 sur le formulaire 2026).
Au-delà de 15 000 €, vous devez déclarer votre TVA chaque mois, même si votre chiffre d’affaires reste sous les seuils.
Création d'entreprise en cours d'année : quels seuils appliquer ?
Si vous créez votre entreprise en cours d'année, les seuils de chiffre d'affaires du régime réel simplifié de TVA sont ajustés au prorata de votre durée d'activité. Pour les calculer, multipliez le seuil annuel par le nombre de jours d'exploitation, puis divisez le résultat par 365.
Exemple : une entreprise de prestations de services créée en 2026 exerce son activité pendant 180 jours. Son seuil de base est ajusté à 141 041 € (286 000 € × 180 / 365).
Si elle réalise 120 000 € de chiffre d’affaires pendant cette période, elle reste sous ce seuil. Elle respecte donc cette condition de chiffre d’affaires.
Le seuil majoré doit également être ajusté pour apprécier les conditions de maintien ou de sortie du régime.
Guide de la TVA pour le commerce et le e-commerce
Appliquer le bon taux sur chaque vente
Quel régime de TVA choisir ?
Récupérer et déclarer la TVA
Les activités et opérations exclues du régime simplifié de TVA
Même si votre entreprise respecte les seuils de chiffre d’affaires, certaines activités et opérations entraînent une exclusion du régime réel simplifié de TVA.
Importations et acquisitions intracommunautaires : quelles exclusions ?
Dès qu’elles réalisent des importations ou des acquisitions intracommunautaires de biens, les entreprises ne peuvent plus utiliser la déclaration annuelle simplifiée de TVA (CA12). Elles doivent déposer des déclarations CA3 chaque mois ou, lorsque leur TVA annuelle due est inférieure à 4 000 €, chaque trimestre.
Une acquisition intracommunautaire correspond à l'achat de biens auprès d'un fournisseur situé dans un autre pays de l'Union européenne. Une importation concerne l'entrée de marchandises provenant d'un pays situé hors de l'Union européenne.
La première déclaration CA3 reprend les opérations pour lesquelles la TVA est devenue exigible depuis le début de l'exercice. Pour les marchandises importées, la TVA à l’importation fonctionne par autoliquidation : vous déclarez vous-même la TVA due sur vos importations, directement sur votre déclaration de TVA.
Les entreprises nouvelles du bâtiment : une exclusion temporaire
Les entreprises du bâtiment nouvellement créées ou qui reprennent une activité sont exclues du régime simplifié de TVA pendant leur année de création ou de reprise et l'année suivante.
Cette exclusion concerne notamment les travaux de construction, de rénovation et de réparation des immeubles.
Les entreprises concernées relèvent du régime réel normal de TVA pendant cette période. Elles peuvent ensuite demander à bénéficier du régime simplifié si elles remplissent les conditions requises.
Les autres exclusions possibles du régime simplifié de TVA
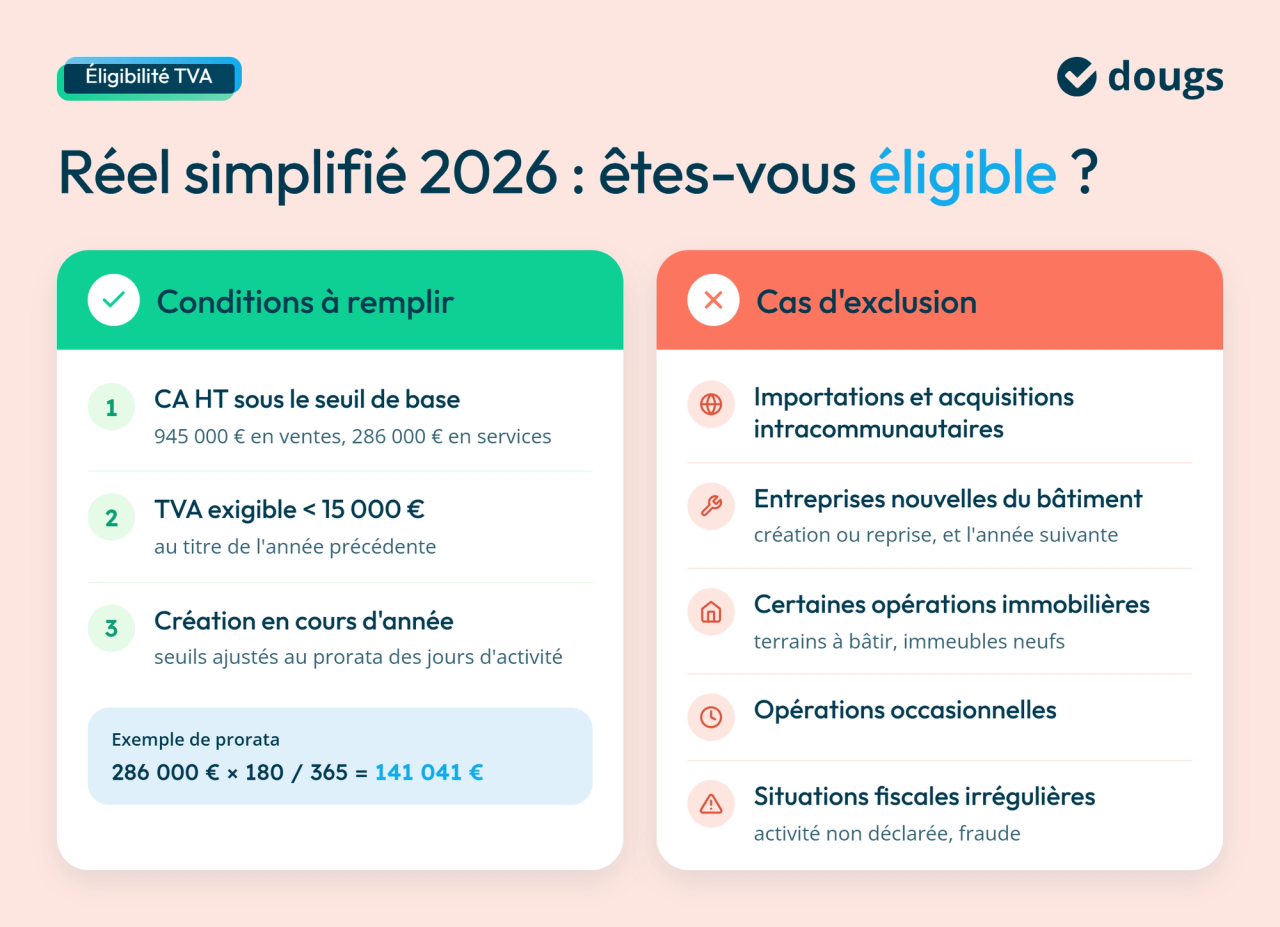
Certaines opérations et situations sont également exclues du régime simplifié :
- les opérations immobilières : certaines ventes de terrains à bâtir ou d’immeubles neufs soumises à la TVA ;
- les opérations occasionnelles : celles que votre entreprise effectue à titre occasionnel, en dehors de toute régularité ;
- les situations fiscales irrégulières : l’exercice d’une activité non déclarée ou certains faits de fraude à la TVA.
Acomptes et déclaration CA12 : comment fonctionne la TVA simplifiée ?
Deux acomptes de 55 % et 40 % en cours d’année, puis un solde à régulariser lors de la déclaration annuelle : c’est le rythme de paiement du régime simplifié.
Le calcul des acomptes de juillet et de décembre
En 2026, les acomptes sont calculés à partir de la TVA de référence, c’est-à-dire la TVA due au titre de l’année ou de l’exercice précédent, avant déduction de la TVA relative aux immobilisations.
Une immobilisation est un bien destiné à être utilisé durablement par votre entreprise, comme une machine ou du matériel professionnel.
Les versements correspondent à 55 % de la TVA de référence en juillet et à 40 % en décembre.
Prenons une entreprise dont la TVA de référence est de 8 000 €.
| Échéance | Calcul | Montant |
|---|---|---|
| Juillet 2026 | 8 000 € × 55 % | 4 400 € |
| Décembre 2026 | 8 000 € × 40 % | 3 200 € |
| Total des acomptes | 7 600 € |
La TVA réellement due pour 2026 sera déterminée lors de la déclaration annuelle.
Le formulaire nᵒ 3514 pour déclarer et payer vos acomptes
Le formulaire nᵒ 3514 est l’avis d’acompte utilisé par les entreprises relevant du régime réel simplifié. Vous le retrouvez dans votre espace professionnel sur impots.gouv.fr, où vous pouvez aussi déclarer et payer vos acomptes.
Les entreprises nouvellement créées ou nouvellement soumises au régime simplifié n’ont pas d’année précédente de référence : elles calculent elles-mêmes leurs premiers acomptes, à partir d’une estimation de leur TVA. Chaque acompte doit représenter au moins 80 % de la TVA réellement due pour le semestre concerné.
Dispense et modulation des acomptes : dans quels cas ?
Vous pouvez être dispensé des acomptes lorsque la TVA servant de référence, avant déduction de celle relative aux immobilisations, est inférieure à 1 000 €.
Une modulation des acomptes, c’est-à-dire l’ajustement de leur montant, est également possible lorsque votre activité évolue et que les montants calculés à partir de l’année précédente deviennent inadaptés.
Par exemple, si votre activité ralentit fortement, vous pouvez réduire un acompte.
Avant toute modification, vérifiez la TVA collectée sur vos ventes et la TVA déductible sur vos achats afin d’estimer le montant réellement dû.
Si vous réduisez trop un acompte par rapport à la TVA finalement due, une majoration de 5 % et des intérêts de retard peuvent s’appliquer.
Déclaration annuelle CA12 : calculer la TVA nette due
La déclaration CA12, également appelée formulaire nᵒ 3517-S, récapitule les opérations soumises à la TVA réalisées pendant l’année ou l’exercice concerné. Elle sert à calculer votre TVA nette due, puis le solde restant après déduction des acomptes versés.
Régularisation CA12 : solde à payer ou crédit de TVA ?
Exemple : votre entreprise a versé 7 600 € d’acomptes en 2026. Sa TVA nette annuelle s’élève finalement à 9 000 €.
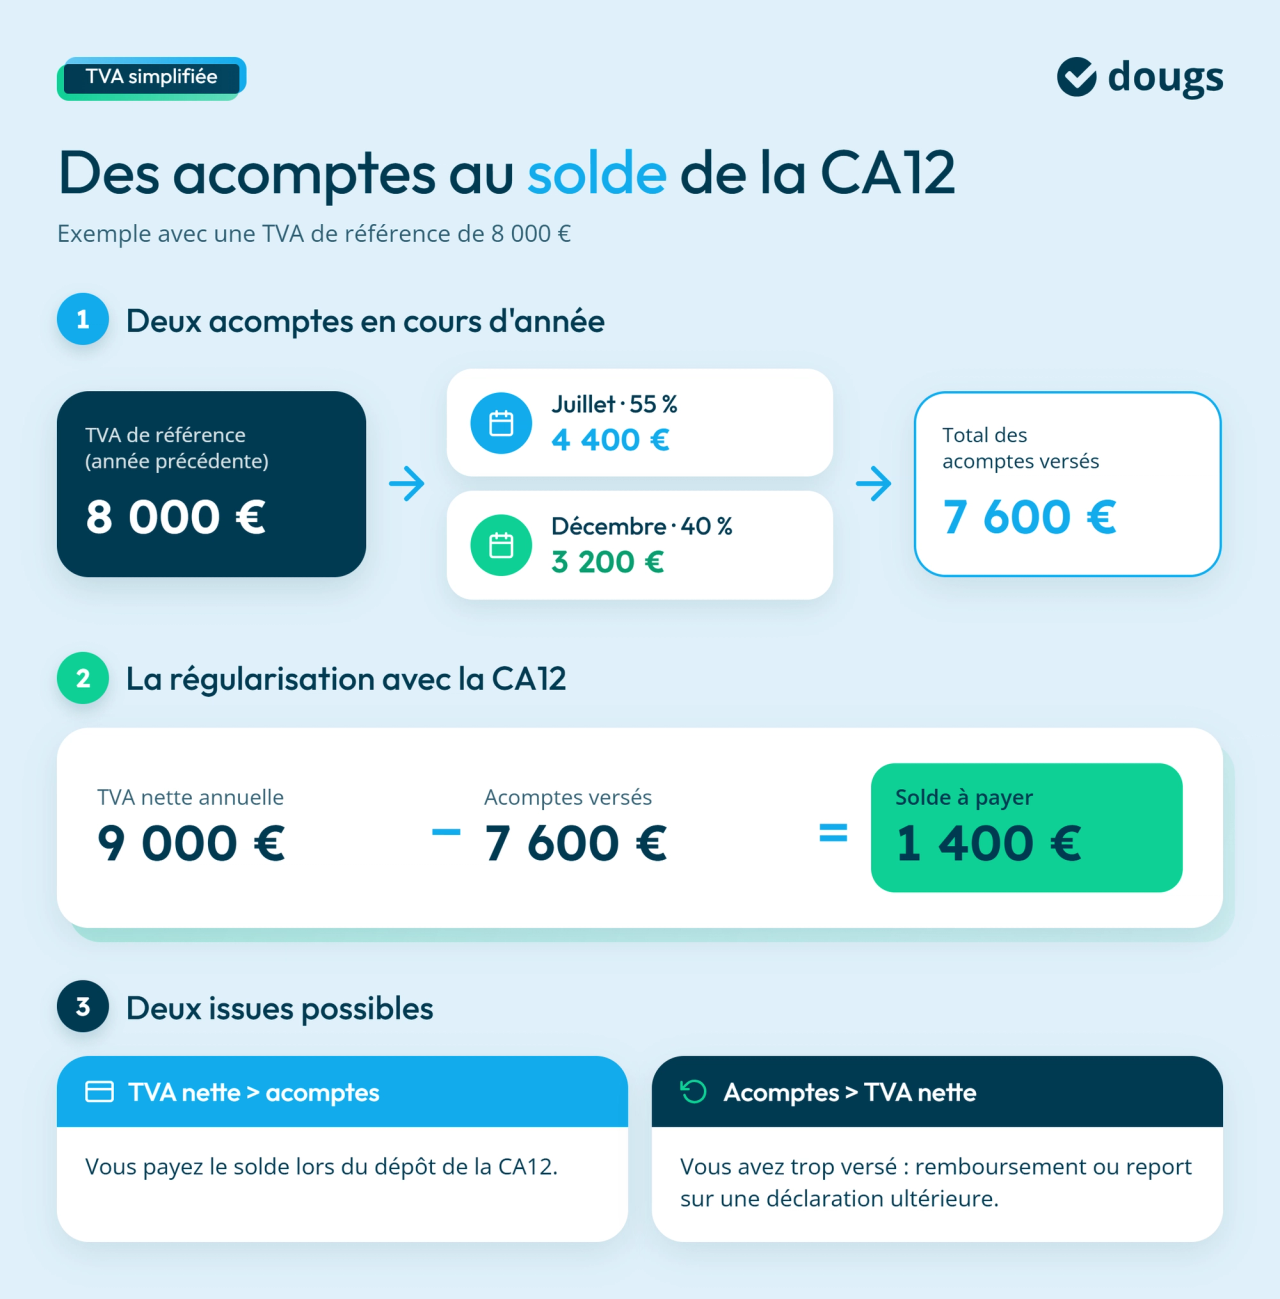
Le calcul est le suivant :
9 000 € – 7 600 € = 1 400 €
Votre entreprise doit donc régler un solde de 1 400 € lors de sa déclaration annuelle.
À l’inverse, si vos acomptes dépassent la TVA nette due, vous avez trop versé.
Un crédit de TVA apparaît, lui, lorsque la TVA déductible sur vos achats dépasse la TVA collectée sur vos ventes.
Dans les deux cas, la somme vous revient : vous pouvez en demander le remboursement ou la reporter sur une déclaration ultérieure. Pour un crédit de TVA, le remboursement n’est toutefois possible qu’à partir de 150 €.
Calendrier de paiement de la TVA au régime réel simplifié
Les acomptes de TVA sont versés en juillet et en décembre. La date de dépôt de votre déclaration annuelle dépend, elle, de la clôture de votre exercice comptable, c’est-à-dire de la période pour laquelle votre entreprise établit ses comptes.
Exercice clôturé au 31 décembre : les échéances à retenir
Si votre exercice suit l'année civile, vous déposez votre déclaration CA12 au cours de l'année suivante.
Pour la TVA de 2026, la date limite de dépôt de la dernière CA12 est fixée au 4 mai 2027.
Exercice décalé : quand déposer la CA12E ?
Si votre exercice comptable se termine à une autre date que le 31 décembre, vous utilisez la CA12E, la déclaration annuelle de TVA adaptée aux exercices décalés.
Vous devez la déposer dans les trois mois suivant la clôture de votre exercice.
Par exemple, pour une clôture au 30 juin 2026, la date limite de dépôt est fixée au 30 septembre 2026.
Paiement du solde et récapitulatif des échéances 2026
Le solde de TVA est payé lors du dépôt de la déclaration annuelle correspondante.
Voici les échéances à retenir pour les entreprises relevant du régime simplifié en 2026 :
| Obligation | Entreprise en année civile | Entreprise en exercice décalé |
|---|---|---|
| Acompte de juillet 2026 | Juillet 2026 | Juillet 2026 |
| Acompte de décembre 2026 | Décembre 2026 | Décembre 2026 |
| Déclaration annuelle | CA12 au plus tard le 4 mai 2027 | CA12E dans les trois mois suivant la clôture |
| Paiement du solde | Lors du dépôt de la CA12 | Lors du dépôt de la CA12E |
La date précise de chaque acompte varie selon les entreprises : vous la trouverez dans votre espace professionnel sur impots.gouv.fr.
Dépassement des seuils en cours d'année : les conséquences sur votre TVA
Lorsque votre chiffre d'affaires augmente, votre entreprise peut perdre le bénéfice du régime réel simplifié. Les conséquences dépendent du seuil franchi et de la date du dépassement. Voici comment anticiper les changements pour votre TVA.
Dépassement du seuil de base ou du seuil majoré : quelles différences ?
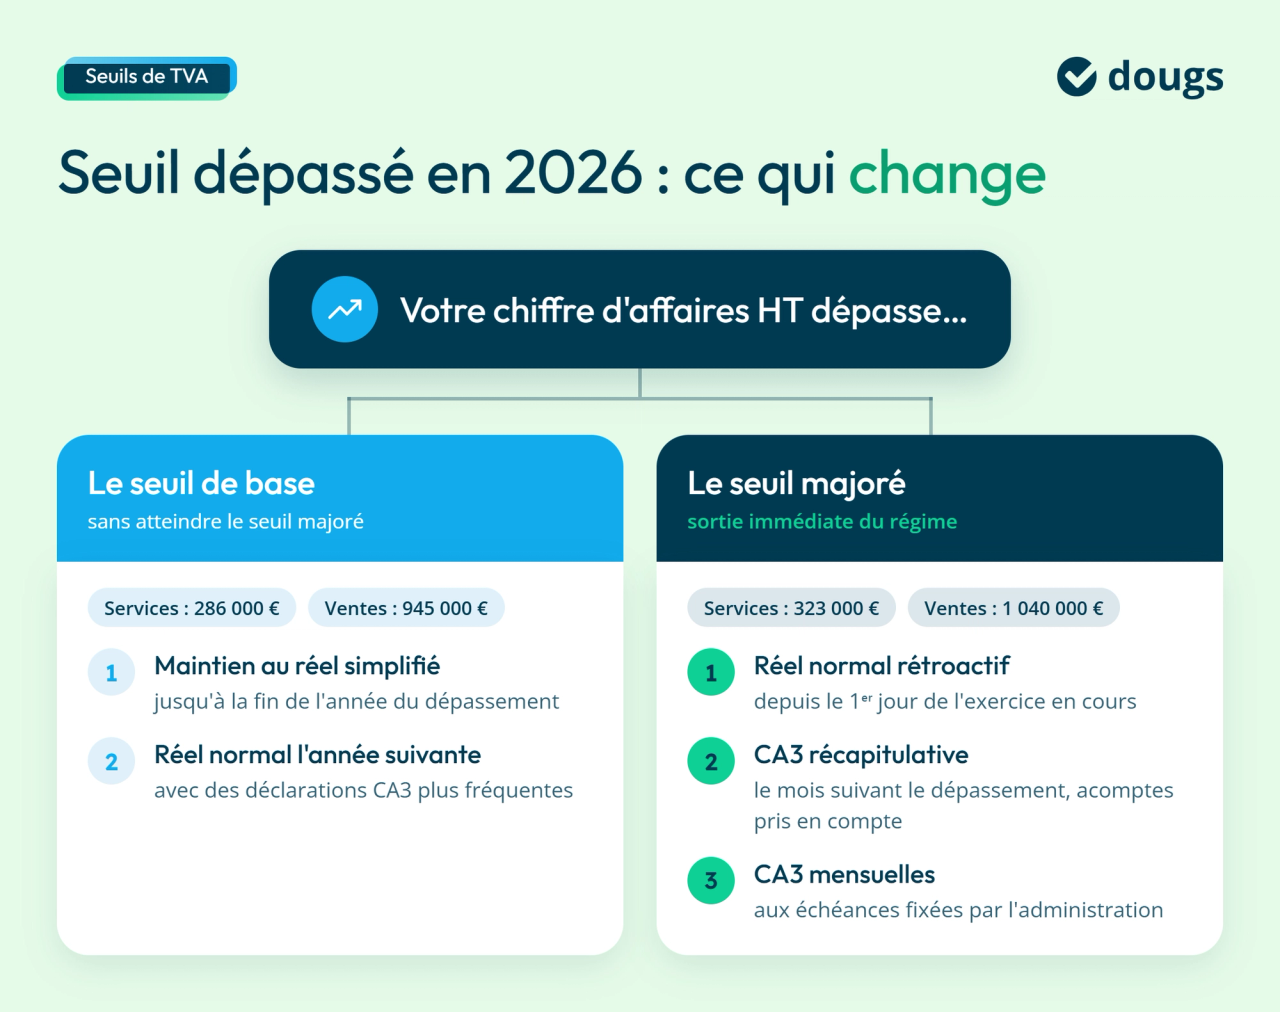
En 2026, si vous dépassez le seuil de base sans atteindre le seuil majoré, vous restez au régime simplifié jusqu’à la fin de l’année du dépassement, puis vous passez au régime réel normal l’année suivante.
En revanche, si vous dépassez le seuil majoré, vous sortez immédiatement du régime simplifié. Le régime réel normal s'applique alors rétroactivement depuis le premier jour de l'exercice en cours.
Prenons une entreprise de prestations de services dont le chiffre d'affaires hors taxes atteint 330 000 € en septembre 2026. Elle dépasse alors le seuil majoré de 323 000 € et doit passer au régime réel normal.
Passage au régime réel normal : les déclarations à effectuer
Le passage au régime réel normal entraîne des déclarations de TVA plus fréquentes.
En cas de dépassement du seuil majoré en 2026, vous devez d’abord régulariser votre situation : déposez une déclaration CA3 récapitulative le mois suivant celui du dépassement. Elle reprend les opérations réalisées depuis le début de l’exercice jusqu’au mois du dépassement inclus. Les acomptes exigibles au cours de l’exercice sont pris en compte.
Vous devez ensuite déposer des déclarations mensuelles CA3 aux échéances prévues par l’administration fiscale.
Réforme 2027 : la suppression du régime réel simplifié de TVA
À compter du 1ᵉʳ janvier 2027, le régime réel simplifié de TVA est supprimé au profit du régime réel normal. Les entreprises concernées devront adapter leurs déclarations de TVA selon leur chiffre d'affaires et la date de clôture de leur exercice comptable.
Ce que prévoit la loi de finances 2025
L'article 38 de la loi de finances pour 2025 a prévu la suppression du régime simplifié d'imposition en matière de TVA à compter du 1ᵉʳ janvier 2027.
L’objectif : que vous payiez votre TVA au rythme réel de votre activité, et non plus par acomptes calculés sur l’année précédente.
Le régime simplifié applicable aux exploitants agricoles reste inchangé.
Déclarations CA3 en 2027 : les seuils mensuels et trimestriels
En 2027, la fréquence de vos déclarations de TVA ne dépendra plus du montant de TVA due, comme en 2026, mais de votre chiffre d’affaires, augmenté de certaines opérations pour lesquelles votre entreprise doit elle-même déclarer la TVA. C'est notamment le cas de certaines importations et acquisitions intracommunautaires de biens.
| Situation | Périodicité de déclaration |
|---|---|
| Chiffre d’affaires augmenté des acquisitions taxables inférieur ou égal à 1 000 000 € l’année précédente et à 1 100 000 € pendant l’année en cours | TVA trimestrielle (déclaration CA3) |
| Dépassement de l’un des seuils applicables | Déclaration mensuelle de TVA (CA3) |
| Entreprise éligible aux déclarations trimestrielles souhaitant déclarer chaque mois | Déclaration mensuelle de TVA (CA3), sur option |
Le passage automatique au régime réel normal
La Direction générale des finances publiques (DGFiP) prévoit le passage automatique des entreprises concernées au régime réel normal de TVA : vous n’aurez en principe aucune démarche à faire.
L’administration déterminera la fréquence de vos déclarations à partir du chiffre d’affaires indiqué sur votre dernière déclaration annuelle. Si cette déclaration est indisponible, elle appliquera par défaut une périodicité trimestrielle.
Dernière déclaration CA12 et première CA3 : les échéances de transition
Le calendrier de passage au régime réel normal dépend de la date de clôture de votre exercice comptable. Vous devrez déposer une dernière déclaration annuelle de TVA, puis commencer vos déclarations CA3 selon les échéances suivantes.
| Situation de votre entreprise | Dernière déclaration annuelle | Première période déclarée en CA3 |
|---|---|---|
| Exercice clôturé le 31 décembre 2026 | CA12 2026 au plus tard le 4 mai 2027 | Janvier 2027 ou 1er trimestre 2027 |
| Exercice clôturé entre janvier et novembre 2027 | CA12E dans les trois mois suivant la clôture | Premier mois ou trimestre suivant la clôture |
Votre dernière CA12 ou CA12E et votre première CA3 portent sur des périodes différentes.
Les derniers acomptes de TVA à payer en 2027
Avec la suppression du régime réel simplifié de TVA, les acomptes semestriels disparaissent progressivement. Certaines entreprises dont l'exercice comptable se termine entre juillet et novembre 2027 devront toutefois verser un dernier acompte en juillet, selon le montant de TVA exigible au titre de l'exercice précédent.
| Clôture de l’exercice | Acompte de juillet 2027 | Acompte de décembre 2027 |
|---|---|---|
| 31 décembre | Aucun | Aucun |
| Entre janvier et juin | Aucun | Aucun |
| Entre juillet et novembre | Dû si la TVA exigible de l’exercice précédent dépasse 1 000 € | Aucun |
Facturation électronique : les conséquences sur la transmission des données
La suppression du régime réel simplifié de TVA intervient également dans le contexte de la généralisation de la facturation électronique. Ces deux réformes sont distinctes, mais votre nouveau régime de TVA aura une incidence sur la fréquence de transmission de certaines données à l'administration fiscale.
Cette transmission de données, appelée e-reporting, concerne notamment certaines transactions et certains paiements.
À partir du 1ᵉʳ septembre 2027, les petites et moyennes entreprises (PME) et les très petites entreprises (TPE) concernées devront transmettre ces informations selon les fréquences suivantes :
| Régime de TVA | Données de transaction | Données de paiement |
|---|---|---|
| Réel normal trimestriel | Une fois par mois | Une fois par mois |
| Réel normal mensuel | Trois fois par mois | Une fois par mois |
Vous devrez communiquer votre nouveau régime de TVA à votre plateforme agréée, c’est-à-dire l’opérateur qui transmet vos factures et vos données à l’administration, afin qu’elle applique la bonne fréquence. Chez Dougs, nous sommes plateforme agréée : notre logiciel de facturation électronique gratuit s’adapte automatiquement à votre régime.
Préparer votre entreprise au changement de régime de TVA en 2027
Dès 2026, vous pouvez adapter votre organisation comptable aux nouvelles obligations de TVA. Quelques actions concrètes vous permettront de préparer vos déclarations et de préserver votre trésorerie.
Anticiper les conséquences sur votre trésorerie
Avec le passage au régime réel normal de TVA, vous devrez déclarer et payer votre TVA plus régulièrement. Ce changement peut modifier le calendrier de vos décaissements.
Pour anticiper ces échéances, appuyez-vous sur votre suivi de trésorerie. Vous pourrez ainsi prévoir les montants à régler et conserver les fonds nécessaires au paiement de votre TVA.
Mettre en place un suivi régulier de votre TVA
La préparation des déclarations CA3 repose sur une comptabilité à jour et des justificatifs disponibles.
Veillez à enregistrer vos factures d'achat et de vente au fil de l'eau. Vous pourrez ainsi vérifier les montants de TVA, repérer les pièces manquantes et préparer vos déclarations dans les délais.
Si vous réalisez des prestations de services, les règles de TVA sur les encaissements peuvent également influencer le moment où la taxe devient exigible.
Faire le point avec votre expert-comptable avant 2027
Avant 2027, faites le point sur votre chiffre d'affaires, votre future fréquence de déclaration et les éventuels ajustements de trésorerie liés au passage aux déclarations CA3. Pensez également à anticiper votre dernière déclaration annuelle de TVA et à vérifier que vos outils comptables sont adaptés à ce changement.
Mon conseil d'experte
Votre dernière déclaration annuelle de TVA compte plus qu’il n’y paraît : c’est à partir du chiffre d’affaires qui y figure que l’administration fixera la fréquence de vos déclarations en 2027. Je vous conseille de la préparer avec votre expert-comptable et de vérifier ce montant avant de la déposer.
— Nahima Zobri, responsable de la fiscalité chez Dougs
Après avoir vu les conséquences de la réforme sur vos obligations de transmission : cette vidéo explique le passage au régime réel normal en 2027 et ses avantages.

EN RÉSUMÉ
- En 2026, vérifiez les plafonds applicables à votre activité et la condition des 15 000 € de TVA exigible annuelle, sans confondre franchise en base et régime simplifié.
- Certaines opérations, notamment les importations et certaines opérations immobilières, ainsi que les entreprises nouvelles du bâtiment, nécessitent une vigilance particulière sur les exclusions applicables.
- Les acomptes de juillet et décembre, déclarés via le formulaire n° 3514, sont régularisés avec la CA12 ; le calendrier varie selon la clôture de votre exercice.
- Un dépassement du seuil de base ou du seuil majoré peut modifier les modalités du passage au régime réel normal et les déclarations à effectuer.
- La réforme prévue pour 2027 organise le passage aux déclarations CA3 mensuelles ou trimestrielles, avec une transition à anticiper entre dernière CA12 et premières CA3.
- Préparez ce changement avec votre expert-comptable en évaluant ses effets sur la trésorerie, en suivant régulièrement votre TVA et en adaptant vos outils à la facturation électronique.
Vos questions sur la TVA simplifiée
Oui. Si votre entreprise relève du régime réel simplifié, vous pouvez opter pour le régime réel normal de TVA, sous réserve de respecter les conditions et délais applicables. Cette option permet de déclarer votre TVA plus régulièrement et peut faciliter le suivi de vos crédits de TVA.
La CA12 est une déclaration annuelle utilisée au régime réel simplifié. La CA3 est une déclaration périodique utilisée au régime réel normal, généralement chaque mois ou chaque trimestre selon les conditions applicables.
Oui. Vous pouvez déduire la TVA sur vos achats professionnels lorsque les conditions de déduction sont remplies. Si votre TVA déductible dépasse votre TVA collectée, vous pouvez obtenir un crédit de TVA et, sous certaines conditions, demander son remboursement.
Non. Le passage au régime réel normal de TVA est automatique au 1ᵉʳ janvier 2027, ou au premier jour de l’exercice suivant votre clôture en 2027 si votre exercice ne suit pas l’année civile. L’administration fiscale déterminera votre périodicité déclarative. De votre côté, pensez à vérifier votre situation et à informer votre plateforme agréée de votre nouveau régime de TVA.
Non. La réforme du 1ᵉʳ janvier 2027 concerne le régime réel simplifié de TVA des entreprises, mais le régime simplifié agricole est maintenu. Les exploitants agricoles concernés conservent leurs obligations spécifiques de déclaration et de paiement.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Cassandra Marquez
 Nahima Zobri
 Cassandra Marquez
 David Bernier

 Émilie Fatkic