
Par Nahima Zobri, Head of Tax

13 min.


EN BREF
- Une holding peut vous aider à organiser et à optimiser la fiscalité de plusieurs sociétés, notamment pour faire circuler ou réinvestir des bénéfices au sein du groupe.
- Le régime mère-fille réduit fortement la fiscalité sur les dividendes qui remontent d’une filiale vers sa société mère. Une quote-part de frais et charges reste intégrée au résultat imposable.
- L’intégration fiscale permet de calculer un résultat d’ensemble à partir de ceux des différentes sociétés du groupe fiscal. Elle peut notamment permettre de compenser les bénéfices de certaines sociétés avec les déficits d’autres sociétés.
- L’apport-cession peut placer la plus-value d’apport en report d’imposition, tandis que le régime des plus-values à long terme sur titres de participation peut s’appliquer à certaines cessions réalisées par la holding.
- Chaque dispositif possède ses propres conditions. Votre stratégie doit donc partir de votre projet : réinvestir des dividendes, développer un groupe, céder une entreprise ou préparer sa transmission.
SOMMAIRE
Vous avez plusieurs sociétés et de nouveaux projets à financer ? Et si votre holding vous permettait de financer ces projets sans débourser un euro de votre poche ? En réinvestissant les bénéfices de vos sociétés, vous pouvez développer votre activité tout en profitant de dispositifs fiscaux avantageux, sous certaines conditions.
Je suis Nahima Zobri, responsable fiscalité chez Dougs, et je vous accompagne pour comprendre comment optimiser votre fiscalité avec une holding grâce au régime mère-fille, à l’intégration fiscale ou encore à l’apport-cession.
Vous hésitez encore sur la structure à mettre en place ? Je vous rassure : vous pouvez aussi créer votre holding en ligne avec Dougs et vous faire accompagner dans votre projet.
Optimisation fiscale avec une holding : avantages et dispositifs
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
La holding comme outil d’optimisation fiscale
Une holding permet de structurer plusieurs participations autour d’une société mère. Avant de choisir cette structure, vous devez toutefois étudier les avantages et les inconvénients d’une holding au regard de votre projet. Son intérêt fiscal dépend notamment des sociétés détenues et de leur régime d’imposition.
Le fonctionnement d’une holding
Le fonctionnement d’une holding repose sur la détention de titres sociaux, sous forme d’actions ou de parts sociales, dans une ou plusieurs sociétés filiales. La holding devient ainsi associée ou actionnaire de ces sociétés.
Cette organisation permet de structurer les relations entre la holding et ses filiales et de centraliser la détention des titres au sein du groupe. La holding peut recevoir les dividendes de ses filiales, acquérir des titres dans d’autres sociétés ou céder ceux qu’elle détient.
Selon son activité, une holding peut être active ou passive. Une holding passive se concentre principalement sur la détention et la gestion de titres. Une holding active exerce une activité auprès de ses filiales et peut notamment leur fournir des services. Elle peut alors procéder à la facturation de prestations.
L'intérêt fiscal d'une holding dépend de votre projet. Elle peut notamment vous permettre de limiter l'imposition des dividendes qui remontent de vos filiales, de compenser les bénéfices et les déficits de plusieurs sociétés ou de bénéficier de dispositifs fiscaux avantageux lors d'une cession ou d'une transmission.
Le régime mère-fille pour optimiser la remontée des dividendes
Les bénéfices d'une filiale peuvent être soumis à l'impôt sur les sociétés (IS) avant leur distribution à la holding sous forme de dividendes. Le régime mère-fille permet alors, sous certaines conditions, de limiter leur seconde imposition au niveau de la holding.
Le fonctionnement du régime mère-fille
Lorsqu'une filiale soumise à l'IS réalise un bénéfice, celui-ci entre dans le calcul de son résultat imposable. Si elle procède ensuite à une remontée de dividendes vers la holding, ces sommes entrent en principe dans le calcul du résultat imposable de la société mère.
Le régime mère-fille prévu par les articles 145 et 216 du Code général des impôts (CGI) permet, sous conditions, de retrancher les dividendes éligibles reçus de la filiale du résultat imposable de la société mère.
Une quote-part de frais et charges, généralement fixée à 5 % des dividendes éligibles, reste toutefois imposable. Cette fraction est réintégrée au résultat imposable de la holding pour tenir compte, de manière forfaitaire, des frais liés à la gestion de ses participations.
Dans certains groupes ayant opté pour l'intégration fiscale, présentée plus bas, cette quote-part peut être ramenée à 1 %, sous réserve de remplir les conditions prévues par les textes.
Les conditions pour bénéficier du régime mère-fille
Le régime mère-fille est optionnel et s’applique lorsque les conditions prévues par le CGI sont respectées.
Dans le cas général, la société mère doit notamment être soumise à l’IS et détenir une participation représentant au moins 5 % du capital de la filiale.
Les titres concernés doivent également être conservés pendant au moins 2 ans. Vous pouvez toutefois bénéficier du régime mère-fille dès la première distribution de dividendes, à condition de respecter ensuite cette durée de conservation. Si vous cédez les titres avant ce délai, l'exonération obtenue est remise en cause.
Comment utiliser les dividendes reçus par la holding ?
L’argent reçu par la holding peut ensuite servir à financer de nouveaux projets.
Votre holding peut par exemple employer sa trésorerie pour :
- acheter tout ou partie des titres d’une autre société ;
- financer le développement d’une filiale ;
- rembourser l’emprunt contracté pour racheter une société via une holding.
Et si vous souhaitez récupérer personnellement cet argent ? Le régime mère-fille concerne la remontée des dividendes de la filiale vers la holding. Si la holding vous verse ensuite des dividendes en tant qu’associé personne physique, cette distribution relève de la fiscalité applicable aux dividendes.
Exemple : réinvestir des dividendes avec le régime mère-fille
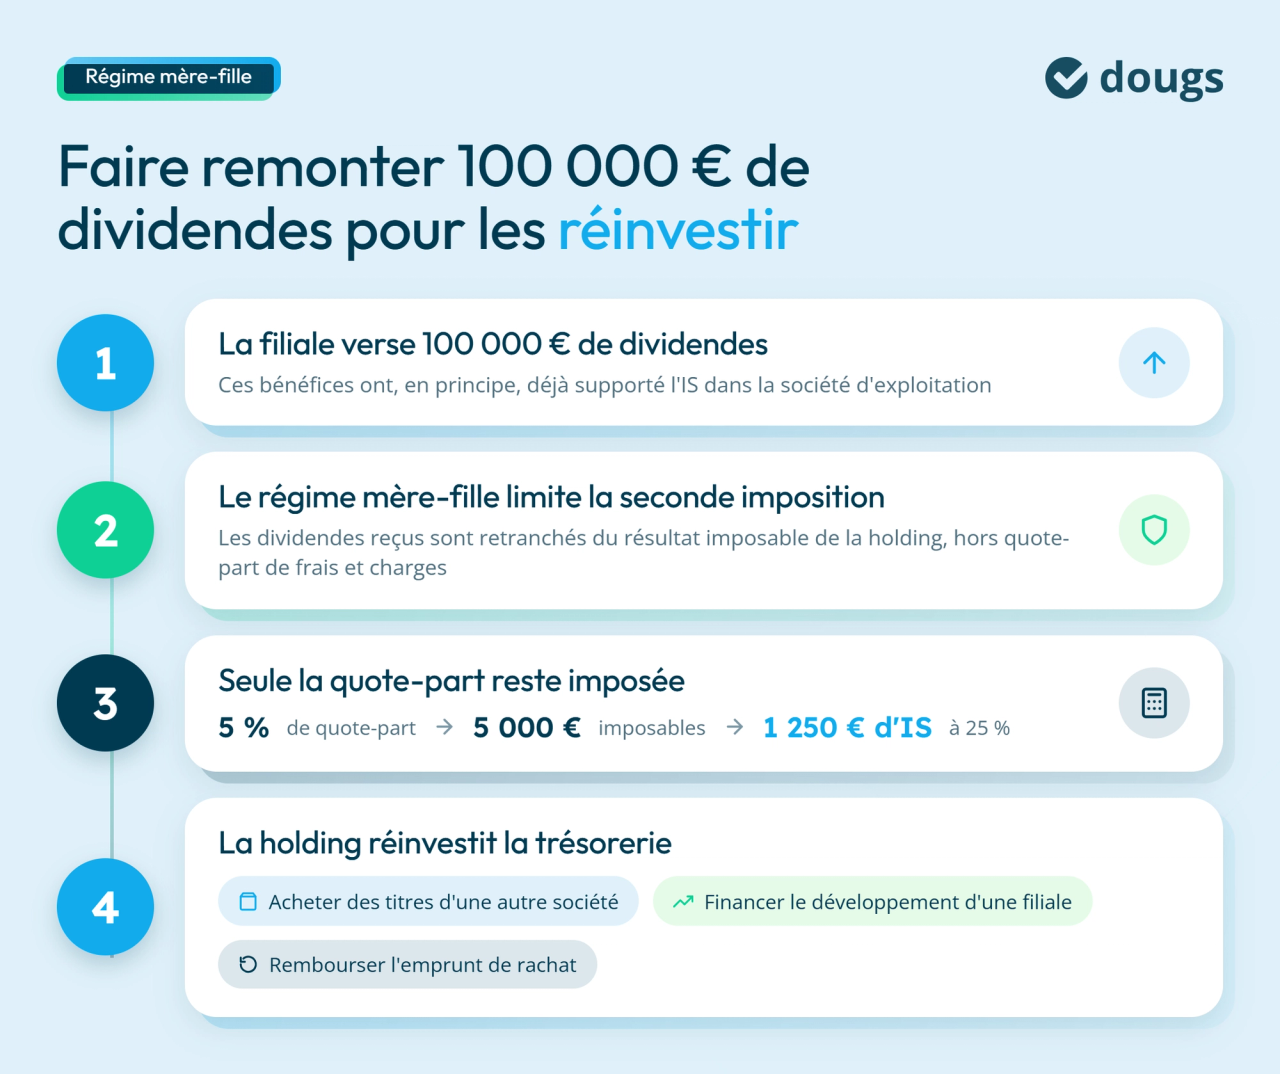
Votre filiale dispose de bénéfices distribuables, c'est-à-dire de sommes qu'elle peut légalement verser à ses associés sous forme de dividendes.
Vous souhaitez utiliser 100 000 € pour financer un autre projet professionnel au sein de votre groupe.
1. La filiale verse 100 000 € de dividendes à la holding
Les bénéfices à l’origine de ces dividendes ont, en principe, déjà supporté l’IS au niveau de la filiale.
2. Le régime mère-fille limite leur seconde imposition
Lorsque les conditions du régime sont réunies, les dividendes reçus sont retranchés du résultat imposable de la holding, à l’exception d’une quote-part de frais et charges.
Avec une quote-part de 5 %, 5 000 € restent pris en compte dans le résultat imposable. Avec un taux d’IS de 25 %, cela correspond à 1 250 € d’IS sur cette quote-part, hors autres éléments du résultat fiscal de la holding.
À titre de comparaison, sans le régime mère-fille, les 100 000 € de dividendes auraient entraîné 25 000 € d'IS au même taux de 25 %. L'économie d'impôt atteint donc 23 750 € dans cet exemple, hors autres éléments du résultat fiscal de la holding.
3. La holding réinvestit les fonds
La trésorerie reçue peut alors être utilisée pour les projets présentés précédemment.
Le point clé : le régime mère-fille permet de faire remonter des dividendes vers la holding en limitant leur double imposition afin de les réinvestir au sein du groupe.
Pour choisir une structure adaptée à votre projet d’optimisation fiscale : cette vidéo explique les types de holdings, leurs avantages et les conditions pour prouver le caractère animateur.
Holding et SCI : quel montage choisir ?
À quoi servent une holding et une SCI ?
Holding + SCI : qui doit détenir quoi ?
Passer à l'action selon votre profil
L’intégration fiscale pour optimiser l’imposition du groupe
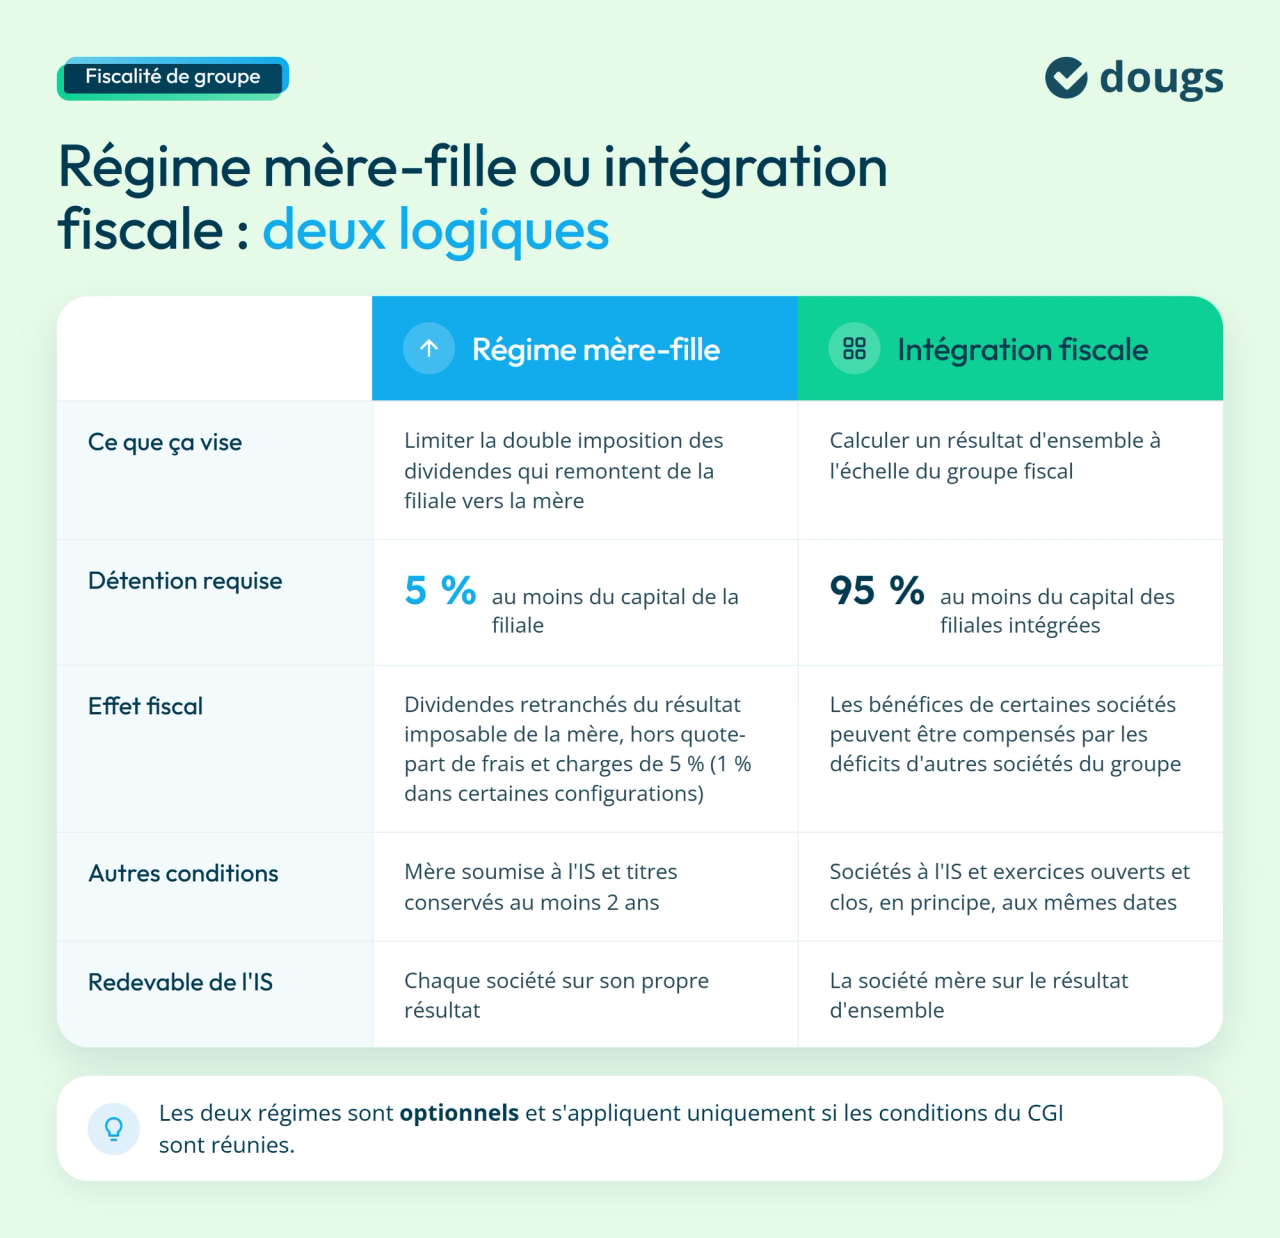
L’intégration fiscale permet de raisonner à l’échelle d’un groupe plutôt que société par société. La holding calcule et paie l'IS pour l'ensemble des sociétés intégrées au groupe, à partir d'un résultat d'ensemble qui tient compte des bénéfices et des déficits de chacune.
Le fonctionnement de l’intégration fiscale
L’intégration fiscale est un régime optionnel prévu par le CGI. Chaque société calcule son résultat fiscal. La société mère additionne ensuite les résultats des sociétés intégrées et effectue certains ajustements fiscaux, appelés « retraitements ». Ces ajustements permettent de déterminer le résultat d’ensemble du groupe, sur lequel est calculé l’IS.
Les conditions d’accès à l’intégration fiscale
La société mère doit notamment détenir au moins 95 % du capital des filiales intégrées. Les sociétés intégrées doivent être soumises à l’IS et leurs exercices comptables doivent, en principe, commencer et se terminer aux mêmes dates.
Dans le cas général, le capital de la société mère ne doit pas être détenu à 95 % ou plus par une autre société soumise à l’IS, directement ou indirectement. Des règles particulières s'appliquent toutefois à certaines structures de groupe.
Exemple : compenser les bénéfices et les déficits avec l’intégration fiscale
Prenons un groupe composé d'une holding et de deux filiales. Nous supposons que la holding présente un résultat fiscal nul.
| Société | Résultat fiscal |
|---|---|
| Holding | 0 € |
| Filiale A | +150 000 € |
| Filiale B | -50 000 € |
| Résultat d'ensemble du groupe | +100 000 € |
Sans intégration fiscale, la filiale A paierait 37 500 € d'IS sur son bénéfice de 150 000 €, en retenant un taux de 25 % pour cet exemple. Le déficit de 50 000 € de la filiale B resterait dans cette société. Il pourrait être utilisé pour réduire l'imposition de ses bénéfices futurs.
Avec l'intégration fiscale, le déficit de la filiale B vient compenser une partie du bénéfice de la filiale A. Le groupe est alors imposé sur un résultat d'ensemble de 100 000 €, soit 25 000 € d'IS au même taux.
L'économie immédiate d'IS atteint donc 12 500 € dans cet exemple simplifié, hors retraitements fiscaux propres au régime. Cet avantage peut toutefois être temporaire : sans intégration fiscale, la filiale B pourrait utiliser son déficit pour réduire l'imposition de ses bénéfices futurs.
Comment optimiser la fiscalité lors d’une cession ou d’une transmission avec une holding ?
Une holding peut faciliter plusieurs opérations liées à la cession ou à la transmission de vos titres. Le dispositif à étudier dépend de votre objectif : vendre votre société pour réinvestir, céder des titres déjà détenus par votre holding ou préparer la transmission de votre entreprise.
L’apport-cession pour vendre puis réinvestir
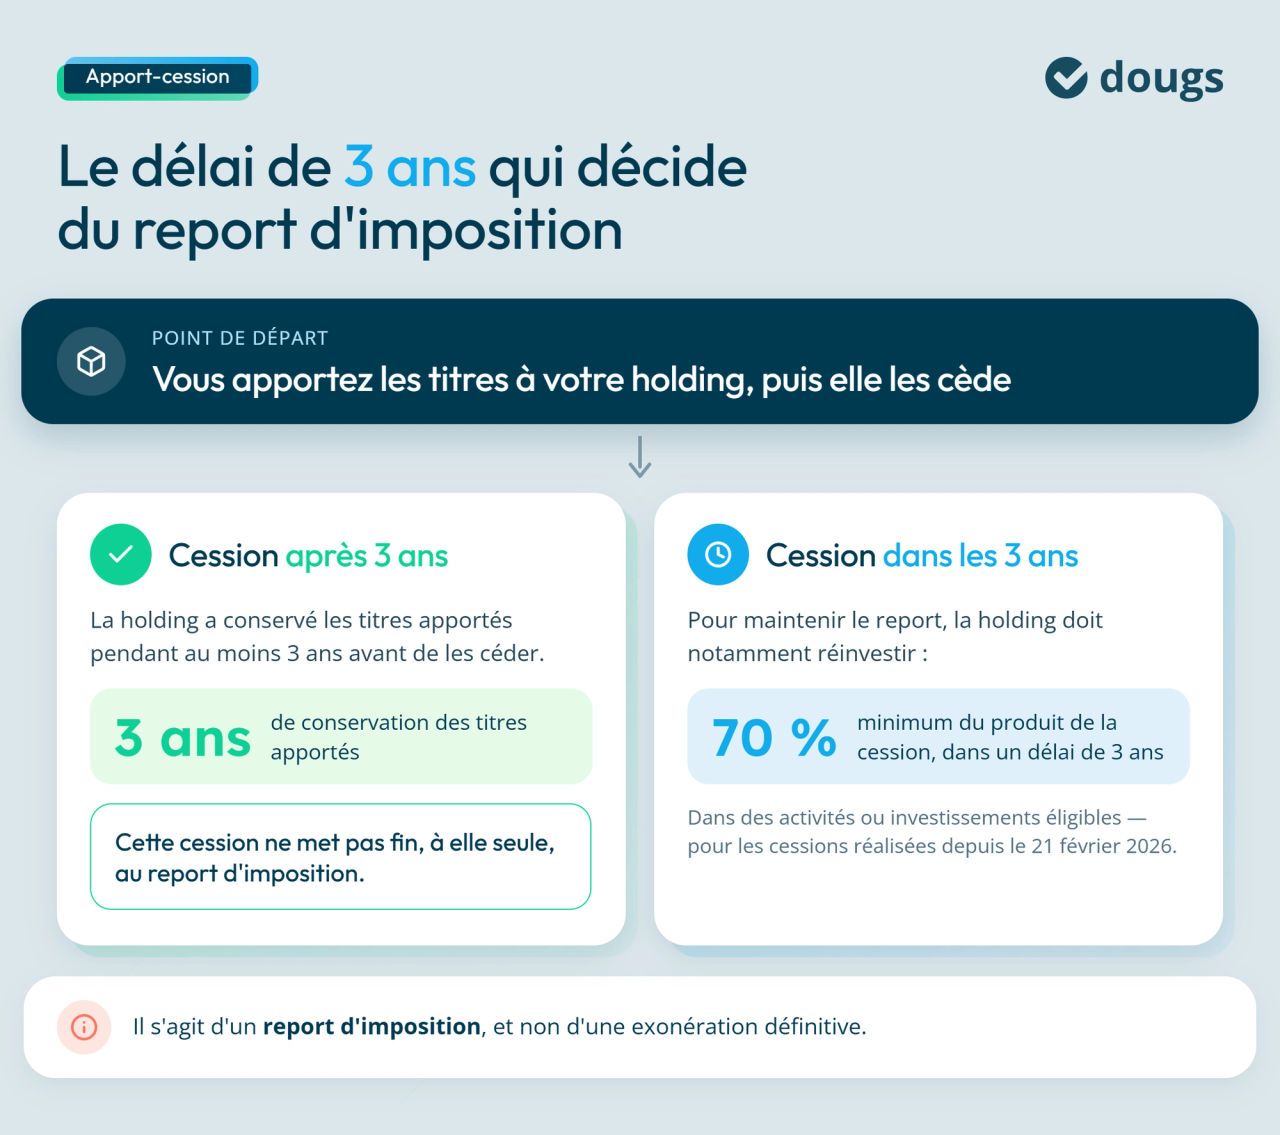
L'apport-cession permet d'organiser la vente de votre société en passant par une holding, afin de réinvestir le produit de la cession dans de nouveaux projets.
Le principe consiste à apporter les titres de votre société à une holding que vous contrôlez. Vous recevez en contrepartie des titres de cette holding.
Si la valeur des titres apportés à la holding est supérieure à leur prix d'acquisition, l'apport fait apparaître une plus-value, même si vous ne recevez aucune somme d'argent. Sous les conditions prévues par l'article 150-0 B ter du Code général des impôts (CGI), l'imposition de cette plus-value est placée en report. Elle sera en principe due lorsqu'un événement mettra fin à ce report, par exemple si vous cédez les titres de la holding reçus en échange de votre apport.
Lorsque la holding revend ensuite les titres apportés, une éventuelle plus-value est calculée en comparant leur prix de vente à leur valeur au moment de l'apport. Si ces deux valeurs sont identiques, la holding ne réalise aucune plus-value sur cette vente. Il s'agit de deux plus-values distinctes : celle réalisée lors de votre apport et celle éventuellement réalisée par la holding lors de la vente.
Si la holding conserve les titres apportés pendant au moins 3 ans avant de les céder, cette vente ne met pas fin, à elle seule, au report d'imposition.
En cas de vente avant ce délai, le maintien du report dépend notamment du réinvestissement du prix de cession. Pour les ventes réalisées à compter du 21 février 2026, au moins 70 % du prix de cession doivent être réinvestis dans un délai de 3 ans, contre 60 % dans un délai de 2 ans auparavant.
Les investissements éligibles peuvent notamment concerner le financement d'une activité opérationnelle, l'acquisition du contrôle d'une autre société exerçant une activité éligible ou certaines souscriptions au capital de sociétés. En revanche, l'achat d'un immeuble destiné à la simple gestion du patrimoine de la holding ne permet pas de remplir cette obligation.
Exemple : vendre votre société puis réinvestir avec votre holding
Vous avez acquis les titres de votre société pour 100 000 €. Au moment de leur apport à votre holding, ils valent 500 000 €. L'opération fait donc apparaître une plus-value de 400 000 €, dont l'imposition est placée en report, sous réserve des conditions applicables.
Deux ans plus tard, la holding revend ces titres pour 500 000 €, soit leur valeur au moment de l'apport.
1. La holding vend les titres dans les 3 ans suivant leur apport
La vente intervient avant l'expiration du délai de 3 ans. Pour maintenir le report d'imposition de votre plus-value de 400 000 €, la holding doit notamment respecter les conditions de réinvestissement.
2. La holding réinvestit une partie du prix de vente
Elle doit réinvestir au moins 350 000 € sur les 500 000 € issus de la cession, soit 70 %, dans des activités ou investissements éligibles, dans un délai de 3 ans.
3. Le report d'imposition peut être maintenu
Si les conditions du dispositif sont respectées, la vente réalisée par la holding ne met pas fin au report d'imposition de votre plus-value personnelle.
En revanche, si la holding ne respecte pas ses obligations de réinvestissement, le report prend fin et votre plus-value de 400 000 € devient imposable, selon les règles applicables.
Le point clé : l'apport-cession permet de différer l'imposition de la plus-value d'apport pour réinvestir une partie du prix de vente. Il s'agit d'un report d'imposition et non d'une exonération définitive.
La cession de titres de participation par la holding
Autre situation : votre holding possède déjà des titres d'une société et décide de les vendre.
Les titres de participation sont des titres détenus durablement par une société, notamment pour exercer une influence sur une autre entreprise ou en assurer le contrôle.
Lorsqu'une holding soumise à l'IS vend des titres de participation éligibles, détenus depuis au moins 2 ans, elle peut bénéficier du régime fiscal des plus-values à long terme. Ce régime prévoit un taux d'imposition de 0 % sur la plus-value nette concernée. Toutefois, une quote-part de frais et charges correspondant à 12 % du montant brut des plus-values de cession est réintégrée à son résultat imposable.
Prenons un exemple : votre holding réalise une plus-value de 100 000 € sur la vente de titres éligibles. La quote-part imposable représente 12 000 €. En retenant un taux d'IS de 25 %, cette quote-part entraîne 3 000 € d'impôt, soit l'équivalent de 3 % de la plus-value réalisée dans cet exemple simplifié, hors autres éléments du résultat fiscal de la holding.
Contrairement à l'apport-cession, qui reporte l'imposition de votre plus-value personnelle, ce régime, surnommé « niche Copé », concerne les plus-values réalisées par la holding elle-même.
Comment préparer la transmission de votre entreprise avec une holding ?
Le Pacte Dutreil permet, sous conditions, de bénéficier d'une exonération de 75 % de la valeur éligible des titres transmis pour le calcul des droits de donation ou de succession.
Les titres de votre holding peuvent également bénéficier de ce dispositif si elle est qualifiée d'animatrice et respecte les conditions requises. Contrairement à une simple holding active qui fournit des services à ses filiales, une holding animatrice participe effectivement à la conduite de la politique du groupe et au contrôle de ses filiales.
Vous pouvez aussi organiser la transmission des titres de votre holding grâce à une donation avec démembrement de propriété. Vous transmettez la nue-propriété à vos enfants tout en conservant l'usufruit, qui vous permet notamment de percevoir les dividendes.
Les droits de donation sont alors calculés sur la valeur de la nue-propriété, déterminée selon un barème lié à votre âge. À votre décès, vos enfants récupèrent en principe la pleine propriété sans droits supplémentaires liés à la réunion de l'usufruit et de la nue-propriété.
Le démembrement peut aussi s'appliquer sans holding. Celle-ci permet toutefois de regrouper les participations de plusieurs sociétés pour en organiser la transmission.
Les risques et précautions liés à l’optimisation fiscale d’une holding
Les dispositifs fiscaux liés à une holding répondent à des conditions précises. Chaque opération doit donc être sécurisée au regard des règles applicables.
Quand l’optimisation fiscale peut-elle devenir risquée ?
L'optimisation fiscale devient risquée lorsqu'une holding réalise des opérations fictives ou met en place un montage abusif pour obtenir un avantage fiscal contraire à l'objectif de la loi. Ces situations peuvent relever de l'abus de droit fiscal, selon les circonstances et les règles applicables. L'administration peut alors réclamer les impôts supplémentaires, des intérêts de retard et, le cas échéant, des pénalités.
Exemple : une holding facture des prestations à ses filiales
Votre holding facture à ses filiales des prestations administratives ou de gestion. Ces dépenses peuvent réduire leur résultat imposable, à condition de correspondre à des services réellement rendus et fiscalement déductibles.
Si votre holding facture des prestations fictives, l'administration fiscale peut refuser leur déduction et réclamer un supplément d'impôt aux filiales concernées.
Pour justifier ces prestations, conservez les contrats, les factures et les preuves des services réalisés.
Quels documents conserver pour sécuriser vos opérations ?
Conservez les éléments permettant de justifier vos opérations et l’application du dispositif fiscal concerné :
- les actes et décisions juridiques relatifs aux apports, acquisitions, cessions et distributions ;
- les justificatifs des participations et des flux financiers entre la holding et ses filiales ;
- les documents propres au dispositif utilisé, notamment pour justifier un réinvestissement ou l’activité d’une holding animatrice.
Comment sécuriser votre stratégie fiscale avec une holding ?
Avant une opération importante, comme un apport-cession ou une transmission, faites vérifier votre éligibilité au dispositif fiscal envisagé et les conditions à respecter.
En cas d'incertitude sur l'application d'une règle fiscale à votre situation, vous pouvez, lorsque la procédure le permet, demander un rescrit fiscal. Il s'agit d'une réponse écrite de l'administration sur votre situation, qui peut vous apporter une sécurité juridique sous certaines conditions.
Les fiscalistes de Dougs peuvent vous accompagner dans l'analyse de votre projet et l'identification des précautions à prendre.
Mon conseil d’experte
Avant de créer une holding, je regarde d’abord l’objectif du dirigeant. Est-ce qu’il souhaite réinvestir ses bénéfices, racheter une société, préparer une cession ou organiser une transmission ? C’est ce projet qui permet ensuite de déterminer si la holding présente un réel intérêt fiscal et quels dispositifs sont adaptés.
— Nahima Zobri, responsable fiscalité chez Dougs

EN RÉSUMÉ
- Le régime mère-fille nécessite notamment une participation d’au moins 5 % et une conservation des titres pendant deux ans, avec une quote-part généralement imposable de 5 % des dividendes éligibles.
- L’intégration fiscale permet de compenser les bénéfices et déficits des sociétés intégrées, sous réserve notamment d’une détention minimale de 95 % et d’exercices comptables alignés.
- L’apport-cession reporte l’imposition de la plus-value personnelle sans l’effacer définitivement, avec des obligations de réinvestissement lorsque la holding revend les titres dans les trois ans suivant l’apport.
- La cession de titres de participation éligibles détenus depuis au moins deux ans bénéficie d’un régime laissant une quote-part de 12 % des plus-values brutes imposable à l’IS.
- Pour transmettre l’entreprise, le pacte Dutreil peut exonérer 75 % de la valeur éligible sous conditions, tandis que le démembrement permet de transmettre la nue-propriété tout en conservant l’usufruit.
- Avant toute opération importante, faites vérifier votre éligibilité et conservez les justificatifs nécessaires, notamment les preuves des prestations facturées entre sociétés, pour limiter les risques de redressement.
FAQ sur l’optimisation fiscale avec une holding
Une holding peut limiter certains frottements fiscaux, c'est-à-dire les impôts qui peuvent s'appliquer lorsque des bénéfices circulent entre sociétés. Des dispositifs comme le régime mère-fille ou l'intégration fiscale permettent de réduire cette imposition, sous certaines conditions. Leur intérêt dépend de l'organisation de votre groupe et de vos projets.
Avec le régime mère-fille, les produits de participation, c’est-à-dire notamment les dividendes éligibles reçus par la holding de ses filiales, sont retranchés de son résultat imposable. Une quote-part de frais et charges généralement fixée à 5 % reste toutefois imposable. Des règles particulières peuvent ramener cette quote-part à 1 % dans certaines configurations.
Le régime mère-fille concerne la remontée des dividendes entre une filiale et sa société mère. L’intégration fiscale permet de calculer un résultat d’ensemble à l’échelle du groupe, notamment en tenant compte des bénéfices et déficits des sociétés membres.
Oui, vous pouvez créer une holding dans un objectif d'optimisation fiscale. Cette motivation ne constitue pas, à elle seule, un abus de droit fiscal. En revanche, les opérations réalisées doivent être réelles et respecter les conditions des dispositifs utilisés. L'intérêt d'une holding peut aussi être lié au réinvestissement des bénéfices, au développement d'un groupe ou à la préparation d'une transmission.
Lorsque vous souhaitez récupérer personnellement l'argent de votre holding, la fiscalité dépend du mode de versement. Vous pouvez notamment percevoir une rémunération, soumise à l'impôt sur le revenu et aux cotisations sociales selon votre statut, ou des dividendes, soumis à leur propre régime fiscal et, selon votre situation, à des prélèvements sociaux ou à des cotisations sociales.
Une holding peut faciliter le réinvestissement du produit d’une cession. Selon votre situation, l’apport-cession ou le régime des plus-values sur titres de participation peut s’appliquer sous conditions.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nathalie Michel
 David Bernier
 David Bernier
 David Bernier
 Émilie Fatkic
 David Bernier