
Par Nahima Zobri, Head of Tax

24 min.


EN BREF
- Raisonnez en revenu net disponible, en intégrant impôts, cotisations sociales et besoins de protection du dirigeant.
- Mobilisez les déductions fiscales autorisées sans engager de dépenses inutiles.
- Adaptez votre régime fiscal et l’utilisation des bénéfices à vos projets.
- Anticipez vos décisions avant la clôture et conservez les justificatifs.
SOMMAIRE
Deux présidents de SASU peuvent réaliser le même bénéfice et payer des montants très différents en impôts et cotisations sociales.
Tout dépend de leurs choix : salaire ou dividendes, dépenses déductibles, régime fiscal et utilisation des bénéfices.
Je suis Nahima, Head of Tax chez Dougs. Pour optimiser la fiscalité d'une SASU, je ne regarde pas seulement l'impôt payé par la société. Je m'intéresse aussi au revenu réellement disponible pour son dirigeant et aux conséquences de ses choix sur sa protection sociale.
Je vous explique ici comment réduire légalement votre fiscalité en 2026, comparer salaire et dividendes et choisir les leviers adaptés à votre situation. Et si vous souhaitez être accompagné dans ces décisions, un expert-comptable pour SASU peut vous aider à anticiper leurs conséquences fiscales et sociales.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
En quoi consiste l'optimisation fiscale d'une SASU ?
L'optimisation fiscale d'une Société par Actions Simplifiée Unipersonnelle (SASU) consiste à utiliser les dispositifs légaux pour réduire les impôts de l'entreprise et de son dirigeant.
Les règles applicables sont proches de celles de la fiscalité d'une SAS, notamment concernant l'impôt sur les bénéfices et la rémunération du président.
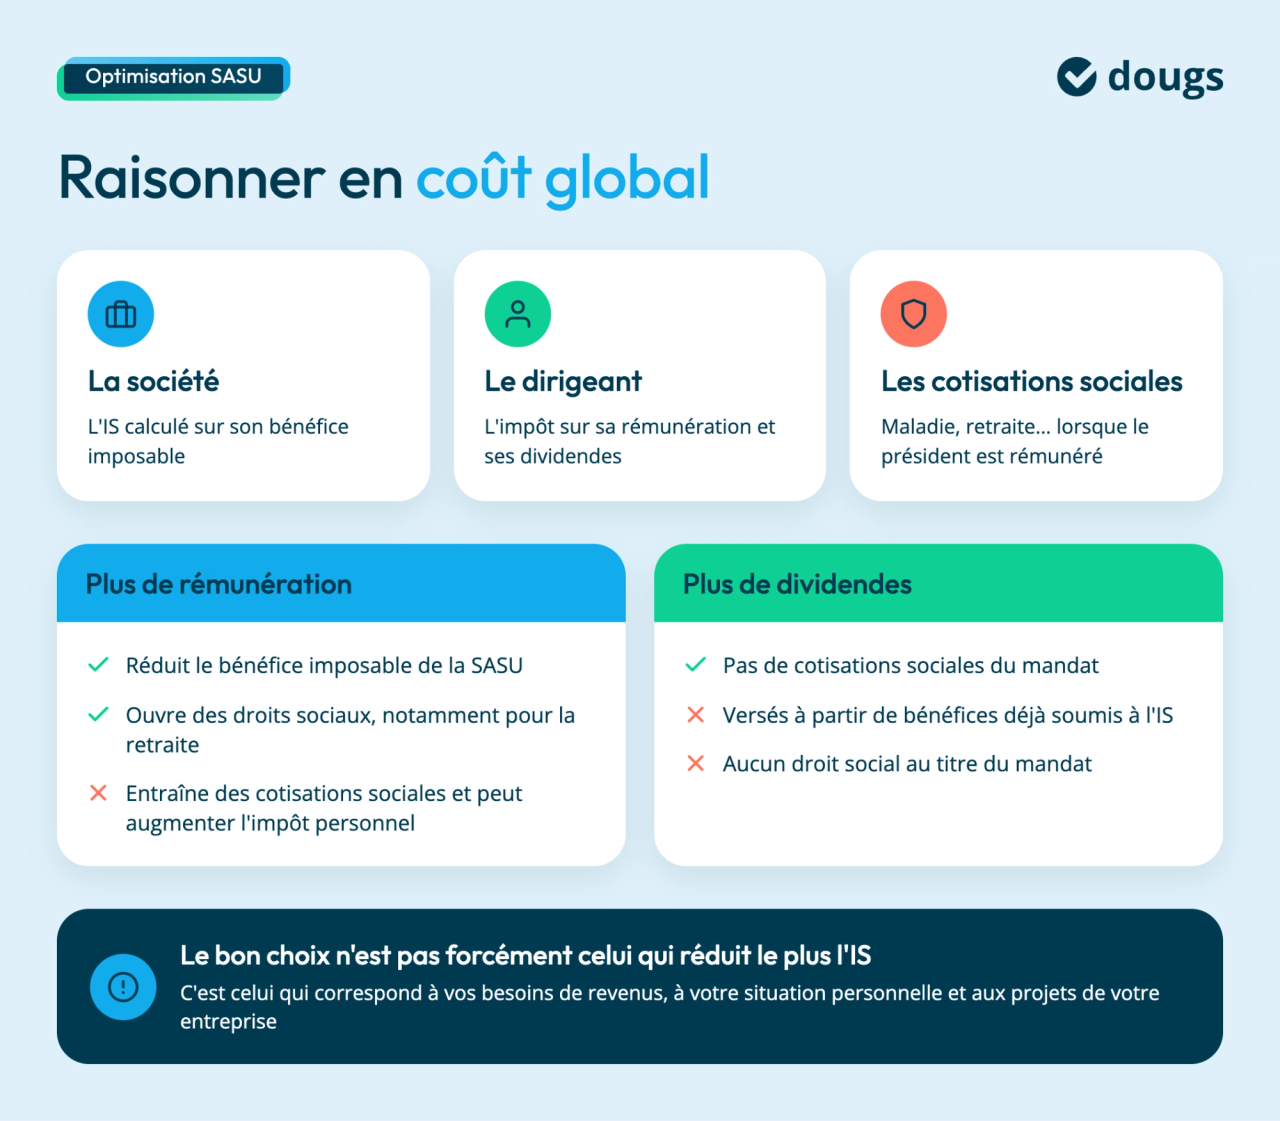
Trois éléments doivent être examinés ensemble :
- La fiscalité de la société : principalement l'IS calculé sur son bénéfice imposable.
- La fiscalité personnelle du dirigeant : l'impôt sur sa rémunération et ses dividendes.
- Les cotisations sociales : les sommes versées pour financer notamment la maladie et la retraite lorsque le président est rémunéré.
Une rémunération supplémentaire peut réduire le bénéfice imposable de la SASU. Mais elle entraîne aussi des cotisations sociales et peut augmenter l'impôt personnel du président.
À l'inverse, les dividendes ne supportent pas les mêmes cotisations, mais ils sont versés à partir de bénéfices qui ont déjà été soumis à l'IS.
C'est pourquoi je raisonne toujours en coût global. Le meilleur choix n'est pas nécessairement celui qui réduit le plus l'impôt de la société : c'est celui qui correspond à vos besoins de revenus, à votre situation personnelle et aux projets de votre entreprise.
Pour raisonner en coût global, il faut aussi examiner les leviers de rémunération : cette vidéo présente 12 astuces pour optimiser celle d’un président de SASU ou SAS.
Salaire ou dividendes : comment se rémunérer en SASU ?
Le président associé unique peut percevoir une rémunération au titre de son mandat social, des dividendes en tant qu'associé ou combiner les deux.
Ces revenus n'ont pas le même traitement fiscal et social. Pour choisir, il faut comparer ce que la SASU dépense et ce que son dirigeant conserve réellement.
Comment est imposée la rémunération du président de SASU ?
Le président rémunéré d'une SASU bénéficie du statut d'assimilé-salarié. Il relève du régime général de la Sécurité sociale pour sa protection sociale, à l'exception notamment de l'assurance chômage, à laquelle son seul mandat ne lui donne pas droit.
Sa rémunération entraîne des charges sociales en SASU, réparties entre cotisations salariales et patronales. Pour comprendre leur calcul et leur déclaration, vous pouvez également consulter notre guide sur les cotisations URSSAF en SASU.
Pour une SASU soumise à l'IS, la rémunération et les cotisations patronales correspondantes sont en principe déductibles du bénéfice imposable, à condition notamment qu'elles correspondent à un travail effectif et ne soient pas excessives.
Le président paie ensuite l'impôt sur le revenu sur sa rémunération, comme un salarié. Son revenu imposable est ajouté aux autres revenus de son foyer fiscal.
L'avantage du salaire est double : il procure un revenu régulier et permet d'acquérir des droits sociaux, notamment pour la retraite.
En revanche, son coût pour la SASU est supérieur au montant net versé au dirigeant.
Pour déterminer le salaire du président de SASU, il faut donc partir du budget total disponible dans la société, et non du seul salaire net souhaité.
Lorsque j'étudie la rémunération du président de SASU, je compare plusieurs niveaux de rémunération en tenant compte des cotisations et de la fiscalité personnelle du dirigeant.
Quelle est la fiscalité des dividendes en SASU en 2026 ?
Les dividendes de votre SASU correspondent à une partie des bénéfices distribués à l'associé unique.
Contrairement au salaire, ils ne sont pas déductibles du résultat fiscal. La société paie d'abord l'IS, puis l'associé est imposé sur les dividendes reçus.
En 2026, le Prélèvement Forfaitaire Unique (PFU), également appelé flat tax, s'élève par défaut à 31,4 % pour un associé personne physique résident fiscal français :
- 12,8 % d'impôt sur le revenu ;
- 18,6 % de prélèvements sociaux.
Vous pouvez également choisir le barème progressif de l'impôt sur le revenu. Dans ce cas, les dividendes sont ajoutés à vos autres revenus et imposés selon les tranches correspondant à votre situation fiscale.
Les dividendes éligibles bénéficient alors d'un abattement de 40 % pour le calcul de l'impôt sur le revenu. Autrement dit, seuls 60 % de leur montant sont retenus pour cet impôt. Les prélèvements sociaux restent toutefois calculés selon leurs propres règles.
Le choix entre flat tax et barème progressif dépend notamment de vos autres revenus et de votre tranche d'imposition.
Autre particularité : les dividendes perçus par le président associé unique ne sont pas soumis aux cotisations sociales de son mandat. En contrepartie, ils ne permettent pas, à eux seuls, d'acquérir des droits sociaux au titre de ce mandat.
Je ne considère donc pas les dividendes comme une solution systématiquement plus avantageuse. Ils peuvent améliorer le revenu immédiat, mais ne remplacent pas une stratégie de protection sociale.
Tableau comparatif : salaire ou dividendes ?
| Critère | Salaire du président | Dividendes |
|---|---|---|
| Déductible du bénéfice à l'IS | Oui, sous conditions | Non |
| Cotisations sociales du mandat | Oui | Non |
| Impôt personnel | Comme un salaire, selon le barème de l'IR | PFU de 31,4 % en 2026 ou barème sur option |
| Droits à la retraite | Oui, selon les cotisations versées | Non, au titre des dividendes |
| Versement | Possible chaque mois | Après décision de distribution et respect des conditions |
| Principal avantage | Revenu régulier et protection sociale | Distribution de bénéfices sans cotisations sociales du mandat |
Exemple : salaire ou dividendes avec un budget de 20 000 € ?
Pour comparer les deux solutions, partons d'un même budget de 20 000 € pour la SASU, avant rémunération du président et avant IS.
Nous retenons les hypothèses suivantes :
- le président est célibataire, sans enfant et sans autre revenu ;
- il ne bénéficie pas de l'Aide à la Création ou à la Reprise d'une Entreprise (ACRE) ;
- sa SASU est soumise à l'IS et remplit les conditions du taux réduit de 15 % ;
- les 20 000 € représentent le bénéfice disponible avant rémunération et IS ;
- les bénéfices après IS sont intégralement distribuables ;
- les dividendes sont imposés au PFU de 31,4 %.
Pour les scénarios avec salaire, nous utilisons une hypothèse simplifiée : le salaire net avant impôt représente environ 55 % du coût total supporté par la société.
Ce pourcentage est uniquement destiné à illustrer la comparaison. Il ne constitue pas un taux de cotisations officiel : le résultat réel dépend des paramètres de paie et peut différer sensiblement.
Scénario 1 : 100 % de rémunération
La SASU consacre les 20 000 € à la rémunération du président, cotisations patronales comprises.
Avec notre hypothèse de calcul :
20 000 € × 55 % = 11 000 € de salaire net avant impôt sur le revenu.
La rémunération et les cotisations correspondantes absorbent le bénéfice initial. Dans cet exemple, la SASU ne paie donc pas d'IS sur ces 20 000 €.
Compte tenu de l'hypothèse d'un dirigeant célibataire sans autre revenu, l'impôt sur ce salaire serait en principe nul.
Le président dispose ainsi d'environ 11 000 € nets, tout en acquérant des droits sociaux liés à sa rémunération.
Scénario 2 : 100 % de dividendes
La SASU ne verse aucune rémunération. Les 20 000 € constituent donc son bénéfice imposable.
| Étape | Montant |
|---|---|
| Bénéfice avant IS | 20 000 € |
| IS à 15 % | 3 000 € |
| Bénéfice après IS | 17 000 € |
| PFU à 31,4 % | 5 338 € |
| Dividendes nets après PFU | 11 662 € |
Dans cet exemple, le président perçoit 11 662 € nets après PFU.
Ce calcul suppose que les 17 000 € sont intégralement distribuables. En pratique, il faut notamment tenir compte des pertes antérieures et de la réserve légale, c'est-à-dire de la part des bénéfices que la société doit obligatoirement mettre de côté jusqu'à atteindre le seuil prévu par la loi.
Scénario 3 : 50 % de rémunération et 50 % de bénéfice avant IS
La SASU consacre 10 000 € de son budget à la rémunération du président et conserve 10 000 € de bénéfice imposable.
Avec notre hypothèse de 55 %, le salaire net avant impôt atteint environ 5 500 €.
Sur les 10 000 € de bénéfice restant, la SASU paie 1 500 € d'IS. Elle peut donc distribuer 8 500 € de dividendes, soit 5 831 € après PFU.
Le dirigeant dispose ainsi d'un revenu total estimé de 11 331 €, avant un éventuel impôt sur sa rémunération.
Tableau récapitulatif des trois scénarios
| Indicateur | 100 % salaire | 100 % dividendes | Mixte 50/50 |
|---|---|---|---|
| Budget initial de la SASU | 20 000 € | 20 000 € | 20 000 € |
| Budget de rémunération chargé | 20 000 € | 0 € | 10 000 € |
| Salaire net avant IR estimé | 11 000 € | 0 € | 5 500 € |
| IS | 0 € | 3 000 € | 1 500 € |
| Dividendes avant PFU | 0 € | 17 000 € | 8 500 € |
| Dividendes nets après PFU | 0 € | 11 662 € | 5 831 € |
| Revenu total estimé | 11 000 € | 11 662 € | 11 331 € |
Dans les hypothèses retenues, le salaire net est supposé ne pas générer d'impôt sur le revenu supplémentaire. Les montants salariaux restent approximatifs, contrairement aux calculs d'IS et de PFU effectués à partir des taux indiqués.
Que faut-il retenir ? Dans cette simulation, les dividendes procurent environ 662 € de revenu immédiat supplémentaire par rapport au salaire. Mais ils ne créent aucun droit social au titre du mandat du président.
Le scénario mixte se situe entre les deux. Il permet de conserver une rémunération tout en distribuant une partie des bénéfices.
Mon conseil d'expert : je ne retiendrais pas automatiquement les dividendes pour quelques centaines d'euros supplémentaires. Je regarderais aussi les droits à la retraite, la couverture sociale et la régularité des revenus. Pour un arbitrage définitif, il faut affiner le coût du salaire avec une simulation de paie adaptée à la situation du président.
Optimisez votre rémunération de dirigeant de SASU / SAS
Les 10 leviers à activer
Une stratégie d'optimisation claire, spéciale dirigeant
Des actions concrètes à mettre en place avant votre prochain bilan
Quels leviers pour réduire l'IS de votre SASU ?
Une SASU est en principe soumise à l'IS, au taux normal de 25 %. Certaines entreprises bénéficient toutefois d'un taux réduit de 15 %.
Il est également possible de diminuer le bénéfice imposable grâce aux charges professionnelles, aux amortissements et aux déficits fiscaux.
Vérifier votre éligibilité au taux réduit d'IS de 15 %
Le taux réduit de 15 % s'applique aux premiers 42 500 € de bénéfice imposable pour une période de 12 mois, lorsque la société remplit les conditions prévues.
Votre SASU doit notamment :
- réaliser un chiffre d'affaires annuel hors taxes inférieur ou égal à 10 millions d'euros ;
- avoir un capital social entièrement libéré, c'est-à-dire intégralement versé par l'associé ;
- avoir un capital détenu à au moins 75 % par des personnes physiques, directement ou indirectement dans les conditions légales.
Attention, ce seuil de 10 millions d'euros concerne uniquement l'accès au taux réduit d'IS. Il ne constitue pas un chiffre d'affaires maximum en SASU : cette forme juridique n'impose pas de plafond général de chiffre d'affaires.
Lorsque l'exercice comptable dure moins ou plus de 12 mois, les seuils concernés sont ajustés selon les règles applicables.
Pour une SASU détenue à 100 % par son président personne physique, la condition de détention est généralement simple à apprécier. Elle demande davantage d'attention lorsque le capital est détenu par une autre société.
Le calcul de l'IS repose ensuite sur deux taux :
| Bénéfice imposable | Taux d'IS |
|---|---|
| Jusqu'à 42 500 € | 15 %, sous conditions |
| Au-delà de 42 500 € | 25 % |
Une SASU éligible qui réalise 60 000 € de bénéfice imposable sur 12 mois paie ainsi :
| Calcul | Montant |
|---|---|
| 42 500 € × 15 % | 6 375 € |
| 17 500 € × 25 % | 4 375 € |
| IS total | 10 750 € |
Au taux normal de 25 % sur l'intégralité du bénéfice, l'impôt aurait atteint 15 000 €. L'économie est donc de 4 250 €.
Je vérifie particulièrement la libération du capital avant la clôture. Une SASU peut être créée avec un capital partiellement versé, mais ne pas remplir cette condition pour bénéficier du taux réduit.
Si vous avez un doute, les règles de l'apport au capital social de votre SASU permettent de comprendre les versements attendus.
Déduire les charges professionnelles autorisées
Les charges déductibles sont des dépenses que la SASU peut soustraire de ses recettes pour calculer son bénéfice imposable, à condition de respecter les règles fiscales.
Elles comprennent notamment :
- les logiciels et abonnements professionnels ;
- les honoraires comptables, juridiques et de conseil ;
- les loyers et charges des locaux utilisés pour l'activité ;
- les frais de mission, notamment les déplacements, repas et hébergements engagés dans le cadre de l'activité ;
- les assurances professionnelles ;
- les dépenses de publicité et de prospection ;
- certaines dépenses de formation.
Une dépense doit être engagée dans l'intérêt de l'entreprise et pouvoir être justifiée. Le simple fait de payer avec la carte bancaire professionnelle ne suffit pas.
Pour éviter les oublis, je préfère examiner les dépenses régulièrement plutôt que de reconstituer toutes les charges déductibles au moment du bilan.
Utiliser les amortissements pour les investissements
Lorsqu'une SASU achète un équipement destiné à servir plusieurs années, elle ne peut pas toujours déduire immédiatement l'intégralité de son prix.
L'achat peut devoir être enregistré comme une immobilisation, c'est-à-dire un bien que l'entreprise conserve et utilise durablement.
Son coût est alors réparti sur plusieurs années grâce à l'amortissement.
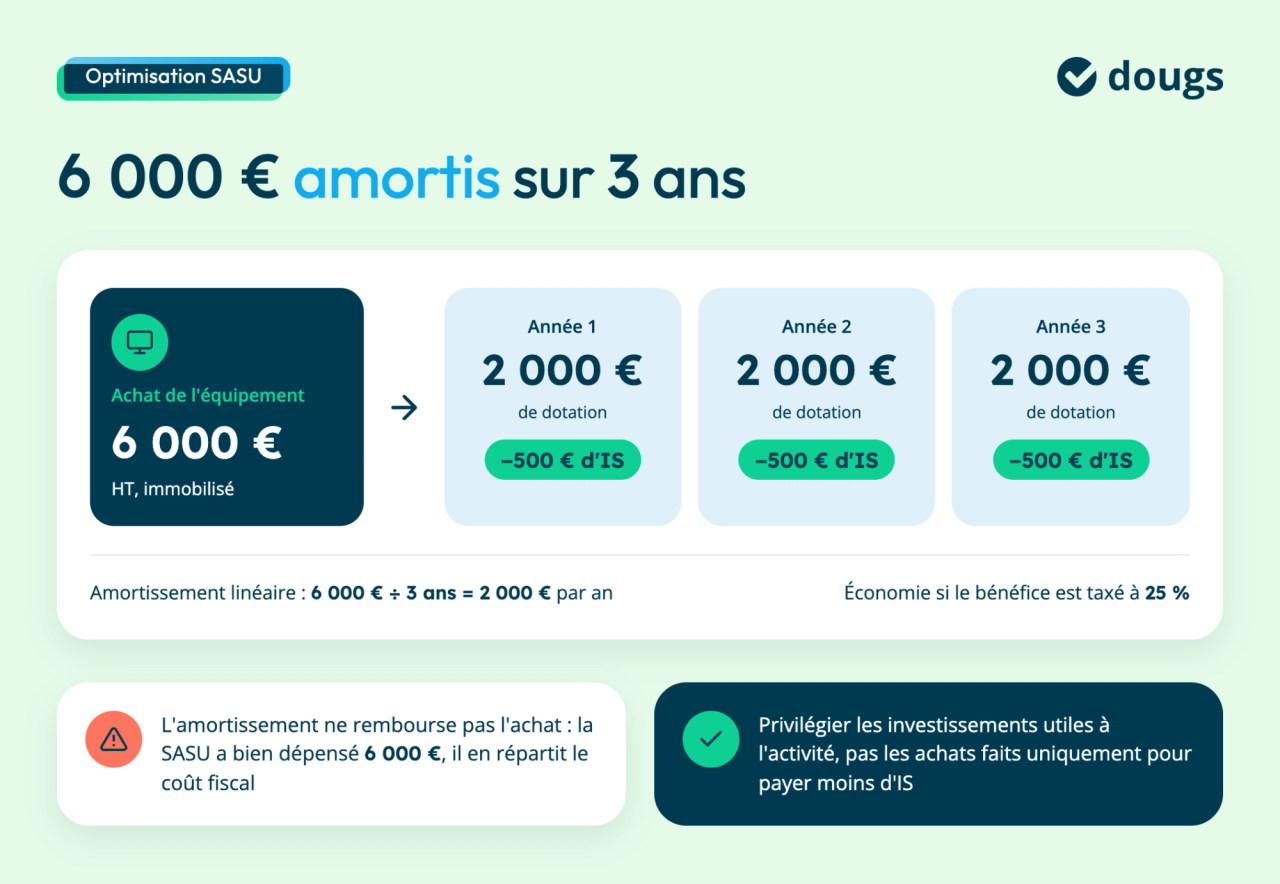
Imaginons un équipement professionnel acheté 6 000 € hors taxes et utilisé pendant trois ans.
Avec un amortissement linéaire, son coût est réparti de manière égale sur la durée prévue :
6 000 € ÷ 3 ans = 2 000 € par an.
Ces 2 000 € constituent une charge comptable annuelle, appelée dotation aux amortissements. Sous réserve des règles fiscales applicables, elle réduit le bénéfice imposable.
Si cette charge diminue un bénéfice qui aurait été taxé à 25 %, l'économie d'IS atteint 500 € pour l'année considérée.
Les dotations aux amortissements permettent ainsi de répartir la déduction fiscale d'un investissement sur plusieurs exercices. Elles peuvent réduire l'impôt d'une année bénéficiaire, mais aussi contribuer à créer ou à augmenter un déficit fiscal lorsque les charges dépassent les produits.
D'autres écritures comptables, comme les provisions pour risques, peuvent également diminuer le résultat imposable. Encore faut-il que le risque soit suffisamment précis, probable et justifié à la clôture de l'exercice. Il ne suffit pas d'anticiper une dépense éventuelle pour constituer une provision déductible.
Attention : la SASU a bien dépensé 6 000 € pour acheter l'équipement. L'amortissement ne rembourse pas cet achat, il permet d'en répartir le coût fiscal.
Je privilégie donc les investissements réellement utiles à l'activité, et non les achats effectués uniquement pour payer moins d'IS.
Rembourser les frais professionnels du dirigeant
Le président peut payer certaines dépenses professionnelles avec son argent personnel, puis demander leur remboursement à la SASU.
Cela peut concerner :
- des déplacements professionnels ;
- des repas pris dans le cadre de l'activité ;
- certains frais liés au télétravail ;
- l'utilisation professionnelle d'un véhicule personnel.
Lorsque les conditions sont remplies, ces remboursements constituent des charges déductibles pour la société, sans être assimilés à un salaire supplémentaire.
La note de frais permet de récapituler les dépenses et de conserver les justificatifs correspondants.
Je conseille de préciser systématiquement la date, le montant et le motif professionnel. Pour les déplacements, il faut également pouvoir expliquer leur lien avec l'activité.
Utiliser les déficits fiscaux reportables
Une SASU peut connaître une année déficitaire, notamment lors de son lancement ou après des investissements importants.
Un déficit fiscal correspond à un résultat fiscal négatif. Lorsqu'il n'est pas immédiatement utilisé, il constitue un stock de déficits que la société peut, sous conditions, reporter sur les exercices suivants.
C'est le mécanisme du report en avant des déficits : les pertes fiscales antérieures viennent réduire les bénéfices imposables des années suivantes.
Par exemple, une SASU dispose de 15 000 € de déficits reportables et réalise ensuite 50 000 € de bénéfice fiscal avant imputation.
L'imputation des déficits permet ici de ramener le bénéfice imposable à 35 000 €, puisque le montant reporté reste inférieur au plafond applicable.
Attention, ce report est soumis à une limite d'1 million d'euros, majorée de 50 % de la fraction du bénéfice excédant ce montant. Pour une petite SASU, cette limite est rarement contraignante, mais elle devient importante lorsque les bénéfices et les pertes reportables sont élevés.
Il existe également le carry-back, appelé carry-back des déficits ou report en arrière. Ce dispositif permet, sur option et sous conditions, d'imputer un déficit sur le bénéfice de l'exercice précédent, dans la limite applicable, et de faire naître une créance fiscale.
Je conseille de suivre chaque année les déficits utilisés et ceux qui restent disponibles. Un déficit reportable n'est pas une économie d'impôt immédiate : son intérêt dépend de la capacité de la SASU à dégager des bénéfices futurs.
SASU à l'IS ou à l'IR : quel régime fiscal choisir ?
La SASU relève de l'IS par défaut. Elle peut cependant opter temporairement pour l'IR si elle remplit certaines conditions.
La différence est importante : à l'IS, la société paie l'impôt sur ses bénéfices ; à l'IR, ces bénéfices sont imposés directement chez l'associé unique.
Comment fonctionne la SASU à l'IS ?
À l'IS, la SASU calcule et paie l'impôt sur son bénéfice fiscal.
Le dirigeant est ensuite imposé personnellement sur les revenus qu'il perçoit, notamment sa rémunération et les dividendes distribués.
Pour une société éligible au taux réduit qui réalise 50 000 € de bénéfice imposable sur 12 mois, le calcul est le suivant :
42 500 € × 15 % + 7 500 € × 25 % = 8 250 € d'IS.
Il reste donc 41 750 € après impôt, avant toute distribution ou autre affectation.
Ce fonctionnement peut être intéressant lorsque la SASU prévoit de conserver une partie de ses bénéfices pour investir.
Comment fonctionne la SASU à l'IR ?
Avec l'option pour l'IR, le bénéfice fiscal de la société est directement imposé chez l'associé unique personne physique, même s'il n'est pas distribué.
Il s'ajoute aux autres revenus du foyer fiscal dans la catégorie correspondant à l'activité :
- les Bénéfices Industriels et Commerciaux (BIC) pour de nombreuses activités commerciales, artisanales ou industrielles ;
- les Bénéfices Non Commerciaux (BNC) pour certaines activités libérales.
L'impôt est ensuite calculé selon le barème progressif : plus le revenu imposable augmente, plus certaines fractions de ce revenu peuvent être taxées à des taux élevés.
Le taux marginal d'imposition désigne le taux appliqué à la tranche la plus élevée atteinte par le foyer fiscal. Il ne correspond pas au taux appliqué à la totalité de ses revenus.
Une SASU à l'IR peut donc être intéressante lorsque les revenus du foyer sont modestes, mais devenir moins avantageuse si les bénéfices augmentent fortement.
Quels sont les risques de prélèvements sociaux pour une SASU à l'IR ?
Depuis l'été 2025, les SASU ayant opté pour l'impôt sur le revenu font l'objet de redressements fiscaux concernant les prélèvements sociaux applicables à leurs bénéfices.
L'administration fiscale considère que les bénéfices imposés au nom de l'associé unique, lorsqu'ils ne sont pas soumis aux contributions sociales sur les revenus d'activité, relèvent des prélèvements sociaux sur les revenus du patrimoine. Leur taux atteint 18,6 % en 2026, contre 17,2 % auparavant.
Cette position a été confirmée par le Gouvernement dans une réponse ministérielle du 2 juin 2026, notamment pour les présidents de SASU non rémunérés. Elle reste toutefois contestée par certains praticiens, qui défendent l'application des contributions sociales sur les revenus d'activité au taux de 9,7 %.
Le risque de redressement fiscal doit donc être pris en compte avant d'opter pour l'IR. Les sommes réclamées peuvent être importantes, notamment lorsque plusieurs exercices sont concernés.
Mon conseil d'expert : avant de choisir l'IR pour votre SASU, je recommande de simuler non seulement l'impôt sur le revenu, mais aussi les prélèvements sociaux susceptibles de s'appliquer à vos bénéfices. Une économie fiscale apparente peut rapidement disparaître si ce risque n'a pas été anticipé.
Quelles sont les conditions pour opter pour l'IR ?
L'option est notamment réservée aux sociétés qui remplissent les conditions suivantes :
- exercer principalement une activité commerciale, artisanale, agricole ou libérale ;
- ne pas être cotées en bourse ;
- employer moins de 50 salariés ;
- réaliser un chiffre d'affaires annuel ou présenter un total de bilan inférieur à 10 millions d'euros ;
- avoir été créées depuis moins de cinq ans au moment de la demande ;
- respecter les conditions de détention des droits de vote par des personnes physiques et des dirigeants.
Pour une SASU détenue intégralement par son président personne physique, les conditions de détention sont généralement satisfaites.
L'option est limitée à cinq exercices et n'est pas renouvelable. Elle doit être exercée dans les délais prévus auprès de l'administration fiscale.
Vous pouvez retrouver les caractéristiques de la SASU à l'IR pour approfondir ce choix.
Quelles conséquences sur la rémunération du président ?
Le passage à l'IR ne transforme pas le président en travailleur non salarié.
Lorsqu'il est rémunéré au titre de son mandat, il conserve son statut social d'assimilé-salarié.
En revanche, lorsque le président est également l'associé unique, sa rémunération n'est pas traitée fiscalement comme une charge déductible du bénéfice imposé à l'IR. Elle est comprise dans le résultat fiscal attribué à l'associé.
Ce fonctionnement est également abordé dans notre article consacré à la SAS à l'IR.
Cette différence est importante : une simulation réalisée pour une SASU à l'IS ne peut pas être transposée telle quelle à une SASU à l'IR.
Je conseille donc de comparer les deux régimes à partir du bénéfice prévisionnel, des autres revenus du foyer et des besoins de rémunération.
Que se passe-t-il à la fin des cinq exercices ?
À l'expiration de l'option, la SASU revient au régime de l'IS.
Le changement de régime fiscal doit être anticipé, car il peut avoir des conséquences sur le traitement des résultats, des déficits et de certains éléments comptables.
Il faut également examiner les règles applicables en cas de renonciation anticipée à l'option.
Mon conseil d'expert : je ne choisirais jamais l'IR uniquement parce que les bénéfices sont faibles au démarrage. Je comparerais aussi les résultats prévisionnels des années suivantes et la fiscalité du foyer, pour éviter qu'un avantage initial ne se transforme en surcoût.
Tableau comparatif : SASU à l'IS ou à l'IR
| Critère | SASU à l'IS | SASU à l'IR |
|---|---|---|
| Régime par défaut | Oui | Non, sur option |
| Qui paie l'impôt sur le bénéfice ? | La société | L'associé unique |
| Taux d'imposition | 15 % sous conditions, puis 25 % | Barème progressif de l'IR |
| Bénéfices non distribués | Pas d'IR personnel immédiat sur ces bénéfices | Imposés personnellement même sans retrait |
| Durée | Pas de limite de durée | Cinq exercices maximum |
| Principal point de vigilance | Fiscalité des revenus ensuite perçus | Fiscalité du foyer et évolution des bénéfices |
Quelles autres solutions pour alléger la fiscalité ?
Selon l'activité et les projets de votre SASU, plusieurs autres pistes peuvent être étudiées : l'épargne salariale, les crédits d'impôt, la conservation des bénéfices, le compte courant d'associé et la création d'une holding.
Mettre en place des dispositifs d'épargne salariale
L'épargne salariale permet, sous conditions, de verser des sommes aux bénéficiaires dans un cadre fiscal et social spécifique.
Une SASU employant au moins un salarié en plus de son président peut notamment étudier la mise en place d'un plan d'épargne entreprise.
Dans les entreprises qui remplissent les conditions d'effectif, le dirigeant peut également bénéficier de certains dispositifs.
Leur intérêt repose notamment sur les avantages fiscaux et sociaux associés aux versements, selon leur nature et les règles applicables.
Par exemple, certains abondements de l'employeur peuvent bénéficier d'un traitement social plus favorable qu'une rémunération classique, dans les limites légales. Les sommes versées peuvent également être déductibles du résultat fiscal de l'entreprise sous conditions.
En revanche, un président associé unique exerçant seul, sans autre salarié, ne peut pas mettre en place un PEE à son seul bénéfice.
Je vérifie donc d'abord l'effectif, les bénéficiaires et les plafonds applicables avant de comparer ce dispositif à une rémunération classique.
Étudier les crédits et réductions d'impôt
Certaines SASU peuvent bénéficier d'un crédit d'impôt (CIR, CII) lié à leurs activités de recherche ou d'innovation, sous réserve de remplir les conditions propres à chaque dispositif.
Le Crédit d'Impôt Recherche (CIR) concerne notamment les entreprises qui réalisent des opérations de recherche et développement éligibles.
Le Crédit d'Impôt Innovation (CII) peut, sous conditions, concerner certaines dépenses liées à la conception de produits nouveaux réalisées par des petites et moyennes entreprises.
Ces dispositifs permettent de réduire l'impôt dû, voire d'obtenir une créance fiscale selon les règles applicables.
Ils exigent toutefois de justifier précisément les travaux et les dépenses engagées.
Pour un projet innovant, je préfère vérifier l'éligibilité en amont. Reconstituer plusieurs années de justificatifs après coup peut s'avérer difficile.
Conserver une partie des bénéfices dans la SASU
Une SASU soumise à l'IS peut décider de ne pas distribuer l'intégralité de ses bénéfices après impôt.
Elle peut notamment les conserver pour financer :
- de futurs investissements ;
- un recrutement ;
- le développement d'une nouvelle activité ;
- une réserve de trésorerie.
Les bénéfices conservés ne sont pas exonérés d'IS. En revanche, tant qu'ils ne sont pas distribués, ils ne déclenchent pas d'imposition personnelle au titre des dividendes.
Le choix relève de l'affectation du résultat de la SASU, décidée par l'associé unique dans le respect des règles légales.
Pour déterminer le montant à conserver, j'examine les investissements prévus, les dépenses à venir et la trésorerie nécessaire au fonctionnement de la société.
Utiliser le compte courant d'associé pour financer sa SASU
Le compte courant d'associé permet à l'associé unique de prêter de l'argent à sa SASU sans augmenter son capital social. Il peut notamment servir au financement de la création d'entreprise, à un investissement ou à un besoin ponctuel de trésorerie.
L'alimentation du compte courant d'associé peut prendre plusieurs formes : versement d'argent personnel, règlement de frais professionnels non remboursés ou maintien de sommes dues à l'associé, comme certains dividendes dont le paiement est laissé à la disposition de la société.
Ces apports en compte courant d'associé constituent une dette de la SASU envers son associé. Leur remboursement ne correspond donc pas, en principe, à une distribution de bénéfices imposable : la société restitue une somme qui lui a été prêtée.
Le compte courant peut également être rémunéré par des intérêts. Cette rémunération du compte courant d'associé peut être déductible du bénéfice imposable de la SASU, sous conditions, notamment si le capital est entièrement libéré et si le taux pratiqué ne dépasse pas le taux fiscal maximum déductible applicable. Les intérêts perçus sont, de leur côté, imposables chez l'associé.
Je recommande de formaliser les modalités de remboursement et, le cas échéant, de rémunération dans une convention de compte courant. Elle permet de préciser les conditions du prêt et d'éviter les désaccords.
Attention également au compte courant d'associé débiteur : dans une SASU dont l'associé unique est une personne physique, celui-ci ne peut pas, en principe, emprunter de l'argent à sa société par ce mécanisme. Une utilisation irrégulière peut entraîner des conséquences juridiques et fiscales, voire un redressement fiscal.
Mon conseil d'expert : je distingue toujours les sommes prêtées à la société des bénéfices distribués. Le compte courant d'associé peut faciliter le financement et la gestion de trésorerie, mais il ne permet pas de transformer artificiellement des revenus imposables en remboursements non taxés.
Créer une holding : dans quels cas est-ce intéressant ?
Une holding est une société qui détient des participations dans d'autres entreprises.
La création d'une holding peut présenter un intérêt lorsque vous souhaitez développer plusieurs activités ou réinvestir les bénéfices de votre SASU.
Sous conditions, le régime mère-fille permet de limiter l'imposition des dividendes versés par une filiale à sa société mère.
Concrètement, la majeure partie des dividendes concernés peut être exonérée d'IS au niveau de la holding. Une petite fraction reste imposable, généralement 5 % dans le régime de droit commun.
Ce mécanisme facilite le réinvestissement au sein d'un groupe de sociétés. Il ne permet toutefois pas au dirigeant de percevoir personnellement ces sommes sans fiscalité.
Une holding entraîne également des frais de création et de fonctionnement.
Je ne la conseille donc pas uniquement pour réduire l'impôt. Son intérêt dépend surtout de votre stratégie de développement, de transmission ou de réinvestissement.
Quelles erreurs éviter pour optimiser la fiscalité de sa SASU ?
Au-delà du choix des dispositifs, certaines erreurs peuvent remettre en cause les économies recherchées ou exposer votre SASU à un redressement fiscal.
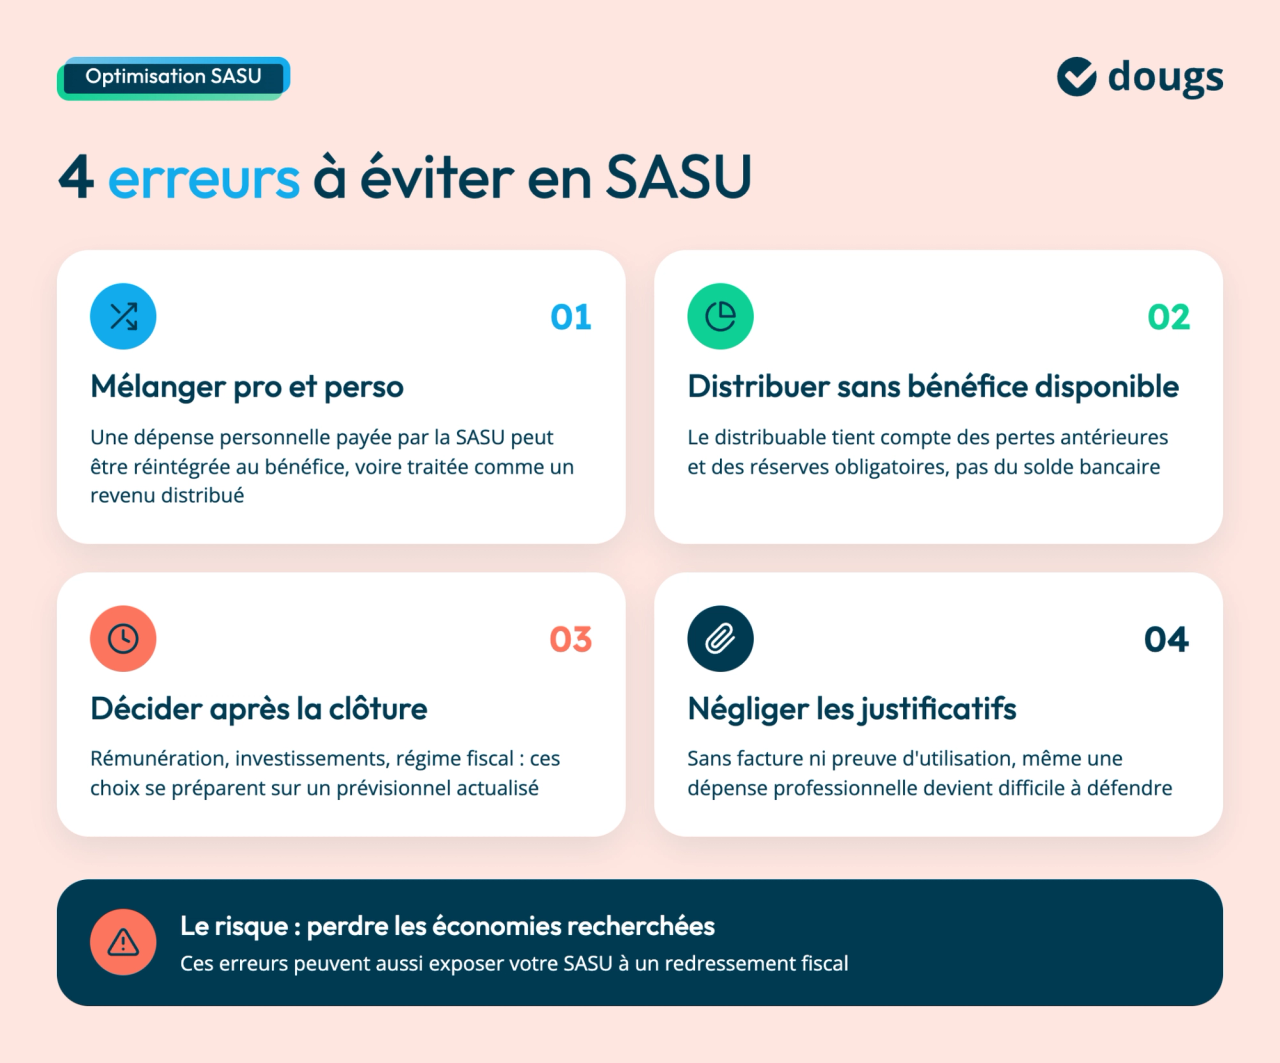
Confondre dépenses professionnelles et dépenses personnelles
Une dépense personnelle payée par la SASU n'est pas automatiquement une charge déductible.
En cas de contrôle, l'administration peut réintégrer la dépense dans le bénéfice imposable, c'est-à-dire recalculer l'impôt comme si cette charge n'avait jamais été déduite.
Selon les circonstances, elle peut également être considérée comme un avantage ou un revenu distribué au dirigeant, avec des conséquences fiscales supplémentaires.
Distribuer des dividendes qui ne sont pas disponibles
Le montant distribuable ne correspond pas simplement au solde bancaire de la société.
Le bénéfice distribuable est déterminé à partir du résultat comptable, après prise en compte notamment des pertes antérieures et des sommes à affecter obligatoirement en réserve, auxquelles peuvent s'ajouter les réserves distribuables.
La distribution de dividendes doit respecter ces règles.
Même lorsque la distribution est légalement possible, elle peut fragiliser la trésorerie si des dépenses importantes sont prévues.
Je conseille donc de préparer un plan de trésorerie avant toute distribution importante.
Prendre une décision fiscale après la clôture
Certaines décisions doivent être prises pendant l'exercice ou avant des échéances précises.
Attendre la clôture pour s'interroger sur la rémunération du président, les investissements ou l'option pour un régime fiscal peut limiter les possibilités d'action.
Une optimisation fiscale efficace se prépare en amont. Je préfère travailler à partir d'un résultat prévisionnel actualisé plutôt que chercher des solutions lorsque les comptes sont déjà arrêtés.
Négliger les justificatifs
Une dépense peut être parfaitement professionnelle, mais devenir difficile à défendre si la société ne dispose d'aucune facture ou preuve de son utilisation.
Il en va de même pour certains remboursements de frais, amortissements et crédits d'impôt.
Conserver des justificatifs complets permet de sécuriser les déductions pratiquées et de répondre plus facilement aux demandes de l'administration.
Comment choisir les bons leviers selon votre situation ?
Pour construire une stratégie d'optimisation fiscale, je commence par réunir les informations qui influencent réellement les décisions :
- le bénéfice prévisionnel avant rémunération du président ;
- le revenu personnel nécessaire au dirigeant ;
- les autres revenus et la composition du foyer fiscal ;
- les besoins de protection sociale ;
- les investissements prévus ;
- la trésorerie à conserver ;
- les éventuels déficits fiscaux et dispositifs particuliers.
Ces éléments permettent de comparer plusieurs scénarios sans se limiter à un seul impôt.
| Situation | Leviers à étudier en priorité |
|---|---|
| SASU récemment créée avec peu de bénéfices | Choix IS/IR, charges déductibles, prévisionnel |
| Dirigeant ayant besoin d'un revenu mensuel | Salaire, cotisations, protection sociale |
| SASU bénéficiaire avec trésorerie disponible | Arbitrage salaire/dividendes, affectation du résultat |
| Société prévoyant des investissements | Amortissements, conservation des bénéfices |
| Entrepreneur développant plusieurs sociétés | Holding, régime mère-fille, réinvestissement |
Mon conseil d'expert : je compare toujours les conséquences des décisions pour la SASU et pour son dirigeant. Une économie de 3 000 € d'IS peut sembler intéressante, mais perdre son avantage si elle augmente fortement les cotisations ou l'impôt personnel.
L'objectif est donc de déterminer combien il reste réellement après impôts et cotisations, tout en conservant les moyens nécessaires au développement de l'entreprise.

EN RÉSUMÉ
- À l’IS, le salaire est généralement déductible et ouvre des droits sociaux, tandis que les dividendes sont distribués après impôt sans créer ces droits : comparez plusieurs combinaisons à budget égal.
- Le taux réduit d’IS de 15 % concerne les premiers 42 500 € de bénéfice annuel sous conditions, notamment de chiffre d’affaires, de détention et de libération du capital, contre 25 % au taux normal.
- Les frais professionnels justifiés, les amortissements et les déficits reportables peuvent réduire le résultat imposable, selon leurs règles respectives.
- L’option pour l’IR, limitée à cinq exercices sous conditions, impose les bénéfices chez l’associé même sans distribution et nécessite d’évaluer les prélèvements sociaux ainsi que la fiscalité du foyer.
- Selon votre situation, étudiez les crédits d’impôt, l’épargne salariale avec un salarié supplémentaire ou la conservation des bénéfices pour financer la croissance, une holding répondant surtout à un projet de réinvestissement.
- Avant toute distribution, vérifiez le bénéfice légalement distribuable et la trésorerie nécessaire, puis faites actualiser vos simulations avec votre expert-comptable.
FAQ sur l'optimisation fiscale d'une SASU
Pour réduire légalement la fiscalité de votre SASU, vous pouvez vérifier votre éligibilité au taux réduit d'IS de 15 %, déduire les charges professionnelles autorisées, utiliser les amortissements et les déficits fiscaux disponibles, puis adapter votre rémunération et vos dividendes. Le choix dépend du bénéfice réalisé, de votre situation personnelle et des projets de l'entreprise.
Le salaire est en principe déductible du bénéfice soumis à l'IS et permet d'acquérir des droits sociaux, mais il entraîne des cotisations. Les dividendes sont distribués après IS et ne supportent pas les cotisations sociales liées au mandat du président. Une combinaison des deux peut être pertinente, mais une simulation globale est nécessaire pour comparer leur coût réel.
Oui. Le mandat de président de SASU peut être exercé gratuitement. Le président non rémunéré ne cotise cependant pas au titre de ce mandat et n'acquiert pas de droits sociaux correspondants. Il faut donc examiner sa couverture sociale par ailleurs avant de retenir cette solution. La décision de non-rémunération peut être formalisée dans un procès-verbal de non-rémunération en SASU.
Une SASU soumise à l'IS est normalement imposée au taux de 25 %. Si elle remplit les conditions du taux réduit, elle peut bénéficier de 15 % sur les premiers 42 500 € de bénéfice imposable pour une période de 12 mois. Le surplus relevant du taux normal est taxé à 25 %.
Pour un associé personne physique résident fiscal français, le PFU applicable par défaut aux dividendes est de 31,4 % en 2026, comprenant 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Une option pour le barème progressif de l'impôt sur le revenu est possible, sous réserve de ses règles propres.
Une SASU peut notamment déduire les loyers professionnels, les honoraires, certains frais de déplacement, les logiciels, les assurances et les dépenses de publicité, à condition qu'ils soient engagés dans l'intérêt de l'entreprise et correctement justifiés. Certaines dépenses doivent être immobilisées puis amorties plutôt que déduites immédiatement.
Oui, sous conditions. L'option pour l'IR est temporaire et limitée à cinq exercices. Elle permet d'imposer le bénéfice directement au niveau de l'associé unique personne physique. Son intérêt dépend notamment des autres revenus du foyer, du niveau de bénéfice et des perspectives de croissance.
Une holding peut être intéressante lorsque vous souhaitez organiser plusieurs participations ou réinvestir des bénéfices dans d'autres sociétés. Le régime mère-fille peut notamment limiter l'imposition de certains dividendes entre sociétés, sous conditions. En revanche, une holding n'est pas automatiquement avantageuse pour une SASU qui distribue simplement ses bénéfices à son dirigeant.
Certains frais liés à l'utilisation professionnelle du domicile peuvent être pris en charge par la SASU, sous réserve de respecter les conditions applicables et de justifier la part professionnelle. Il faut distinguer les remboursements de frais réels, les éventuelles indemnités et les dépenses personnelles non déductibles.
L'idéal est de commencer dès la création, notamment pour le choix du régime fiscal et l'organisation de la rémunération. Ensuite, je conseille de refaire une simulation avant la clôture de chaque exercice, lorsque le bénéfice prévisionnel est suffisamment fiable. Cela permet d'anticiper les décisions plutôt que de découvrir les possibilités d'optimisation après la clôture.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nathalie Michel
 Nathalie Michel
 David Bernier
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic