


David Bernier
Head of Legal
 11 min.
Chiffre d'affaires maximum en SASU : quelles limites en 2026 ?
Le chiffre d'affaires, c'est le cœur des préoccupations pour tout entrepreneur et particulièrement en SASU : il va influencer les bénéfices, donc la rémunération, les éventuels dividendes, et, in fine, l'imposition de l'entreprise. Mais le chiffre d'affaires est aussi ce qui va décider de votre régime fiscal et votre protection sociale en tant que président de SASU assimilé-salarié. Voyons en détail tout ce qu’il faut savoir sur le chiffre d’affaires en SASU et son impact sur la société et son président associé unique.
Lorsque votre activité se développe, une expertise comptable adaptée à votre SASU vous aide à suivre votre chiffre d’affaires, vos obligations fiscales et les seuils applicables.
Vous voulez vous lancer ? Dougs vous accompagne pour créer votre SASU en ligne : un juriste dédié, des démarches simplifiées et un suivi pas à pas pour entreprendre en toute sérénité.
Vous êtes en plein dans votre projet de création ? Chez Dougs, on accompagne depuis plus de 10 ans les entrepreneurs au quotidien. Retrouvez nos conseils dans notre guide complet consacré à la création de SASU.
EN BREF
- La SASU protège votre patrimoine personnel, avec responsabilité limitée aux apports, sauf en cas de faute de gestion ou fraude.
- En tant que président de SASU, vous bénéficiez du statut d'assimilé salarié, offrant une meilleure protection sociale que les travailleurs non salariés.
- La SASU n'a pas de limite de chiffre d'affaires, mais celui-ci impacte le régime fiscal, la TVA et le taux d'imposition.
Je rentre dans le détail de chacun de ces points ci-dessous. Bonne lecture !
Définition : qu'est-ce qu'une SASU ?
Une SASU est une société par actions simplifiée constituée d’un associé unique. Comme la SAS, elle offre les avantages d’une société commerciale, notamment une protection du patrimoine personnel de l’associé.
Sous cette forme juridique, votre responsabilité est en principe limitée au montant de vos apports, qu’ils soient réalisés en numéraire, en nature ou en industrie. Elle peut toutefois être engagée personnellement, notamment en cas de faute de gestion ou de fraude.
Si vous hésitez entre exercer en société ou en nom propre, comparez les différences entre la SASU et l’EI en matière de responsabilité, de fiscalité, de protection sociale et de gestion.
Avantages et inconvénients de la SASU
Les avantages de la SASU
Statut et protection sociale du dirigeant de SASU
En SASU, vous bénéficiez du statut d'assimilé salarié. Cela offre plusieurs avantages dont le fait d'être affilié au régime général de la Sécurité sociale. Tout comme les salariés, vous profitez donc d'une meilleure protection sociale que si vous étiez TNS, travailleur non salarié. Les cotisations sont beaucoup plus élevées qu'en travailleur non salarié (TNS), soit environ 80 %. Cela s'explique par le fait que la protection sociale offerte par le statut de salarié est bien plus complète que celle dont bénéficie un TNS en SARL. Attention, en l'absence de rémunération, vous n'êtes pas rattaché au régime général de la Sécurité sociale, à part si vous avez un contrat de travail dans une autre entreprise ou si vous bénéficiez de l'ARE.
Responsabilité du dirigeant
Créer une SASU présente l’avantage de limiter la responsabilité de l’associé unique, qui n’est tenu de supporter les pertes qu’à hauteur de son apport. En d’autres termes, la SASU permet de séparer votre patrimoine personnel du patrimoine professionnel.
Ainsi, si après la création de votre SASU, elle contracte des dettes et ne peut pas les rembourser, vos créanciers ne pourront pas saisir vos biens personnels. En cas de procédure collective comme le redressement ou la liquidation judiciaire, seuls les biens de la SASU seront utilisés pour régler les dettes de l’entreprise.
Cependant, cette limitation de responsabilité n’est pas toujours absolue. Dans le cadre d'une liquidation judiciaire, le juge peut décider de lever cette protection dans certains cas tels qu'une faute de gestion, la confusion du patrimoine de la SASU avec le vôtre, la fraude, etc.
Dans ces situations, la procédure collective peut s’étendre à vos biens personnels en tant que président de la SASU.
Évolution de la SASU vers une SAS
Un des principaux atouts de la SASU réside dans sa grande capacité d’évolution. Grâce à la flexibilité de ce statut, il est facile d’adapter la structure de votre société en fonction des besoins de votre activité. Par exemple, vous pouvez aisément céder des actions ou intégrer de nouveaux associés, transformant ainsi votre SASU en SAS, sans avoir à accomplir de formalités complexes. Quelques aménagements de statuts pourront alors être prévus et éventuellement, la mise en place d’un pacte d’associés.
Versement des dividendes en SASU
Créer une SASU peut être avantageux si vous envisagez de percevoir des dividendes. Après la clôture de l’exercice et l’approbation des comptes, l’associé unique décide de l’utilisation du bénéfice réalisé. Pour choisir entre la mise en réserve, le report à nouveau et la distribution de dividendes, consultez notre guide consacré à l’affectation résultat SASU.
Ces dividendes sont soumis au prélèvement forfaitaire unique (PFU), aussi appelé flat tax, dont le taux s’élève à 31,4 % en 2026.
Vous avez également la possibilité de choisir à la place une imposition selon le barème progressif de l'impôt sur le revenu. Dans ce cas, le revenu imposable est calculé après un abattement de 40 % sur le montant des dividendes, ainsi qu'une déduction de 6,8 % de CSG.
Cumuler SASU et ARE
Si vous êtes bénéficiaire de l’allocation de retour à l’emploi (ARE), la SASU est faite pour vous. Le statut social de président de SASU vous permet de continuer à percevoir votre allocation à hauteur de 60% (plafond) du capital chômage, si vous choisissez de ne pas vous rémunérer. Et ce, sans avoir à verser de cotisations sociales minimales (contrairement au régime des gérants majoritaires en EURL et SARL).
Les inconvénients de la SASU
Des formalités de création plus complexes qu'en entreprise individuelle
La création d’une SASU nécessite plusieurs formalités. Vous devez choisir la dénomination sociale et le siège social de la société, définir son objet social, désigner son président, puis rédiger ses statuts.
Vous devez ensuite déposer le capital social sur un compte ouvert au nom de la société en formation. Après l’immatriculation, pensez également à ouvrir un compte professionnel pour votre SASU afin de séparer les opérations de la société de vos dépenses personnelles.
La rédaction des statuts pouvant être complexe, l’accompagnement d’un expert-comptable ou d’un professionnel du droit peut sécuriser cette étape. Enfin, vous devez publier un avis de constitution dans un support habilité à recevoir des annonces légales, puis déposer votre dossier d’immatriculation sur le guichet unique des formalités des entreprises.
Les charges sociales en SASU
Comme évoqué précédemment, dans une SASU, les charges sociales et patronales du dirigeant s'élèvent à environ 80 % de la rémunération nette. Ces cotisations, calculées sur les salaires perçus, sont payées chaque trimestre. Elles sont donc assez élevées mais en contrepartie votre protection sociale est bien plus complète que si vous étiez en EURL ou en entreprise individuelle.

Ressource à télécharger
Optimisez votre rémunération de dirigeant de SASU / SAS
Les 10 leviers à activer
Une stratégie d'optimisation claire, spéciale dirigeant
Des actions concrètes à mettre en place avant votre prochain bilan
Existe-t-il un chiffre d'affaires maximum pour une SASU ?
Comme la majorité des formes juridiques, la SASU n'a aucun chiffre d'affaires maximum. Néanmoins, le chiffre d'affaires influencera vos options en termes de régime d'imposition et de TVA.
Les plafonds de chiffre d'affaires en SASU selon les régimes fiscaux
La SASU ne peut pas bénéficier du régime de la micro-entreprise. Lorsqu’elle est soumise à l’impôt sur les sociétés, elle relève d’un régime réel d’imposition, simplifié ou normal, selon son activité et son chiffre d’affaires. Si elle opte pour l’impôt sur le revenu et exerce une activité non commerciale, le régime de la déclaration contrôlée peut également s’appliquer.
Pour mieux comprendre le fonctionnement juridique, fiscal et social de cette forme de société, consultez le guide SASU mode d’emploi. Voici les régimes fiscaux susceptibles de s’appliquer à la SASU.
Le régime réel d’imposition : régime réel simplifié ou normal ?
Le régime simplifié
Le régime simplifié se caractérise essentiellement par un allègement des obligations déclaratives et comptables. Les règles relatives à la détermination du bénéfice sont, sous réserve de mesures particulières ponctuelles, les mêmes que sous le régime réel normal.
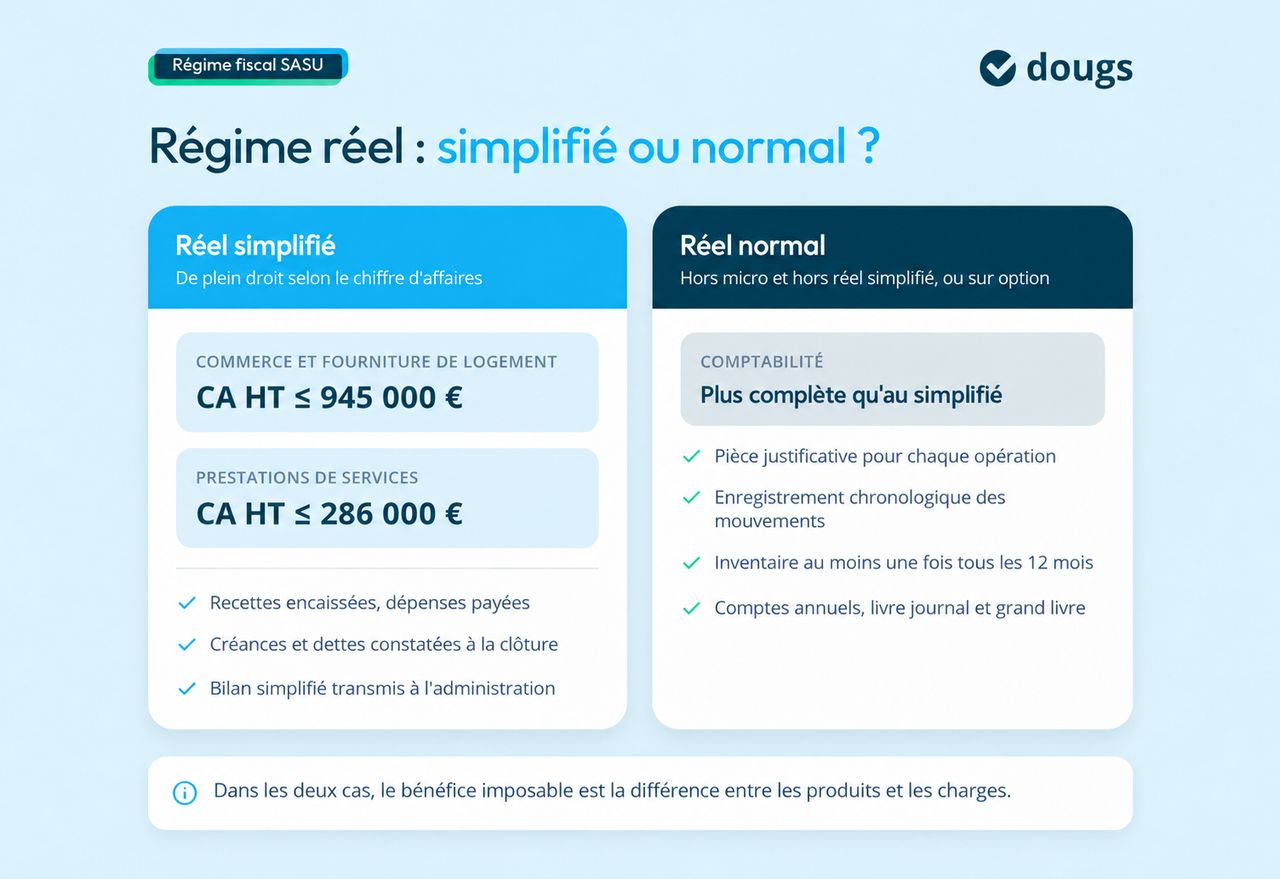
Le régime réel simplifié s’applique, sous réserve du respect des autres conditions, lorsque le chiffre d’affaires hors taxes n’excède pas :
- 945 000 € pour les activités de vente de marchandises et de fourniture de logement ;
- 286 000 € pour les prestations de services relevant des BIC.
Voici les particularités de la comptabilité en régime simplifié :
- le livre journal n’enregistre journellement que les recettes encaissées et les dépenses payées,
- les créances et les dettes sont constatées à la clôture de l’exercice,
- le bilan fourni à l’administration fiscale est un bilan simplifié.
Le régime normal
Le régime réel normal d’imposition des bénéfices constitue le régime applicable aux entreprises qui ne sont placées ni sous le régime micro-BIC, ni sous le régime du réel simplifié. Il s’applique notamment aux entreprises relevant des BIC qui dépassent les seuils du régime réel simplifié ou qui optent volontairement pour le régime réel normal.
Lorsqu’il n’est pas obligatoire, le régime du réel normal est ouvert, sur option, aux entreprises placées dans le champ d’application du régime simplifié, ainsi qu’aux contribuables relevant du régime micro.
Tout comme pour le régime réel simplifié, les entreprises au régime réel normal sont imposées d’après un bénéfice net correspondant à la différence entre les produits et les charges. Les contribuables placés sous le régime du réel normal doivent tenir une comptabilité plus complète qu’au régime simplifié :
- nécessité de fournir des pièces justificatives pour chaque opération ;
- enregistrement comptable chronologique des mouvements liés à leur patrimoine ;
- réalisation d’un inventaire au moins une fois tous les 12 mois ;
- établissement de comptes annuels comprenant un bilan, un compte de résultat et des annexes ;
- tenue d’un livre-journal et d’un grand livre.
Ces obligations plus étendues peuvent également avoir une incidence sur vos dépenses. Pour les anticiper, consultez notre guide consacré au coût comptable SASU, qui présente les principaux éléments faisant varier le tarif d’un accompagnement comptable.
Le régime de la déclaration contrôlée
Le régime de la déclaration contrôlée constitue le régime applicable de plein droit aux BNC qui ne sont pas placés sous le régime micro-BNC. Il s’agit notamment des situations dans lesquelles les recettes dépassent le plafond du régime micro-BNC, fixé à 83 600 € en 2026.
Lorsqu’il n’est pas obligatoire, le régime de la déclaration contrôlée peut s’appliquer sur option des contribuables à condition qu’ils relèvent de plein droit du régime micro-BNC.
Dans le régime de la déclaration contrôlée, il est tenu compte des charges réellement exposées.
Quel est le chiffre d'affaires maximum pour bénéficier du taux réduit d'IS ?
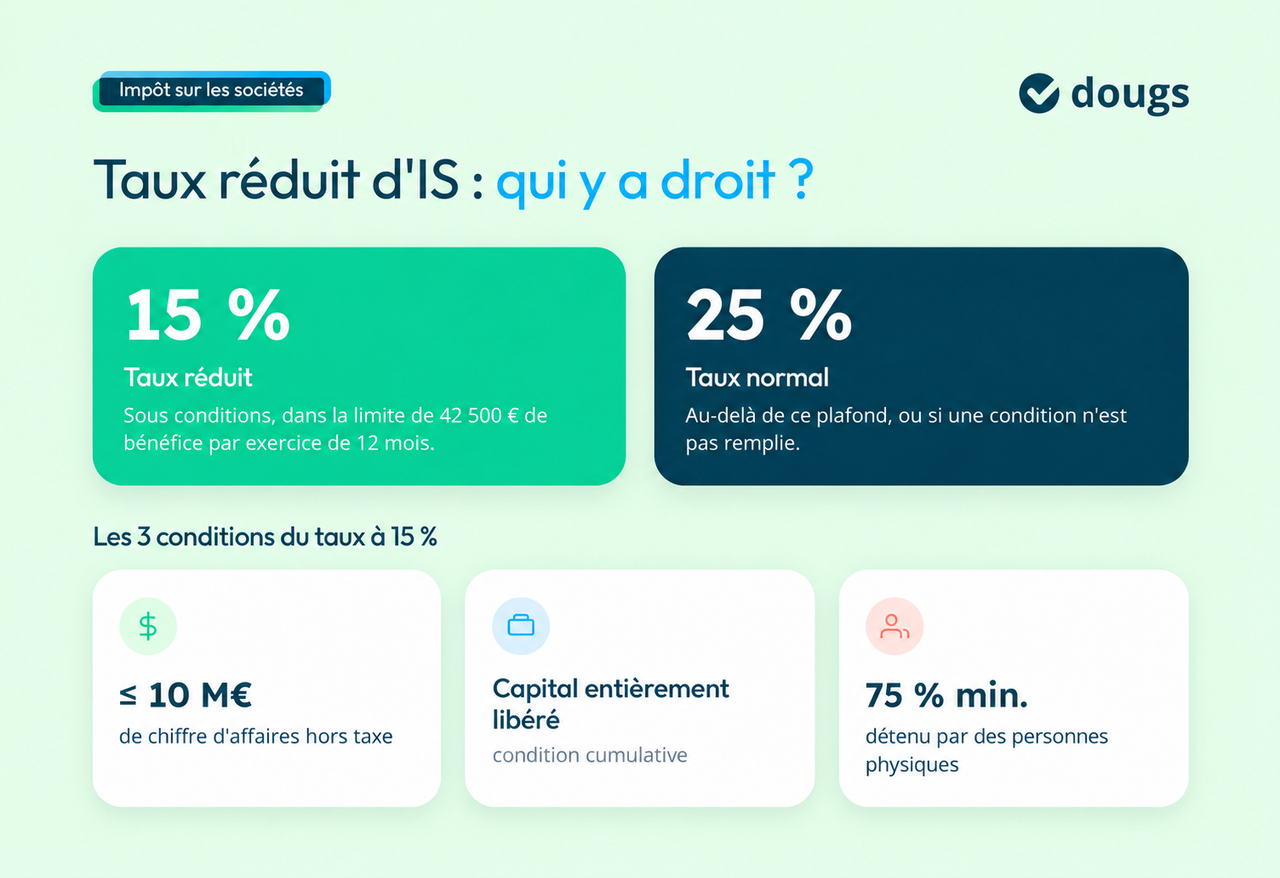
Le taux réduit de l’IS de 15 % concerne les entreprises dont le chiffre d’affaires hors taxes n’excède pas 10 millions d’euros, dont le capital est entièrement libéré et détenu à au moins 75 % par des personnes physiques.
À savoir : le montant du bénéfice imposable au taux réduit d'IS à 15 % est plafonné à 42 500 euros par exercice comptable de 12 mois. Si l'exercice ne dure pas 12 mois, le plafonnement est proratisé.
Quel est le taux d'imposition pour une SASU ?
Le taux d’imposition de la SASU dépend du régime fiscal choisi. Par défaut, la société est soumise à l’impôt sur les sociétés (IS), au taux normal de 25 %. Un taux réduit de 15 % peut toutefois s’appliquer aux 42 500 premiers euros de bénéfice imposable, notamment si son chiffre d’affaires hors taxes n’excède pas 10 millions d’euros, si son capital est entièrement libéré et s’il est détenu à au moins 75 % par des personnes physiques. La part du bénéfice qui dépasse 42 500 € reste imposée au taux normal de 25 %.
Sous certaines conditions, la SASU peut exercer une option pour le régime de l’IR pendant une durée maximale de cinq exercices. Son bénéfice est alors imposé directement entre les mains de l’associé unique selon le barème progressif de l’impôt sur le revenu. Avant de choisir ce régime, examinez les avantages de la SASU à l’IR ainsi que ses conséquences sur votre imposition personnelle.
SASU : les plafonds pour la franchise en base TVA
Les seuils de la franchise en base de TVA dépendent de la nature de l’activité exercée et du chiffre d’affaires réalisé. Tant qu’elle bénéficie de ce régime, la SASU ne facture pas la TVA à ses clients et ne peut pas déduire celle payée sur ses achats.
Lorsqu’elle devient redevable de la TVA, elle doit la facturer et la reverser à l’administration fiscale, après déduction de la taxe récupérable sur ses dépenses professionnelles. Pour connaître les conditions et les opérations concernées, découvrez comment récupérer la TVA en SASU.
Fiscalité : les conséquences en cas de dépassement des plafonds en SASU ?
Dépasser un plafond pour la SASU peut avoir des conséquences différentes : le changement automatique de votre régime de TVA, ou le passage à un régime d'imposition différent (du régime simplifié au régime normal). Pour en savoir plus sur les seuils de la fiscalité, consultez notre article "La fiscalité des SAS".
Retard dans la déclaration du dépassement : quelles sanctions ?
Il n'y a pas spécifiquement de "déclaration de dépassement" en SASU vis-à-vis d'un seuil fiscal, mais vous devez transmettre une déclaration de résultat à l'administration fiscale après la fin de votre exercice comptable. Des pénalités de retard existent néanmoins, assorties d'un taux d'imposition majoré (à l'IR ou à l'IS selon le régime choisi). Un retard peut entraîner l’application d’un intérêt de retard de 0,20 % par mois, auquel peuvent s’ajouter des majorations dont le taux dépend de la nature et de la gravité du manquement. En cas de découverte d’une activité occulte (activité licite ou illicite non déclarée), une majoration de 80 % peut notamment s’appliquer.
Pour en savoir plus sur vos obligations et délais comptables, consultez notre guide sur la comptabilité en SASU.
Si vous souhaitez déléguer ces obligations, comparez les prestations comprises dans les honoraires d’un expert-comptable pour une SASU, notamment la tenue comptable, les déclarations fiscales et l’établissement des comptes annuels.
FAQ sur le chiffre d'affaires maximum en SASU
L'absence de plafond fait partie des atouts de la SASU : cette vidéo détaille les cinq principaux.
EN RÉSUMÉ
- La SASU offre une protection patrimoniale en limitant la responsabilité aux apports.
- Profitez du statut d'assimilé salarié pour une protection sociale étendue.
- Aucun plafond de chiffre d'affaires, mais attention au changement de régime fiscal et TVA.
- Sous certaines conditions, le taux réduit d’IS de 15 % s’applique aux 42 500 premiers euros de bénéfice imposable lorsque le chiffre d’affaires hors taxes n’excède pas 10 millions d’euros.
- Soyez vigilant aux conséquences fiscales en cas de dépassement des seuils.
Et si vous souhaitez un accompagnement personnalisé, n'hésitez pas à contacter nos experts chez Dougs.
Oui, la SASU n'a pas de plafond de chiffre d'affaires. Il est donc potentiellement illimité.
Pour passer de micro entreprise au réel, vous devrez alors adresser votre demande à l'administration fiscale avant le 1er février de l'année pour laquelle vous voulez en bénéficier. Le passage au régime réel est aussi automatique en cas de dépassement des seuils de la micro.
La micro-entreprise est un régime simplifié de l’entreprise individuelle. Elle impose de respecter des plafonds de chiffre d’affaires et ne permet pas de déduire les charges professionnelles pour leur montant réel. La franchise en base de TVA peut également s’appliquer, sous réserve de ne pas dépasser les seuils correspondants.
La SASU est, quant à elle, une société juridiquement distincte de son associé unique. Elle ne comporte aucun plafond de chiffre d’affaires et relève par défaut de l’impôt sur les sociétés, avec une option temporaire pour l’impôt sur le revenu sous certaines conditions. Elle impose davantage de formalités, mais permet de déduire les dépenses engagées dans l’intérêt de l’activité lorsqu’elles remplissent les conditions requises.
Pour un cas concret dans le commerce en ligne, découvrez quand passer d’une micro-entreprise de dropshipping à une SASU.
L'objet social de la SASU, décidé à la création de l'entreprise, doit mentionner toutes les activités de la SASU. Attention: l’entreprise ne peut exercer une activité qui n’est pas mentionnée dans les statuts.
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.
En savoir plusCes articles peuvent vous intéresser
 David Bernier
 David Bernier
 David Bernier
 David Bernier
 David Bernier
 Nahima Zobri