
10 min.


EN BREF
- La facturation électronique est entrée en vigueur le 1er septembre 2026. Toutes les entreprises concernées doivent désormais pouvoir recevoir leurs factures électroniques.
- Au lancement, plus de 4 millions d’entreprises avaient désigné leur adresse de réception, mais toutes n’avaient pas encore terminé leurs démarches.
- En Belgique, l’adoption a également fortement progressé autour de l’échéance du 1er janvier 2026.
- Si votre entreprise est encore en transition, sécurisez en priorité la réception et votre plateforme agréée. Les TPE et PME devront par la suite préparer l’émission et le e-reporting, c’est-à-dire la transmission de certaines données à l’administration, pour septembre 2027.
Vous souhaitez reprendre les démarches dans l’ordre ? Consultez nos 5 étapes pour passer à la facturation électronique.
SOMMAIRE
Plus de 4 millions d’entreprises ont déjà désigné leur adresse de réception des factures électroniques. Et la vôtre ? Depuis le 1er septembre 2026, toutes les entreprises établies en France et assujetties à la TVA doivent pouvoir recevoir leurs factures électroniques. Cela concerne aussi les micro-entrepreneurs en franchise de TVA : leur activité entre dans le champ de cette taxe, même s’ils ne la facturent pas à leurs clients.
Je suis Cassandra Marquez, responsable de la stratégie de lancement et d’adoption du logiciel de facturation électronique gratuit et de la plateforme agréée Dougs. Je vais vous aider à situer votre entreprise par rapport aux autres, à tirer les enseignements du cas belge et à identifier les actions encore prioritaires.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Facturation électronique : où en était la France au 1er septembre 2026 ?
Au 1er septembre 2026, les entreprises n'avaient pas toutes atteint le même niveau de préparation. Certaines avaient choisi leur plateforme agréée (PA), un prestataire autorisé à échanger des factures électroniques, tandis que d'autres finalisaient leur rattachement à l'annuaire, qui indique où chaque entreprise reçoit ses factures.
L’adoption s’est accélérée à l’approche de l’échéance
Mi-juin 2026, le suivi de l’Agence pour l’informatique financière de l’État (AIFE) faisait état de plus de 1,42 million d’entreprises disposant d’une adresse dans l’annuaire de la facturation électronique.
Au 1er septembre, le ministère des Finances indiquait que plus de 4 millions d’entreprises avaient désigné leur adresse de réception.
En moins de trois mois, le nombre d’entreprises disposant d’une adresse avait donc presque triplé. Cette progression montre à quel point les démarches se sont accélérées à l’approche de l’entrée en vigueur de la réforme.
Le dispositif technique était déjà largement opérationnel avant le 1er septembre
Fin juin, selon les données de suivi communiquées par l’AIFE :
- 139 plateformes agréées étaient raccordées à l’infrastructure publique de facturation électronique ;
- 71 participaient déjà à l’alimentation de l’annuaire ;
- 21 avaient déjà transmis des flux d’e-invoicing, c’est-à-dire des factures électroniques entre entreprises.
Autre indicateur : à cette même date, 98,9 % des échanges transmis par les plateformes pour alimenter l’annuaire respectaient les règles techniques et fonctionnelles attendues, contre 62 % en mars.
Ces chiffres montrent surtout que la mécanique fonctionnait déjà avant septembre : les plateformes étaient raccordées, l’annuaire se remplissait et les premiers échanges de factures avaient commencé.
Choisir une plateforme constitue seulement la première étape
Une fois votre plateforme choisie, il reste à vérifier que votre circuit fonctionne réellement.
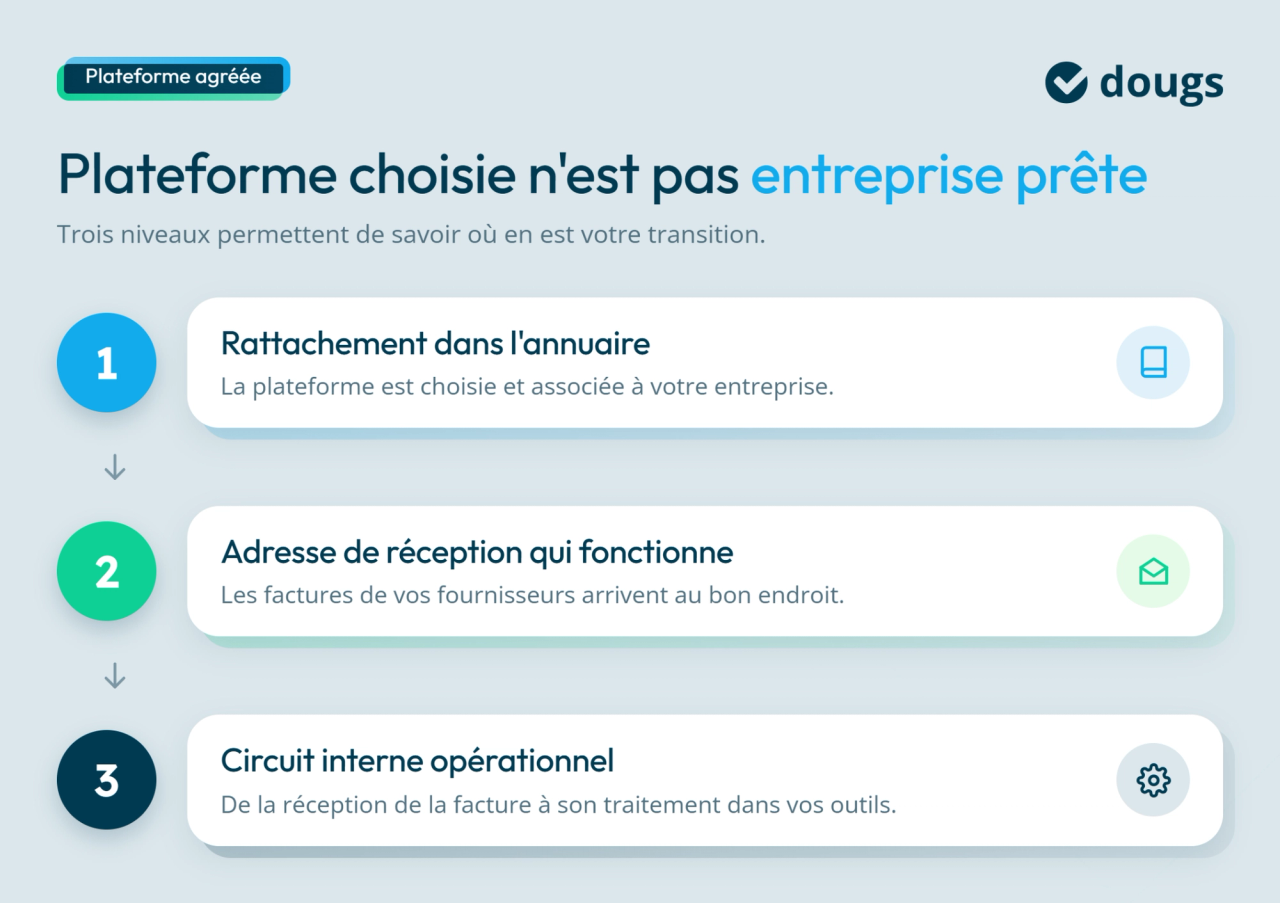
Une entreprise peut avoir choisi sa plateforme tout en finalisant encore son organisation. Trois niveaux permettent de faire la différence :
- la plateforme est choisie et rattachée à l’entreprise dans l’annuaire ;
- l’adresse de réception fonctionne, afin que les factures des fournisseurs arrivent au bon endroit ;
- le circuit interne est opérationnel, de la réception de la facture jusqu’à son traitement dans les outils de l’entreprise.
Autrement dit, « plateforme choisie » et « entreprise prête » ne veulent pas dire la même chose.
Ce que l’exemple belge nous apprend sur le passage à l’obligation
La Belgique constitue un retour d’expérience utile, car sa réforme est entrée en vigueur plusieurs mois avant l’échéance française. Son évolution permet d’observer comment les entreprises réagissent avant et après l’entrée en vigueur d’une obligation.
Un mois avant l’échéance, moins d’une entreprise sur deux avait adopté le dispositif
Au 1er décembre 2025, le taux d’adoption n’atteignait que 46 %, avant de grimper rapidement dans les semaines suivantes.
Les données de suivi montrent cette progression :
| Date | Taux d’adoption |
|---|---|
| 1er juillet 2025 | 18 % |
| 1er novembre 2025 | 36 % |
| 1er décembre 2025 | 46 % |
| 1er janvier 2026 | 70 % |
| 24 janvier 2026 | 80 % |
| 21 février 2026 | 83 % |
Le mouvement le plus marqué apparaît entre décembre et janvier. En un mois, le taux d’adoption est passé de 46 % à 70 %.
Le Service public fédéral Finances constatait déjà cette accélération en décembre 2025. Plus d’un demi-million d’entreprises avaient alors franchi le pas et l’administration s’attendait à une forte montée en charge à l’approche du 1er janvier.
L’adoption a continué à progresser après le 1er janvier 2026
Le taux d’adoption atteignait 80 % le 24 janvier puis 83 % le 21 février selon les données de suivi disponibles.
La Belgique avait également prévu une période de tolérance pendant les trois premiers mois de 2026 pour les entreprises qui avaient engagé les démarches nécessaires mais rencontraient encore des difficultés pratiques. Cette période s’est terminée au début du mois d’avril.
Le cas belge montre donc qu’une partie de la transition peut encore se poursuivre après l’entrée en vigueur de l’obligation.
Quelles différences entre les réformes française et belge ?
En Belgique, l’obligation de facturation électronique entre entreprises (B2B) s’est généralisée au 1er janvier 2026. Les échanges reposent sur Peppol, un réseau qui permet aux entreprises et à leurs logiciels de s’échanger des documents électroniques de manière standardisée.
En France, le déploiement est progressif : la réception est obligatoire depuis septembre 2026, tandis que l’émission et le e-reporting des TPE et PME le deviendront en septembre 2027.
Les deux pays n'étant pas au même stade de déploiement, leurs taux d'adoption ne peuvent donc pas être comparés directement.

Toutes les réponses sur la facturation électronique
Auto-entrepreneur, LMNP, SCI... : êtes-vous concerné ?
Facturation via Shopify, Amazon, Malt : que devez-vous faire ?
Comment vous mettre en conformité ?
Pourquoi certaines entreprises se sont-elles préparées aussi tard ?
J’ai constaté que certaines entreprises ont attendu les dernières semaines pour préparer leur passage à la facturation électronique. Le calendrier de la réforme a pu donner l’impression qu’il restait du temps, notamment aux TPE et PME. Pourtant, cette transition demande aussi d’adapter plusieurs outils et étapes de gestion.
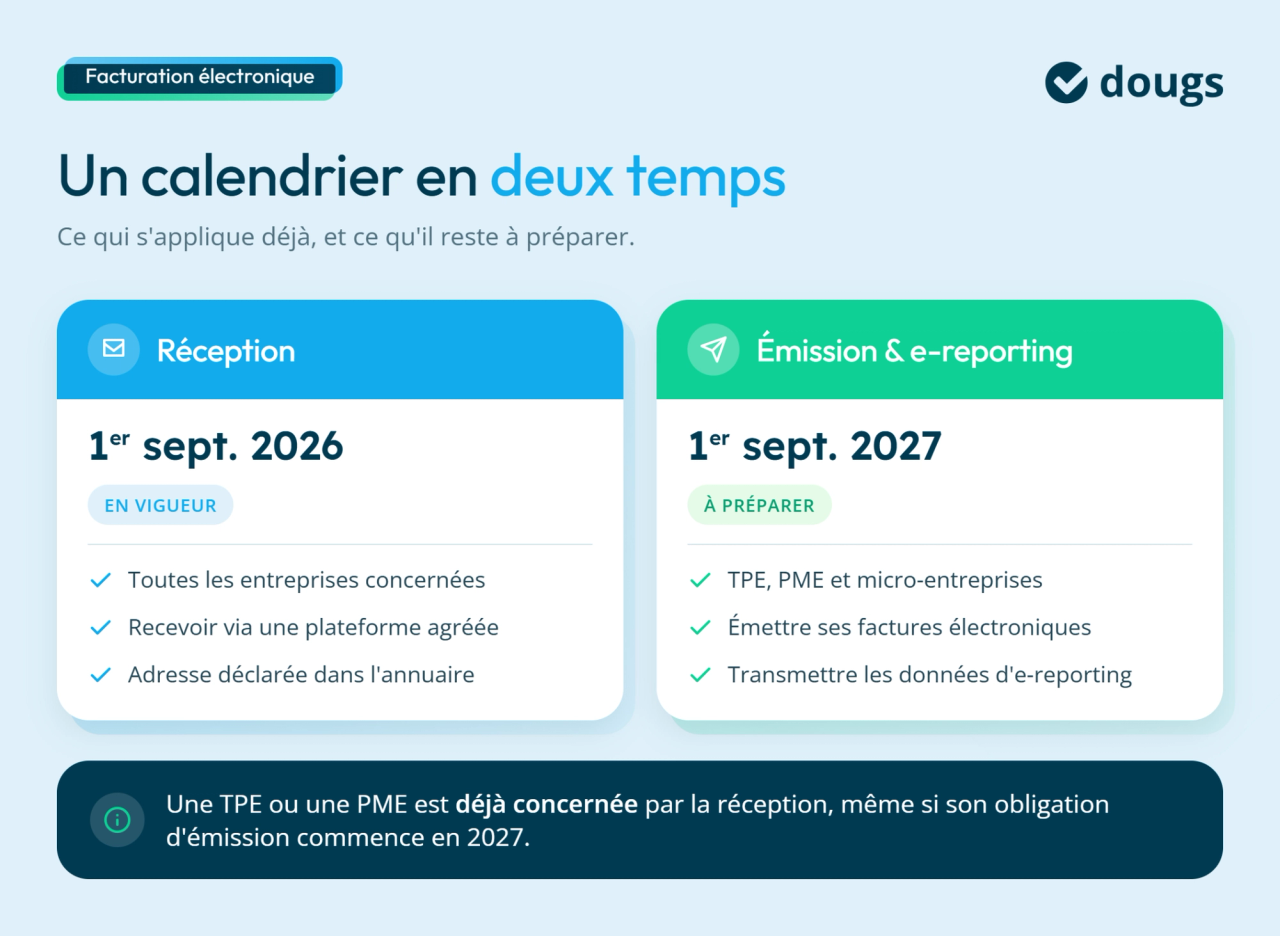
Le calendrier en deux temps a pu créer de la confusion
Pour une TPE ou une PME, retenir surtout la date de septembre 2027 pouvait facilement faire oublier l’échéance de 2026.
Cette date de 2027 correspond à votre obligation d’émettre des factures électroniques et de transmettre les données relevant du e-reporting, plus précisément les informations liées à vos ventes aux particuliers et à certaines opérations réalisées avec des clients professionnels établis à l’étranger.
Pour comprendre plus précisément les opérations et les données concernées, consultez notre guide consacré à la doctrine du e-reporting.
Votre obligation de réception, elle, s’applique déjà. Depuis le 1er septembre 2026, les entreprises concernées doivent pouvoir recevoir les factures électroniques de leurs fournisseurs.
Le choix d'une plateforme a pu ralentir certaines entreprises
Choisir une plateforme agréée ne se limite pas à sélectionner un prestataire. Ce choix touche directement la manière dont vos factures circulent entre vos outils, vos fournisseurs et votre comptabilité.
Votre plateforme intervient dans :
- la réception et l’émission des factures électroniques ;
- les échanges avec vos logiciels de facturation ou de comptabilité ;
- la transmission des données prévues par la réforme.
Avec ces différents éléments à prendre en compte, certaines entreprises ont pu repousser leur décision, faute de savoir quelle solution correspondait le mieux à leur organisation. D’autres pensent encore ne pas être concernés par la réforme, notamment les professionnels libéraux ou les SCI, alors qu’ils peuvent être soumis à ces obligations selon leur situation.
La transition touche aussi l’organisation de l’entreprise
La réforme transforme votre facturation, de la création des documents jusqu’à leur traitement comptable. Pour comprendre ces échanges, consultez notre schéma de la facturation électronique, qui présente le parcours d’une facture entre l’entreprise, les plateformes agréées et l’administration.
Imaginons une PME qui utilise un logiciel commercial pour établir ses factures, puis les transmet à son cabinet comptable. Si ce logiciel ne communique pas avec sa plateforme agréée, l’entreprise doit adapter ses outils ou son organisation pour assurer la transmission des factures électroniques.
Cette situation soulève plusieurs questions : où se trouvent les données de facturation, qui les contrôle, quel outil doit les transmettre et comment s’articulent facture électronique et déclaration de TVA ?
Si votre entreprise utilise plusieurs logiciels ou vend à différents types de clients, vous devez vérifier comment chaque facture sera créée, envoyée et traitée. Pour vous aider, consultez notre guide pour identifier vos cas d’usage de facturation électronique.
Cette vérification peut prendre du temps, surtout lorsque vos équipes, vos fournisseurs de logiciels et votre expert-comptable doivent travailler ensemble pour adapter votre organisation.
Pour choisir vos outils et organiser la transmission de vos factures, encore faut-il savoir quelle plateforme agréée retenir : cette vidéo explique comment choisir sans se tromper.
Vous commencez seulement maintenant : quelles sont vos priorités ?
Si vous commencez seulement vos démarches, je vous recommande de sécuriser en priorité la réception de vos factures, déjà obligatoire depuis septembre 2026. Vous pourrez ensuite préparer progressivement leur émission et le e-reporting pour septembre 2027.
Vérifiez votre plateforme et votre adresse de réception
Dans l’annuaire de la facturation électronique, votre entreprise doit être associée à la plateforme agréée que vous avez choisie.
Vérifiez également que votre prestataire figure bien sur la liste officielle des plateformes agréées.
Si un fournisseur vous indique avoir envoyé une facture électronique mais que celle-ci n’apparaît pas dans votre outil, contrôlez en priorité votre rattachement et votre adresse de réception.
Ces vérifications sont essentielles pour que les factures arrivent au bon endroit.
Testez tout le parcours d’une facture
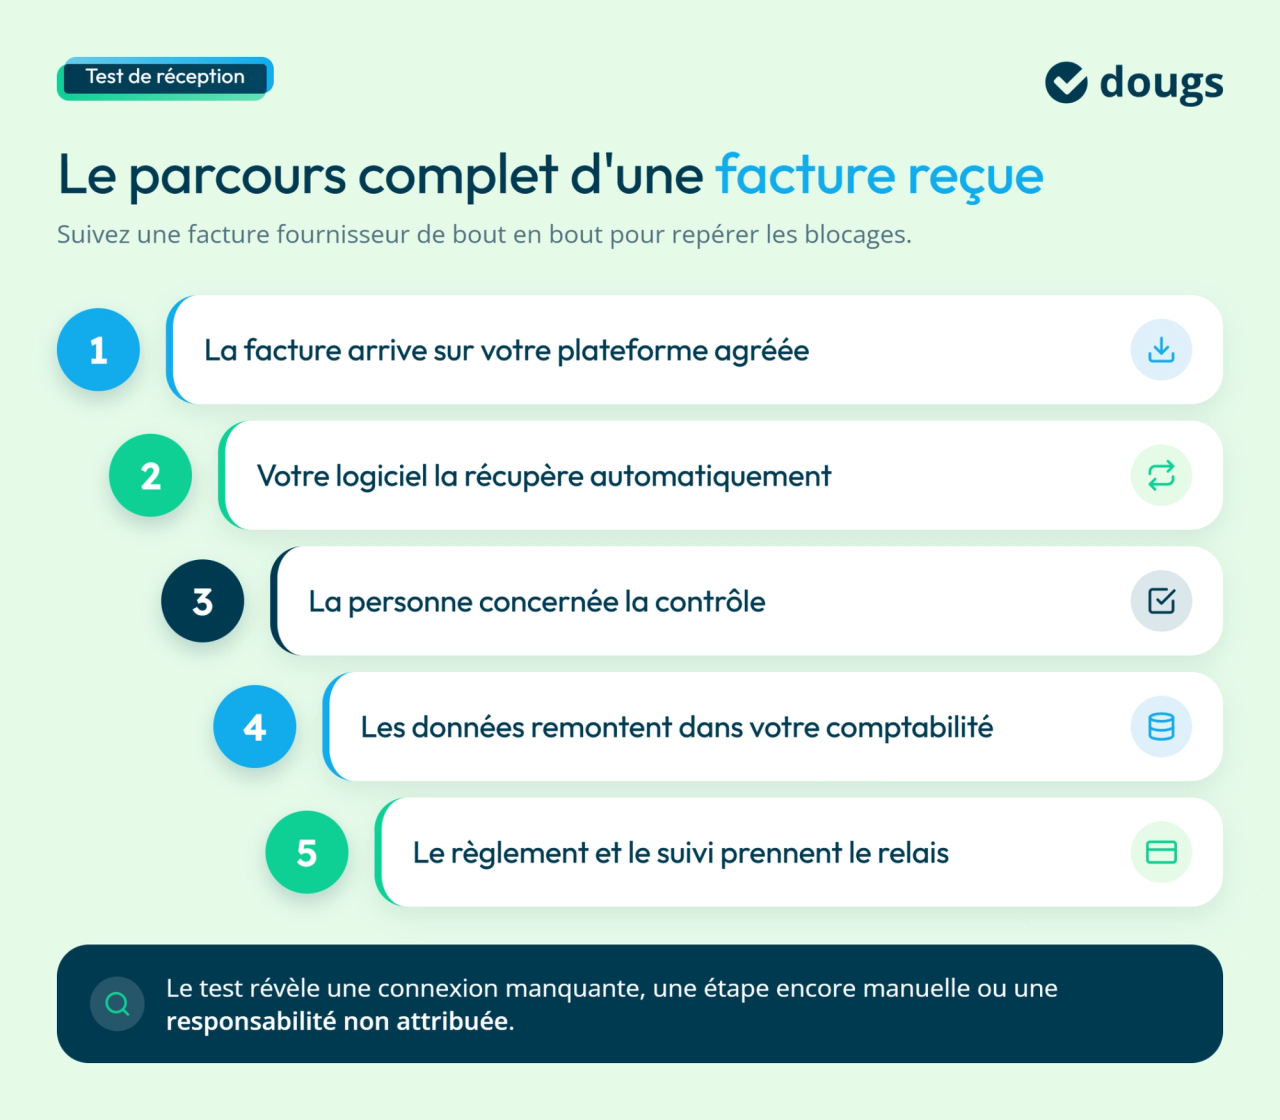
Prenez une facture réelle et suivez son parcours depuis son envoi par votre fournisseur jusqu’à son traitement :
- la facture arrive sur votre plateforme agréée ;
- votre logiciel la récupère lorsque les deux outils sont connectés ;
- la personne concernée la contrôle ;
- les données sont intégrées dans votre logiciel comptable ;
- vous pouvez alors valider le règlement et suivre le statut de la facture.
Ce test permet d’identifier rapidement une connexion manquante, une manipulation encore manuelle ou une étape dont personne n’a clairement la responsabilité.
Lorsque les outils communiquent correctement, vous limitez les ressaisies et vous suivez plus facilement le parcours de chaque facture.
Si vous êtes une TPE ou une PME, préparez dès maintenant l’émission de 2027
Le 1er septembre 2027 sera votre prochaine grande échéance pour l’émission des factures électroniques et le e-reporting.
Si vous dirigez une PME, retrouvez dans notre guide sur la facture électronique pour les PME les obligations à anticiper avant cette échéance.
Utilisez les prochains mois pour préparer :
- vos ventes B2B françaises, qui pourront relever de la facturation électronique ;
- vos ventes aux particuliers et certaines opérations internationales, pour lesquelles les données devront être transmises via le e-reporting ;
- vos données clients, afin d’avoir les informations nécessaires au moment d’émettre une facture ;
- vos logiciels de facturation et de comptabilité, pour confirmer leur connexion avec votre plateforme agréée ;
- vos processus internes, comme la validation des factures, le suivi de leur statut et le traitement des anomalies.
Le but est de profiter de cette période pour ajuster progressivement votre organisation plutôt que de découvrir les blocages à l’approche de septembre 2027.
Confiez le suivi du projet à une personne identifiée
Même dans une petite entreprise, une personne doit savoir où en est le projet et quelles actions restent à traiter.
Dans une TPE, ce rôle peut revenir au dirigeant. Dans une PME, la mission peut être confiée à la personne chargée de la comptabilité, de la finance ou de la coordination des différents outils.
Son rôle consiste à :
- suivre les actions restantes ;
- coordonner les éditeurs, la plateforme agréée et les autres prestataires ;
- vérifier que chaque personne concernée connaît ses responsabilités ;
- centraliser les éventuels problèmes rencontrés pendant la mise en place.
Vous pouvez aussi vous appuyer sur les guides et fiches pédagogiques de la Direction générale des Finances publiques (DGFiP) ainsi que sur votre expert-comptable ou vos fournisseurs de solutions de facturation.
Mon conseil d’expert
« Profitez des prochains mois pour préparer l’échéance de septembre 2027 plutôt que d’attendre les dernières semaines. »
C’est le conseil que je donne aux TPE et PME qui commencent encore à structurer leur transition. Vous avez plusieurs mois devant vous pour tester l’émission de vos factures, fiabiliser vos données et préparer votre e-reporting progressivement.
Je vous recommande d’avancer étape par étape. Cela vous laisse le temps d’identifier les éventuels blocages, de les corriger et d’adapter votre organisation avant que ces nouveaux processus deviennent obligatoires en septembre 2027.

EN RÉSUMÉ
La réforme est lancée. L’enjeu, maintenant, est de transformer votre préparation en fonctionnement réel : sécuriser ce qui s’applique déjà et préparer progressivement l’étape suivante.
Le retour belge montre qu’une partie de l’adaptation peut se poursuivre après la date d’entrée en vigueur. Profitez donc des prochains mois pour sécuriser vos outils, corriger les blocages et clarifier les responsabilités dans votre entreprise.
Chez Dougs, nous vous accompagnons avec une plateforme agréée intégrée à notre logiciel de facturation pour centraliser vos factures, suivre leur traitement et préparer les prochaines étapes de la réforme.
FAQ sur la facturation électronique
Une facture électronique contient des données structurées que les logiciels peuvent lire et traiter automatiquement. Elle est transmise et reçue via des plateformes agréées. Un simple PDF envoyé par e-mail ne répond donc pas aux exigences de la réforme.
Oui. Depuis le 1er septembre 2026, les TPE et PME doivent pouvoir recevoir leurs factures électroniques via une plateforme agréée. Leur obligation d’émission et de e-reporting entrera en vigueur le 1er septembre 2027.
Réalisez un diagnostic de vos outils et processus internes, puis nommez un référent interne pour assurer la coordination du projet. Des checklists, guides pratiques, livres blancs, formations dédiées et une assistance technique peuvent faciliter la mise en conformité des données, la vérification des échanges avec votre plateforme agréée et le plan de conduite du changement.
Vous pouvez encore régulariser votre situation. Le ministère demande aux entreprises qui n’ont encore désigné aucune plateforme d’engager cette démarche dans les meilleurs délais.
Pour cela, Dougs propose une plateforme agréée intégrée à son logiciel de facturation, afin de centraliser vos factures et de vous accompagner dans votre mise en conformité avec la réforme.
Assurez-vous que la solution s’intègre facilement à votre logiciel de facturation, votre logiciel comptable, votre outil de gestion ou votre progiciel de gestion intégré (ERP). Comparez aussi les fonctionnalités : automatisation des écritures, tableaux de bord, processus de validation et de paiement, archivage électronique, sécurité des données, transmission sécurisée et traçabilité des échanges.
Depuis le 1er septembre 2026, la réception des factures électroniques via une plateforme agréée est obligatoire pour les entreprises assujetties à la TVA établies en France.
Les TPE, PME et micro-entreprises devront également émettre leurs factures électroniques et transmettre les données relevant du e-reporting à partir du 1er septembre 2027. Des sanctions liées à la facturation électronique sont prévues en cas de non-respect de ces obligations.

Ces articles peuvent vous intéresser
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez
 Cassandra Marquez