Se connecter


 10 min.


Une erreur de TVA sur une opération en Italie peut vous coûter cher : facture non conforme, TVA non récupérable ou redressement fiscal. Entre les taux italiens, les opérations intracommunautaires et les règles d’immatriculation, mieux vaut précisément identifier les obligations qui s’appliquent à votre activité.
Je suis Nahima, Head of Tax chez Dougs, cabinet d’expertise comptable en ligne. Je vous aide à comprendre les règles de TVA applicables à vos ventes, achats et prestations en Italie.
Dans cet article, je vous explique comment calculer la TVA italienne, dans quels cas vous devez vous immatriculer ou pouvez récupérer la taxe, ainsi que les obligations liées à l’e-commerce, à la facturation et au représentant fiscal.
- Vous devez appliquer la TVA italienne (IVA – Imposta sul Valore Aggiunto) dès que vous opérez en Italie. Elle s’applique à la majorité des biens et services, avec des taux de 22 %, 10 %, 5 % et 4 %, et certaines exonérations. Les prix affichés incluent toujours la TVA.
- Vous devez savoir calculer la TVA, vous immatriculer, obtenir un numéro de TVA italien et déposer vos déclarations. En e-commerce, les règles dépendent du seuil de 10 000 € et du guichet unique OSS-IOSS.
- Vous pouvez récupérer la TVA italienne sur certaines dépenses professionnelles, via impots.gouv.fr, avant le 30 septembre. En intracommunautaire, la TVA est en principe due dans le pays de destination. Le respect des règles évite amendes et pénalités.
Comprendre la TVA en Italie : l’essentiel à connaître
Vous opérez ou souhaitez opérer en Italie, mais la TVA italienne vous semble floue et vous craignez une erreur dès la première facture. Je vous aide à comprendre simplement la TVA en Italie, son appellation officielle, son fonctionnement et son intégration dans les prix, afin que vous posiez des bases fiables avant toute obligation fiscale ou déclarative.
Comment s’appelle la TVA en Italie ?
La TVA italienne s’appelle l’IVA. IVA signifie Imposta sul Valore Aggiunto, l’équivalent italien de la TVA française.
Ce terme est utilisé dans :
- les factures ;
- les déclarations ;
- les échanges avec l’administration italienne.
La TVA italienne (IVA – Imposta sul Valore Aggiunto)
Vous êtes concerné par la TVA italienne dès que vous opérez en Italie. Elle s’applique à la majorité des biens et des services selon un fonctionnement proche de la TVA française, notamment pour les principes de collecte et de déclaration.
Vous devez donc :
- identifier les opérations soumises à TVA ;
- appliquer les règles locales de facturation ;
- respecter les obligations déclaratives italiennes.
La TVA est-elle incluse dans le prix en Italie ?
Oui, la TVA est incluse dans les prix affichés. Le consommateur voit toujours un prix toutes taxes comprises (TTC).
En tant que professionnel, vous devez :
- distinguer le prix hors taxe (HT) ;
- identifier le montant de TVA ;
- respecter les règles de facturation italiennes.
Cette ventilation entre le montant HT et la TVA vous sert ensuite à calculer correctement la taxe à déclarer.
Quels sont les taux de TVA en Italie ?
L’Italie applique quatre principaux taux de TVA, de 4 % à 22 %. Une erreur de taux fausse le montant de vos factures et peut entraîner une régularisation. Je vous présente les taux applicables, les principales exonérations et quelques repères pour comparer la fiscalité italienne avec celle d’autres pays européens.
Les différents taux de TVA en Italie
L’Italie applique plusieurs taux de TVA, selon la nature du bien ou du service :
- 22 % : taux standard, applicable à la plupart des biens et services ;
- 10 % : taux réduit pour l’hébergement, la restauration et certains produits alimentaires ;
- 5 % : taux réduit pour certaines denrées alimentaires et les services sociaux ;
- 4 % : taux super-réduit pour l’alimentation, les journaux et des cas spécifiques.
Les exceptions et exonérations de TVA en Italie
Certaines opérations sont exonérées de TVA en Italie, notamment des prestations de soins de santé, certaines activités d’enseignement ainsi que des opérations d’assurance ou de financement. Ces exonérations répondent toutefois à des conditions précises prévues par la législation italienne : vous devez donc vérifier la nature exacte de l’opération avant de facturer.
Les taux de TVA en Europe : éléments de comparaison
Comparer les taux européens vous aide à mieux situer l’Italie. Les règles restent nationales, malgré le cadre européen.
TVA en France
- Taux normal : 20% ;
- premier taux réduit : 10% ;
- second taux réduit : 5,5% ;
- taux particulier : 2,1%.
Il existe également quelques taux applicables à la TVA en Corse et dans les départements d’outre-mer.
TVA en Espagne
En Espagne, les taux de TVA sont les suivants :
- taux normal : 21% ;
- premier taux réduit : 10% ;
- second taux réduit : 4%.
TVA en Belgique
Voici les taux de TVA en Belgique :
- taux normal : 21% ;
- premier taux réduit : 12% ;
- second taux réduit : 6%.
TVA en Allemagne
La TVA en Allemagne se présente sous deux taux différents :
- taux normal : 19% ;
- premier taux réduit : 7%.
Concernant la TVA au Portugal, vous pouvez vous référer à cet article pour obtenir les informations principales en cas de transactions avec le Portugal.


TVA e-commerce : comprendre les spécificités
- Une réponse selon pays de vente et de stock
- La TVA qui s'applique à votre boutique
- Comment bien déclarer votre TVA
Comment calculer la TVA italienne ?
Le calcul de la TVA italienne est simple. Vous partez toujours d’un prix hors taxe (HT). Pour obtenir le prix toutes taxes comprises (TTC), multipliez le montant HT par 1,22 pour un taux de 22 %, par 1,10 pour 10 %, par 1,05 pour 5 % ou par 1,04 pour 4 %.
Vous obtenez ainsi le montant TTC et pouvez déterminer la part de TVA comprise dans le prix.
Pour aller plus loin, vous pouvez consulter l’article dédié au calcul de la TVA. Vous y trouverez plusieurs exemples pour appliquer correctement les formules de calcul.
Obligations déclaratives et administratives en matière de TVA en Italie
Vos obligations de TVA en Italie dépendent de la nature de vos opérations et de votre lieu d’établissement. Je passe ici en revue les situations dans lesquelles vous êtes redevable, les démarches d’immatriculation et de déclaration, ainsi que les échéances à respecter pour récupérer la TVA. Pour l’e-commerce, je précise également les règles liées au guichet OSS-IOSS.
Qui est redevable de la TVA en Italie ?
Vous êtes redevable de la TVA italienne si vous réalisez des ventes de biens ou des prestations de services entrant dans le champ de la TVA en Italie. Cela concerne toutes les entreprises, établies ou non en Italie.
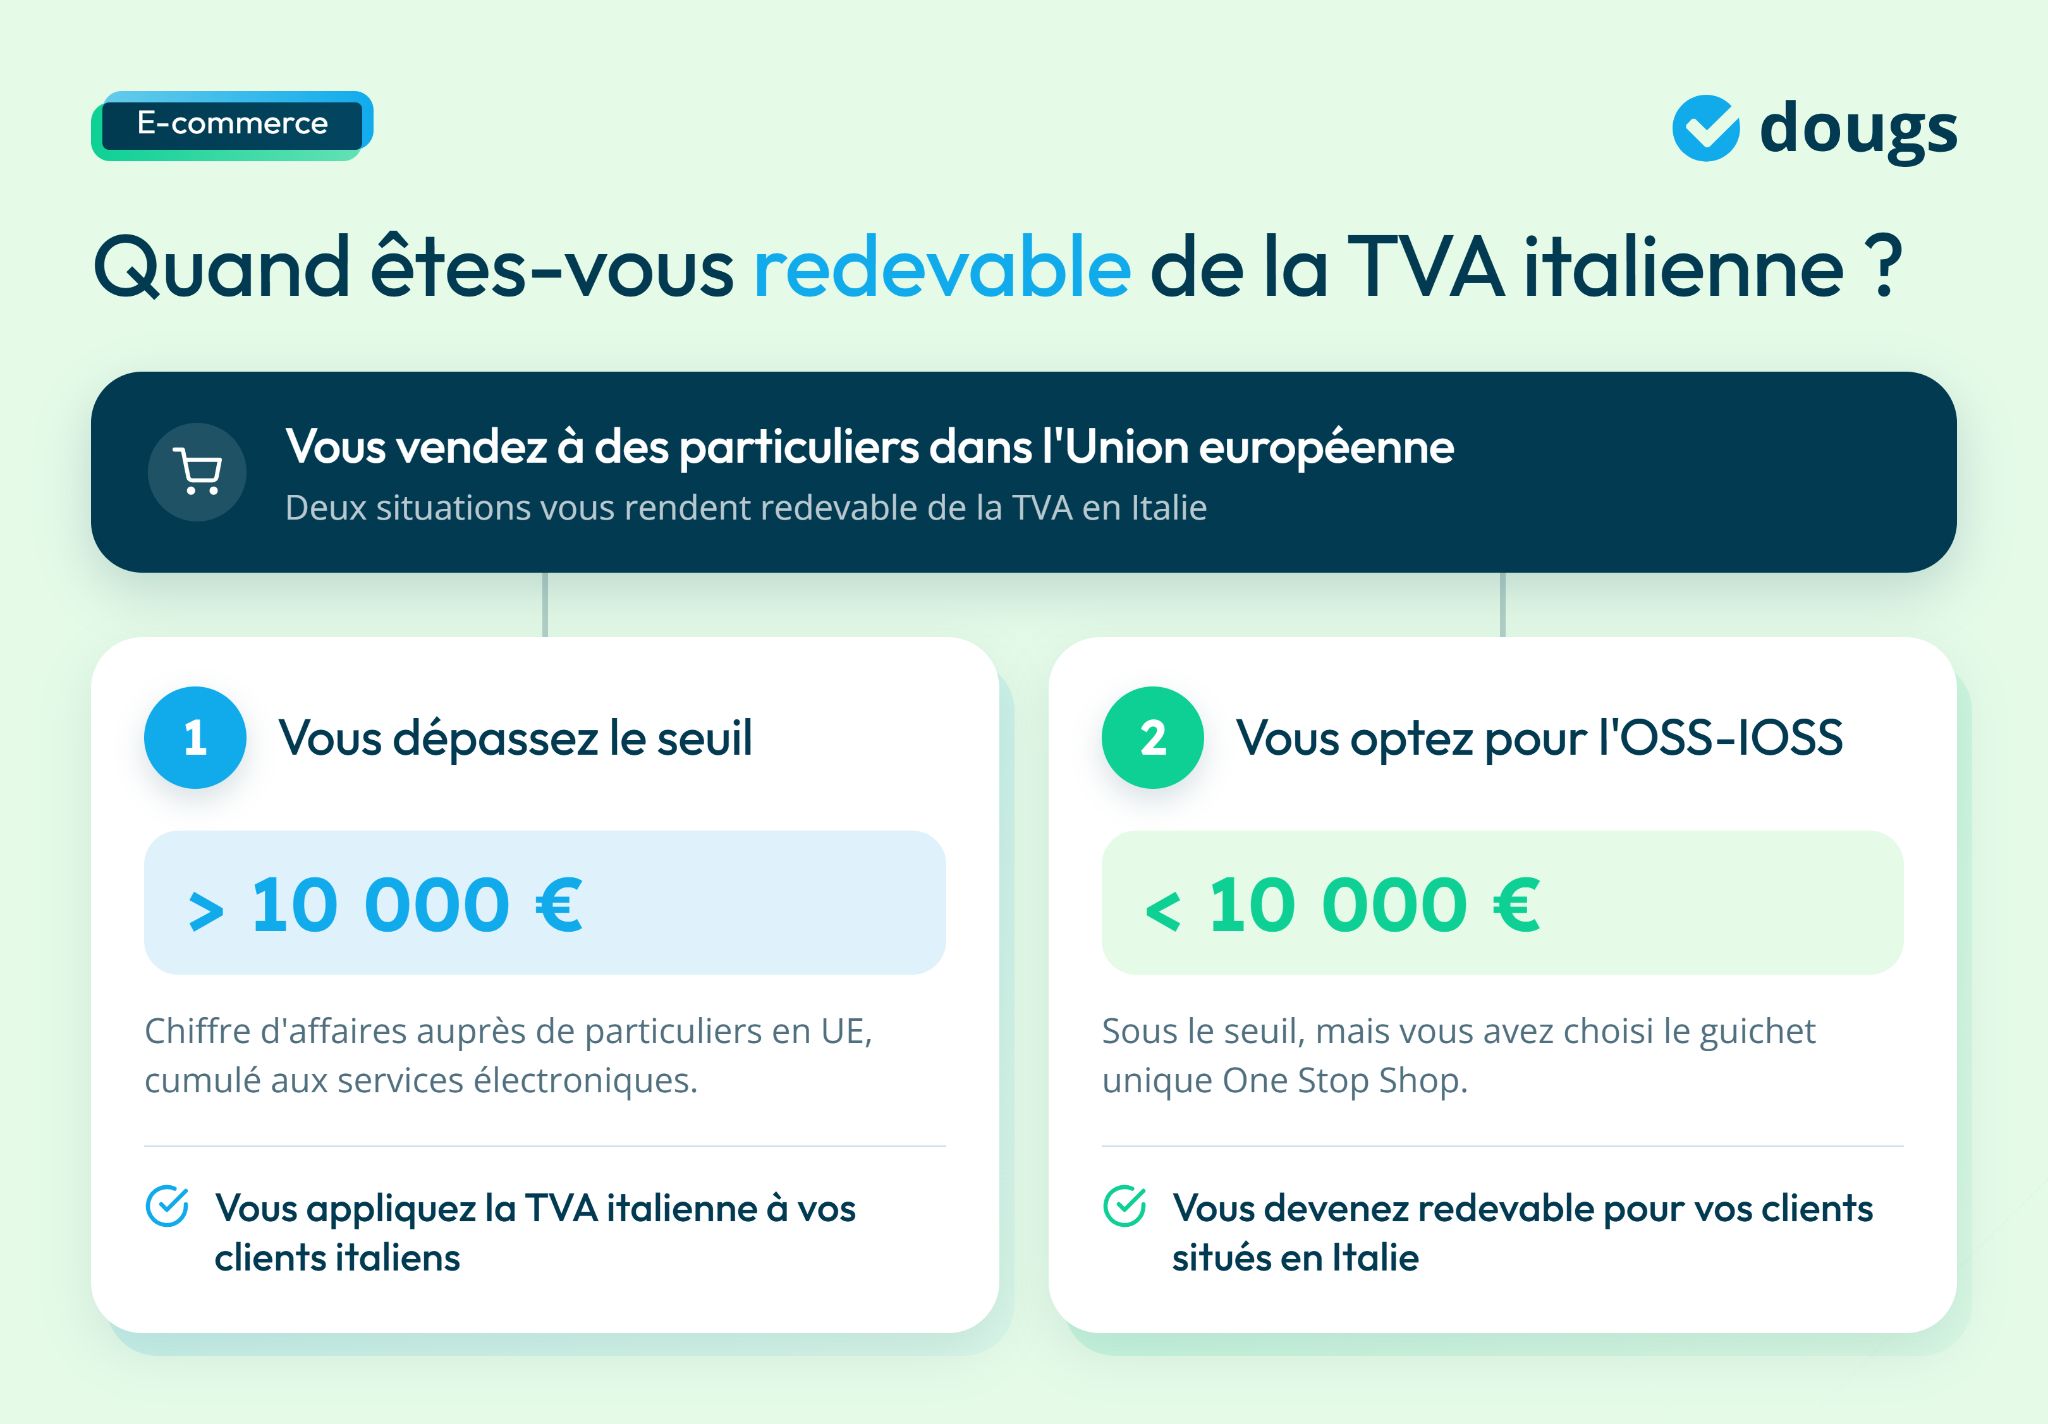
Vous êtes également concerné si vous exercez une activité e-commerce. Deux situations principales existent :
- votre chiffre d’affaires réalisé auprès de particuliers en Union européenne, cumulé aux services électroniques, dépasse 10 000 € ; vous devez alors appliquer la TVA italienne à vos clients italiens ;
- ce chiffre d’affaires est inférieur à 10 000 €, mais vous avez opté pour le guichet unique OSS-IOSS (One Stop Shop – Import One Stop Shop) ; vous devenez alors redevable de la TVA italienne pour vos clients situés en Italie.
Pour plus de précisions, vous pouvez vous référer à cet article qui vous expliquera les modalités et le fonctionnement à suivre en cas d’activité e-commerce : E-commerce en Union européenne : le point sur le guichet unique OSS-IOSS de TVA.
Les obligations déclaratives et administratives liées à l’IVA
La TVA italienne implique plusieurs démarches obligatoires. Vous devez les anticiper avant de démarrer votre activité.
Concrètement, vous devez :
- vous immatriculer à la TVA italienne dès que vos opérations y sont soumises, via le formulaire d’immatriculation à la TVA ;
- obtenir un numéro de TVA italien ; l’attribution intervient en général sous environ un mois ;
- déposer vos déclarations de TVA selon votre régime, en déclarant toutes les opérations réalisées en ou depuis l’Italie.
Ces formalités sont indispensables pour rester conforme.
Les dates clés pour la déclaration et la récupération de la TVA italienne
La récupération de la TVA italienne obéit à un calendrier strict. La date limite est identique pour toutes les entreprises.
Vous devez déposer votre demande au plus tard le 30 septembre de l’année suivant les dépenses concernées. Cette règle s’applique aux entreprises établies dans l’Union européenne comme hors UE.
Attention :
- vous ne pouvez récupérer que la TVA de l’année précédente ;
- aucun délai supplémentaire n’est accordé.
Le respect des échéances est essentiel pour éviter toute perte de TVA.
Récupération et remboursement de la TVA en Italie
La TVA payée en Italie dans le cadre de votre activité peut, sous certaines conditions, faire l’objet d’un remboursement. Je vous montre quelles entreprises peuvent en bénéficier, quelles dépenses ouvrent droit à récupération et quelle procédure suivre depuis la France pour déposer votre demande dans les délais.
Pouvez-vous demander le remboursement de la TVA italienne ?
Oui, vous pouvez demander le remboursement de la TVA italienne. Cela concerne les entreprises françaises assujetties à la TVA.
Vous êtes éligible si vous réalisez des opérations transfrontalières en Italie. Vous devez toutefois respecter les réglementations locales. La conformité de vos opérations conditionne le remboursement.
Les dépenses et services dont la TVA est remboursable
Certaines dépenses ouvrent droit à remboursement en Italie. Elles doivent être engagées à des fins professionnelles.
Sont notamment concernées :
- les dépenses de carburant pour les véhicules ;
- les locations de moyens de transport ;
- l’entretien, le stationnement et le transport ;
- les péages et autres redevances routières ;
- les dépenses liées à l’hébergement et aux services associés ;
- les dépenses d’alimentation, de boissons et de restauration ;
- les frais d’hospitalité ou de réception ;
- les frais liés aux salons, séminaires et expositions.
Chaque dépense doit être justifiée et conforme.
Comment récupérer concrètement la TVA italienne ?
Vous pouvez demander le remboursement depuis la France. La procédure est encadrée et harmonisée au niveau européen.
Concrètement, vous devez :
- déposer votre demande via le portail électronique de votre État d’établissement ;
- utiliser votre espace professionnel impots.gouv si vous êtes établi en France ;
- suivre la procédure définie par la Direction générale des finances publiques (DGFIP).
L’administration française transmet ensuite votre demande aux autorités italiennes. La demande doit être déposée au plus tard le 30 septembre de l’année suivant la période concernée.
Pour un autre cas, vous pouvez consulter l’article dédié. Les règles sont similaires pour la TVA portugaise.
TVA intracommunautaire en Italie : règles applicables aux échanges européens
Avant d’échanger avec une entreprise située dans un autre pays de l’Union européenne, vérifiez votre numéro de TVA intracommunautaire et les règles applicables à l’opération. Celles-ci déterminent notamment le pays dans lequel la TVA est due.
Les règles de TVA sont harmonisées au niveau européen. Elles peuvent toutefois être appliquées différemment selon chaque État.
En Italie, comme en France, ces règles reposent sur la directive TVA. Cette directive instaure un système commun de taxe sur la valeur ajoutée au sein de l’Union européenne.
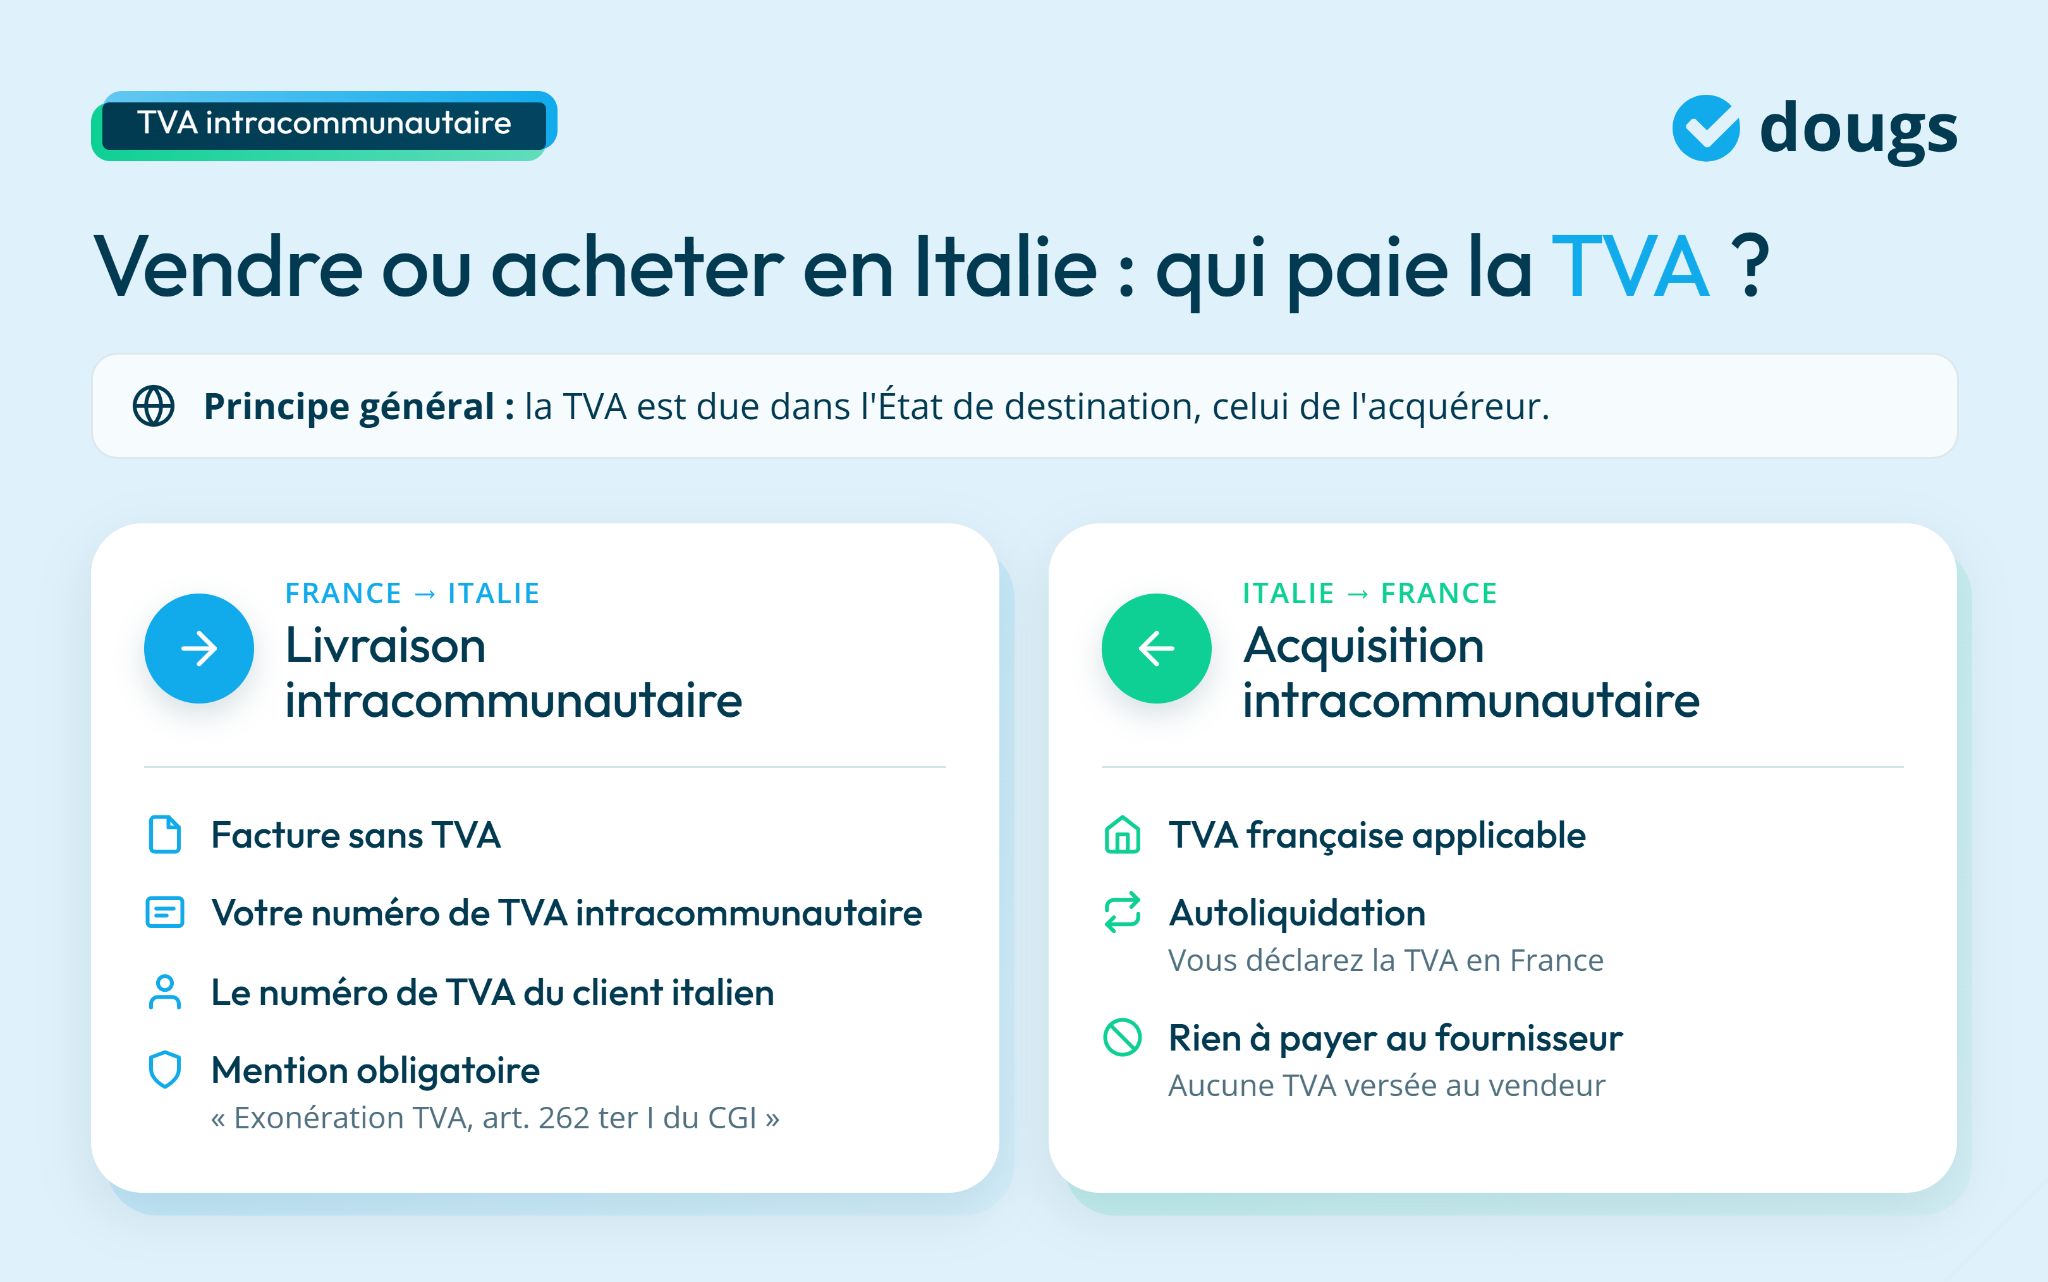
Le principe général est le suivant :
- la TVA est due dans l’État de destination ;
- c’est le pays où est établi l’acquéreur ou le preneur qui impose la TVA.
Ce principe connaît plusieurs exceptions. Vous devez donc analyser chaque opération avant facturation.
Obtenir un numéro de TVA italien et déclarer la TVA
Déclarer la TVA en Italie repose avant tout sur une immatriculation correcte et un numéro de TVA valide, sans lesquels aucune opération n’est sécurisée. J’éclaire ici les obligations fiscales et déclaratives liées à la TVA, pour que l’obtention du numéro de TVA italien, la déclaration et le traitement de vos ventes ou achats intracommunautaires s’inscrivent dans un cadre conforme.
L’immatriculation à la TVA en Italie : une étape obligatoire avant toute déclaration
Vous devez être immatriculé pour déclarer la TVA en Italie. Cette étape est indispensable avant toute déclaration.
Vous devez contacter les autorités fiscales italiennes pour vous immatriculer. Cette démarche vous permet d’obtenir un numéro de TVA italien.
Le numéro de TVA italien se présente ainsi :
- les lettres IT ;
- suivies de 11 chiffres : les 7 premiers identifient le contribuable, les 3 suivants correspondent au bureau de l’agence des recettes et le dernier est une clé de contrôle, par exemple : IT 12345678900.
En principe, si vous êtes établi en France, vous n’êtes pas tenu de désigner un représentant TVA en Italie. Cette obligation concerne surtout les entreprises établies hors Union européenne.
Une fois immatriculé, vous devez effectuer vos déclarations de TVA. Celles-ci doivent respecter la législation fiscale italienne.
Les règles de TVA pour vendre à destination de l’Italie
Vous réalisez une livraison intracommunautaire lorsque vous vendez des biens depuis la France vers l’Italie. Ce cas est le plus fréquent.
En pratique, vous devez :
- émettre une facture sans TVA ;
- indiquer votre numéro de TVA intracommunautaire ;
- mentionner le numéro de TVA de votre client italien ;
- faire figurer la mention obligatoire : « Exonération TVA, article 262 ter I du Code général des impôts ».
Ces mentions sont essentielles pour justifier l’exonération.
Les règles de TVA applicables aux achats réalisés en Italie ?
Vous réalisez une acquisition intracommunautaire lorsque vous achetez des biens en Italie. Cette situation est courante pour les entreprises françaises.
En principe :
- l’opération est soumise à la TVA française ;
- le mécanisme de l’autoliquidation s’applique ;
- la mention sur la facture : « Exonération TVA, article 262 ter I du Code général des impôts ».
Vous devez donc déclarer vous-même la TVA en France, sans la payer au fournisseur italien.
- Pour opérer en Italie, vous devez maîtriser les règles de TVA italienne et les appliquer correctement. Vous devez identifier les opérations soumises à TVA, appliquer le bon taux, facturer selon les règles locales, vous immatriculer si nécessaire, déclarer la TVA et respecter les échéances.
- Vous devez aussi vérifier les règles intracommunautaires, le seuil de 10 000 euros en e-commerce et les conditions de remboursement de la TVA. Une erreur peut entraîner pénalités, amendes ou perte de TVA récupérable.
- Pour sécuriser vos démarches et gagner en clarté, vous pouvez vous faire accompagner par l’expert-comptable en ligne Dougs, afin d’avancer sereinement dans la gestion de votre TVA en Italie.
FAQ sur la TVA en Italie
Comment éviter les erreurs de TVA en Italie ?
Vous évitez les erreurs en respectant les règles de déclaration et les seuils applicables. Une mauvaise application peut entraîner amendes et pénalités de retard.
Pour limiter les erreurs, vous devez :
- vérifier votre immatriculation via le système VIES (VAT Information Exchange System) ;
- utiliser le guichet unique OSS (One Stop Shop) au-delà du seuil de 10 000 € ;
- respecter les échéances de déclaration de TVA et de déclaration annuelle ;
- Utilisez Entratel lorsque votre situation l’exige, car il s’agit du service télématique de l’Agenzia delle Entrate qui permet à certains contribuables et intermédiaires habilités de transmettre des déclarations et des actes.
Une bonne anticipation vous permet d’éviter tout risque fiscal en Italie.
Quand devez-vous désigner un représentant fiscal en Italie et respecter les obligations de conformité ?
Vous devez désigner un représentant fiscal en Italie lorsque la législation en vigueur vous impose une immatriculation locale à la TVA et que vous n’êtes pas établi dans le pays. Ce représentant agit auprès de l’administration italienne et des autorités fiscales italiennes en votre nom.
Concrètement, cette démarche est requise pour :
- accomplir les formalités d’immatriculation ;
- déposer des déclarations complètes et exactes ;
- respecter les dates limites de dépôt ;
- assurer la traduction en italien des documents fiscaux si nécessaire.
Le représentant fiscal, aussi appelé mandataire fiscal ou agent fiscal, garantit votre conformité aux obligations fiscales et limite tout risque de redressement.

Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !
En savoir plus