
Par Nahima Zobri, Head of Tax

19 min.


EN BREF
- Un véhicule de société est inscrit au nom de l'entreprise. Sa fiscalité varie selon qu'il est utilisé uniquement pour les déplacements professionnels (véhicule de service) ou aussi à titre privé (véhicule de fonction).
- La TVA n'est en principe pas récupérable sur une voiture de tourisme (VP), mais elle l'est à 100 % sur un véhicule utilitaire (VU).
- L'amortissement des voitures de tourisme est plafonné selon les émissions de CO2 : de 9 900 € pour les véhicules les plus polluants jusqu'à 30 000 € pour les électriques.
- Deux taxes annuelles s'appliquent aux voitures de tourisme en société. Les véhicules électriques et à hydrogène en sont totalement exonérés.
- Un usage privé génère un avantage en nature soumis aux cotisations sociales et à l'impôt sur le revenu, quel que soit le statut du bénéficiaire.
SOMMAIRE
Une voiture de société peut sembler économique à l'achat. Pourtant, entre les taxes, les charges et un éventuel usage privé, la facture peut grimper de plusieurs centaines d'euros par an.
Le véritable coût dépend aussi de la catégorie du véhicule et de la façon dont vous le financez. Acheter, louer ou utiliser votre voiture personnelle n'entraîne pas les mêmes dépenses ni les mêmes déductions.
C'est pourquoi il vaut mieux comparer les différentes options avant de vous engager. Avec votre expert-comptable, vous pouvez mesurer le coût réel de chaque solution et choisir celle qui correspond le mieux à votre entreprise.
Vous hésitez entre voiture de société et véhicule utilitaire ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Véhicule de service, véhicule de fonction : les différences à connaître
Un véhicule de société peut recouvrir deux usages très différents. Le véhicule de service est réservé aux déplacements professionnels, tandis que le véhicule de fonction est mis à disposition d’un salarié pour un usage à la fois professionnel et personnel. Cette distinction entraîne des règles fiscales et sociales différentes que vous devez identifier avant de choisir la voiture adaptée à votre entreprise.
Le véhicule de service : pour un usage strictement professionnel
Le véhicule de service est réservé aux déplacements professionnels. Votre salarié ne peut pas l'utiliser pour rentrer chez lui le soir, partir en week-end ou l'emmener en vacances.
Cette règle a une conséquence fiscale directe : aucun avantage en nature (c'est-à-dire aucune valeur ajoutée à la rémunération soumise à cotisations) ne s'applique. L'entreprise ne paie donc pas de cotisations sociales supplémentaires liées au véhicule.
Cette exonération n'est pourtant pas automatique. En cas de contrôle URSSAF, vous devrez prouver que l'interdiction d'usage privé est réelle et respectée. La preuve la plus solide passe par une clause écrite dans le contrat ou le règlement intérieur, un carnet de bord (un document qui enregistre chaque trajet professionnel avec la date, la destination et la distance) et le stationnement du véhicule sur le lieu de travail en dehors des heures ouvrées.
Le véhicule de fonction : une mise à disposition permanente
Le véhicule de fonction est mis à la disposition permanente d'un salarié ou d'un dirigeant, y compris le soir, le week-end et pendant les congés. Cette disponibilité permanente, qu'on appelle usage mixte, suffit à déclencher un avantage en nature soumis aux cotisations sociales.
La distinction entre voiture de fonction ou de service a aussi une implication contractuelle : une fois attribuée, la voiture de fonction ne peut pas être retirée unilatéralement. Votre salarié doit donner son accord, car cet avantage entre dans ses conditions de travail.
La carte grise reste au nom de la société dans les deux cas. C'est l'usage réel du véhicule, et non son immatriculation, qui détermine sa catégorie.
Voiture de tourisme (VP) ou véhicule utilitaire (VU) : le critère qui change tout
Le type de véhicule conditionne deux règles majeures : la récupération de la TVA et l'application des taxes annuelles.
Pour identifier la catégorie de votre véhicule, regardez la case J1 de la carte grise. La mention VP désigne une voiture particulière de tourisme. La mention CTTE (pour camionnette de transport) désigne un véhicule utilitaire. Si vous transportez du matériel, vérifiez aussi le PTAC de la carte grise (case F.2) : il indique le poids total autorisé du véhicule chargé, sans déterminer sa catégorie fiscale.
Le cas des pick-up dépend du nombre de rangs de sièges, et non du nombre de places. Pour un pick-up (code BE en case J2 de la carte grise), la TVA n’est pas récupérable dès qu’il y a au moins deux rangs de sièges. Pour les autres véhicules de catégorie N, c’est-à-dire conçus pour transporter des marchandises, la limite est de trois rangs de sièges. Les strapontins ne comptent pas comme un rang.
Véhicule personnel ou véhicule de société : laquelle de ces deux options choisir ?
Utiliser votre véhicule personnel à titre professionnel ou acquérir un véhicule de société n’a pas les mêmes conséquences pour votre entreprise. Le remboursement des frais kilométriques et les implications fiscales diffèrent selon la solution choisie.
Le remboursement des frais kilométriques : simple mais limité
Lorsque vous utilisez votre véhicule personnel pour votre activité, votre société vous rembourse les kilomètres parcourus à titre professionnel. Ce remboursement se calcule sur la base du barème kilométrique de l'URSSAF, reconduit en 2026.
Exemple : pour un véhicule de 5 chevaux fiscaux, 8 000 km parcourus donnent droit à un remboursement de 4 251 € (soit 8 000 km × 0,357 + 1 395 = 4 251 €). Pour un véhicule 100 % électrique, ce montant est majoré de 20 %, soit 5 101 €.
Ce remboursement reste exonéré de charges sociales et d'impôt dans la limite du barème applicable. Au-delà, la part excédentaire devient taxable. Pour comprendre ce que couvre le remboursement, consultez les règles relatives aux frais de carburant intégrés aux indemnités kilométriques.
Pour justifier ces remboursements, vous devez tenir des carnets de bord mentionnant les destinations, les motifs professionnels et les kilométrages parcourus. Ces justificatifs sont indispensables lors d'un contrôle fiscal. Pour un professionnel libéral relevant des BNC, le choix d'une déduction forfaitaire des frais de véhicule répond à des règles distinctes.
Le véhicule de société : plus de déductions, plus de règles
Quand vous inscrivez un véhicule au bilan de votre société, il entre dans son patrimoine. Vous pouvez déduire son amortissement (soit répartir le prix d'achat en charges sur plusieurs années), les frais d'entretien, l'assurance, le carburant et les péages. Ces charges réduisent votre résultat imposable.
Ces avantages ont cependant leur contrepartie. Pour une voiture de tourisme, la TVA sur l'achat ou les loyers n'est en principe pas récupérable. Des plafonds limitent l'amortissement déductible selon les émissions de CO2. Des taxes annuelles s'appliquent et si vous utilisez le véhicule à titre privé, un avantage en nature génère des cotisations supplémentaires.
Le coût total de possession (TCO), soit l'ensemble des charges liées au véhicule sur sa durée de détention, doit intégrer toutes ces dimensions pour que la comparaison avec le véhicule personnel soit juste.
Comment choisir selon votre situation ?
Je vous recommande de poser deux questions simples avant de décider.
Première question : quel est votre kilométrage annuel ? Pour un volume élevé, autour de 15 000 à 20 000 km par an selon les véhicules, le véhicule de société devient souvent fiscalement plus avantageux, car les charges déductibles dépassent l'équivalent des remboursements kilométriques. La simulation avec votre expert-comptable reste la seule façon de trancher.
Deuxième question : quel type de véhicule envisagez-vous ? Un VU ouvre droit à la TVA à 100 % et n'est soumis à aucune taxe annuelle. C'est un avantage immédiat que les remboursements kilométriques ne permettent pas d'obtenir.
La stratégie de financement dépend aussi de votre trésorerie, de la durée de détention prévue et de votre statut, particulièrement si vous êtes travailleur non salarié (TNS), soit gérant majoritaire de SARL ou associé unique d'EURL. La fiscalité d'une voiture en profession libérale demande également de comparer l'utilisation d'un véhicule privé et celle d'un véhicule professionnel. Ces critères méritent une analyse personnalisée avec votre expert-comptable avant toute décision.
Guide : développer votre activité de VTC
Choisir la bonne forme juridique pour un VTC
La comptabilité, la fiscalité et la protection sociale
Gérer un véhicule professionnel
Les différents modes d'acquisition de véhicule
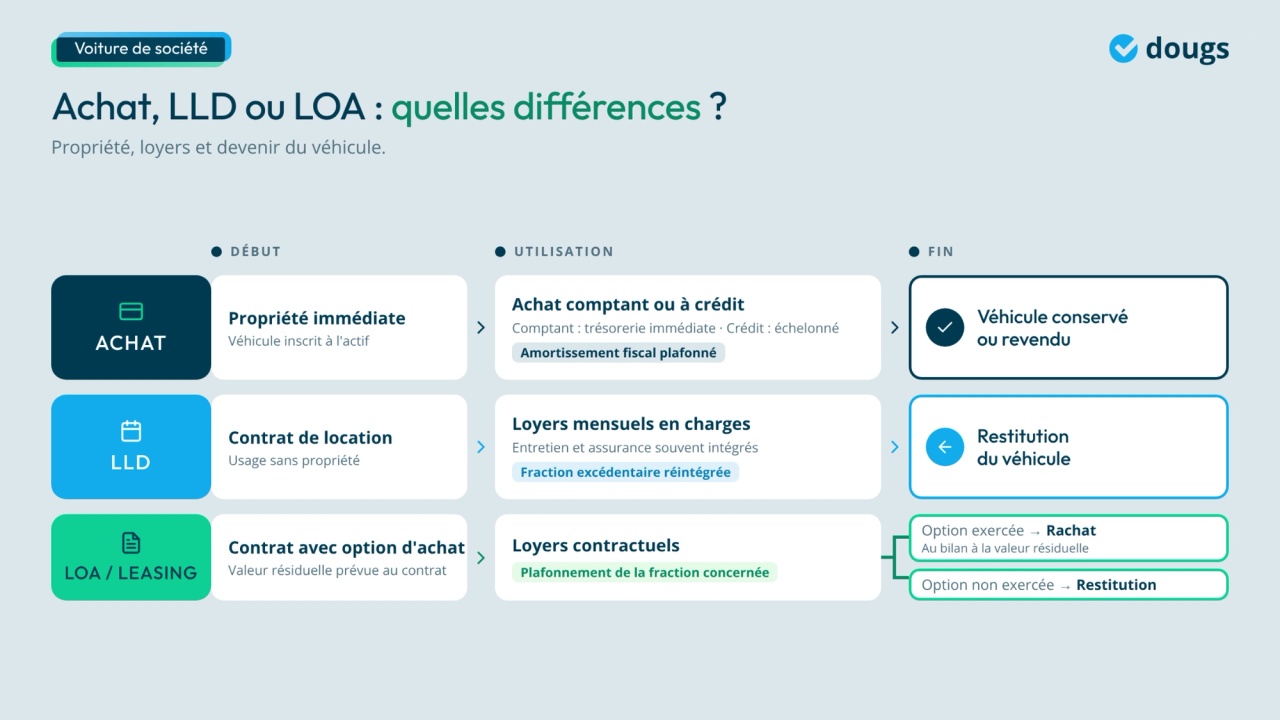
Pour acquérir un véhicule de société, vous avez le choix entre plusieurs options. L'achat direct, comptant ou à crédit, vous rend propriétaire immédiatement. La location longue durée (LLD) permet d'utiliser le véhicule sans jamais en être propriétaire. La location avec option d'achat (LOA ou leasing) vous donne le choix de le racheter en fin de contrat. Chacune répond à une logique différente selon votre trésorerie et la durée pendant laquelle vous souhaitez conserver le véhicule.
L'achat comptant ou à crédit : propriété immédiate
Acheter le véhicule, c'est en devenir propriétaire. Il entre à l'actif du bilan de votre société, vous pouvez le revendre, et vous déduisez son amortissement chaque année. Lors de la revente, les démarches administratives incluent la déclaration de cession et la transmission du code de cession du véhicule à l'acquéreur.
Avec un achat comptant, la sortie de trésorerie est immédiate. Avec un achat à crédit, les intérêts d'emprunt sont déductibles du résultat imposable, ce qui réduit le coût réel du financement.
Quelle que soit la méthode, l'amortissement est limité par un plafond qui dépend des émissions de CO2 du véhicule.
La LLD : usage sans possession, gestion simplifiée
La LLD, ou location longue durée, consiste à payer un loyer mensuel pour utiliser le véhicule pendant une durée déterminée, puis à le rendre en fin de contrat. L'entretien et l'assurance sont souvent intégrés dans le loyer, ce qui simplifie le calcul du coût total de possession (TCO).
Pour comparer l'achat ou la LLD d'un véhicule de fonction, tenez compte de la durée pendant laquelle vous souhaitez le garder et de votre trésorerie disponible.
Fiscalement, les loyers sont passés en charges d'exploitation. La fraction du loyer représentant l'amortissement excédentaire, au-delà du plafond légal selon les émissions de CO2, doit tout de même être réintégrée dans votre résultat fiscal, comme pour un achat.
La LOA (leasing) : flexibilité avec option d'achat
La LOA, ou location avec option d'achat (aussi appelée crédit-bail), fonctionne comme la LLD, mais vous donne le droit de racheter le véhicule en fin de contrat à une valeur résiduelle fixée dès le départ.
Si vous exercez l'option d'achat, le véhicule entre au bilan à sa valeur résiduelle. Les intérêts inclus dans les loyers sont déductibles.
Les règles de plafonnement sont identiques à celles de la LLD : la fraction du loyer représentant l'amortissement excédentaire est réintégrée chaque année dans votre résultat fiscal. Le calcul se fait sur la base de la durée d'amortissement retenue par le loueur.
La déductibilité des charges et la récupération de la TVA
Les dépenses liées à une voiture de société n'ont pas toutes le même traitement fiscal. Certaines peuvent réduire le résultat imposable de l'entreprise, tandis que la récupération de la taxe sur la valeur ajoutée (TVA) dépend du type de véhicule et de la nature des frais engagés.
Les plafonds d'amortissement selon les émissions de CO2
Quand vous achetez une voiture de tourisme en société, vous ne pouvez pas déduire l'intégralité de son prix d'achat. L'administration fiscale plafonne la part amortissable selon les émissions de CO2 mesurées en cycle WLTP, la norme européenne qui figure sur votre carte grise :
- Moins de 20 g/km (véhicules électriques et à hydrogène) : plafond à 30 000 €
- De 20 à 49 g/km (hybrides rechargeables performants) : plafond à 20 300 €
- De 50 à 160 g/km (thermiques et hybrides standards) : plafond à 18 300 €
- Plus de 160 g/km (véhicules les plus polluants) : plafond à 9 900 €
Les règles sur l'amortissement d'une voiture de fonction vous expliquent comment calculer et reporter la fraction non déductible sur votre liasse fiscale.
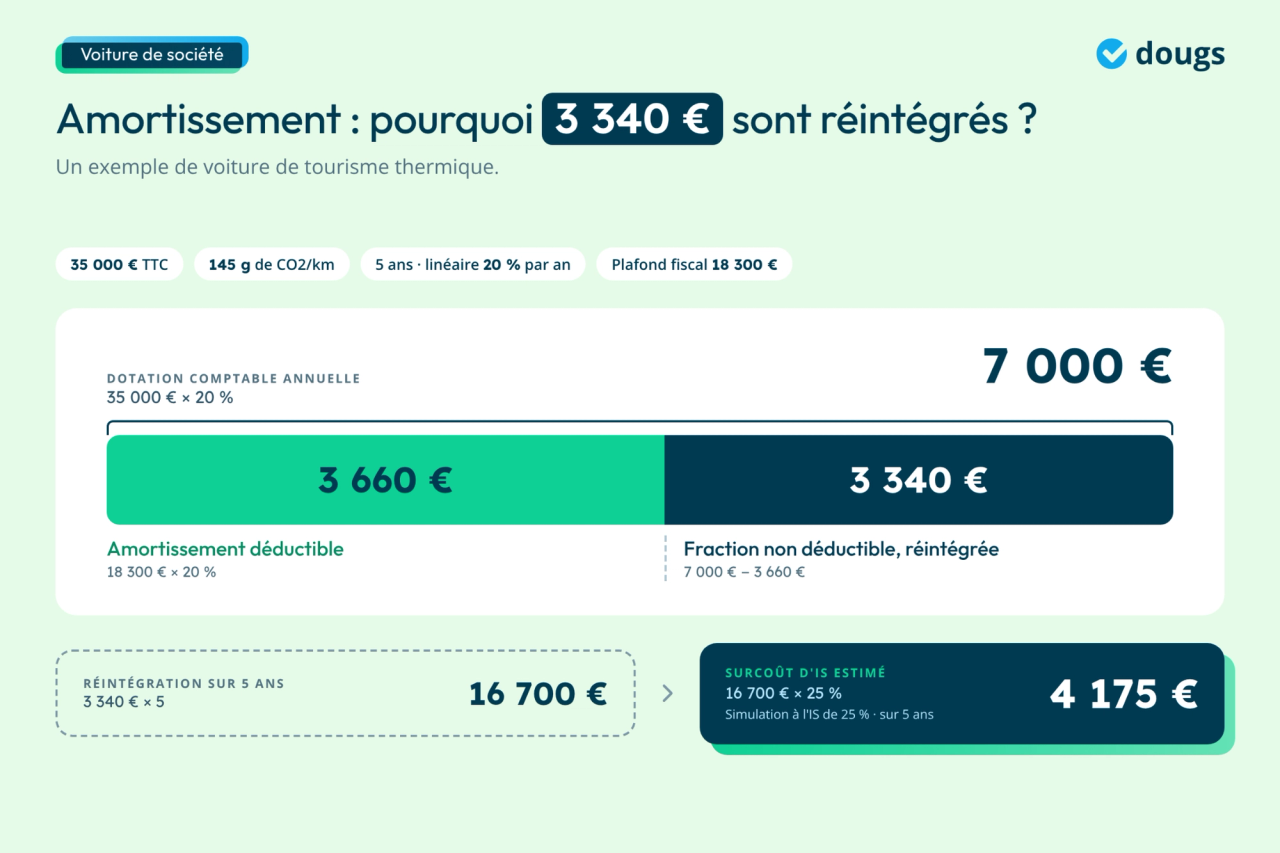
Exemple : prenons une voiture thermique de 35 000 € TTC, émettant 145 g de CO2 par kilomètre, amortie sur 5 ans en linéaire.
Dotation comptable annuelle = 35 000 € × 20 % = 7 000 €
Amortissement fiscalement déductible = 18 300 € × 20 % = 3 660 €
Réintégration annuelle = 7 000 € - 3 660 € = 3 340 €
Surcoût en impôt sur les sociétés (IS) sur 5 ans (au taux de 25 %) = 3 340 € × 5 × 25 % = 4 175 €
La réintégration est à reporter chaque année sur votre liasse fiscale. C'est votre expert-comptable qui s'en charge dans la grande majorité des cas. Pour les TPE soumises au taux réduit d’IS de 15 % sur leurs premiers 42 500 € de bénéfice (conditions : chiffre d’affaires inférieur à 10 M€ et capital entièrement libéré, détenu à 75 % au moins par des personnes physiques), le surcoût réel est plus faible que ce calcul au taux plein.
Cas particulier des véhicules électriques : si la batterie est facturée séparément et identifiée comme telle sur la facture, elle peut être amortie en totalité hors plafond. C'est un élément à examiner dans le calcul de l'amortissement d'une Tesla en entreprise, comme pour tout autre véhicule électrique dont la batterie fait l'objet d'une ligne distincte.
La TVA sur les véhicules : les règles selon le type
Je vois tout le temps des entrepreneurs qui pensent pouvoir récupérer la TVA sur leur voiture de tourisme. La règle générale est pourtant claire : la TVA sur l'achat ou les loyers d'une voiture de tourisme n'est pas récupérable. Cela s'applique quelle que soit la motorisation (thermique, électrique ou hybride) et quel que soit le mode d'acquisition (achat comptant, LLD ou LOA).
En règle générale, la TVA sur la location d'une voiture de tourisme n'est pas déductible. Les exceptions concernent les taxis, les VTC, les auto-écoles, les véhicules accessibles en fauteuil roulant et les loueurs.
Pour un véhicule utilitaire, la règle est inverse. La TVA des véhicules utilitaires est récupérable à 100 % dès lors que le véhicule porte le code CTTE sur sa carte grise et qu’il est affecté à votre activité taxable. Attention aux véhicules à plusieurs rangs de sièges : la TVA n’est pas récupérable dès deux rangs pour un pick-up et dès trois rangs pour les autres véhicules de catégorie N.
Une position officielle publiée par l'administration fiscale le 30 avril 2025 ouvre la possibilité de récupérer la TVA sur les loyers ou l'achat d'une VP lorsqu'une contrepartie financière réelle est stipulée avec le salarié utilisateur (une retenue sur salaire, par exemple). La déduction suppose que le véhicule soit destiné, dès son acquisition, à être mis à disposition de façon permanente contre contrepartie. Une mise à disposition gratuite n’ouvre aucun droit à déduction, même si le salarié est imposé sur un avantage en nature. L'entreprise doit alors collecter la TVA sur cette contrepartie. Comme le dispositif est complexe et les conditions sont strictes, il mérite une analyse avec votre expert-comptable avant toute mise en œuvre.
La TVA sur le carburant et les autres dépenses
Pour le carburant, les règles de TVA diffèrent selon le type de véhicule et d'énergie :
- Gazole et essence, voiture de tourisme : TVA récupérable à 80 % ;
- Électricité, voiture de tourisme : TVA récupérable à 100 % sur les recharges professionnelles ;
- Tous carburants, véhicule utilitaire : TVA récupérable à 100 % ;
- Pour l'entretien, les réparations et les pneumatiques d'une voiture de tourisme, la TVA n'est en revanche pas récupérable. Pour un véhicule utilitaire, elle l'est à 100 %.
Conservez toutes les factures au nom de la société pour justifier votre déclaration de TVA.
Véhicules de société : taxes et fiscalité
La fiscalité d’un véhicule de société dépend directement de son usage et de ses caractéristiques. Les véhicules de tourisme peuvent être soumis aux taxes sur l’affectation des véhicules à des fins économiques, qui ont remplacé l’ancienne TVS, selon un calcul lié en particulier aux émissions du véhicule. Certaines motorisations, comme les véhicules électriques, bénéficient toutefois d’un traitement fiscal plus favorable.
La taxe annuelle sur les émissions de CO2 : un barème progressif
La taxe CO2, taxe annuelle sur les émissions de dioxyde de carbone, se calcule tranche par tranche selon un barème progressif qui évolue chaque année.
En 2026, le barème WLTP est progressif : il démarre à 1 €/g de CO2 pour les émissions les plus faibles et monte jusqu'à 65 €/g au-delà de 166 g/km. Un véhicule émettant 100 g de CO2 par kilomètre génère une taxe d'environ 213 € par an.
Cette taxe est déclarée sur l'annexe 3310-A de votre déclaration de TVA, en janvier de l'année suivante pour les entreprises au régime réel normal. Elle est proratisée selon les jours d'affectation si vous avez acquis le véhicule en cours d'année.
La taxe sur les émissions de polluants atmosphériques : 3 niveaux
La TEPA, taxe annuelle sur les émissions de polluants atmosphériques, fonctionne selon 3 niveaux en 2026 :
- 0 € pour les véhicules électriques et à hydrogène ;
- 130 € pour les Crit'Air 1 (essence Euro 5 et 6, gaz naturel, hybrides récents) ;
- 650 € pour les véhicules thermiques classés Crit'Air 2, 3, 4 ou 5 (diesel ancien, essence ancienne, etc.).
Ces montants progressent chaque année. En 2027 : 0 €, 160 € et 800 €. Si vous envisagez de renouveler votre parc prochainement, anticiper cette évolution peut changer votre arbitrage.
Sachez que les véhicules utilitaires (VU) ne sont pas concernés par ces deux taxes.
L'exonération totale pour les électriques et la taxe incitative pour les grandes flottes
Les véhicules électriques et à hydrogène sont totalement exonérés des deux taxes annuelles. Sur un thermique émettant 130 g/km, ces deux taxes combinées représentent plus de 800 € par an. Multipliez ce montant par le nombre de véhicules de votre flotte et l'intérêt de l'électrique devient évident. Pour comparer une voiture électrique ou hybride de société, tenez compte des différences de fiscalité propres à chaque motorisation.
Ces avantages s'étendent également à l'amortissement (plafond plus élevé selon les émissions) et, pour les 100 % électriques éco-scorés, à l'abattement de 70 % sur l'avantage en nature.
Pour les flottes d’au moins 100 véhicules, une taxe annuelle incitative au verdissement (TAI) s'applique depuis 2025 : 4 000 € par véhicule manquant en 2026, si votre flotte ne comprend pas au moins 18 % de véhicules à faibles émissions. Elle se déclare en janvier de l’année suivante avec la TVA (annexe 3310-A).
L’avantage en nature lié à l'usage personnel
Lorsque vous mettez un véhicule de société à disposition d’un salarié qui l’utilise à des fins personnelles, cet usage constitue un avantage en nature qui doit être évalué et déclaré. Son calcul détermine les cotisations sociales que vous devez acquitter et le montant intégré au revenu imposable du salarié, selon les caractéristiques et les conditions de mise à disposition du véhicule.
Forfait ou réel : la méthode selon le statut
Pour les salariés et les dirigeants assimilés salariés (présidents de SAS ou SASU, gérants minoritaires de SARL), vous avez le choix entre deux méthodes : le forfait ou les dépenses réelles.
La méthode forfaitaire est calculée sur le coût d'achat TTC du véhicule ou sur le coût global annuel en location. Pour les véhicules mis à disposition depuis le 1er février 2025 :
- 15 % du prix TTC par an pour un véhicule acheté de moins de 5 ans, sans carburant privé pris en charge ;
- 20 % du prix TTC par an pour un véhicule acheté de moins de 5 ans, avec carburant privé inclus ;
- 10 % pour un véhicule acheté de plus de 5 ans (ou 15 % avec carburant privé) ;
- 50 % du coût global annuel pour un véhicule loué (loyers, entretien, assurance), ou 67 % avec carburant privé inclus.
Pour les véhicules attribués avant le 1er février 2025, les anciens taux restent applicables : 9 % ou 12 % pour un achat de moins de 5 ans et 30 % ou 40 % pour une location.
Je vous rappelle qu'un même modèle de véhicule peut relever de deux régimes totalement différents selon sa date d'attribution. Ainsi, ne mélangez pas les calculs au sein de votre flotte.
La méthode réelle s'appuie sur les dépenses réelles du véhicule (amortissement ou loyers, assurance, entretien) au prorata des kilomètres parcourus à titre privé.
Pour le gérant majoritaire d'une SARL ou l'associé unique d'une EURL, statuts de travailleur non salarié (TNS), le forfait n'est pas applicable. L'évaluation se fait obligatoirement au réel, proportionnellement à l'usage privé. Il n'y a pas de bulletin de paie : l'avantage est déclaré sur la déclaration sociale et fiscale unique (DSFU, formulaire 2042 avec volet social).
L'abattement de 70 % pour les véhicules électriques éco-scorés
Pour les véhicules 100 % électriques attribués depuis le 1er février 2025 et inscrits sur la liste de l'Agence de l'environnement et de la maîtrise de l'énergie (ADEME) avec un score environnemental suffisant, un abattement (soit une réduction) de 70 % s'applique sur le montant forfaitaire.
Cet abattement est plafonné à 4 641,60 € par an en 2026 (revalorisé chaque 1er janvier). En méthode réelle, l'abattement est de 50 %, plafonné à 2 026,30 €.
L'électricité payée par l'employeur pour la recharge est exclue de la base de calcul.
Des règles spécifiques s'appliquent aux bornes de recharge installées au domicile du salarié : si la borne est restituable en fin de contrat, l'avantage en nature est nul. Si elle reste au domicile, l'avantage bénéficie d'un abattement jusqu'à 1 057,10 € pour une borne de moins de 5 ans ou 1 585,50 € pour une borne de plus de 5 ans.
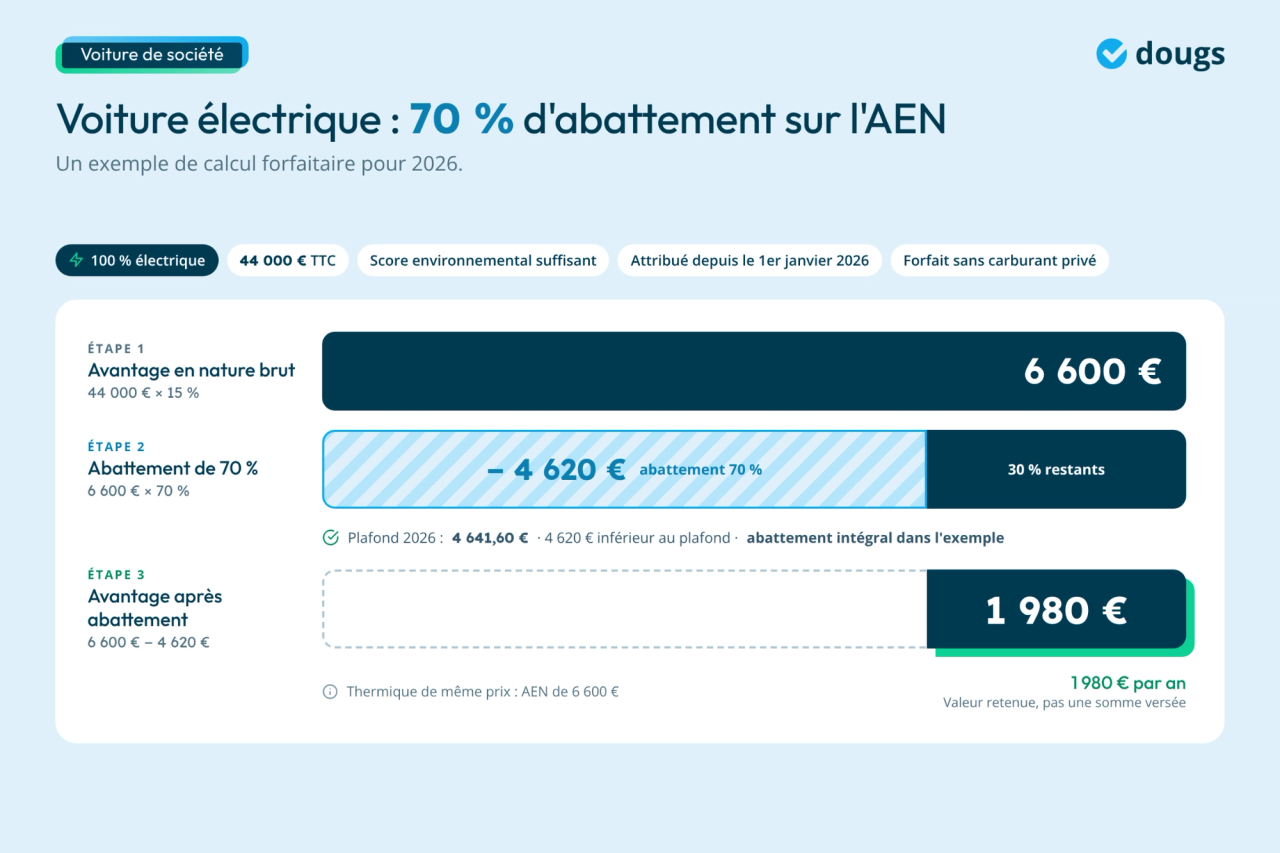
Exemple : supposons un véhicule électrique acheté 44 000 € TTC, éligible à l'abattement et attribué depuis le 1er janvier 2026.
Avantage en nature forfaitaire brut = 44 000 € × 15 % = 6 600 €
Abattement = 6 600 € × 70 % = 4 620 €
Ce montant (4 620 €) est inférieur au plafond de 4 641,60 €, donc l'abattement s'applique en totalité.
Avantage en nature net = 6 600 € - 4 620 € = 1 980 €
Pour un véhicule thermique de même prix sans abattement, l'avantage serait de 6 600 €. La différence annuelle de cotisations sociales peut représenter plusieurs centaines d'euros.
L'impact sur la paie et les charges de l'entreprise
L'avantage en nature s'ajoute au salaire brut, mais n'est pas versé en argent. Résultat : les cotisations sociales augmentent, ce qui réduit légèrement le net versé. Et l'avantage entre dans le revenu imposable à l'impôt sur le revenu.
Du côté de l'entreprise, les cotisations patronales supplémentaires générées par l'avantage en nature sont déductibles du résultat imposable.
Pour le détail des barèmes, notre article sur l'avantage en nature sur votre voiture compare les deux régimes avant et depuis le 1er février 2025.
Optimiser fiscalement un véhicule de société
Vous pouvez réduire la fiscalité liée à un véhicule de société en tenant compte, dès son acquisition, de sa motorisation, de son niveau d’émissions et de ses conditions d’utilisation. La distinction entre trajets professionnels et usage personnel, ainsi que les règles de récupération de la TVA sur le carburant, influencent aussi directement le coût fiscal supporté par votre entreprise.
Choisir une motorisation faiblement émettrice : le levier nᵒ 1
Je vous donne les chiffres, parce qu'ils parlent d'eux-mêmes.
Pour deux véhicules achetés au même prix de 40 000 € TTC, voici la comparaison :
| Thermique > 160 g CO2 | Électrique éco-scoré | |
|---|---|---|
| Fraction amortissable (sur 40 000 €) | 9 900 € | 30 000 € |
| Taxe CO2 (barème 2026) | Progressive selon émissions | 0 € |
| TEPA (2026) | 650 € | 0 € |
| AEN forfaitaire annuel (15 %) | 6 000 € | 1 800 € (abattement 70 %) |
Sur le seul poste d'amortissement, le surcoût IS du thermique représente environ 7 525 € sur 5 ans (à 25 %). Celui de l'électrique est de 2 500 € sur la même durée. L'écart entre les deux est de 5 025 €, avant même de tenir compte des taxes annuelles. Le coût d'une voiture électrique en entreprise mérite aussi d'être comparé à celui des modèles diesel et essence, selon les trajets envisagés.
Pour les flottes d’au moins 100 véhicules, la taxe annuelle incitative au verdissement (TAI) à 4 000 € par véhicule manquant en 2026 renforce encore cet arbitrage vers l'électrique.
Pour aller plus loin, notre article sur la fiscalité de la voiture électrique en entreprise détaille les avantages spécifiques à cette motorisation.
Distinguer usage professionnel et personnel
Un véhicule de service bien documenté génère zéro avantage en nature, donc zéro cotisation sociale supplémentaire. C'est le deuxième levier d'optimisation et d'ailleurs l'un des plus accessibles.
Si vous maintenez un usage privé, évaluez si la méthode réelle est plus favorable que le forfait. Elle l'est souvent quand le kilométrage privé est faible par rapport au kilométrage total ou quand le véhicule a plus de 5 ans.
Dans tous les cas, la tenue de carnets de bord est indispensable. Elle vous permet de justifier le prorata professionnel/privé et d'optimiser l'avantage en nature déclaré.
Optimiser la récupération de TVA sur l'électricité
Un apport spécifique à l'optimisation : les frais de recharge à domicile. Si votre salarié recharge son véhicule de fonction chez lui, vous pouvez lui rembourser ces frais via une note de frais. La TVA sur cette recharge reste récupérable à 100 %, sous réserve de factures à votre nom.
L'utilitaire est fiscalement le plus avantageux : cette vidéo détaille les meilleures stratégies pour en acheter un.

EN RÉSUMÉ
Avant de finaliser votre choix de véhicule de société, voici les décisions à prendre dans l'ordre :
- Identifiez la catégorie du véhicule en vérifiant la case J1 de la carte grise : VP ou VU, cette mention conditionne la TVA et les taxes applicables.
- Comparez le TCO selon la motorisation : électrique, hybride ou thermique, les écarts fiscaux sur 5 ans peuvent être significatifs.
- Évaluez votre kilométrage annuel avant de choisir entre remboursements kilométriques et véhicule de société.
- Définissez clairement l'usage dès le départ : un véhicule de service bien documenté supprime tout avantage en nature.
- Anticipez la date de mise à disposition si des salariés bénéficient du véhicule : elle détermine quel barème d'avantage en nature s'applique.
- Consultez votre expert-comptable avant tout achat : un accompagnement personnalisé évite les erreurs difficiles à rattraper une fois le véhicule inscrit au bilan.
FAQ
En BNC, le choix dépend notamment de l'usage professionnel du véhicule et des justificatifs conservés. Consultez les conditions de déduction des frais réels de véhicule en BNC pour comparer cette méthode avec le forfait.
La responsabilité dépend de l'infraction et de l'identification du conducteur. Pour une amende avec un véhicule de société, le représentant légal peut devoir désigner la personne qui conduisait.
Non. L'entreprise individuelle bénéficie d'une exonération des taxes annuelles sur les véhicules de tourisme. En revanche, une société comme une SARL ou une SAS reste redevable de ces taxes pour les véhicules inscrits à l'actif, y compris lorsque le dirigeant est travailleur non salarié (gérant majoritaire de SARL).
La société doit déclarer la cession du véhicule et remettre les documents nécessaires à l'acheteur. Le numéro de formule de la carte grise fait partie des références utiles pour certaines démarches.
Oui, si l'achat répond aux besoins professionnels de l'activité. Les règles pour acheter un vélo électrique avec sa société ou une trottinette électrique pour l'entreprise dépendent de leur utilisation et du traitement comptable.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nathalie Michel
 David Bernier
 Nathalie Michel
 Nahima Zobri
 Nahima Zobri