
Par David Bernier, Head of Legal

22 min.


EN BREF
- La cession d’une entreprise individuelle consiste à transmettre un fonds de commerce, artisanal ou libéral, ou tout le patrimoine professionnel via un transfert universel du patrimoine professionnel (TUP).
- Vous devez choisir entre vente, apport en société, donation ou succession selon votre objectif.
- L’acte de cession, les publications, la déclaration de cessation d’activité et les délais fiscaux doivent être anticipés.
- Le prix réellement encaissé dépend de plusieurs facteurs : des créanciers, de la plus-value, de la TVA, de la CFE, des droits d’enregistrement et de la solidarité fiscale du repreneur.
SOMMAIRE
Vous avez mis des années à créer votre entreprise individuelle (EI). La cession, c'est le moment où ce travail se traduit en valeur. Ou pas. Et pour cause, derrière la signature, il y a des délais légaux stricts, des créanciers qui peuvent bloquer votre prix, et une fiscalité sur les plus-values à anticiper.
Je suis David Bernier, Head of Legal chez Dougs. J'accompagne des entrepreneurs dans leurs opérations juridiques depuis 2021, et la cession d'une EI est une opération que je vois souvent sous-préparée : une exonération non anticipée, un délai raté, et plusieurs années de bénéfices fondent après la signature. Des conseils juridiques adaptés, pris en amont, changent la donne.
Dans cet article, je reprends tout dans l’ordre : ce que vous cédez, comment valoriser votre activité, quelles formalités accomplir, comment gérer les créanciers, que deviennent les contrats et salariés, et quelle fiscalité anticiper.
Vous préparez la cession de votre entreprise individuelle ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu’est-ce que la cession d’une entreprise individuelle ? Définition et fonctionnement
Une entreprise individuelle n’est pas une société. Vous ne vendez donc pas des parts ou des actions. Vous transmettez des éléments d’activité : un fonds de commerce, un fonds artisanal, un fonds libéral ou l’ensemble du patrimoine professionnel.
Fonds de commerce, fonds artisanal ou fonds libéral : quelle différence ?
Avant de parler prix ou formalités, définissons d’abord ce que vous cédez vraiment : un commerce, une activité artisanale, une activité libérale… ou un mix des trois.
| Type de fonds | Activité concernée | Élément central |
|---|---|---|
| Fonds de commerce | Activité commerciale | Clientèle commerciale |
| Fonds artisanal | Activité artisanale | Clientèle artisanale et savoir-faire manuel |
| Fonds libéral | Activité libérale | clients d'une profession libérale (patients, clients d'un cabinet) |
| Fonds mixte* | Activités combinées | Activité principale à identifier |
*Le fonds mixte concerne par exemple un garagiste qui répare des véhicules et vend aussi des pièces, ou un artisan qui exerce une activité commerciale en complément. Dans ce cas, il faut identifier l’activité principale avant de rédiger l’acte : elle influence les formalités, la publication, le droit d’opposition des créanciers et les vérifications à faire avant la signature.
La clientèle reste l’élément central, elle doit être réelle, personnelle et autonome :
- Réelle, parce qu’elle existe déjà : clients actifs, commandes, contrats, chiffre d’affaires.
- Personnelle, parce qu’elle est attachée à votre activité et pas seulement à un emplacement ou à une plateforme.
- Autonome, parce qu’elle ne dépend pas entièrement d’un tiers, par exemple un seul donneur d’ordre ou une marketplace.
De fait, un restaurant avec une clientèle locale fidèle, un bail solide et un nom commercial connu se valorise mieux qu’une activité dépendante de deux clients majeurs.
Quels éléments corporels et incorporels transmettre ?
Une fois le type de fonds identifié, listez ce qui part avec l’activité. C’est ce périmètre qui servira à rédiger l’acte de cession, à fixer le prix de cession et à éviter les désaccords avec l’acquéreur.
L’acte doit distinguer les éléments corporels, c’est-à-dire les biens matériels utilisés dans l’activité, et les éléments incorporels, comme la clientèle, le nom commercial ou le droit au bail.
| Éléments corporels | Éléments incorporels |
|---|---|
| Matériel, outillage, mobilier | Clientèle, nom commercial, enseigne |
| Véhicules, matériel informatique | Droit au bail, marques, licences |
| Marchandises et stock, à traiter à part | Site internet, nom de domaine |
À ne pas négliger : le stock de marchandises ne constitue pas juridiquement un élément du fonds de commerce. Il se vend à part au jour de la cession, avec un inventaire détaillé et valorisé annexé à l’acte.
TUP : faut-il transmettre tout le patrimoine professionnel ?
Pas forcément. Si vous vendez seulement votre activité, la cession du fonds suffit : clientèle, nom commercial, droit au bail, matériel, contrats repris et stock traité à part.
La transmission universelle du patrimoine professionnel (TUP) va plus loin. Elle sert à transmettre l’ensemble du patrimoine professionnel de votre entreprise individuelle, c’est-à-dire les éléments utiles à l’activité : biens, droits, créances, dettes professionnelles, contrats et sûretés.
La TUP est adaptée lorsque vous voulez transmettre l’activité comme un ensemble complet, par exemple à un repreneur, à un proche ou à une société. Elle donne une vision plus globale de ce qui passe au repreneur, mais elle demande aussi plus de vigilance : les dettes professionnelles, la valeur globale du passif et les créanciers doivent être clairement identifiés.
La TUP couvre les :
- biens du patrimoine professionnel,
- contrats nécessaires à l’activité,
- créances,
- sûretés attachées aux biens transmis et la valeur globale du passif.
Dans une TUP, les créanciers disposent d’un délai d’1 mois à compter de la publicité du transfert.
Vente, apport ou donation : quel montage choisir selon votre objectif ?
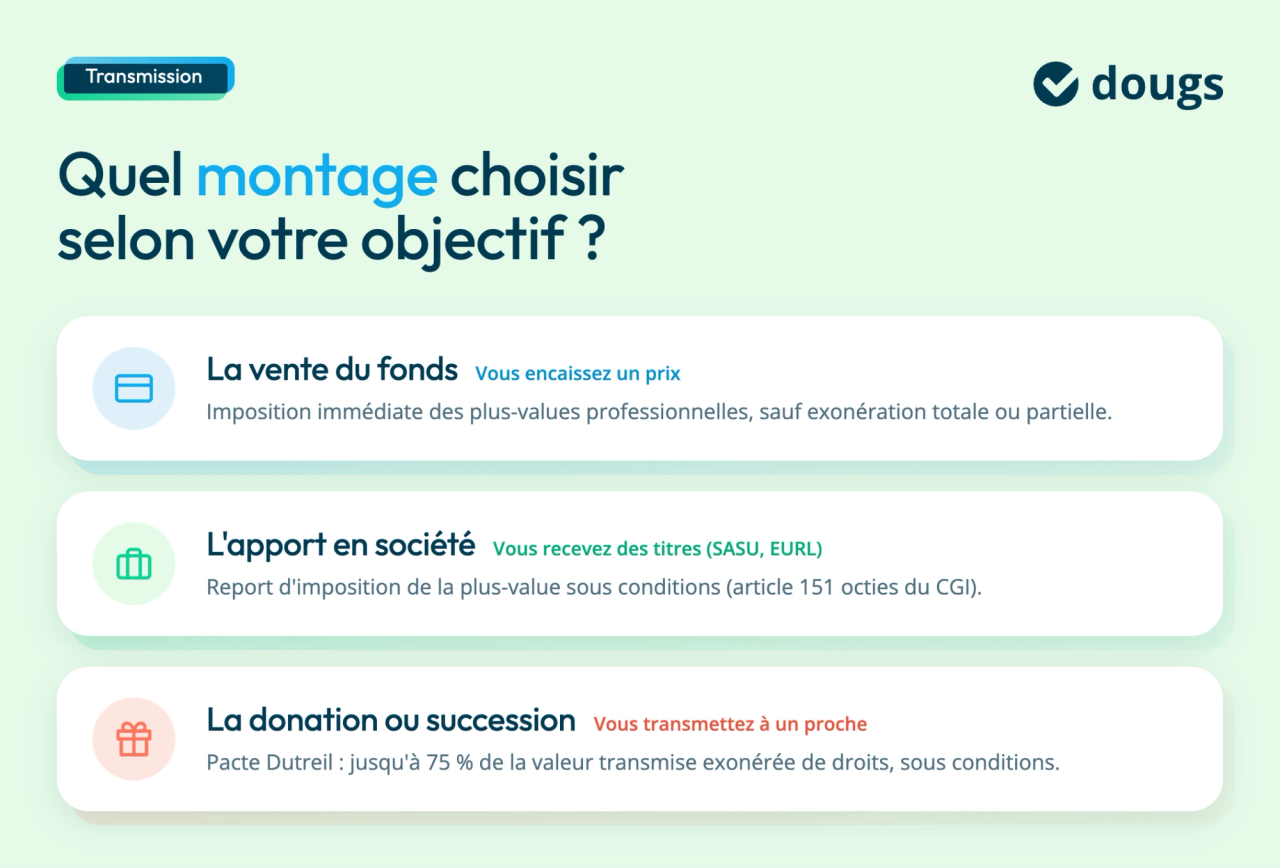
Le montage adapté à la cession de votre entreprise individuelle dépend de votre projet : encaisser un prix, transformer votre activité en société ou encore transmettre à titre gratuit. Je vous détaille les trois cas de figure.
Vous souhaitez encaisser un prix : la vente du fonds
La vente reste le schéma le plus fréquent. Vous signez un acte de cession avec un acquéreur, qui règle un prix de cession en contrepartie du fonds.
Elle entraîne l’imposition immédiate des plus-values professionnelles, sauf exonération totale ou partielle. L’acte de cession doit préciser le prix, les éléments cédés, la ventilation entre éléments incorporels, matériel et marchandises, les contrats repris, les dettes exclues et les modalités de paiement.
Vous voulez passer en société : l’apport du fonds
L’apport consiste à transmettre votre fonds à une société par actions simplifiée unipersonnelle (SASU) ou une entreprise unipersonnelle à responsabilité limitée (EURL), en échange d’actions ou de parts sociales. Vous ne recevez pas de cash, vous recevez des titres.
Sur le plan fiscal, la plus-value réalisée lors de l’apport peut bénéficier, sous conditions, du report d’imposition de l’article 151 octies du Code général des impôts (CGI). La taxation intervient plus tard, notamment lors de la cession des titres reçus ou du fonds par la société.
L’apport du fonds est un apport en nature. Vous apportez un bien autre qu’une somme d’argent. En principe, un commissaire aux apports doit vérifier la valeur du fonds pour protéger la société et les tiers. Une dispense existe lorsque l’entrepreneur individuel apporte à une EURL ou une SASU dont il est l’associé unique des éléments figurant dans le bilan du dernier exercice. Dans ce cas, l’acte d’apport doit préciser que les conditions de dispense sont réunies.
Vous transmettez à un proche : donation ou succession
La transmission à titre gratuit concerne les cas où vous ne vendez pas votre activité contre un prix. Vous pouvez organiser une donation ou une donation-partage, par exemple au profit d’un enfant, d’un conjoint ou d’un proche repreneur.
La succession fonctionne autrement : elle intervient au décès de l’entrepreneur. Elle se prépare en amont, mais elle ne se signe pas comme une vente ou une donation. Ce montage demande plus d’anticipation qu’une vente classique. Vous devrez :
- évaluer le fonds,
- vérifier la capacité du repreneur à poursuivre l’activité,
- préparer les droits de donation ou de succession,
- sécuriser les engagements pris dans l’acte.
Le Pacte Dutreil permet, sous conditions, d’exonérer 75 % de la valeur transmise des droits de donation ou de succession. Pour une entreprise individuelle, il s’applique aux biens affectés à une activité industrielle, commerciale, artisanale, agricole ou libérale.
Les principales conditions à retenir sont les :
- l’entreprise doit avoir été détenue depuis plus de 2 ans si elle a été achetée,
- les héritiers ou donataires doivent conserver les biens transmis pendant 6 ans à compter de la transmission,
- l’un d’eux doit poursuivre effectivement l’exploitation pendant les 3 années qui suivent.
Des abattements particuliers existent selon le lien familial, la situation du repreneur ou la nature de l’opération. Dans tous les cas, une transmission se prépare avec un notaire, un expert-comptable et un juriste. Chez Dougs, nos experts-comptables, juristes et fiscalistes vous aident à vous poser les bonnes questions avant la signature : quoi transmettre, à quelle valeur, avec quelle fiscalité et quelles obligations pour le repreneur.
Baromètre de rémunération des TPE
Qui se verse un salaire, et combien ?
Qui se verse des dividendes, et combien ?
Qui ne se verse rien ?
Comment fixer un prix de cession défendable ?
Le prix de cession ne sort pas d’un barème automatique. Il résulte d’une valorisation, puis d’une négociation. Je vous explique comment.
| Méthode | Principe | Usage fréquent |
|---|---|---|
| Chiffre d’affaires | Multiple du chiffre d’affaires moyen | Commerce, activité récurrente |
| Rentabilité | Valorisation à partir de l’excédent brut d’exploitation ou du bénéfice | Activité rentable et structurée |
| Patrimoniale | Valorisation des actifs nets : matériel, stock, droit au bail | Activité avec équipements ou local stratégique |
Si je prends l’exemple d’un artisan qui réalise 180 000 € de chiffre d’affaires hors taxes moyen, 40 000 € d’excédent brut d’exploitation et possède 30 000 € de matériel. Selon la méthode retenue, la valorisation ne sera pas la même :
- autour de 90 000 € avec une approche fondée sur 50 % du chiffre d’affaires,
- ou autour de 100 000 € avec une approche fondée sur 2,5 fois l’excédent brut d’exploitation.
Ce n’est pas un prix automatique : l’acquéreur ajustera ensuite son offre selon le carnet de commandes, la qualité du bail, l’état du matériel et la dépendance à quelques clients.
Avant d’ouvrir les discussions, je vous conseille de rassembler :
- les trois derniers bilans,
- les chiffres d’affaires mensuels depuis la dernière clôture,
- l’inventaire du matériel et du stock,
- le bail commercial ou professionnel,
- la liste des salariés,
- les contrats clients, fournisseurs, franchise, assurance et logiciels,
- l’état des inscriptions, privilèges et nantissements,
- les licences, marques, noms de domaine et autorisations,
- les prévisionnels et le business plan de reprise.
L’expert-comptable vous aide à construire les prévisionnels, le tableau de bord financier et les analyses qui justifient le prix. Cette base sert aussi à défendre le prix face à l’acquéreur, à la banque et à l’administration fiscale.
Vous préparez une cession, une transmission ou un apport en société ? C’est le bon moment pour faire le point sur votre accompagnement comptable. Si vous manquez de clarté ou de réactivité, notre guide vous explique comment changer d’expert-comptable facilement, sans rupture dans votre gestion.
Quelles démarches réaliser pour céder votre entreprise individuelle ?
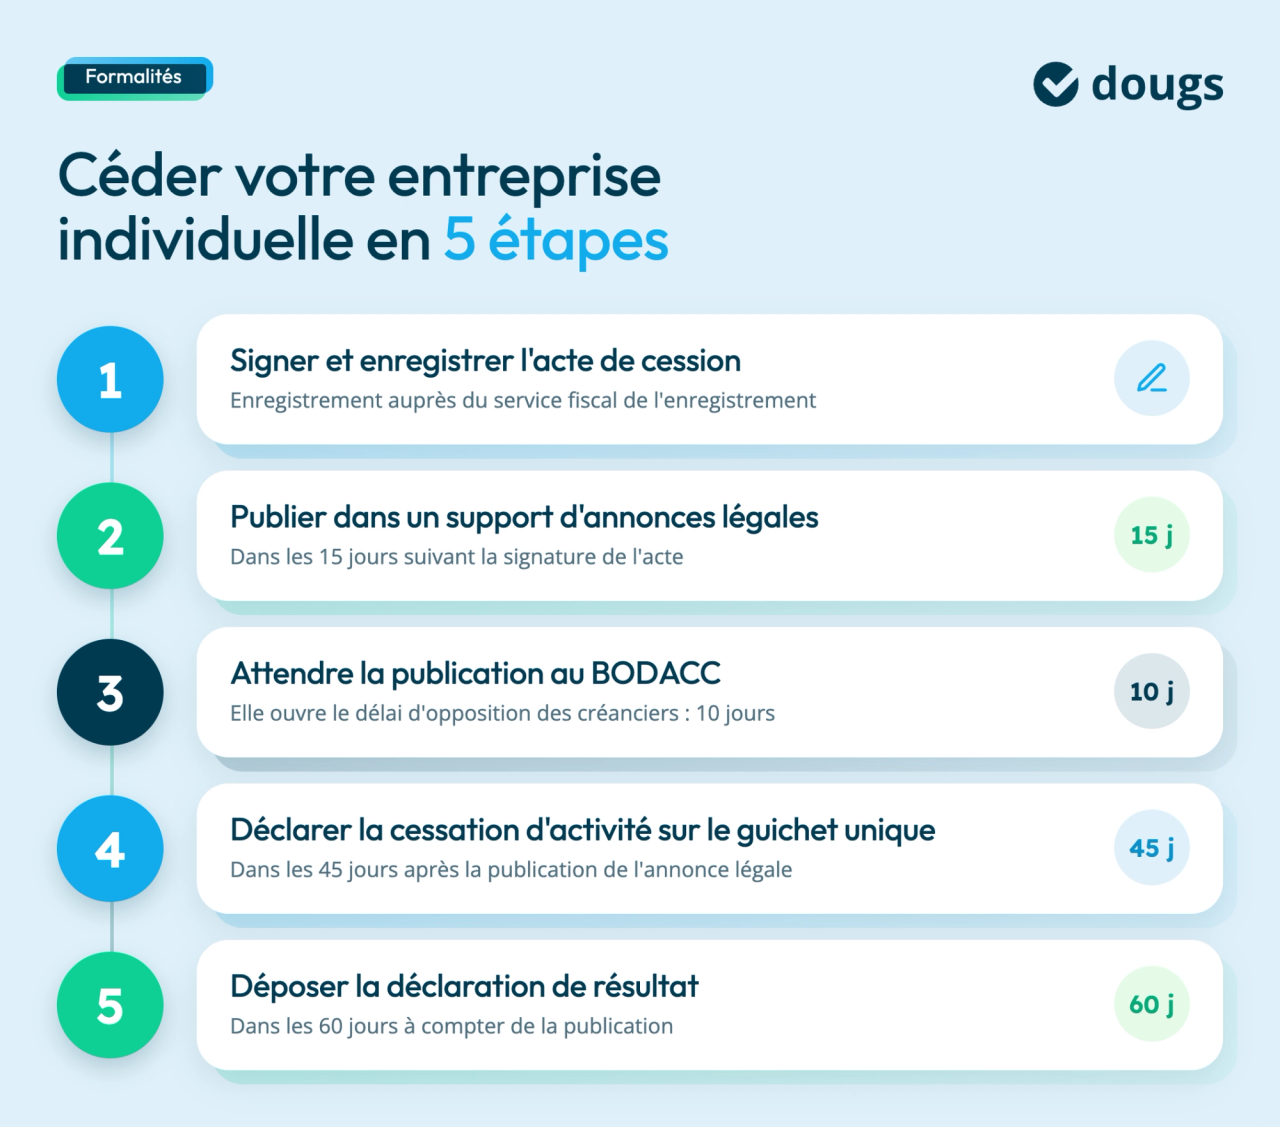
La cession suit une chronologie précise. L’objectif : sécuriser l’acte de cession, informer les tiers, permettre l’opposition des créanciers et déclarer officiellement la cessation d’activité.
Quelles vérifications faire avant l’acte de cession ?
Avant de rédiger l’acte de cession, vérifiez :
- le périmètre transmis : fonds de commerce, fonds artisanal, fonds libéral ou TUP,
- votre régime matrimonial, avec accord du conjoint si le fonds est commun,
- l’accord des coindivisaires si le fonds appartient à plusieurs personnes,
- les diplômes, autorisations ou agréments en cas d’activité réglementée,
- le droit au bail, la clause d’agrément et la destination du local,
- le droit de préemption de la commune,
- l’obligation d’information des salariés ou la consultation du Comité Social et Économique (CSE),
- les emprunts bancaires, sûretés, nantissements et créances garanties.
Si le fonds se situe dans un périmètre de sauvegarde du commerce et de l’artisanat, la commune dispose d’un droit de préemption. Vous devez alors déposer une déclaration préalable, souvent via le Cerfa 13644.
Que doit contenir l’acte de cession ?
L’acte de cession, aussi appelé acte de vente, fixe le cadre juridique de l’opération. Il doit identifier :
- le fonds,
- le vendeur,
- l’acquéreur,
- les éléments corporels et incorporels transmis,
- le prix de cession,
- les contrats repris,
- les dettes exclues,
- les modalités de paiement.
Vous pouvez confier la rédaction de l’acte à un juriste, un avocat ou un notaire. Sur une cession, vous pouvez aussi désigner un mandataire : c’est la personne qui coordonne les formalités à votre place et vérifie que chaque étape arrive dans le bon ordre.
Son rôle évite par exemple de publier trop tôt, d’oublier le droit de préemption, de mal gérer l’information des salariés ou de déposer trop tard la déclaration de cessation d’activité. Il suit aussi l’enregistrement, la publication dans un support d’annonces légales et la publication au Bulletin officiel des annonces civiles et commerciales (BODACC).
Après signature, l’acte doit être enregistré auprès du service fiscal de l’enregistrement. L’acquéreur règle en principe les droits d’enregistrement, sauf clause différente dans l’acte.
Deux documents reviennent souvent dans le dossier :
- le formulaire de déclaration de mutation de fonds de commerce, Cerfa 2672,
- le formulaire de déclaration de l’état du matériel et des marchandises cédées, Cerfa 2676.
Les droits d’enregistrement sont calculés sur le prix de cession : 0 % jusqu’à 23 000 €, 3 % de 23 001 € à 200 000 €, puis 5 % au-delà.
Quand publier et déclarer la cessation d’activité ?
Une fois l’acte signé, la cession doit être rendue visible. C’est le rôle de la publication dans un support d’annonces légales, à réaliser dans les 15 jours suivant la signature. Le greffe prend ensuite le relais avec la publication au BODACC.
Ces publications ne sont pas de simples formalités. Elles rendent la cession opposable aux tiers et déclenchent le délai d’opposition des créanciers. L’annonce doit aussi indiquer une adresse pour recevoir les oppositions, dans le ressort du tribunal dont dépend le fonds.
Dernière étape : déclarer la cessation d’activité sur le guichet unique. Ce portail remplace l’ancien centre de formalités des entreprises (CFE). Attention à ne pas le confondre avec la cotisation foncière des entreprises (CFE), qui est un impôt local.
Après traitement, la radiation automatique intervient au registre des entreprises, notamment au Registre National des Entreprises (RNE).
Pourquoi le prix de cession peut-il être bloqué par vos créanciers ?
Le prix de cession n’arrive pas toujours sur votre compte après la signature. Lors d’une vente de fonds de commerce, les créanciers disposent de droits spécifiques pour protéger leurs créances. C’est ce mécanisme qui explique le blocage du prix.
Opposition des créanciers : qui agit et dans quel délai ?
Après la dernière publication de la vente du fonds, les créanciers du vendeur disposent de 10 jours pour former opposition au paiement du prix. Cette opposition des créanciers bloque les fonds.
Cela signifie que vous ne touchez pas forcément le prix dès la signature. Le prix est souvent confié à un séquestre, c’est-à-dire un tiers de confiance chargé de conserver temporairement les fonds. Il les débloque une fois le délai d’opposition passé et les éventuelles créances traitées.
Je prends un exemple concret : vous vendez votre fonds 120 000 €. Un fournisseur impayé forme opposition dans le délai légal. Le séquestre conserve tout ou partie du prix jusqu’au règlement de cette créance ou jusqu’à la mainlevée de l’opposition.
TUP : quel délai pour les créanciers ?
Dans un transfert universel du patrimoine professionnel (TUP), le transfert du patrimoine professionnel porte sur l’actif et le passif. Les créanciers disposent alors d’un délai d’1 mois à compter de la publicité pour former opposition.
L’avis publié doit mentionner :
- la valeur globale de l’actif transmis,
- la valeur globale du passif,
- la liste des biens du patrimoine professionnel grevés de sûretés,
- la nature de chaque sûreté,
- le montant de la créance garantie.
Ces informations permettent aux créanciers de vérifier si leurs garanties restent suffisantes après le transfert.
Quelles dettes vérifier avant de signer ?
Avant la cession, demandez au greffe du tribunal de commerce (via Infogreffe), un état des inscriptions et privilèges. Ce document identifie les créances garanties, les sûretés attachées au fonds, les nantissements, les créanciers prioritaires et les garanties bancaires.
La cession d’une dette ne se décide pas seulement entre vendeur et acquéreur. Même si l’acte prévoit que le repreneur reprend une dette professionnelle, le créancier doit donner son accord écrit. Sans accord écrit du créancier, la dette reste en principe à votre charge.
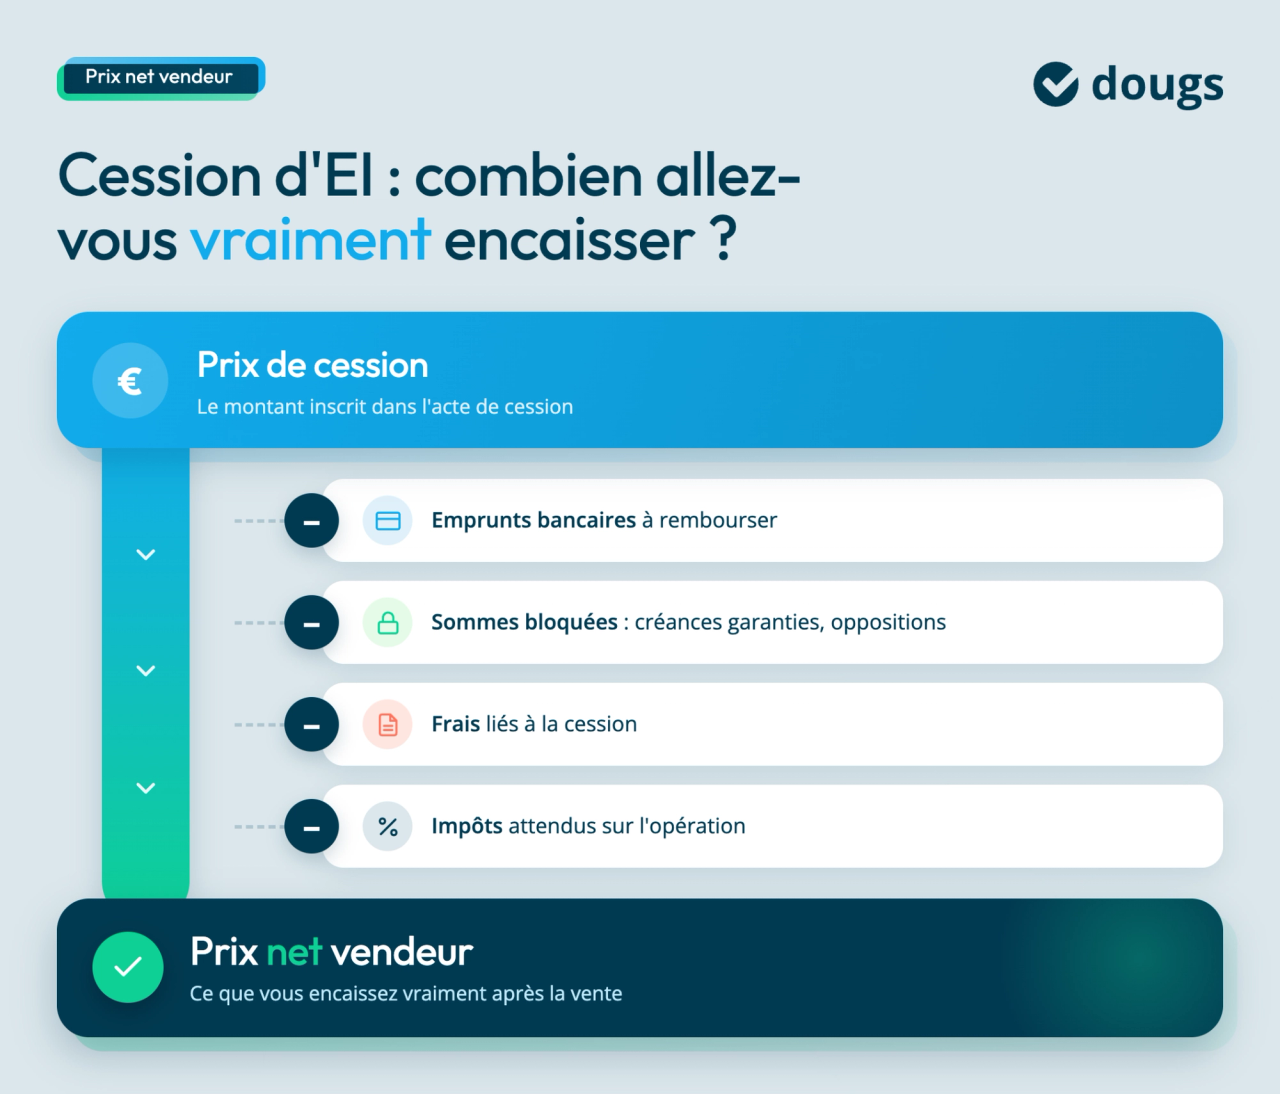
Quel montant allez-vous vraiment encaisser ?
La vente du fonds entraîne souvent le remboursement des emprunts bancaires liés à l’activité. Vérifiez vos contrats de prêt avant de signer : certaines clauses imposent un remboursement anticipé en cas de cession.
Calculez votre prix net vendeur avant de négocier. Partez du prix de cession, retranchez le remboursement des emprunts bancaires, les créances garanties, les frais, les impôts attendus et les sommes bloquées. C’est ce montant qui compte vraiment après la vente.
Que deviennent vos salariés, contrats et bail après la cession ?
La cession ne transfère pas tout automatiquement. Certains éléments suivent le fonds, d’autres exigent une clause ou un accord.
En cas de cession du fonds, les contrats de travail sont transférés au repreneur. Les salariés conservent leur ancienneté, leur salaire et leurs droits. Le licenciement du salarié motivé par la vente reste risqué, car la cession ne justifie pas à elle seule une rupture du contrat.
La règle d’information dépend ensuite de l’effectif et de la présence d’un comité social et économique (CSE). Si l’entreprise compte moins de 50 salariés, ou au moins 50 salariés sans CSE, les salariés doivent être informés directement du projet de cession.
Pour les actes signés à compter du 27 juillet 2026, les entreprises sans CSE concernées par la vente d’un fonds de commerce devront informer les salariés au moins 1 mois avant la signature. Les salariés informés sont soumis à une obligation de discrétion.
Le droit au bail fait souvent partie des éléments transmis avec le fonds. Relisez chaque clause avant de signer :
- accord du bailleur,
- destination du local,
- durée restante,
- droit au renouvellement,
- clause de garantie solidaire du vendeur : vérifiez si vous restez garant des loyers en cas d’impayé du repreneur. Si le bail commercial prévoit cette garantie au profit du bailleur, elle ne peut être invoquée que pendant 3 ans à compter de la cession du bail,
- état des lieux contradictoire lors de la remise des clés.
Les contrats de franchise, contrats fournisseurs, contrats de prestation, assurances, licences ou abonnements logiciels exigent souvent un accord du cocontractant. L’acte doit indiquer les contrats repris, ceux qui restent au vendeur et ceux qui seront résiliés.
Quelle fiscalité anticiper avant de céder votre entreprise individuelle ?
Le prix affiché dans l’acte de cession n’est pas le montant que vous allez réellement garder. Avant de vous projeter sur votre prochain projet, vous devez mesurer l’impact fiscal de l’opération :
- bénéfices non encore imposés,
- plus-value de cession,
- taxe sur la valeur ajoutée (TVA),
- cotisation foncière des entreprises (CFE),
- droits d’enregistrement et solidarité fiscale du repreneur.
Notez que lors de la cession d’un fonds de commerce, l’acquéreur peut être solidaire du vendeur pour certains impôts liés à l’activité cédée, dans la limite du prix de cession.
Le délai de solidarité fiscale est en principe de 90 jours. Il peut être réduit à 30 jours si les conditions de l’article 1684 du Code général des impôts (CGI) sont réunies, notamment l’information de l’administration fiscale dans les 45 jours, le dépôt de la déclaration de résultats dans les 60 jours et une situation fiscale à jour.
Attention : les 45 jours ne sont pas le délai de solidarité fiscale. Ils correspondent au délai pour informer l’administration fiscale de la cession.
Avant d’entrer dans les formulaires, gardez une idée simple en tête : la cession clôt votre activité individuelle sur le plan fiscal. L’administration regarde donc ce que vous avez gagné depuis la dernière clôture, la plus-value réalisée sur les éléments vendus et les régularisations à traiter avant la radiation.
Déclaration de résultat : pourquoi déposer dans les 60 jours ?
La cession entraîne l’imposition immédiate des bénéfices non encore imposés depuis la dernière clôture. Vous devez donc déposer une déclaration de résultat dans les 60 jours à compter de la publication. Cette déclaration sert à récapituler :
- les bénéfices réalisés depuis la dernière clôture,
- les plus-values professionnelles,
- les régularisations de taxe sur la valeur ajoutée (TVA),
- les éventuelles exonérations applicables.
Le formulaire dépend de votre activité et de votre régime fiscal :
- formulaire 2031 pour les Bénéfices Industriels et Commerciaux (BIC),
- formulaire 2035 pour les Bénéfices Non Commerciaux (BNC),
- formulaire 2065 si l’entreprise individuelle relève de l’impôt sur les sociétés (IS).
Plus-value de cession : comment la calculer simplement ?
La plus-value de cession correspond à l’écart entre le prix de cession et la valeur nette comptable des éléments vendus. Autrement dit : l’administration compare le prix indiqué dans l’acte avec la valeur encore inscrite en comptabilité.
Exemple : un matériel figure encore pour 8 000 € dans votre comptabilité, mais il est vendu 15 000 € dans l’acte. La plus-value sur ce matériel est de 7 000 €.
Cette plus-value entre ensuite dans le régime fiscal des plus-values à court terme et à long terme.
| Type de plus-value | Imposition |
|---|---|
| Plus-value à court terme | Intégrée au résultat imposable, avec étalement sur 3 ans sous conditions (celui-ci ne s’applique pas en cas de cession ou cessation totale de l’entreprise). |
| Plus-value à long terme | Taux global de 31,4 % en 2026 : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux |
Ce régime concerne les entreprises individuelles relevant de l’impôt sur le revenu (IR). Une entreprise individuelle assimilée EURL et soumise à l’IS suit les règles de l’impôt sur les sociétés.
Exonération totale ou partielle : quels dispositifs regarder ?
Toutes les plus-values ne sont pas taxées de la même façon. Selon votre chiffre d’affaires, la valeur des éléments transmis ou votre départ à la retraite, une exonération totale ou partielle entre en jeu.
Trois régimes reviennent souvent :
- l’article 151 septies du Code général des impôts (CGI), selon le niveau de recettes,
- l’article 238 quindecies du CGI, selon la valeur des éléments transmis,
- l’article 151 septies A du CGI, en cas de départ à la retraite du cédant.
Attention à un point souvent oublié : les prélèvements sociaux restent à vérifier, même en présence d’une exonération d’impôt sur le revenu.
TVA, CFE et droits d’enregistrement : qui paie quoi ?
Au-delà de la plus-value, plusieurs sujets fiscaux doivent entrer dans votre calendrier.
La taxe sur la valeur ajoutée (TVA) ne s’applique pas lorsque l’acquéreur reprend une activité complète et la poursuit après la cession : clientèle, matériel, droit au bail et contrats nécessaires à l’exploitation. L’acte doit viser l’article 257 bis du CGI. En revanche, la TVA doit être vérifiée si vous vendez seulement un élément isolé, comme du stock ou du matériel.
La cotisation foncière des entreprises (CFE) reste due par l’exploitant en activité au 1er janvier. En pratique, l’acte prévoit souvent un remboursement prorata temporis (au prorata de la période d'exploitation dans l'année) par l’acquéreur, mais l’administration fiscale s’adresse d’abord au redevable légal.
Les droits d’enregistrement sont en principe à la charge de l’acquéreur, sauf clause différente dans l’acte. Ils sont calculés sur le prix de cession : 0 % jusqu’à 23 000 €, 3 % de 23 001 € à 200 000 €, puis 5 % au-delà.
Quelles sanctions éviter lors d’une cession d’entreprise individuelle ?
Une cession d’entreprise individuelle mal sécurisée expose le vendeur à trois types de conséquences : sanctions civiles, administratives et fiscales. Pour vous, cela signifie surtout un prix bloqué, une réparation de préjudice, une pénalité ou une radiation retardée au registre des entreprises.
Sanctions civiles : salariés et opposabilité aux tiers
Si l’obligation d’information des salariés s’applique et n’est pas respectée, le salarié concerné peut demander une réparation de préjudice. Pour les actes signés à compter du 27 juillet 2026, le défaut d’information expose aussi à une amende civile allant jusqu’à 0,5 % du prix de vente dans les entreprises concernées.
Les salariés informés doivent respecter une obligation de discrétion. En cas de divulgation du projet de cession, une sanction disciplinaire entre dans les risques. Le licenciement du salarié motivé par la vente du fonds reste aussi sensible, car les contrats de travail suivent en principe le fonds transmis.
Une publication absente, tardive ou incomplète fragilise l’opposabilité aux tiers : en clair, la cession devient plus facile à contester par un créancier ou une personne concernée. Résultat : délai d’opposition mal déclenché, régularisation demandée et prix bloqué plus longtemps chez le séquestre.
Sanctions administratives : déclaration de cessation et radiation
La déclaration de cessation d’activité se dépose sur le guichet unique après la cession. Elle déclenche la radiation automatique au registre des entreprises, notamment au Registre National des Entreprises (RNE).
Un oubli ou un dépôt tardif laisse une situation incohérente : l’activité est cédée, mais l’entreprise apparaît encore active. Cela entraîne des régularisations, des relances et un retard de radiation automatique.
Sanctions fiscales : délai de 60 jours et pénalités
La déclaration de résultat doit être déposée dans le délai de 60 jours. Elle reprend les bénéfices non encore imposés, les plus-values professionnelles et les régularisations liées à la fin d’activité.
Un dépôt tardif entraîne des pénalités, des intérêts de retard et des échanges plus longs avec l’administration fiscale. Ce délai fiscal ne remplace pas la déclaration de cessation d’activité : les deux obligations doivent être traitées.
Dernier point à vérifier si vous exploitez un grand local tertiaire, par exemple des bureaux, un commerce ou un atelier soumis au dispositif Éco Énergie Tertiaire : OPERAT. Cette plateforme sert à déclarer les consommations d’énergie du local. Avant la vente, assurez-vous que les déclarations ont été faites et que l’attestation numérique annuelle est disponible.
Qui peut vous accompagner pour préparer la cession de votre entreprise individuelle ?
Une cession d’entreprise individuelle se prépare rarement seul. Même si vous avez déjà trouvé un acquéreur, il reste à clarifier le périmètre transmis, justifier le prix, réunir les documents, vérifier les contrats et sécuriser les échanges jusqu’à la signature.
L’objectif n’est pas de multiplier les interlocuteurs. L’idée, c’est d’avoir les bons experts au bon moment.
Quels experts mobiliser pour votre cession ?
- L’expert-comptable intervient souvent en premier. Il analyse vos chiffres, prépare la valorisation, construit les prévisionnels et vous aide à estimer le prix net vendeur, c’est-à-dire le montant réellement disponible après dettes, frais et fiscalité.
- Le juriste ou l’avocat sécurise le cadre de l’opération. Il relit ou rédige l’acte de cession, vérifie les clauses sensibles, le droit au bail, les contrats repris, les garanties et les formalités à réaliser.
- Le notaire intervient surtout lorsque le dossier touche au patrimoine : donation, succession, immobilier professionnel, transmission familiale ou régime matrimonial à clarifier.
- Un mandataire peut aussi coordonner les démarches. Il suit l’enregistrement, les annonces légales, la publication au BODACC, le guichet unique et les pièces à transmettre, pour éviter les oublis ou les étapes faites dans le mauvais ordre.
Quels outils et documents préparer avant la signature ?
Une bonne gestion documentaire rend la cession plus fluide. Avant d’échanger avec l’acquéreur, la banque ou vos conseils, centralisez les pièces utiles dans un dossier sécurisé.
Préparez notamment :
- les bilans des derniers exercices,
- les prévisionnels et le business plan,
- les modèles de diagnostic et éléments de valorisation,
- le tableau de bord financier,
- l’inventaire du matériel et du stock,
- les contrats clients, fournisseurs, bail, assurances et logiciels,
- les justificatifs de propriété,
- les annonces légales et justificatifs d’enregistrement,
- les documents du Répertoire National des Entreprises (RNE).
À quel moment demander de l’aide ?
Le bon moment, c’est avant que la cession devienne urgente. Plus vous anticipez, plus vous gardez de marge pour évaluer le prix, préparer les documents, comparer les options et répondre sereinement aux demandes de l’acquéreur.
L’accompagnement devient particulièrement utile au moment de fixer le prix, de négocier les conditions, de vérifier le bail, d’identifier les créanciers ou de choisir entre vente, apport en société, donation ou succession.
Comment choisir l’accompagnement adapté à votre situation ?
Tout dépend de la complexité de votre dossier. Si votre activité est simple, sans salarié, sans bail sensible et avec une comptabilité claire, un accompagnement ponctuel peut suffire pour valider les points clés.
Si votre cession implique un bail commercial, des salariés, des dettes, une donation, un apport en société ou une fiscalité à optimiser, mieux vaut prévoir un suivi plus complet. L’enjeu n’est pas d’accumuler les conseils, mais de choisir les bonnes ressources au bon moment.
Pour conclure
Chez Dougs, nous réunissons experts-comptables, juristes et fiscalistes pour vous accompagner de la préparation du dossier jusqu’aux déclarations finales. Notre objectif : vous aider à vendre avec des chiffres clairs, des documents prêts et des étapes sécurisées.
Céder à ses proches relève de la transmission : cette vidéo explique comment transmettre à ses enfants sans payer trop d'impôts.

EN RÉSUMÉ
- Constituez un dossier avec vos derniers bilans, l’inventaire et les contrats pour justifier le prix selon la rentabilité et la clientèle.
- Faites préciser dans l’acte les éléments transmis, les modalités de paiement et les contrats repris, puis organisez l’enregistrement et les publications obligatoires.
- Anticipez l’opposition des créanciers : leur délai est de 10 jours après publication au BODACC pour un fonds de commerce, contre un mois après publicité pour un transfert universel du patrimoine professionnel.
- Vérifiez le bail et les accords nécessaires à la reprise des contrats, tandis que les contrats de travail suivent en principe le fonds avec maintien des droits des salariés.
- Avec votre expert-comptable, examinez les exonérations de plus-values, le report d’imposition en cas d’apport ou le dispositif Dutreil pour une transmission gratuite, ainsi que la TVA et les autres impôts.
- Planifiez la déclaration de cessation sur le guichet unique dans les 45 jours suivant la publication légale et la déclaration de résultat dans les 60 jours suivant la publication.
Vos questions fréquentes sur la cession d’entreprise individuelle
Vous devez signer un acte de cession, l’enregistrer auprès du service fiscal de l’enregistrement, publier la vente dans un support d’annonces légales, attendre la publication au BODACC, puis déposer la déclaration de cessation d’activité sur le guichet unique. Ce portail remplace l’ancien centre de formalités des entreprises (CFE). Le dossier comprend souvent le formulaire de déclaration de mutation de fonds de commerce et le formulaire de déclaration de l’état du matériel et des marchandises cédées.
Après la publication au BODACC, les créanciers disposent d’un délai pour former opposition des créanciers au paiement du prix. En cas de transmission universelle du patrimoine professionnel (TUPP), le délai d’1 mois à compter de la publicité s’applique. Vérifiez les créances garanties, les sûretés, la nature de la sûreté, le montant de la créance garantie, le remboursement des emprunts bancaires et la liste des biens du patrimoine professionnel grevés de sûretés. La cession d’une dette exige l’accord écrit du créancier.
Préparez un dossier de gestion documentaire avec l’acte de vente ou projet d’acte de cession, les bilans, prévisionnels, business plan, tableau de bord, modèles de diagnostic, contrats, registre de présence, inventaire du matériel, inventaire du stock, annonces légales, justificatifs d’enregistrement et documents du Répertoire National des Entreprises (RNE). L’expert-comptable travaille la valorisation et les déclarations fiscales. Le juriste ou l’avocat sécurise l’acte. Le mandataire coordonne les formalités. Le commissaire de justice intervient pour certaines significations ou constats.
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.

Ces articles peuvent vous intéresser
 David Bernier
 David Bernier
 David Bernier
 David Bernier
 David Bernier
 David Bernier