
Par Nahima Zobri, Head of Tax

18 min.


EN BREF
- L'exit tax s'applique lors d'un transfert de domicile fiscal hors de France, si vous avez été résident fiscal français au moins 6 ans sur les 10 dernières années et si vos titres dépassent certains seuils.
- Les seuils sont alternatifs : vos titres représentent au moins 50 % des bénéfices sociaux d'une société ou leur valeur globale dépasse 800 000 €.
- Les actifs visés sont surtout les actions, parts sociales, droits sociaux et valeurs mobilières, ainsi que certaines créances de complément de prix et plus-values en report d'imposition.
- Le calcul porte sur la plus-value latente, c'est-à-dire la différence entre la valeur des titres au jour du départ et leur prix d'acquisition historique.
- Le paiement peut être différé grâce au sursis automatique ou au sursis sur demande, sous conditions.
- Un dégrèvement peut être obtenu en cas de survenance de certains évènements ou sous conditions de délai.
- Les déclarations sont essentielles : formulaire 2074-ETD au départ, puis formulaire 2074-ETS pour le suivi lorsque votre situation l'exige.
Voyons maintenant chaque point dans l'ordre, avec les seuils et les taux à jour pour 2026.
SOMMAIRE
Votre départ de France soulève des questions sur l’exit tax ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Exit tax : comprendre les règles avant de quitter la France
Vous pouvez quitter la France sans avoir vendu une seule action ou part de société, et être imposé quand même sur un gain que vous n'avez jamais encaissé.
Vous prévoyez de les garder pour les céder plus tard, une fois installé à l'étranger ? L'administration fiscale peut pourtant considérer que la plus-value existe déjà, même si vous n'avez encore rien encaissé.
C'est tout l'enjeu de l'exit tax, littéralement "taxe de sortie" : ce dispositif fiscal peut s'appliquer lorsque vous quittez la France en détenant des titres, c'est-à-dire des actions, des parts de société ou d'autres droits financiers, au-delà de certains seuils.
J'accompagne régulièrement des dirigeants et des investisseurs qui préparent ce type de transfert. Et je remarque souvent ceci : les erreurs les plus coûteuses peuvent venir d'un seuil mal vérifié ou d'un formulaire oublié.
Dans cet article, je vous explique qui est concerné par l’exit tax en 2026. Vous verrez aussi comment elle se calcule, quels actifs entrent dans son champ, comment fonctionne le sursis de paiement et quelles démarches prévoir.
Pour sécuriser vos chiffres et éviter une mauvaise décision, faites vérifier votre situation avant le départ par un professionnel de la fiscalité. Dougs peut vous accompagner dans cette préparation.
Exit tax : définition et objectif du dispositif fiscal
L'exit tax est un mécanisme fiscal français qui peut imposer certaines plus-values au moment où vous transférez votre domicile fiscal hors de France. Une plus-value latente désigne un gain encore théorique : vos titres ont pris de la valeur, mais vous ne les avez pas encore vendus.
L'idée est simple : éviter qu'un contribuable quitte la France juste avant de céder ses titres dans un pays où l'impôt sur la plus-value serait plus favorable. Le dispositif reste technique, mais il repose sur une logique fiscale claire. Il s'agit d'identifier les titres concernés, de calculer la plus-value potentielle, puis d'organiser le paiement ou son report.
Pourquoi l'exit tax existe-t-elle ?
L'exit tax est ce qu'on appelle une mesure anti-abus, c'est-à-dire une règle destinée à empêcher un usage détourné de la loi. Elle vise les départs fiscaux organisés juste avant une cession de titres, lorsque la plus-value s'est formée pendant une période de résidence fiscale française.
Ce que l'exit tax impose réellement
L'exit tax peut viser trois catégories de gains :
- Les plus-values latentes sur des titres ou droits sociaux.
- Certaines plus-values en report d'imposition, c'est-à-dire des gains déjà identifiés par l'administration, mais dont l'imposition a été volontairement différée.
- Les créances de complément de prix, quand un prix de vente peut être ajusté plus tard selon une clause prévue dans un contrat.
Baromètre de rémunération des TPE
Qui se verse un salaire, et combien ?
Qui se verse des dividendes, et combien ?
Qui ne se verse rien ?
Qui est concerné par l'exit tax ?
Vous êtes concerné par l'exit tax seulement si plusieurs conditions sont réunies. Le point de départ est le transfert de votre domicile fiscal hors de France. Au regard du droit français, votre domicile fiscal est en France si vous y avez votre foyer ou votre lieu de séjour principal, si vous y exercez votre activité professionnelle principale ou si le centre de vos intérêts économiques s'y trouve, sauf à ce que vous ne soyez pas considéré comme ayant votre domicile fiscal en France par application des conventions fiscales internationales relatives aux doubles impositions. Le transfert intervient lorsque, compte tenu de ces critères et, le cas échéant, de la convention fiscale applicable avec votre pays d'arrivée, vous cessez d'être résident fiscal de France.
Ensuite, il faut regarder votre durée de résidence fiscale en France et la valeur ou la proportion des titres détenus par votre foyer fiscal. Ce sont ces critères qui déterminent si votre départ entre dans le champ de l'exit tax.
La résidence fiscale en France pendant 6 ans sur 10
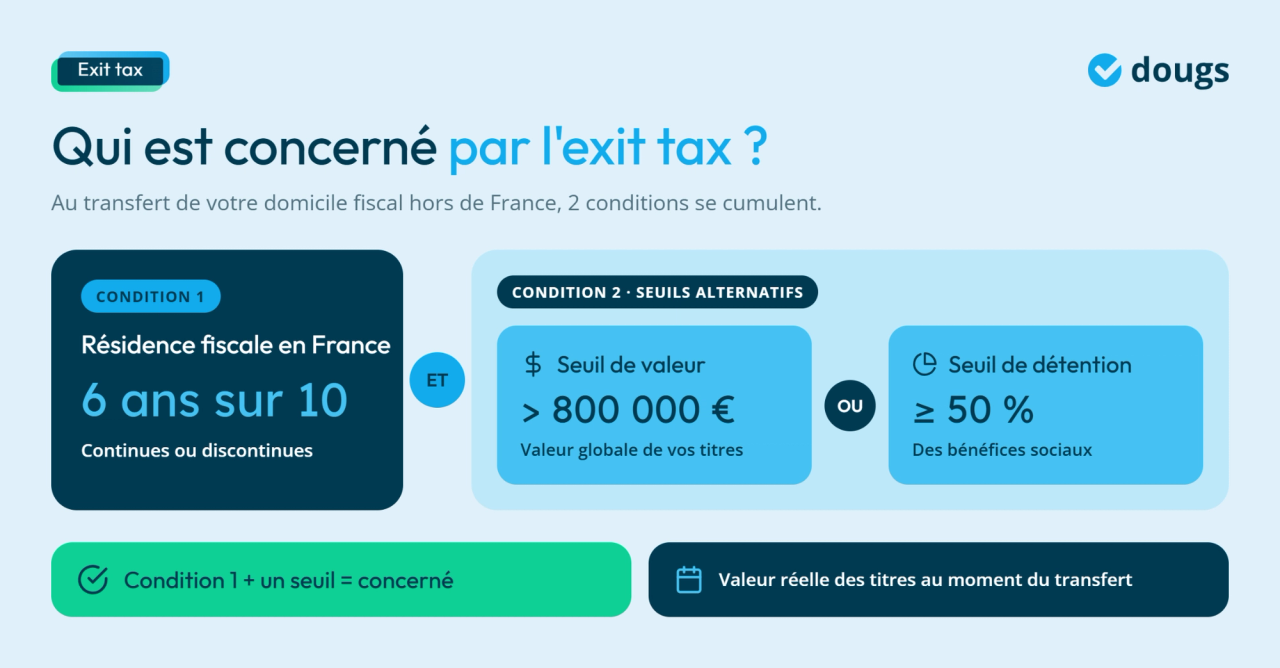
La première condition est une condition de domiciliation fiscale en France. Vous devez avoir été fiscalement domicilié en France pendant au moins 6 des 10 années qui précèdent le transfert de votre domicile fiscal hors du pays. Ces 6 années peuvent être continues ou discontinues.
Les seuils : 800 000 euros de titres ou 50 % d'une société
La deuxième condition concerne les droits sociaux, valeurs, titres ou droits détenus par votre foyer fiscal, c'est-à-dire vous et les personnes rattachées à votre foyer fiscal. Vous entrez dans le champ de l'exit tax si l'une de ces deux situations existe à la date du départ :
- Seuil de valeur : la valeur globale de vos titres dépasse 800 000 euros.
- Seuil de détention : vos titres représentent au moins 50 % des bénéfices sociaux d'une société.
Ces deux seuils sont alternatifs. Si l'un d'eux est atteint et que la condition de résidence fiscale est remplie, vous entrez dans le champ de l'exit tax.
La valeur à retenir est la valeur réelle des titres au moment du transfert. En langage simple, c'est la valeur économique de vos actions ou parts sociales à la date du départ. Pour une société non cotée, cette valorisation peut demander une méthode sérieuse : derniers comptes, rentabilité, actifs, dettes, perspectives, pacte d'associés et transactions récentes.
Comment savoir si vous rentrez dans le champ ?
Je vous présente deux situations différentes pour y voir plus clair.
Premier cas : vous détenez 30 % d'une société valorisée 3 millions d'euros. Vos titres valent donc 900 000 euros. Même si vous détenez moins de 50 %, vous dépassez le seuil de valeur de 800 000 euros. Vous êtes concerné par l'exit tax.
Deuxième cas : vous détenez 60 % d'une société valorisée 1 million d'euros. Vos titres valent donc 600 000 euros. Vous êtes sous le seuil de valeur de 800 000 euros, mais vous détenez au moins 50 % des droits sociaux. Vous êtes également concerné par l'exit tax.
Ces deux exemples montrent bien que les seuils sont alternatifs. Vous pouvez être concerné parce que vos titres valent plus de 800 000 euros, ou parce que vous détenez au moins 50 % d'une société.
Les actifs concernés et exclus par l'exit tax
Cette partie est souvent la plus floue pour les dirigeants. Tous les éléments de votre patrimoine ne sont pas visés de la même manière. Avant votre départ, identifiez précisément les placements, participations et opérations fiscales susceptibles d'entrer dans le champ de l'exit tax.
Les titres et droits sociaux qui entrent dans le champ
Les actifs les plus souvent concernés sont les actions, les parts sociales, les droits sociaux et les obligations, c'est-à-dire des titres de créance par lesquels vous prêtez de l'argent à une entreprise ou à un organisme en échange d'intérêts. Les parts sociales concernent plutôt des sociétés comme une Société à Responsabilité Limitée (SARL) ou une société civile.
Les droits sociaux désignent plus largement les droits que vous détenez dans une société. Il peut s'agir du droit aux bénéfices, du droit de vote, du droit au capital ou du droit à une quote-part lors d'une liquidation.
Les créances de complément de prix sont aussi visées lorsqu'un contrat prévoit qu'un prix de cession pourra être complété après votre départ.
| Actifs ou droits | Traitement à vérifier | Point de vigilance |
|---|---|---|
| Actions et parts sociales | Souvent dans le champ de l’exit tax | Valoriser les titres à la date du départ |
| Obligations et valeurs mobilières | À analyser selon la nature du titre | Vérifier le régime fiscal applicable |
| Créances de complément de prix | Dans le champ si la clause est activée | Suivre les paiements reçus après le départ |
| Plus-values en report d’imposition | Dans le champ selon le régime concerné | Identifier les reports liés à l’article 150-0 B ter |
| Assurance-vie | En principe hors du champ | Vérifier la composition du contrat et le pays de résidence |
PEA, BSPCE, actions gratuites et stock-options
Certains actifs demandent une lecture au cas par cas. Un Plan d'Épargne en Actions (PEA) est une enveloppe fiscale. Si les titres qu'il contient entrent dans le champ de l'exit tax, regardez aussi la valeur liquidative du plan. Elle correspond au montant que vous récupéreriez en le clôturant à cette date et peut servir à apprécier la valeur des titres concernés.
Les BSPCE (Bons de Souscription de Parts de Créateur d’Entreprise) donnent le droit d'acheter des actions à un prix fixé à l'avance. Les actions gratuites et les stock-options suivent aussi des règles fiscales particulières. Les stock-options non encore levées, c'est-à-dire les options que vous n'avez pas encore transformées en actions, doivent être distinguées des actions déjà détenues.
Les actifs généralement exclus
Les titres détenus en assurance-vie ne sont en principe pas traités comme des titres détenus directement dans un compte-titres. La fiscalité de l'assurance-vie suit ses propres règles. Cette exclusion ne dispense pas d'un audit, surtout si votre départ implique un pays qui taxe différemment les contrats étrangers.
Exit tax : calcul et taux d'imposition
Le calcul de l'exit tax part d'une idée simple : comparer la valeur de vos titres au jour du départ avec leur prix d'acquisition historique. Ce calcul devient plus délicat si vous avez reçu les titres gratuitement, si vous avez fait un apport à une holding ou si vous avez déjà une plus-value en report d'imposition. Dans ces cas, la base imposable doit être reconstruite avec précision.
Comment déterminer la base imposable ?
La base imposable correspond à la valeur qui sert au calcul de l'impôt. Pour une plus-value latente, elle se calcule en principe ainsi : la valeur réelle des titres au départ, moins leur prix d'acquisition historique.
Exemple : vous avez créé une société avec des titres acquis pour 10 000 euros. Au moment de votre départ, vos titres valent 900 000 euros. La plus-value latente est donc de 890 000 euros. Vous n'avez pas encore vendu, mais le gain théorique existe fiscalement.
Si vous avez reçu vos titres par donation ou succession, le prix d'acquisition à retenir correspond généralement à la valeur retenue pour les droits de mutation, c'est-à-dire la valeur retenue pour la liquidation des éventuels droits payés lors de la donation ou de la succession.
Si vous avez apporté vos titres à une holding, c'est-à-dire une société qui détient des participations dans d'autres sociétés, la plus-value d'apport peut être placée en report d'imposition dans le cadre d'un apport-cession. Ce report reste suivi par l'administration et peut entrer dans le champ de l'exit tax lors du transfert de votre domicile fiscal hors de France. C'est le cas du report d'imposition prévu par l'article 150-0 B ter.
Flat tax, barème progressif et prélèvements sociaux
En 2026, les plus-values mobilières sont soumises par défaut au PFU, le prélèvement forfaitaire unique, aussi appelé flat tax. Ce taux global s'élève à 31,4 %, composé de 12,8 % d'impôt sur le revenu et de 18,6 % de prélèvements sociaux, c'est-à-dire les cotisations qui financent la sécurité sociale.
Vous pouvez opter pour le barème progressif de l'impôt sur le revenu à la place. Le barème progressif signifie que votre plus-value est ajoutée à vos autres revenus, puis taxée selon les tranches de votre foyer fiscal.
Je vous recommande de ne jamais valider ce choix sans simulation chiffrée au préalable : il peut être avantageux dans certains cas et franchement défavorable dans d'autres cas. Depuis la loi de finances pour 2026, cette option n'est plus définitive. Vous pouvez y renoncer a posteriori, dans certains délais, si elle se révèle finalement défavorable.
Si votre plus-value latente est particulièrement élevée, vérifiez aussi la contribution exceptionnelle sur les hauts revenus. Le revenu fiscal de référence, ou RFR, correspond à un montant calculé par l'administration à partir des revenus de votre foyer et de certains revenus exonérés ou soumis à un prélèvement spécifique. Pour une personne seule, la contribution est de 3 % sur la fraction du RFR comprise entre 250 001 et 500 000 euros, puis de 4 % au-delà de 500 000 euros. Pour un couple soumis à imposition commune, le taux est de 3 % entre 500 001 et 1 000 000 euros, puis de 4 % au-delà.
Exemple de calcul simplifié
Vos titres ont été acquis pour 200 000 euros. À la date du transfert de domicile fiscal hors de France, leur valeur réelle est estimée à 1 000 000 euros. La plus-value latente est donc de 800 000 euros. L'impôt théorique au PFU s'établit ainsi : 800 000 euros x 31,4 % = 251 200 euros.
Si vous optez pour le barème progressif et que vos titres ont été acquis avant le 1er janvier 2018, un abattement pour durée de détention peut réduire la plus-value soumise à l'impôt sur le revenu : 50 % pour une détention d'au moins 2 ans et de moins de 8 ans, puis 65 % à partir de 8 ans. L'abattement porte donc sur la base imposable, pas directement sur le montant de l'impôt. Un abattement renforcé pour durée de détention peut également être applicable sous conditions.
Ces abattements réduisent uniquement la base soumise à l'impôt sur le revenu. Ils ne réduisent pas celle des prélèvements sociaux, qui restent calculés sur la totalité de la plus-value.
Exemple au barème : avec la même plus-value de 800 000 euros, supposons que vous soyez célibataire, sans autre revenu imposable, et que vos titres ouvrent droit à l'abattement de 50 %. La base soumise au barème tombe alors à 400 000 euros. En appliquant le barème 2026 de l'impôt sur le revenu, l'impôt sur le revenu ressort à environ 156 524 euros. Les prélèvements sociaux de 18,6 % restent calculés sur 800 000 euros, soit 148 800 euros.
Le total atteint donc environ 305 324 euros, avant prise en compte d'autres paramètres comme la CSG déductible ou la contribution sur les hauts revenus. Dans cet exemple, le PFU à 251 200 euros est plus favorable, ce qui montre pourquoi une simulation complète est indispensable.
Sursis de paiement et dégrèvement : comment éviter un paiement immédiat ?
Le sursis de paiement est le mécanisme central de l'exit tax. Il permet de différer le paiement de l'impôt, tant que certains événements ne se produisent pas. Il ne s'agit pas d'une exonération immédiate, mais plutôt d'une mise en attente du paiement.
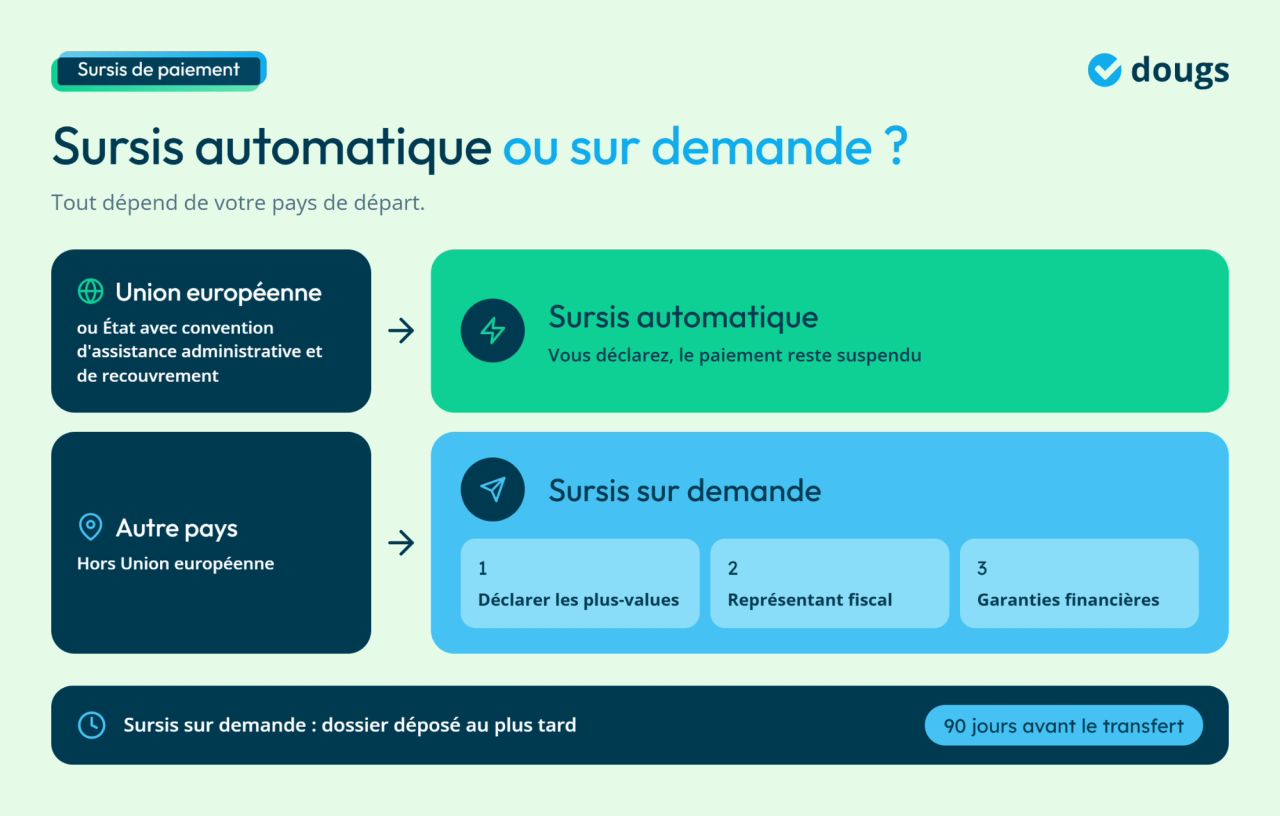
Le sursis peut être automatique ou accordé sur demande. La différence dépend surtout de votre pays de départ et des garanties données à l'administration fiscale française.
Le sursis de paiement automatique
Le sursis automatique s'applique si vous partez dans l'Union européenne ou dans un État ayant conclu avec la France une convention d'assistance administrative et de recouvrement, c'est-à-dire un accord d'entraide entre les deux pays pour collecter les impôts. Cet État ne doit pas figurer sur la liste française des États non coopératifs.
Concrètement, vous déclarez les plus-values concernées, mais vous ne payez pas immédiatement l'impôt. Le paiement reste suspendu tant que vous respectez vos obligations et qu'aucun événement ne met fin au sursis.
Le sursis sur demande hors Union européenne
Si vous partez dans un autre pays, le sursis de paiement peut être accordé sur demande. Vous devez alors déclarer les plus-values et créances, désigner un représentant fiscal établi en France, chargé de recevoir les communications de l'administration relatives à l'exit tax, puis constituer des garanties financières auprès du comptable public, c'est-à-dire l'agent du Trésor chargé d'encaisser l'impôt.
Ces garanties peuvent prendre plusieurs formes :
- Une caution bancaire, apportée par votre établissement financier.
- Un nantissement de titres, c'est-à-dire la mise en garantie d'une partie de vos valeurs mobilières sans les vendre.
- Une hypothèque immobilière, prise sur un bien que vous détenez.
Leur objectif est de permettre à l'État de récupérer l'impôt dû si le sursis prend fin et que vous ne le payez pas. En 2026, l'article 167 bis prévoit que le montant de ces garanties est égal à 12,8 % du montant total brut des plus-values et créances concernées, sans tenir compte des abattements.
Si vous demandez ce sursis, votre dossier doit être déposé au plus tard 90 jours avant le transfert de domicile fiscal. N'attendez donc pas cette date limite pour agir : identifiez votre représentant fiscal, faites valoriser vos titres et préparez les garanties bien en amont du départ.
Les événements mettant fin au sursis de paiement
Le sursis prend fin lorsque certains événements se produisent. Le plus courant est la cession des titres, c'est-à-dire leur vente. Mais d'autres opérations peuvent aussi déclencher l'exigibilité de l'impôt :
- La cession, le rachat ou l'annulation des titres concernés.
- La perception d'un complément de prix, lorsqu'une clause de complément de prix est activée.
- Une donation dans certains pays ou situations, sauf si vous démontrez que l'opération n'avait pas un motif principalement fiscal.
- Un manquement déclaratif, si vous ne respectez pas vos obligations de suivi.
- Certaines opérations sur des titres reçus après un apport, notamment dans les schémas liés à l'article 150-0 B ter.
Le dégrèvement après 2 ans ou 5 ans
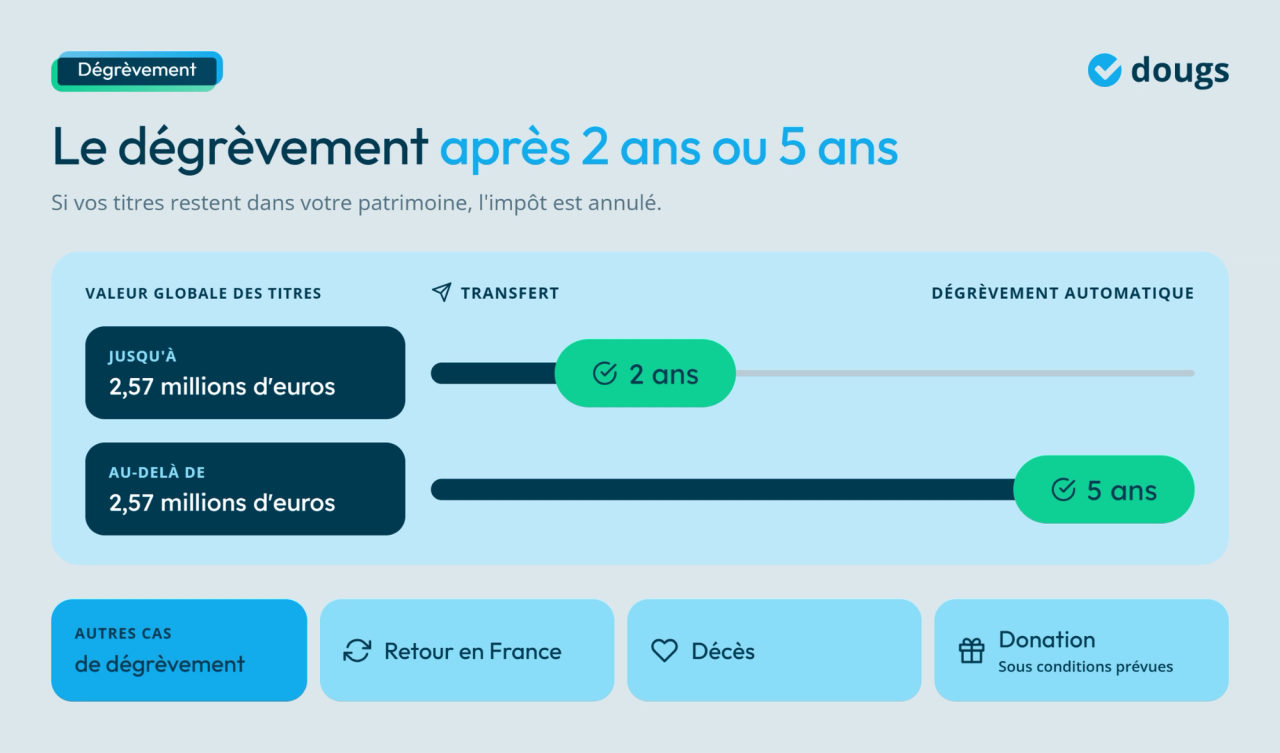
Le dégrèvement signifie que l'impôt est annulé, ou restitué s'il a déjà été payé. Pour les plus-values latentes, l'article 167 bis prévoit un dégrèvement automatique à l'expiration d'un délai de 2 ans suivant le transfert, si vos titres restent dans votre patrimoine. Ce délai passe à 5 ans lorsque la valeur globale des titres dépasse 2,57 millions d'euros au moment du départ.
Le dégrèvement peut aussi intervenir en cas de retour en France, de décès, ou de donation répondant aux conditions prévues. Si vous revenez vivre en France avec les titres encore dans votre patrimoine, vous êtes replacé, pour ces titres, dans une situation comparable à celle que vous auriez connue sans ce départ.
Les obligations déclaratives et le suivi après le départ
L'exit tax est autant un sujet de calcul qu'un sujet déclaratif. Même si vous bénéficiez d'un sursis de paiement, vous devez déclarer les plus-values, les créances et les impôts en sursis. Un oubli peut rendre l'impôt immédiatement exigible.
Mon conseil ? Anticipez vos formulaires avant le départ et organisez le suivi après le transfert. C'est une démarche administrative, mais elle protège votre trésorerie personnelle.
La déclaration de départ et le formulaire 2074-ETD
Le formulaire 2074-ETD sert à déclarer les plus-values et créances lors du transfert de domicile fiscal hors de France. Il s'ajoute à votre déclaration de revenus et à la déclaration complémentaire 2042-C lorsque votre situation l'exige. La case 8TN de la 2042-C permet notamment de reporter certaines informations liées à l'exit tax.
Si vous demandez un sursis de paiement non automatique, préparez votre dossier avant le départ. La demande doit être déposée au plus tard 90 jours avant le transfert auprès du service des impôts des non-résidents, avec votre proposition de garanties.
La déclaration de suivi avec les formulaires 2074-ETS
Le formulaire 2074-ETS sert au suivi des impositions en sursis après votre départ. La version dépend de la date du transfert : 2074-ETS1 pour un départ en 2011 ou 2012, 2074-ETS2 pour un départ en 2013 et 2074-ETS3 pour un transfert intervenu à partir du 1er janvier 2014.
En 2026, utilisez la version correspondant à l'année suivie et disponible sur la page officielle des formulaires Exit Tax. Si vous bénéficiez d'un sursis total et qu'aucun événement n'a mis fin au sursis ou entraîné un dégrèvement pendant l'année, le formulaire allégé 2074-ETSL peut s'appliquer.
Ce suivi annuel consiste à indiquer les impôts encore en sursis, les plus-values et créances concernées, et les événements qui peuvent modifier votre situation. L'article 167 bis prévoit aussi que vous devez informer l'administration fiscale de votre nouvelle adresse dans les 2 mois suivant chaque transfert.
| Au plus tard 90 jours avant le départ, si le sursis est demandé | Demande de sursis et proposition de garanties | Obtenir le sursis sur demande avant le transfert du domicile fiscal |
|---|---|---|
| Année du départ | Formulaires 2074-ETD, 2042 et 2042-C | Déclarer les plus-values, les créances et les impôts liés au transfert de domicile fiscal |
| Chaque année si un suivi est requis | Formulaire 2074-ETS | Suivre les impôts placés en sursis de paiement |
| Après un événement mettant fin au sursis | Formulaire 2074-ETS3 pour un transfert intervenu à partir de 2014 | Déclarer l'événement, sa date et le montant de l'impôt devenu exigible |
| À chaque nouveau transfert | Information à l’administration fiscale | Communiquer la nouvelle adresse fiscale dans les 2 mois |
Les sanctions en cas de manquement déclaratif
Le défaut de production d'une déclaration, ou l'omission d'une partie des renseignements demandés, peut entraîner la déchéance du sursis. En langage simple, l'impôt qui était en attente devient immédiatement exigible.
Je vous conseille de conserver une copie complète de chaque formulaire envoyé, avec les justificatifs de dépôt. Les formulaires d'exit tax sont souvent techniques, et vous pouvez devoir prouver plusieurs années plus tard ce qui a été déclaré au moment du départ.
Conséquences, risques et pièges à éviter
L'exit tax peut avoir un impact très concret sur votre projet d'expatriation. Le risque principal n'est pas seulement fiscal : il peut aussi être financier, patrimonial et administratif. Un départ mal préparé peut bloquer de la trésorerie personnelle, compliquer une cession de titres ou créer un risque de double imposition.
Le risque de trésorerie personnelle
Le risque le plus évident est de devoir payer un impôt alors que vous n'avez pas encore vendu vos titres. C'est tout le sujet des plus-values latentes.
Le sursis de paiement permet de réduire ce risque, mais il impose un suivi strict. Dans certains schémas de cession, une distribution sous séquestre (un blocage temporaire d'une partie de vos dividendes) peut aussi compliquer la gestion de votre trésorerie personnelle.
Le risque de double imposition
La double imposition apparaît quand la France et votre pays d'arrivée veulent taxer le même gain. L'article 167 bis prévoit des mécanismes d'imputation permettant de déduire certains impôts déjà payés à l'étranger, mais cela ne règle pas toutes les situations.
Avant de partir, vérifiez la convention fiscale entre la France et votre pays de résidence, c'est-à-dire l'accord signé entre les deux pays pour éviter ces doubles impositions. Certains pays ont leur propre exit tax, ou des règles particulières sur la fiscalité des dividendes, des plus-values, des trusts, des holdings ou des contrats d'assurance-vie.
Pourquoi faire un audit préalable avant le départ ?
Un audit préalable sert à déterminer avant le départ si l'exit tax s'applique réellement à votre situation, à fiabiliser la valeur des titres et à repérer les démarches qui doivent être engagées avant le transfert. Faites-le suffisamment tôt pour conserver une marge de décision, en particulier si un sursis sur demande impose un dépôt au plus tard 90 jours avant le départ. La partie fiscale peut être vérifiée par un fiscaliste ou un expert-comptable ; si votre organisation patrimoniale doit aussi être revue, un conseiller en gestion de patrimoine peut compléter cette analyse.
Les stratégies d'optimisation patrimoniale avant un transfert de domicile fiscal
L'optimisation patrimoniale doit être comprise comme une anticipation légale, pas comme un moyen de contourner l'impôt. Il s'agit d'organiser votre patrimoine avant le départ pour éviter une erreur, une double imposition, ou un coût de trésorerie mal anticipé.
Plus vous préparez tôt votre transfert, plus vous avez de marge pour choisir le bon calendrier, documenter la valeur de vos titres et sécuriser vos enveloppes fiscales.
Faire l’inventaire de votre patrimoine avant le départ
La structuration patrimoniale, c'est-à-dire l'organisation de vos actifs en fonction de vos objectifs et de leur fiscalité, commence par un inventaire. Avant votre départ, listez précisément :
- vos sociétés et les titres que vous détenez ;
- vos comptes et plans d’épargne ;
- vos contrats d’assurance-vie ;
- vos créances de complément de prix ;
- vos opérations en report d’imposition.
Un conseiller en gestion de patrimoine peut vous aider sur les choix patrimoniaux. Un fiscaliste ou un expert-comptable doit ensuite vérifier les conséquences fiscales, françaises et étrangères. Cette double lecture est importante : une bonne stratégie patrimoniale peut devenir risquée si elle ignore les règles de l'exit tax.
Anticiper un apport-cession, une holding ou une distribution de dividendes
Si vous envisagez un montage d'apport-cession via une holding, anticipez son effet avant le départ. Une plus-value déjà placée en report d'imposition au titre de l'article 150-0 B ter peut entrer dans le champ de l'exit tax lors du transfert de votre domicile fiscal hors de France.
Structurer une holding patrimoniale peut aussi faciliter la transmission de votre patrimoine sur le long terme. Je propose toujours d'anticiper ces arbitrages au moins un an avant le départ, pour disposer du temps nécessaire à un montage propre.
Vérifier vos enveloppes fiscales avant le transfert
Avant le départ, demandez un état détaillé de chacune de vos enveloppes fiscales : valeur liquidative, prix d'acquisition, date d'ouverture et nature exacte des titres qu'elles contiennent.
Quitter la France a un prix, et l'exit tax en est le principal : cette vidéo en fait le point complet.

EN RÉSUMÉ
- Vérifiez votre résidence fiscale sur les 10 dernières années et la valeur de vos titres.
- Valorisez vos actions, parts sociales, droits sociaux et obligations à la date du départ.
- Identifiez vos plus-values latentes, vos plus-values en report d'imposition et vos créances de complément de prix.
- Anticipez le sursis de paiement, les garanties financières et le représentant fiscal si vous partez hors Union européenne.
- Préparez les formulaires 2074-ETD, 2074-ETS, 2042 et 2042-C avec des justificatifs complets.
FAQ : Questions fréquentes sur l'exit tax
Non. Elle concerne les contribuables qui remplissent les conditions de résidence fiscale et de détention de titres. Un salarié qui part vivre à l'étranger sans portefeuille de titres important n'entre généralement pas dans le champ.
Pas forcément. Vous pouvez bénéficier d'un sursis de paiement. Si vous conservez vos titres jusqu'au délai applicable, un dégrèvement peut annuler l'impôt sur les plus-values latentes.
Si vous revenez en France avec les titres concernés toujours dans votre patrimoine, un dégrèvement ou une restitution peut s'appliquer selon les règles de l'article 167 bis.
Un PEA doit être analysé au cas par cas. Il faut vérifier les titres qu'il détient, sa valeur liquidative, et les règles propres à votre pays d'arrivée.
Oui, dans certains cas de sursis sur demande. Sa désignation fait alors partie du dossier à préparer avant le transfert de votre domicile fiscal.
Oui, mais ce seul critère ne suffit pas pour décider d'un départ. Il faut aussi vérifier la convention fiscale, les règles locales sur les plus-values, les dividendes et les obligations déclaratives.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri