


David Bernier
Head of Legal
 14 min.
Tout savoir sur la caution bancaire : définition, fonctionnement et risques
Vous avez trouvé le local, décroché votre premier marché ou obtenu un prêt pour vous équiper. Le projet avance, jusqu’à cette question au moment de signer : qui paiera si votre société n’y arrive plus ? Plutôt que de risquer vos finances personnelles, la caution bancaire peut prendre le relais en cas de défaut de paiement.
Je suis David Bernier, Head of Legal chez Dougs et j’accompagne la création d’entreprise en ligne. La question de la caution bancaire se pose dès le début, lorsque la banque veut adosser le financement à une garantie : prévoir vers qui elle pourra se tourner si votre entreprise ne rembourse pas. Puis, elle revient à chaque nouvelle étape de croissance, quand la trésorerie se tend ou qu'une cession se prépare.
Je vous propose de voir ensemble ce que recouvre exactement le terme caution bancaire, à quoi vous vous engagez en signant, ce qui reste négociable autour de la table, et ce que cette garantie coûte réellement.
EN BREF
- La caution bancaire sécurise une dette ou un engagement professionnel : elle intervient lors d’un prêt, d’un bail ou de certains marchés lorsque le créancier exige une garantie supplémentaire.
- Pour votre entreprise, elle sert aussi à préserver la trésorerie lorsqu’elle remplace une somme bloquée, une retenue de garantie ou une autre immobilisation financière.
- Pour un dirigeant, le niveau de risque dépend surtout de trois éléments : caution simple ou solidaire, montant plafonné et durée de l’engagement.
- Une caution personnelle reste distincte de votre mandat social : vendre vos titres ou quitter la direction ne vous libère pas automatiquement sans mainlevée ou autre mécanisme de sortie.
Qu’est-ce qu’une caution bancaire ? Définition
La caution bancaire désigne, dans le langage courant, deux situations qu’il faut distinguer :
- La banque garantit votre entreprise auprès d’un tiers. Dans le cadre d’un bail ou d’un marché, elle s’engage au profit d’un bailleur ou d’un client selon les conditions prévues dans l’acte. Cette garantie peut, par exemple, remplacer une somme que l’entreprise aurait dû immobiliser.
- Vous garantissez personnellement une dette de votre société auprès de la banque. Si la société ne rembourse pas son prêt, la banque peut vous réclamer les sommes couvertes par votre cautionnement. C’est votre patrimoine personnel qui est alors exposé.
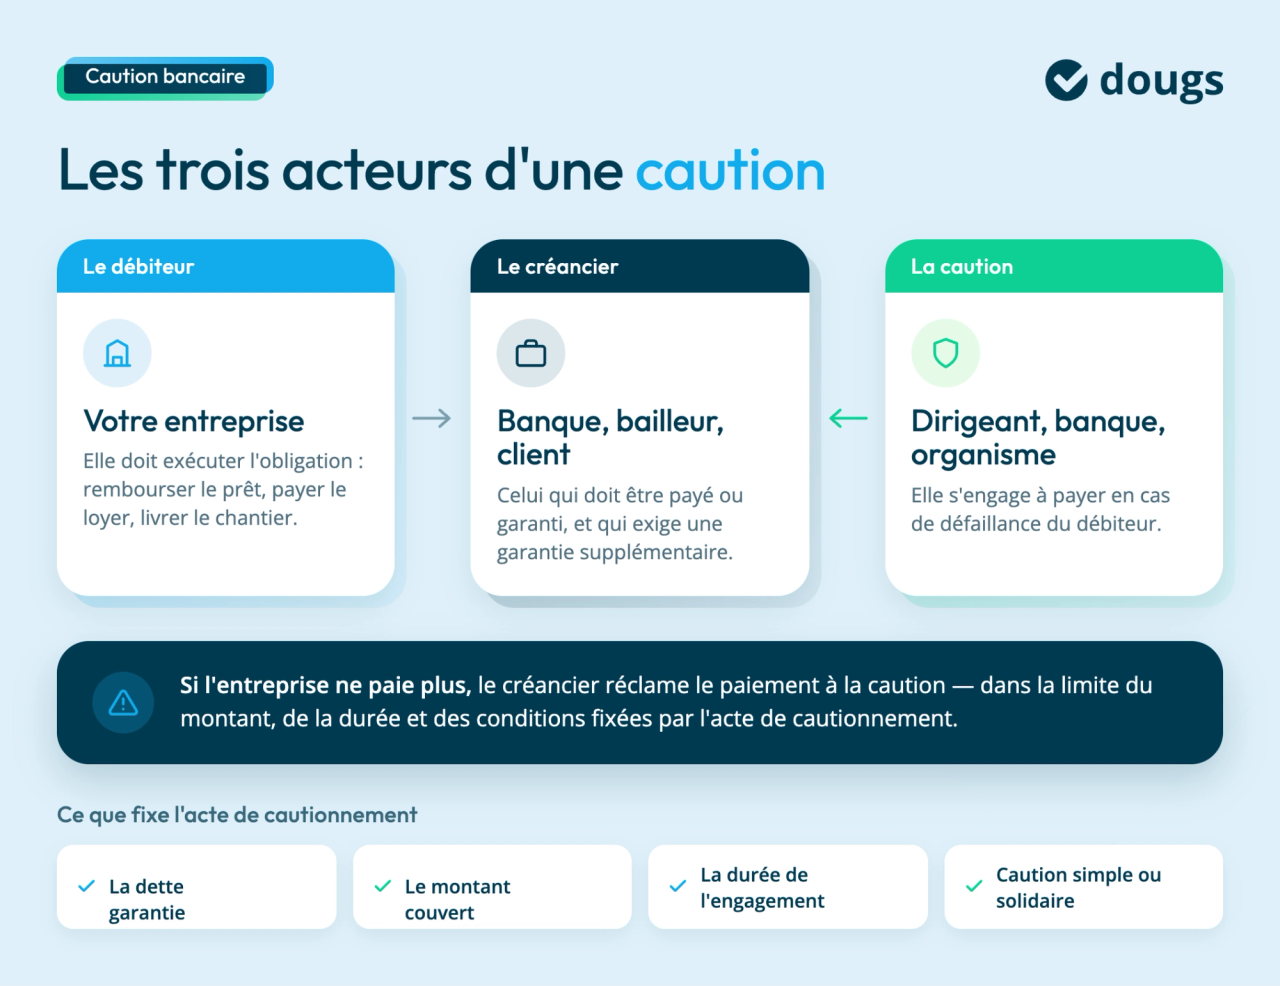
Dans les deux situations, trois acteurs entrent en jeu :
- le débiteur : celui qui doit exécuter l’obligation,
- le créancier : celui qui doit être payé ou garanti,
- la caution : la personne, la banque ou l’organisme qui s’engage en cas de défaillance du débiteur.
Ce qui change, c’est la personne qui se porte caution.
Prenons une société par actions simplifiée (SAS) qui emprunte 80 000 € pour acheter du matériel. Dans le cadre de ce prêt pour la création d’une entreprise, son président se porte personnellement caution. Si la société ne rembourse plus, la banque peut se tourner vers lui dans les limites prévues par l’acte de cautionnement. C’est le document qu’il a signé pour préciser la dette garantie, le montant qu’il s’engage à payer et la durée de son engagement.
La responsabilité limitée de la SAS ne le protège pas contre l’engagement qu’il a signé en son nom propre.
L’acte de cautionnement formalise cet engagement envers le créancier. Il précise notamment la dette garantie, le montant couvert, la durée et, selon les cas, le caractère simple ou solidaire de la caution.
Que la banque garantisse votre entreprise ou que vous garantissiez personnellement un prêt, le nom donné au document ne suffit pas à comprendre votre engagement. Il faut aussi distinguer le cautionnement de la garantie autonome : leurs conditions de paiement et leurs possibilités de contestation diffèrent. Je vous explique ces notions.
Caution bancaire, garantie bancaire et garantie autonome : quelles différences ?
Les expressions caution bancaire et garantie bancaire sont souvent utilisées indistinctement. Pourtant, elles ne désignent pas toujours le même mécanisme juridique. La garantie bancaire est un terme large. Elle regroupe différents dispositifs destinés à sécuriser une garantie de paiement ou l’exécution d’un contrat. Je vous détaille les différences.
Le cautionnement reste lié à la dette principale
Dans un cautionnement, l’engagement de la caution reste directement lié à la dette de votre entreprise garantie. Elle ne s’engage donc pas au-delà de ce qui est prévu dans l’acte de cautionnement.
Par exemple : si vous garantissez un prêt de 100 000 € avec une caution plafonnée à 50 000 €, votre engagement reste limité à ce montant, selon les conditions prévues dans l’acte. C’est ce lien avec la dette principale qui distingue le cautionnement de la garantie autonome.
La garantie autonome repose sur un engagement indépendant
La garantie autonome, prévue par l’article 2321 du Code civil, fonctionne indépendamment de la dette principale. En effet, le garant verse la somme convenue selon les conditions inscrites dans l’acte, souvent à première demande. Ses possibilités de contestation sont beaucoup plus limitées.
| Point comparé | Cautionnement | Garantie autonome |
|---|---|---|
| Lien avec la dette | Lié à l’obligation principale | Indépendant |
| Déclenchement | Selon la défaillance et l’acte | Selon les conditions de la garantie |
| Moyens de défense | Plus larges | Très limités |
| Usages fréquents | Crédit, bail | Marchés, contrats commerciaux |
Vérifiez bien la distinction avant de signer. Un document présenté comme une « garantie bancaire » ne suffit pas à identifier le mécanisme juridique applicable. Ce sont les clauses qui indiquent si vous êtes face à un cautionnement ou à une garantie autonome, avec des conséquences différentes sur les conditions de paiement et les moyens de contestation.
À quels profils et usages la caution bancaire est-elle adaptée ?
La caution bancaire s’adresse particulièrement aux entreprises qui cherchent à :
- obtenir un financement d’entreprise,
- préserver leur trésorerie,
- sécuriser leurs engagements auprès de clients et donneurs d’ordre.
Elle concerne aussi bien une jeune société qu’une entreprise déjà installée dont le volume d’activité entraîne des besoins réguliers de cautionnements.
Une jeune entreprise qui cherche un financement
Une société récemment créée dispose de peu d’historique bancaire et de peu d’actifs susceptibles, à eux seuls, de rassurer l’établissement prêteur. La banque demande alors différentes garanties :
- caution personnelle du dirigeant,
- garantie d’un organisme spécialisé,
- combinaison de plusieurs garanties.
Imaginez un artisan qui emprunte 70 000 € pour acheter un véhicule et ses premières machines. Le taux du crédit compte, mais le montant de sa caution personnelle compte tout autant. Une garantie extérieure renforce parfois le dossier tout en réduisant la part du financement supportée personnellement par le dirigeant.
L’info à connaître si vous vous lancez
Bpifrance, SIAGI ou France Active interviennent dans certains financements pour partager le risque avec la banque et faciliter l’accès au crédit. Selon le dispositif, leur garantie couvre une partie du prêt, ce qui réduit parfois le niveau de caution personnelle demandé au dirigeant.
Avant de discuter du niveau de garantie avec votre banque, vous pouvez aussi estimer vos mensualités et le coût de votre financement grâce à notre simulateur d’emprunt. Vous aurez ainsi une vision plus concrète de l’effort de remboursement à mettre en regard de la caution demandée.
Une entreprise qui souhaite préserver sa trésorerie
La caution bancaire ne sert pas uniquement à obtenir un crédit. Un client ou un donneur d’ordre exige parfois qu’une entreprise immobilise une somme pour garantir la bonne exécution d’un contrat. Cette somme reste alors indisponible alors qu’elle servirait à payer les fournisseurs, les salariés ou les stocks.
Une garantie bancaire offre une autre logique. La banque sécurise le bénéficiaire et l’entreprise conserve davantage de trésorerie disponible. Cette souplesse intéresse souvent les entreprises qui financent plusieurs dépenses avant d’encaisser leurs clients :
- achats de matières premières,
- constitution de stocks,
- paie des équipes,
- lancement de plusieurs chantiers,
- avances nécessaires à l’exécution d’un contrat.
La caution devient alors un véritable outil de gestion financière.
Une entreprise qui veut accéder à de nouveaux marchés
Les cautionnements sont fréquents dans le bâtiment, l’industrie, les services entre entreprises et les marchés publics.
Les établissements bancaires parlent aussi de cautionnements domestiques ou de garanties domestiques pour les garanties émises dans le cadre de marchés en France.
Ces garanties servent parfois à sécuriser :
- une avance versée avant le début d’une prestation,
- l’exécution d’un contrat,
- une retenue de garantie,
- certaines obligations prévues dans un marché.
Prenons une TPE qui vient de créer son entreprise dans le bâtiment. Son client conserve une partie de chaque facture jusqu’à la réception du chantier. Cette retenue réduit directement sa trésorerie. Lorsqu’une garantie bancaire remplace cette retenue dans les conditions prévues par le marché, l’entreprise dispose plus rapidement de ses encaissements pour financer ses prochains projets.
À mesure que le volume d’activité progresse, disposer d’une organisation bancaire adaptée facilite ainsi l’accès à vos marchés et la sécurisation des engagements demandés par vos clients.
Pour signer un bail commercial
Un bailleur réclame parfois une caution ou une garantie afin de sécuriser le paiement des loyers et de limiter son risque en cas d’impayés.
Du côté du locataire, plusieurs formes de garanties peuvent être demandées :
- un dépôt de garantie,
- une caution personnelle,
- une garantie bancaire,
- ou une combinaison de plusieurs sûretés.
Ces choix n’ont pas le même effet sur votre trésorerie ni sur votre niveau d’engagement.
Avant de signer, vérifiez donc le montant garanti, la durée de l’engagement et les conditions prévues dans le contrat. Notre guide sur le bail commercial 3 6 9 détaille les principaux points à contrôler.
Caution simple ou caution solidaire : quelle différence pour votre risque ?
La différence entre caution simple et caution solidaire change directement le niveau de risque supporté par le dirigeant. La solidarité ne se présume pas. Elle doit ressortir de l’engagement signé.
La caution simple vous laisse davantage de protections
Avec une caution simple, le créancier doit en principe se tourner d’abord vers le débiteur principal avant de réclamer le paiement à la caution. C’est ce qu’on appelle le bénéfice de discussion.
S’il existe plusieurs cautions, chacune n’a pas forcément à supporter seule toute la dette. Le bénéfice de division permet, dans certaines situations, de répartir le montant entre les cautions solvables.
Ces règles ne suppriment pas votre engagement. Elles limitent surtout la manière dont le créancier se retourne contre vous.
La caution solidaire expose davantage votre patrimoine
Avec une caution solidaire, le créancier peut s’adresser directement à la caution lorsque l’entreprise ne paie plus. Il n’a pas à poursuivre d’abord la société ni, en principe, à répartir la dette entre plusieurs cautions.
Pour un dirigeant, le risque est donc plus immédiat : dès qu’un impayé entre dans le champ de l’engagement, la banque peut réclamer les sommes garanties dans la limite prévue par l’acte de cautionnement.
| Caution simple | Caution solidaire | |
|---|---|---|
| Bénéfice de discussion | En principe oui | Non |
| Bénéfice de division | Selon les conditions | Généralement écarté |
| Poursuite contre la caution | Plus encadrée | Plus directe |
| Niveau de risque | Plus limité | Plus élevé |
Avant de signer, repérez bien les mentions « solidaire », « renonciation au bénéfice de discussion » et « renonciation au bénéfice de division ».
Se porter caution pour sa société : qu’engagez-vous vraiment ?
Lorsque vous vous portez personnellement caution pour votre société, vous vous engagez en votre nom propre à régler tout ou partie de sa dette si elle ne paie plus. Cet engagement reste distinct de votre rôle de dirigeant et expose donc directement votre patrimoine personnel, dans les limites prévues par l’acte de cautionnement.
C’est tout le principe de la caution personnelle du dirigeant : la banque accorde le financement à la société, mais elle demande au dirigeant de garantir personnellement le remboursement en cas de défaillance.
Le droit encadre toutefois les engagements excessifs. Selon l’article 2300 du Code civil, un cautionnement manifestement disproportionné aux revenus et au patrimoine de la caution lors de sa signature est réduit au montant qu’elle était alors en mesure de garantir. L’engagement ne disparaît donc pas.
Vendre vos parts ou quitter la société ne met pas fin à votre caution
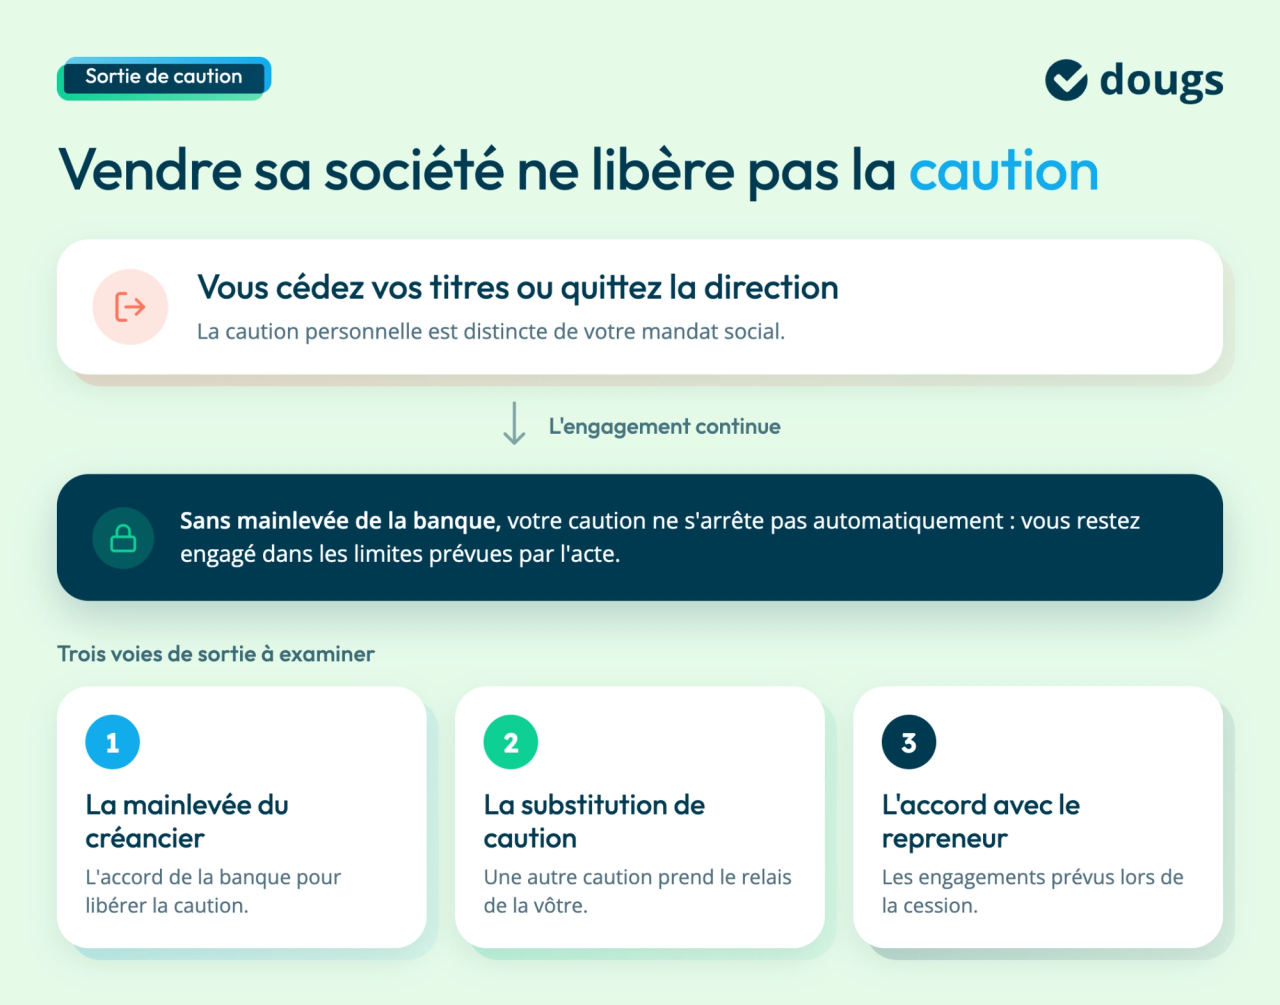
C’est l’un des principaux pièges à anticiper. Vous cédez vos titres ou quittez vos fonctions de président ou de gérant. Votre caution ne s’arrête pas automatiquement.
Prenons un prêt sur sept ans garanti personnellement par le dirigeant. Trois ans après la signature, celui-ci vend sa société. Sans mainlevée de la banque, son départ ne suffit pas à mettre fin à son engagement.
La mainlevée correspond à l’accord du créancier pour libérer la caution. Autrement dit, tant que la banque ne l’a pas accordée, le dirigeant reste engagé dans les limites prévues par le cautionnement.
Pour sortir proprement de la caution, regardez :
- la mainlevée accordée par le créancier,
- la substitution par une autre caution,
- les engagements prévus avec le repreneur lors de la cession.
Une promesse du repreneur ne remplace pas l’accord de la banque.
Montant et durée : les deux paramètres à négocier
Avant de signer, le principe du cautionnement n’est pas l’unique point de vigilance. Vérifiez jusqu’où et pendant combien de temps vous vous engagez.
Deux points sont déterminants :
- Le montant maximal garanti : le cautionnement peut être plafonné. Regardez aussi si ce plafond inclut les intérêts, frais et autres accessoires.
- La durée de l’engagement : une caution limitée dans le temps vous permet de savoir jusqu’à quelle date votre patrimoine reste exposé.
Ces deux éléments se négocient avec la banque. Un cautionnement plafonné et limité dans le temps réduit nettement votre exposition par rapport à un engagement plus large.
« La question à poser avant de signer n’est jamais « dois-je me porter caution ? » mais « cette caution est-elle simple ou solidaire, et son montant est-il plafonné et limité dans le temps ? ». Ce sont ces trois paramètres, bien plus que le principe même du cautionnement, qui déterminent le risque réel pris par le dirigeant sur son patrimoine personnel. »
— David Bernier
Quelles ressources utiliser pour gérer vos cautions bancaires ?
Lorsque votre entreprise utilise plusieurs garanties au cours de l’année, leur gestion ne doit pas rester dispersée entre des contrats et des échanges par email. Votre priorité est de suivre vos garanties depuis leur émission jusqu’à leur mainlevée.
Votre chargé d’affaires vous aide à anticiper les garanties nécessaires
C’est un point à discuter directement avec votre chargé d’affaires bancaire. Il connaît votre activité, vos besoins de trésorerie et les solutions de financement externe déjà mobilisées ou envisagées.
L’objectif est de définir un niveau de garantie cohérent, sans vous engager plus que nécessaire. Échangez avec lui sur :
- les marchés auxquels vous répondez,
- le montant moyen de chaque engagement,
- leur durée,
- les garanties déjà en cours,
- le volume annuel de cautionnements attendu.
Pour une entreprise dont les besoins deviennent récurrents, la banque organise parfois une ligne de garanties dédiée. Cette dernière fixe une enveloppe globale dans laquelle la banque étudie vos demandes successives. Vous connaissez ainsi la capacité disponible pour vos prochains marchés, sans qu’un nombre précis de cautions soit nécessaire pour ouvrir la discussion.
Suivre vos garanties depuis votre espace bancaire
Certaines banques proposent un espace en ligne pour retrouver les garanties émises pour votre entreprise et suivre celles qui sont encore en vigueur. Selon l’outil, vous y gérez aussi :
- une demande de modification d’une garantie déjà émise, par exemple pour changer son montant ou sa durée,
- sa prolongation, si l’engagement doit durer plus longtemps que prévu,
- une demande de mainlevée, pour obtenir la libération de la garantie lorsqu’elle n’a plus lieu d’être.
Ce suivi aide à repérer les garanties toujours comptabilisées par la banque, même lorsque le marché est terminé. Une fois leur mainlevée obtenue, elles ne mobilisent plus la capacité prévue pour vos prochaines garanties.
Comment vérifier votre acte de caution avant de signer ?
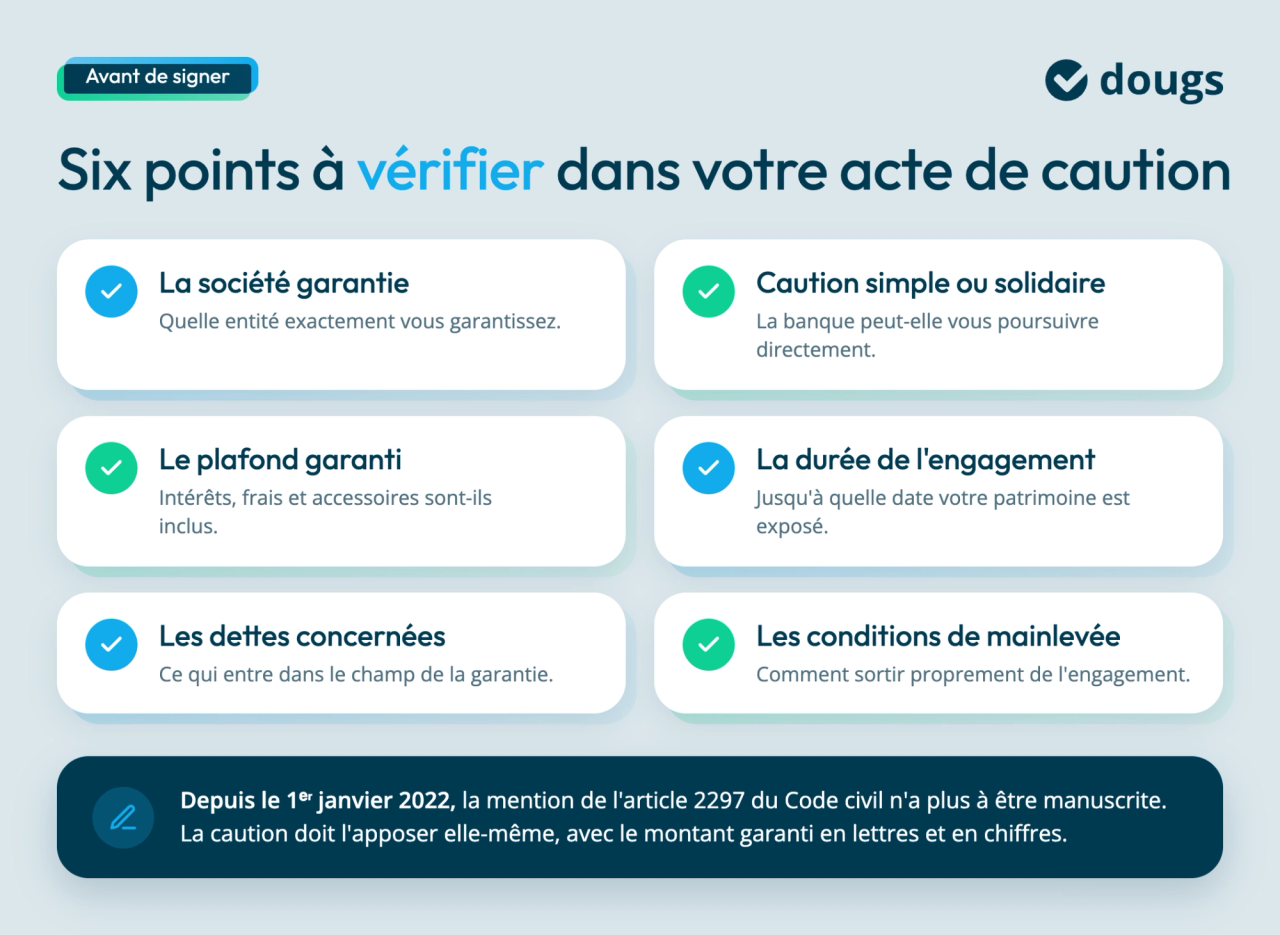
Lorsque la caution est une personne physique, le formalisme a évolué depuis le 1ᵉʳ janvier 2022. La mention exigée par l’article 2297 du Code civil n’a plus obligatoirement à être manuscrite. La caution doit toutefois l’apposer elle-même, avec le montant garanti en principal et accessoires exprimé en lettres et en chiffres.
Avant la signature, je vous conseille de contrôler :
- la société garantie,
- le caractère simple ou solidaire,
- le plafond,
- la durée,
- les dettes concernées,
- les conditions de sortie et de mainlevée.
Un engagement signé avant le 1ᵉʳ janvier 2022 relève encore de certaines règles antérieures. Sa date de signature mérite donc d’être vérifiée avant toute contestation.
Combien coûte une caution bancaire ?
Il n’existe pas de tarif unique pour une caution bancaire professionnelle. Le prix dépend du montant garanti, de la durée, du risque, de la banque et du mécanisme retenu.
Si la banque garantit votre entreprise pour un bail ou un marché, elle facture généralement une commission sur le montant garanti, plus des frais d’acte. À titre de repère, les grilles bancaires publiées en 2026 affichent des commissions annuelles comprises entre 1,5 % et 3 %. Pour 20 000 € garantis pendant un an, 2 % représentent 400 €, hors frais d’acte.
| Solution | Coût direct | Effet principal |
|---|---|---|
| Caution personnelle du dirigeant | Pas nécessairement de commission | Patrimoine personnel exposé |
| Organisme de garantie | Commission selon le dispositif | Risque partagé |
| Garantie émise par une banque | Commission négociée | Trésorerie moins immobilisée |
Au-delà de la commission, comparez le coût de la garantie à la trésorerie qu’elle vous évite de bloquer. Une garantie facturée reste parfois économiquement plus intéressante qu’une somme immobilisée pendant plusieurs mois ou plusieurs années.
Quels droits avez-vous après vous être porté caution ?
Le créancier professionnel ne peut pas vous laisser sans information une fois le cautionnement signé. Il est tenu de vous :
- informer chaque année du montant restant dû,
- avertir en cas d’impayé non régularisé,
- mettre en garde dans certaines situations prévues par la loi.
S’il ne respecte pas ces obligations, il risque de perdre le bénéfice de certains intérêts ou pénalités. La dette principale, elle, reste due.
Si vous payez à la place de votre entreprise, vous disposez ensuite d’un recours contre elle. Cette protection reste toutefois limitée lorsque la société ne possède plus assez d’actifs pour vous rembourser.
La meilleure protection se construit donc avant la signature : un cautionnement clair, plafonné, limité dans le temps et proportionné à votre situation.
Pour conclure
Avant de signer une caution bancaire, vérifiez quatre points : sa nature simple ou solidaire, son plafond, sa durée et les conditions de sortie. Si votre activité nécessite régulièrement des garanties, suivez aussi leur émission, leurs amendements et leurs mainlevées. Vous préserverez ainsi votre trésorerie et votre capacité à répondre à de nouveaux marchés.
Chez Dougs, nous accompagnons les entrepreneurs dans la création et le pilotage de leur entreprise. Des comptes à jour et une vision claire de vos besoins financiers vous donnent de meilleurs arguments pour discuter avec votre banque.
EN RÉSUMÉ
- La caution bancaire est une garantie pour sécuriser les dettes ou engagements d'une entreprise, souvent demandée par les créanciers.
- Elle peut être personnelle, engageant le patrimoine du dirigeant, ou bancaire, remplaçant des immobilisations financières.
- Les différences entre caution simple et solidaire influencent le risque pour le dirigeant, notamment par le bénéfice de discussion.
- Les conditions de la caution, comme le montant et la durée, sont négociables avec la banque pour limiter l'exposition.
- Une bonne gestion des cautions, avec l'aide d'un chargé d'affaires, optimise la trésorerie et facilite l'accès à de nouveaux marchés.
FAQ : vos questions fréquentes sur la caution bancaire
La garantie bancaire désigne plusieurs mécanismes. Le cautionnement reste lié à la dette principale, alors que la garantie autonome constitue un engagement indépendant. Les clauses du document déterminent donc le régime applicable.
Votre chargé d’affaires bancaire reste votre interlocuteur pour définir les garanties nécessaires et suivre votre volume annuel de cautionnements. Les banques proposent aussi des garanties en ligne permettant de suivre les émissions, les demandes d’amendement et les mainlevées. Pour des besoins réguliers, une ligne de garanties dédiée simplifie le suivi de vos engagements et l’accès à de nouveaux marchés.
Non. Aucune règle générale n’impose une caution personnelle pour chaque crédit professionnel. La banque reste toutefois libre de demander des garanties avant d’accorder son financement. Le montant, la durée et la répartition du risque se négocient.
Les entreprises de BTP, les artisans, les sociétés industrielles et les entreprises répondant régulièrement à des marchés y ont souvent recours. Les cautions servent alors à sécuriser les contrats tout en limitant l’immobilisation de trésorerie.
David Bernier
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.
En savoir plus