
Par Nahima Zobri, Head of Tax

14 min.


EN BREF
Voici l'essentiel à retenir :
- Redevables : toute entreprise qui exerce en France une activité habituelle, professionnelle et non salariée ;
- Activité à domicile : concernée, sur un montant plancher fixé par votre commune ;
- Année de création : pas de CFE, puisque votre activité démarre après le 1ᵉʳ janvier ;
- Petit chiffre d’affaires : exonération si votre chiffre d’affaires réalisé 2 ans avant l’année d’imposition est inférieur ou égal à 5 000 € ;
- Calcul : le loyer théorique de vos locaux ou, sans local, le montant plancher, multiplié par le taux voté par votre commune ;
- Paiement : en ligne, au plus tard le 15 décembre.
SOMMAIRE
Vous travaillez depuis votre salon, sans local ni vitrine. Pourtant, un avis de CFE apparaît dans votre espace professionnel. Cet impôt local surprend chaque année des entrepreneurs qui pensaient en être dispensés. Ils doivent parfois payer plusieurs centaines d’euros.
C’est une question que nos clients nous posent souvent au moment de la création de leur entreprise. La réponse dépend de plusieurs critères : votre statut, votre lieu d'exercice, votre chiffre d'affaires et votre activité. Je vous conseille de faire le point tout de suite, avant l’échéance du 15 décembre.
Je suis Nahima Zobri, responsable fiscalité chez Dougs, et depuis 5 ans, j'accompagne les entrepreneurs sur leurs questions de fiscalité locale, dont la CFE. Êtes-vous redevable, pouvez-vous être exonéré, combien et quand allez-vous payer ? Les réponses dépendent de votre situation, et chacune est détaillée cas par cas.
Pour un avis sur votre cas précis, un expert-comptable en ligne Dougs peut vous accompagner pour vérifier votre situation et sécuriser vos déclarations.
Votre activité est-elle concernée par la CFE ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qui doit payer la CFE ? Les conditions pour être redevable
La CFE (cotisation foncière des entreprises) vise toute entreprise qui exerce en France une activité professionnelle non salariée de façon habituelle. Votre statut juridique et votre régime fiscal sont indifférents. Seules les exonérations prévues par la loi peuvent vous en dispenser, selon votre activité, votre chiffre d'affaires ou votre adresse.
Les entreprises et personnes redevables de la CFE
La CFE est un impôt local versé aux communes et à leurs intercommunalités. Plusieurs profils peuvent la devoir :
- Sociétés : toutes les formes sociales sont visées, commerciales comme civiles ;
- Entrepreneur individuel : le commerçant, l'artisan ou le libéral en nom propre est concerné, micro-entreprise comprise ;
- Entités sans personnalité morale : ces structures sans existence juridique propre, comme une indivision, peuvent la devoir.
Les conditions cumulatives
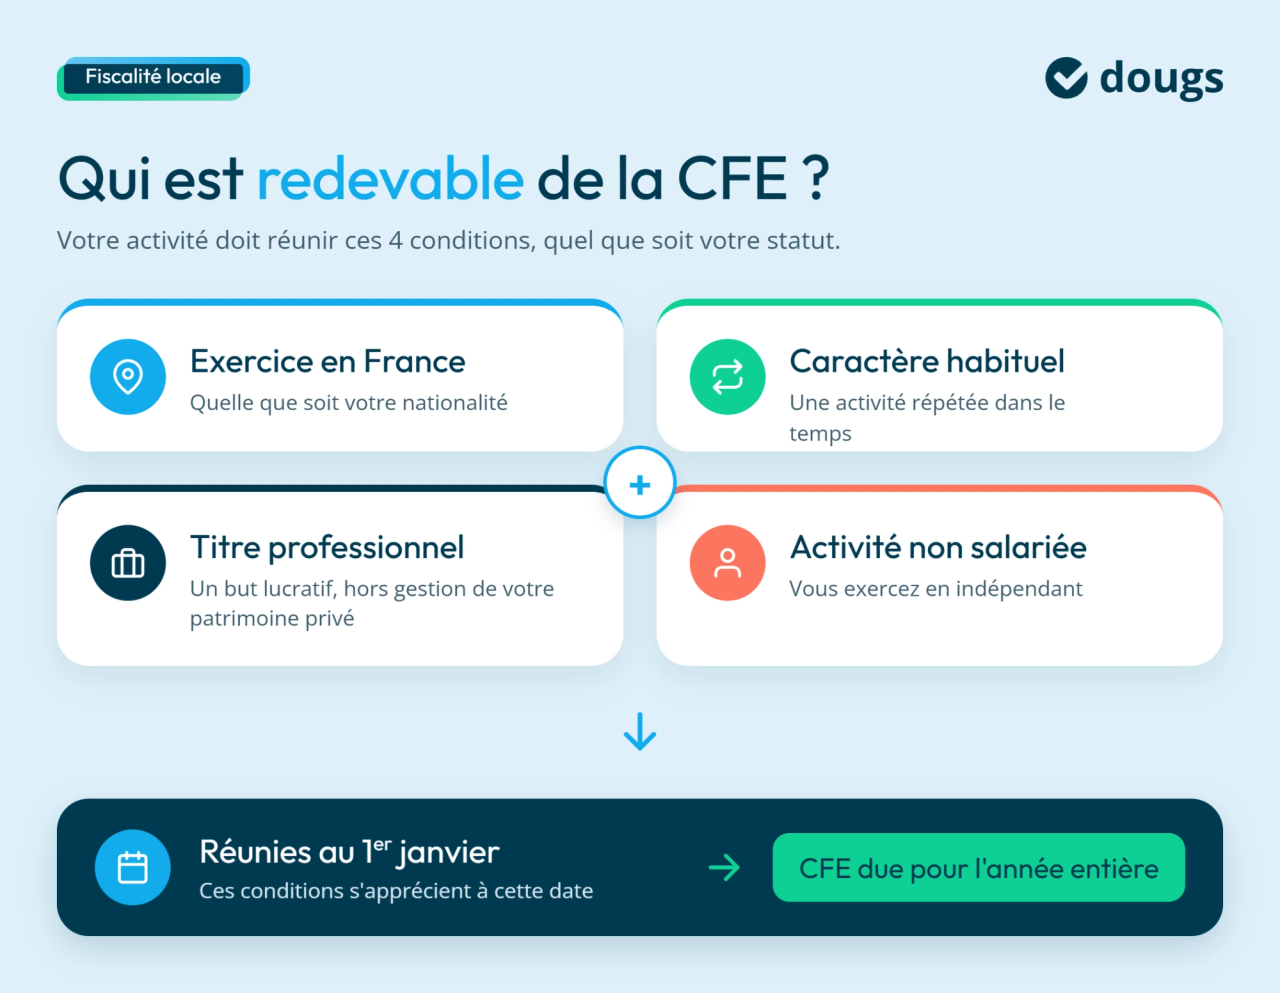
Votre activité doit réunir ces quatre critères :
- Exercice en France : l'activité se déroule en France, quelle que soit votre nationalité ;
- Caractère habituel : vous l'exercez de manière répétée dans le temps ;
- À titre professionnel : l'activité poursuit un but lucratif, hors gestion de votre patrimoine privé ;
- Activité non salariée : la condition s'apprécie au niveau de l'entreprise. Vous êtes président de SASU assimilé salarié ? Votre société exerce une activité non salariée : c'est elle qui paie la CFE.
Les salariés, eux, sont hors du champ de la CFE. Ces conditions s'apprécient au 1ᵉʳ janvier : remplies à cette date, elles rendent la CFE due pour l'année entière.
Le cas de la location ou sous-location d'immeubles
La location ou sous-location d'immeubles suit des seuils de recettes hors taxes (HT) :
- Location nue, c'est-à-dire non meublée : la location de logements nus reste hors CFE. Pour les autres locaux, comme des bureaux, la CFE s'applique dès 100 000 € de recettes annuelles HT ;
- Location meublée : la CFE s'applique au-delà de 5 000 € de recettes annuelles HT ;
- Résidence principale : louer en meublé une partie de votre résidence principale échappe à la CFE.
Une société civile immobilière (SCI) qui loue des bureaux nus devient redevable dès 100 000 € de loyers HT. Voyons comment ces règles s'appliquent à votre statut.
Micro-entrepreneur, société, domicile : la CFE selon votre situation
Dans la grande majorité des cas, la CFE vous concerne, même sans local. Avec un local, elle se calcule sur sa valeur locative, c'est-à-dire le loyer annuel théorique fixé par l'administration. Sans local, elle repose sur une base minimum, un montant plancher voté par votre commune selon votre chiffre d'affaires. La CFE calculée sur cette base s'appelle la cotisation minimale. Le tableau ci-dessous vous répond en un coup d'œil.
| Situation | CFE due ou non | Conditions |
|---|---|---|
| Micro-entrepreneur ou entrepreneur individuel | Oui | Deux exonérations : l'année de création ; chiffre d'affaires ≤ 5 000 € sur la base minimum |
| Profession libérale | Oui, en principe | Exceptions pour quelques professions |
| SAS, SASU, SARL, EURL | Oui | Avec ou sans local. Mêmes exonérations : l'année de création ; chiffre d'affaires ≤ 5 000 € sur la base minimum |
| SCI en location nue de bureaux | Oui, sous condition | Recettes ≥ 100 000 € HT |
| Loueur en meublé | Oui, sous condition | Recettes > 5 000 € HT, hors résidence principale |
| Activité à domicile ou chez les clients | Oui | Base minimum de la commune |
| Société domiciliée chez son dirigeant ou un domiciliataire | Oui | Base minimum de la commune de domiciliation |
| Entreprise créée dans l'année | Non | Exonération l'année de création |
| Artisan seul, exploitant agricole, taxi | Non | Exonération de plein droit sous conditions |
| Salarié | Non | Hors du champ de la CFE |
Découvrez notre guide sur la fiscalité des entreprises pour connaitre les impôts et taxes à payer en 2026.
Micro-entrepreneurs et entrepreneurs individuels
La micro-entreprise, appelée aussi auto-entreprise, paie la CFE comme toute entreprise, selon les mêmes règles de calcul. Avec un chiffre d'affaires annuel inférieur ou égal à 5 000 €, vous échappez à la cotisation minimale.
Selon votre activité, une taxe additionnelle finance votre chambre consulaire. Les commerçants paient la taxe pour frais de chambres de commerce et d'industrie (CCI). Les artisans paient la taxe pour frais de chambres de métiers et de l'artisanat (CMA). Les professions libérales, sans chambre de rattachement, en sont dispensées.
En micro-entreprise, cette taxe est absente de votre avis de CFE. Elle est calculée en pourcentage de votre chiffre d'affaires. Vous la payez avec vos cotisations sociales, auprès de l'Urssaf (Union de recouvrement des cotisations de sécurité sociale et d'allocations familiales).
Professions libérales et indépendants
Consultant, architecte ou kinésithérapeute : vous êtes en principe redevable de la CFE. Le Code général des impôts (CGI) prévoit des exceptions pour quelques professions :
- Avocats débutants : vous êtes exonéré pendant les 2 ans qui suivent votre début d'activité. L'exonération suppose d'être titulaire du certificat d'aptitude à la profession d'avocat (CAPA) ;
- Sages-femmes et garde-malades : l'exonération est permanente. Les infirmiers, eux, restent redevables ;
- Professeurs à domicile : vous êtes exonéré si vous enseignez chez vous, chez vos élèves ou dans un local sans enseigne.
Hors de ces exceptions, votre CFE se calcule comme pour toute entreprise.
Sociétés : SAS, SASU, SARL et EURL
La société par actions simplifiée (SAS), la SAS unipersonnelle (SASU) et la société à responsabilité limitée (SARL) paient la CFE. Il en va de même pour l'entreprise unipersonnelle à responsabilité limitée (EURL). La forme sociale est neutre : seuls comptent vos locaux, votre commune et votre chiffre d'affaires.
Activité à domicile, domiciliation ou absence de local
Votre société est domiciliée dans votre logement ? Vous travaillez chez vous ou chez vos clients ? La CFE s'applique, généralement sur la base minimum de votre commune. Avec une société de domiciliation, qui vous loue une adresse administrative, c'est la base minimum de la commune du domiciliataire qui s'applique.
Une pièce de votre logement sert à la fois à votre vie privée et à votre activité ? Une réponse ministérielle admet que sa valeur locative entre dans la base. Il s'agit de la réponse officielle d'un ministre à la question écrite d'un député. Dans la généralité des cas, cette valeur reste inférieure à la base minimum. Vous payez alors la cotisation minimale.
Votre statut suffit rarement à vous dispenser de CFE. Votre activité, votre chiffre d'affaires ou votre adresse peuvent en revanche vous ouvrir droit à une exonération.
Guide : comment bien gérer ses premiers papiers
K-bis, mémento fiscal, CFE, activité professionnelle...
Nature et utilité de chacun de ces documents
Conseils pratiques pour les classer et les archiver
Les exonérations de la CFE
Plusieurs exonérations peuvent supprimer ou réduire votre CFE. Les exonérations de plein droit s'appliquent automatiquement, les exonérations facultatives exigent un vote de la commune. Les articles 1449 à 1466 F du CGI en dressent la liste.
L'exonération l'année de création
Votre entreprise est exonérée de CFE l'année de sa création, jusqu'au 31 décembre de cette année. Elle découle de la règle du 1ᵉʳ janvier : à cette date, votre entreprise n'exerçait pas encore. L'année suivante, votre base d'imposition est réduite de 50 %.
L'exonération joue quelle que soit votre date de création dans l'année. Une entreprise créée le 15 octobre 2026 est exonérée pour toute l'année 2026 et paie sa 1ʳᵉ CFE en 2027.
L'exonération liée au chiffre d'affaires
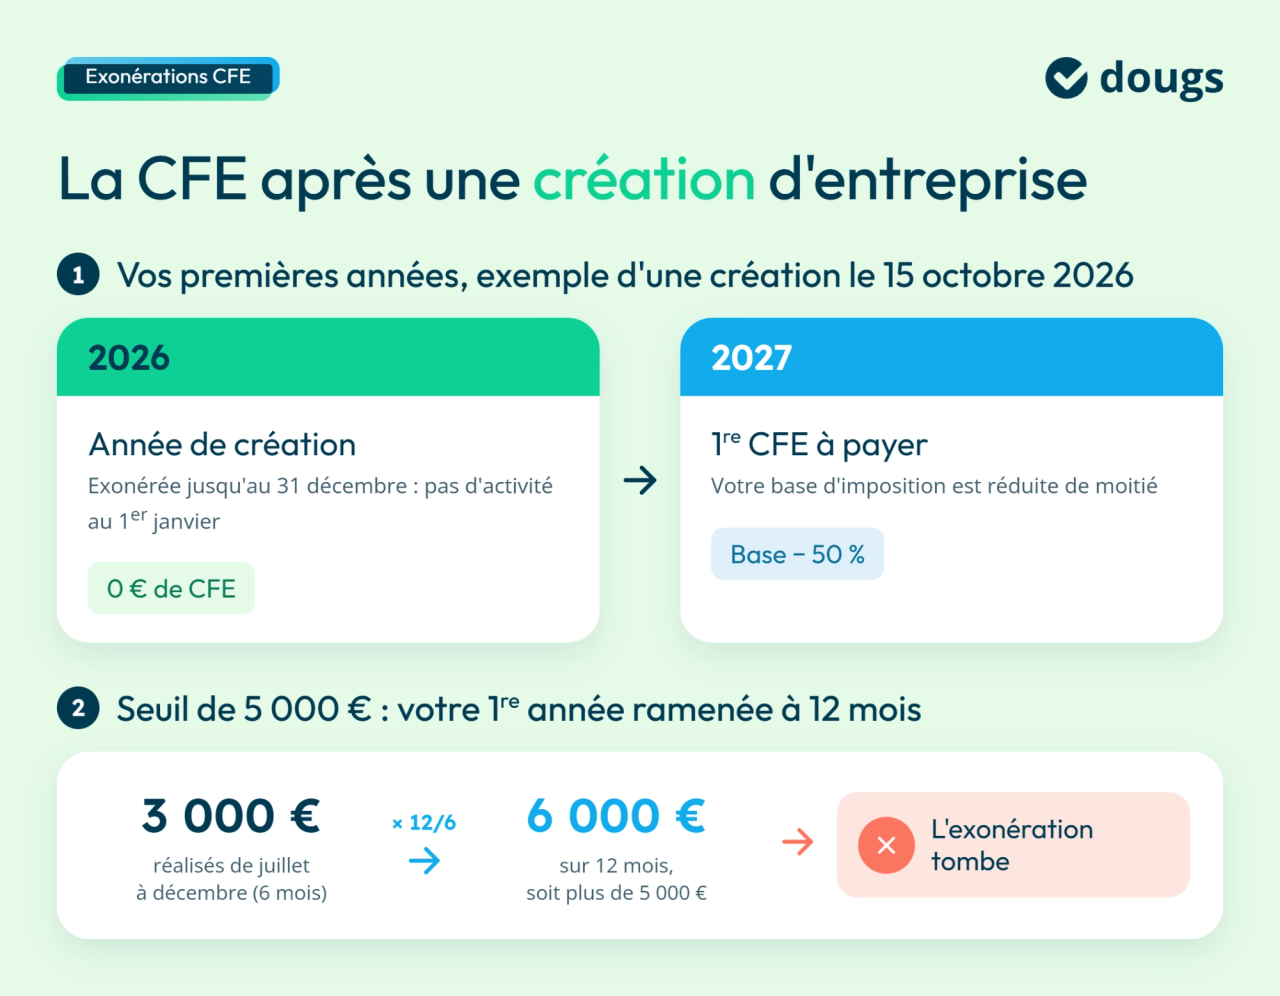
Vous êtes exonéré si votre chiffre d'affaires de référence est inférieur ou égal à 5 000 € HT. Cette règle vise les entreprises imposées sur la base minimum. La référence est en principe l'année N-2, soit 2 ans avant l’année d’imposition. Pour la CFE 2026, on retient donc le chiffre d’affaires de 2024.
Après une création, la référence devient votre 1ʳᵉ année, ramenée à 12 mois. Avec 3 000 € réalisés de juillet à décembre, vous atteignez 6 000 € sur 12 mois : l'exonération tombe. Quand elle s'applique, cette exonération s'étend aux taxes additionnelles pour frais de CCI et de CMA.
Les exonérations de plein droit liées à l'activité
Certaines activités échappent à la CFE de façon permanente, sous conditions :
- Artisans travaillant seuls : vous êtes exonéré si seuls des apprentis, votre conjoint ou vos enfants vous aident ;
- Chauffeurs de taxis ou d'ambulances : vous êtes exonéré avec 1 ou 2 voitures de 7 places maximum. Une seule doit circuler à la fois ;
- Exploitants agricoles : leur activité agricole est exonérée ;
- Activités de pêche : certains pêcheurs et sociétés de pêche artisanale sont exonérés ;
- Artistes et auteurs : peintres, sculpteurs, artistes de scène et auteurs rémunérés en droits d'auteur sont exonérés. Les auteurs de logiciels sont exclus ;
- Vendeurs à domicile indépendants (VDI) : l'exonération joue sous 7 930 € de rémunération brute annuelle ;
- Sportifs : la seule pratique de leur sport est exonérée ;
- Presse : éditeurs de périodiques, services de presse en ligne et diffuseurs spécialistes sont exonérés.
En principe, ces exonérations s'appliquent sans démarche. Les diffuseurs de presse spécialistes font exception : ils déposent la déclaration modificative nᵒ 1447-M-SD.
Les exonérations liées à l'emplacement de votre entreprise
Votre adresse peut ouvrir droit à une exonération, totale ou partielle. Deux mécanismes coexistent. Certaines exonérations s'appliquent d'office, sauf vote contraire de la commune. D'autres s'appliquent sur délibération : la commune doit les voter.
- Quartiers prioritaires de la politique de la ville (QPV) : sauf refus de la commune, l'exonération dure 5 ans, puis devient dégressive. Depuis 2026, elle couvre les commerces, artisans et professions de santé de moins de 50 salariés ;
- Zones France ruralités revitalisation (ZFRR) : sur délibération, les créations ou reprises d'entreprises de moins de 11 salariés sont exonérées 5 ans. Le dispositif court jusqu'au 31 décembre 2029 ;
- Anciennes zones de revitalisation rurale (ZRR) : elles ont cédé la place aux ZFRR le 1ᵉʳ juillet 2024. Les communes ex-ZRR non reclassées en ZFRR bénéficient des avantages des ZFRR jusqu'au 31 décembre 2029 ;
- Zones de développement prioritaire (ZDP) et bassins urbains à dynamiser (BUD) : la moitié de la base est exonérée 7 ans. La commune peut voter une exonération totale. L'entreprise doit être créée au plus tard le 31 décembre 2026. Elle doit bénéficier de l'exonération d'impôt sur les bénéfices propre à ces zones ;
- Zones franches urbaines-territoires entrepreneurs (ZFU-TE) : ce dispositif est fermé aux entreprises créées depuis le 1ᵉʳ janvier 2026.
Pour savoir si votre adresse se trouve dans l'une de ces zones, interrogez votre service des impôts des entreprises (SIE). La demande passe par la déclaration nᵒ 1447-M-SD, complétée par le formulaire nᵒ 1465-SD pour les ZFRR.
Les autres exonérations facultatives
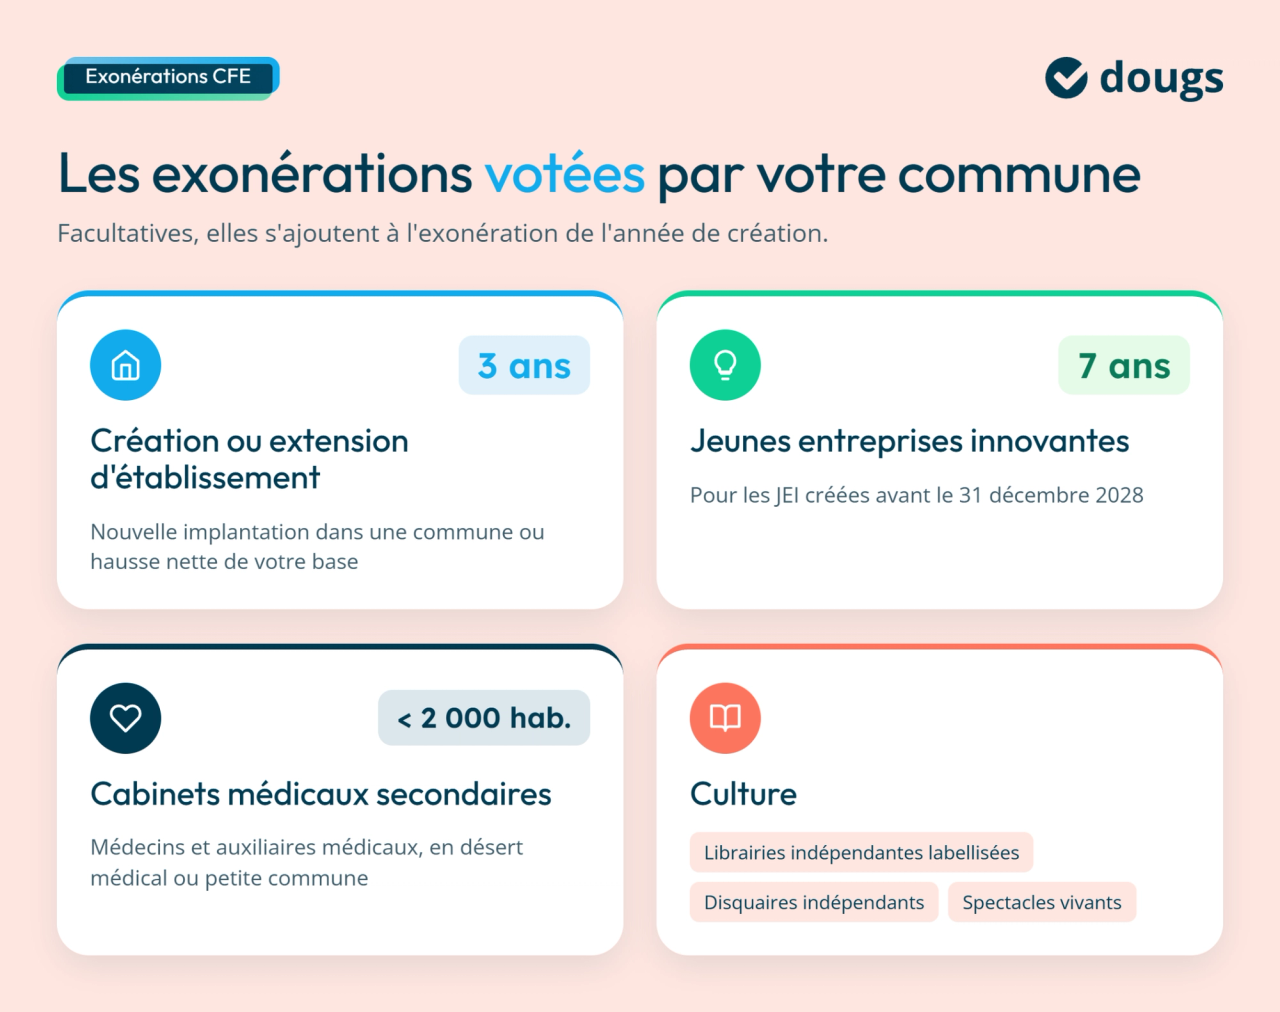
Votre commune peut voter d'autres exonérations, distinctes de l'exonération de l'année de création :
- Création ou extension d'établissement : certaines communes exonèrent ces opérations pendant 3 ans. La création désigne une nouvelle implantation dans une commune, l'extension une hausse nette de votre base ;
- Jeunes entreprises innovantes (JEI) : ces petites entreprises récentes consacrent une part importante de leurs dépenses à la recherche. L'exonération dure 7 ans pour celles créées avant le 31 décembre 2028 ;
- Cabinets médicaux secondaires : sont visés les médecins et les auxiliaires médicaux, comme les infirmiers ou les kinésithérapeutes. Le cabinet doit être ouvert en désert médical ou dans une commune de moins de 2 000 habitants ;
- Culture : librairies indépendantes labellisées, disquaires indépendants et entreprises de spectacles vivants peuvent en bénéficier.
Je vous conseille d'interroger votre SIE sur les choix de votre commune.
Comment est calculée la CFE si vous êtes redevable ?
Le calcul de la CFE se fait en multipliant une base d'imposition par le taux d'imposition de votre commune. Tout l'enjeu porte sur la base.
Avec un local : la valeur locative de l'année N-2
Avec un local, votre base d'imposition est la valeur locative des biens soumis à la taxe foncière que vous utilisez. Il s'agit par exemple de vos bureaux, de votre entrepôt ou de votre boutique. Vous pouvez en être propriétaire, locataire ou titulaire d'un crédit-bail, c'est-à-dire d'une location avec option d'achat. Les locaux mis à votre disposition gratuitement comptent aussi. L'administration retient l'année N-2 : la CFE 2026 se calcule sur les locaux de 2024.
La valeur locative dépend notamment de la surface imposable. Une extension d'établissement augmente donc votre base. Le taux d'imposition se consulte sur le service en ligne impots.gouv dédié aux taux locaux. Il varie fortement d'une commune à l'autre : à chiffre d'affaires égal, deux entreprises voisines peuvent payer des montants différents.
Sans local : la base d'imposition minimum
Sans local ou avec une valeur locative trop faible, la CFE repose sur la base d'imposition minimum. Chaque commune la fixe à l'intérieur d'un barème minimal légal, selon votre chiffre d'affaires N-2 :
| Chiffre d'affaires HT réalisé en N-2 | Base minimum de CFE 2026 |
|---|---|
| Inférieur ou égal à 10 000 € | Entre 250 € et 597 € |
| De 10 001 € à 32 600 € | Entre 250 € et 1 194 € |
| De 32 601 € à 100 000 € | Entre 250 € et 2 509 € |
| De 100 001 € à 250 000 € | Entre 250 € et 4 183 € |
| De 250 001 € à 500 000 € | Entre 250 € et 5 974 € |
| À partir de 500 001 € | Entre 250 € et 7 769 € |
Les réductions de la base d'imposition
Votre base peut être réduite dans plusieurs cas :
- Artisans : la réduction atteint 75 %, 50 % ou 25 % avec 1, 2 ou 3 salariés, hors apprentis ;
- Établissements industriels : la valeur locative est réduite de 30 % ;
- Corse : la base est réduite de 25 % ;
- Activités saisonnières : la réduction dépend de la période d'inactivité, pour un café ou un restaurant par exemple.
La réduction artisan suppose que la rémunération du travail dépasse 50 % de votre chiffre d'affaires toutes taxes comprises (TTC). Cette rémunération additionne votre bénéfice, les salaires versés et les cotisations sociales correspondantes.
Taxe additionnelle, frais de gestion et exemple de calcul
Trois montants peuvent s'ajouter à la CFE :
- Taxe additionnelle pour frais de CCI : elle représente 1,12 % de la base d'imposition en 2026 ;
- Taxe additionnelle pour frais de CMA : son montant figure sur votre avis de CFE ;
- Frais de gestion : ils représentent 1 % de la CFE et de la taxe additionnelle.
La formule est la suivante : CFE + taxe additionnelle + frais de gestion
Exemple : prenons une société de vente en ligne installée au domicile de son gérant, avec 20 000 € de chiffre d'affaires en N-2. Sa commune a voté une base minimum de 600 € et un taux d'imposition de 25 %. La CFE s'élève à 150 €, soit 600 € × 25 %. La taxe additionnelle pour frais de CCI ajoute 6,72 €, soit 600 € × 1,12 %. Avec 1,57 € de frais de gestion, le total atteint 158,29 €. En micro-entreprise, la taxe CCI se paierait à l'Urssaf, hors de cet avis.
Ce calcul repose sur les informations que vous déclarez à l'administration.
Déclaration de la CFE : les démarches à faire
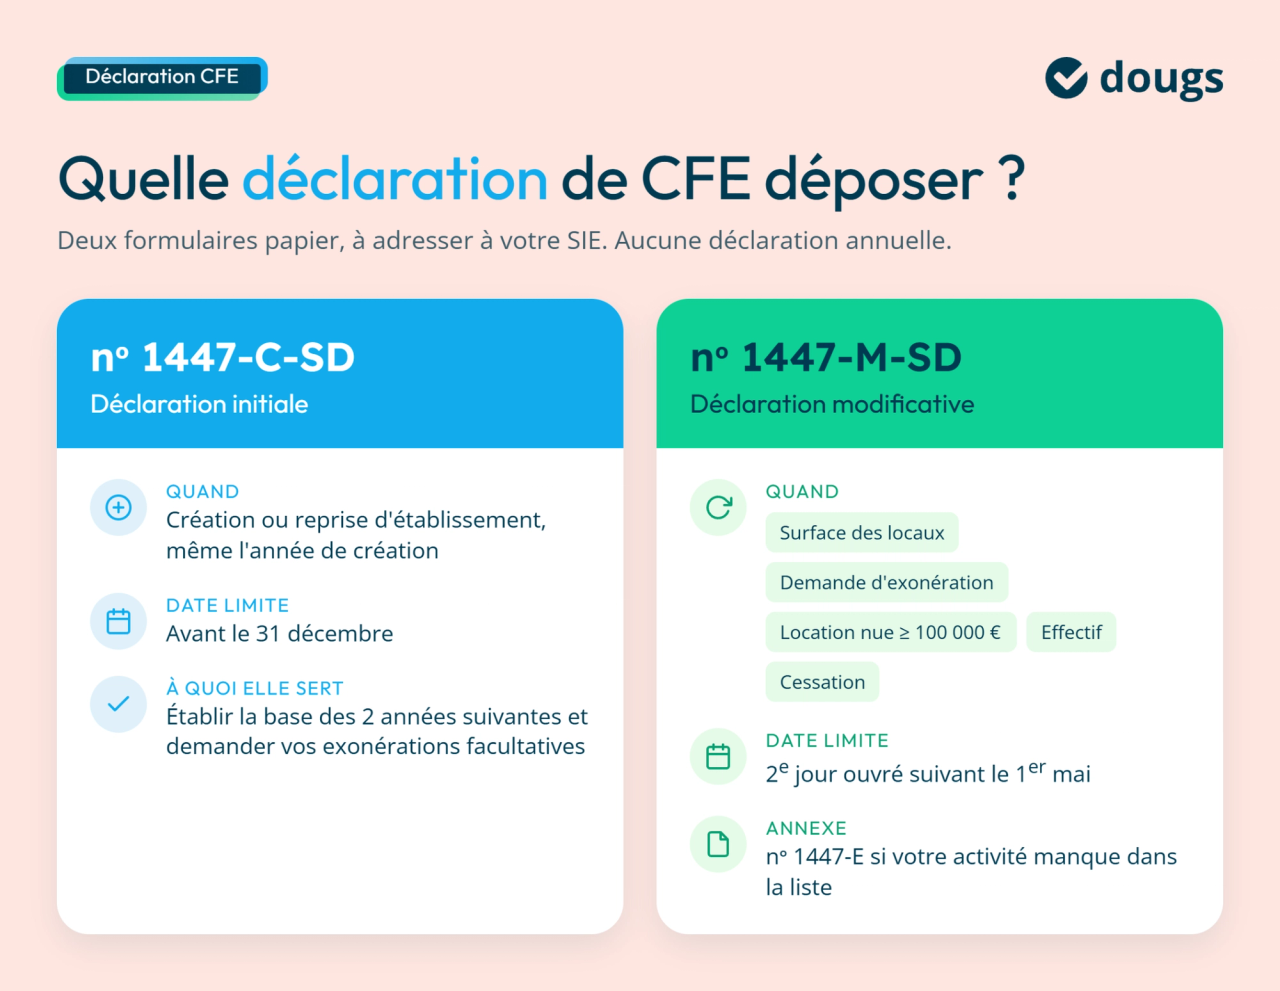
Deux formulaires suffisent pour déclarer votre CFE : l'un à la création, l'autre en cas de changement. Ils permettent à l'administration d'établir votre base d'imposition, sans déclaration annuelle à renouveler. À la différence du paiement en ligne, ils se déposent sur papier.
La déclaration initiale nᵒ 1447-C-SD
En cas de création d'établissement ou de reprise, déposez le formulaire nᵒ 1447-C-SD. La date limite est le 31 décembre de l'année de création ou de reprise. Ce dépôt est obligatoire, même si vous bénéficiez d'une exonération totale de CFE l'année de création. Il vous permet de demander dès la 1ʳᵉ année d'imposition les exonérations facultatives auxquelles vous avez droit. Il sert à établir votre base d'imposition des 2 années suivantes, d'après vos biens au 31 décembre.
La Direction générale des finances publiques (DGFiP) met le formulaire en ligne sur impots.gouv et portailpro.gouv. Vous l'envoyez ensuite par courrier au SIE dont vous dépendez.
La déclaration modificative nᵒ 1447-M-SD
La déclaration nᵒ 1447-M-SD s'impose dans ces situations :
- Surface des locaux : vous agrandissez ou réduisez vos espaces professionnels ;
- Exonération : vous demandez une exonération facultative ou liée à une zone ;
- Location nue : vos recettes franchissent le seuil de 100 000 € ;
- Effectif : le nombre de vos salariés varie, ce qui modifie la réduction artisan ;
- Cessation d'activité : vous fermez un établissement.
Elle doit parvenir au SIE au plus tard le 2ᵉ jour ouvré suivant le 1ᵉʳ mai. Elle signale les changements de l'année précédente, qui serviront au calcul de la CFE suivante. La déclaration déposée avant le 5 mai 2026 porte sur les changements de 2025 et sert à la CFE 2027. Vous joignez l'annexe nᵒ 1447-E si votre activité manque dans la liste du formulaire.
Paiement de la CFE
La CFE se paie en ligne au plus tard le 15 décembre, avec un acompte en juin si elle est élevée.
L'avis de CFE et les échéances
Votre avis de CFE est un avis d'imposition dématérialisé, publié uniquement dans votre espace professionnel sur impots.gouv. Il précise la date limite de paiement et le montant de la CFE. Ce montant repose sur la valeur locative ou sur la base minimum. Il porte uniquement sur la CFE, l'une des deux composantes de la contribution économique territoriale (CET).
Votre CFE de l'année précédente atteint ou dépasse 3 000 € ? Vous versez un acompte de 50 % de ce montant au plus tard le 15 juin, puis le solde en décembre. L'avis d'acompte est publié dans votre espace professionnel. Sous 3 000 €, vous réglez la totalité en une fois, en décembre.
Vous prévoyez une CFE en baisse cette année ? Vous pouvez réduire votre acompte, sous votre responsabilité. Si cette réduction se révèle injustifiée de plus d'un dixième, une majoration de 5 % s'applique. Tout retard de paiement entraîne une majoration de 10 %.
Les modes de paiement
Trois modes de paiement s'offrent à vous :
- Paiement en ligne : vous réglez depuis votre espace professionnel ou votre compte portailpro.gouv ;
- Prélèvement mensuel : un dixième de la CFE est prélevé chaque 15 du mois, de janvier à octobre. Ce mode vous dispense d'acompte ;
- Prélèvement à l'échéance : le montant est prélevé à la date limite de paiement.
Vous adhérez depuis votre espace professionnel ou auprès de votre service des impôts des entreprises. Sans acompte à verser, vous optez jusqu'au 30 juin de l'année d'imposition pour le mensuel. Le prélèvement à l'échéance se choisit jusqu'au 30 novembre. Votre CFE atteint 3 000 € ? Optez pour le mensuel avant le 15 juin, date limite de l'acompte. Pour faire prélever l'acompte à l'échéance, adhérez avant le 31 mai. Le virement est réservé aux entreprises non résidentes de certains États.
Je vous recommande le prélèvement à l'échéance : vous écartez le risque d'oubli et la majoration.

EN RÉSUMÉ
- L’assujettissement s’apprécie au 1er janvier : une société reste concernée même si son dirigeant est assimilé salarié, et travailler à domicile ne dispense pas du paiement.
- L’année de création est exonérée, puis la base imposable est réduite de moitié l’année suivante ; un chiffre d’affaires de référence inférieur ou égal à 5 000 € HT dispense de cotisation minimale.
- Certaines professions bénéficient d’exonérations spécifiques, tandis que les dispositifs territoriaux peuvent dépendre d’une décision communale : vérifiez votre éligibilité auprès du service des impôts des entreprises.
- Le calcul repose généralement sur la valeur locative des locaux utilisés en N-2 ou sur une base minimum communale liée au chiffre d’affaires, avec d’éventuelles réductions et taxes additionnelles.
- Déposez la déclaration initiale nᵒ 1447-C-SD avant le 31 décembre de l’année de création, même en cas d’exonération, puis utilisez la déclaration nᵒ 1447-M-SD pour signaler les changements concernés.
- Consultez votre avis dans votre espace professionnel et payez en ligne avant le 15 décembre, avec un acompte de 50 % au 15 juin si la CFE précédente atteint 3 000 €.
Les questions fréquemment posées sur la CFE
L'ancien exploitant paie la CFE de toute l'année en cours. Vous devenez redevable l'année suivante, après une déclaration nᵒ 1447-C-SD déposée au plus tard le 31 décembre de l'année de reprise.
Vous devez la CFE dans chaque commune où vous disposez de locaux ou de terrains. La cotisation minimale est due au lieu de votre établissement principal, parfois distinct du siège.
Oui. Vous pouvez demander un dégrèvement de votre CFE, soit une réduction d'impôt. Il couvre l'écart entre vos bases N-2 et celles de l'année précédant l'imposition.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 David Bernier
 Émilie Fatkic