
Par Nahima Zobri, Head of Tax


SOMMAIRE
La cotisation CET et son plafonnement : Calcul CFE et CVAE – Votre entreprise est elle éligible au plafonnement de la CET (contribution économique territoriale) ? L’ensemble des structures redevables de la CET peuvent être éligibles au plafonnement de celui ci ; dans l’éventualité ou son montant est supérieur à 3% de la valeur ajoutée produite par l’entreprise. Avant tout, la CET est un impôt local se composant de deux cotisations : la cotisation foncière des entreprises (CFE) et la cotisation sur la valeur ajoutée des entreprises (CVAE).
Le plafonnement de votre CET soulève des questions ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
La cotisation CET et son plafonnement : Dans quelle mesure ce plafonnement de la CET s’applique t il ?
Il est alors possible pour les entreprises redevables à la CET de devenir éventuellement éligibles à son plafonnement ; indépendamment de l’activité de l’entreprise ou de son chiffre d’affaires. Il s’agit d’un dégrèvement effectué au titre du plafonnement de la valeur ajoutée (PVA). Ce dégrèvement peut se réclamer à partir du moment ou la somme de cette CFE dépasse de 3% de la valeur ajoutée produite au cours de l’exercice d’une même année.
Calcul CVAE et CFE : comment calculer le montant de dégrèvement ?
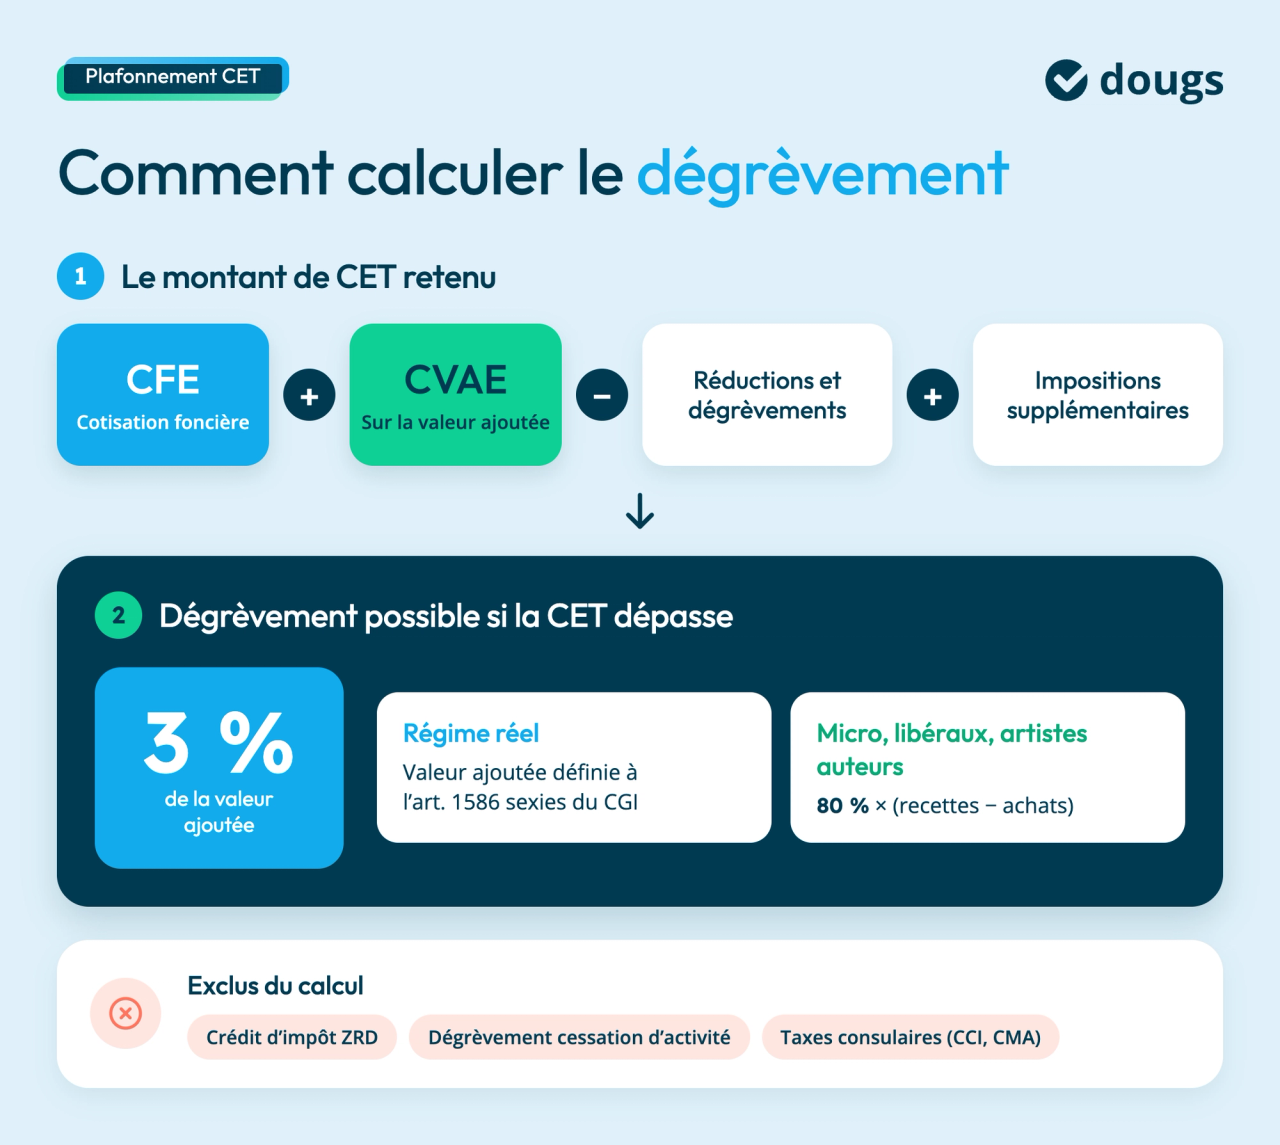
Le taux de plafonnement se fixe à 3% de la valeur ajoutée produite par l’entreprise au cours de la période de référence.
- Contribuables ne relevant pas du régime d’imposition des micro-entreprises : valeur ajoutée définie dans l’art. 1586 sexies du CGI (pour plus de précisions, se reporter au régime dont relève l’entreprise redevable à la CVAE.)
- Micro-entreprises, professions libérales et artistes auteurs rémunérés en droits d’auteurs ; la valeur ajoutée est égale à 80% de la différence entre le montant des recettes et celui des achats réalisés au cours de l’année d’imposition.
On prend donc les sommes de CFE et CVAE en compte pour le calcul du dégrèvement. On en soustrait les réductions ou dégrèvement les concernant, et on y ajoute les éventuelles impositions supplémentaires.
Ne se prend en revanche pas en compte dans ce calcul :
- le crédit d’impôt bénéficiant aux entreprises implantées en Zone de Restructuration de la Défense (ZRD) ;
- le dégrèvement pour cessation d’activité ;
- ainsi que les taxes consulaires (taxes sur frais de chambre de commerce et d’industrie et de chambres des métiers et de l’artisanat.)
Maîtrisez vos charges déductibles
Qu'est-ce qu'une charge ?
Quelles dépenses sont déductibles ?
Comment réduire ses frais ?
Calcul CVAE et CFE : La période de référence
La valeur ajoutée retenue pour le calcul correspond à celle produite au cours de la période généralement utilisée dans le calcul de la CVAE :
- L’année au titre de laquelle l’imposition s’établit, lorsque l’exercice comptable coïncide avec l’année civile ;
- Le dernier exercice de douze mois clos au cours de l’année, lorsque cet exercice, ne coïncide pas avec l’année civile.
Pour les entreprises qui ne sont pas tenues de constater leurs opérations au cours d’un exercice comptable (titulaires de bénéfices non commerciaux (BNC), par exemple) la période de référence est celle de l’année civile.
La cotisation CET et son plafonnement : mise en place du dégrèvement
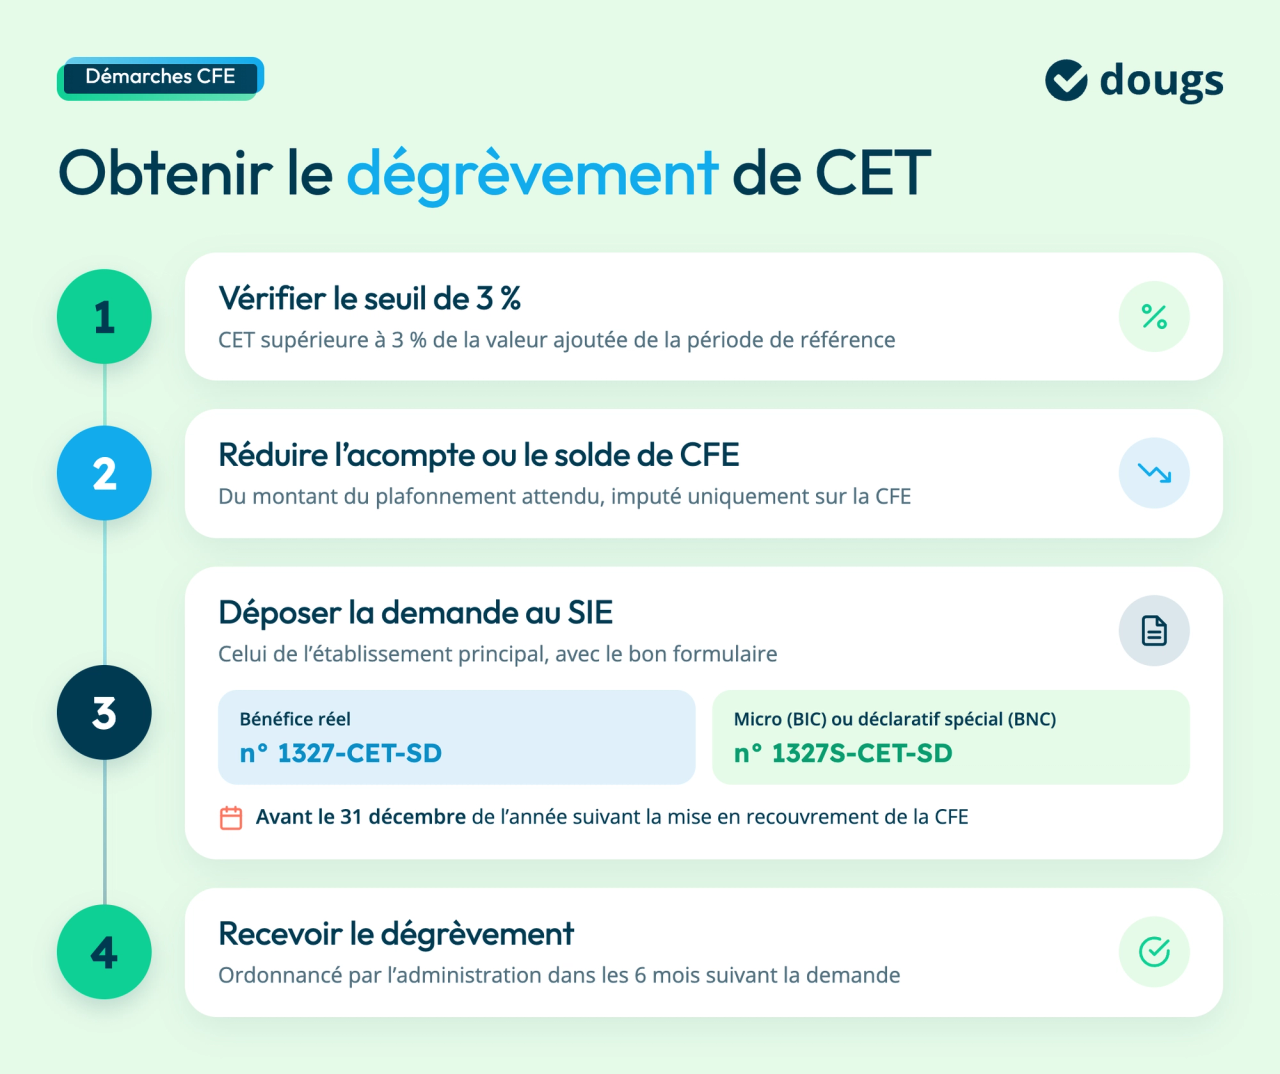
Il s’impute uniquement sur la CFE.
En somme, l’entreprise peut exercer une réduction de son acompte ou de son solde CFE du montant du plafonnement valeur ajoutée (PVA) attendu. Elle doit en faire la demande au service des impôts des entreprises (SIE) dont elle dépend.
Le dégrèvement, une fois accordé, s’ordonne par l’administration dans les 6 mois suivant la date de dépôt de la demande.
Que devez-vous déclarer à la CFE ? La réponse ici.
La cotisation CET et son plafonnement : A qui vous adresser ?
L’entreprise devra ainsi adresser sa demande de dégrèvement avant la 31 décembre de l’année suivant la mise en recouvrement de la CFE auprès du service des impôts des entreprises (SIE) dont dépend son établissement principal, tout en utilisant le formulaire suivant :
- entreprises imposées d’après le bénéfice réel : n°1327-CET-SD ;
- et contribuables soumis au régime des micro-entreprises (BIC) ou au régime déclaratif spécial (BNC) : n°1327S-CET-SD.
*Ne confondez pas CET (Compte Epargne Temps) et CET (Contribution Economique Territoriale) !
La CFE est la composante la plus lourde de la CET : cette vidéo répond à toutes les questions à son sujet.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri