
Par David Bernier, Head of Legal


SOMMAIRE
L’usage d’une SCI pour transmettre son bien immobilier facilite grandement l’ensemble du processus. Mais elle peut également vous aider à réduire vos impôts. Explorons ensemble cette forme juridique et son utilité lors d’une transmission de patrimoine immobilier.
Vous envisagez de transmettre un bien immobilier en SCI ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Les avantages de transmettre un bien immobilier en SCI
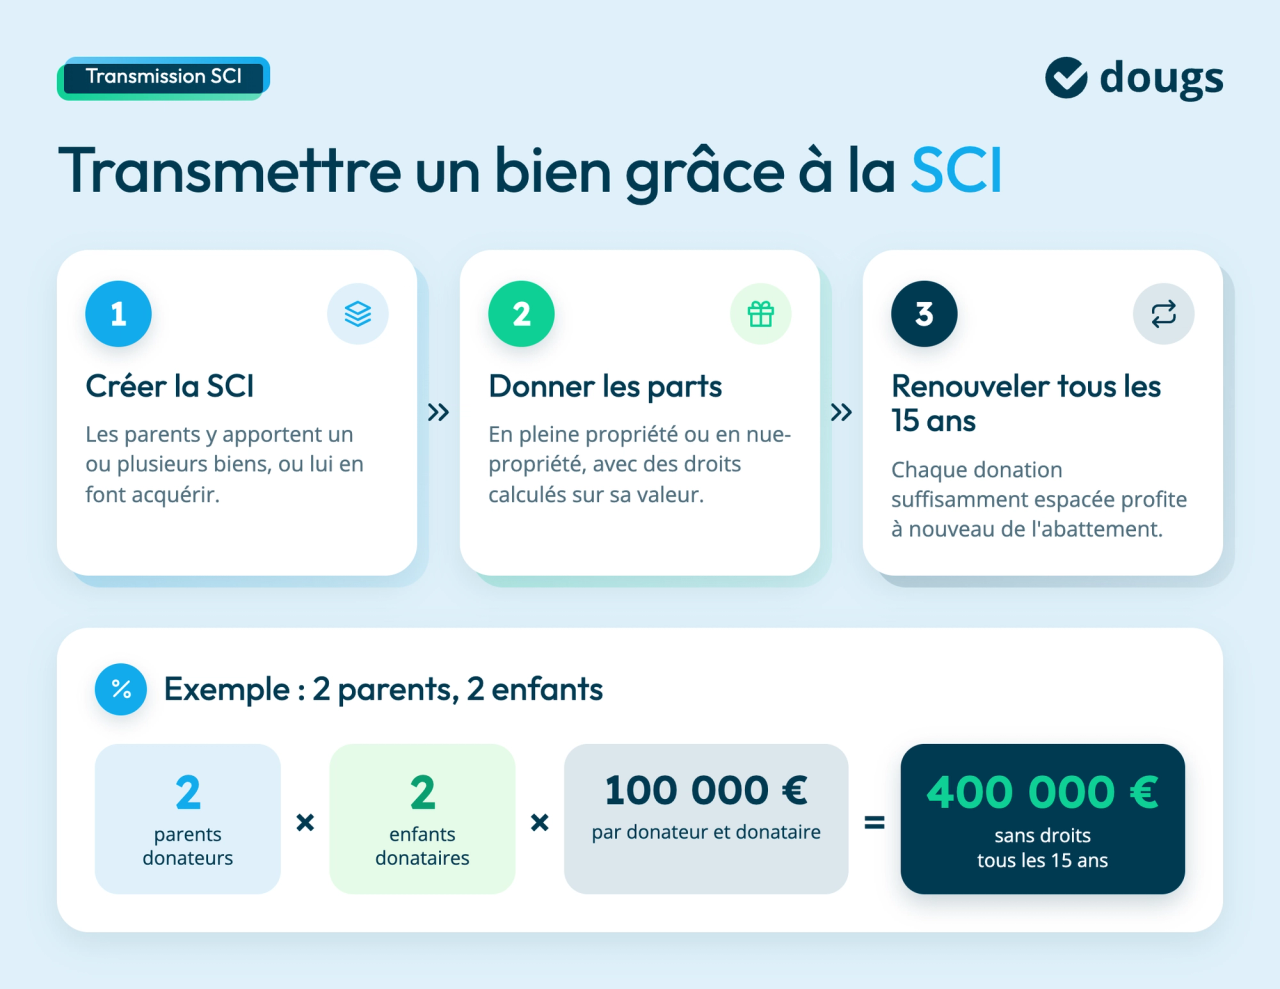
Démarrons avec un exemple classique. Tout d’abord, les parents créent une SCI. Ils peuvent y apporter une ou plusieurs propriétés immobilières (ou lui faire acquérir des biens). Cette possibilité de regrouper plusieurs biens immobiliers dans votre SCI facilite ensuite leur transmission à travers la donation de parts sociales. Mais faites attention aux droits d’enregistrement qu’il faudra acquitter de nouveau. Il peut s’agir d’une résidence principale ou d’une résidence secondaire ou enfin d’un bien locatif. Vous pouvez notamment acheter votre résidence principale en SCI pour organiser sa gestion et anticiper sa transmission.
Ensuite, les parents font une donation des parts à leurs enfants. Selon les types de donation de parts de SCI, cette transmission peut porter sur la pleine propriété ou uniquement sur la nue-propriété, de manière échelonnée dans le temps. Ce type de transmission de patrimoine via une SCI présente de multiples avantages. Tout d’abord, les droits se calculent à partir de la valeur de la nue-propriété. Cette stratégie de transmission peut également avoir des conséquences sur votre patrimoine imposable à l'IFI. Pour en savoir plus, découvrez comment optimiser l'IFI avec une SCI.
Ensuite, si chaque transmission s’espace d’un délai de quinze années, vous pourrez bénéficier d’un abattement de 100 000€ par donateur et par donataire. En supposant que les parents aient 2 enfants, cela correspond à 400 000 € tous les 15 ans qui ne seront frappés d’aucun droit fiscal. Cet abattement s’applique sur chacune de ces transmissions entre parents et enfants tant qu’elles sont suffisamment espacées. Ce mécanisme permet d’optimiser la succession avec une SCI familiale en anticipant la transmission du patrimoine. Vous bénéficierez également des taux des tranches les plus inférieures du barème si vous veniez à les dépasser.
En théorie, il est possible d’obtenir le même résultat si vous transmettez successivement des quote-parts indivises de la nue-propriété d’un bien détenu en direct. Il est important de noter qu’un patrimoine divisé en parts aide largement à la technique d’étalement des transmissions filiales dans le temps.
Un autre avantage à l’utilisation de la SCI dans ce but ? Lorsque celle-ci acquiert un patrimoine immobilier à travers un emprunt. En effet, la valeur des parts reste faible lors des premières années. Cette situation peut faciliter la transmission d'une SCI aux enfants, grâce à une valeur des parts potentiellement plus faible.
Pour structurer un patrimoine immobilier plus important, il est également possible d'envisager un montage associant holding et SCI. Ces atouts sont donc multiples, mais il est important de connaître les avantages et inconvénients d'une SCI avant de choisir cette solution pour transmettre votre patrimoine immobilier.
Les comptes courants d’associés dans une SCI
21 astuces pour réduire votre impôt sur les sociétés
Les leviers fiscaux adaptés à votre situation
Des astuces concrètes dès cette année
Les erreurs coûteuses à éviter
Tout d’abord, un compte courant d’associé est une somme d’argent qu’un associé apporte dans une SCI. En d’autres termes, l’associé aide la SCI à financer une acquisition. Les fonds peuvent être versés sur le compte bancaire de la société. Pour gérer ces opérations, vous pouvez notamment ouvrir un compte pro en ligne pour votre SCI.
Au final, l’associé prête de l’argent à la SCI comme le ferait un banquier. Cette avance constitue une créance qu'il peut demander à récupérer, notamment lorsqu'il souhaite sortir d'une SCI. L’avantage majeur de cette opération consiste à faciliter l’obtention d’un emprunt.
Deux formes de financement sont donc possibles :
- D’un côté, un prêt de l’associé fondateur accordé à la SCI sous la forme d’une avance en compte courant ;
- Ou de l’autre, la SCI emprunte auprès d’un établissement de crédit remboursé au moyen de fonds versés en compte courant par l’associé concerné.
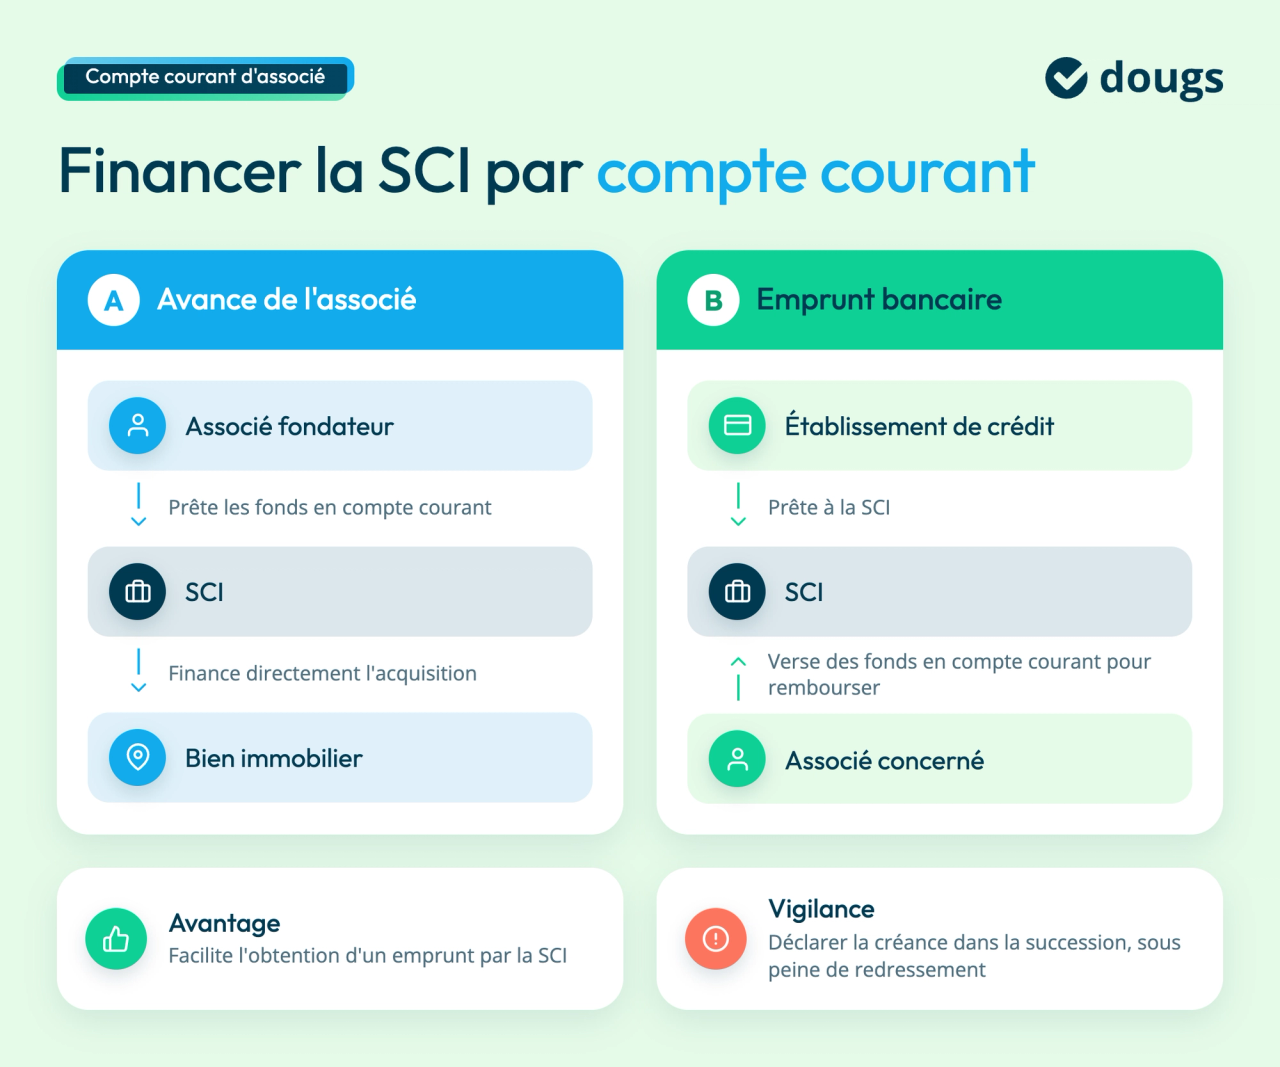
L’opération équivaut donc à un simple prêt sans intérêt de l’associé fondateur à ses partenaires. Elle ne risque donc pas d’être contestée par l’administration fiscale. En revanche, certains pourraient avoir tendance à “oublier” d’inscrire dans la succession du fondateur leurs créances détenues sur la SCI sous la forme de compte courant d’associé. Cet “oubli”, s’il constitue une bonne différence sur le résultat final, peut être considéré comme une dissimulation qui donnerait lieu à un redressement s’il venait à être découvert.
Si vous souhaitez plus d’informations concernant la transmission de patrimoine professionnel ou l’utilisation des SCI pour vos locaux professionnels, consultez nos articles dédiés. À bientôt avec Dougs !
La SCI familiale est l'outil de transmission le plus efficace : cette vidéo en dévoile la mécanique complète.
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.

Ces articles peuvent vous intéresser
 David Bernier
 David Bernier
 David Bernier
 Nahima Zobri
 David Bernier
 David Bernier