
Par David Bernier, Head of Legal

13 min.


EN BREF
- Le meilleur compte pro en ligne dépend surtout de votre profil : freelance, micro-entrepreneur, PME, start-up ou entreprise ayant une activité internationale.
- Certains comptes pro en ligne proposent des services spécifiques : facturation et comptabilité, gestion des dépenses, multi-utilisateurs, dépôt de capital, compte multi-devises, etc.
- Avant de choisir, comparez le coût réel de chaque offre, les services inclus et leur adéquation avec les besoins de votre activité. Les avis des utilisateurs peuvent également compléter votre comparaison par des retours d'expérience concrets.
SOMMAIRE
Le meilleur compte pro en ligne n'est pas forcément celui qui affiche l'abonnement le plus bas.
Des frais sur certaines opérations, l'impossibilité d'encaisser des espèces ou une forme juridique non éligible peuvent transformer une offre attractive en mauvais choix.
Je suis David Bernier, expert juridique chez Dougs, et j'accompagne régulièrement des entrepreneurs dans le choix de solutions adaptées à leur statut juridique et aux contraintes de leur activité.
Dans ce comparatif, je vous aide à comparer les principales offres du marché et à choisir un compte pro en ligne selon son coût, ses services et surtout les besoins réels de votre activité.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Quels sont les meilleurs comptes pro en ligne en 2026 ?
Dougs, Qonto, Shine, Finom, Revolut Business, Indy… les comptes pro en ligne n'ont ni les mêmes tarifs, ni les mêmes services, ni le même statut. Le tableau suivant vous permet de comparer leurs principales caractéristiques.
Tableau comparatif des offres
Voici un comparatif des meilleurs comptes pro en ligne pour vous aider à identifier rapidement l'offre qui vous convient le plus. L'IBAN y désigne l'identifiant international de votre compte, qui reprend votre numéro de compte bancaire. Les virements et prélèvements SEPA sont des opérations en euros réalisées dans l'espace unique de paiement en euros, qui regroupe les pays de l'Union européenne et plusieurs autres pays européens.
| Compte pro en ligne | Tarif d'entrée | Statut du prestataire | Pour qui ? | Fonctionnalités principales | Dépôt de capital |
|---|---|---|---|---|---|
| Dougs powered by Qonto | 11 € HT/mois | Établissement de paiement (Qonto) | Indépendants et sociétés | IBAN français, cartes physiques et virtuelles, virements SEPA instantanés, facturation, comptabilité | Oui, 69 € HT la 1re année |
| Qonto | 9 € HT/mois en facturation annuelle (11 € HT/mois sans engagement) | Établissement de paiement | Indépendants, sociétés et équipes | IBAN français, cartes, virements, facturation électronique, gestion des dépenses, sous-comptes selon la formule | Oui |
| Shine | 0 €/mois avec Free | Établissement de paiement | Indépendants et petites entreprises | IBAN français, carte, virements, facturation, gestion des reçus et intégrations comptables | Oui, 69 € HT (offert avec un abonnement annuel) |
| Finom | 0 €/mois avec Solo | Établissement de monnaie électronique | Indépendants et entreprises | Compte pro, cartes, facturation, gestion des dépenses, intégrations comptables et paiements internationaux | Oui |
| Revolut Business | 10 €/mois | Établissement de crédit | Entreprises ayant des opérations internationales | IBAN français, comptes multi-devises, cartes, gestion des dépenses et paiements internationaux | Oui, via LegalPlace |
| Indy | 0 €/mois | Établissement de monnaie électronique (Swan) | Micro-entrepreneurs, EI et sociétés éligibles | IBAN français, cartes physiques et virtuelles, virements SEPA, facturation et outils comptables | Oui, gratuitement |
| Bourso Business | 0 €/mois | Établissement de crédit | EI et sociétés unipersonnelles éligibles | Compte pro, carte Business, virements, prélèvements, outils de suivi et solutions d'encaissement partenaires | Non |
| Hello bank! Pro | 10,90 € HT/mois | Établissement de crédit (BNP Paribas) | EI, micro-entrepreneurs et sociétés unipersonnelles éligibles | Carte Visa, virements et prélèvements, facturation, dépôt de chèques et d'espèces | Oui, via LegalPlace |
| Pro by CA (ex-Propulse by CA) | 10 € HT/mois avec Liberté | Établissement de crédit (Caisses régionales du Crédit Agricole) | Indépendants et professionnels | Compte pro, carte Mastercard Pro, facturation électronique, dépôt de chèques et d'espèces en agence | Oui, en agence |
Les tarifs et les services inclus peuvent évoluer. Vérifiez les conditions de chaque offre avant de souscrire.
Quel est le meilleur compte pro en ligne selon vos besoins ?
Il n'existe pas de meilleur compte professionnel en ligne pour toutes les entreprises : chacune des principales banques et néobanques pro en ligne met en avant des offres spécifiques et des avantages propres.
Dougs powered by Qonto intègre le compte professionnel à l'environnement comptable Dougs, ce qui limite les allers-retours entre plusieurs outils. Le compte inclut une carte bancaire physique et virtuelle, ses mouvements alimentent la comptabilité et vous gérez votre facturation depuis l'application Dougs. Si vous pensez créer votre entreprise en ligne, le parcours peut aussi regrouper les formalités juridiques, le dépôt de capital en ligne et l'ouverture du compte pro.
Qonto propose une gamme plus large de formules, de Basic (9 € HT/mois en facturation annuelle) aux offres pour les équipes, avec des cartes physiques et virtuelles, la gestion des dépenses et des intégrations comptables. Shine et Finom disposent également d'offres accessibles aux indépendants et aux petites entreprises : Shine propose une formule Free gratuite et un dépôt de capital en ligne, offert avec un abonnement annuel, tandis que Finom associe sa formule Solo gratuite à des outils de facturation et propose du cashback sur ses formules payantes.
Si votre entreprise effectue régulièrement des paiements ou des virements internationaux, regardez du côté de Revolut Business : dès la formule Basic à 10 €/mois, elle donne accès à des comptes multi-devises et à des cartes physiques et virtuelles. Indy, de son côté, associe un compte pro gratuit à des outils de facturation et de comptabilité, avec un dépôt de capital gratuit pour les sociétés.
Bourso Business, l'offre pro de BoursoBank, propose un compte gratuit, une carte Business gratuite et des virements sans frais d'émission sous conditions. Hello bank! Pro, à 10,90 € HT/mois, permet l'encaissement de chèques et d'espèces via le réseau BNP Paribas. Pro by CA, la nouvelle gamme du Crédit Agricole qui remplace progressivement Propulse by CA, propose aussi le dépôt de chèques et d'espèces en agence, avec des tarifs fixés par chaque Caisse régionale.
Avant de choisir, vérifiez les conditions d'éligibilité et comparez les services de chaque solution au regard de votre activité. Le tarif affiché ne suffit pas à les départager : d'autres critères doivent entrer en ligne de compte.
Quels sont les critères de choix d'un compte pro en ligne ?
Services bancaires, outils de gestion, moyens d'encaissement, sécurité : au-delà du prix, ce sont ces critères qui départagent les offres. Voici comment les comparer pour votre activité.
Votre statut juridique et les besoins de votre activité
Freelance, micro-entreprise, PME, start-up ou activité internationale : chaque profil professionnel a ses besoins particuliers, et tous les comptes n'y répondent pas de la même façon.
Commencez par vérifier que le compte professionnel accepte votre statut juridique et votre activité. Toutes les offres ne sont pas accessibles aux mêmes professionnels et certaines professions réglementées peuvent faire l'objet de restrictions.
| Profil | Priorité | Critères à vérifier |
|---|---|---|
| Freelance / micro-entrepreneur | Simplicité et coût | Facturation, carte, virements, frais |
| SASU / EURL | Création et gestion | Dépôt de capital, facturation, comptabilité |
| SAS / SARL / PME | Travail en équipe | Multi-utilisateurs, cartes, plafonds, notes de frais |
| Commerce / artisanat | Encaissements | Chèques, espèces, terminal de paiement, commissions |
| Activité internationale | Paiements à l'étranger | Multi-devises, change, virements internationaux |
| SCI / association | Éligibilité | Statut accepté, tarifs, opérations disponibles |
Pour les freelances, les micro-entrepreneurs et les professions libérales, une formule simple suffit souvent si vous réalisez peu d'opérations : regardez surtout la facturation intégrée, la carte et les frais. Notre guide sur la banque pour freelance compare les options adaptées à ce profil.
Pour une SASU ou une EURL, le dépôt de capital en ligne pèse davantage dans le choix au moment de la création de la société : selon les offres, il est inclus ou facturé à part. Pour aller plus loin, consultez notre article sur le compte pro pour une SASU et celui sur le dépôt de capital d'une SASU.
Une SAS, une SARL, une start-up, une TPE ou une PME a souvent besoin d'un compte multi-utilisateurs, de plusieurs cartes bancaires et d'un outil de gestion des notes de frais. Vérifiez combien de collaborateurs peuvent disposer d'une carte et avec quels plafonds.
Pour une activité tournée vers l'international, privilégiez une offre avec des comptes multi-devises et comparez les frais de change et de virements internationaux.
Si vous êtes commerçant ou artisan, l'encaissement est le point à vérifier en priorité. La plupart des comptes proposés par des établissements de paiement ou de monnaie électronique ne permettent pas de déposer des espèces, et certains n'acceptent pas les chèques. Les offres adossées à un réseau d'agences, présentées plus haut, conviennent mieux si vous en encaissez souvent ; ailleurs, les chèques, voire les espèces, sont parfois acceptés avec des frais propres à chaque formule. Si vous devez régulièrement encaisser un chèque, comparez ces modalités avant de souscrire.
Enfin, toutes les offres ne sont pas ouvertes à tous les statuts juridiques. Selon les prestataires, les SCI, les associations, certaines sociétés (voir la colonne « Pour qui ? » du tableau) ou certaines activités réglementées peuvent être exclues. Consultez les conditions d'éligibilité avant d'engager les démarches : notre comparatif dédié au compte pro en ligne pour une SCI détaille les offres ouvertes à cette forme de société.
Mon conseil d'expert : avant de comparer les offres, listez les opérations d'un mois type : nombre de virements et de prélèvements, encaissements par chèque ou en espèces, paiements en devises, nombre de cartes nécessaires. Avec cette liste, vous voyez tout de suite quelles offres couvrent vraiment votre activité et lesquelles vous obligeraient à payer des options.
Le coût réel et les frais du compte professionnel
Les comptes pro en ligne peuvent proposer des tarifs attractifs, mais le montant de l'abonnement mensuel ne suffit pas à savoir quelle offre sera la moins chère pour votre entreprise. Je vois régulièrement des créateurs choisir une offre gratuite, puis découvrir des frais sur des opérations qu'ils réalisent chaque mois : cartes supplémentaires, retraits ou virements internationaux.
Regardez les frais applicables à votre utilisation : frais de tenue de compte, commission de mouvement (un pourcentage prélevé sur les sommes débitées du compte), retraits, nombre de virements et prélèvements SEPA inclus, cartes supplémentaires, commissions sur les encaissements, frais d'incident ou encore opérations internationales.
Certaines offres incluent des virements SEPA illimités, du cashback sur certaines dépenses ou des assurances. Ces avantages dépendent souvent de la formule choisie.
Tenez également compte des plafonds de paiement et de retrait, du type de carte de débit ou de crédit proposé et des frais éventuellement appliqués lorsque vous dépassez les limites prévues par votre abonnement.
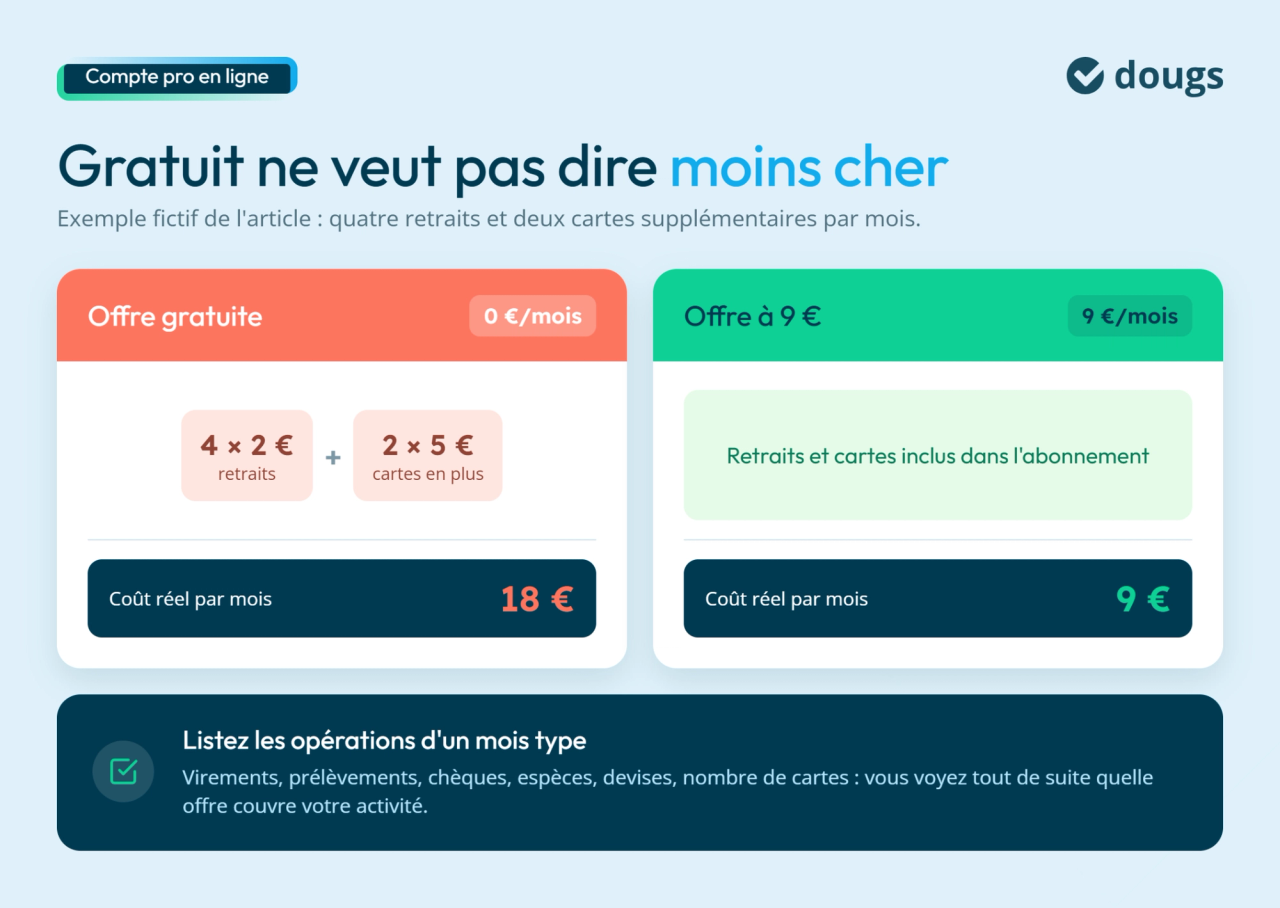
Prenons un exemple. Une offre gratuite qui facture 2 € par retrait et 5 € par mois pour chaque carte supplémentaire coûte déjà 18 € par mois avec quatre retraits et deux cartes en plus, soit le double d'un abonnement à 9 € qui inclurait ces opérations.
Les services bancaires et les outils de gestion
Commencez par vérifier les services bancaires essentiels dont vous avez besoin au quotidien : cartes bancaires physiques et virtuelles, virements et prélèvements SEPA, plafonds de paiement et de retrait ou encore moyens d'encaissement. Chaque prélèvement SEPA repose sur un mandat SEPA signé par le payeur, qui autorise le créancier à débiter son compte.
Les outils de gestion inclus constituent un autre critère de choix. Facturation, gestion des notes de frais, suivi de trésorerie, tableau de bord comptable ou automatisation comptable : ces fonctionnalités peuvent vous éviter de multiplier les logiciels.
Vérifiez aussi la connexion avec votre comptabilité. Certaines solutions proposent le rapprochement bancaire automatique, c'est-à-dire l'association entre une opération bancaire et son justificatif, ou se connectent à un logiciel comptable. Vous limitez ainsi les ressaisies et suivez plus facilement votre activité.
La sécurité et la protection de vos fonds
La fiabilité et la sécurité d'un compte ou d'une banque pro en ligne reposent sur trois éléments à examiner avant de lui confier votre trésorerie : la réglementation applicable au prestataire (son statut et son agrément), la protection des fonds et la confidentialité des données.
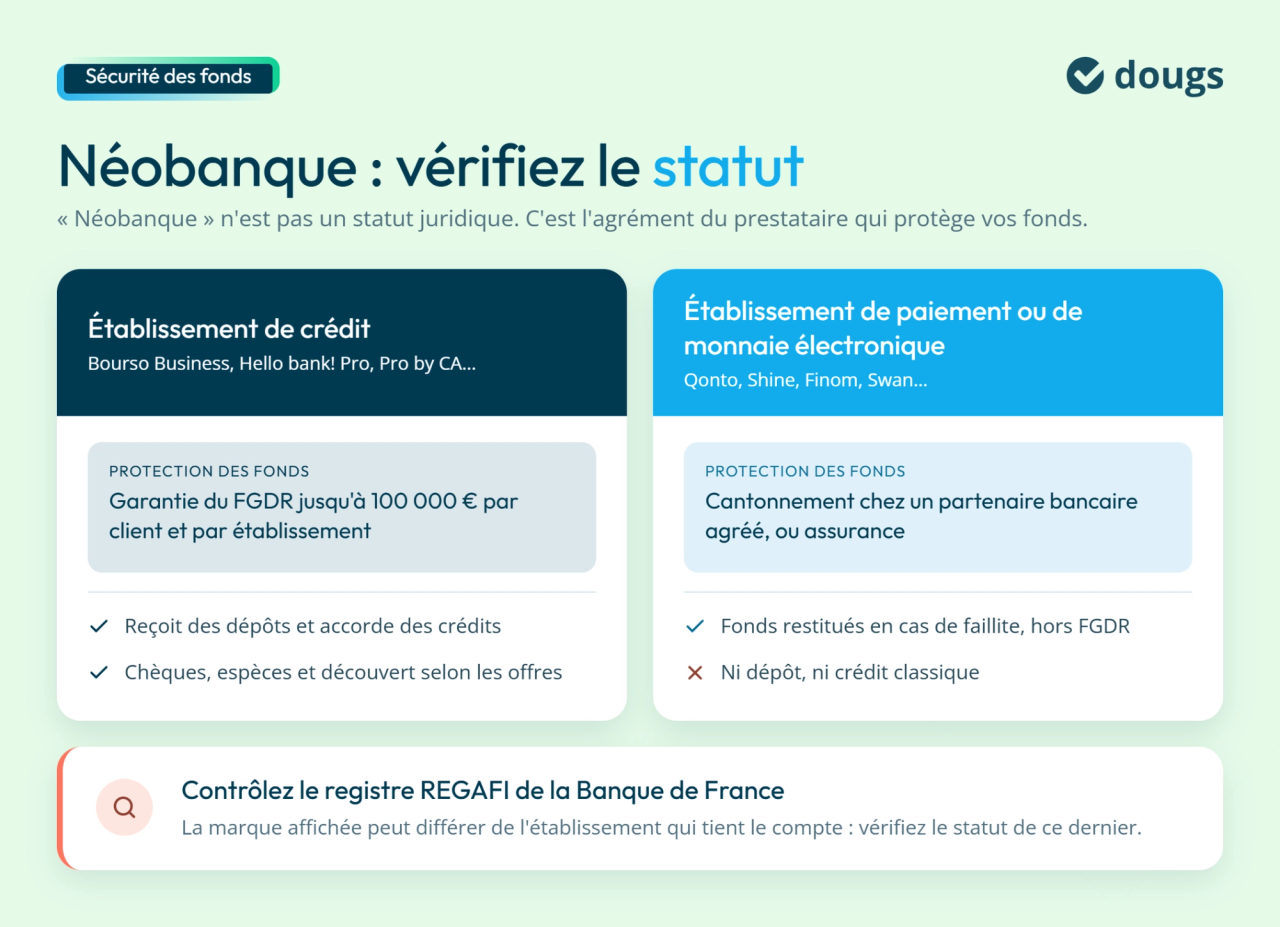
Tous les comptes professionnels en ligne ne sont pas fournis par le même type d'établissement. Les banques, ou établissements de crédit, peuvent recevoir des dépôts et accorder des crédits. Les établissements de paiement et de monnaie électronique fournissent des services de paiement (compte, carte, virements), sans pouvoir collecter de dépôts, et leurs possibilités de crédit sont très limitées.
Le terme « néobanque » désigne un acteur 100 % en ligne, mais il ne correspond à aucun statut juridique : une néobanque peut être un établissement de crédit comme un établissement de paiement ou de monnaie électronique. C'est pourtant ce statut qui détermine la protection de vos fonds.
Les dépôts éligibles détenus auprès d'un établissement de crédit agréé en France sont couverts par le Fonds de garantie des dépôts et de résolution (FGDR) jusqu'à 100 000 € par client et par établissement. Si l'établissement fait faillite, le FGDR vous indemnise dans cette limite. Un établissement de crédit d'un autre pays de l'Union européenne relève, lui, du fonds de garantie de son pays d'origine.
Les fonds confiés à un établissement de paiement ou de monnaie électronique ne sont pas couverts par le FGDR. Ils sont protégés autrement : l'établissement doit les séparer de ses propres fonds, le plus souvent sur un compte de cantonnement ouvert chez un partenaire bancaire agréé, ou les couvrir par une assurance. En cas de faillite, ces fonds ne peuvent pas servir à payer les créanciers de l'établissement et vous sont restitués, selon une procédure différente de l'indemnisation du FGDR.
Pour connaître le statut d'un prestataire, consultez le registre REGAFI de la Banque de France : il indique si l'établissement dispose d'une autorisation officielle délivrée par l'ACPR et à quel titre. Je conseille toujours de commencer par cette vérification, qui ne prend que quelques minutes.
Côté sécurité du compte, examinez l'authentification forte ou la double authentification (un code d'authentification associé à une validation sur votre téléphone, par exemple), le chiffrement (ou cryptage) des données et la sécurisation des opérations sensibles. Pensez aussi aux options de votre carte bancaire : opposition rapide 24/7, blocage temporaire depuis l'application, modification des plafonds ou désactivation du sans contact.
Bon à savoir : le compte pro peut porter une autre marque que celle de l'établissement qui le tient. Dougs powered by Qonto s'appuie sur Qonto et Indy sur Swan : c'est le statut de cet établissement qui compte pour la protection de vos fonds. Le statut peut aussi changer au sein d'un même groupe : Propulse by CA était opéré par Okali, établissement de monnaie électronique, alors que Pro by CA est tenu par les Caisses régionales du Crédit Agricole, qui sont des établissements de crédit.
Les avis et retours d'utilisateurs
Les avis des utilisateurs sur les différents comptes et banques pro en ligne apportent un retour d'expérience pratique sur leur usage au quotidien. Sur Trustpilot, sur les stores d'applications ou sur d'autres sites d'avis sur internet, ils vous aident à évaluer la qualité du service client, l'expérience utilisateur de l'application et la promesse d'une gestion simplifiée des opérations courantes.
Regardez en particulier les commentaires sur les virements, l'encaissement de chèques ou d'espèces, la gestion des cartes bancaires physiques et virtuelles, les notes de frais ou la réactivité du support. Ces retours révèlent parfois des limites difficiles à repérer dans la présentation commerciale d'une offre, comme l'absence de facilité de caisse (un découvert autorisé de courte durée) pour absorber un décalage de trésorerie.
La disponibilité du service client compte aussi : selon les prestataires et les formules, les moyens de contact, les horaires d'assistance et l'accès à un conseiller dédié varient.
Enfin, croisez plusieurs sources et gardez du recul : quelques avis isolés, positifs comme négatifs, ne suffisent pas à évaluer un compte professionnel en ligne.
Une fois l'offre choisie, vous pouvez passer à l'ouverture du compte. Voyons quelles démarches et quels documents prévoir.
Guide : bien gérer ses documents récurrents
Factures, échéanciers, déclarations de TVA, relevés bancaires...
Quel matériel et quelle méthodologie pour les classer ?
Réduisez ces tâches administratives quotidiennes chronophages
Comment ouvrir un compte pro en ligne ?
L'ouverture d'un compte professionnel en ligne se fait à distance, par une procédure en ligne : vous remplissez un formulaire, vous transmettez vos pièces justificatives, puis le prestataire vérifie votre identité avant d'activer le compte. Le plus souvent, il vous demande une pièce d'identité et les documents qui présentent votre entreprise.
Quels documents préparer ?
Les documents obligatoires servent à vérifier votre identité et votre activité. Le dossier comprend généralement :
- une pièce d'identité du dirigeant ou des personnes concernées ;
- un justificatif relatif à l'entreprise, comme son certificat d'immatriculation lorsqu'elle existe déjà ;
- les statuts ou le projet de statuts si votre société est en cours de création ;
- les informations relatives aux bénéficiaires effectifs lorsqu'elles sont requises, c'est-à-dire les personnes physiques qui détiennent plus de 25 % du capital ou des droits de vote de la société, ou qui la contrôlent.
Je recommande de préparer ces documents en version numérique avant de commencer : un dossier incomplet retarde l'ouverture du compte.
Quelles sont les étapes pour ouvrir votre compte ?
L'ouverture d'un compte pro en ligne commence généralement par un formulaire dans lequel vous renseignez les informations sur votre identité, votre activité et votre entreprise. Vous transmettez ensuite les pièces justificatives demandées et procédez à la vérification de votre identité.
Une vérification à distance, une signature électronique ou des justificatifs complémentaires peuvent aussi être nécessaires, selon le parcours proposé. Une fois votre dossier complet et accepté, votre compte est activé : vous obtenez votre IBAN, ainsi que vos accès à l'application et aux services inclus dans votre offre.
Un service client ou une assistance par messagerie peut vous accompagner pendant l'ouverture.
Dans quels cas devez-vous disposer d'un compte dédié ?
L'obligation ou non d'ouvrir un compte professionnel dépend du statut juridique de l'entreprise : la réglementation n'impose pas les mêmes règles à une société et à un micro-entrepreneur. Pour une SASU, une SAS, une EURL ou une SARL, le dépôt du capital social intervient lors de la création de la société, pour les apports en argent, auprès d'un dépositaire : une banque, un notaire ou la Caisse des dépôts. Le dépositaire remet une attestation de dépôt des fonds, nécessaire pour poursuivre les formalités d'immatriculation auprès du guichet unique de l'INPI. Certains comptes pro en ligne proposent ce dépôt de capital directement depuis leur application, avec un partenaire habilité.
Une fois immatriculée, la société réalise ses opérations depuis un compte ouvert à son nom, distinct du compte personnel du dirigeant ou des associés. Pour choisir l'établissement, consultez notre guide sur la banque pour la création d'entreprise.
Pour un entrepreneur individuel, la situation est différente. Un micro-entrepreneur doit disposer d'un compte dédié à son activité lorsque son chiffre d'affaires dépasse 10 000 € pendant deux années civiles consécutives. Ce compte doit être distinct de celui utilisé pour ses dépenses personnelles, sans nécessairement être un compte professionnel : notre article sur le compte bancaire d'auto-entrepreneur détaille ces règles.
Ce seuil s'apprécie uniquement sur le chiffre d'affaires : il ne dépend ni de votre régime d'imposition, ni de votre assujettissement à la TVA.
Si vous essuyez des refus d'ouverture de compte, la procédure de droit au compte, gérée par la Banque de France, permet d'obtenir la désignation d'un établissement de crédit tenu de vous ouvrir un compte.
Après avoir comparé les offres, vérifiez les obligations liées à votre statut : cette vidéo explique pourquoi et quand ouvrir un compte professionnel et comment procéder.

EN RÉSUMÉ
Avant de choisir votre compte pro en ligne, retenez les points suivants :
- Le meilleur compte pro en ligne est celui qui correspond à vos opérations quotidiennes, à votre budget et au niveau de services dont votre entreprise a réellement besoin.
- L'obligation d'ouvrir un compte dédié à votre activité dépend du statut de l'entreprise : une société doit disposer d'un compte à son nom, alors qu'un micro-entrepreneur n'y est tenu qu'au-delà d'un certain chiffre d'affaires.
- La fiabilité et la sécurité du compte sont essentielles. Vérifiez la réglementation applicable au prestataire, le mécanisme de protection de vos fonds et les mesures prévues pour assurer la confidentialité de vos données.
- Les offres doivent être comparées au-delà du tarif affiché. Regardez les fonctionnalités, les frais réels, les moyens d'encaissement, les services de gestion et les éventuelles limites de chaque formule.
Si vous souhaitez réunir votre compte pro, votre facturation et votre comptabilité dans un même environnement, découvrez le compte pro Dougs powered by Qonto ou prenez rendez-vous avec nos équipes pour faire le point sur votre projet.
Questions fréquentes sur les comptes pro en ligne
Il peut l'être, mais la protection de vos fonds ne repose pas forcément sur le même mécanisme. Auprès d'une banque agréée en France, vos dépôts éligibles sont couverts par le FGDR jusqu'à 100 000 € par établissement. Auprès d'un établissement de paiement ou de monnaie électronique, ils sont protégés par cantonnement ou par une assurance, sans garantie du FGDR.
Non. Une formule gratuite peut convenir à des besoins simples, mais certaines cartes, opérations internationales, retraits ou fonctionnalités peuvent être facturés séparément.
Non. Certains comptes pro proposent uniquement un outil pour créer et gérer des factures. Un simple logiciel de facturation ne suffit pas nécessairement à répondre aux obligations de facturation électronique : vérifiez que la solution s'appuie sur une plateforme agréée ou qu'elle est compatible avec l'une d'elles. Dougs est une plateforme agréée : grâce à sa facturation intégrée, vous émettez et recevez vos factures électroniques depuis le même outil que votre comptabilité.
Oui, certaines offres proposent un compte multi-utilisateurs, généralement selon la formule choisie. Vérifiez le nombre d'accès disponibles, les droits attribuables et leur coût éventuel.
Un compte pro en ligne peut être proposé par une banque ou par un établissement de paiement ou de monnaie électronique. Une banque pro en ligne est un établissement de crédit qui propose ses services professionnels à distance. Cette différence a des effets concrets : seuls les dépôts auprès d'une banque bénéficient de la garantie des dépôts, et les établissements de paiement ne proposent généralement ni chéquier, ni dépôt d'espèces, ni découvert ou crédit classique. Pour comparer les établissements accessibles à distance, consultez notre comparatif de la meilleure banque en ligne.
Par rapport à une banque traditionnelle, un compte pro en ligne présente des avantages spécifiques : des frais bancaires réduits sur de nombreuses offres, des services digitaux accessibles depuis une application et davantage de flexibilité pour gérer votre activité à distance. Grâce à une ouverture 100 % en ligne, vous accédez rapidement à des fonctionnalités comme les cartes bancaires virtuelles, les outils de facturation intégrés, la gestion des notes de frais, l'automatisation comptable, un tableau de bord de trésorerie ou encore le dépôt de capital en ligne. Certaines formules ajoutent des virements SEPA illimités, du cashback sur les dépenses, des assurances professionnelles ou un support client 24/7.
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.

Ces articles peuvent vous intéresser
 Isabelle Tissot
 Isabelle Tissot
 Isabelle Tissot
 David Bernier
 Émilie Fatkic
 Cassandra Marquez