18 min.
Portabilité mutuelle : conditions, durée et obligations de l'employeur
Le contrat de travail de votre salarié est terminé ?
Vos obligations concernant sa protection sociale ne s'arrêtent pas le jour de son départ.
La gestion sociale de votre entreprise implique aussi d'anticiper certaines formalités liées à sa sortie. Sous certaines conditions, votre ancien salarié peut notamment continuer à bénéficier gratuitement de la mutuelle et de la prévoyance collectives de l'entreprise.
C'est ce qu'on appelle la portabilité des garanties. Quels départs ouvrent droit à ce maintien ? Pendant combien de temps ? Qui le finance ? Quelles démarches devez-vous accomplir en tant qu'employeur ?
Je suis Nathalie Michel, experte en droit social chez Dougs. Je vous explique comment fonctionne la portabilité de la mutuelle, les conditions à vérifier lors du départ d'un salarié et les obligations qui restent à votre charge.
EN BREF
- Portabilité permet le maintien gratuit de la mutuelle après le départ
- Conditions légales précises pour bénéficier
- Jusqu'à 12 mois de maintien possible
- Obligation d'informer et notifier l'assureur
Qu'est-ce que la portabilité de la mutuelle d'entreprise ?
La portabilité de la mutuelle correspond au maintien temporaire et gratuit de la couverture collective dont bénéficiait un salarié avant la fin de son contrat de travail.
Un salarié couvert par la complémentaire santé de votre entreprise peut donc, s'il remplit les conditions légales, continuer à bénéficier de certaines garanties après son départ sans devoir souscrire immédiatement une nouvelle mutuelle.
Ce dispositif est prévu par l'article L. 911-8 du Code de la sécurité sociale. Il concerne les garanties collectives couvrant notamment les frais liés à la maladie ou à la maternité, mais aussi certains risques relevant de la prévoyance, comme le décès, l'incapacité de travail ou l'invalidité.
Quelle différence entre mutuelle d'entreprise et portabilité ?
La mutuelle d'entreprise couvre le salarié pendant sa relation de travail. L'employeur doit en principe proposer une mutuelle d’entreprise collective obligatoire à ses salariés et participer à son financement.
Certains salariés peuvent toutefois demander à en être dispensés dans les cas prévus par les textes et par le dispositif mis en place dans l'entreprise. C'est par exemple possible, sous conditions, pour un salarié déjà couvert par une autre complémentaire santé collective, bénéficiaire de la Complémentaire santé solidaire (C2S), en contrat à durée déterminée (CDD) ou à temps partiel dans certaines situations. La dispense n'est pas automatique : le salarié doit généralement la demander et fournir les justificatifs nécessaires.
Ce point est important pour la suite : un salarié dispensé d'adhérer à la mutuelle de l'entreprise ne bénéficie pas de la portabilité de cette mutuelle à la fin de son contrat, puisqu'il n'en était pas bénéficiaire pendant son emploi.
La portabilité intervient après la cessation du contrat de travail. Elle prolonge temporairement les garanties dont bénéficiait l'ancien salarié lorsque les conditions prévues par la loi sont réunies.
Il ne s'agit donc pas d'un nouveau contrat souscrit par l'ancien salarié : ce sont les garanties collectives en vigueur dans l'entreprise qui continuent de s'appliquer pendant la période de portabilité.
La portabilité de la mutuelle est-elle obligatoire ?
La portabilité est obligatoire lorsque les conditions légales sont réunies. L'employeur ne peut pas décider librement d'accorder ou de refuser le maintien des garanties à un salarié éligible.
Le salarié n'a pas non plus à négocier cet avantage au moment de son départ. Son droit au maintien découle de l'article L. 911-8 du Code de la sécurité sociale.
Qui peut bénéficier de la portabilité de la mutuelle ?
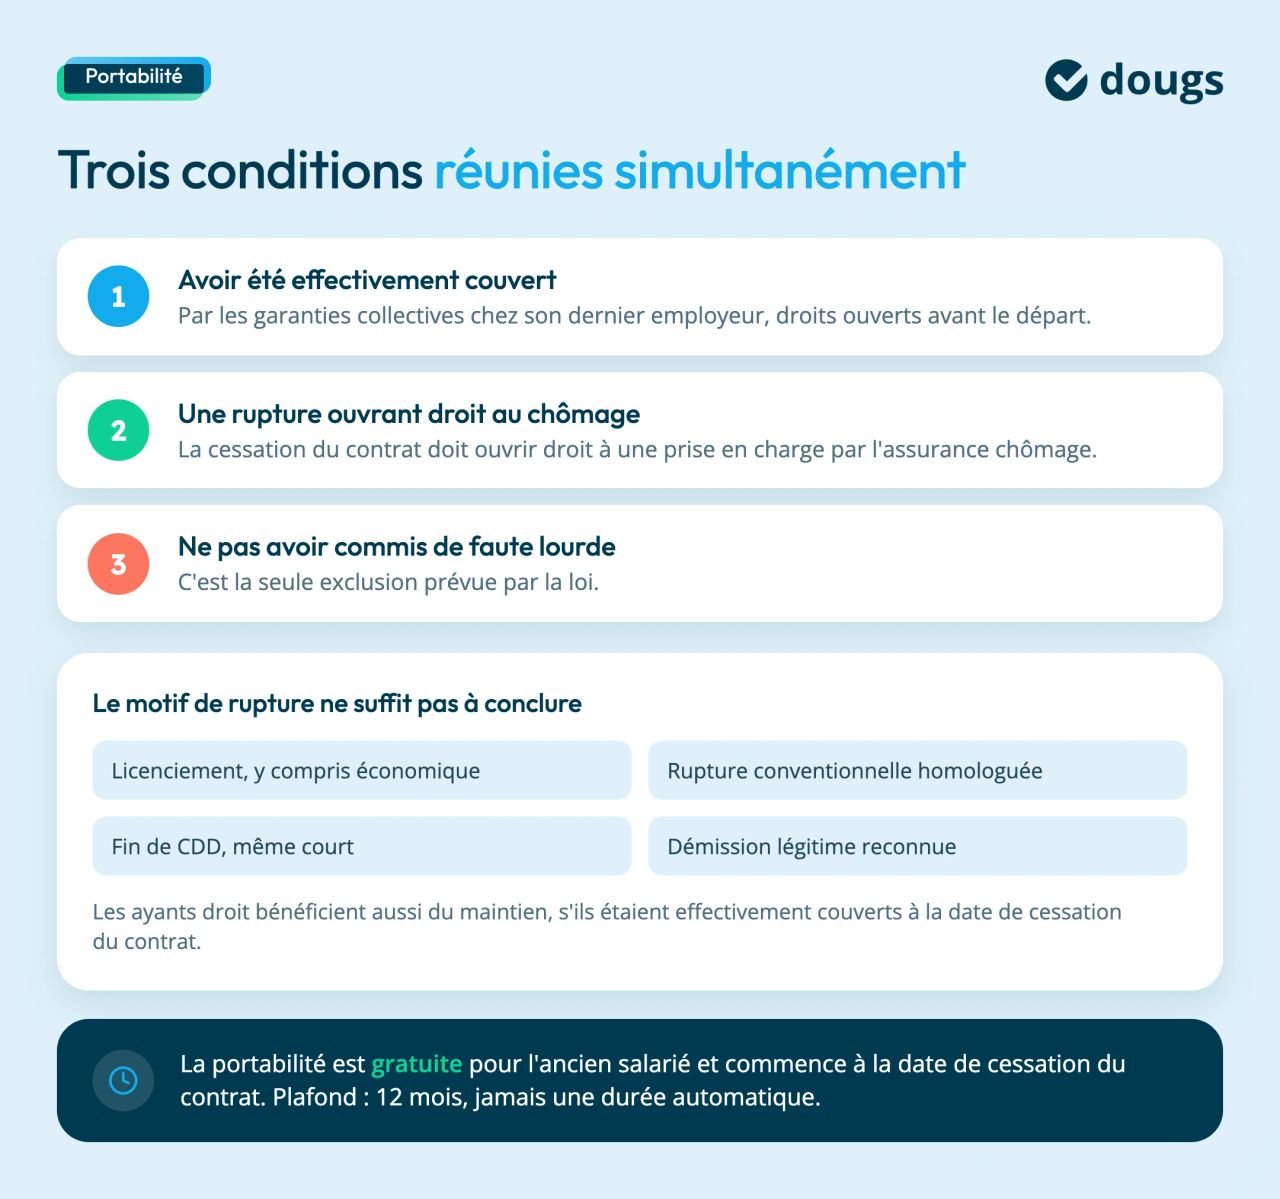
Un salarié qui quitte votre entreprise n'a pas automatiquement droit au maintien de ses garanties. Plusieurs conditions doivent être réunies simultanément.
Le salarié doit :
- avoir été effectivement couvert par les garanties collectives chez son dernier employeur ;
- cesser son contrat de travail dans des conditions ouvrant droit à une prise en charge par l'assurance chômage ;
- ne pas avoir quitté l'entreprise à la suite d'une faute lourde, c'est-à-dire d'une faute commise avec l'intention de nuire à l'employeur. Une faute grave ne suffit pas, à elle seule, à exclure le salarié de la portabilité.
Les droits à la couverture complémentaire doivent également avoir été ouverts chez le dernier employeur.
La portabilité s'applique-t-elle après un licenciement ?
Un salarié licencié peut bénéficier de la portabilité dès lors que la cessation de son contrat ouvre droit à une prise en charge par l'assurance chômage et que les autres conditions sont réunies.
Un licenciement économique peut donc ouvrir droit au maintien des garanties.
La loi prévoit une exclusion : la faute lourde. Elle suppose que le salarié ait commis une faute avec l'intention de nuire à l'employeur. Je vous conseille de ne pas la confondre avec la faute grave : un licenciement pour faute grave n'exclut pas le salarié de la portabilité.
Ne raisonnez donc pas uniquement à partir du motif générique "licenciement". Vérifiez la nature de la rupture et les droits à l'assurance chômage qui en découlent.
La portabilité fonctionne-t-elle après une rupture conventionnelle ?
Une rupture conventionnelle peut ouvrir droit à la portabilité si l'ancien salarié bénéficie d'une prise en charge par l'assurance chômage et remplit les autres conditions du dispositif.
Une rupture conventionnelle homologuée peut ouvrir droit à l'Allocation d'aide au Retour à l'Emploi (ARE) lorsque les conditions d'indemnisation sont remplies. L'ancien salarié peut alors bénéficier de la portabilité s'il remplissait également les autres conditions avant son départ.
Un salarié en fin de CDD conserve-t-il sa mutuelle ?
La fin d'un Contrat à Durée Déterminée (CDD) peut ouvrir droit à la portabilité si elle permet au salarié de bénéficier d'une prise en charge par l'assurance chômage et si les autres conditions sont réunies.
Un contrat court n'exclut donc pas la portabilité. Sa durée aura en revanche une incidence sur la durée maximale pendant laquelle les garanties pourront être maintenues (généralement, durée du CDD = durée maximale de la portabilité, sans dépasser 12 mois).
La portabilité est-elle possible après une démission ?
Une démission peut ouvrir droit à la portabilité lorsqu'elle permet une prise en charge par l'assurance chômage et que les autres conditions du dispositif sont remplies.
Une démission légitime (pour créer son entreprise par exemple) au regard des règles de l'assurance chômage peut, par exemple, ouvrir droit à une indemnisation lorsque les autres conditions sont remplies.
Il serait donc faux d'affirmer qu'un salarié démissionnaire est systématiquement exclu de la portabilité. En tant qu'employeur, évitez de conclure à l'éligibilité ou à l'inéligibilité sur le seul motif de rupture.
Les ayants droit peuvent-ils conserver leur couverture ?
Les ayants droit du salarié, c'est-à-dire les personnes rattachées à sa mutuelle et couvertes par son contrat, comme son conjoint ou ses enfants, peuvent bénéficier de la portabilité s'ils étaient effectivement couverts par les garanties concernées à la date de cessation du contrat de travail.
Un conjoint ou un enfant qui n'était pas couvert avant le départ du salarié ne peut donc pas bénéficier de la portabilité sur ce fondement.
Ressource à télécharger
Guide : Tout savoir sur la première embauche
Comment calculer le coût d'une embauche ?
Contrat, santé, retraite, prévention : quelles obligations ?
Quelles sont les procédures obligatoires ?
Combien de temps dure la portabilité de la mutuelle ?
La portabilité peut durer jusqu'à 12 mois, mais cette durée n'est pas automatique.
Le maintien s'applique à compter de la date de cessation du contrat de travail et pendant une durée égale à la période d'indemnisation chômage, dans la limite de la durée du dernier contrat de travail ou des derniers contrats consécutifs chez le même employeur.
Dans tous les cas, la durée maximale est fixée à 12 mois.
Comment calculer la durée de la portabilité ?
| Situation | Durée maximale liée au contrat |
|---|---|
| Contrat de 15 jours | 1 mois |
| Contrat de 3 mois | 3 mois |
| Contrat de 7 mois | 7 mois |
| Contrat de 12 mois | 12 mois |
| Contrat de 24 mois | 12 mois maximum |
La durée du contrat est appréciée en mois et arrondie au mois supérieur si nécessaire. Un contrat de 15 jours peut donc ouvrir droit à un mois de portabilité, si les autres conditions sont remplies.
Pour éviter les erreurs, je vous conseille de ne jamais annoncer automatiquement 12 mois de portabilité à un salarié qui quitte l'entreprise. La durée du contrat n'est pas le seul plafond : il faut également tenir compte de la période pendant laquelle l'ancien salarié bénéficie d'une prise en charge par l'assurance chômage.
Un salarié ayant travaillé 18 mois ne bénéficie donc pas automatiquement de 12 mois de portabilité.
Que se passe-t-il lorsque plusieurs CDD se succèdent ?
Le calcul ne repose pas nécessairement sur le dernier contrat pris isolément. Les derniers contrats consécutifs chez le même employeur peuvent être pris en compte.
Cette règle peut notamment avoir une incidence lorsqu'un salarié a enchaîné plusieurs CDD dans votre entreprise.
Quand commence la portabilité ?
Le maintien des garanties commence à la date de cessation du contrat de travail lorsque les conditions sont réunies.
Il prend donc le relais dès la cessation du contrat lorsque le salarié est éligible.
Quand la portabilité de la mutuelle prend-elle fin ?
La portabilité s'arrête au plus tard à l'issue de la durée calculée selon les règles précédentes et dans la limite de 12 mois. Elle peut aussi prendre fin si l'ancien salarié ne remplit plus les conditions du dispositif.
Celui-ci doit notamment justifier auprès de l'organisme assureur qu'il continue à remplir les conditions requises.
La fin définitive de sa prise en charge par l'assurance chômage peut entraîner la fin du maintien. Une reprise d'activité, un départ à la retraite ou une radiation des listes des demandeurs d'emploi peuvent avoir une incidence sur cette prise en charge.
Il faut néanmoins distinguer la cessation définitive des droits d'une simple suspension temporaire des allocations et vérifier les règles prévues par l'organisme assureur et le régime collectif applicable.
Qui paie la mutuelle pendant la portabilité ?
Pour l'ancien salarié, la portabilité est gratuite.
Il ne continue donc pas à verser chaque mois la part salariale qu'il payait lorsqu'il travaillait dans l'entreprise.
Quel est le coût de la portabilité pour l'employeur ?
Vous ne prélevez pas une cotisation spécifique auprès de l'ancien salarié lors de son départ. Le financement de la portabilité repose aujourd'hui sur un mécanisme de mutualisation intégré au régime collectif.
Le coût ne doit donc pas être présenté comme une facture individuelle générée à chaque départ d'un salarié bénéficiant de la portabilité.
Pour connaître précisément les modalités de financement de votre régime, vérifiez votre contrat collectif et les éventuelles dispositions de votre convention collective.
Quelles sont les obligations de l'employeur lors du départ du salarié ?
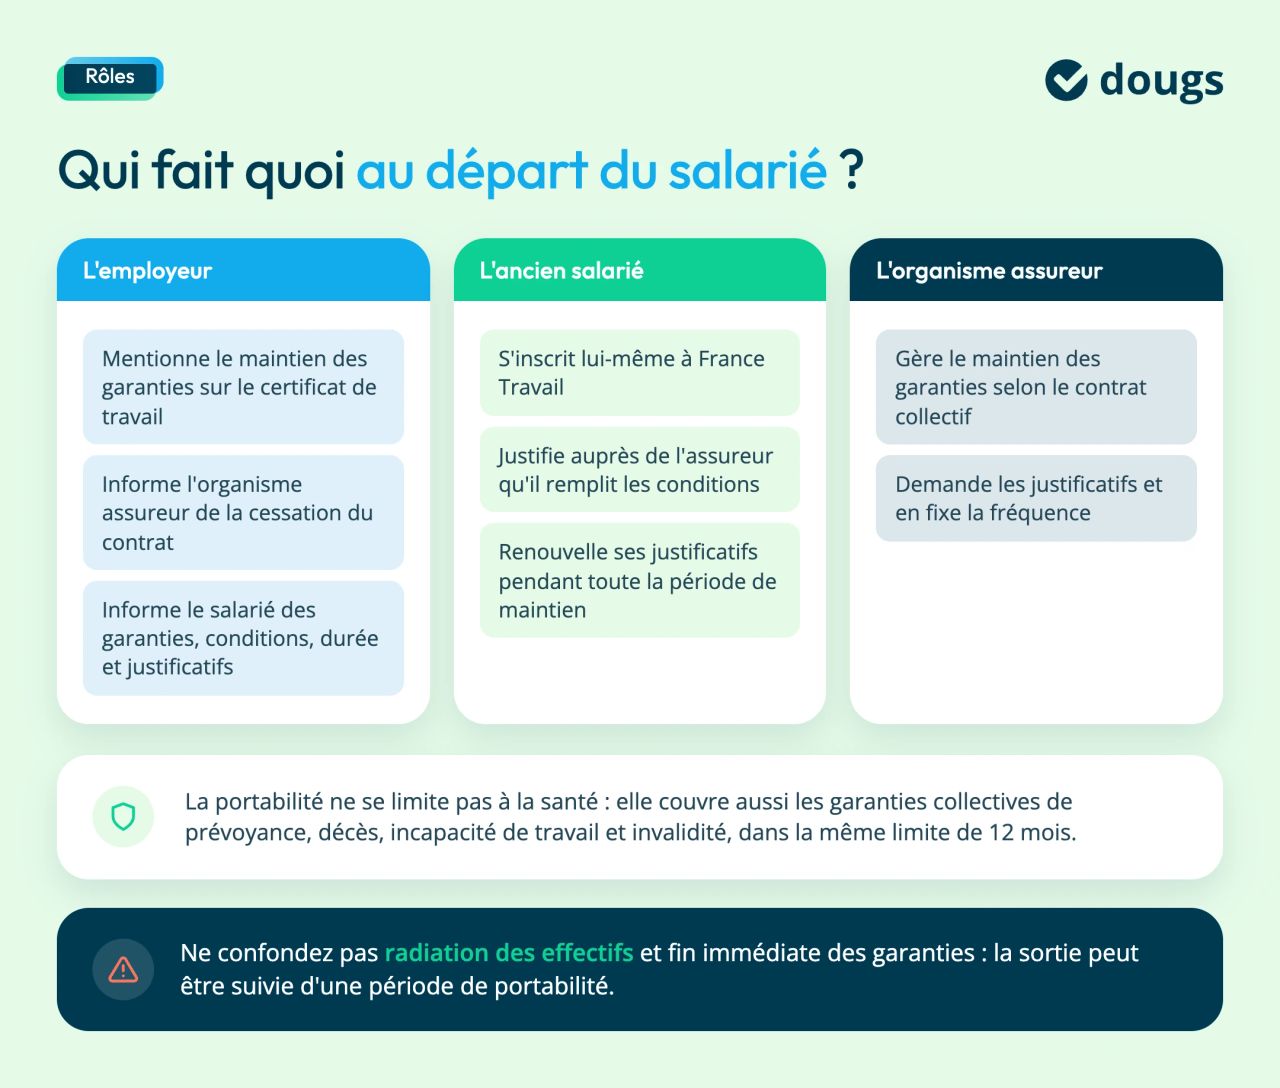
La cessation du contrat ne suffit pas à gérer correctement la portabilité. Deux formalités sont notamment à votre charge : l'information du salarié et celle de l'organisme assureur.
Informer le salarié de son droit à la portabilité
Vous devez informer le salarié du maintien de ses garanties dans son certificat de travail.
D'autres obligations d'information peuvent découler du régime collectif ou de la convention collective applicable à votre entreprise.
Une notice ou une information écrite au salarié peut par exemple préciser :
- les garanties concernées par la portabilité ;
- les conditions à remplir pour en bénéficier ;
- la durée potentielle du maintien ;
- les justificatifs à transmettre à l'organisme assureur ;
- les événements susceptibles de mettre fin à la portabilité.
Vous pouvez également remettre un courrier récapitulatif au salarié pour faciliter ses démarches. Attention néanmoins : un modèle de lettre d'information n'est pas une formalité générale imposée à toutes les entreprises par l'article L. 911-8. Il faut vérifier les règles conventionnelles ou contractuelles applicables.
Mentionner la portabilité sur le certificat de travail
Lors du départ du salarié, vous devez signaler le maintien des garanties dans son certificat de travail.
Vous pouvez indiquer que le salarié bénéficie, sous réserve de remplir les conditions légales, du maintien des garanties collectives santé et prévoyance conformément à l'article L. 911-8 du Code de la sécurité sociale.
Je vous conseille d'intégrer cette vérification directement à votre procédure de sortie. Vous évitez ainsi d'oublier la mention au moment de préparer les documents remis au salarié.
Informer l'organisme assureur du départ du salarié
Vous devez également procéder à une notification à l'assureur de la cessation du contrat de travail.
La procédure varie selon l'organisme : déclaration depuis votre espace employeur, formulaire de sortie, transmission à votre gestionnaire, etc.
Cette démarche permet à l'assureur de prendre en compte la situation de l'ancien salarié et, lorsqu'il est éligible, d'organiser le maintien de ses garanties.
Ne confondez donc pas la radiation du salarié de vos effectifs avec la fin immédiate de toutes ses garanties. Sa sortie de l'entreprise peut être suivie d'une période de portabilité.
L'employeur doit-il inscrire le salarié à France Travail ?
Non. L'inscription à France Travail relève de l'ancien salarié.
Vous devez accomplir vos propres formalités de fin de contrat, mais vous n'avez pas à inscrire le salarié comme demandeur d'emploi.
Cette distinction compte pour la portabilité, puisque le maintien suppose notamment une prise en charge par l'assurance chômage.
Quels justificatifs le salarié doit-il transmettre à l'assureur ?
L'ancien salarié doit justifier auprès de l'organisme assureur qu'il remplit les conditions de la portabilité, à l'ouverture de ses droits puis pendant la période de maintien.
L'assureur peut notamment lui demander un justificatif relatif à sa prise en charge par l'assurance chômage. Les documents précis et leur fréquence de transmission dépendent de l'organisme et du régime concerné.
Les responsabilités doivent donc être clairement distinguées :
- l'employeur mentionne le maintien sur le certificat de travail et informe l'assureur de la cessation du contrat ;
- l'ancien salarié justifie auprès de l'assureur qu'il remplit les conditions nécessaires ;
- l'organisme assureur gère le maintien des garanties selon le contrat collectif et les règles applicables.
La portabilité concerne-t-elle aussi la prévoyance ?
La portabilité ne se limite pas à la mutuelle santé.
L'article L. 911-8 du Code de la sécurité sociale couvre également certaines garanties collectives relatives au décès, à l'incapacité de travail et à l'invalidité.
Votre entreprise peut d'ailleurs disposer d'un contrat de complémentaire santé et d'un contrat de prévoyance distincts.
Quelles garanties de prévoyance peuvent être maintenues ?
La prévoyance complète la protection des régimes obligatoires face à certains événements susceptibles de diminuer les revenus du salarié ou d'affecter financièrement ses proches.
Selon le régime souscrit par votre entreprise, elle peut notamment couvrir :
- l'incapacité de travail, lorsqu'un arrêt empêche temporairement l'assuré d'exercer son activité ;
- l'invalidité, lorsque sa capacité de travail ou de gain est durablement réduite ;
- le décès, avec par exemple le versement d'un capital ou d'une rente aux bénéficiaires prévus par le contrat.
La portabilité ne crée pas de nouvelles garanties. Elle maintient les garanties en vigueur dans l'entreprise dans les conditions prévues par le dispositif.
La durée est-elle la même pour la mutuelle et la prévoyance ?
Le mécanisme légal de portabilité prévoit également une limite maximale de 12 mois pour la prévoyance.
La mutuelle santé et la prévoyance ne couvrent néanmoins pas les mêmes risques.
| Mutuelle santé | Prévoyance |
|---|---|
| Complète notamment le remboursement des dépenses de santé | Couvre notamment certains risques liés à l'incapacité, à l'invalidité ou au décès |
| Peut bénéficier de la portabilité | Peut bénéficier de la portabilité |
| Garanties selon le régime de l'entreprise | Garanties selon le régime de l'entreprise |
| Portabilité légale limitée à 12 mois | Portabilité légale limitée à 12 mois |
Quels sont les cas particuliers de portabilité de la mutuelle ?
Le départ à la retraite, l'invalidité et l'incapacité nécessitent une lecture différente. La loi Evin permet, dans certaines situations, de continuer à bénéficier à titre individuel de la complémentaire santé de l'entreprise après la fin du contrat de travail. Contrairement à la portabilité, ce maintien n'est pas gratuit : l'ancien salarié doit payer lui-même sa cotisation, selon les conditions et les tarifs encadrés par les textes.
Un salarié qui part à la retraite bénéficie-t-il de la portabilité ?
Pas du seul fait de son départ en retraite. La portabilité de l'article L. 911-8 est liée à une cessation du contrat ouvrant droit à une prise en charge par l'assurance chômage.
Lorsqu'un salarié liquide sa pension de retraite, le maintien de sa mutuelle santé relève plutôt du dispositif prévu par la loi Evin.
Les anciens salariés bénéficiaires d'une pension de retraite peuvent, sous certaines conditions, demander à conserver une couverture santé individuelle auprès de l'organisme assureur.
Cette couverture n'est pas gratuite. Le retraité en supporte les cotisations.
L'âge ou l'état de santé du retraité ne peut pas justifier un refus de ce maintien lorsque les conditions d'accès au dispositif sont remplies.
Que se passe-t-il en cas d'invalidité ou d'incapacité ?
La loi Evin prévoit également un maintien individuel possible pour certains anciens salariés bénéficiaires d'une rente d'incapacité ou d'invalidité.
Ce dispositif est différent de la portabilité gratuite.
Il faut aussi distinguer cette situation de celle d'un salarié dont le contrat de travail est toujours en cours mais suspendu en raison d'un arrêt de travail. Les règles de maintien de la couverture pendant une suspension du contrat dépendent notamment du régime collectif applicable.
Que se passe-t-il si l'ancien salarié n'est plus indemnisé par l'assurance chômage ?
Le maintien prévu par l'article L. 911-8 est lié à la prise en charge par l'assurance chômage. L'ancien salarié doit être en mesure de justifier auprès de l'organisme assureur qu'il continue à remplir les conditions du dispositif.
Une radiation des listes de France Travail peut donc avoir des conséquences sur la portabilité lorsqu'elle entraîne la cessation définitive de la prise en charge par l'assurance chômage.
Vous pouvez encore rencontrer dans certains contrats ou accords l'ancienne expression "radiation des listes de Pôle emploi". Depuis le 1er janvier 2024, Pôle emploi est devenu France Travail.
Toute interruption du versement d'une allocation ne doit néanmoins pas être assimilée automatiquement à une fin définitive de la portabilité. Les conséquences d'une suspension temporaire doivent être vérifiées au regard du régime applicable.
Que devient la portabilité si le contrat collectif de l'entreprise est résilié ?
La résiliation du contrat collectif peut affecter les droits des anciens salariés bénéficiant de la portabilité.
Le principe légal porte sur les garanties en vigueur dans l'entreprise. La jurisprudence a notamment confirmé, dans le contexte d'une liquidation judiciaire, que la portabilité suppose que le contrat ou l'adhésion liant l'employeur à l'assureur soit toujours en vigueur.
Cela ne signifie pas qu'il faut appliquer mécaniquement la même solution à chaque changement d'assureur ou à chaque résiliation.
Si vous envisagez de modifier ou de résilier votre contrat de complémentaire santé ou de prévoyance alors que d'anciens salariés bénéficient encore de la portabilité, je vous conseille d'anticiper les conséquences avant la prise d'effet de la résiliation. Vérifiez avec votre organisme assureur ce qu'il adviendra des garanties des anciens salariés concernés et, si nécessaire, rapprochez-vous de votre conseil.
L'employeur doit-il financer personnellement une nouvelle couverture ?
Lorsque d’anciens salariés bénéficient encore de la portabilité, la résiliation du contrat collectif doit être anticipée. L'employeur ne peut pas simplement compter sur le nouvel organisme assureur pour reprendre leur couverture : ces salariés ayant quitté l'entreprise, aucune nouvelle cotisation ne sera prélevée sur leur bulletin de paie.
Deux solutions peuvent alors être envisagées selon les conditions du contrat et les modalités acceptées par l'organisme assureur. L'employeur peut s'entendre avec l'ancien organisme pour financer le maintien des garanties, avec une cotisation calculée notamment en fonction du nombre de salariés concernés et de la durée de portabilité restant à couvrir. À défaut, il peut devoir prendre en charge les dépenses nécessaires pour assurer la couverture des anciens salariés concernés.
Avant de résilier ou de changer de contrat collectif, je vous conseille donc d'identifier les anciens salariés encore couverts par la portabilité et de sécuriser avec l'assureur les modalités de maintien et de financement de leurs garanties.
Que se passe-t-il à la fin de la portabilité ?
Lorsque la portabilité arrive à son terme, l'ancien salarié ne conserve pas gratuitement et indéfiniment la mutuelle collective de l'entreprise.
Il peut être couvert par la complémentaire santé d'un nouvel employeur ou souscrire un contrat individuel.
Un autre dispositif peut également prendre le relais pour certaines personnes : le maintien prévu par la loi du 31 décembre 1989, dite loi Evin.
Peut-on conserver sa mutuelle après la portabilité grâce à la loi Evin ?
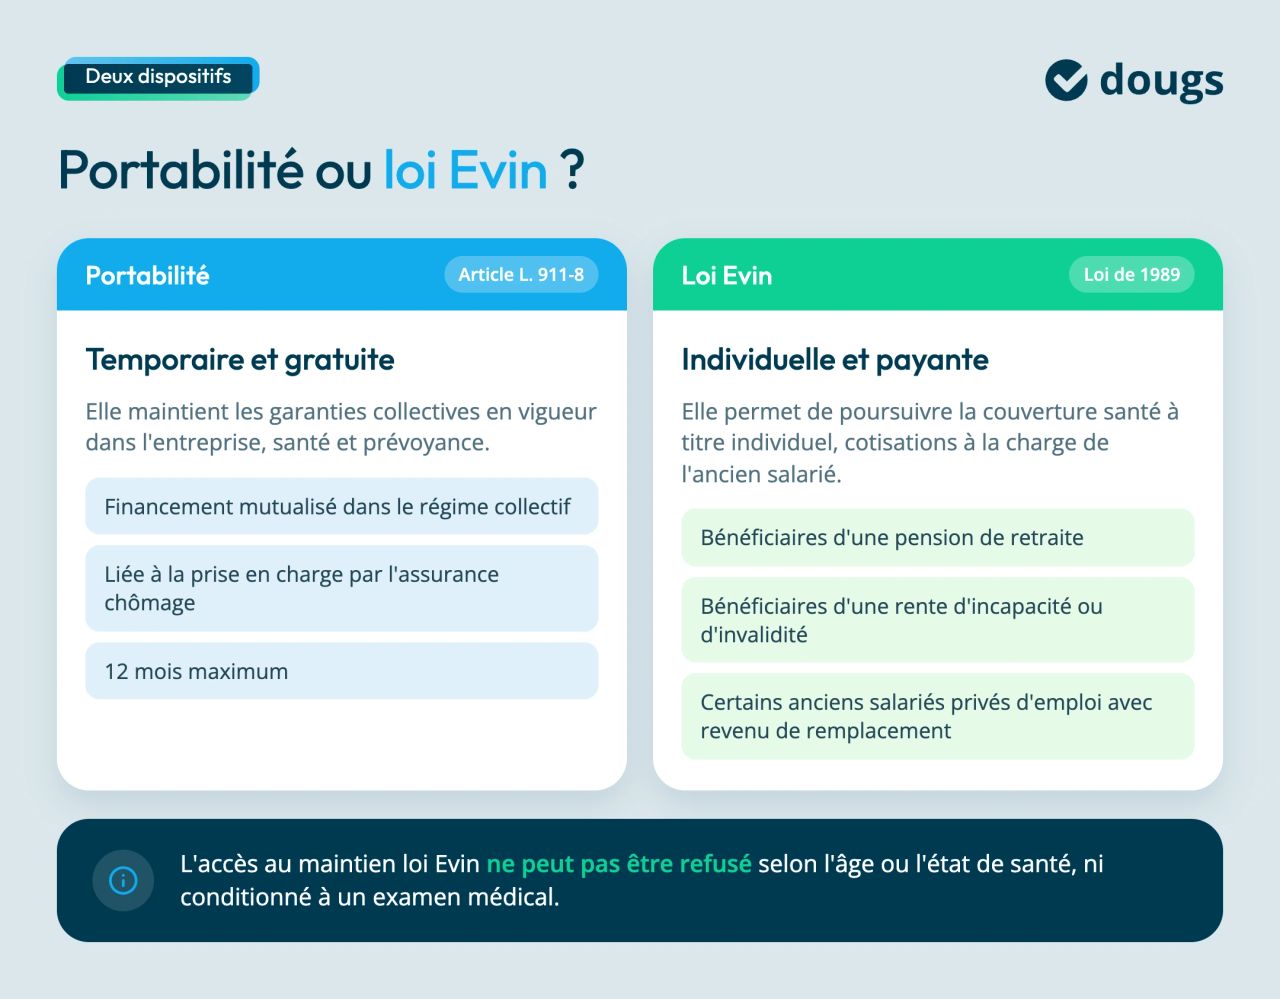
Certaines catégories d'anciens salariés peuvent conserver une couverture santé à titre individuel grâce à la loi Evin. Ce dispositif peut concerner :
- les anciens salariés bénéficiaires d'une pension de retraite ;
- les bénéficiaires d'une rente d'incapacité ou d'invalidité ;
- certains anciens salariés privés d'emploi bénéficiant d'un revenu de remplacement.
Le dispositif permet de poursuivre la couverture santé à titre individuel. Il ne s'agit plus de la portabilité gratuite : l'ancien salarié doit payer les cotisations du nouveau contrat.
L'accès à cette couverture ne peut pas être subordonné à une période probatoire ou à un examen médical lorsque les conditions légales sont remplies.
Lorsqu'un ancien salarié bénéficie d'abord de la portabilité, il peut demander ce maintien individuel dans le délai prévu par les textes après la fin de sa période de portabilité.
Quelles erreurs éviter en tant qu'employeur ?
La portabilité doit faire partie de votre procédure de sortie au même titre que les autres documents remis au salarié. Quelques erreurs peuvent créer une interruption de couverture ou une mauvaise information de l'ancien salarié.
Évitez notamment de :
- promettre systématiquement 12 mois de couverture : 12 mois correspondent à un plafond et non à une durée automatique ;
- écarter automatiquement un salarié en CDD : une fin de CDD peut ouvrir droit à la portabilité ;
- refuser systématiquement la portabilité après une démission : une démission légitime peut notamment ouvrir droit à l'assurance chômage ;
- oublier la prévoyance : le dispositif légal ne concerne pas seulement les frais de santé ;
- omettre la mention sur le certificat de travail : cette formalité incombe à l'employeur ;
- oublier la notification à l'assureur de la cessation du contrat ;
- confondre radiation des effectifs et fin immédiate des garanties : un ancien salarié éligible peut continuer à être couvert ;
- confondre portabilité et loi Evin : la première organise un maintien temporaire et gratuit sous conditions, la seconde peut organiser un maintien individuel et payant de la couverture santé.
EN RÉSUMÉ
- La portabilité de la mutuelle permet à un ancien salarié de conserver temporairement sa couverture santé.
- Elle s'applique sous conditions, notamment après un licenciement ou une rupture conventionnelle avec droit au chômage.
- L'employeur doit informer le salarié et notifier l'assureur pour mettre en place la portabilité.
- La durée de la portabilité est limitée à 12 mois, selon la durée du contrat et l'indemnisation chômage.
- Le mécanisme est financé par mutualisation, sans coût individuel pour l'ancien salarié.
- La portabilité inclut également certaines garanties de prévoyance, non seulement la couverture santé.
FAQ sur la portabilité de la mutuelle
L'ancien salarié ne paie pas de cotisation spécifique. Le maintien prévu par l'article L. 911-8 est gratuit pour le bénéficiaire et son financement est mutualisé dans le régime collectif.
12 mois maximum. La durée réelle dépend notamment de la durée du dernier contrat ou des derniers contrats consécutifs chez le même employeur et de la période de prise en charge par l'assurance chômage.
Elle s'applique lorsque les conditions légales sont remplies. L'ancien salarié doit néanmoins justifier auprès de l'assureur qu'il satisfait aux conditions requises, à l'ouverture puis au cours de la période de maintien.
Une démission peut ouvrir droit à la portabilité si elle permet une prise en charge par l'assurance chômage et que les autres conditions sont remplies.
La rupture d'une période d'essai peut ouvrir droit à la portabilité si la cessation du contrat permet une prise en charge par l'assurance chômage et que le salarié bénéficiait déjà des garanties collectives.
La prévoyance bénéficie également du mécanisme de portabilité. Le dispositif couvre certaines garanties collectives contre les risques de décès, d'incapacité de travail et d'invalidité.
Les ayants droit peuvent bénéficier de la portabilité s'ils étaient déjà couverts par les garanties concernées à la date de cessation du contrat de travail.
Pas du seul fait de son départ en retraite. Un retraité peut en revanche bénéficier, sous conditions, du maintien individuel de sa complémentaire santé prévu par la loi Evin.
Nathalie Michel
Head of Social