
Par Nahima Zobri, Head of Tax


SOMMAIRE
Vous détenez des parts de SCI et vous souhaitez comparer le micro-foncier avec le régime réel ? Si vous utilisez une SCI pour un investissement immobilier professionnel, par exemple pour détenir les murs de votre entreprise, commencez par distinguer les obligations de la société de votre imposition personnelle. Le micro-foncier concerne les revenus de l’associé, sous conditions, et non un régime choisi par la SCI elle-même.
Pour un associé de SCI à l’IR, le régime micro foncier suppose de remplir plusieurs conditions : détenir aussi directement au moins un logement loué nu, ne pas bénéficier d’un régime particulier excluant le micro-foncier et percevoir au maximum 15 000 € de revenus fonciers bruts annuels, quote-part des recettes de la SCI comprise. L’abattement forfaitaire est de 30 %. Lorsque vos charges déductibles sont plus élevées, le régime réel mérite une comparaison.
Vous souhaitez passer votre SCI au régime réel ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Les charges déductibles du régime réel
Les charges déductibles ?
Au régime réel, certaines charges peuvent être déduites des revenus fonciers sous conditions. Elles comprennent les intérêts et frais d’emprunt liés à l’acquisition, à la conservation, à la construction, à la réparation ou à l’amélioration du bien ; les impôts déductibles supportés par le propriétaire, comme la taxe foncière en SCI, hors sommes récupérables auprès du locataire ; les primes d’assurance ; les frais de gestion et certaines rémunérations versées à des tiers, avec les avantages en nature et les charges sociales correspondantes.
Pour établir votre budget, vérifiez aussi si votre activité locative rend la société redevable de la CFE. Le montant de la CFE en SCI dépend des règles applicables à son activité et de sa situation. Le passage au régime réel des revenus fonciers ne suffit pas, à lui seul, à déterminer cette obligation.
Si la société loue des locaux professionnels, examinez également les règles de TVA en SCI. L’assujettissement à la TVA et le choix entre micro-foncier et régime réel correspondent à deux questions fiscales distinctes.
Les travaux, déductibles ?
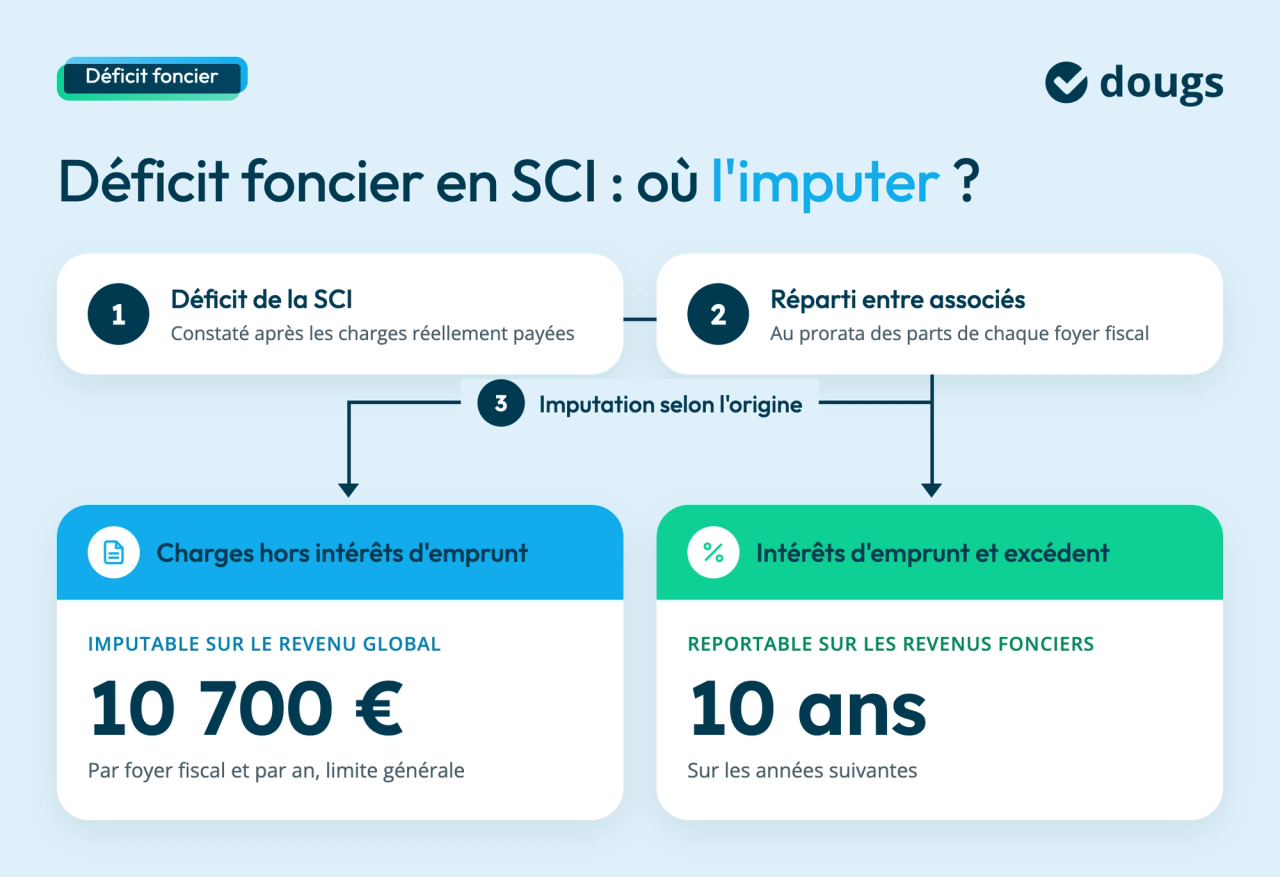
Vous pourrez comptabiliser les factures concernant les éléments de confort nouveau : sanitaires, chauffage, système de sécurité, volets, interphone, ascenseur, … Mais également celles se rapprochant de l’entretien ou des réparations, le but étant de conserver le bien en bon état. (remplacement chaudière, toiture, installations électriques, …) Encore faut il que sa consistance générale ne change pas profondément (structure, volume, agencement, …). Et ce pareil pour les travaux d’agrandissement, de construction et de reconstruction : ceux modifiant la consistance générale ne sont pas déductibles.
Des déductions sur les dépenses locatives ?
Prenons pour exemple les frais de peinture. A la charge du locataire, ces dépenses ne sont pas déductibles des revenus fonciers , SAUF si ils sont rendus nécessaires par la vétusté du lieu, ou si elles ont été engagées avant l’aménagement dans le but d’encourager à la location. L’administration rejettera la déduction si le bailleur prend des éléments à sa charge résultant d’intérêts personnels ou familiaux ou des circonstances locatives considérées comme anormale.
Ces déductions concernent les revenus locatifs. Elles ne déterminent pas à elles seules l’imposition des plus-values en SCI lors de la vente d’un bien. Examinez séparément la fiscalité des loyers et celle d’une éventuelle revente.
La détention de parts peut aussi avoir des conséquences sur votre patrimoine imposable. Si vous êtes concerné par cet impôt, calculer l’IFI de votre SCI consiste à examiner la valeur immobilière de vos parts à retenir dans votre déclaration personnelle, ainsi que les dettes et exonérations applicables.
Baisser l’IR grâce à un déficit foncier
Maîtrisez vos charges déductibles
Qu'est-ce qu'une charge ?
Quelles dépenses sont déductibles ?
Comment réduire ses frais ?
Le déficit en SCI …
Le résultat de la SCI (autant perte que bénéfice) se réparti dans chaque foyer fiscal au prorata de la quote part en capital détenu par chacun. En conséquence, on peut considérer un déficit à la suite de la comptabilisation des charges réellement payées.
… est déductible jusqu’à 10 700€
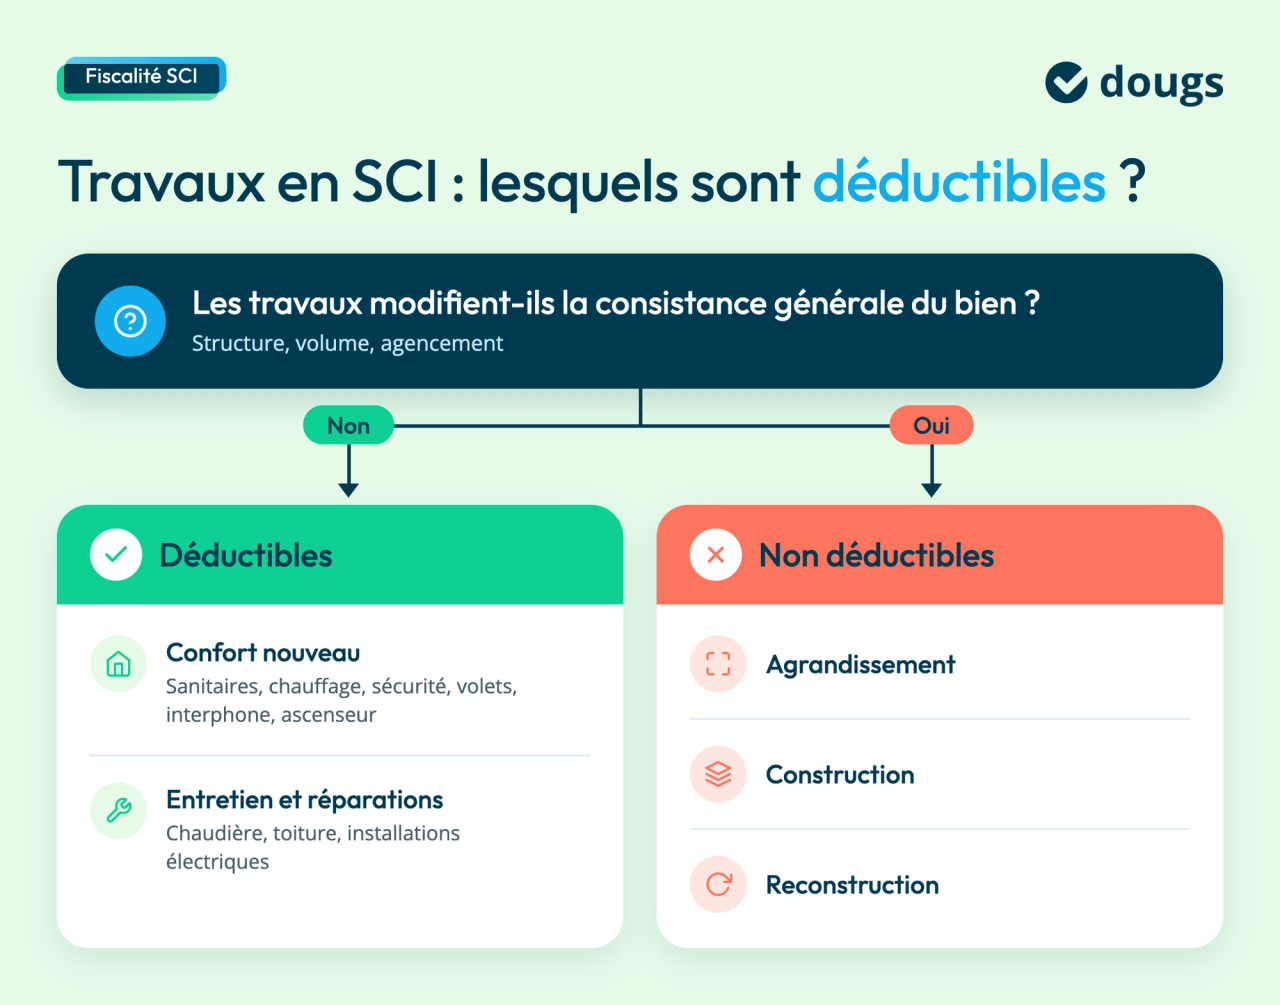
Sous conditions, la part du déficit foncier provenant de charges autres que les intérêts d’emprunt peut être imputée sur le revenu global, dans la limite générale de 10 700 € par foyer fiscal et par an. Des plafonds spécifiques peuvent s’appliquer dans certaines situations. La part provenant des intérêts d’emprunt et celle qui dépasse le plafond applicable sont reportables sur les revenus fonciers des dix années suivantes.
Nota Bene – passer du régime micro foncier au régime réel
Le régime réel demande un suivi précis des loyers encaissés, des dépenses déductibles et des justificatifs. Un logiciel de comptabilité pour SCI peut vous aider à centraliser ces informations. Distinguez ensuite la déclaration de résultats de la SCI à l’IR, généralement établie sur le formulaire 2072, de votre déclaration personnelle en tant qu’associé.
Quelle démarche ?
L’option pour le réel s’exerce de manière simultanée au dépôt de déclaration d’IR de l’année au titre de laquelle vous demandez à être imposé sous ce régime. Il suffit alors de souscrire la déclaration n°2044 et de l’annexer à la 2042.
En conclusion
Avant d’opter pour le régime réel, comparez vos charges déductibles avec l’abattement de 30 % du micro-foncier et vérifiez votre éligibilité. Le micro-foncier suppose que vos revenus fonciers bruts annuels ne dépassent pas 15 000 €, sous réserve des autres conditions applicables. L’option pour le réel vous engage pendant trois ans : faites la comparaison sur cette durée.
Passer au régime réel des revenus fonciers ne signifie pas soumettre la société à l’impôt sur les sociétés. Si vous envisagez aussi cette autre option, examinez séparément les inconvénients d’une SCI à l’IS, avec leurs conséquences sur la gestion, la distribution des bénéfices et la revente du bien.
Si votre réflexion porte aussi sur la détention du bien, comparez l’investissement en nom propre ou SCI. Le choix de la structure et celui du régime d’imposition doivent être examinés ensemble, selon vos objectifs de gestion et de transmission.
Pour un projet lié à des locaux professionnels ou à une activité commerciale, examinez aussi l’utilité d’une SCI commerciale. La nature du bien loué et celle de l’activité exercée sont deux éléments à distinguer avant de retenir un montage.
Si vous envisagez une location meublée, comparez la rentabilité d’un investissement en SCI ou en LMNP. Les revenus d’une location meublée ne relèvent pas des revenus fonciers : la comparaison micro-foncier/régime réel présentée ici ne suffit donc pas pour ce projet.
Ce choix conditionne toute votre imposition locative : cette vidéo reprend les revenus fonciers de zéro.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Émilie Fatkic