
Par David Bernier, Head of Legal

17 min.


EN BREF
- L'assemblée générale ordinaire annuelle (AGOA) permet aux associés ou actionnaires de votre société d'approuver les comptes annuels et de décider de l'affectation du résultat. Si vous êtes associé unique, vous prenez seul ces décisions.
- Votre calendrier dépend de la forme de votre société et, pour certaines SAS, de ses statuts. La loi impose d'approuver les comptes dans les 6 mois de la clôture en SARL, EURL, SA et SASU. En SAS comptant plusieurs associés, ce délai est fixé par les statuts, qui retiennent le plus souvent 6 mois : c'est le repère à suivre en l'absence de précision.
- Avant la décision : préparez les comptes annuels, les projets de résolutions et les documents requis, puis respectez les modalités de consultation ou de convocation applicables.
- Après l'approbation : consignez la décision dans le procès-verbal ou le registre adapté, puis effectuez le dépôt des comptes dans le délai applicable.
Les règles ne sont pas identiques en SARL, SAS, SA, EURL et SASU : vérifiez votre forme juridique et vos statuts avant d'organiser les formalités.
SOMMAIRE
Vous avez organisé votre assemblée annuelle, mais un oubli dans les formalités peut encore fragiliser vos décisions ou retarder le dépôt de vos comptes. Le véritable enjeu n'est pas seulement de réunir les associés : il faut respecter les règles applicables à votre société, de la convocation au procès-verbal, puis au dépôt des comptes.
Je suis David Bernier, Head of Legal chez Dougs. Spécialisé en droit des sociétés, je vous explique comment préparer votre assemblée générale ordinaire annuelle (AGOA), organiser les décisions des associés et respecter les formalités juridiques. Pour la préparation des comptes annuels soumis à leur approbation, vous pouvez également vous appuyer sur un expert-comptable en ligne.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Définition et rôle de l'assemblée générale ordinaire annuelle (AGOA)
Dans votre société, l’assemblée générale ordinaire annuelle (AGOA) est une réunion de décision collective qui permet aux associés ou actionnaires d’examiner les comptes et de se prononcer sur l’exercice écoulé. Si vous dirigez une association, une assemblée annuelle peut également être prévue par ses statuts.
Une obligation légale au cœur de la vie de votre société
Dans votre société, l'AGOA sert à approuver les comptes de l'exercice écoulé et à décider de l'affectation du bénéfice ou de la perte. Vos associés examinent les comptes avant de se prononcer. L'approbation ne signifie pas qu'ils décident automatiquement de distribuer des dividendes.
Si votre société ne dépose pas ses comptes, le président du tribunal peut vous enjoindre de le faire sous astreinte, et le dirigeant encourt une amende de 1 500 € (3 000 € en cas de récidive). En SARL, ne pas soumettre les comptes à l'approbation des associés est même un délit puni de 9 000 € d'amende. Ce défaut peut aussi bloquer des démarches ultérieures, comme une modification au registre. Pour rappel, une astreinte est une somme à payer tant que l'obligation imposée par le juge n'est pas exécutée.
Si vous êtes l'associé unique d'une EURL ou d'une SASU, vous exercez seul les pouvoirs normalement dévolus à l'assemblée. Votre décision est en principe consignée par écrit dans un registre. Des simplifications particulières existent, notamment pour l'EURL dont l'associé unique est aussi le gérant.
Approuver les comptes et affecter le résultat : deux missions fondamentales
Lors de votre AGOA, l'approbation des comptes et l'affectation du résultat sont deux décisions liées, mais différentes.
- Première mission : examiner et approuver les comptes annuels de votre société pour l'exercice écoulé. Le bilan présente le patrimoine de votre société, le compte de résultat ses produits et ses charges, et l'annexe apporte les informations complémentaires lorsqu'elle est requise.
- Deuxième mission : décider de l'affectation du résultat, c'est-à-dire de l'utilisation du bénéfice ou du traitement de la perte de votre société.
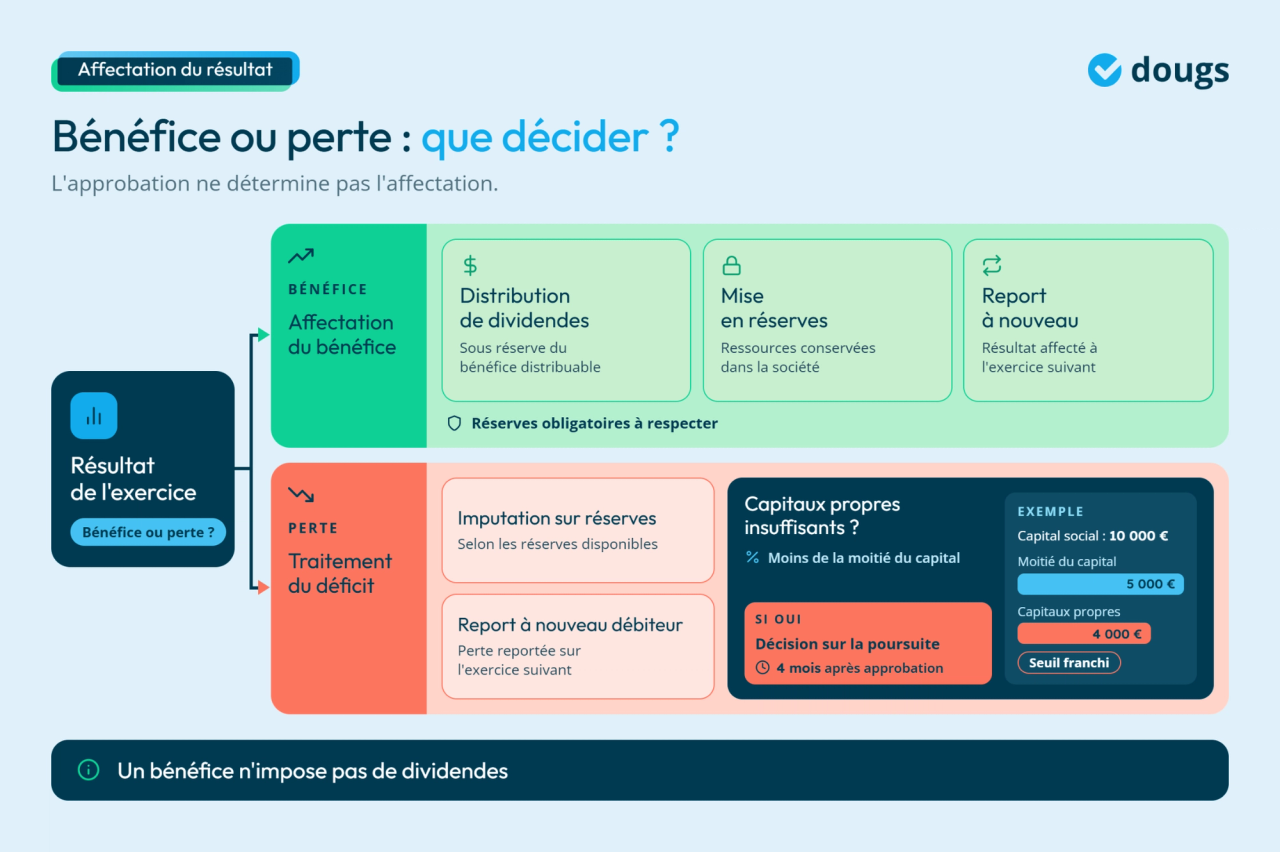
Si votre société dispose d'un bénéfice distribuable, vos associés peuvent décider d'en verser une partie sous forme de dividendes ou de la conserver dans la société. Ils doivent d'abord tenir compte des réserves obligatoires, dont la réserve légale lorsque celle-ci s'applique.
Si votre société clôture un exercice déficitaire, la perte peut être imputée sur les réserves disponibles ou inscrite en report à nouveau débiteur.
Après avoir distingué l’approbation des comptes de l’affectation du résultat : cette vidéo explique les décisions clés de l’AG, les risques en cas d’oubli et les délais à respecter.
Quels sont les différents types d'assemblées générales ?
Dans votre société ou votre association, vous pouvez être amené à organiser différents types d’assemblées générales : ordinaire (AGO), extraordinaire (AGE), constitutive (AGC) ou mixte (AGM). Chacune présente des caractéristiques et des implications spécifiques, selon la nature des décisions à prendre et les règles légales ou statutaires applicables à votre structure.
AGO et AGOA : quelle différence ?
L'assemblée générale ordinaire (AGO) traite les décisions qui ne nécessitent pas, en principe, de modification des statuts. Selon la forme de votre société, vos associés peuvent notamment se prononcer sur :
- l'approbation des comptes ;
- l'affectation du résultat ;
- l'approbation des conventions réglementées ;
- la nomination ou la révocation des dirigeants ;
- le quitus de leur gestion.
L'AGOA de votre société est une AGO particulière, consacrée chaque année à l'approbation des comptes et à l'affectation du résultat. Vous pouvez aussi organiser une AGO à un autre moment pour d'autres décisions ordinaires.
AGE, AGM et AGC : quand les enjeux changent
L'assemblée générale extraordinaire (AGE) intervient pour les décisions exigeant une modification des statuts, comme un changement d'objet social ou une opération sur le capital. Pour organiser le vote, vérifiez les règles propres à votre forme sociale et, lorsque la loi le permet, à vos statuts.
Si vous dirigez une SARL, certaines modifications statutaires requièrent une majorité renforcée, qui peut atteindre les deux tiers des parts représentées dans les conditions prévues par la loi. Ne partez toutefois pas du principe que les règles de quorum et de majorité sont toujours plus strictes pour toutes les sociétés : en SAS, les statuts jouent un rôle central.
L'assemblée générale constitutive (AGC) peut intervenir à la création de votre société, en particulier dans certaines SA, pour adopter les statuts et désigner les premiers organes sociaux.
Si vous devez soumettre à vos associés des décisions ordinaires et extraordinaires dans une même séance, vous pouvez organiser une assemblée générale mixte (AGM). Chaque catégorie conserve ses propres règles de compétence et de vote : pensez à distinguer donc les résolutions dans votre ordre du jour.
Quels types d’assemblées pour une association ?
Si vous dirigez une association, vos statuts définissent généralement les compétences, les règles de convocation et les modalités de vote des différentes assemblées. Selon votre organisation, vous pouvez distinguer :
- L’assemblée générale constitutive (AGC) : elle peut réunir les membres fondateurs pour adopter les statuts et désigner les premiers responsables.
- L’assemblée générale ordinaire annuelle (AGOA) : vos membres y examinent les rapports d’activité et financiers et se prononcent sur les décisions courantes.
- L’assemblée générale extraordinaire (AGE) : elle traite les décisions importantes, comme la modification des statuts ou la dissolution
- L’assemblée générale mixte (AGM) : elle permet de réunir des décisions ordinaires et extraordinaires dans une même séance, en respectant les règles de vote propres à chacune.
Les clauses clés pour votre pacte d'associés
Les 20 clauses les plus fréquentes expliquées
Les clauses indispensables en cas de désaccord ou de départ
Un outil de référence à garder sous la main
Les modalités de convocation à l’assemblée générale ordinaire annuelle
La convocation informe vos associés ou actionnaires de la date, du lieu, de l'ordre du jour et des modalités de vote. Son auteur, son délai d'envoi et les documents communiqués dépendent de votre forme juridique et, en SAS, de vos statuts : respecter ces règles réduit les risques de contestation.
Qui convoque, comment et dans quels délais ?
Si vous êtes gérant d'une SARL, vous convoquez normalement les associés. En cas de carence, tout associé peut demander en justice la désignation d'un mandataire chargé de convoquer l'assemblée. Le commissaire aux comptes, lorsqu'il existe, dispose également de prérogatives dans les cas prévus par la loi.
Si vous dirigez une SAS, consultez vos statuts pour identifier l'organe ou la personne habilitée à convoquer les associés. Le président n'est donc pas systématiquement le seul à pouvoir le faire, et les règles de forme comme de délai doivent aussi être vérifiées dans ces statuts.
Si votre SA est dotée d'un conseil d'administration, la convocation émane en principe de celui-ci. D'autres organes peuvent intervenir dans les cas légalement prévus.
Si vous dirigez une SARL, vos associés sont en principe convoqués au moins 15 jours avant l'assemblée, sauf règles particulières, notamment en cas de seconde convocation. En SA, le délai varie selon les modalités et le rang de la convocation. En SAS, consultez vos statuts : il n'existe pas de délai unique applicable à toutes les sociétés.
Si vous êtes gérant d'une SARL, vous adressez normalement la convocation par lettre recommandée. Une communication électronique est possible dans les conditions légales et avec l'accord requis. En SAS, vos statuts peuvent prévoir un courriel ou une autre modalité permettant d'informer correctement les associés.
Si l'un de vos associés ne peut pas assister à l'assemblée, il peut, lorsque les règles applicables le permettent, se faire représenter au moyen d'une procuration. Les personnes autorisées à le représenter et les conditions de transmission dépendent de votre forme sociale et de vos statuts.
Les documents obligatoires à joindre à la convocation
Pour voter en toute connaissance de cause, vos associés doivent disposer des comptes annuels et des informations relatives aux résolutions. Selon la forme de votre société et les obligations applicables, les documents communiqués ou accessibles comprennent :
- L'ordre du jour détaillé, avec le texte précis des résolutions soumises au vote.
- Les comptes annuels : bilan, compte de résultat et annexe comptable.
- Le rapport de gestion, lorsqu'il est obligatoire : selon la taille et la forme de votre société, des dispenses existent. Si vous dirigez une SASU, vérifiez les règles du rapport de gestion d'une SASU qui s'appliquent à votre situation.
- Le rapport du commissaire aux comptes, si votre société en est dotée.
Si vous dirigez une SARL, vous devez communiquer à vos associés les documents requis pour l'approbation des comptes dans les conditions et délais légaux, en principe au moins 15 jours avant la réunion. Vos associés peuvent consulter certains documents au siège pendant les 15 jours qui précèdent l'assemblée.
Une irrégularité dans votre convocation ou dans la communication des documents ne rend pas automatiquement toutes les décisions nulles. Les conditions d'une éventuelle annulation dépendent de la règle méconnue et du régime juridique applicable. Vous avez donc intérêt à contrôler ces formalités avant le vote.
Les démarches et formalités préalables à la prise de décision
Avant votre assemblée générale ordinaire annuelle (AGOA), vous devez préparer les résolutions et transmettre les documents nécessaires à vos associés. Ces démarches préalables dépendent de votre forme juridique et des règles applicables, notamment si la prise de décision peut s'effectuer par consultation écrite.
Préparer les résolutions et le calendrier de l'AGOA
Une résolution est une proposition de décision soumise à vos associés. Vous devez la préparer suffisamment tôt et veiller à ce qu'elle corresponde aux questions inscrites à l'ordre du jour, afin de respecter les règles d'information applicables. Une décision prise hors de l'ordre du jour peut être contestée dans les conditions prévues par la loi.
Les décisions que vous préparez généralement pour l'AGOA portent sur :
- L'approbation des comptes annuels de l'exercice écoulé ;
- L'affectation du résultat ;
- Le quitus à la gestion du dirigeant, s'il est proposé : cette décision exprime une appréciation de la gestion, sans effacer d'éventuelles responsabilités ;
- L'examen des conventions réglementées, lorsque cette procédure s'applique : il s'agit notamment de certains contrats conclus entre la société et ses dirigeants ou associés.
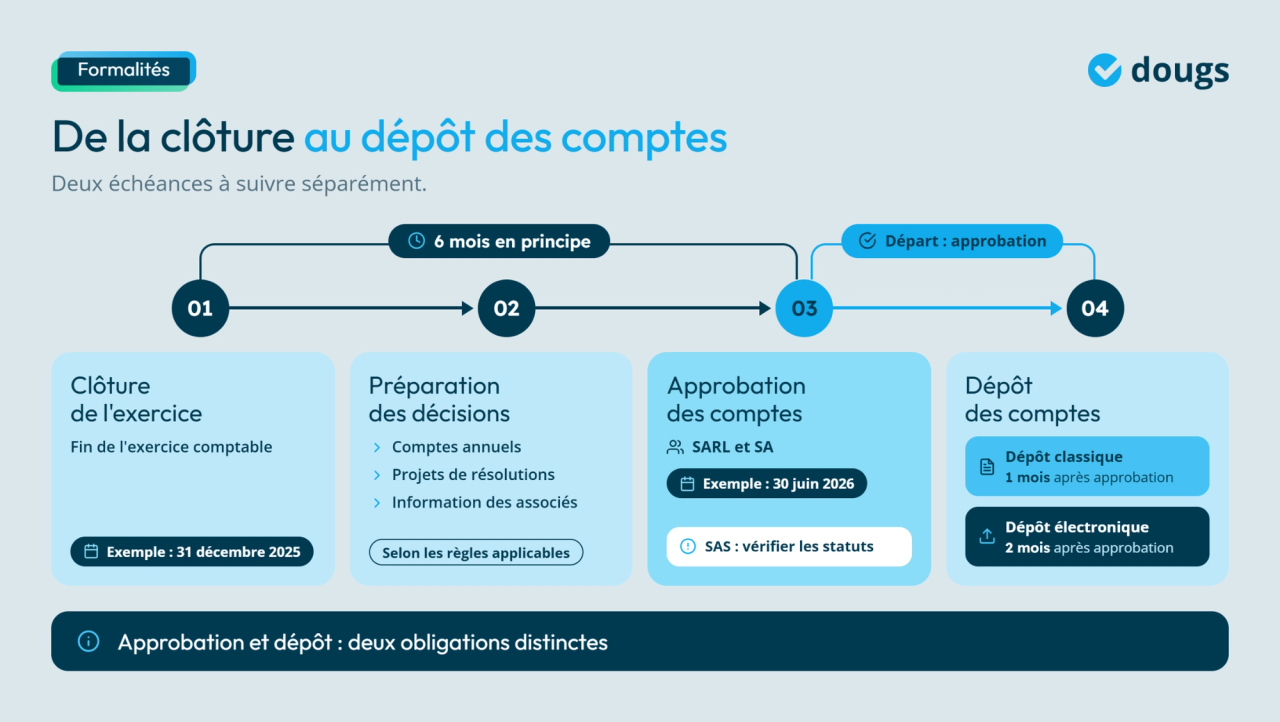
Pour organiser vos formalités, distinguez deux échéances principales : l'approbation des comptes, selon le calendrier applicable à votre société, puis leur dépôt après la décision.
- Si vous dirigez une SARL ou une SA, l'approbation intervient en principe dans les 6 mois suivant la clôture, sauf prolongation judiciaire lorsqu'elle est possible. Ce délai ne s'étend pas automatiquement à toutes les SAS pluripersonnelles : vérifiez aussi vos statuts.
- Après l'approbation, vous devez déposer les comptes de votre société dans le mois qui suit en principe, ou dans les deux mois en cas de dépôt électronique. Le point de départ reste l'approbation et non la clôture de votre exercice.
La consultation écrite et les autres modes de décision
Si vous dirigez une SARL, vos statuts peuvent prévoir, dans les conditions légales, une consultation écrite ou un consentement unanime exprimé dans un acte. Depuis la réforme de 2024, l'approbation des comptes n'est plus exclue par principe de la consultation écrite. Vous devez toutefois respecter les règles d'information, de majorité et de conservation des décisions.
Si vous dirigez une SAS, vos statuts organisent les modes de décision collective, qui peuvent comprendre consultation écrite ou réunion à distance. Les modalités prévues doivent permettre d'identifier les votants et d'établir le résultat des décisions.
Comment se déroule l'assemblée générale ordinaire annuelle ?
Le déroulement de votre assemblée générale ordinaire annuelle comprend plusieurs étapes : le suivi de l’ordre du jour, l’établissement d’une feuille de présence lorsqu’elle est requise et l’organisation du processus de vote. Vous devez également vérifier le quorum, s’il est exigé, et respecter les règles de majorité applicables à votre société pour adopter les résolutions.
L'ouverture de séance, la feuille de présence et le bureau
Votre séance est présidée par la personne compétente selon la forme sociale et les statuts. En SA, les règles de constitution du bureau sont encadrées. En SARL et en SAS, la désignation d'un secrétaire et de scrutateurs n'est pas soumise à une obligation générale identique.
Lorsque la loi ou vos statuts l'exigent, la feuille de présence vous permet d'identifier les personnes présentes ou représentées ainsi que leurs droits de vote. Elle peut comprendre :
- le nom ;
- la qualité (présent ou représenté) ;
- le nombre de parts ou d'actions détenues ;
- les pièces justificatives attestant les mandats de représentation, le cas échéant.
Avant le vote, assurez-vous que le président de séance a bien vérifié les conditions de participation et de majorité applicables. En SARL, les décisions ordinaires ne sont pas soumises au quorum d'un quart des parts, qui correspond à un autre régime de décisions.
Le vote des résolutions et l'affectation du résultat
Vos associés examinent les résolutions prévues à l'ordre du jour, puis votent selon les modalités légales ou statutaires. Ne présumez pas que le vote à main levée est la règle : selon votre société, le vote peut être organisé à distance, par écrit ou selon les procédures prévues par les statuts.
Je vous conseille de préparer l'affectation du résultat avant la réunion avec votre expert-comptable, en tenant compte du bénéfice distribuable et de la trésorerie disponible. Après les éventuelles dotations obligatoires, vos associés peuvent opter pour :
- La distribution de dividendes : une fraction du bénéfice distribuable est versée aux associés. Pour les dividendes perçus en 2026 par une personne physique résidente fiscale française, le prélèvement forfaitaire unique (PFU) est en principe de 31,4 % (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux), sous réserve des règles particulières, notamment pour certains gérants majoritaires de SARL. L'option pour le barème progressif reste possible.
- La mise en réserves facultatives : les bénéfices sont conservés dans la société pour renforcer ses ressources ou financer ses projets.
- Le report à nouveau : tout ou une partie du résultat est reporté sur l'exercice suivant, en attente d'une décision d'affectation ultérieure.
Le cas de la perte et des capitaux propres insuffisants
Même si votre société enregistre un déficit, ses comptes doivent être soumis à la décision d'approbation dans les conditions applicables.
Lorsque les capitaux propres, en clair les ressources restant dans votre société après prise en compte de ses dettes, deviennent inférieurs à la moitié du capital social, votre société est confrontée à une perte de plus de la moitié du capital social au sens du mécanisme légal. Par exemple, si votre société possède un capital de 10 000 € et des capitaux propres de 4 000 €, ce seuil est franchi. Dans les 4 mois suivant l'approbation des comptes révélant cette situation, vos associés doivent en principe se prononcer sur une éventuelle dissolution anticipée.
- Soit décider la dissolution anticipée de la société ;
- Soit décider de poursuivre l'activité et engager les mesures de régularisation prévues par la loi, selon des échéances qui varient suivant les circonstances.
Pour savoir si cette procédure concerne votre société, vérifiez que le seuil légal est franchi. Un exercice déficitaire ne suffit pas à lui seul : c'est le niveau des capitaux propres par rapport au capital qui déclenche la procédure.
Les règles de quorum et de majorité
Lors de votre AGOA, les règles de quorum et de majorité déterminent comment les décisions sont adoptées par vos associés ou actionnaires. Elles varient selon la structure juridique de votre société, qu'il s'agisse d'une SARL, d'une SAS ou d'une SA : vous devez donc vérifier si un quorum est exigé et quelle majorité est nécessaire pour adopter chaque résolution.
Le quorum et la majorité en SARL
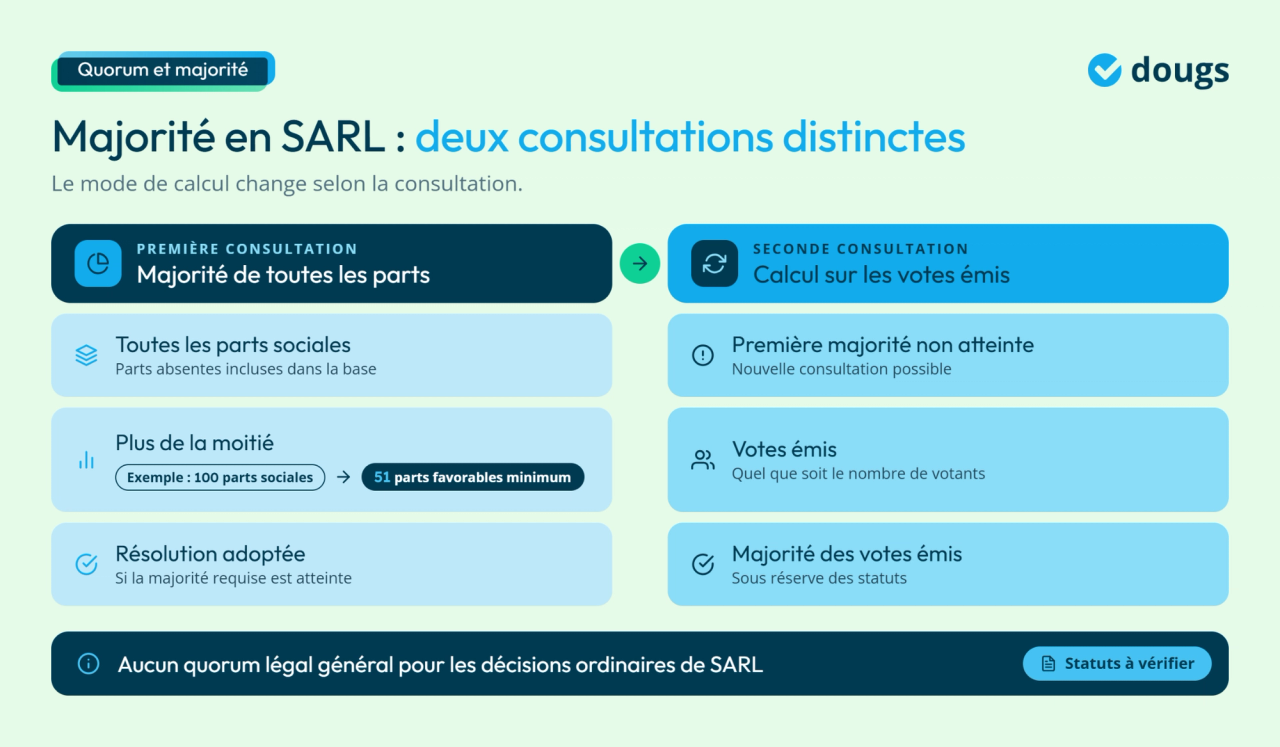
Si vous dirigez une SARL, les décisions ordinaires relèvent des règles de majorité prévues par l'article L. 223-29 du Code de commerce. Contrairement aux décisions extraordinaires, elles ne sont pas soumises à un quorum légal général.
Lors de votre première consultation, une décision ordinaire de SARL est adoptée par des associés représentant plus de la moitié de toutes les parts sociales, et non des seules parts présentes. Si votre société compte 100 parts sociales, vous devez donc réunir au moins 51 parts favorables.
Si vous n'obtenez pas cette majorité en première consultation, une seconde consultation peut, sauf disposition statutaire contraire, permettre l'adoption de la décision à la majorité des votes émis, quel que soit le nombre de votants.
Distinguez donc la première consultation, qui exige plus de la moitié de toutes les parts sociales, de la seconde, où la loi raisonne en votes émis. Vos statuts peuvent prévoir des règles plus exigeantes dans les limites légales.
Chaque associé de votre SARL vote en principe en proportion des parts qu'il détient, dans les conditions prévues par la loi.
Le quorum et la majorité en SAS et en SA
Si vous dirigez une SAS, vos statuts déterminent les conditions de participation et les modalités des décisions collectives. Cette souplesse ne vous autorise cependant pas à faire adopter une résolution par une minorité de voix exprimées. La règle de majorité doit respecter les principes dégagés par la jurisprudence.
Si vous dirigez une SA, les actionnaires présents ou représentés doivent en principe détenir au moins un cinquième des actions ayant droit de vote lors de la première convocation d'une assemblée ordinaire. Aucun quorum n'est exigé lors de la seconde. Les décisions sont adoptées à la majorité des voix exprimées, les abstentions et votes blancs ou nuls n'étant pas comptés parmi celles-ci.
En pratique, si vous dirigez une SA, une résolution recueillant davantage de voix « Pour » que de voix « Contre » est adoptée, sous réserve des règles applicables. En SARL, le calcul change selon qu'il s'agit de la première ou de la seconde consultation.
Ne confondez pas ces règles avec la majorité des deux tiers, qui concerne certaines décisions extraordinaires, comme des modifications statutaires, dans les sociétés où la loi la prévoit.
Le procès-verbal et le compte rendu de l'assemblée générale
Le procès-verbal (PV) conserve la trace des décisions prises lors de votre assemblée, des résolutions soumises au vote et des résultats. Contrairement à un simple compte rendu descriptif, il répond à un formalisme qui dépend de votre société et peut servir de preuve en cas de contestation.
Vous pouvez utiliser un compte rendu pour expliquer les échanges de façon plus libre, sans remplacer le document juridique requis pour constater les décisions. Les mentions, signatures et modalités de conservation à respecter varient selon votre forme sociale.
Rédaction du procès-verbal : contenu et formalisme obligatoires
Après la décision, établissez le procès-verbal en respectant les règles et les statuts applicables à votre société. Il doit notamment faire apparaître :
- La date et le lieu de la décision ;
- L'identité des associés ou actionnaires présents ou représentés, selon les exigences applicables ;
- L'identité de la personne présidant la séance et du secrétaire lorsqu'il en existe un ;
- L'ordre du jour ;
- Les points abordés et, lorsque cela est nécessaire, le résumé des débats ;
- Le texte des résolutions soumises au vote ;
- Les résultats des votes avec les suffrages pour et contre et, le cas échéant, les abstentions ;
- Les signatures requises par la loi ou les statuts.
La conservation dans le registre d'assemblée générale
Le procès-verbal ou la décision écrite est conservé dans le registre des décisions applicable à la société, dans les conditions légales. Les règles de tenue du registre, y compris la cotation et le paraphe lorsqu'ils sont requis, diffèrent selon la forme sociale.
Si vous organisez une consultation écrite ou prenez seul une décision en tant qu'associé unique, conservez un écrit constatant cette décision selon les règles prévues. Ne le présentez pas comme le procès-verbal d'une réunion physique qui n'a pas eu lieu.
Le dépôt des comptes au greffe après approbation
Le dépôt des comptes annuels est une formalité distincte de l'approbation. Si votre société est concernée, vous devez en principe déposer les comptes dans le mois suivant celle-ci, ou dans les deux mois en cas de transmission électronique. Si vos associés refusent l'approbation, des formalités spécifiques existent : une nouvelle assemblée n'est pas l'unique voie possible.
La confidentialité des comptes au moment du dépôt
Le dépôt ne signifie pas que tous vos chiffres seront nécessairement rendus publics. Sous conditions, si votre société relève de la catégorie des micro-entreprises, vous pouvez demander la confidentialité de ses comptes annuels ; si elle relève de celle des petites entreprises, vous pouvez demander la confidentialité de son compte de résultat.
Pour vérifier votre éligibilité, les critères s'apprécient en principe en ne dépassant pas deux des trois seuils applicables :
- pour les micro-entreprises : 450 000 € de bilan, 900 000 € de chiffre d'affaires et 10 salariés ;
- pour les petites entreprises : 7,5 M€ de bilan, 15 M€ de chiffre d'affaires et 50 salariés.
Certaines activités et sociétés sont exclues de ces dispositifs. Vous devez joindre la déclaration de confidentialité au dépôt, sans que celle-ci vous dispense de déposer les comptes.
Mon conseil d'expert
« N'attendez pas les derniers jours pour préparer l'approbation des comptes : vérifiez les échéances applicables à votre société et organisez suffisamment tôt l'information des associés. L'affectation du résultat mérite aussi d'être anticipée. Après la décision, contrôlez séparément le dépôt des comptes et, si votre société y est éligible, la déclaration de confidentialité. »
— David Bernier

EN RÉSUMÉ
Pour sécuriser vos formalités sans agir dans l'urgence, commencez par organiser les décisions et les documents dans le bon ordre.
- Vérifiez votre calendrier : identifiez les échéances applicables à votre société dès la clôture.
- Contrôlez vos statuts : repérez les règles de convocation, de consultation et de vote.
- Préparez les comptes et les résolutions : anticipez les décisions à soumettre aux associés.
- Formalisez les décisions : conservez le procès-verbal ou l'acte écrit dans le registre adapté.
- Déposez les comptes : effectuez cette formalité après l'approbation, dans le délai applicable.
FAQ
Oui. Même sans chiffre d'affaires, vous pouvez avoir des comptes annuels à établir et à approuver. L'absence d'activité ne dispense donc pas votre société, à elle seule, de ces obligations.
Oui. Leurs droits d'information dépendent de votre forme sociale. En SARL, vos associés peuvent notamment poser des questions écrites avant l'assemblée, dans les conditions prévues par la loi.
Oui. L'approbation des comptes de votre société et le quitus accordé au dirigeant sont des décisions distinctes. Refuser le quitus ne signifie pas automatiquement rejeter les comptes.
Oui, c'est prudent. Conservez les accusés de réception ou les preuves électroniques : ils peuvent établir que chacun de vos associés a été informé dans les délais requis.
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.

Ces articles peuvent vous intéresser
 David Bernier
 David Bernier
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 Nahima Zobri