
Par Mélanie Cloutet, Responsable filiale Dougs Patrimoine

17 min.


EN BREF
- Aucune assurance n'est obligatoire par principe pour une SASU classique : l'obligation dépend de votre activité, pas de votre forme juridique.
- La RC Pro (responsabilité civile professionnelle) est obligatoire dans certaines professions réglementées, comme la santé, le droit, l'expertise comptable et l'immobilier. Dans le bâtiment, vérifiez aussi l'obligation de garantie décennale.
- La complémentaire santé collective devient obligatoire dès que vous embauchez votre premier salarié.
- Le président rémunéré cotise au régime général pour la maladie, la retraite et certaines prestations de prévoyance. Son mandat ne lui ouvre pas de droits à l'assurance chômage.
- La multirisque professionnelle et la prévoyance dirigeant restent facultatives, mais chaque sinistre sans couverture peut menacer la survie de votre SASU.
Retenez ceci : ce que votre contrat ne couvre pas se découvre toujours au pire moment. Mieux vaut donc le savoir avant de signer.
SOMMAIRE
Une assurance paraît toujours suffisante… jusqu’au jour où elle refuse de vous indemniser. Une garantie absente ou une exclusion mal comprise peut alors fragiliser votre activité.
J’accompagne depuis plusieurs années des dirigeants de SASU sur ces questions. Et je peux vous dire que les mauvaises surprises viennent souvent d’un contrat mal adapté aux risques réels de leur entreprise.
Je vous aide à distinguer les assurances imposées selon votre activité des garanties facultatives et de votre propre protection en tant que président. Et si vous souhaitez sécuriser la gestion de votre société, un expert-comptable en SASU peut vous accompagner.
Des questions sur les assurances de votre SASU ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Pourquoi souscrire une assurance en SASU ?
Souscrire une assurance en SASU répond à plusieurs raisons distinctes : protéger votre activité contre les risques financiers, vous couvrir contre les risques juridiques et répondre aux obligations légales ou contractuelles qui s'imposent selon votre secteur d'activité.
Se protéger contre les risques financiers
Un sinistre non couvert pèse directement sur la trésorerie de votre SASU. Si votre activité s'interrompt suite à un incendie ou à un dégât des eaux, vous subissez une perte d'exploitation, autrement dit, une baisse de chiffre d'affaires alors que vos loyers, abonnements et autres charges fixes restent à payer. Sans garantie bris de machine adaptée, la réparation ou le remplacement d'un équipement endommagé reste à votre charge.
Dans certaines activités réglementées, comme la gestion immobilière avec détention de fonds, une garantie financière peut également être obligatoire. Elle est délivrée par un organisme habilité, par exemple une banque ou un assureur, pour sécuriser les fonds confiés par des clients. Elle ne correspond pas nécessairement à une somme à déposer.
Se protéger contre les risques juridiques
Votre responsabilité civile peut être engagée si votre activité cause un dommage à autrui, même sans intention de nuire : vous pouvez devoir le réparer. Une erreur de conseil, un produit défectueux livré à un client, un accident sur votre lieu d'exercice… Chacune de ces situations peut entraîner une mise en cause par un tiers et déclencher une procédure coûteuse.
Une garantie de protection juridique peut financer une partie de vos frais de défense en cas de litige, dans les limites prévues au contrat. Si votre activité implique des données personnelles de clients ou de partenaires, une cyber-assurance peut couvrir certains coûts liés à une violation de données, selon les garanties souscrites.
Répondre aux obligations légales et contractuelles
Même lorsque la loi ne l'impose pas directement, vos donneurs d'ordre ou partenaires commerciaux peuvent l'exiger. De nombreux appels d'offres conditionnent la signature d'un contrat à la présentation d'une attestation d'assurance en cours de validité.
Vérifiez les règles propres à votre activité : des assurances peuvent être imposées par une profession réglementée, l'emploi de salariés ou l'utilisation d'un véhicule. Les garanties personnelles du dirigeant relèvent, elles, d'un autre choix.
Vous préparez votre SASU et souhaitez clarifier les obligations qui vont avec votre activité ? Faites le point avec un expert-comptable Dougs avant de choisir vos contrats.
Les risques pour une SASU non assurée
Une SASU non assurée s'expose à des risques concrets et cumulatifs : des conséquences financières, des poursuites juridiques et une atteinte durable à la crédibilité de l'entreprise sur son marché.
Les conséquences financières d'un sinistre non couvert
Sans garantie adaptée, une réclamation importante peut obliger la SASU à financer sur ses fonds propres la réparation d'un dommage matériel ou corporel. L'indemnisation peut immobiliser sa trésorerie au moment même où elle doit continuer à payer ses fournisseurs.
Un sinistre peut aussi retarder des livraisons, déclencher des pénalités contractuelles ou conduire à renoncer à des commandes. Ces effets s'ajoutent aux dommages initiaux.
Si les dettes exigibles ne peuvent plus être réglées avec l'actif disponible, la société peut se trouver en cessation des paiements. Dans les situations les plus graves, une liquidation judiciaire peut suivre si son redressement est manifestement impossible.
La responsabilité du dirigeant et les risques juridiques
La responsabilité limitée de la SASU ne protège pas le président contre toutes les mises en cause personnelles. En cas de faute de gestion ayant contribué à une insuffisance d'actif, un tribunal peut, sous certaines conditions, le condamner à en supporter une partie sur son patrimoine. Une assurance responsabilité civile du dirigeant peut couvrir certaines conséquences pécuniaires et certains frais de défense, selon le contrat, mais pas les sanctions pénales ni les fautes intentionnelles.
L'impact sur la crédibilité et les opportunités commerciales
Au-delà des risques directs, l'absence de couverture ferme des portes commerciales concrètes. Un client professionnel exigeant une attestation d'assurance ne collaborera pas avec une SASU non couverte. La perte de crédibilité se traduit par des marchés perdus, des partenariats impossibles à concrétiser et des relations bancaires fragilisées.
Optimisez votre rémunération de dirigeant de SASU / SAS
Les 10 leviers à activer
Une stratégie d'optimisation claire, spéciale dirigeant
Des actions concrètes à mettre en place avant votre prochain bilan
Quelles sont les assurances obligatoires pour une SASU ?
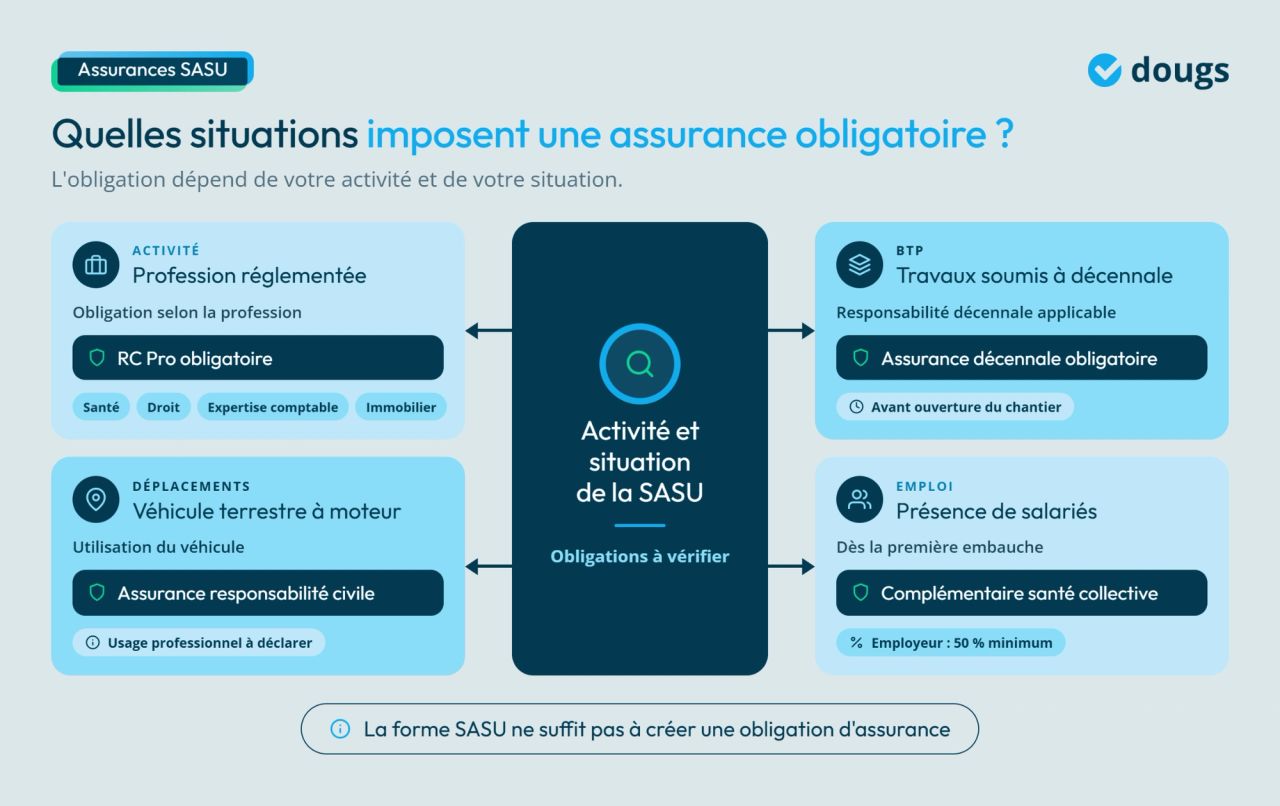
Les assurances obligatoires pour une SASU dépendent de votre activité, de l'utilisation de véhicules et de la présence de salariés. Selon votre situation, elles peuvent concerner la responsabilité civile professionnelle (RC Pro), la garantie décennale pour le bâtiment, l'assurance des véhicules professionnels ou la complémentaire santé collective pour les salariés.
La RC Pro : pour les professions réglementées uniquement
Contrairement à une idée répandue, une SASU n'est pas systématiquement tenue de souscrire une RC Pro. La responsabilité civile professionnelle (RC Pro) est l'assurance qui indemnise les tiers en cas de dommages causés par votre activité, qu'ils soient corporels, matériels ou immatériels. La loi l'impose aux professions réglementées comme :
- les professionnels de santé ;
- les avocats ;
- les notaires ;
- les experts-comptables ;
- les agents immobiliers.
Hors des professions et activités soumises à une obligation spécifique, la RC Pro n'est généralement pas imposée par la loi. Elle reste cependant recommandée, car sans elle, votre société supporte seule les réclamations des tiers. Si vous exercez en ligne, une RC Pro pour e-commerce couvre les risques spécifiques à la vente à distance et aux produits défectueux.
La garantie décennale : une obligation dans le bâtiment
Les constructeurs dont les travaux relèvent de la responsabilité décennale doivent souscrire une assurance avant l'ouverture du chantier. Elle couvre pendant 10 ans à partir de la réception des travaux, c'est-à-dire leur acceptation par le client, les dommages graves qui fragilisent l'ouvrage ou empêchent son utilisation normale. L'attestation de garantie décennale doit être jointe aux devis et factures concernés.
L'absence d'assurance décennale obligatoire peut entraîner des sanctions pénales, dont une amende pouvant atteindre 75 000 € et six mois d'emprisonnement, ainsi que la prise en charge des réparations dues. Le champ de l'obligation dépend du rôle de l'entreprise et des travaux : une SASU sous-traitante, par exemple, n'est pas dans la même situation qu'un constructeur directement lié au maître d'ouvrage.
L'assurance des véhicules professionnels
Tout véhicule terrestre à moteur doit être assuré au moins en responsabilité civile. Si vous utilisez votre voiture personnelle pour des visites clients ou des livraisons, vérifiez que votre contrat autorise cet usage professionnel et déclarez-le à l'assureur si nécessaire. Sans garantie adaptée, certaines conséquences d'un accident peuvent rester à votre charge.
Si votre SASU dispose de plusieurs véhicules, un contrat flotte automobile peut regrouper leurs garanties et simplifier le suivi administratif. Son intérêt financier dépend du nombre de véhicules, de leurs usages et des devis proposés.
La complémentaire santé collective : obligatoire dès la première embauche
Dès que vous embauchez un salarié dans votre SASU, la loi vous impose de mettre en place une mutuelle d'entreprise. Cette complémentaire santé d'entreprise doit respecter un panier de soins minimum défini réglementairement et inclure une prise en charge d'au moins 50 % des cotisations par votre entreprise.
L'entreprise doit proposer cette couverture dès la première embauche, même à temps partiel. Certains salariés peuvent toutefois demander une dispense d'adhésion dans les cas prévus. Quant au président, son accès éventuel à un contrat collectif dépend de sa situation et des conditions du régime mis en place.
Adapter votre couverture suppose de bien connaître les contrats existants : cette vidéo fait le point sur les assurances professionnelles, de l’IARD à la décennale.
La protection sociale du président assimilé salarié
Votre protection personnelle ne découle pas automatiquement des assurances souscrites par la société. Vos droits dépendent en particulier de la rémunération de votre mandat.
Le président rémunéré : protection sociale du régime général
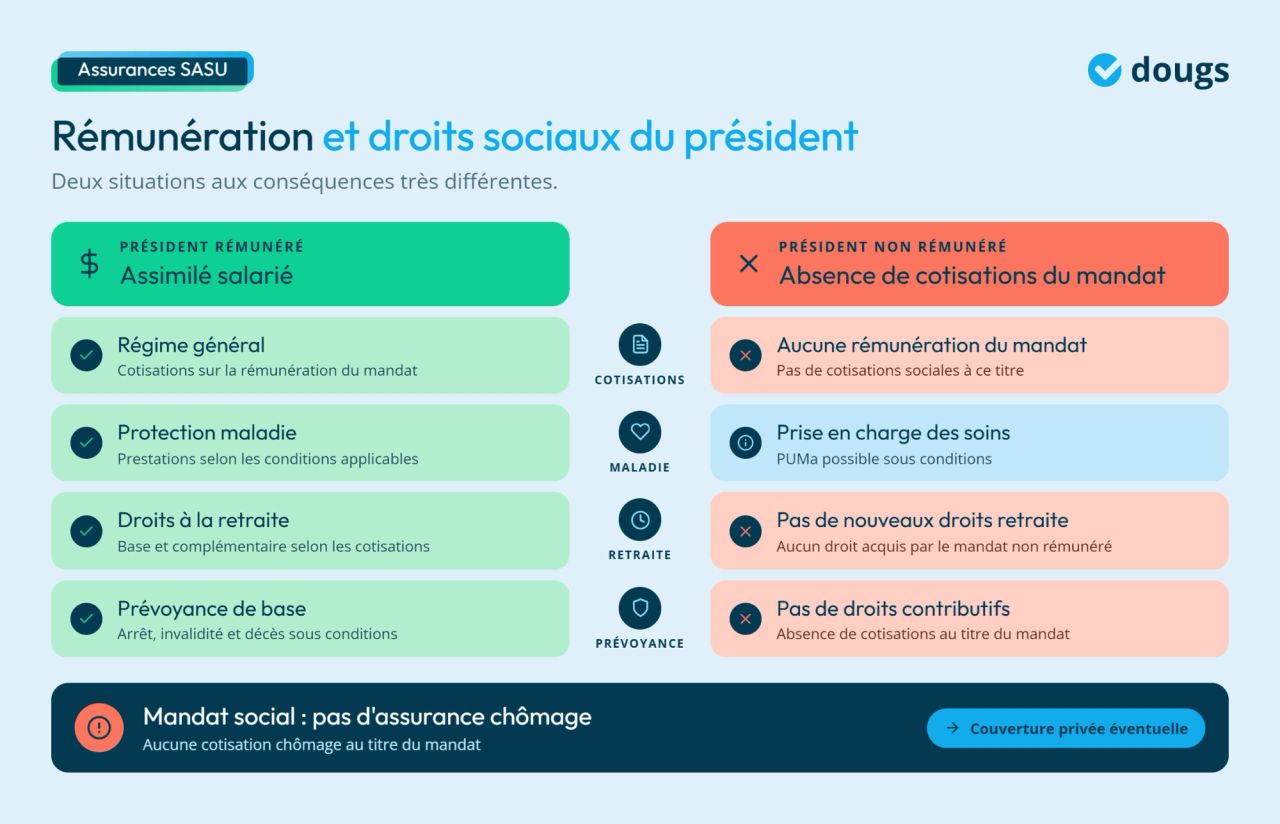
En tant que président de SASU rémunéré au titre de votre mandat, vous relevez du régime général comme assimilé salarié. Les droits associés à vos cotisations dépendent de la rémunération déclarée et des conditions prévues pour chaque prestation. Cette couverture comprend :
- la maladie ;
- la maternité ;
- la retraite de base et complémentaire ;
- la prévoyance de base (arrêt de travail, invalidité, décès) ainsi que, selon les conditions applicables, les accidents du travail et maladies professionnelles.
Le président non rémunéré : quels droits sociaux ?
Si vous ne vous versez aucune rémunération au titre de votre mandat, vous ne constituez pas de droits sociaux par les cotisations de ce mandat : indemnités journalières, retraite et prévoyance ne sont pas acquises à ce titre. Vous pouvez néanmoins bénéficier de la prise en charge des soins grâce à la protection universelle maladie (PUMa), si vous remplissez ses conditions. D'autres droits peuvent provenir d'une activité exercée par ailleurs.
Attention : si vous ne vous rémunérez pas et que vous percevez des dividendes importants, une cotisation subsidiaire maladie peut être due.
Les assurances facultatives et recommandées pour une SASU
Au-delà des obligations légales, vous pouvez protéger deux choses distinctes : votre SASU face aux sinistres et litiges, puis vos revenus et votre santé de président. Multirisque professionnelle, protection juridique, prévoyance, assurance homme-clé ou mutuelle : chaque couverture répond à des besoins différents.
L'assurance multirisque professionnelle : protéger vos locaux et votre matériel
L'assurance multirisque professionnelle n'est pas imposée par principe à une SASU. Elle est recommandée si vous possédez des locaux, du matériel ou des stocks. Elle peut couvrir l'incendie, les dégâts des eaux et le vol ; le bris de machine et la perte d'exploitation nécessitent parfois des garanties spécifiques. Vérifiez les locaux et les biens réellement désignés au contrat.
Vous pouvez moduler le contrat avec des garanties optionnelles adaptées à votre activité :
- l'assurance des biens professionnels transportés si vous vous déplacez avec du matériel de valeur ;
- la garantie télétravail pour couvrir, si nécessaire, les équipements professionnels utilisés hors des locaux ;
- les garanties bris de machine et pannes informatiques pour vos équipements sensibles.
La protection juridique : financer votre défense en cas de litige
Un litige commercial peut rapidement atteindre plusieurs milliers d'euros en honoraires d'avocat, sans compter les frais de procédure et d'expertise. La protection juridique peut prendre en charge une partie de ces frais, dans les plafonds et limites du contrat, et proposer un accompagnement dès les premières étapes du différend.
Là où la RC Pro indemnise le tiers lésé, la protection juridique finance votre propre défense. Elle ne remplace pas l'assurance responsabilité civile du dirigeant, qui répond à un risque personnel distinct.
La prévoyance du dirigeant : maintenir vos revenus en cas d'arrêt
Je vous conseille d'examiner en priorité votre perte de revenus possible si vous ne pouvez plus travailler. Si vous remplissez les conditions d'ouverture des droits, le régime général verse des indemnités journalières, c'est-à-dire un revenu de remplacement pendant un arrêt de travail. Leur montant dépend de votre rémunération déclarée.
Une garantie arrêt de travail intégrée à un contrat de prévoyance peut compléter cette indemnisation en cas d'incapacité temporaire, selon les délais de carence et les plafonds prévus. La prévoyance du dirigeant doit donc être calibrée selon votre rémunération, vos charges personnelles et votre capacité à faire face à un arrêt prolongé.
Si vous avez souscrit un emprunt professionnel, une assurance emprunteur peut prendre en charge certaines échéances en cas d'incapacité ou d'invalidité, sous réserve des garanties, franchises et exclusions de votre contrat.
L'assurance chômage privée : couvrir une perte involontaire d'activité
Votre mandat de président de SASU ne vous ouvre pas, à lui seul, de droits à l'assurance chômage. Vous pouvez étudier une couverture privée, comme la GSC (Garantie sociale des chefs d'entreprise), qui indemnise certains événements de perte involontaire d'activité après les délais contractuels. L'offre APPI est en cours d'évolution : sa disponibilité et ses conditions doivent être vérifiées directement auprès de l'organisme. Des droits au chômage acquis au titre d'un emploi antérieur peuvent suivre des règles distinctes.
L'assurance homme-clé : sécuriser la continuité de votre SASU
Si vous êtes la personne dont dépend directement l'activité de votre SASU, une assurance homme-clé peut être utile. La société souscrit le contrat pour couvrir les conséquences financières de votre absence, de votre invalidité ou de votre décès, selon les événements garantis. C'est la société qui reçoit l'indemnité prévue au contrat.
Contrairement à votre prévoyance personnelle, cette indemnité sert à financer la continuité de l'entreprise : payer les charges fixes, recruter un remplaçant ou faire face à une baisse d'activité.
La mutuelle et la retraite supplémentaire : compléter votre protection personnelle
La mutuelle, ou complémentaire santé, complète les remboursements de l'Assurance maladie pour vos dépenses de santé. En tant que président de SASU, vous pouvez souscrire une couverture individuelle ou, sous conditions, bénéficier d'un régime collectif mis en place par votre société. Le traitement social et fiscal des cotisations dépend alors du dispositif retenu.
Pour renforcer votre retraite au-delà des cotisations obligatoires, un plan d'épargne retraite individuel vous permet d'épargner à votre rythme. Les versements peuvent, si vous choisissez leur déduction et respectez les plafonds applicables, diminuer votre revenu imposable.
Mon conseil d'experte
"En SASU, ne confondez pas les assurances de votre entreprise et votre propre protection sociale : la RC pro couvre votre activité, mais elle ne vous couvre pas, vous. Rappelez-vous surtout qu'en tant que président assimilé salarié, vous êtes bien protégé côté maladie, retraite et prévoyance, mais vous ne cotisez jamais à l'assurance chômage : si ce risque vous préoccupe, il faut le couvrir volontairement par un contrat privé. Commencez par vérifier les obligations propres à votre activité, puis complétez avec ce qui protège réellement votre situation."
— Mélanie Cloutet
Le coût des assurances pour une SASU
Pour une SASU, le coût des assurances dépend de plusieurs facteurs qui font varier les tarifs d'une entreprise à l'autre. Des estimations de prix existent selon chaque type d'assurance, mais seul un devis personnalisé permet de connaître le montant exact applicable à votre situation.
Les facteurs qui font varier le tarif
Deux SASU du même secteur peuvent afficher des primes très différentes. Les principaux paramètres sont :
- la fréquence possible des réclamations de clients ou partenaires ;
- la gravité potentielle des dommages corporels ou matériels ;
- votre chiffre d'affaires (base de calcul courante pour la RC Pro) ;
- votre historique de sinistres.
Le niveau de franchise choisi joue également un rôle clé. La franchise est la part du sinistre qui reste à votre charge : plus elle est élevée, plus votre prime diminue, mais plus votre exposition en cas de sinistre augmente.
Comparez aussi les plafonds d'indemnisation, c'est-à-dire les sommes maximales que l'assureur versera. Un plafond trop faible peut laisser à votre SASU une part importante des réparations ou des frais de défense.
Le tableau récapitulatif des assurances en SASU et leurs prix
Voici un tableau récapitulatif des principales assurances en SASU, de leur caractère obligatoire ou facultatif et des ordres de grandeur de prix. Les tarifs varient selon l'activité, les garanties et les devis ; ils ne constituent pas des offres contractuelles.
| Assurance | Obligatoire ? | Coût indicatif | Principaux facteurs de variation |
|---|---|---|---|
| RC Pro | Selon profession | 200 € à 2 000 € par an | Secteur d’activité et niveau de risque |
| Multirisque professionnelle | Non, sauf contrat | 300 € à 1 500 € par an | Valeur des locaux et du matériel |
| Prévoyance du dirigeant | Non | 50 € à 300 € par mois | Revenu couvert et garanties choisies |
| Assurance chômage privée (ex. GSC) | Non | Tarif personnalisé sur devis | Montant de la rémunération et niveau d’indemnisation |
| Garantie décennale dans le BTP | Selon travaux | 1 000 € à 5 000 € par an | Nature des travaux et risques liés à l’activité |
| Assurance automobile | Oui, pour tout véhicule | Sur devis | Usage et véhicules |
| Protection juridique | Non | Sur devis | Garanties et plafonds |
| Mutuelle d'entreprise | À proposer aux salariés | Sur devis | Effectif et garanties |
| Assurance homme-clé | Non | Sur devis | Capital assuré et risques |
La déductibilité fiscale des primes d'assurance
Les primes des assurances souscrites dans l'intérêt de l'activité constituent, en principe, des charges déductibles du résultat imposable de votre SASU si elles répondent aux conditions fiscales habituelles. Elles diminuent alors le bénéfice soumis à l'impôt sur les sociétés (IS). Les contrats couvrant personnellement le président doivent être examinés séparément : leur traitement dépend de leur nature, de leur financement et des règles sociales et fiscales applicables.
Ne calculez donc pas le budget d'assurance sur la seule prime affichée : tenez compte de votre régime fiscal et des dépenses restant effectivement à la charge de la SASU.
Comment choisir une assurance pour sa SASU ?
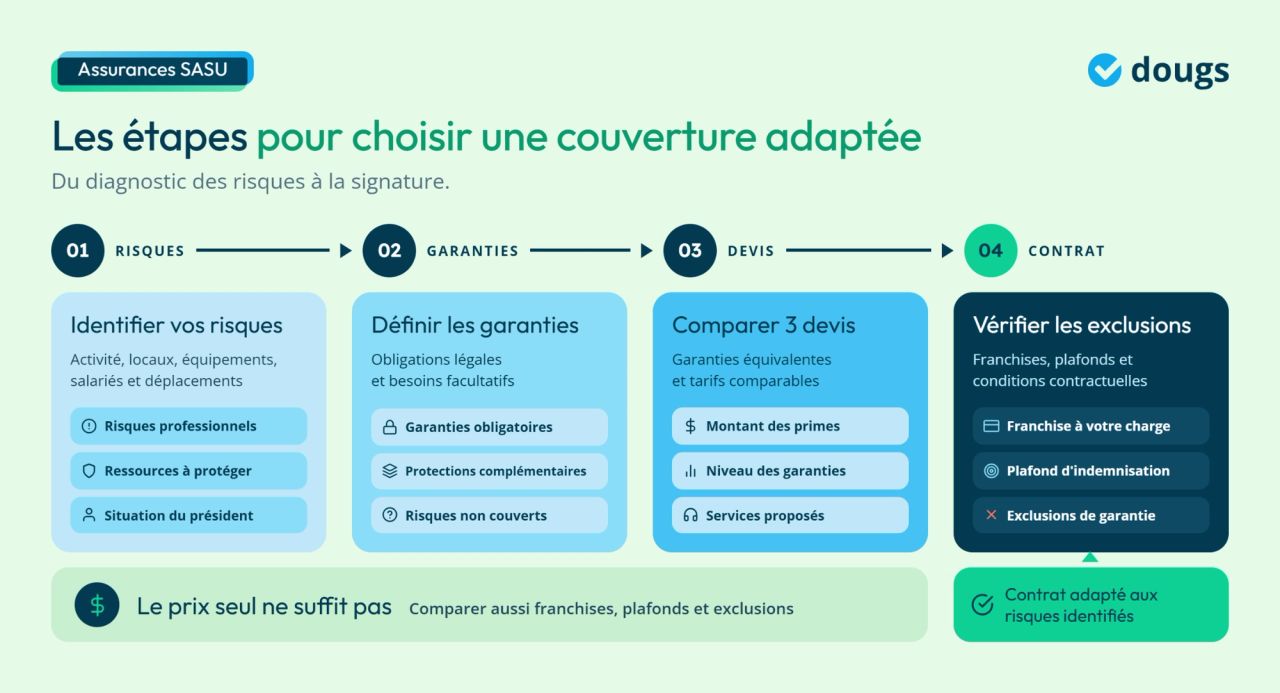
Le choix d’une assurance pour votre SASU dépend de vos risques réels, de votre secteur et des garanties proposées. Comparez aussi les exclusions, les tarifs et la fiabilité de l’assureur avant de vous engager.
Identifier vos besoins avant de comparer
Sans diagnostic préalable, vous risquez de souscrire trop ou pas assez. Les risques spécifiques à votre secteur d'activité doivent guider toute votre analyse. Un consultant en informatique n'a pas les mêmes expositions qu'un artisan du bâtiment, et une assurance professionnelle bien calibrée en tient compte.
Pour identifier vos besoins, interrogez-vous sur vos locaux, vos équipements, vos salariés et vos déplacements. Précisez aussi si vous intervenez chez des clients particuliers ou professionnels. Ces réponses vous aident à sélectionner les contrats d'assurance essentiels à votre activité, sans multiplier les garanties inutiles.
Distinguez aussi vos besoins en tant qu'entreprise de vos besoins personnels en tant que dirigeant. Si vous êtes employeur, comparer les offres de mutuelle d'entreprise fait partie intégrante de votre démarche de choix.
Choisir entre courtier, comparateur et assureur direct
Chaque canal a ses avantages. Un courtier en assurance peut vous aider à comparer plusieurs compagnies et à vérifier les garanties adaptées à votre activité. Chez Dougs Patrimoine, nous accompagnons les dirigeants dans cette lecture des contrats et de leurs limites. Les comparateurs d'assurances en ligne vous permettent d'obtenir rapidement plusieurs devis, mais exigent une lecture attentive des garanties réelles plutôt que des seuls tarifs affichés.
Quelle que soit la voie choisie, demandez au minimum 3 devis sur des bases de garanties identiques avant de prendre votre décision. La comparaison ne se fait pas uniquement sur le prix mais sur le contenu précis des couvertures.
Vérifier les critères de sélection
Le tarif ne suffit pas à choisir un bon contrat. Vérifiez le plafond de garanties et les exclusions dans les conditions générales du contrat : ce sont les clauses qui limitent ou suppriment l'indemnisation dans certains cas précis (faute intentionnelle, sinistre hors périmètre déclaré, etc.). Le niveau de garantie doit être proportionné à votre chiffre d'affaires et à vos expositions réelles.
Enfin, le service client et la réactivité de l'assureur en cas de sinistre sont des critères décisifs que vous ne pouvez pas évaluer sur un devis. Consultez les avis de clients existants et vérifiez les délais de traitement des sinistres affichés par la compagnie.
Questions fréquentes et informations pratiques sur les assurances d’une SASU
Les assurances d’une SASU soulèvent souvent des questions sur les obligations, la souscription et la protection du dirigeant. Voici les réponses pratiques à connaître pour éviter les mauvaises surprises.
À quel moment réexaminer ses assurances en SASU ?
Ne vous limitez pas à la signature initiale. À chaque renouvellement, vérifiez que les garanties correspondent encore à votre chiffre d'affaires, aux biens assurés et aux activités déclarées. Un nouveau local, une hausse du stock ou une activité supplémentaire peuvent modifier les risques couverts.
Conservez les dates d'échéance de vos contrats. Si votre situation change, contactez votre assureur sans attendre le renouvellement, pour lui demander si une adaptation des garanties ou de la prime est nécessaire.
Quelles sont les conditions de souscription à connaître ?
Lors de la souscription, décrivez exactement votre activité et les risques à couvrir. Une fausse déclaration intentionnelle peut entraîner la nullité du contrat si elle modifie l'appréciation du risque par l'assureur. Une déclaration inexacte sans mauvaise foi obéit à d'autres règles, avec une possible réduction d'indemnité ou une adaptation du contrat. Vérifiez dans les conditions générales :
- la description de l'activité et des prestations effectivement assurées ;
- les biens, personnes, locaux et véhicules déclarés ;
- la date de prise d'effet du contrat et les documents à fournir.
En cas d'évolution importante de votre activité, confirmez par écrit avec votre assureur que les garanties restent adaptées. Cela permet d'éviter qu'un risque nouveau ne demeure hors du périmètre déclaré.
Que faire si l'assureur refuse une indemnisation ?
Si votre assureur refuse de couvrir un sinistre, demandez les motifs précis du refus et rapprochez-les des garanties et exclusions de votre contrat. Vous pouvez ensuite :
- rassembler les pièces utiles : contrat, échanges, factures et justificatifs du sinistre ;
- adresser une réclamation écrite au service compétent de l'assureur ;
- examiner les voies de médiation ou de recours si le désaccord persiste, selon votre contrat et la nature du litige.

EN RÉSUMÉ
À présent, transformez vos choix d'assurance en quelques vérifications utiles pour sécuriser votre activité.
- Vérifiez vos obligations : identifiez les assurances imposées par votre profession, vos véhicules et la présence de salariés ;
- Séparez les contrats : réservez les garanties RC Pro et multirisque aux risques de l'entreprise, et évaluez distinctement vos besoins personnels ;
- Évaluez le risque de perte d'activité : si nécessaire, comparez les contrats privés réellement disponibles et leurs conditions d'indemnisation ;
- Comparez les offres : demandez plusieurs devis sur des garanties équivalentes et confrontez franchises, plafonds et exclusions ;
- Actualisez vos couvertures : faites-les réexaminer lorsque votre activité, vos équipements ou votre situation personnelle évoluent.
FAQ
Demandez une attestation à votre assureur et vérifiez qu'elle mentionne la SASU, l'activité garantie et les dates de validité. Transmettez-la au client avant la signature si elle est exigée.
Pas nécessairement. L'assurance habitation ne couvre pas toujours les biens affectés à l'activité de la SASU. Signalez votre activité à domicile et vérifiez si une extension ou une assurance professionnelle est nécessaire.
Déclarez cette activité à votre assureur avant de la commencer et demandez une confirmation écrite des garanties.
La résiliation dépend du contrat, de son échéance et des motifs autorisés. Vérifiez les conditions générales avant de notifier votre décision.
Responsable filiale Dougs Patrimoine
Ces articles peuvent vous intéresser
 David Bernier
 David Bernier
 David Bernier
 Émilie Fatkic
 Nathalie Michel
 Nahima Zobri