

Par Émilie Fatkic, Expert-comptable

13 min.


EN BREF
- Le cash pooling centralise la trésorerie d’un groupe pour utiliser les excédents des filiales et limiter les besoins de financement.
- Deux types de cash pooling existent : le physique, avec transfert de fonds, et le notionnel, sans transfert. Le Zero Balancing (ZBA) est une variante du premier.
- La convention de trésorerie encadre les opérations : transferts, remboursements, taux d’intérêt et responsabilités des sociétés.
- Les règles juridiques, fiscales et comptables doivent être respectées, notamment concernant les intérêts, la TVA et l’impôt sur les bénéfices.
- Une mise en place adaptée à votre groupe permet d’optimiser la trésorerie tout en maîtrisant les risques.
SOMMAIRE
Chaque année, je vois des groupes perdre des dizaines de milliers d'euros parce qu'ils ont lancé un cash pooling sans comprendre les règles juridiques et fiscales qui l’encadrent.
Je suis Émilie Fatkic, experte-comptable chez Dougs, et dans cet article, je vous explique comment fonctionne vraiment le cash pooling.
De la définition à la mise en place, mais surtout en mettant l'accent sur les règles de droit des sociétés, découvrez la fiscalité et les risques que vous devez connaître avant de vous engager. Et si vous avez besoin d'être accompagné, nos juristes vous proposent des conseils juridiques personnalisés.
La gestion de trésorerie de votre groupe soulève des questions ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Qu'est-ce que le cash pooling et pourquoi c'est pertinent pour vous ?
Le cash pooling (ou centralisation de trésorerie) est une méthode de gestion de trésorerie utilisée par les groupes d'entreprises pour regrouper les flux financiers et maximiser l'utilisation des liquidités. Plutôt que de laisser chaque filiale gérer sa trésorerie indépendamment, vous les regroupez sur un compte centralisateur, géré par la société mère ou la holding. L'intérêt est simple : les excédents de trésorerie d'une société du groupe peuvent couvrir les besoins d'une autre. Vous évitez ainsi qu'une filiale paie des intérêts sur un découvert pendant que les liquidités d'une autre restent inutilisées. Vous optimisez ainsi la trésorerie disponible à l'échelle du groupe.
Les deux types de cash pooling et leurs principales modalités

Le cash pooling physique implique un transfert réel de fonds entre les comptes des filiales et le compte centralisateur. Les excédents de trésorerie remontent vers le compte central qui peut ensuite couvrir les besoins des autres sociétés du groupe.
Le cash pooling notionnel compense les soldes des différentes sociétés pour calculer les intérêts, sans transfert physique des fonds. Chaque entité conserve ainsi son propre compte et ses liquidités. Cette solution peut être adaptée aux groupes qui souhaitent centraliser la gestion de leur trésorerie tout en maintenant les fonds sur les comptes de chaque société.
Le Zero Balancing (ZBA) est une modalité du cash pooling physique. À intervalles réguliers, les soldes des comptes participants sont ramenés à zéro par des transferts automatiques vers ou depuis le compte centralisateur. Un compte fonctionnant selon ce principe peut également être appelé Zero Balance Account, c'est-à-dire un compte à solde nul.
Comment fonctionne le cash pooling ?
Le fonctionnement du cash pooling repose sur une gestion unifiée de la trésorerie entre vos filiales. Comprendre ce mécanisme vous permet d'identifier les points critiques sur le plan juridique et fiscal.
Fonctionnement général et flux financiers intragroupe
Ce regroupement agrège les soldes créditeurs, c'est-à-dire les sommes disponibles sur les comptes des filiales, sur un compte unique géré par la société mère. Chaque filiale conserve son compte opérationnel pour ses transactions courantes, mais les excédents réguliers sont remontés vers le compte central. Cela simplifie la gestion des liquidités et vous donne une vision globale de la trésorerie du groupe.
Par exemple, si vous dirigez une holding avec trois filiales disposant chacune d'un excédent de trésorerie de 50 000 euros, le cash pooling permet de centraliser ces 150 000 euros. Vous disposez ainsi d'une vision globale des liquidités disponibles et évitez de laisser des fonds inutilisés sur plusieurs comptes.
Prenons maintenant une situation différente. Une filiale dispose d'un excédent de 100 000 euros tandis qu'une autre a besoin de 40 000 euros pour couvrir ses dépenses. Grâce au cash pooling, la trésorerie disponible au sein du groupe peut couvrir ce besoin. La filiale concernée limite ainsi son recours au découvert bancaire et les frais qui peuvent en découler.
Pied de compte et nivellement bancaire
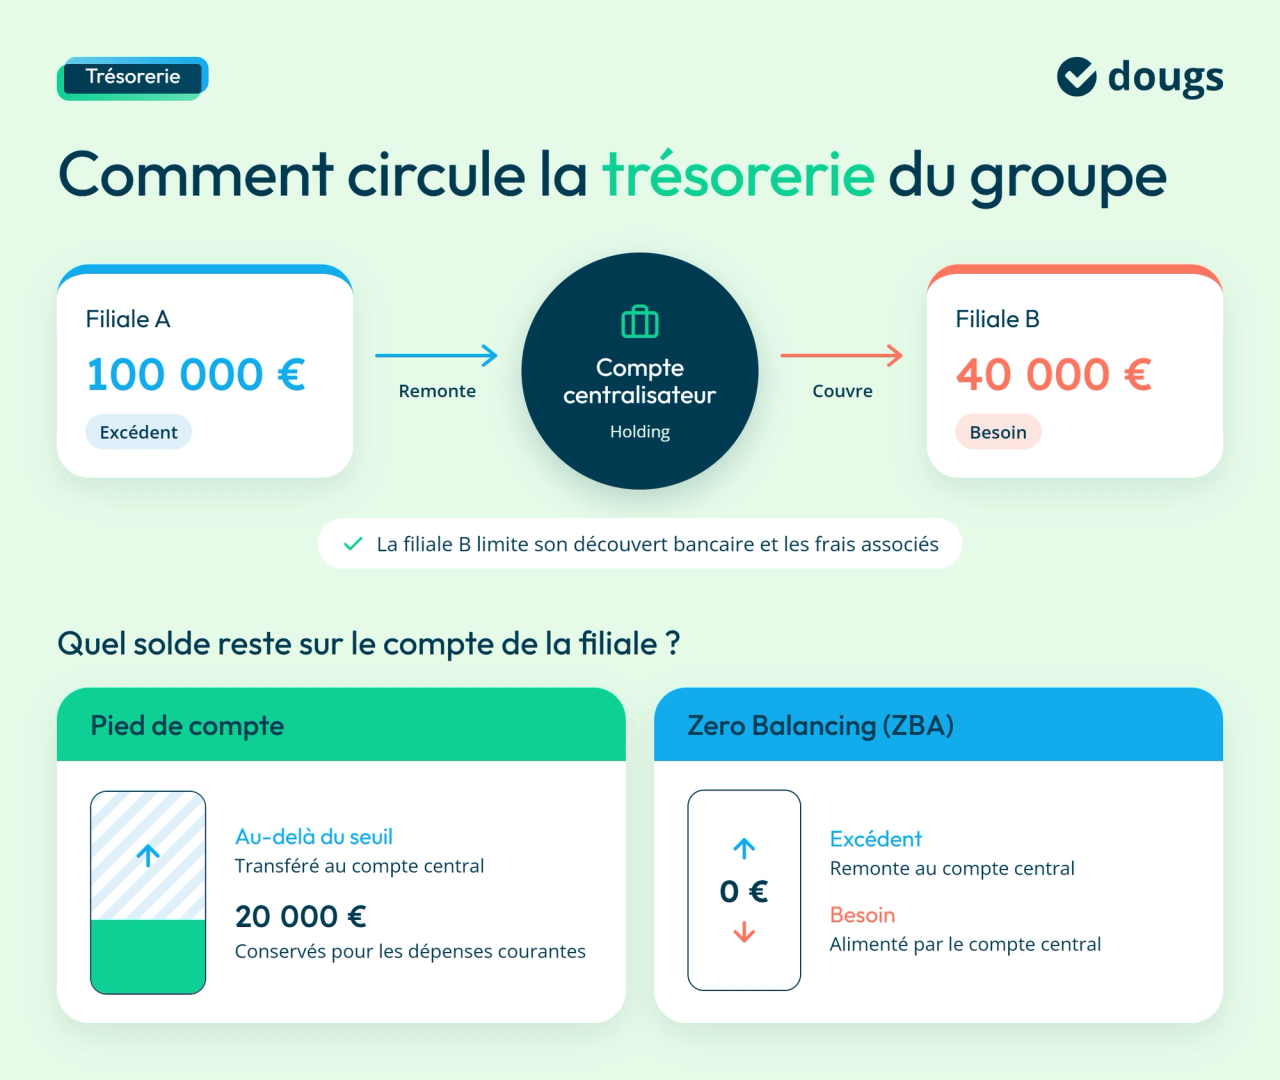
Le pied de compte correspond au montant qu'une filiale conserve sur son compte bancaire pour régler ses dépenses courantes. Par exemple, si ce montant est fixé à 20 000 €, seule la trésorerie disponible au-delà de ce seuil est transférée vers le compte centralisateur. Ce montant est défini dans la convention de trésorerie et peut varier selon les besoins de chaque filiale.
Le nivellement bancaire consiste à transférer automatiquement des fonds entre les comptes des filiales et le compte centralisateur afin d'atteindre un solde défini à l'avance. Ce solde cible peut correspondre à un pied de compte ou être fixé à zéro. Dans ce dernier cas, on parle de Zero Balancing (ZBA) : les excédents remontent vers le compte centralisateur et celui-ci alimente les comptes qui présentent un besoin de trésorerie.
12 bonnes pratiques pour préserver la trésorerie de votre PME
Comment optimiser vos charges
Facturer et encaisser efficacement
Demander des aides ou des reports
Les aspects juridiques et fiscaux à connaître
La mise en place d’un cash pooling demande de sécuriser les relations financières entre les sociétés du groupe. Convention de trésorerie écrite, éventuelle solidarité entre les sociétés, taux d’intérêt appliqués aux flux intragroupe et traitement de la Taxe sur la Valeur Ajoutée (TVA) : plusieurs points juridiques et fiscaux doivent être encadrés dès la mise en place du dispositif.
Cadre juridique et obligations contractuelles
La convention de cash pooling, aussi appelée convention de trésorerie, encadre les flux financiers entre les sociétés du groupe. Elle précise les modalités de centralisation de la trésorerie, les conditions des avances entre les sociétés, les règles de remboursement et les modalités de calcul des intérêts.
Elle permet également de définir les droits et les obligations de chaque société participante. Les éventuelles garanties ou clauses de solidarité doivent être prévues et encadrées lorsqu’elles existent. La mise en place d’un cash pooling n’entraîne donc pas, à elle seule, une solidarité automatique entre toutes les sociétés du groupe.
L’article L. 511-7 du Code monétaire et financier autorise les opérations de trésorerie entre des sociétés liées directement ou indirectement par des liens de capital lorsque l’une d’elles exerce un pouvoir de contrôle effectif sur les autres.
La convention de trésorerie permet ainsi de formaliser ces opérations et leurs modalités. Sa rédaction doit tenir compte de l’organisation du groupe et des flux financiers prévus entre les sociétés.
Régime fiscal et comptable, conservation du capital
Quel que soit le régime d’imposition des sociétés concernées, le traitement fiscal et comptable du cash pooling demande une attention particulière aux intérêts appliqués aux flux de trésorerie intragroupe. Les taux pratiqués doivent notamment être cohérents avec les conditions de marché.
Autrement dit, ne facturez pas des intérêts artificiellement élevés ou trop bas : c'est un signal d'alerte pour les contrôleurs.
La centralisation de la trésorerie doit également tenir compte de la situation financière de chaque société du groupe. Les transferts de fonds ne doivent pas fragiliser une société au point de compromettre sa capacité à régler ses propres dépenses et ses dettes. Une dégradation importante de sa situation financière peut, dans certains cas, conduire à une procédure de redressement judiciaire.
Impacts TVA et impôt sur les bénéfices
La TVA est un premier piège. Si votre holding facture des frais de trésorerie à ses filiales, appliquez la TVA à 20 % (sauf secteurs exonérés comme les professions libérales).
Sur l'impôt sur les bénéfices, sachez que les intérêts reçus par la holding sont imposables, tandis que ceux payés par les filiales réduisent leur impôt, à condition qu'ils soient justifiés et documentés.
Une facture fantaisiste ou un taux d'intérêt injustifié peut être rejeté par l'administration.
Questions fiscales et réglementaires spécifiques
Avec un cash pooling notionnel (sans mouvement d'argent réel), documentez tout impeccablement. Comme il n'y a pas de trace physique, l'administration fiscale examinera de près la cohérence entre ce que vous déclarez et la réalité de vos flux.
La forme juridique de chaque société du groupe, qu’il s’agisse d’une SAS, d’une SARL, d’une EURL ou d’une SCI, doit être prise en compte lors de la mise en place du cash pooling. Le régime d’imposition et la situation de chaque entité peuvent notamment avoir des conséquences sur le traitement fiscal des flux intragroupe. Il est donc essentiel d’étudier la situation de chaque société avant de mettre en place la centralisation de trésorerie.
Types de cash pooling et structures associées
Au-delà des trois modèles principaux (physique, notionnel, ZBA), le cash pooling peut adopter plusieurs configurations selon la taille et la complexité de votre groupe.
Zero Balancing Cash Pooling (ZBA)
Le Zero Balancing (ZBA) est une forme de cash pooling physique où les soldes des comptes des filiales sont réinitialisés à zéro à la fin de chaque période. Les excédents sont transférés vers le compte central, ce qui facilite la gestion des fonds et améliore leur utilisation. Le ZBA automatise ce processus, fluidifie les flux financiers et réduit les intérêts débiteurs pour les filiales en situation de déficit temporaire.
Cash pooling international
Le cash pooling international permet aux groupes disposant de filiales dans plusieurs pays de centraliser leur trésorerie au-delà des frontières. Lorsque les sociétés utilisent des devises différentes, les transferts peuvent entraîner un risque de change, c’est-à-dire une perte ou un gain lié à l’évolution de la valeur d’une monnaie par rapport à une autre.
La circulation des fonds entre plusieurs pays doit également respecter les règles applicables dans chaque État. Le rapatriement de fonds, qui consiste à transférer la trésorerie d’une filiale située à l’étranger vers une autre société du groupe, peut notamment être soumis à des règles fiscales et réglementaires spécifiques. La fiscalité des intérêts versés entre les sociétés doit également être étudiée selon les pays concernés.
Cash pooling au sein d’une holding
Le cash pooling holding regroupe les flux financiers des filiales sur un compte unique géré par la société mère. Cette configuration renforce la gestion des liquidités excédentaires et simplifie les transferts inter-entreprises. Concrètement, la holding devient le hub financier du groupe : elle agrège les fonds excédentaires des filiales (concept appelé "pooled cash") et les répartit selon les besoins stratégiques.
Conventions et comptabilisation
Une convention de cash pooling formalise les règles qui encadrent les relations financières entre les sociétés participantes. Les opérations de trésorerie réalisées dans ce cadre doivent ensuite être correctement enregistrées en comptabilité.
La convention de cash pooling
La convention précise le fonctionnement du cash pooling et les obligations de chaque société participante. Elle permet notamment d’encadrer :
- les modalités de centralisation de la trésorerie, notamment la fréquence des transferts et le pied de compte lorsqu’un solde minimal est conservé ;
- les conditions des avances intragroupe, avec les modalités de remboursement et les taux d’intérêt appliqués ;
- la répartition des éventuels frais liés au fonctionnement du dispositif ;
- les responsabilités et les éventuelles garanties prévues entre les sociétés ;
- les modalités de sortie du cash pooling, lorsqu’une société souhaite quitter le dispositif ;
- les conditions de suspension ou de modification de la convention.
Ces règles permettent à chaque société de connaître précisément ses droits et ses obligations dans le fonctionnement du cash pooling.
Comptabilisation des opérations de cash pooling
La comptabilisation d'un cash pooling suit des règles précises. Les transferts entre comptes sont enregistrés comme des prêts entre sociétés liées. Les intérêts générés sont comptabilisés comme des revenus pour la holding (celle qui prête) et comme des charges pour les filiales (celles qui empruntent).
Les écritures doivent respecter les normes comptables et votre convention de pool. Si vous avez un comptable ou un expert-comptable, il gérera ces détails. L'essentiel pour vous : conservez toute la documentation (contrat, relevés bancaires, calculs d'intérêts) en cas de contrôle.
| Opération | Compte débit | Compte crédit | Entité |
|---|---|---|---|
| Prêt de la mère à la filiale | 4551 (Créance sur société liée) | 512 (Trésorerie) | Filiale |
| Emprunt de la filiale à la mère | 512 (Trésorerie) | 4551 (Dettes envers société liée) | Filiale |
| Intérêts reçus (holding) | 517 (Intérêts à recevoir) | 766 (Produits financiers) | Holding |
| Intérêts payés (filiale) | 661 (Charges d'intérêts) | 517 (Intérêts à payer) | Filiale |
| Mouvements de fonds | 451 (Associés – Comptes courants) | 512 (Banque) | Selon flux |
Avantages et inconvénients du cash pooling
Le cash pooling offre des bénéfices réels pour la trésorerie d'un groupe, mais il comporte aussi des risques importants que vous devez connaître avant de vous engager.
Avantages : optimisation des coûts et de la trésorerie
Le cash pooling présente plusieurs atouts pour les groupes d'entreprises. En regroupant vos liquidités, vous négociez des conditions bancaires plus favorables puisque vous traitez avec un seul compte principal. Les frais de gestion et les frais de transaction diminuent significativement.
Vous améliorez également votre visibilité sur la trésorerie globale du groupe. Au lieu de gérer dix comptes disparates, vous pilotez une vue consolidée. Cela facilite les anticipations de flux et les arbitrages de liquidités.
Le cash pooling permet aussi de faire circuler la trésorerie disponible entre les sociétés du groupe. Une filiale qui dispose d'un excédent peut ainsi financer les besoins d'une autre par l'intermédiaire du dispositif. Cette dernière limite son recours au découvert bancaire et les frais associés tandis que la société qui met ses liquidités à disposition peut percevoir des intérêts selon les conditions prévues par la convention de trésorerie.
Inconvénients et risques : attention à la solidarité
Le cash pooling présente des limites. Comme détaillé plus haut, la responsabilité conjointe et solidaire entre vos entités crée des risques d'exposition mutuels en cas de défaillance. Autre limite : une complexité administrative accrue. Pour les groupes internationaux, la gestion des risques de change est essentielle et doit respecter les règles de conformité encadrées par le Code monétaire et financier.
Une autre limite est la concentration du risque. Si le compte centralisateur est compromis ou si la banque rencontre des problèmes, toutes les filiales sont affectées simultanément. Il faut donc sélectionner une banque solide et diversifier les instruments si possible.
Mise en place d'un cash pooling en toute sécurité
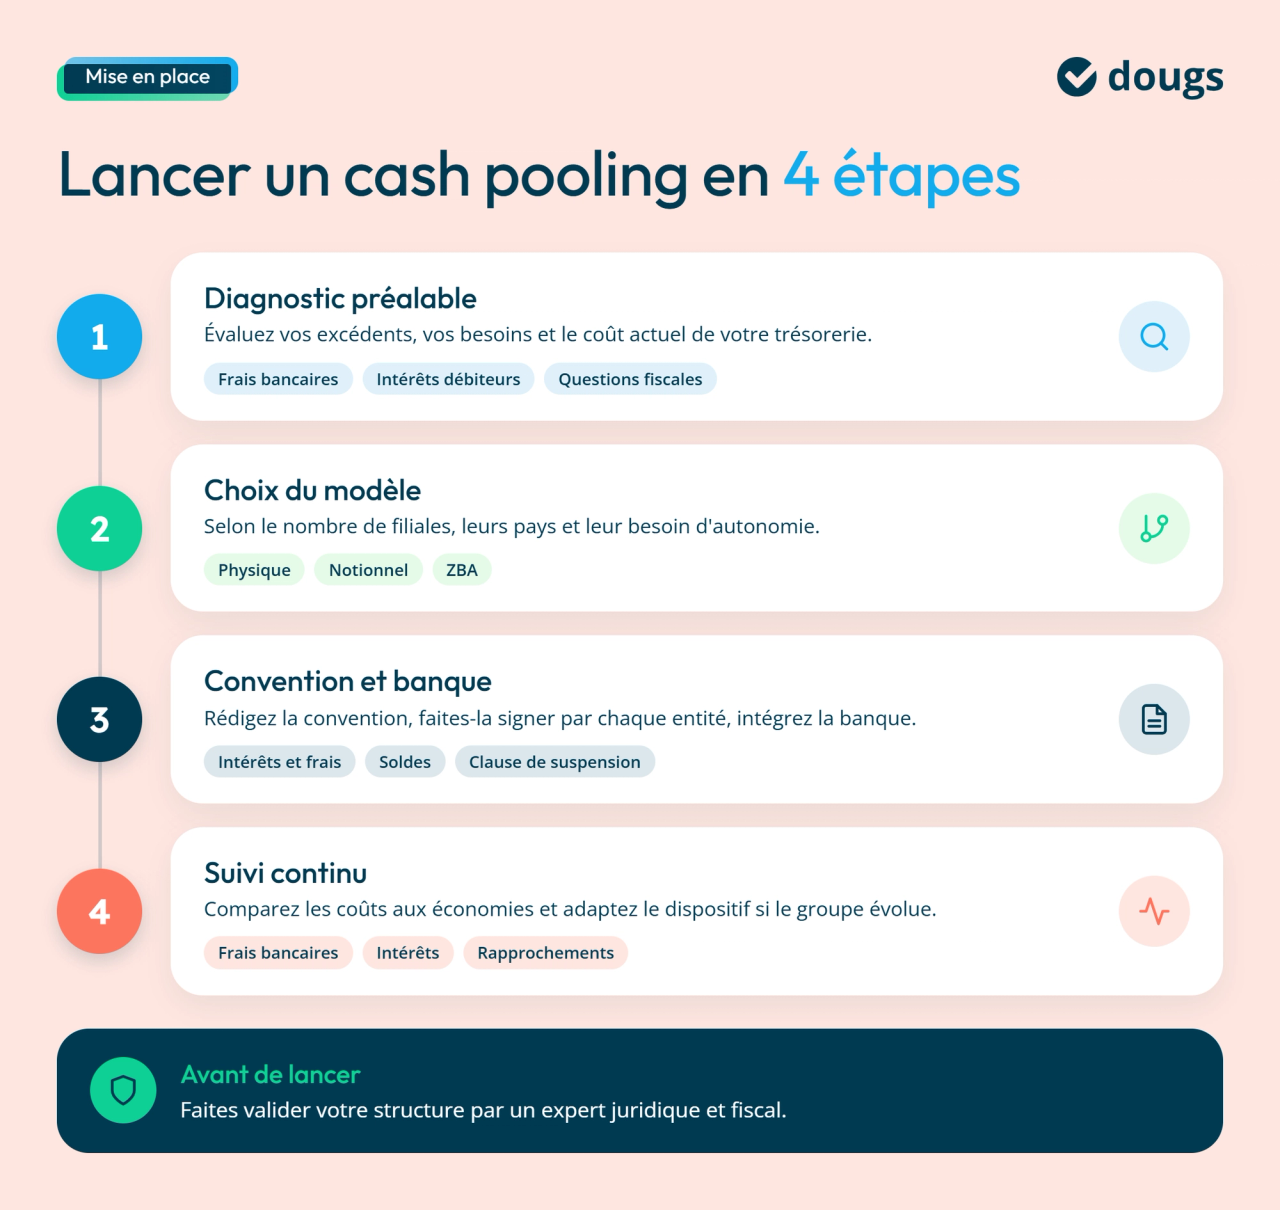
La mise en place d'un cash pooling au sein d'un groupe ou d'une holding nécessite une approche structurée pour garantir une gestion optimale de la trésorerie et une conformité légale. Elle se déroule en plusieurs étapes clés, de l'évaluation initiale à la sélection bancaire et au suivi continu.
Diagnostic préalable et évaluation des risques
Commencez par un diagnostic préalable qui évalue la gestion des excédents et des déficits de liquidités actuels. Identifiez les coûts réels de votre trésorerie décentralisée (frais bancaires, intérêts débiteurs, inefficacités). Une vision globale des besoins financiers aide à déterminer les montants à centraliser et les priorités à établir. C'est aussi à cette étape que vous devez identifier les questions fiscales et réglementaires spécifiques à votre groupe.
Choix du type de cash pooling
Le choix du modèle (physique, notionnel, ou ZBA) dépend de votre structure Le choix entre cash pooling physique et cash pooling notionnel dépend de l'organisation de votre groupe. Prenez notamment en compte le nombre de filiales, leur implantation géographique, leur besoin d'autonomie dans la gestion de leurs liquidités et la nécessité de transférer réellement les fonds entre les sociétés.
Le cash pooling physique permet de faire circuler réellement la trésorerie entre les comptes des sociétés et le compte centralisateur. Il peut notamment fonctionner avec un Zero Balancing (ZBA) lorsque vous souhaitez ramener régulièrement les comptes des filiales à zéro. Le cash pooling notionnel permet, lui, de compenser les soldes pour le calcul des intérêts sans déplacer les fonds entre les comptes. Il peut ainsi répondre aux besoins des groupes qui souhaitent laisser davantage d'autonomie financière à leurs filiales.
Pour une holding avec filiales implantées dans plusieurs pays, le choix doit également tenir compte des devises utilisées et des règles fiscales et réglementaires applicables aux transferts de fonds entre les pays concernés.
Mise en place opérationnelle et sélection bancaire
Une fois le modèle choisi, travaillez avec votre banque pour intégrer le système et regrouper les liquidités via un compte unique. Les solutions efficaces de centralisation de trésorerie, une gestion optimisée des frais bancaires et une intégration fluide avec les systèmes des entités du groupe sont essentielles.
La convention de cash pooling doit être rédigée avec précision. Elle doit couvrir la répartition des intérêts et frais bancaires, la gestion des soldes créditeurs ou débiteurs et la mise en place de clauses de suspension en cas de litige. Une fois la convention rédigée, obtenez l'accord signé de chaque entité.
Lancez ensuite la mise en place :
- mettez en place le système de regroupement des liquidités sur votre compte centralisateur ;
- assurez un suivi régulier des soldes, des frais bancaires et des intérêts ;
- rapprochez régulièrement les opérations enregistrées afin de vérifier leur cohérence avec les mouvements bancaires.
Suivi et optimisation continue
Suivez régulièrement les coûts du cash pooling, notamment les frais bancaires et les intérêts, et comparez-les aux économies réalisées. L'arrivée d'une nouvelle filiale, une évolution des besoins de trésorerie ou un changement dans l'organisation du groupe peut nécessiter d'adapter le dispositif.
Rôle de la banque et critères de sélection
Choisissez une banque robuste avec un bon support client. Vérifiez qu'elle offre les outils techniques pour votre type de pool (physique, notionnel, ZBA) et que ses tarifs sont compétitifs pour votre volume.
Mon conseil d'experte
Beaucoup de dirigeants pensent que le cash pooling est une question purement bancaire. C'est une erreur coûteuse. Le cash pooling est d'abord un contrat, ensuite une opération fiscale. Si vous ne structurez pas correctement votre convention et si vous n'anticipez pas les impacts fiscaux (TVA, impôt sur les bénéfices, régime comptable), vous pouvez vous retrouver en redressement fiscal pour plusieurs années. Mon conseil : avant de lancer un cash pooling, faites valider votre structure par un expert juridique et fiscal. C'est un investissement de quelques milliers d'euros qui vous en économise des dizaines de milliers.
— Émilie Fatkic, experte comptable chez Dougs

EN RÉSUMÉ
- Le cash pooling physique transfère réellement les fonds, tandis que le notionnel compense les soldes pour calculer les intérêts ; le ZBA ramène automatiquement les comptes à zéro.
- Les opérations doivent respecter les conditions de liens capitalistiques et de contrôle effectif, avec une convention précisant avances, remboursements, intérêts, garanties éventuelles et modalités de sortie, sans solidarité automatique entre sociétés.
- Les taux d’intérêt doivent correspondre aux conditions de marché, les intérêts reçus sont imposables et leur déduction par l’emprunteur nécessite une justification et une documentation appropriées.
- Le traitement de la TVA sur les frais facturés doit être vérifié, tandis que les flux internationaux nécessitent une analyse des règles locales et du risque de change.
- Préservez la capacité de chaque filiale à payer ses dépenses et ses dettes, puis conservez conventions, relevés et calculs d’intérêts pour justifier les opérations comptabilisées.
- Avant le lancement, évaluez les besoins et les coûts, choisissez une banque adaptée et organisez un suivi régulier des soldes, des frais et des économies réalisées.
FAQ sur le cash pooling
Sans convention formelle, vos rôles ne sont pas clairs, l'administration fiscale peut requalifier vos opérations, les créanciers peuvent étendre la garantie à toutes vos entités, et vous manquez de preuves en cas de litige. Une convention bien rédigée vous protège juridiquement et fiscalement.
Les intérêts et frais liés au cash pooling peuvent avoir des conséquences fiscales et, selon la nature des opérations, relever de règles spécifiques en matière de TVA. Les intérêts perçus et versés doivent notamment respecter le principe de pleine concurrence, c'est-à-dire être calculés selon des conditions comparables à celles que pratiqueraient deux sociétés indépendantes. Une documentation précise des flux et des taux appliqués permet de justifier les conditions retenues en cas de contrôle.
Le cash pooling physique implique des transferts d'argent réels et des comptes centralisés. Le cash pooling notionnel consolide seulement les soldes sans transfert d'argent. Fiscalement, les deux posent des enjeux similaires. Cependant, le notionnel demande une documentation plus stricte, car il n'y a pas de trace physique.
Expert-comptable
Entre deux sessions de conseil client, supervision de bilans comptables, management et formation de ses équipes, elle s’adonne à sa passion : la rédaction de contenus. Elle met sa plume et son expertise au service de sujets de fond sur la création d’entreprise et la comptabilité.
Ces articles peuvent vous intéresser
 Émilie Fatkic
 Émilie Fatkic
 Émilie Fatkic
 David Bernier
 David Bernier
 Nahima Zobri