
Par David Bernier, Head of Legal

12 min.


EN BREF
- L’évaluation d’une entreprise sert à estimer la valeur d’une société avant une cession, une reprise, une transmission ou l’entrée d’un nouvel associé.
- Trois méthodes sont principalement utilisées pour évaluer : l’approche patrimoniale, qui regarde ce que l’entreprise possède ; l’approche rentabilité, qui mesure ce qu’elle génère ; et l’approche comparative, qui s’appuie sur les prix du marché.
- Le bon réflexe, c’est de croiser plusieurs méthodes pour obtenir une fourchette de valorisation, plutôt qu’un chiffre unique.
- Chez Dougs, nous regardons aussi les comptes corrigés : rémunération du dirigeant, dettes, créances, provisions, immobilier et éléments exceptionnels.
SOMMAIRE
« Elle vaut combien, votre entreprise ? » Le jour où cette question arrive sur la table, une réponse approximative fragilise votre évaluation : si vous ne savez pas répondre avec méthode, l'acheteur en face le sentira. Et il s'en servira pour payer bien en dessous de ce que vous méritez.
Si vous préparez une cession, une reprise ou l’entrée d’un associé, ce chiffre est le point de départ de la négociation. Trop élevé, il freine les acquéreurs. Trop bas, il réduit votre marge de manœuvre. Avant de défendre un prix, vous devez identifier les éléments qui fondent la valeur de votre société.
Je suis David Bernier, et en tant qu’Head of Legal chez Dougs, j’accompagne régulièrement des dirigeants confrontés à ces questions. Notre rôle de cabinet d’expertise comptable en ligne consiste justement à rendre les chiffres lisibles pour vous aider à aborder une cession, une reprise ou une transmission avec plus de recul.
Dans cet article, je vous explique comment évaluer une entreprise : critères clés, méthodes d’évaluation, ajustements à prévoir et bons interlocuteurs.
Vous préparez la cession de votre entreprise et devez l’évaluer ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Sur quels critères repose l’évaluation d’une entreprise ?
Avant de sortir une formule, prenez un peu de recul. Un repreneur n’achète pas uniquement un chiffre d’affaires. Il regarde ce que l’entreprise possède, ce qu’elle gagne, ce qu’elle promet… et ce qui risque de compliquer la reprise.
Autrement dit, la valeur d’une entreprise repose sur plusieurs éléments à lire ensemble :
- le patrimoine : immobilier, matériel et outillage, stocks, fonds de commerce, valeurs vénales, c’est-à-dire ce qu'un acheteur accepterait de payer pour ces actifs sur le marché,
- la rentabilité : excédent brut d’exploitation (l'EBE, ce que l'activité dégage concrètement avant impôts et charges financières), marge commerciale, valeur ajoutée, résultat net corrigé (
- l’activité commerciale : clientèle, contrats d’entretien, carnet de commandes,
- les risques : dépendance au dirigeant, stabilité de l’équipe, concentration des clients,
- la situation financière : avoirs, créances, dettes, trésorerie, valeur nette comptable.
Avec ce croisement de critères, vous construisez une vision réaliste de votre société. Vous mesurez à la fois ses actifs, sa capacité à générer des bénéfices et les points que le repreneur regardera de près avant de négocier.
Comment procéder à l’évaluation d’une entreprise ? Les 3 méthodes
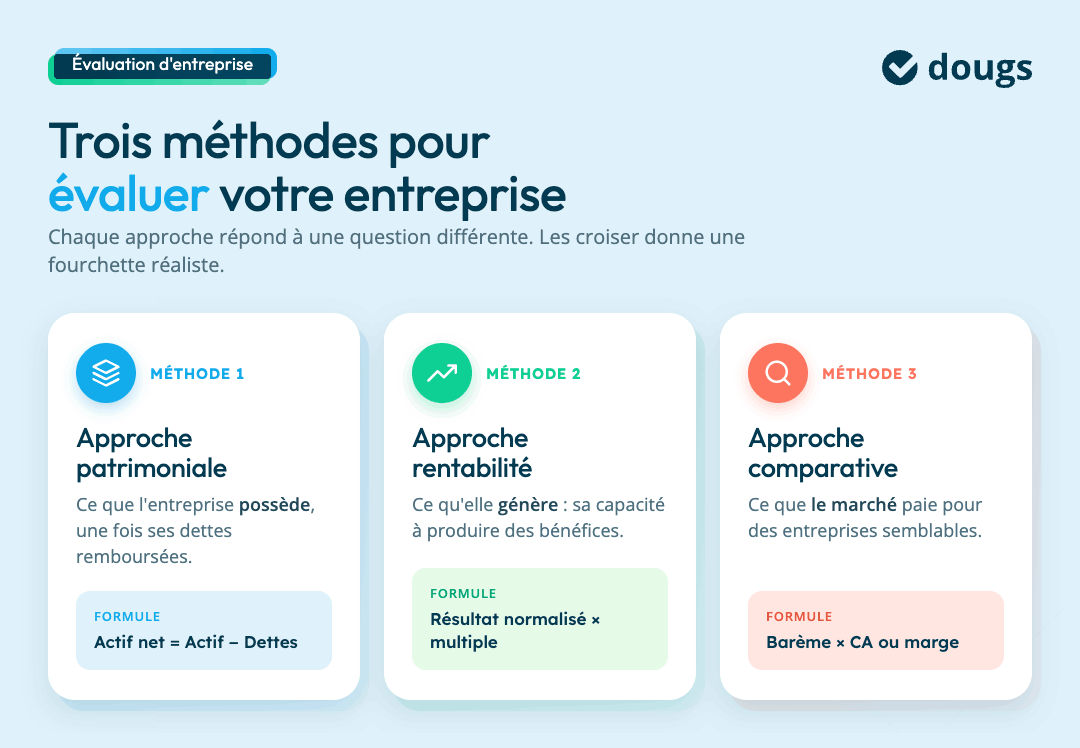
Il existe trois grandes approches pour évaluer une entreprise : patrimoniale, rentabilité, comparative. Elles ne se substituent pas l'une à l'autre : elles se complètent. Chacune éclaire un angle différent de la valeur, et c'est leur croisement qui vous donne une fourchette fiable.
1. La méthode patrimoniale : partir de ce que l’entreprise possède
Avec la méthode patrimoniale, vous partez d'une idée simple : que resterait-il après avoir cédé les actifs et soldé les dettes de l'entreprise ?
Vous regardez donc ce que la société possède, comme son immobilier, son matériel, ses stocks, sa trésorerie ou son fonds de commerce. Puis vous retirez ce qu’elle doit : emprunts, dettes fournisseurs, dettes fiscales ou sociales.
Actif net = total de l’actif - total des dettes
Le résultat donne l’actif net, aussi appelé valeur mathématique (VM). Cette approche s’adresse principalement aux entreprises qui ont un patrimoine significatif :
- holding,
- société immobilière,
- entreprise industrielle,
- commerce avec matériel ou outillage, etc.
L’actif net donne une première base, mais il reste comptable. Pour une évaluation, vous devez vous rapprocher de la valeur économique réelle.
Certains biens inscrits au bilan ne reflètent plus leur valeur de marché : un immeuble a pu prendre de la valeur, un matériel est probablement amorti mais encore utile, des stocks peuvent être surévalués. Il est alors question d’un actif net corrigé, en ajustant l’immobilier, le matériel, les provisions ou les crédits-baux pour obtenir une base plus réaliste.
Je prends l’exemple d’un local immobilier inscrit au bilan pour 200 000 €, mais dont la valeur de marché est estimée à 320 000 €. L'actif net comptable corrigé intègre cet écart de 120 000 € : si l'actif net comptable ressortait à 400 000 €, l'actif net corrigé s'établit à 520 000 €. C'est ce chiffre, et non la valeur comptable, qui sert de base à la valorisation. L’inconvénient de cette méthode reste qu’elle décrit le patrimoine, pas toujours la rentabilité future.
2. La méthode rentabilité : valoriser la performance financière
L’approche rentabilité, aussi appelée approche rendement, valorise la capacité bénéficiaire. Elle part d’un indicateur retraité, soit un résultat recalculé pour neutraliser ce qui ne reflète pas l’activité normale : EBE (excédent brut d’exploitation), résultat net corrigé ou marge récurrente.
Valeur = résultat normalisé × taux de capitalisation ou multiple sectoriel
Le coefficient appliqué à l’EBE retraité, appelé multiple de valorisation, se détermine à partir de cessions d’entreprises comparables, notamment en matière d’activité et de taille. Pour donner un ordre de grandeur, les fourchettes indicatives publiées pour les petites et moyennes entreprises se situent autour de :
- 2,5 à 5 fois l’EBE pour le commerce de détail,
- 3,5 à 6 fois l’EBE pour l’industrie,
- 4 à 7 fois l’EBE pour les services aux entreprises.
Le choix dans cette fourchette dépend ensuite du profil de votre entreprise. Des contrats récurrents et une clientèle diversifiée soutiennent un multiple plus élevé. Une forte dépendance au dirigeant ou à quelques clients le réduit.
Par exemple : une entreprise de services présente un EBE retraité de 120 000 €. Avec un coefficient de 4, sa valorisation ressort à 120 000 × 4 = 480 000 €. Le taux de capitalisation dépend du secteur d’activité, du risque et de la stabilité des revenus.
La méthode DCF (Discounted Cash Flow), qui actualise les flux de trésorerie disponibles sur plusieurs années avec un taux d'actualisation adapté au risque, s'applique aux structures dont la performance future est projetable avec précision. Elle convient donc aux start-ups à forte croissance, aux entreprises en build-up, etc. Dans tous les cas, le DCF reste une variante de l'approche rentabilité, une déclinaison plus sophistiquée.
3. La méthode comparative : utiliser les barèmes et le marché
La méthode comparative situe l’entreprise par rapport aux prix de transactions similaires. Elle s’appuie sur :
- les barèmes d’évaluation, comme la cote annuelle des valeurs vénales,
- les références de cessions récentes, notamment les annonces du Bodacc, consultables gratuitement en ligne.
L’approche s’applique bien aux fonds de commerce, commerces, artisans et professions libérales. Selon l’activité, le calcul s’appuie sur un pourcentage du chiffre d’affaires, de la marge commerciale ou de l’EBE.
Baromètre de rémunération des TPE
Qui se verse un salaire, et combien ?
Qui se verse des dividendes, et combien ?
Qui ne se verse rien ?
Choix de la méthode d’évaluation : quels critères regarder ?
Le choix de la méthode d’évaluation ne consiste pas à retenir celle qui donne le montant le plus avantageux. Une bonne estimation doit refléter la réalité économique de l’entreprise.
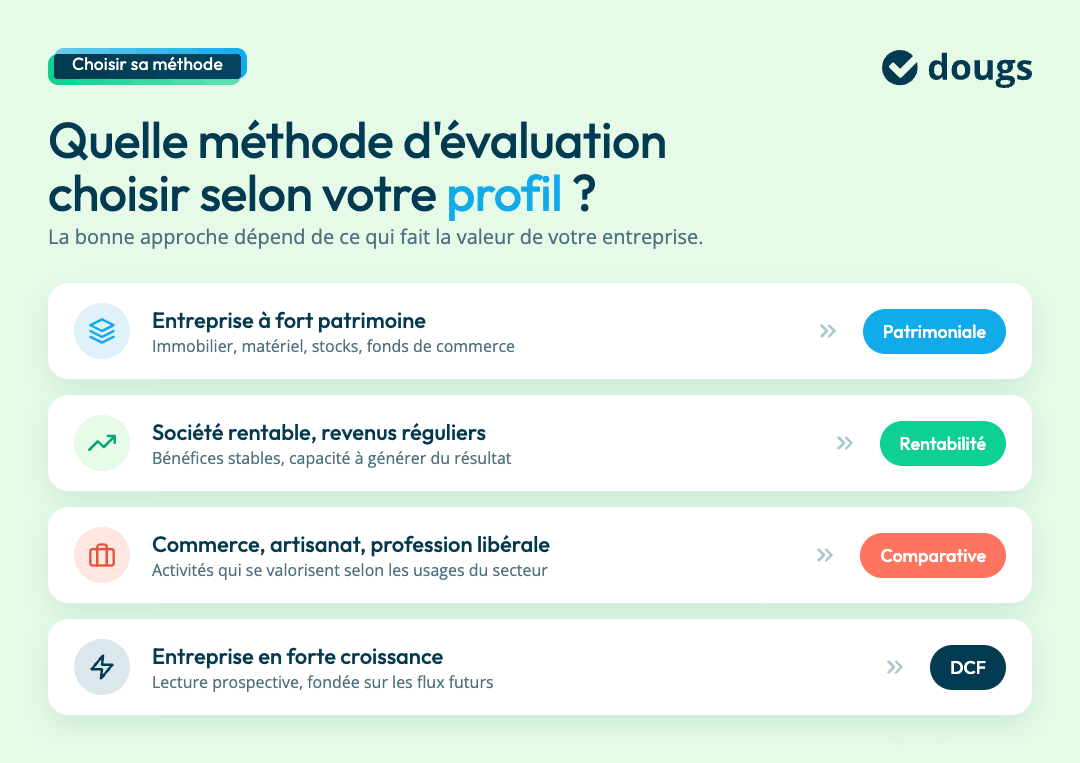
Quelle est la bonne méthode d’évaluation selon le profil de votre entreprise ?
Avant de choisir une approche, regardez d’abord la nature de votre entreprise. Un repreneur ne lit pas une société industrielle comme un cabinet de conseil, un restaurant comme une activité libérale, ou une entreprise mature comme une startup en croissance.
La question à se poser est simple : par quoi passe l’intérêt économique de l’entreprise ? Plusieurs cas de figure :
- Une entreprise à fort patrimoine : l’approche patrimoniale sert de base lorsque l’entreprise détient de l’immobilier, du matériel, des stocks ou un fonds de commerce significatif.
- Une société rentable avec revenus réguliers : l’approche rentabilité devient plus pertinente, car l’acheteur regarde la capacité de l’entreprise à générer des bénéfices.
- Un commerce, une activité artisanale ou profession libérale : l’approche comparative et les barèmes sectoriels apportent un repère utile, car ces activités se valorisent souvent par rapport aux pratiques du marché.
- Une entreprise en forte croissance : la méthode DCF, fondée sur les flux de trésorerie futurs, donne une lecture plus prospective, à condition de disposer d’hypothèses solides.
Avantages et inconvénients : pourquoi croiser plusieurs méthodes d’évaluation ?
Une évaluation bien rodée ne tient presque jamais à un seul calcul. Si vous ne regardez que le patrimoine, vous risquez d’ignorer la rentabilité. Si vous ne regardez que les bénéfices, vous passez peut-être à côté des actifs, des dettes ou des usages du marché. La solution est donc de croiser plusieurs méthodes pour obtenir une fourchette plus défendable face à un repreneur.
| Méthode | Avantages | Inconvénients | Pourquoi la croiser avec une autre méthode ? |
|---|---|---|---|
| Patrimoniale | Les actifs, les dettes, l’immobilier, le matériel, la valeur nette comptable | La rentabilité future et le potentiel commercial | Pour ne pas réduire l’entreprise à ce qu’elle possède |
| Rentabilité | La capacité à générer des bénéfices, l’EBE, la performance financière | La valeur des actifs et certains risques patrimoniaux | Pour vérifier que la valeur mobilise des résultats solides |
| Comparative | Le prix observé sur le marché et les usages du secteur d’activité | Les spécificités propres à l’entreprise | Pour confronter le calcul théorique à la réalité des transactions |
Quels ajustements faire avant de fixer une évaluation ?
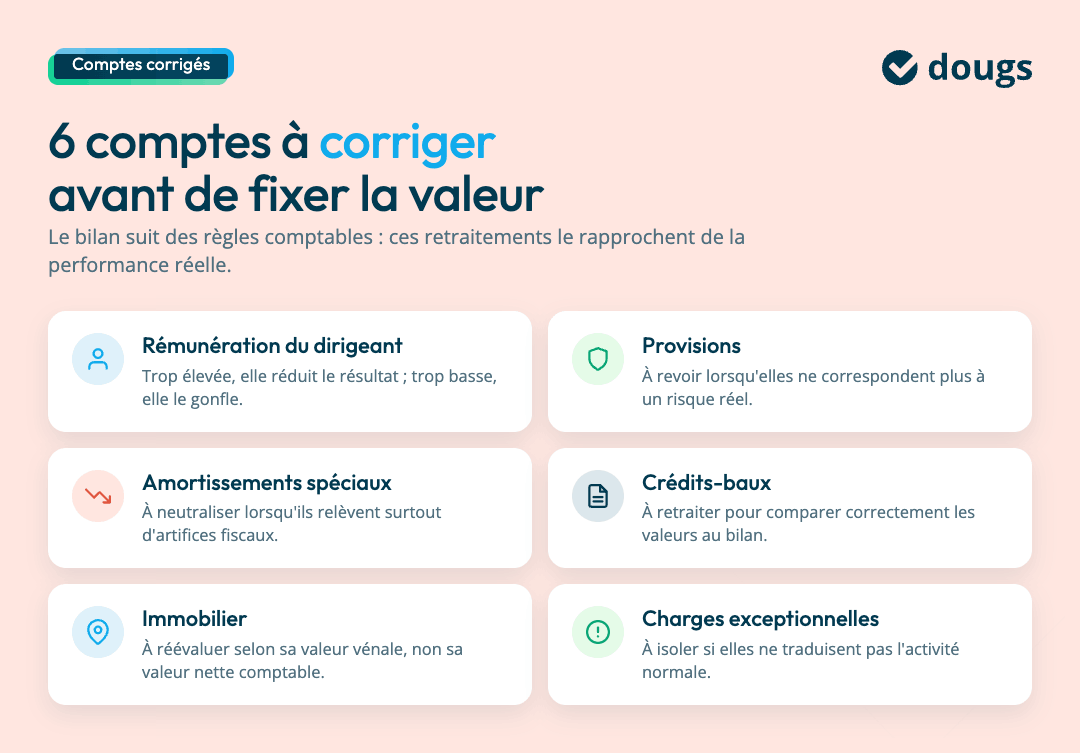
Avant toute évaluation finale, vos comptes doivent être relus avec un regard économique, et pas seulement comptable.
Pourquoi ? Parce qu’un bilan respecte des règles comptables et fiscales, sans toujours refléter la performance réelle de l’entreprise. Certaines lignes peuvent gonfler ou réduire artificiellement le résultat, donc fausser la valorisation de l’entreprise.
Les principaux ajustements de la valorisation concernent :
- Rémunération du dirigeant : trop élevée, elle réduit le résultat ; trop basse, elle le gonfle.
- Provisions : ces sommes anticipent une perte ou une charge probable ; elles sont à revoir si le risque a évolué ou disparu.
- Amortissements spéciaux : ces dispositifs accélèrent la déduction fiscale du coût d’un bien ; leur effet est à neutraliser s’il ne reflète pas sa dépréciation réelle.
- Crédits-baux : ces contrats permettent de louer un bien avec une option d’achat ; ils sont à retraiter pour comparer l’entreprise à celles qui possèdent leurs équipements.
- Immobilier : à réévaluer selon sa valeur vénale, c’est-à-dire son prix de vente estimé sur le marché, plutôt que sa seule valeur inscrite en comptabilité.
- Charges exceptionnelles : à isoler lorsqu’elles correspondent à un événement ponctuel, comme un sinistre, sans refléter l’activité habituelle.
Si je prends le cas d’une provision de 35 000 € liée à un litige clôturé, elle ne reflète plus un risque actuel. La neutraliser donne des comptes corrigés plus utiles pour mesurer la capacité future de l’entreprise à dégager des bénéfices.
Qui peut réaliser l’évaluation d’une entreprise ?
Vous pouvez réaliser une première estimation seul pour obtenir un ordre de grandeur. Par contre, si un prix de cession, une transmission ou une reprise est en jeu, je vous conseille de vous entourer. Certains professionnels chiffrent, d’autres sécurisent, d’autres accompagnent la négociation.
Qui fait quoi pendant l’évaluation d’une entreprise ?
- L’expert-comptable analyse les comptes, réalise les retraitements, mène les audits comptables et construit la première fourchette de valorisation. Pour préparer cet échange, les questions à poser à son expert-comptable portent sur la méthode d’évaluation, les retraitements nécessaires et les audits à prévoir.
- L’avocat fiscaliste sécurise les impacts juridiques et fiscaux, notamment sur le prix de cession.
- Le notaire intervient lors d’une transmission familiale, d’une donation, d’une succession ou d’un sujet immobilier.
- Le commissaire aux comptes apporte un regard indépendant dans certains contextes réglementés.
- Le spécialiste de la transmission d’entreprise prépare le dossier, recherche des acquéreurs potentiels, analyse les opportunités et accompagne les négociations.
Quel accompagnement choisir selon votre opération ?
Le bon interlocuteur dépend surtout de votre objectif. Vous n’aurez pas les mêmes besoins si vous cherchez un premier ordre de grandeur, si vous préparez une transmission familiale ou si vous entrez dans une négociation avec un repreneur.
- Pour une estimation simple, l’expert-comptable reste l’interlocuteur de prédilection. Il connaît vos comptes, vos dettes, vos créances et les retraitements à prévoir.
- Pour une transmission familiale, le binôme expert-comptable et notaire permet de traiter à la fois les chiffres, le patrimoine et les conséquences civiles de l’opération.
- Pour une reprise avec négociation, un spécialiste de la transmission d’entreprise apporte une vraie valeur : préparation du dossier, analyse des acquéreurs potentiels, calendrier, opportunités et points de discussion.
- Pour une cession structurée, un accompagnement plus complet peut intégrer l’analyse du carnet de commandes, les risques fiscaux, les problèmes sociaux latents, les contrats, les créances douteuses et la garantie de passif et d’actif.
Si votre projet porte sur la vente de parts ou d’actions, vous pouvez aussi utiliser notre simulateur de plus-value de cession pour estimer les impôts et droits à payer avant d’aller plus loin dans votre évaluation.
Quand faut-il faire évaluer son entreprise ?
L’évaluation intervient dès qu’une opération nécessite de fixer ou de justifier la valeur de votre entreprise :
- Avant une cession, pour préparer votre prix de vente et disposer d’arguments lors des négociations.
- Avant une reprise, pour confronter le prix demandé par le vendeur à la situation économique de l’entreprise.
- Lors de l’entrée ou de la sortie d’un associé, pour déterminer la valeur des parts ou des actions et fixer les conditions de l’opération.
- Lors d’une transmission familiale, d’une donation ou d’une succession, pour établir la valeur des titres transmis et préparer leur répartition ainsi que le traitement fiscal.
Anticiper cette évaluation laisse le temps de réunir les documents, de justifier les retraitements et de corriger certaines fragilités avant les discussions.
Côté budget, une évaluation classique par un expert-comptable représente généralement 1 500 à 4 000 €. Ce montant reste indicatif : le devis dépend de la complexité de votre entreprise, des retraitements nécessaires et du détail de l’analyse. Il précise également si les audits complémentaires et l’accompagnement à la négociation sont inclus.
Valeur et prix de cession : pourquoi ne pas les confondre ?
La valeur d’une entreprise : une estimation financière
La valeur d’une entreprise, c’est le montant que l’on estime juste au regard de ses chiffres, de son patrimoine et de sa capacité à générer des revenus.
Elle se calcule à partir des méthodes de valorisation vues plus haut :
- actif net corrigé,
- valeur nette comptable,
- flux de trésorerie,
- barèmes ou marché des transactions comparables.
Ce montant sert à cadrer les discussions. Il ne fixe pas automatiquement le prix de cession.
Le prix de vente définitif : le résultat des négociations
Le prix de vente définitif correspond au montant accepté entre vendeur et acheteur. Il dépend de la valorisation et du contexte :
- opportunités de marché,
- nombre d’acquéreurs potentiels,
- urgence du cédant,
- financement du repreneur,
- niveau des dettes,
- qualité de l’équipe en place.
Par exemple, une entreprise rentable, mais dépendante de son dirigeant, subit souvent une décote. À l’inverse, une société avec une équipe autonome et plusieurs acheteurs intéressés obtient parfois un prix de cession supérieur à sa valeur théorique. Elle sert souvent pour cesser le fond de commerce d’une EI, commerces, artisans et professions libérales.
Pour conclure
Évaluer une entreprise, c’est construire une fourchette crédible à partir de ses comptes, de son patrimoine, de sa rentabilité, de ses risques et de son marché. Pour avancer sereinement, croisez plusieurs méthodes, retraitez les comptes et distinguez bien valeur estimée et prix de cession.
Chez Dougs, nos experts-comptables vous accompagnent pour analyser vos chiffres, préparer votre projet de cession, de reprise ou de transmission et prendre les bonnes décisions au bon moment.
Pour passer de l’évaluation d’une entreprise à son acquisition, cette vidéo explique comment calculer un prix à partir de l’EBE retraité et vérifier si la boîte peut rembourser son financement.

EN RÉSUMÉ
- Adaptez les calculs au profil de l’entreprise : actifs réévalués moins dettes, bénéfice normalisé multiplié par un coefficient sectoriel ou références de transactions comparables.
- Retraitez la rémunération du dirigeant, les provisions, les crédits-baux et les charges exceptionnelles pour refléter la performance économique réelle.
- Analysez la récurrence des revenus, la concentration des clients et l’autonomie de l’équipe, car ces facteurs peuvent justifier une prime ou une décote.
- Préparez les documents avec un expert-comptable et mobilisez, selon l’opération, un notaire, un avocat fiscaliste ou un spécialiste de la transmission.
Vos questions fréquentes sur l’évaluation d’entreprise
Une première estimation se prépare en interne, avec les comptes et les principaux indicateurs financiers. Pour une cession, une reprise ou une entrée au capital, mieux vaut faire intervenir un professionnel compétent : expert-comptable, avocat fiscaliste, commissaire aux comptes, notaire ou spécialiste de la transmission d’entreprise. Le bon interlocuteur dépend du niveau d’analyse attendu, du besoin de neutralité et de la présence d’acquéreurs potentiels.
L’expert-comptable analyse les comptes, réalise les retraitements, mène les audits comptables et construit une fourchette de valorisation. Il vérifie notamment l’EBE, le résultat net corrigé, les créances, les dettes, les avoirs, les provisions et les crédits-baux. Son rôle consiste aussi à repérer les incohérences comptables avant les négociations sur le prix de cession.
L’avocat fiscaliste sécurise les conséquences juridiques et fiscales de l’opération. Le commissaire aux comptes apporte un regard indépendant dans certains contextes réglementés.
Le spécialiste de la transmission d’entreprise intervient lorsque la vente nécessite un diagnostic complet, une analyse du carnet de commandes, la recherche d’acquéreurs potentiels ou un accompagnement dans les négociations. Ces intervenants aident aussi à identifier les risques fiscaux, les problèmes sociaux latents et les sujets liés à la garantie de passif et d’actif.
La valeur d’entreprise correspond à une estimation fondée sur la valorisation du patrimoine, la valeur nette comptable, les flux de trésorerie, les barèmes ou l’approche comparative. Le prix de cession correspond au montant réellement négocié entre vendeur et acheteur. Il dépend aussi des opportunités, des créances, des dettes, de l’équipe en place, de la personnalité du dirigeant et du rapport de force entre les parties.
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.

Ces articles peuvent vous intéresser
 David Bernier
 Isabelle Tissot
 Isabelle Tissot
 David Bernier
 Nahima Zobri
 David Bernier