
Par Nahima Zobri, Head of Tax

10 min.


EN BREF
- La fin de la CA12 est actée par l’article 38 de la loi de finances pour 2025 : le régime simplifié de TVA disparaît au 1ᵉʳ janvier 2027, ou à la fin de votre exercice en cours si celui-ci est décalé.
- Les acomptes semestriels disparaissent aussi. Vous déclarez et payez la TVA réellement due, période par période, avec la déclaration CA3.
- Seule la TVA est concernée. Vos autres régimes d’imposition, comme le régime simplifié d’imposition des bénéfices, restent inchangés.
- Le rythme dépend d’un seuil unique : déclaration trimestrielle jusqu’à 1 000 000 € de chiffre d’affaires majoré, mensuelle au-delà.
- La bascule est automatique. L’administration fiscale vous place au régime trimestriel ou mensuel à partir du chiffre d’affaires de votre dernière CA12.
- La dernière CA12 porte sur l’exercice 2026 et se dépose au plus tard le 4 mai 2027 si votre exercice suit l’année civile.
Voyons en détail ce qui change pour vous, et comment vous organiser.
SOMMAIRE
Trois rendez-vous par an avec votre TVA. En 2027, ce sera quatre. Voire douze. Et votre trésorerie devra suivre la cadence.
Au 1ᵉʳ janvier 2027, le régime simplifié de TVA disparaît, et avec lui la CA12, votre déclaration annuelle. Fini les deux acomptes et la régularisation au printemps : vous déclarez désormais votre TVA chaque trimestre ou chaque mois, alors que le calendrier de la facturation électronique entre dans sa phase de généralisation.
Je suis Nahima Zobri, responsable de la fiscalité chez Dougs. Chaque année, je vois passer les CA12 d’entrepreneurs qui confient leurs déclarations de TVA à leur expert-comptable, et je sais à quel point un changement de rythme peut les prendre de court. Je vous explique ce que change la fin de la CA12 : qui est concerné, quel rythme s’appliquera à votre entreprise et comment préparer la transition.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Comment fonctionne le régime simplifié de TVA jusqu’au 31 décembre 2026 ?
Pour comprendre ce que la réforme change, il faut d’abord voir ce qu’elle remplace. Le régime simplifié allège vos obligations : peu de déclarations, des paiements étalés. Ce confort repose toutefois sur des acomptes calculés sur l’année précédente, et c’est justement ce qui pose problème.
Êtes-vous concerné par la fin de la CA12 ?
Vous êtes concerné si votre entreprise relève du régime simplifié de taxe sur la valeur ajoutée (TVA), c’est-à-dire si vous déclarez votre TVA une fois par an avec la CA12 ou si vous avez opté pour ce régime à la création de votre entreprise.
Le régime de la TVA simplifiée concerne les entreprises trop importantes pour la franchise en base de TVA, mais sous certains plafonds.
La franchise en base, c’est le régime où vous facturez vos clients hors TVA. Au-dessus de ses seuils, vous devez facturer la TVA et la reverser à l’État. Vous relevez alors du régime simplifié si :
- votre chiffre d’affaires hors taxes ne dépasse pas 945 000 € pour la vente de biens, la restauration ou l’hébergement, ou 286 000 € pour les prestations de services et les professions libérales ;
- votre TVA due sur l’année précédente, c’est-à-dire la TVA facturée à vos clients moins celle payée sur vos achats, reste inférieure à 15 000 € ;
- vous n’avez pas opté pour le régime réel normal, où la TVA se déclare chaque mois ou chaque trimestre.
Si l’une de ces conditions n’est pas remplie, vous relevez déjà du régime réel normal, avec des déclarations en principe mensuelles.
Comment fonctionnent la CA12 et les acomptes semestriels ?
Au régime simplifié, vous payez votre TVA en deux acomptes, puis vous faites le compte exact une fois par an avec la CA12, votre déclaration de TVA annuelle.
Concrètement, le calendrier ressemble à ceci :
- en juillet, vous versez un 1ᵉʳ acompte égal à 55 % de la TVA due l’année précédente ;
- en décembre, vous versez un 2ᵉ acompte égal à 40 % de cette même TVA ;
- après la clôture de votre exercice (au printemps si celui-ci suit l’année civile), vous déposez la déclaration annuelle CA12 (formulaire nᵒ 3517-S) : vous payez le solde, ou vous constatez un crédit de TVA si vos acomptes dépassent la TVA due.
Pourquoi le régime simplifié de TVA est-il supprimé ?
Les acomptes sont calculés sur l’année précédente, et ils collent rarement à votre activité du moment.
Quand votre activité ralentit, vous avancez trop de TVA. Quand elle accélère, vous en versez trop peu, et la facture arrive d’un coup au printemps suivant. Dans les deux cas, votre trésorerie en pâtit.
Exemple : votre société par actions simplifiée unipersonnelle (SASU) de conseil a dû 12 000 € de TVA en 2025. En 2026, vous versez donc 6 600 € en juillet (55 %) et 4 800 € en décembre (40 %), soit 11 400 €. Or votre activité ralentit, et votre TVA réellement due pour 2026 n’est que de 8 000 €. Ces 3 400 € versés en trop apparaissent seulement au dépôt de la CA12, au printemps 2027, sous forme de crédit de TVA.
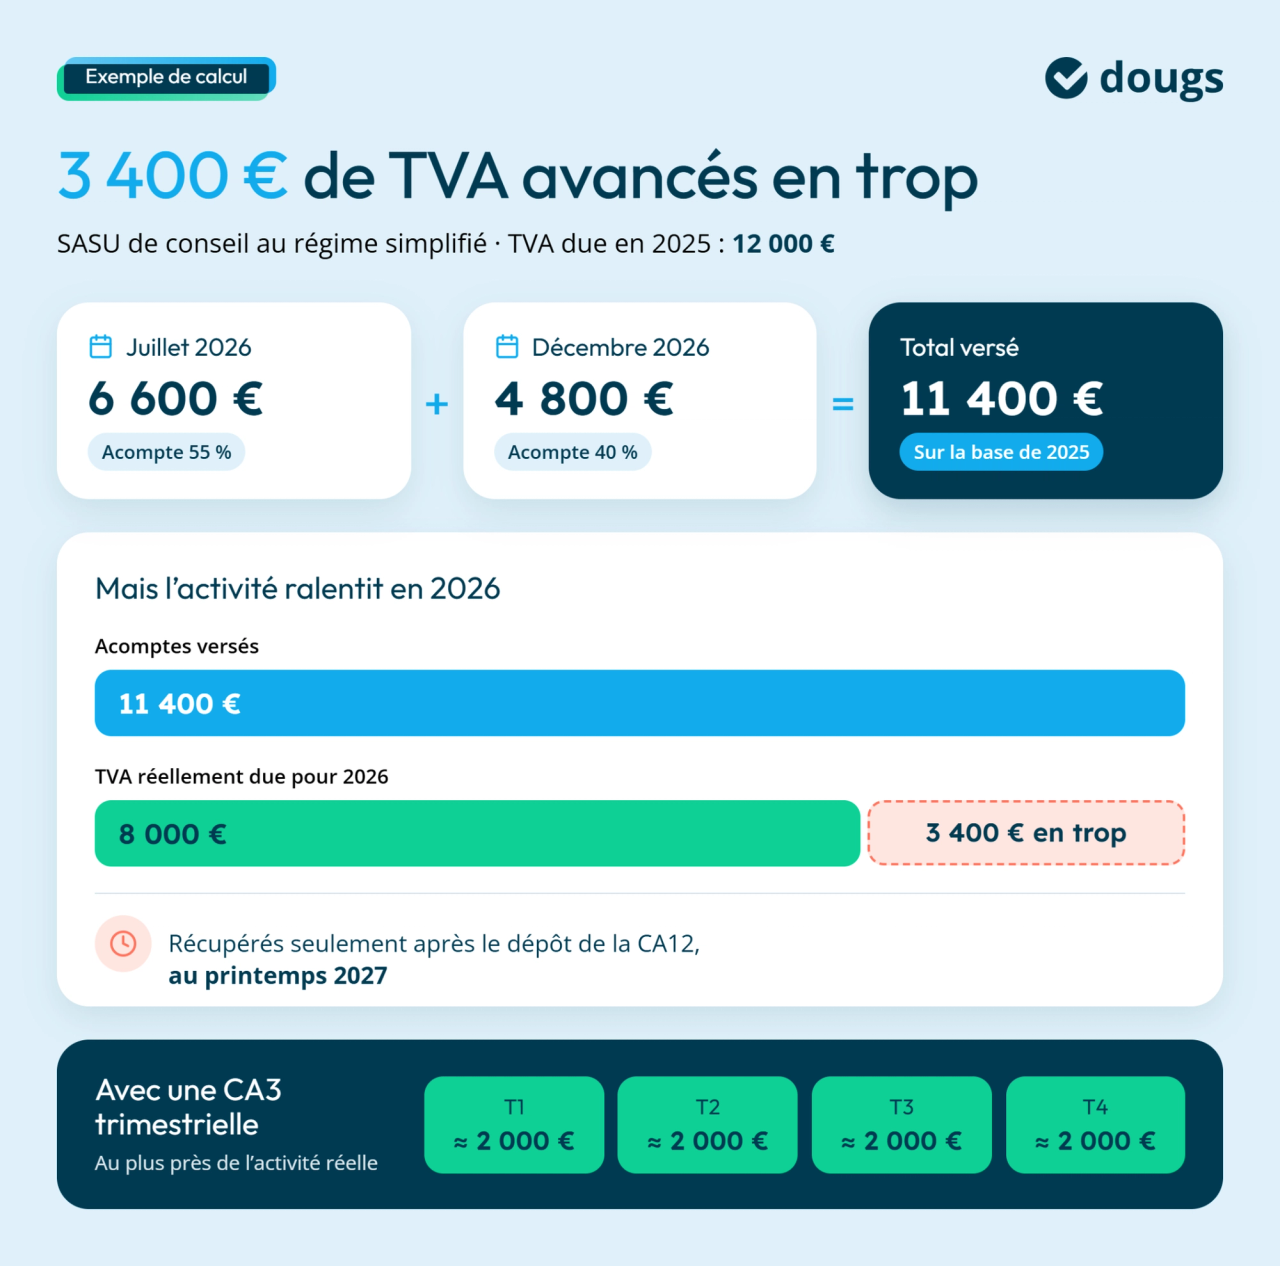
Avec une déclaration trimestrielle, vous auriez payé environ 2 000 € par trimestre, au plus près de votre activité réelle.
Après ces acomptes semestriels et la déclaration annuelle CA12, le rythme va changer : cette vidéo explique les déclarations trimestrielles ou mensuelles et leur impact sur votre trésorerie.
Fin de la CA12 : ce qui change concrètement au 1ᵉʳ janvier 2027
La réforme supprime le régime simplifié : les entreprises concernées passent toutes au régime réel normal. Pour vous, cela change la fréquence de vos déclarations, le calcul de vos paiements et la façon d’apprécier votre seuil.
Un seuil unique pour choisir entre CA3 trimestrielle et mensuelle
À partir de 2027, un seul seuil de chiffre d’affaires détermine votre rythme, quelle que soit votre activité.
Vous déposez votre déclaration de TVA, la CA3 (formulaire n° 3310-CA3) :
- chaque trimestre, si votre chiffre d’affaires majoré (votre chiffre d’affaires augmenté de certains achats) n’a pas dépassé 1 000 000 € l’année précédente et ne dépasse pas 1 100 000 € l’année en cours ;
- chaque mois, si votre chiffre d’affaires majoré a dépassé 1 000 000 € l’année précédente, ou s’il dépasse 1 100 000 € en cours d’année.
Le seuil de référence reste 1 000 000 € : les 1 100 000 € servent de marge de tolérance sur l’année en cours. Ces seuils, fixés par l’article 287 du Code général des impôts, font l’objet d’une revalorisation tous les 3 ans, en fonction de l’inflation.
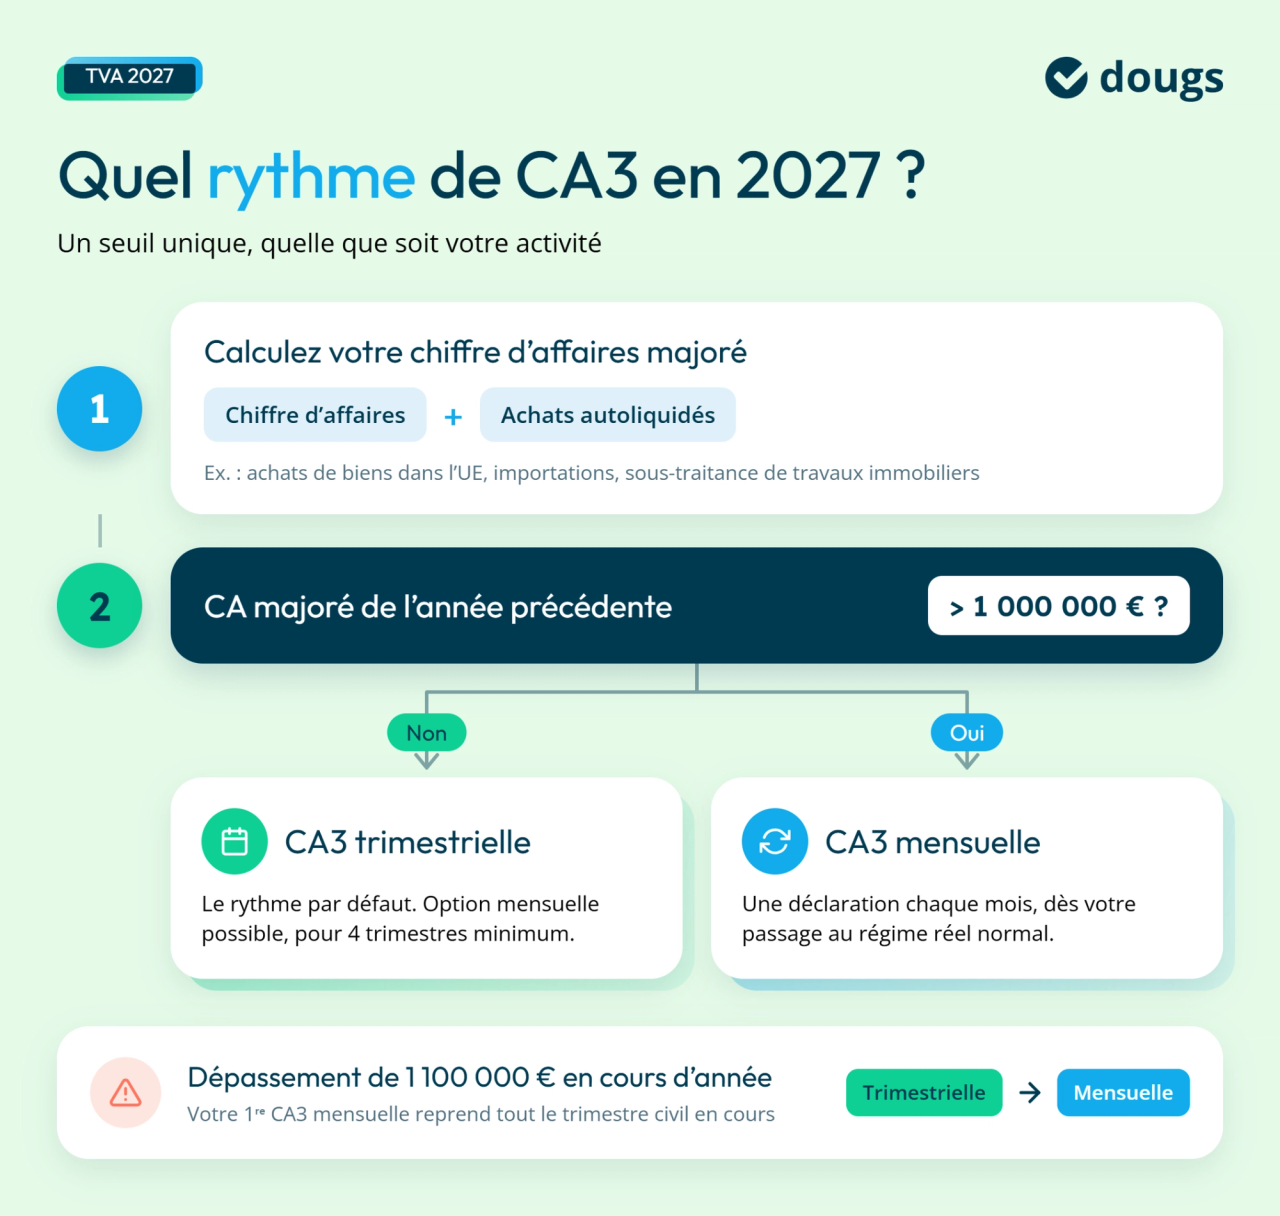
La bascule est automatique : l’administration fiscale vous place au régime trimestriel ou mensuel à partir du chiffre d’affaires de votre dernière déclaration annuelle de TVA. Sans déclaration disponible, le régime trimestriel s’applique d’office. Vérifiez que le régime appliqué correspond bien à votre chiffre d’affaires majoré et, en cas d’écart, contactez votre SIE.
| Ce qui change | Jusqu’au 31 décembre 2026 (régime simplifié) | À partir du 1ᵉʳ janvier 2027 (régime réel normal) |
|---|---|---|
| Déclaration | 1 CA12 par an | CA3 trimestrielle ou mensuelle |
| Paiement | 2 acomptes (55 % et 40 %) + solde | TVA réellement due sur chaque période |
| Seuil | Selon l’activité + TVA annuelle sous 15 000 € | Seuil unique de 1 000 000 € |
| Régularisation | Une fois par an, au printemps | Au fil de l’eau, à chaque déclaration |
Chiffre d’affaires majoré : quels achats comptent pour le seuil ?
Pour apprécier le seuil de 1 000 000 €, l’administration retient un chiffre d’affaires majoré : votre chiffre d’affaires, augmenté de certains achats sur lesquels vous payez vous-même la TVA.
Sur ces achats, c’est vous qui déclarez la TVA à la place de votre fournisseur : on parle d’autoliquidation de TVA. C’est le cas, par exemple, de vos acquisitions intracommunautaires (vos achats de biens dans un autre pays de l’Union européenne), de vos importations hors Union européenne ou de la sous-traitance de travaux immobiliers. Seul leur montant hors taxes s’ajoute à votre chiffre d’affaires, et non la TVA elle-même.
Exemple : vous dirigez une boutique en ligne. Vos ventes atteignent 900 000 € hors taxes en 2026, sous le seuil. Vous achetez aussi pour 150 000 € hors taxes de marchandises auprès d’un fournisseur allemand. Votre chiffre d’affaires majoré monte à 1 050 000 € : vous passez à la déclaration mensuelle en 2027.
Que se passe-t-il si vous dépassez le seuil en cours d’année ?
Si votre chiffre d’affaires majoré dépasse 1 100 000 € en cours d’année, vous passez à la déclaration mensuelle dès le mois du dépassement.
Votre 1ʳᵉ déclaration mensuelle reprend alors toutes les opérations réalisées depuis le début du trimestre civil en cours. Surveillez votre chiffre d’affaires majoré cumulé tout au long de l’année.
Quand opter pour la déclaration mensuelle ?
Sous le seuil, la déclaration trimestrielle s’applique par défaut, mais vous pouvez opter pour la déclaration mensuelle par une simple lettre de changement de régime de TVA.
La demande se fait auprès de votre service des impôts des entreprises (SIE), par la messagerie sécurisée de votre espace professionnel sur impots.gouv.fr. L’option prend effet le 1ᵉʳ jour du trimestre civil suivant, ou d’un trimestre ultérieur que vous précisez. Elle s’applique pendant au moins quatre trimestres civils.
Cette option peut vous intéresser si vous êtes régulièrement en crédit de TVA. Cela signifie que la TVA payée sur vos achats dépasse celle facturée à vos clients, par exemple parce que vous investissez beaucoup ou que vous exportez. Au régime mensuel, vous pouvez demander le remboursement de votre crédit de TVA chaque mois, dès qu’il atteint 760 €. Au régime trimestriel, vous attendez la fin du trimestre. L’option vous permet aussi de suivre chaque mois le solde de TVA à payer ou à récupérer.
Quel impact sur les autres régimes fiscaux ?
La suppression du régime simplifié de TVA change uniquement vos déclarations de TVA : les régimes simplifiés applicables aux autres impositions sont maintenus.
Jusqu’ici, votre régime de TVA et votre régime d’imposition des bénéfices étaient liés : ils reposaient sur les mêmes seuils de chiffre d’affaires. À partir de 2027, la réforme consacre l’autonomie du régime de TVA. L’administration fiscale apprécie désormais chaque régime séparément.
Restent ainsi inchangés :
- le régime simplifié d’imposition des bénéfices, que votre entreprise relève de l’impôt sur le revenu dans la catégorie des bénéfices industriels et commerciaux (BIC) ou de l’impôt sur les sociétés (IS) ;
- les règles de déclaration des bénéfices non commerciaux (BNC), c’est-à-dire les revenus des professions libérales : les différences entre BNC et BIC restent inchangées.
Côté TVA, le régime simplifié de l’agriculture survit lui aussi à la réforme.
Exemple : vous dirigez une entreprise unipersonnelle à responsabilité limitée (EURL) d’artisanat à l’impôt sur le revenu, au régime simplifié d’imposition (RSI) des BIC. Pour vos bénéfices, vous continuez à déposer chaque année votre liasse fiscale simplifiée, les formulaires de votre déclaration de résultat. Si votre exercice suit l’année civile et que votre chiffre d’affaires majoré reste sous le seuil, vos déclarations de TVA passent en revanche à la CA3 trimestrielle dès 2027.

Comment déclarer votre TVA, selon votre secteur d'activité
Des simulateurs précis par activité
Consulting, formation, développement, e-books…
Déclarez simplement et sans erreur
Dernière CA12, 1ʳᵉ CA3 : quel calendrier de transition ?
La réforme démarre le 1ᵉʳ janvier 2027, mais la transition s’étale sur plusieurs mois. Vous allez déposer une dernière CA12 tout en commençant vos déclarations CA3. Le calendrier dépend de la date de clôture de votre exercice comptable, la période couverte par vos comptes annuels.
| Date de clôture de l’exercice | Acomptes à verser en 2027 | Dernière CA12 | Passage à la CA3 |
|---|---|---|---|
| 31 décembre 2026 | Aucun | Au plus tard le 4 mai 2027 | 1ᵉʳ janvier 2027 |
| Entre janvier et juin 2027 | Aucun | Dans les 3 mois suivant la clôture | Lendemain de la clôture |
| Entre juillet et novembre 2027 | Juillet 2027, si la TVA de l’année précédente dépasse 1 000 € | Dans les 3 mois suivant la clôture | Lendemain de la clôture |
Notre simulateur des échéances fiscales vous aide à suivre ces dates.
Votre exercice correspond à l’année civile
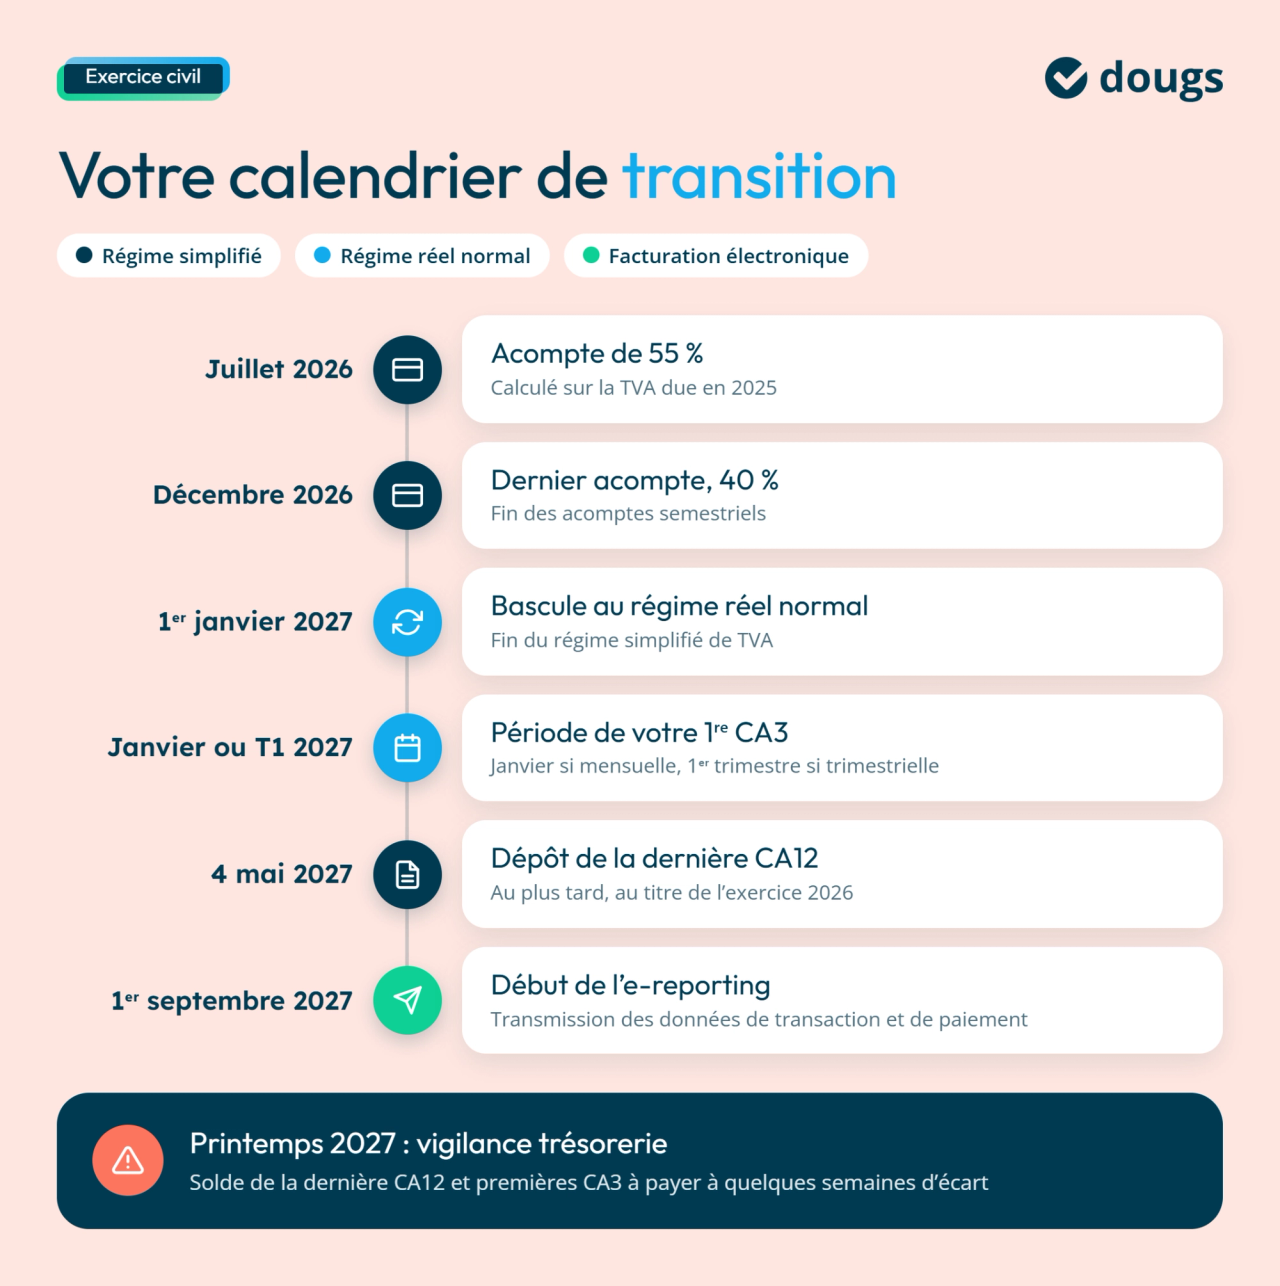
Vous basculez au 1ᵉʳ janvier 2027, et vos acomptes de juillet et décembre 2026 sont les derniers.
Votre 1ʳᵉ CA3 porte sur janvier 2027 si vous êtes au régime mensuel, ou sur le 1ᵉʳ trimestre 2027 si vous êtes au régime trimestriel. Vous la déposez et la payez le mois suivant, entre le 15 et le 24 selon votre entreprise : en février 2027 au régime mensuel, en avril 2027 au régime trimestriel. La date exacte figure dans votre espace professionnel sur impots.gouv.fr.
Votre dernière CA12, au titre de 2026, est à déposer au plus tard le 4 mai 2027.
Mon conseil d’experte
Le printemps 2027 sera le moment le plus sensible pour votre trésorerie. Si votre exercice suit l’année civile, vous pouvez payer à quelques semaines d’écart le solde éventuel de votre dernière CA12 et vos premières déclarations CA3. Faites le point avec votre expert-comptable dès le début de l’année pour anticiper ces deux sorties d’argent.
— Nahima Zobri, responsable de la fiscalité chez Dougs
Votre exercice est décalé
Si votre exercice ne suit pas l’année civile, vous basculez le lendemain de la clôture de l’exercice en cours au 31 décembre 2026.
Exemple : votre exercice court du 1ᵉʳ juillet au 30 juin. L’exercice 2026-2027 reste soumis au régime simplifié jusqu’au 30 juin 2027. Vous déposez votre dernière CA12 dans les trois mois suivant la clôture, soit au plus tard fin septembre 2027. Votre 1ʳᵉ CA3 porte sur juillet 2027 ou sur le 3ᵉ trimestre 2027.
Quel lien entre la fin de la CA12 et la facturation électronique ?
Avec la mise en place de la facturation électronique, l’administration reçoit vos données de facturation presque en continu. Le nouveau régime vous permettra, à terme, de profiter des facilités qu’elle apporte, comme le pré-remplissage de vos déclarations.
L’e-reporting à partir du 1ᵉʳ septembre 2027
À partir du 1ᵉʳ septembre 2027, vous transmettez à l’administration vos données de transaction et de paiement, c’est-à-dire le détail de certaines ventes et de leurs encaissements.
C’est ce qu’on appelle l’e-reporting. La différence entre e-reporting et e-invoicing tient aux opérations visées : l’e-invoicing désigne la facturation électronique entre entreprises, l’e-reporting couvre les opérations qui y échappent, comme les ventes aux particuliers ou certaines opérations internationales. La fréquence de transmission dépend de votre nouveau régime de TVA :
| Votre régime de TVA | Données de transaction | Données de paiement |
|---|---|---|
| Réel normal trimestriel | 1 fois par mois | 1 fois par mois |
| Réel normal mensuel | Tous les 10 jours | 1 fois par mois |
Ces données transitent par votre plateforme agréée, l’intermédiaire entre votre entreprise et l’administration. Indiquez-lui votre nouveau régime de TVA, comme le demande l’administration : elle pourra ainsi appliquer la bonne fréquence de transmission.
Dougs est plateforme agréée : notre logiciel de facturation électronique gratuit prend en charge ces transmissions.
Vers des déclarations de TVA pré-remplies
À terme, l’administration fiscale envisage d’utiliser les données de vos factures électroniques pour le pré-remplissage des déclarations de TVA, mais le calendrier reste à annoncer.
Le principe ressemble à celui de l’impôt sur le revenu : l’administration vous proposerait une déclaration déjà complétée à partir de vos factures. Pour l’instant, c’est un simple objectif. Vous continuez à établir vos déclarations CA3 vous-même ou avec votre expert-comptable.
Comment préparer votre entreprise à la fin de la CA12 ?
La TVA devient un sujet de chaque trimestre, voire de chaque mois. Mieux vaut organiser ce nouveau rythme avant votre passage à la CA3.
Voici les points que je recommande de vérifier dès maintenant :
- Notez vos échéances de transition : derniers acomptes, dernière CA12 et première CA3, selon la date de clôture de votre exercice.
- Revoyez votre plan de trésorerie : vous payez désormais la TVA de chaque période, au rythme de vos déclarations.
- Tenez votre comptabilité à jour chaque mois, pour déclarer dans les délais, sans course de dernière minute.
Mon conseil d’experte
Pour connaître votre futur rythme de déclaration, regardez au-delà de vos ventes. Ajoutez les achats sur lesquels vous autoliquidez la TVA, comme vos achats auprès de fournisseurs européens : c’est souvent là que la surprise se cache.
— Nahima Zobri, responsable de la fiscalité chez Dougs
Chaque situation est différente, surtout en exercice décalé ou avec des achats à l’étranger. Nos experts-comptables gèrent vos déclarations de TVA et sécurisent cette transition. Prenez rendez-vous pour faire le point sur votre situation.

EN RÉSUMÉ
- La fin de la CA12 remplace une déclaration annuelle par un rythme trimestriel ou mensuel, dès le 1ᵉʳ janvier 2027. Votre plan d’action :
- vérifiez votre chiffre d’affaires majoré pour connaître votre futur rythme ;
- notez vos échéances de transition : derniers acomptes et dernière CA12, selon la date de clôture de votre exercice ;
- adaptez votre trésorerie au paiement régulier de la TVA ;
- préparez l’e-reporting avec votre plateforme agréée.
FAQ sur la fin de la CA12
Non. La réforme vise uniquement les entreprises au régime simplifié de TVA au 31 décembre 2026. En franchise en base, vos obligations restent les mêmes.
Non, le montant de TVA due reste le même. Seul le rythme change : vous payez la TVA réelle de chaque période, au lieu d’acomptes estimés puis régularisés.
Oui. Si votre exercice suit l’année civile, les acomptes de juillet et décembre 2026 sont les derniers. Ils sont ensuite régularisés avec votre dernière CA12, déposée en 2027.
La télédéclaration sur impots.gouv.fr est obligatoire, selon deux modes : le mode EFI (échange de formulaires informatisé), où vous saisissez votre CA3 depuis votre espace professionnel, ou le mode EDI (échange de données informatisé), où votre expert-comptable la transmet pour vous. Le paiement se fait en ligne, au moment du dépôt.
Non. Votre régime de TVA est désormais autonome : il évolue sans toucher au RSI BIC, à l’IS ou à la déclaration de vos BNC.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Cassandra Marquez
 Nahima Zobri
 Nahima Zobri
 Cassandra Marquez
 Émilie Fatkic