
Par Nahima Zobri, Head of Tax

22 min.


EN BREF
- L'optimisation fiscale consiste à utiliser des dispositifs autorisés, avec des opérations réelles et une documentation adaptée.
- Le choix entre entreprise individuelle, SARL, SAS et holding peut influencer l'imposition des bénéfices, les dividendes et les cotisations du dirigeant.
- L'impôt sur les sociétés (IS) et la TVA offrent chacun des mécanismes d'allègement : taux réduit de 15 %, charges déductibles, remboursements de TVA.
- Les crédits d'impôt, certaines réductions et les amortissements peuvent alléger ou décaler l'impôt, selon les conditions propres à chaque mécanisme.
- La rémunération du dirigeant se pilote fiscalement : l'arbitrage entre salaire et dividendes a un impact direct sur votre charge globale.
- Une cession ou une transmission obéit à des règles propres : le calendrier et la nature de l'opération influencent son coût fiscal.
Ces repères vous aideront à hiérarchiser les pistes adaptées à votre entreprise.
SOMMAIRE
Sur 80 000 € de bénéfice, une PME éligible au taux réduit d'IS peut économiser 4 250 € d'impôt. Alors pourquoi laisser passer un avantage fiscal prévu par la loi ?
Ce calcul n'est qu'un exemple : le montant réellement économisé dépend de vos bénéfices, de votre structure et des dispositifs auxquels vous êtes éligible. Pour identifier les leviers utiles à votre entreprise, commencez par comprendre les règles de la fiscalité des entreprises.
Je suis Nahima Zobri, Head of Tax chez Dougs, votre cabinet comptable en ligne. Avec l'équipe fiscale, j'analyse les choix qui influencent l'impôt des entreprises, de la forme juridique à la rémunération et à la transmission. Je vous explique ici comment distinguer les économies accessibles des montages qui demandent une étude approfondie.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Optimisation fiscale : cadre légal et éthique
L'optimisation fiscale permet à votre entreprise de réduire légalement ses impôts, mais tous les moyens d'y parvenir ne sont pas autorisés. La frontière avec l'évasion fiscale repose sur le respect des règles, la réalité économique des opérations et les risques d'abus de droit. Au-delà de ces limites juridiques, vos choix doivent aussi respecter des principes éthiques de transparence et de responsabilité.
Optimisation fiscale ou évasion fiscale : où se situe la limite ?
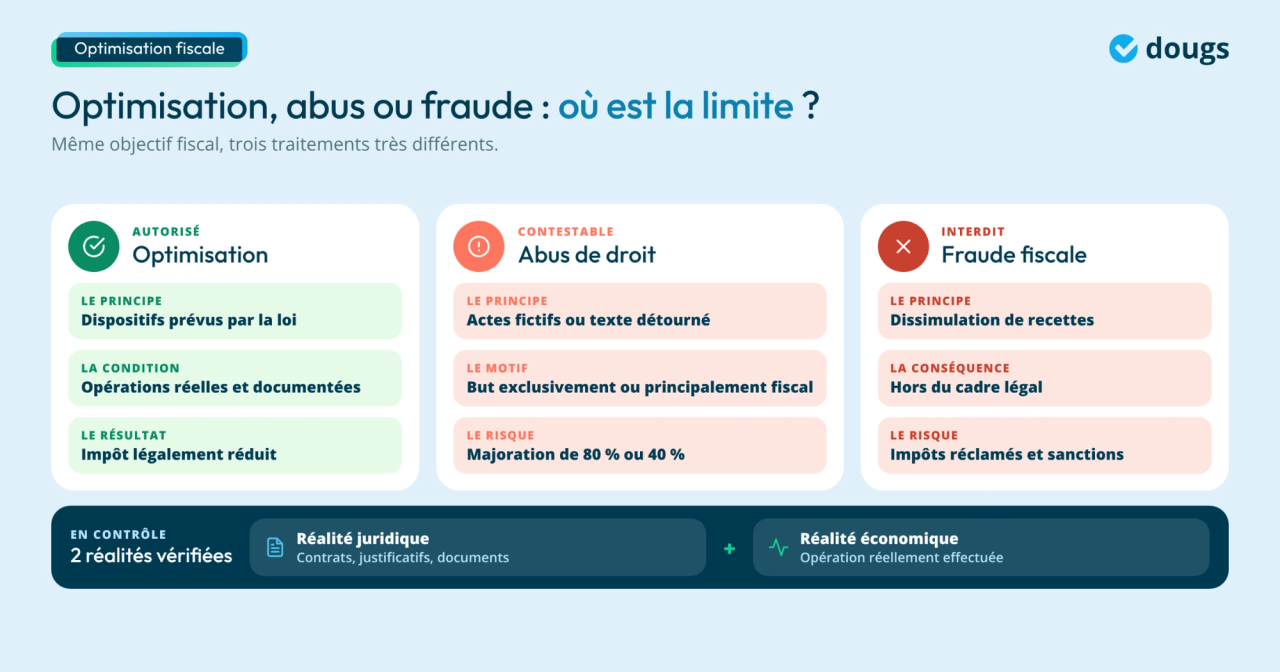
Les déductions et les avantages fiscaux expressément prévus par la loi peuvent réduire l'impôt d'une entreprise. Un montage fiscal est une organisation d'opérations destinée, entre autres, à obtenir un résultat fiscal donné : il doit correspondre à des opérations réelles. Dissimuler des recettes relève de la fraude, et une organisation artificielle peut être contestée par l'administration.
Les opérations doivent avoir une réalité économique et être correctement documentées. Avant de mettre en place un montage, consultez un conseil spécialisé pour évaluer sa conformité et ses risques, même lorsque l’opération vous semble habituelle. Pour les groupes présents à l'étranger, des règles supplémentaires s'appliquent, notamment aux prix de transfert, c'est-à-dire aux prix facturés entre sociétés liées. Pour les groupes présents à l’étranger, une vigilance particulière est nécessaire, notamment au regard des prix de transfert. Ces situations nécessitent une analyse spécialisée, les enjeux et les risques de redressement sont significativement plus élevés que pour une TPE nationale.
Les limites éthiques et juridiques à respecter
L'abus de droit fiscal peut concerner des actes fictifs ou des opérations détournant l'objectif d'un texte fiscal. Selon la procédure applicable, un motif exclusivement ou principalement fiscal peut être retenu. L’administration peut écarter le montage et réclamer les impôts éludés. Les sanctions sont lourdes : une majoration de 80 % pour un motif exclusivement fiscal, ou de 40 % si le motif est principalement fiscal, s’ajoutent aux intérêts de retard. Dans certains cas, une solidarité de paiement peut être mise en œuvre.
En cas de contrôle fiscal, deux dimensions sont vérifiées : la réalité juridique de l’opération (contrats, justificatifs, documents formels) et sa réalité économique (la prestation a-t-elle effectivement eu lieu dans les conditions décrites ?). Ces deux plans sont examinés indépendamment. La conformité réglementaire ne se limite pas à la déclaration : elle suppose de pouvoir expliquer vos choix et démontrer que les opérations ont réellement eu lieu.
Avant une opération inhabituelle, en particulier à l'international ou dans un groupe, faites vérifier ses conséquences par un spécialiste du droit fiscal. Cette précaution vise à sécuriser l'opération, pas à rechercher une économie à tout prix.
Choix de la structure juridique : un levier fiscal déterminant
Le choix de la structure juridique (SARL, SAS, EURL ou entreprise individuelle) influence directement la fiscalité de votre entreprise. La structuration en groupe, notamment via une holding, constitue un levier complémentaire : le choix de sa propre forme juridique est également un vecteur d’optimisation fiscale. Chaque forme juridique présente des avantages spécifiques en matière d'imposition des bénéfices, de rémunération du dirigeant et de distribution des dividendes. Le régime fiscal choisi, l'activité exercée et la situation du dirigeant entrent également en jeu : la forme juridique seule ne suffit pas à déterminer la stratégie optimale.
SAS, SARL, EURL et entreprise individuelle : quelle fiscalité ?
Dans une entreprise individuelle relevant de l'impôt sur le revenu (IR) ou une entreprise unipersonnelle à responsabilité limitée (EURL) imposée à l'IR, le bénéfice entre dans la base de vos revenus personnels. Il est soumis au barème progressif : différentes fractions du revenu sont taxées à des taux croissants. La tranche marginale est le taux appliqué à la fraction la plus élevée de vos revenus imposables. Le bon choix dépend donc aussi de votre situation personnelle.
Une EURL, une SARL, une SAS ou une SASU soumise à l'impôt sur les sociétés (IS) peut bénéficier du taux réduit de 15 % sur les premiers 42 500 € de bénéfice imposable, puis du taux normal de 25 %. Il faut notamment un chiffre d'affaires inférieur à 10 millions d'euros, un capital entièrement versé à la société et détenu à au moins 75 % par des personnes physiques, directement ou dans les conditions prévues par la loi.
Les dividendes perçus par une personne physique sont en principe soumis au prélèvement forfaitaire unique (PFU), aussi appelé flat tax, sous réserve du régime et des règles sociales applicables. En 2026, son taux atteint 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Si vous hésitez entre la flat tax et le barème progressif de l'IR, notre comparatif vous aide à choisir selon votre tranche marginale. Notez que cette option est globale pour l’année : si vous optez pour le barème progressif, elle s’applique à l’ensemble de vos revenus du capital, pas uniquement aux dividendes d’une seule société.
La holding patrimoniale et l'intégration fiscale : deux leviers pour les groupes
Une holding est une société qui détient les titres d'autres sociétés. Sous conditions, le régime mère-fille permet de percevoir des dividendes de filiales en exonérant en principe 95 % de leur montant. La quote-part de frais et charges de 5 % reste intégrée au résultat imposable. En pratique, cela représente une imposition effective d’environ 1,25 % du dividende brut (5 % × 25 % d’IS). Ce mécanisme concerne surtout les structures disposant de participations suffisantes dans d'autres sociétés.
L'intégration fiscale, distincte du régime mère-fille, permet sous conditions à une société mère de calculer un résultat fiscal d'ensemble avec ses filiales. La détention d'au moins 95 % du capital, la coordination des exercices et la formalisation des options et accords sont des points à contrôler. Ce mécanisme vise les groupes de sociétés, pas une entreprise isolée. Son suivi est complexe : les déclarations sont consolidées et la moindre erreur peut remettre en cause les économies réalisées. Un accompagnement spécialisé est indispensable.
Avant de structurer un groupe, pesez les avantages d'une holding et ses limites au regard de vos objectifs, des coûts de fonctionnement et de vos flux.
La création d’une holding entraîne des frais de gestion, des obligations comptables et des coûts de fonctionnement supplémentaires. Une holding mal utilisée génère plus de coûts qu’elle ne procure d’économies fiscales. Avant toute création, discutez de votre projet avec un conseil : la décision dépend du réinvestissement envisagé et de vos objectifs, pas d’un seuil de bénéfice universel.
Après avoir évalué les avantages et les coûts d’une holding selon vos objectifs, cette vidéo explique comment le choix de la structure juridique, les charges, les crédits d’impôt et la TVA peuvent optimiser la fiscalité de votre société.
21 astuces pour réduire votre impôt sur les sociétés
Les leviers fiscaux adaptés à votre situation
Des astuces concrètes dès cette année
Les erreurs coûteuses à éviter
Les stratégies et leviers d'optimisation fiscale
Pour réduire légalement la charge fiscale, deux pistes méritent d'être examinées en priorité : le calcul de votre bénéfice imposable à l'IS et le traitement de la TVA. Les économies possibles viennent de dépenses réellement déductibles, du taux d'impôt applicable ou d'un crédit de TVA récupérable, selon votre activité.
Réduction de l'IS : les principaux leviers
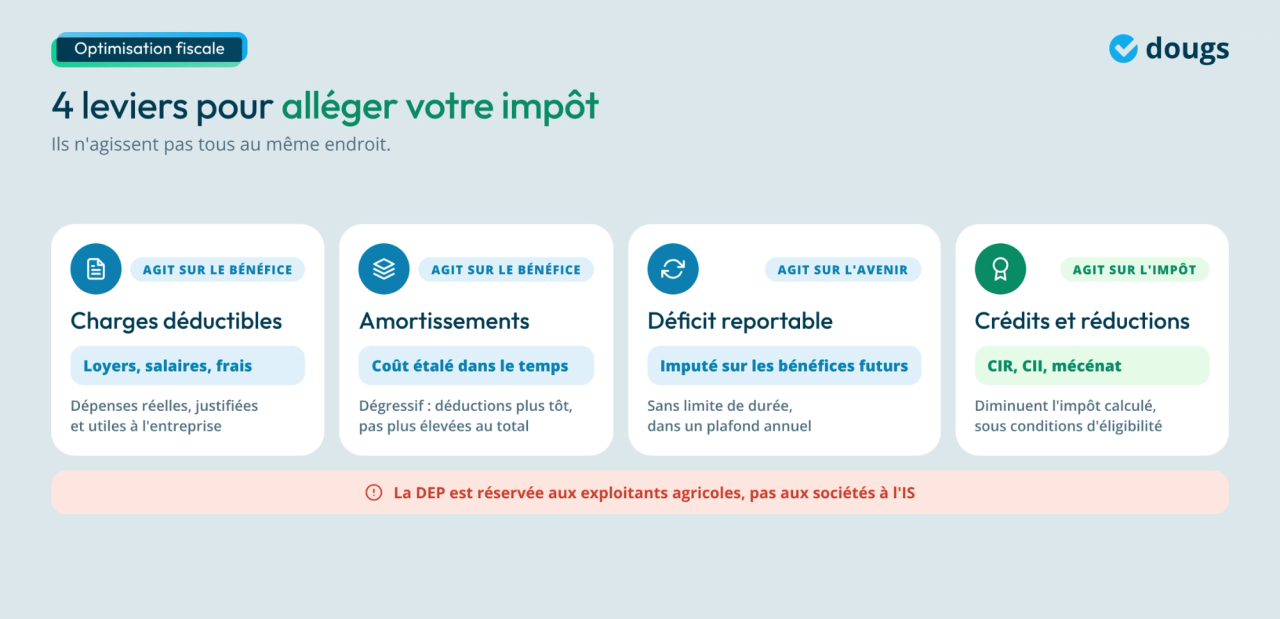
Le bénéfice imposable correspond, après les retraitements fiscaux nécessaires, aux produits comptabilisés (ventes et autres revenus de l'entreprise) diminués des charges fiscalement admises. Une charge déductible est une dépense professionnelle que la loi autorise à retrancher de ce bénéfice. Elle doit être réelle, justifiée et engagée dans l'intérêt de l'activité.
Les loyers, les salaires, les amortissements, les cotisations et les frais généraux peuvent réduire ce bénéfice. Pour être déductible, chaque dépense doit servir l'intérêt de l'entreprise, être correctement comptabilisée et disposer d'un justificatif. La réglementation plafonne ou exclut toutefois certaines charges. Vérifiez donc leur déductibilité au cas par cas. Vous pouvez aussi vérifier comment baisser votre bénéfice imposable dans les règles.
Un audit fiscal avant la clôture permet de revoir les écritures, les justificatifs et les options applicables, afin d'éviter des oublis ou des réintégrations inutiles. Il ne permet pas de déduire des dépenses inexistantes ni de créer artificiellement une charge.
Exemple : supposons que votre PME soit éligible au taux réduit, avec un bénéfice imposable de 80 000 €.
Pour cette PME, les premiers 42 500 € sont taxés à 15 % et les 37 500 € restants à 25 % :
- Sur vos 42 500 premiers euros : 42 500 × 15 % = 6 375 €
- Sur vos 37 500 euros restants : 37 500 × 25 % = 9 375 €
- IS total à payer : 6 375 + 9 375 = 15 750 €
Si votre PME n'avait pas accès au taux réduit, vous taxeriez la totalité à 25 % : 80 000 × 25 % = 20 000 €.
Différence : 20 000 - 15 750 = 4 250 € économisés grâce au seul taux réduit, sans aucun autre dispositif activé.
Une implantation dans une zone éligible peut, sous conditions, donner droit à une exonération d'impôt sur les bénéfices. Les zones France ruralités revitalisation (ZFRR), y compris le zonage renforcé ZFRR+, et certains quartiers prioritaires de la politique de la ville (QPV) relèvent de dispositifs distincts. Les dates de création ou de reprise, la localisation exacte, les effectifs et les activités exercées déterminent les avantages applicables : la seule adresse ne suffit pas. Pour sécuriser votre éligibilité, le rescrit fiscal vous permet d’interroger l’administration sur votre situation précise avant d’appliquer le dispositif.
Optimisation de la TVA : exonérations, remboursements et régimes spéciaux
Certaines activités, par exemple une partie des soins médicaux, de l'enseignement ou des services financiers, sont exonérées de TVA sous conditions. Une exonération peut bénéficier au client final, mais elle limite souvent le droit de déduire la TVA sur les achats correspondants. Avant de la considérer comme un avantage, mesurez aussi son coût sur vos investissements.
Lorsque la TVA déductible sur vos achats dépasse la TVA collectée sur vos ventes, vous obtenez un crédit de TVA. Vous pouvez en demander le remboursement si vous respectez les conditions et les seuils de votre régime. Cette restitution exige une déclaration spécifique. Elle peut soutenir votre trésorerie pendant une période d'investissement important ou en cas d'exportations élevées.
Le régime de TVA sur la marge peut s'appliquer à certaines opérations de revente de biens d'occasion : la taxe porte alors sur la marge et non sur le prix total, selon des conditions précises. À ne pas confondre avec les régimes d'imposition de TVA, comme le réel normal ou le simplifié, qui fixent notamment la fréquence des déclarations et des paiements. Ce calendrier peut influer sur votre trésorerie. Plusieurs points de vigilance méritent attention. Les règles de TVA sur les immobilisations prévoient des régularisations si votre régime change dans les années suivant l’acquisition : un passage d’un régime assujetti à une activité exonérée peut vous obliger à reverser une fraction de la TVA initialement déduite. Par ailleurs, un crédit de TVA doit faire l’objet d’un suivi régulier et documenté pour être justifiable en cas de contrôle.
Les différents dispositifs fiscaux et incitations
Au-delà des charges déductibles et des taux applicables à l'IS, votre entreprise peut bénéficier de dispositifs fiscaux qui agissent différemment sur l'impôt. Les crédits et réductions d'impôt diminuent l'impôt calculé, tandis que les exonérations dispensent certains bénéfices d'imposition. Le report des déficits répond à une autre logique : utiliser une perte fiscale pour réduire les bénéfices imposables des exercices suivants.
Crédits d'impôt, réductions et exonérations : les dispositifs disponibles
Voici les principaux dispositifs accessibles selon votre profil :
- Le crédit d'impôt recherche (CIR) : il est en principe égal à 30 % des dépenses de recherche éligibles jusqu'à 100 millions d'euros en métropole, puis 5 % au-delà. Les travaux doivent relever de la recherche au sens fiscal et être documentés. Le CIR s'impute sur l'impôt dû. Un remboursement immédiat est réservé à certaines entreprises, dont des PME répondant aux conditions prévues. Ce dispositif exige un suivi spécifique par un spécialiste : la documentation des travaux éligibles, la justification des dépenses et la gestion d’un éventuel contrôle requièrent une expertise dédiée. Vérifiez que votre cabinet comptable propose bien cet accompagnement.
- Le crédit d'impôt innovation (CII) : réservé aux PME éligibles, il concerne certaines dépenses de conception de prototypes ou d'installations pilotes de produits nouveaux. En métropole, son taux est de 20 % des dépenses éligibles, retenues dans la limite de 400 000 € par an.
- Le statut de jeune entreprise innovante (JEI) : il vise certaines PME récentes consacrant, en règle générale en 2026, au moins 20 % de leurs charges fiscalement déductibles à la recherche et développement (R&D). Les autres critères de taille, d'âge, d'indépendance et de création doivent aussi être vérifiés. Les avantages sociaux et locaux éventuels ne doivent pas être confondus avec une exonération d'IS : celle-ci n'est plus ouverte aux JEI créées depuis le 1er janvier 2024.
- Le mécénat d'entreprise : un don éligible ouvre droit, dans le cas général, à une réduction d'impôt de 60 % du versement jusqu'à 2 millions d'euros de dons, puis de 40 % au-delà, sous réserve des exceptions légales. Le plafond s'établit à 0,5 % de votre chiffre d'affaires HT. Si ce calcul est inférieur à 20 000 €, vous pouvez retenir 20 000 € comme plafond à la place. L'excédent non imputé est reportable sur les 5 exercices suivants. Les dons aux associations reconnues éligibles obéissent à des conditions que vous devez vérifier avant tout versement.
Charges, amortissements et déficits : quelles déductions ?
Pour certains biens éligibles, l'amortissement dégressif consiste à déduire davantage de valeur au début de leur utilisation, puis moins les années suivantes. Il décale les déductions dans le temps sans augmenter automatiquement leur montant total. L'intérêt se mesure en fonction de vos investissements et de votre résultat fiscal.
Pour les déplacements professionnels effectués avec un véhicule personnel, certaines entreprises et certains dirigeants peuvent utiliser des indemnités kilométriques dans les conditions applicables à leur situation. Le barème fiscal publié par l'administration sert de référence. Il faut justifier les trajets et éviter de déduire deux fois les mêmes frais.
Les cotisations Madelin concernent certains contrats de prévoyance ou de santé des travailleurs non salariés, avec des règles de déduction spécifiques. Les nouveaux contrats de retraite Madelin ne sont plus commercialisés depuis octobre 2020, le plan d'épargne retraite (PER) ayant pris le relais, les anciens contrats peuvent toutefois subsister. Ce levier ne s'applique pas indistinctement à tous les dirigeants de sociétés à l'IS.
Les provisions sur charges permettent de comptabiliser une dépense probable avant son règlement définitif. Elles peuvent, par exemple, couvrir un litige ou une garantie client. Pour être déductible, la charge doit être probable, précisément définie et rattachée à l'exercice en cours.
En cas de déficit fiscal reportable, la perte peut en principe être imputée sur les bénéfices d'exercices futurs, sans limite de durée. L'imputation annuelle est plafonnée à 1 million d'euros, majoré de 50 % de la fraction du bénéfice qui dépasse ce montant, sous réserve des règles particulières.
À savoir : la déduction pour épargne de précaution (DEP) ne s'applique pas aux entreprises à l'IS. Elle est réservée aux exploitants agricoles imposés au régime réel des bénéfices agricoles. Si vous dirigez une société commerciale, ce dispositif n'est pas accessible.
Comment optimiser la rémunération et les flux financiers ?
Réduire la charge fiscale globale suppose d'agir sur deux plans distincts : la rémunération du dirigeant et les flux financiers entre sociétés. Le choix entre salaire, dividendes et épargne salariale dépend de votre régime fiscal autant que de la protection sociale recherchée. Dans un groupe, les flux internes et internationaux doivent aussi être structurés et documentés, en tenant compte des conventions fiscales pour prévenir la double imposition.
L'arbitrage salaire-dividendes : comment équilibrer votre rémunération ?
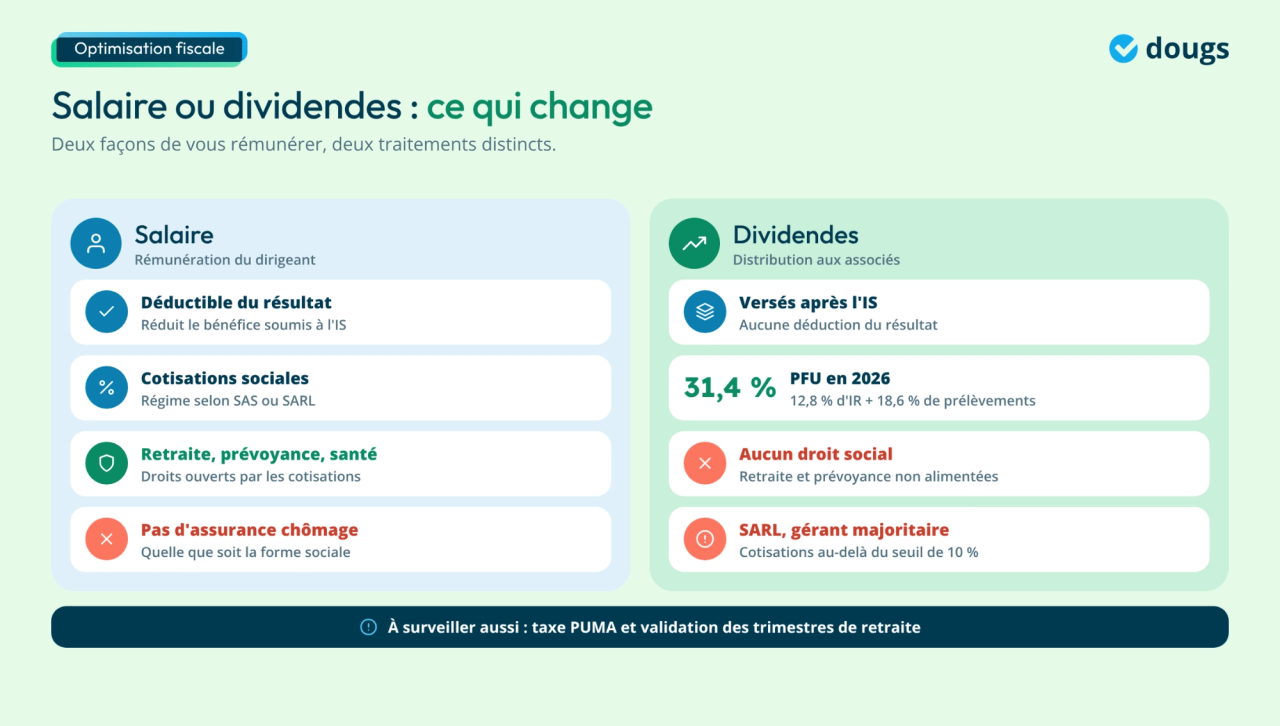
Dans une SAS, une rémunération de président versée au titre de ses fonctions est en principe déductible du résultat imposable, mais elle entraîne des cotisations sociales. Dans une SARL, la rémunération du gérant est également déductible, mais le régime de cotisations sociales diffère selon sa position dans le capital : gérant majoritaire (cotisations TNS) ou gérant minoritaire et égalitaire (assimilé salarié). Les dividendes sont prélevés sur le bénéfice distribuable, qui peut différer du résultat comptable de l’exercice, et ne diminuent pas le résultat soumis à l’IS. Ils sont ensuite imposés chez l’associé. Dans une SARL, les dividendes perçus par un gérant majoritaire sont soumis aux cotisations sociales pour la fraction supérieure à 10 % du capital social et de la moyenne des comptes courants d’associés. La comparaison doit donc tenir compte de votre forme sociale et de votre position dans le capital.
Le salaire supporte des cotisations sociales et ouvre des droits sociaux (retraite, prévoyance, santé) mais pas au chômage : les dirigeants ne cotisent pas à l’assurance chômage, quelle que soit leur forme sociale. Les dividendes ne remplacent pas automatiquement cette protection. Leur intérêt se mesure au revenu réellement disponible après impôts et prélèvements.
Exemple : vous dirigez une SAS dont le résultat avant IS et rémunération atteint 100 000 €. Votre société est éligible au taux réduit. Cet exemple est simplifié et ne tient pas compte de la réserve légale, des pertes antérieures ni des autres contraintes d'affectation du résultat.
Étape 1 : l'IS. Votre société paie 15 % sur les premiers 42 500 € et 25 % sur les 57 500 € restants.
- IS sur les 42 500 premiers euros : 42 500 × 15 % = 6 375 €
- IS sur les 57 500 euros restants : 57 500 × 25 % = 14 375 €
- IS total : 6 375 + 14 375 = 20 750 €
Étape 2 : la distribution. Ce qui reste dans votre société après IS : 100 000 - 20 750 = 79 250 €. C'est ce montant que vous pouvez distribuer en dividendes.
Ces dividendes sont ensuite soumis au prélèvement forfaitaire unique (PFU) de 31,4 %.
- PFU : 79 250 × 31,4 % = 24 885 €
- Net de prélèvement forfaitaire, hors autres paramètres de la situation : 79 250 - 24 885 = 54 365 €
Comparaison illustrative à budget égal : supposons une rémunération brute de 40 000 €, avec 16 000 € de cotisations patronales et 8 800 € de cotisations salariales. Le coût de la rémunération est de 56 000 €, et le salaire net avant IR atteint 31 200 €. Le bénéfice restant serait de 44 000 €, entraînant 6 750 € d'IS pour une PME éligible au taux réduit, puis 37 250 € de dividendes distribuables, soit 25 553,50 € après PFU de 31,4 %.
Si l'impôt personnel dû sur le salaire est, dans cette seule hypothèse, de 2 000 €, vous recevez au total 54 753,50 € nets après les impôts retenus dans l'exemple, contre 54 365 € dans le scénario tout-dividendes. Les cotisations et l'impôt personnel varient selon la situation : ces deux résultats ne constituent pas un conseil de répartition et doivent être recalculés avec un simulateur adapté.
L'arbitrage réel suppose de comparer à budget équivalent le salaire net après cotisations et impôt avec les dividendes nets, sans oublier la protection sociale. Avant de fixer votre rémunération annuelle, comparez les deux options avec votre expert-comptable. La rémunération ouvre des droits sociaux, contrairement aux dividendes, ce qui compte aussi dans la décision.
Deux points méritent une attention particulière : la taxe PUMA (cotisation subsidiaire maladie), qui peut s’appliquer aux dirigeants peu ou pas rémunérés percevant des revenus du capital importants, et la validation des trimestres de retraite, qui dépend du montant de la rémunération cotisée. Notre simulateur de rémunération vous aide à estimer le coût employeur et le net correspondant. Vous pourrez ensuite déterminer la part de dividendes adaptée à votre situation personnelle et à la trésorerie de votre société.
L'intéressement, le plan d'épargne entreprise (PEE) et le plan d'épargne retraite collectif peuvent, sous conditions, s'intégrer à une politique de rémunération et d'épargne salariale. Les attributions gratuites d'actions et les bons de souscription de parts de créateur d'entreprise (BSPCE) répondent à d'autres règles et ne concernent que des situations particulières. Leur pertinence se juge avec les conditions d'accès, les plafonds et les effets sociaux.
Le flux entre sociétés et fiscalité internationale
Si vous détenez plusieurs sociétés, examinez les flux financiers entre elles. Ces derniers peuvent prendre la forme de loyers, d'honoraires de management ou de dividendes versés à votre holding. La rémunération en holding suppose aussi de distinguer les fonctions effectivement exercées et les paiements correspondants. Documentez chaque opération et vérifiez que son prix correspond à une prestation réelle et aux conditions du marché.
Les prix de transfert correspondent aux prix appliqués entre entreprises liées, surtout lorsqu'elles interviennent dans plusieurs pays. Ils doivent refléter les conditions qui seraient convenues entre entreprises indépendantes. La documentation des prestations et des prix pratiqués sert d'abord à prévenir les rectifications fiscales, avant toute recherche d'optimisation.
À l'international, les conventions fiscales bilatérales répartissent, selon les situations, le droit d'imposer certains revenus entre les États et prévoient des moyens d'éviter la double imposition. Leur application dépend du pays, de la résidence et de la nature des revenus.
Optimisation lors de la cession ou transmission d'entreprise
Certains événements de la vie de votre entreprise nécessitent des stratégies fiscales spécifiques, notamment une cession ou une transmission. La gestion des plus-values de cession et les règles propres à chaque opération doivent alors être examinées pour en maîtriser les conséquences fiscales.
Le pacte Dutreil et la donation-cession : deux leviers clés de transmission
Le pacte Dutreil peut, sous conditions, exonérer de droits de donation ou de succession 75 % de la valeur des titres d'une entreprise exerçant une activité éligible. Il suppose des engagements de conservation, ainsi que le respect de conditions relatives à l'activité et à la direction. Les sociétés dont l'activité principale se limite à la gestion de leur propre patrimoine ne relèvent pas automatiquement du dispositif.
Pour les transmissions concernées par les règles entrées en vigueur en 2026, l'engagement individuel de conservation a été porté à 6 ans. Il s'articule avec un engagement collectif ou réputé acquis, selon la situation. Les durées ne constituent pas un simple délai de préparation : elles imposent une conservation effective des titres pendant les périodes prévues.
Dans une donation-cession, un propriétaire transmet réellement ses titres avant leur vente par le bénéficiaire. La plus-value ultérieure du donataire est, en principe, déterminée à partir de la valeur retenue lors de la donation. Les droits de donation et les conditions de l'opération doivent toutefois être analysés séparément. La donation doit être effective et ne pas masquer une vente déjà réalisée par le donateur. Ce dispositif est particulièrement complexe : une erreur dans sa mise en œuvre peut entraîner la remise en cause de l’exonération et des pénalités significatives. Un accompagnement par un conseil spécialisé en transmission d’entreprise est impératif.
Avant une cession, examinez l'imposition de la plus-value, les coûts de l'opération et l'utilisation future du produit de vente. Un réinvestissement peut être pertinent, mais il n'ouvre pas à lui seul droit à un report d'impôt. Les conditions dépendent du mécanisme juridique choisi.
La préparation fiscale à la cession : valorisation et structuration
La valorisation consiste à estimer ce qu'un acheteur pourrait payer pour l'entreprise. Elle peut s'appuyer sur la rentabilité ou sur les flux de trésorerie futurs, c'est-à-dire l'argent que l'activité pourrait générer. Cette valeur influence le prix de vente. La plus-value taxable dépend également du prix ou de la valeur fiscale d'acquisition des titres et des règles applicables.
Une opération d'apport de titres à une holding contrôlée par l'apporteur peut, sous conditions, relever du report d'imposition prévu par l'article 150-0 B ter du CGI. Ce report n'est pas automatique pour une simple création de holding : les modalités de l'apport, la date de cession ultérieure et, le cas échéant, les obligations de réinvestissement doivent être examinées. Un diagnostic fiscal, juridique et financier s’impose avant l’opération. Certains dispositifs peuvent alléger la plus-value selon votre situation : l’exonération partielle ou totale prévue par l’article 238 quindecies du CGI pour les cessions de fonds ou de titres de PME (exonération totale sous 500 000 €, partielle entre 500 000 € et 1 M€), ou l’abattement pour départ à la retraite du dirigeant. Les conditions d’éligibilité doivent être vérifiées en amont.
Le protocole d'accord, dont la portée dépend des clauses signées, puis l'acte de cession définitif jalonnent l'opération. Avant leur signature, évaluez la plus-value de cession d'actions et les conséquences fiscales des garanties ou du prix convenu.
Outils digitaux et accompagnement professionnel
Une gestion fiscale efficace associe des solutions digitales de suivi et l'accompagnement d'un professionnel pour éclairer vos décisions. Les logiciels peuvent aider à préparer les déclarations, suivre l'IS et la TVA et repérer les échéances. L'expert-comptable ou le fiscaliste intervient pour interpréter ces données et vérifier que les dispositifs correspondent réellement à votre situation.
Les outils numériques de gestion fiscale
La liasse fiscale regroupe les tableaux transmis chaque année à l'administration pour déclarer le résultat fiscal de l'entreprise. Une solution comptable en ligne facilite le suivi des écritures, la préparation des déclarations et les contrôles de cohérence. Des outils spécialisés, comme l'application Dougs, répondent davantage aux besoins des services fiscaux structurés.
Les solutions entièrement accessibles en ligne peuvent centraliser les données nécessaires aux déclarations de TVA et d'IS, faciliter le suivi des échéances et les échanges avec le cabinet comptable. Une veille réglementaire reste nécessaire : les alertes automatisées ne remplacent pas la vérification des nouvelles règles et de leurs conditions d'application.
L'accompagnement par un expert-comptable ou un conseiller fiscal
L'expert-comptable vous accompagne dans vos choix fiscaux courants. Il peut vous conseiller sur votre structure, votre rémunération, la déduction de vos charges et votre régime de TVA. Son rôle dépasse donc largement la tenue des comptes.
Pour une holding, une cession ou une opération internationale, l'intervention d'un conseiller fiscal peut devenir nécessaire. Ce spécialiste sécurise les montages les plus techniques.
Votre activité, la taille de votre entreprise et votre patrimoine influencent les choix possibles. La planification fiscale se prépare tout au long de l'exercice, pas dans l'urgence des dernières semaines précédant la clôture.
Chez Dougs, l'accompagnement comptable et fiscal vise à suivre vos obligations et à éclairer les choix de gestion à partir de votre situation réelle.

EN RÉSUMÉ
Pour passer des possibilités fiscales aux décisions concrètes, voici les vérifications à effectuer :
- Faites l'état des lieux : identifiez votre régime fiscal, vos charges, vos investissements et les échéances à venir.
- Contrôlez les conditions : validez pour chaque dispositif les seuils, les dates et les obligations de conservation.
- Comparez les scénarios : mesurez le gain fiscal attendu, mais aussi les cotisations et les coûts de mise en place.
- Conservez les preuves : rassemblez les contrats, justificatifs et calculs nécessaires en cas de contrôle.
- Planifiez les opérations longues : fixez un calendrier réaliste pour une éventuelle cession ou transmission.
- Faites valider les choix sensibles : sollicitez une expertise fiscale pour les montages complexes ou les décisions irréversibles.
- Gardez le bon ordre de priorité : la fiscalité est un levier d’optimisation secondaire. Une décision de gestion (créer une holding, choisir sa rémunération, céder son entreprise) doit d’abord reposer sur des critères économiques. La fiscalité vient affiner, jamais piloter.
FAQ
Le rescrit fiscal permet, dans les cas prévus par la loi, d'interroger l'administration sur l'application d'un texte à une situation précise. Votre demande doit présenter les faits de façon complète et sincère.
Une réponse formelle peut sécuriser le traitement envisagé, dans les limites des faits décrits et des règles applicables. Un avis professionnel reste utile pour préparer la demande.
Parfois, mais chaque dispositif prévoit ses propres règles de cumul. Vérifiez les plafonds, la nature des dépenses prises en compte et, pour certaines aides, les limites européennes applicables.
Une même dépense ne peut pas ouvrir droit plusieurs fois à un avantage lorsque la loi l'interdit. Un calcul global évite de surestimer l'économie attendue.
Dans certains cas, oui, en respectant les conditions et les délais d'option ou de renonciation propres au régime concerné. Une décision peut avoir des conséquences sur les déficits et l'imposition future.
Si vous découvrez une erreur dans une déclaration fiscale, examinez la possibilité de déposer une déclaration rectificative et de régulariser l'impôt dû. Les conditions et les conséquences dépendent de l'impôt et de la période concernés.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 Nathalie Michel
 Émilie Fatkic
 David Bernier