
Par Nahima Zobri, Head of Tax

28 min.


EN BREF
- Comparez micro et réel selon vos charges, plutôt que votre seul chiffre d’affaires.
- Mobilisez les déductions et dispositifs adaptés sans engager de dépenses inutiles.
- Évaluez chaque choix selon son coût fiscal et social global, votre trésorerie et vos besoins personnels.
- Anticipez les conséquences du passage à l’IS ou en société avant de vous engager.
SOMMAIRE
Payer moins d'impôts n'est pas forcément synonyme d'optimisation fiscale.
Un mauvais choix de régime peut vous faire économiser d'un côté et perdre davantage de l'autre.
Je suis Nahima Zobri, Head of Tax chez Dougs. En tant qu'experts-comptables, nous aidons les entrepreneurs à faire les bons arbitrages fiscaux en fonction de leurs charges, de leur bénéfice et de leurs objectifs. De mon côté, je regarde aussi les autres revenus du foyer, les besoins personnels de l'entrepreneur et ce qu'il souhaite laisser dans son activité.
Dans cet article, je vous explique les principaux leviers d'optimisation fiscale d'une entreprise individuelle, du choix entre micro et réel jusqu'à l'option pour l'Impôt sur les Sociétés (IS), sans oublier les charges déductibles, le Plan d'Épargne Retraite (PER), les exonérations et le passage éventuel en société.
Une question sur cet article ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
Comment fonctionne l'imposition d'une entreprise individuelle ?
Avant de chercher à réduire votre fiscalité, je vous conseille de vérifier sur quelle base vous êtes réellement imposé. Beaucoup de mauvais arbitrages viennent d'une mauvaise compréhension de ce point.
Une Entreprise Individuelle (EI) relève par principe de l'Impôt sur le Revenu (IR). Votre bénéfice professionnel, c'est-à-dire ce que votre activité gagne après déduction des charges admises, rejoint alors les autres revenus de votre foyer fiscal. Pour approfondir ce fonctionnement, vous pouvez consulter notre article sur l'imposition d'une entreprise individuelle.
Il est imposé dans la catégorie correspondant à votre activité :
- Bénéfices Industriels et Commerciaux (BIC) pour de nombreuses activités commerciales, artisanales ou industrielles ;
- Bénéfices Non Commerciaux (BNC) pour de nombreuses professions libérales.
L'entreprise individuelle peut aussi relever du régime micro, un régime simplifié dans lequel les charges sont évaluées forfaitairement pour le calcul de l'impôt.
L'entrepreneur individuel peut également, sous conditions, choisir une assimilation fiscale à une Entreprise Unipersonnelle à Responsabilité Limitée (EURL) afin d'opter pour l'IS. Fiscalement, son EI est alors traitée comme une EURL soumise à l'IS.
Ces choix s'inscrivent plus largement dans la fiscalité d'entreprise, qui comprend aussi la TVA, la Cotisation Foncière des Entreprises (CFE), un impôt local dû par de nombreuses entreprises, et les autres impôts et taxes auxquels votre activité peut être soumise.
L'impôt sur le revenu : le fonctionnement par défaut
À l'IR, l'entreprise ne paie pas elle-même un impôt distinct sur ses bénéfices. Son résultat professionnel entre dans votre impôt sur le revenu.
Supposons que votre EI réalise 80 000 € de chiffre d'affaires et dégage 45 000 € de bénéfice imposable. Ces 45 000 € entrent dans les revenus de votre foyer, même si vous n'avez pas transféré cette somme de votre compte professionnel vers votre compte personnel.
Vous ne pouvez donc pas réduire votre IR simplement en décidant de "vous verser" moins d'argent.
Je vois régulièrement cette confusion : en EI à l'IR, ce n'est pas ce que vous prélevez qui déclenche l'impôt, c'est votre bénéfice imposable.
Le régime micro : simple, mais pas toujours fiscalement avantageux
La micro-entreprise est un régime simplifié de l'entreprise individuelle. Vous ne déduisez pas vos dépenses professionnelles une par une pour calculer votre revenu imposable.
L'administration applique à votre chiffre d'affaires un abattement forfaitaire : elle retire automatiquement un pourcentage de votre chiffre d'affaires pour représenter vos charges. Le taux dépend de la nature de votre activité.
Quand quelqu'un me demande s'il doit rester en micro, je commence par comparer cet abattement avec ses dépenses réelles. La question n'est pas seulement "Ai-je encore le droit au régime micro ?", mais "L'abattement dont je bénéficie est-il plus intéressant que mes charges réelles ?"
Premier levier : vérifier si le régime micro est toujours intéressant
Le régime micro est très efficace lorsque vous avez peu de dépenses. Il peut perdre son intérêt lorsque vos charges augmentent.
En 2026, le régime micro-fiscal reste notamment accessible, sous réserve des règles de dépassement, jusqu'à 203 100 € de chiffre d'affaires hors taxes pour certaines activités de vente et 83 600 € pour les prestations de services BIC et les activités libérales BNC.
Ces plafonds déterminent si vous pouvez relever du régime. Pas si vous avez intérêt à y rester.
Comparez votre abattement à vos charges réelles
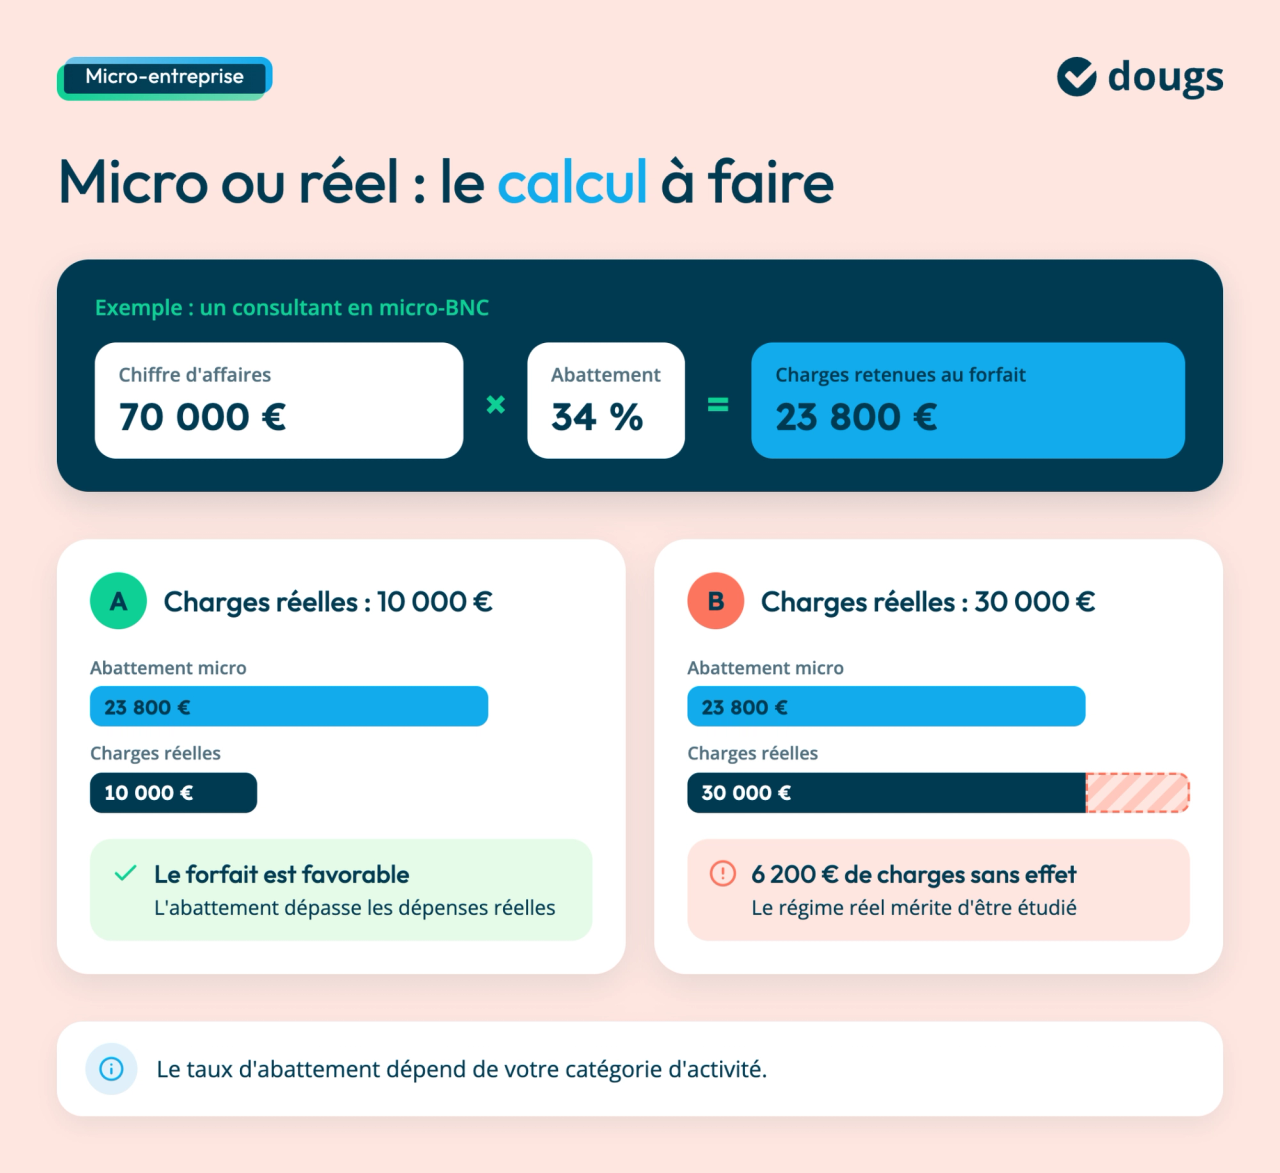
Le premier calcul que je vous conseille de faire consiste à comparer l'abattement fiscal du régime micro aux dépenses professionnelles que vous auriez pu déduire au réel.
Supposons qu'un consultant réalise 70 000 € de chiffre d'affaires et relève du micro-BNC.
Avec un abattement de 34 %, l'administration retient forfaitairement 23 800 € de charges.
Si ses dépenses professionnelles réelles atteignent seulement 10 000 €, le forfait lui est plutôt favorable : l'abattement retenu est supérieur à ce qu'il a réellement dépensé.
S'il supporte 30 000 € de charges, la situation change. Le régime micro ne lui accorde toujours que 23 800 € d'abattement. Une partie de ses dépenses réelles n'a donc aucun effet supplémentaire sur son bénéfice imposable.
C'est ce différentiel que je regarderais avant toute autre optimisation. Le calcul doit être adapté à votre catégorie d'activité et au taux d'abattement qui vous concerne.
Si vous exercez une activité libérale, nous revenons plus précisément sur ces arbitrages dans notre article sur l'optimisation fiscale d'une profession libérale.
Attention à ne pas confondre micro et franchise de TVA
Autre confusion fréquente : les plafonds du régime micro et les seuils de franchise en base de Taxe sur la Valeur Ajoutée (TVA) ne remplissent pas la même fonction.
La franchise en base permet, sous certains seuils, de ne pas facturer la TVA à vos clients. Vous pouvez donc rester sous un régime micro-fiscal tout en devenant redevable de la TVA.
Cette distinction compte aussi lorsque vous investissez. Un professionnel en franchise ne récupère en principe pas la TVA payée sur ses achats professionnels.
Je vous déconseille donc de prendre une décision sur votre régime fiscal à partir du seul plafond de chiffre d'affaires.
Faut-il choisir le versement libératoire ?
Si vous êtes micro-entrepreneur, un autre arbitrage concerne le versement libératoire de l'impôt sur le revenu. Cette option permet de payer l'impôt lié à votre activité en même temps que vos cotisations sociales, au fil de l'année.
Avec le fonctionnement classique, votre chiffre d'affaires bénéficie de l'abattement forfaitaire correspondant à votre activité. Le revenu obtenu est ensuite soumis au barème progressif, c'est-à-dire aux différentes tranches de l'impôt sur le revenu, avec les autres revenus de votre foyer.
Avec le versement libératoire, l'impôt lié à votre activité est calculé en appliquant un taux forfaitaire à votre chiffre d'affaires. Il est payé au fil de vos déclarations mensuelles ou trimestrielles auprès de l'Urssaf, avec vos cotisations sociales.
Pour y avoir droit, votre Revenu Fiscal de Référence (RFR) ne doit notamment pas dépasser le plafond applicable à votre foyer. Le RFR est un montant calculé par l'administration à partir des revenus de votre foyer et figure sur votre avis d'impôt.
Je vous conseille de ne pas choisir cette option uniquement pour sa simplicité. Son intérêt dépend de votre revenu fiscal, de votre situation familiale et de votre Tranche Marginale d'Imposition (TMI), c'est-à-dire le taux appliqué à la tranche la plus élevée de vos revenus imposables. Une simulation comparative avec le barème progressif permet de vérifier quelle solution est réellement la plus intéressante.
Pour exercer l'option pour une année donnée, la demande doit en principe être effectuée auprès de l'Urssaf avant le 30 septembre de l'année précédente. Lors d'une création, un délai spécifique permet d'opter jusqu'à la fin du 3e mois suivant celui de la création.
Même avec le versement libératoire, votre chiffre d'affaires doit être reporté sur la déclaration 2042-C-PRO, le formulaire utilisé pour déclarer notamment les revenus issus d'une activité indépendante.
Maîtrisez vos charges déductibles
Qu'est-ce qu'une charge ?
Quelles dépenses sont déductibles ?
Comment réduire ses frais ?
Deuxième levier : déduire toutes les charges professionnelles auxquelles vous avez droit
Si vous êtes au régime réel, votre bénéfice imposable est calculé à partir de votre activité réelle. Une charge professionnelle déductible est une dépense professionnelle qui peut réduire le bénéfice sur lequel vous êtes imposé, sous réserve de respecter les conditions fiscales applicables.
Cette logique passe aussi par une bonne comptabilité d'une entreprise individuelle : vos charges doivent être correctement enregistrées et justifiées pour être prises en compte.
Le principe paraît évident, mais certaines dépenses professionnelles peuvent facilement être oubliées. Il ne s'agit évidemment pas de faire passer des achats personnels dans l'entreprise : ce n'est plus de l'optimisation fiscale.
Selon votre métier, vous pouvez notamment rencontrer :
- les frais de locaux : loyer professionnel, coworking ou certaines dépenses liées à l'utilisation professionnelle de votre domicile ;
- les logiciels et abonnements professionnels ;
- les honoraires de certains prestataires ;
- les frais bancaires professionnels ;
- les frais de déplacement et de véhicule selon les règles applicables ;
- les assurances professionnelles ;
- les frais de formation professionnelle ;
- le petit matériel et les fournitures ;
- les frais de restauration professionnelle dans les limites et conditions prévues fiscalement ;
- les frais de blanchisserie professionnelle lorsqu'ils répondent aux conditions de déduction ;
- certaines cotisations sociales et dépenses de protection sociale selon les règles applicables.
Une dépense n'est pas déductible simplement parce qu'elle a été payée avec votre carte professionnelle. Elle doit notamment être engagée dans l'intérêt de l'entreprise, être justifiée et ne pas être exclue de la déduction par une règle fiscale particulière.
Déduire les dépenses auxquelles vous avez droit permet de faire baisser le bénéfice d'une entreprise, mais engager une dépense uniquement pour réduire votre impôt reste une mauvaise stratégie.
Peut-on déduire des dépenses lorsque l'on travaille chez soi ?
Certaines dépenses peuvent être prises en compte si vous exercez réellement une partie de votre activité depuis votre domicile et relevez d'un régime autorisant la déduction des frais réels.
Il faut alors distinguer la part professionnelle de la part personnelle.
Si une pièce de votre logement est affectée à votre activité, une quote-part, c'est-à-dire une partie calculée selon l'usage professionnel, de certaines dépenses peut être rattachée à l'activité.
Je déconseille fortement les calculs approximatifs du type "je travaille beaucoup chez moi, donc je passe la moitié de mon logement en charge". La méthode retenue doit pouvoir être expliquée et justifiée.
Lorsque l'entrepreneur est propriétaire, on voit parfois passer des stratégies consistant à facturer un loyer à son activité. Cette "auto-location" ne crée pas une économie fiscale automatique : la charge éventuellement déduite du côté professionnel peut générer un revenu imposable à titre personnel.
En micro-entreprise, vos charges réelles ne sont pas déduites individuellement puisqu'elles sont représentées fiscalement par l'abattement forfaitaire.
Frais de déplacement et indemnités kilométriques
Si vous utilisez votre véhicule personnel pour des déplacements professionnels, vos frais peuvent, selon votre activité et votre régime d'imposition, être pris en compte suivant les règles applicables.
Les indemnités kilométriques permettent d'évaluer certains frais liés à l'utilisation professionnelle de votre véhicule à partir d'un barème fiscal. Le choix du mode de calcul dépend notamment du véhicule, du kilométrage professionnel et de votre situation.
Je vous conseille surtout de conserver un relevé suffisamment précis de vos déplacements. Sans justificatifs cohérents, la déduction devient beaucoup plus difficile à défendre.
Et le mécanisme des débours ?
Les débours sont des dépenses que vous avancez au nom et pour le compte de votre client, puis que celui-ci vous rembourse pour le même montant.
Lorsque les conditions sont respectées, ces sommes ne sont pas traitées comme votre propre chiffre d'affaires.
Il ne suffit donc pas de qualifier une dépense de "débours" sur une facture. Le mécanisme répond à des conditions précises et doit être correctement documenté.
Troisième levier : utiliser correctement les amortissements
Toutes vos dépenses ne sont pas nécessairement déduites immédiatement. Lorsqu'une EI achète un bien destiné à servir durablement à l'activité, celui-ci peut devoir être inscrit comme immobilisation. Une immobilisation est simplement un bien durable utilisé par l'entreprise pendant plusieurs années.
Son coût est alors réparti sur sa durée d'utilisation grâce à l'amortissement. Au lieu de déduire tout le prix immédiatement, vous enregistrez progressivement une partie de son coût.
Un ordinateur professionnel utilisé plusieurs années en est un exemple classique.
Si un équipement de 3 000 € est amorti sur trois ans, l'entreprise ne déduit pas nécessairement 3 000 € de son résultat la première année. Elle constate une charge d'amortissement répartie sur sa durée d'utilisation, selon les règles comptables et fiscales applicables.
L'amortissement réduit progressivement le résultat imposable, c'est-à-dire le bénéfice retenu pour calculer l'impôt.
Je préfère le présenter comme le traitement comptable et fiscal normal d'un investissement plutôt que comme une "astuce fiscale". Acheter un équipement dont vous n'avez pas besoin pour réduire votre bénéfice reste une mauvaise opération : vous dépensez 100 pour n'économiser qu'une fraction de ces 100 en impôt.
Quatrième levier : anticiper vos dépenses et investissements
La date d'une dépense peut avoir une incidence sur le résultat d'un exercice, mais anticiper ne veut pas dire dépenser artificiellement avant le 31 décembre.
Si un équipement nécessaire à votre activité doit être acquis prochainement, son calendrier peut être étudié avec votre expert-comptable. Selon la nature de la dépense, elle pourra être comptabilisée immédiatement en charge ou immobilisée puis amortie sur plusieurs années.
Je déconseille la logique consistant à vider la trésorerie en fin d'année uniquement parce que le bénéfice paraît élevé. Un achat de 10 000 € inutile reste une dépense de 10 000 €, même s'il réduit votre impôt.
La décision économique doit venir avant l'économie fiscale.
Cinquième levier : étudier le PER pour réduire votre revenu imposable
L'optimisation fiscale d'une entreprise individuelle ne se joue pas uniquement dans la comptabilité de l'activité. Votre fiscalité personnelle peut également offrir des leviers, notamment avec le Plan d'Épargne Retraite (PER).
Le PER est un produit d'épargne destiné à préparer votre retraite. Les versements volontaires peuvent être déduits fiscalement dans la limite de votre plafond de déduction disponible.
Ce plafond PER correspond au montant maximal que vous pouvez déduire fiscalement au titre de vos versements. Il dépend notamment de vos revenus et de vos plafonds non utilisés des années précédentes selon les règles applicables.
Pour un travailleur indépendant, les versements peuvent, selon le régime retenu et les conditions applicables, être déduits du revenu professionnel ou du revenu global.
L'intérêt fiscal dépend beaucoup de votre TMI. Plus celle-ci est élevée, plus la déduction d'un même versement peut générer une économie d'impôt immédiate importante.
Si 5 000 € sont déduits d'un revenu imposé dans une tranche à 30 %, l'économie d'impôt correspondant à cette déduction peut atteindre 1 500 €, sous réserve de votre situation fiscale et de votre plafond disponible.
Je ne choisirais pourtant jamais un montant de versement uniquement pour cette économie. Le PER reste avant tout un placement financier dédié à la retraite : l'épargne est en principe bloquée jusqu'à cette échéance, sauf cas de déblocage anticipé, qui permettent de récupérer les fonds plus tôt dans certaines situations prévues par la loi.
Avant un versement important, regardez votre plafond PER applicable et comparez plusieurs montants. Une simulation PER permet de mesurer le gain fiscal sans immobiliser inutilement une part trop importante de votre épargne.
Mon conseil d'experte
Si vous êtes fortement imposé et souhaitez parallèlement préparer votre retraite, je regarderais le PER dans une stratégie fiscale globale, pas comme un produit de défiscalisation isolé.
Je mettrais face à face l'économie d'impôt obtenue aujourd'hui, votre TMI, votre capacité d'épargne, votre horizon de retraite et la fiscalité future du placement. Verser le maximum autorisé n'est pas automatiquement la meilleure décision.
Sixième levier : vérifier les aides et exonérations accessibles à votre EI
Optimiser votre situation ne consiste pas seulement à déduire davantage de charges. Certaines aides et exonérations fiscales ou sociales peuvent directement réduire les prélèvements supportés par votre entreprise individuelle.
Une exonération permet de ne pas payer tout ou partie d'un impôt ou d'une cotisation pendant une période donnée, lorsque vous remplissez les conditions prévues.
Ces dispositifs dépendent notamment de la date de création, de votre localisation, de votre activité ou de votre situation personnelle. Je conseille de les vérifier dès la création, puis lors d'un changement d'adresse ou d'activité.
L'ACRE pour réduire les cotisations au démarrage
L'Aide à la Création ou à la Reprise d'une Entreprise (ACRE) permet aux entrepreneurs qui remplissent les conditions de bénéficier d'une exonération temporaire de certaines cotisations sociales en début d'activité.
Pour un entrepreneur individuel hors régime micro, cette exonération de cotisations sociales peut être totale ou partielle selon le revenu professionnel et les règles applicables.
Pour un micro-entrepreneur, le mécanisme prend la forme d'une réduction temporaire du taux de cotisations.
L'ACRE n'est donc pas une exonération d'impôt sur le revenu. Elle peut néanmoins réduire sensiblement le coût du lancement de l'activité. Je l'intégrerais dans une simulation de première année plutôt que de regarder uniquement l'impôt.
Les exonérations liées à l'implantation géographique
L'adresse de votre entreprise peut aussi ouvrir droit à des dispositifs fiscaux spécifiques.
Depuis le 1er juillet 2024, les anciennes Zones de Revitalisation Rurale (ZRR) ont été remplacées par les zones France Ruralités Revitalisation (FRR) et FRR+. Il s'agit de communes rurales dans lesquelles des aides fiscales peuvent soutenir l'installation et la reprise d'entreprises.
Une entreprise créée ou reprise dans une commune éligible peut, lorsqu'elle respecte les conditions du dispositif, bénéficier notamment d'une exonération d'impôt sur les bénéfices.
Des exonérations de Cotisation Foncière des Entreprises (CFE) ou de Taxe Foncière sur les Propriétés Bâties (TFPB), la taxe due sur les propriétés immobilières bâties, peuvent également exister lorsque les conditions sont remplies et que la collectivité concernée a pris les décisions nécessaires.
Je vérifierais donc systématiquement le zonage avant une création ou une reprise. Une différence d'implantation peut modifier les aides fiscales auxquelles l'activité peut prétendre.
Et les ZFU-TE ou les QPV ?
Vous rencontrerez encore fréquemment les termes Zones Franches Urbaines - Territoires Entrepreneurs (ZFU-TE) et Quartiers Prioritaires de la Politique de la Ville (QPV) dans les contenus consacrés aux exonérations territoriales.
Ces zonages désignent des territoires dans lesquels les pouvoirs publics ont mis en place différents dispositifs de soutien aux entreprises.
Leurs règles et leurs périodes d'application ont beaucoup évolué. Je déconseille donc de partir d'un ancien zonage pour construire votre stratégie fiscale : vérifiez les dispositifs en vigueur à la date de création ou d'implantation de votre activité.
Les dispositifs liés à l'innovation
Si votre activité comporte de véritables travaux de recherche et développement, regardez également les dispositifs liés à l'innovation.
Le Crédit d'Impôt Recherche (CIR) est un avantage fiscal destiné à soutenir certaines dépenses de recherche et développement. Toutes les dépenses liées à un produit nouveau ou à un projet innovant ne deviennent pas automatiquement des dépenses de recherche.
Le statut de Jeune Entreprise Innovante (JEI) est un dispositif destiné à certaines jeunes entreprises qui consacrent une part suffisante de leurs dépenses à la recherche et remplissent les autres conditions requises.
Sur ces sujets, je préfère un audit fiscal, c'est-à-dire une analyse de votre situation et de vos pratiques fiscales, réalisé en amont à une régularisation après coup. Le CIR et les autres dispositifs peuvent demander des déclarations spécifiques et des justificatifs suffisamment solides pour défendre l'éligibilité des dépenses.
Septième levier : étudier l'option de l'entreprise individuelle pour l'IS
Lorsque les bénéfices deviennent élevés, l'option pour l'IS arrive souvent dans la discussion.
Si vous envisagez ce choix, je vous conseille d'approfondir les conséquences du passage d'une entreprise individuelle à l'IS avant de comparer uniquement les taux d'imposition.
Pourquoi l'IS peut-il devenir intéressant ?
À l'IR, le bénéfice professionnel remonte dans votre foyer fiscal : il est ajouté aux revenus imposables de votre foyer.
À l'IS, l'entreprise assimilée fiscalement à une EURL paie elle-même l'impôt sur son bénéfice. Votre fiscalité personnelle dépend ensuite notamment des sommes que vous percevez.
Ce fonctionnement peut devenir intéressant lorsque votre activité dégage davantage de bénéfices que ce dont vous avez besoin personnellement.
Deux entrepreneurs peuvent réaliser le même bénéfice annuel sans avoir intérêt au même régime. Le premier a besoin de presque tout ce bénéfice pour financer ses dépenses personnelles. Le second peut en laisser une partie importante dans son activité pour financer de futurs investissements.
Je ne leur conseillerais pas automatiquement le même régime fiscal.
L'IS mérite davantage d'attention dans le second cas, puisque la séparation entre le résultat de l'entreprise et les sommes perçues personnellement ouvre davantage de possibilités de gestion des bénéfices.
L'IS n'efface pas la fiscalité personnelle
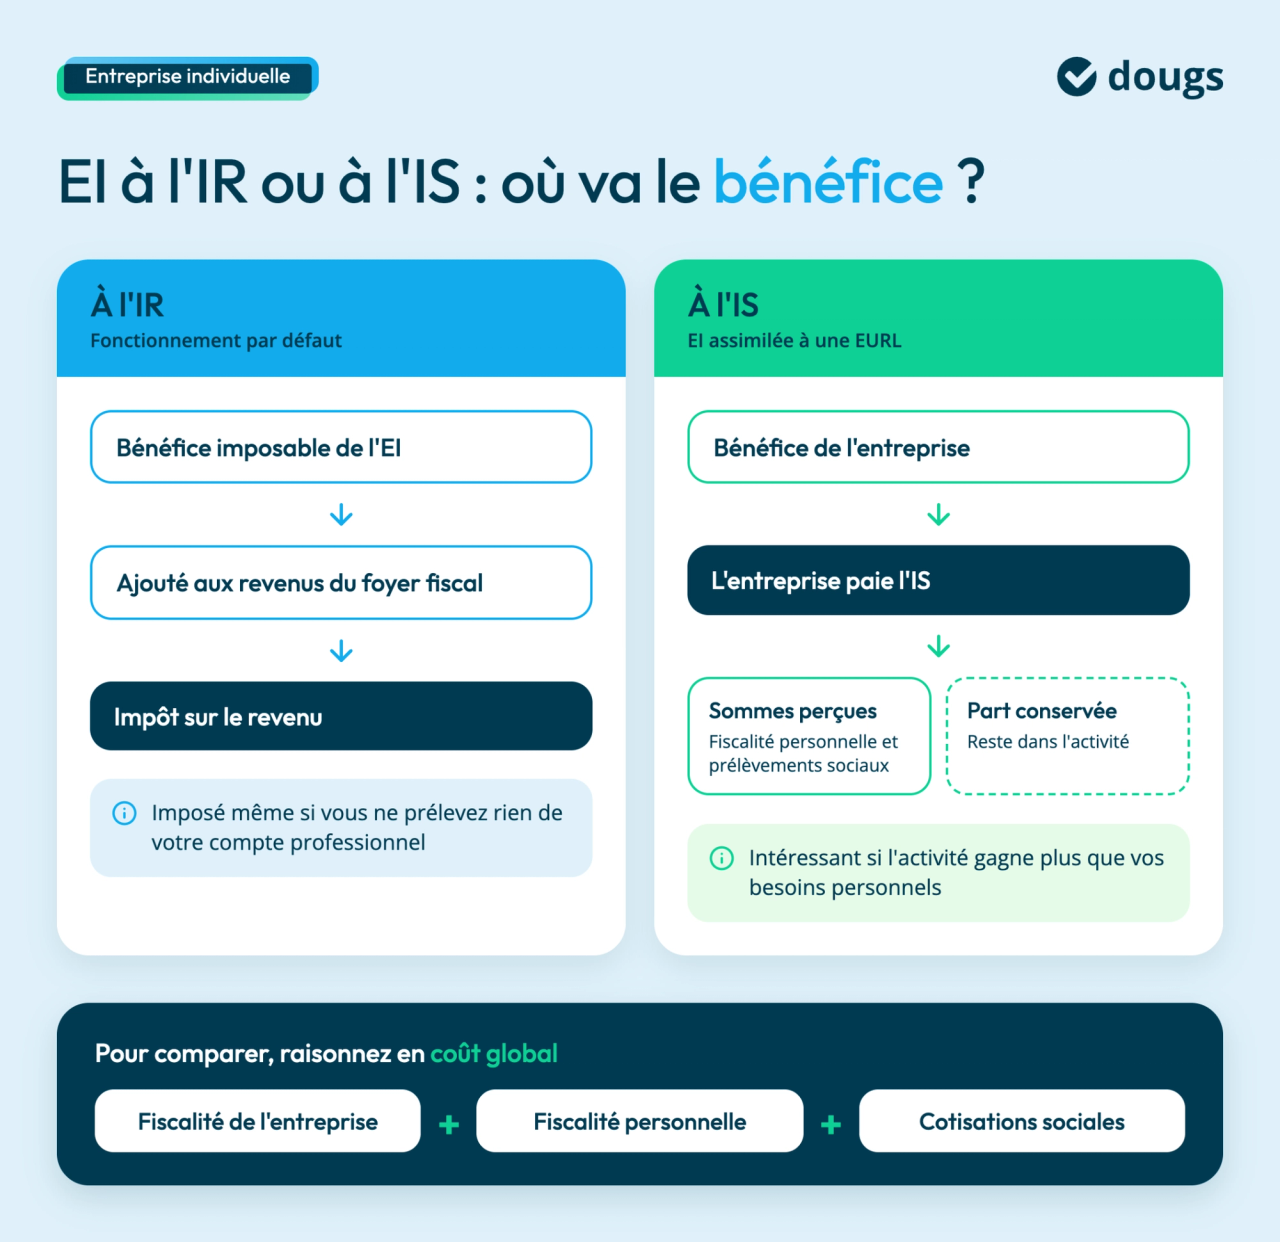
L'entreprise paie l'IS, mais les sommes que vous récupérez (dividendes ou rémunération) personnellement peuvent ensuite supporter leur propre fiscalité et entrer dans le calcul de certains prélèvements sociaux.
Il faut donc comparer le coût global : fiscalité de l'entreprise + fiscalité personnelle + cotisations sociales. Une simple comparaison entre les taux de l'IR et de l'IS peut donner une vision faussée de l'économie réellement obtenue.
Depuis la réforme de l'assiette sociale des indépendants, applicable à compter de la régularisation des cotisations 2025 réalisée en 2026, les règles de calcul ont également évolué. L'assiette sociale correspond simplement au montant utilisé comme base pour calculer vos cotisations sociales.
Pour une EI à l'IS, cette assiette repose notamment sur la rémunération selon les nouvelles modalités applicables et une partie des revenus distribués peut également être prise en compte.
J'intégrerais donc systématiquement les cotisations sociales dans une simulation IR/IS.
Ce qui change en 2026 lors du passage de l'EI à l'IS
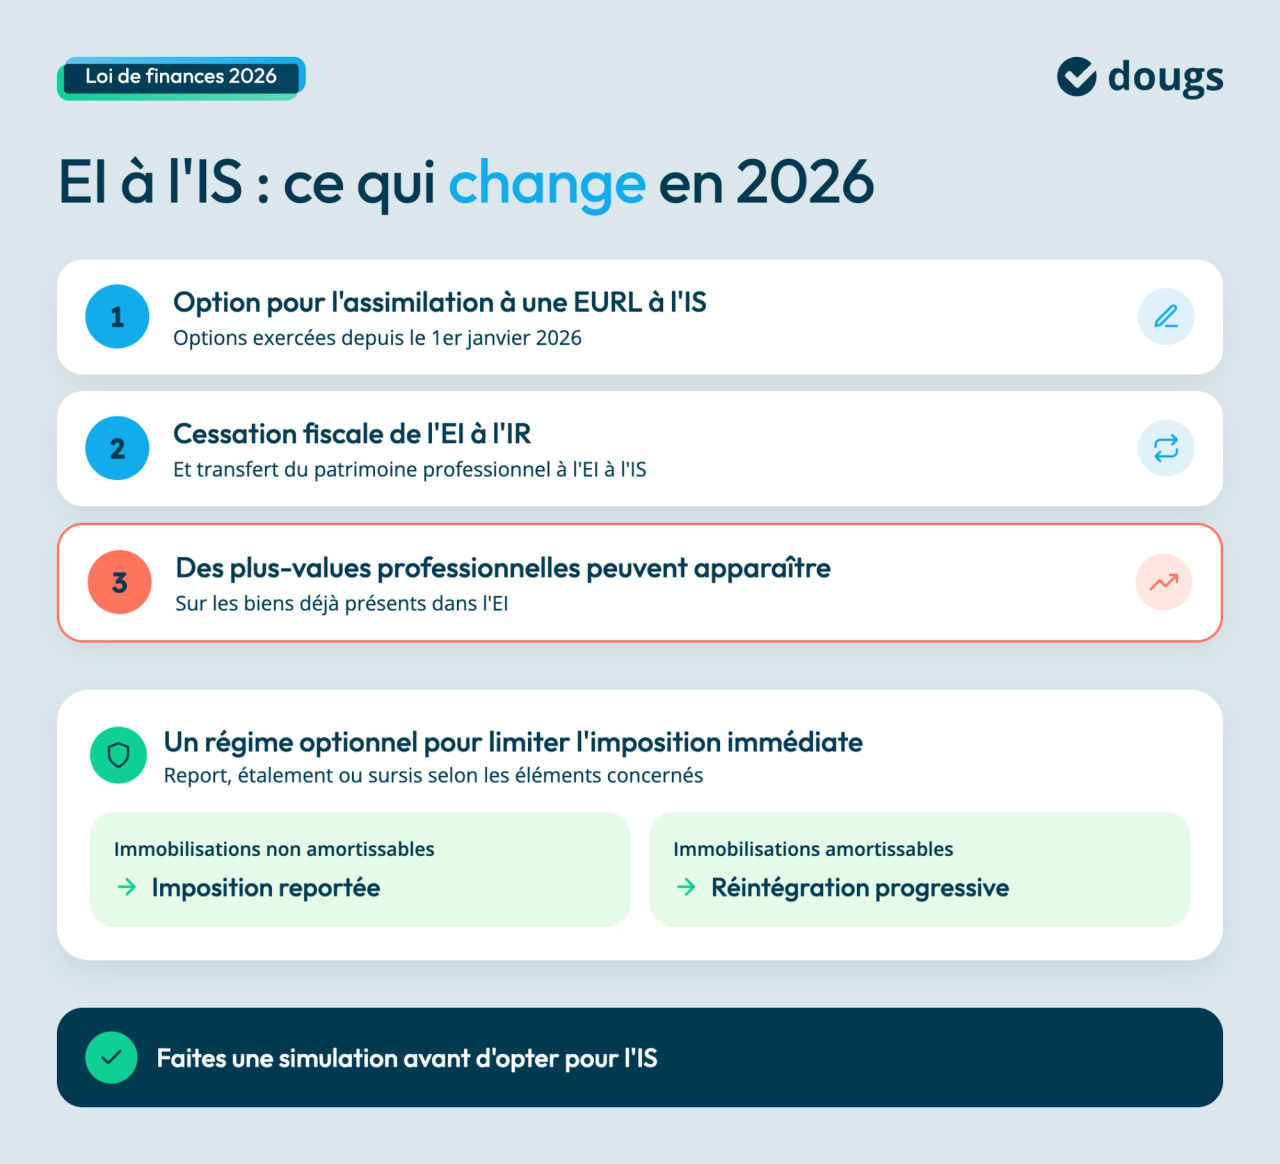
Une évolution fiscale s'applique aux options exercées depuis le 1er janvier 2026.
L'option d'une EI pour son assimilation à une EURL soumise à l'IS entraîne désormais fiscalement la cessation de l'entreprise individuelle à l'IR et le transfert de son patrimoine professionnel à l'EI assimilée à une EURL soumise à l'IS. Le patrimoine professionnel regroupe les biens, droits et obligations utiles à votre activité.
Cette opération peut faire apparaître des plus-values professionnelles. Une plus-value correspond ici à la différence positive entre la valeur fiscale d'un bien professionnel et sa valeur au moment de l'opération.
La loi de finances pour 2026 a créé un régime optionnel pour limiter certaines impositions immédiates. Selon les éléments concernés, il prévoit notamment des mécanismes de report, d'étalement ou de sursis d'imposition. L'idée est de décaler ou répartir dans le temps le paiement de certains impôts au lieu de tout imposer immédiatement.
Pour certaines immobilisations non amortissables, c'est-à-dire des biens dont la valeur n'est pas répartie comptablement sur plusieurs années, l'imposition des plus-values peut notamment être reportée. Pour certaines immobilisations amortissables, leur imposition peut être réintégrée progressivement selon les modalités prévues par le dispositif.
Passer à l'IS est donc devenu plus technique qu'une simple comparaison de taux d'impôt.
Mon conseil d'experte
Quand un entrepreneur me demande : "Est-ce que je dois passer mon EI à l'IS ?", je ne commence pas par regarder son taux d'imposition.
Je regarde d'abord combien son activité gagne et combien il doit réellement sortir de l'entreprise pour vivre.
Si vous réalisez 100 000 € de bénéfice mais avez besoin de presque 100 000 € pour vos dépenses personnelles, l'intérêt de l'IS peut être beaucoup plus limité qu'il n'y paraît.
Si vous pouvez laisser durablement 30 000 €, 40 000 € ou davantage dans votre activité, le calcul mérite beaucoup plus d'attention.
Depuis 2026, j'ajoute un deuxième contrôle : quelles conséquences l'option produit-elle sur les actifs déjà présents dans votre EI, c'est-à-dire les biens et droits professionnels qu'elle détient ? Avec les nouvelles règles applicables aux plus-values, je ne prendrais pas cette décision sans simulation préalable.
Avant de décider si l’IS convient à votre entreprise individuelle, mieux vaut en comprendre les effets : cette vidéo explique les modalités de l’option et ses conséquences fiscales, comptables et sociales.
Huitième levier : arbitrer fiscalité, cotisations et protection sociale
Réduire l'impôt sur le revenu sans regarder les charges sociales peut conduire à une optimisation très partielle.
Pour une EI à l'IR, le bénéfice joue un rôle central dans votre fiscalité et vos prélèvements sociaux. Le raisonnement évolue lorsque vous optez pour l'IS ou envisagez un passage en société.
Je regarde alors quatre éléments ensemble :
- le bénéfice net dégagé par l'activité ;
- votre impôt sur le revenu et votre TMI ;
- vos cotisations sociales et votre protection ;
- la part des bénéfices dont vous avez réellement besoin personnellement.
Certaines dépenses liées à votre retraite, votre prévoyance ou votre protection sociale complémentaire, qui vient compléter les prestations du régime obligatoire, peuvent aussi bénéficier d'un traitement fiscal particulier lorsqu'elles respectent les conditions applicables.
Le but n'est pas uniquement de réduire vos charges sociales et fiscales à court terme. Une bonne stratégie doit aussi vous permettre de préparer l'avenir, notamment en matière de retraite et de prévoyance.
C'est la raison pour laquelle je préfère raisonner en coût global plutôt que chercher séparément à réduire chaque prélèvement.
Rémunération, bénéfices conservés et dividendes à l'IS
Une fois l'EI à l'IS, vous devez déterminer combien vous souhaitez percevoir personnellement et combien vous pouvez conserver dans votre activité.
Votre rémunération et les distributions n'ont pas les mêmes conséquences fiscales et sociales. Une distribution correspond ici à une partie des bénéfices versée à l'entrepreneur plutôt que conservée dans l'activité.
Le réflexe "je vais tout prendre en dividendes pour éviter les cotisations" est trompeur pour un entrepreneur individuel ayant opté pour l'IS. Une partie des revenus distribués entre dans l'assiette sociale au-delà des limites prévues par les textes pour les TNS.
Pour faire cet arbitrage, je regarde trois éléments :
- votre revenu personnel : ce dont vous avez réellement besoin pour vivre ;
- votre protection sociale : réduire les cotisations peut aussi modifier les droits associés ;
- la trésorerie de l'entreprise : l'argent disponible pour financer son fonctionnement et ses investissements.
Le bon arbitrage dépend de l'équilibre entre ces trois besoins.
Neuvième levier : savoir quand passer de l'entreprise individuelle à une société
Optimiser une entreprise individuelle a ses limites. Il arrive un moment où la vraie question n'est plus "comment optimiser mon EI ?", mais "l'EI est-elle encore adaptée à mon projet ?"
La comparaison doit alors dépasser la seule fiscalité et intégrer la question plus large du choix entre entreprise individuelle ou société.
Créer une société peut mériter réflexion si vous voulez :
- faire entrer un associé ou un investisseur ;
- organiser différemment votre rémunération ;
- préparer la transmission ou la cession de votre activité ;
- financer une nouvelle phase de développement ;
- structurer différemment la détention de votre activité.
Le passage en société n'est pas pour autant une économie fiscale automatique. Une société entraîne ses propres formalités, obligations juridiques, frais et règles fiscales et sociales.
Quels signaux doivent vous pousser à comparer EI, EURL et SASU ?
Je réaliserais une véritable analyse coût/bénéfice du changement, c'est-à-dire une comparaison entre ce que la nouvelle structure peut vous faire gagner et ce qu'elle va vous coûter, lorsque plusieurs signaux apparaissent :
- votre bénéfice augmente durablement ;
- vous n'avez plus besoin de retirer la totalité de ce bénéfice ;
- votre TMI devient élevée ;
- vous souhaitez structurer différemment votre rémunération ;
- vous prévoyez l'arrivée d'un associé ;
- votre activité nécessite de nouveaux investissements ;
- vous préparez une transmission ou une cession.
Je me méfie des "seuils de rentabilité" présentés comme valables pour tous. Le passage en société doit plutôt être évalué à l'aide de simulations ou tableaux de rentabilité sur plusieurs exercices.
EURL ou SASU : la fiscalité ne suffit pas pour choisir
L'Entreprise Unipersonnelle à Responsabilité Limitée (EURL) et la Société par Actions Simplifiée Unipersonnelle (SASU) peuvent toutes les deux relever de l'IS, mais leur fonctionnement social diffère fortement.
Dans une EURL à l'IS avec un gérant associé unique, le dirigeant relève en principe du régime des Travailleurs Non Salariés (TNS). Dans une SASU, le président rémunéré est assimilé salarié : il relève du régime général pour sa protection sociale, sans bénéficier pour autant de l'assurance chômage du seul fait de son mandat.
Le choix doit donc intégrer le niveau de rémunération souhaité, le coût des cotisations, la protection sociale recherchée et les frais de fonctionnement. La fiscalité de l'EURL constitue également un élément important de la comparaison.
La SASU répond à une logique sociale différente et possède elle aussi ses propres règles en matière de fiscalité de la SAS.
Si vous vous orientez vers une EURL, il faudra encore arbitrer entre une EURL à l'IS ou à l'IR, car ce choix modifie profondément la manière dont le bénéfice et votre rémunération sont imposés.
L'arbitrage rémunération/dividendes consiste à comparer les conséquences fiscales et sociales de ces deux façons de percevoir les revenus de la société. Il devient surtout pertinent dans une structure où ces deux modes de perception peuvent réellement être comparés. Je ne l'utiliserais pas pour décrire une EI classique à l'IR.
Apporter son entreprise individuelle à une société
Vous n'êtes pas nécessairement obligé de vendre séparément chaque élément de votre activité lorsque vous passez en société. Votre patrimoine professionnel peut notamment être apporté à une société selon les modalités prévues par la loi.
Un apport consiste ici à transférer des biens ou une activité à la société en échange de titres de cette société.
Fiscalement, cette opération doit être préparée. Un apport ou un transfert du fonds de commerce, c'est-à-dire de l'ensemble des éléments utilisés pour exploiter l'activité commerciale, peut faire apparaître des plus-values et entraîner les conséquences attachées à une cessation d'activité.
Des régimes fiscaux peuvent, sous conditions, reporter ou neutraliser temporairement certaines impositions.
Si la SASU fait partie des options étudiées, notre article sur la transformation d'une EI en SASU détaille les formalités et les conséquences du changement.
Depuis 2026, des règles spécifiques existent également lorsqu'une EI ayant opté pour l'IS poursuit sa restructuration en apportant son patrimoine professionnel ou une branche complète d'activité, c'est-à-dire un ensemble capable de fonctionner de manière autonome, à une société soumise à l'IS.
Créer la société suppose aussi différentes formalités : rédaction des statuts, constitution du capital, immatriculation et publication d'une annonce légale lorsqu'elle est requise.
Je vous déconseille donc de décider d'un changement de statut uniquement à partir d'une comparaison de taux. Le gain fiscal annuel attendu doit être comparé au coût du changement et au coût de fonctionnement futur de la société.
Après l'opération, continuez à suivre votre bénéfice, votre rémunération, vos cotisations, votre impôt et votre trésorerie. Ces indicateurs de suivi permettent de vérifier que le nouveau statut reste pertinent au fil des années.
Dixième levier : regarder les optimisations complémentaires
Une fois les grands arbitrages traités, quelques dispositifs peuvent compléter votre stratégie. Leur impact est généralement plus limité et leur intérêt dépend davantage de votre situation.
Les chèques-vacances pour certains indépendants
Les chèques-vacances peuvent présenter un intérêt pour certains travailleurs indépendants sous réserve de respecter les conditions du dispositif.
Je les classerais parmi les optimisations complémentaires. Avant de chercher ce type de levier, assurez-vous d'avoir déjà travaillé sur les choix qui ont le plus d'impact : régime fiscal, charges réelles, amortissements, PER, protection sociale et éventuellement IR ou IS.
Faites régulièrement un audit de votre situation
Une stratégie adaptée lors de la création peut devenir moins intéressante quelques années plus tard.
Une hausse de chiffre d'affaires, de nouvelles charges, un changement dans votre foyer fiscal, un investissement important ou une évolution de votre activité peuvent justifier un nouvel audit fiscal, autrement dit un examen de votre situation pour repérer les risques et les optimisations possibles.
Je conseille donc de refaire les simulations lors d'un changement important plutôt que d'attendre plusieurs années. L'optimisation fiscale est beaucoup plus efficace lorsqu'elle accompagne vos décisions que lorsqu'elle intervient après la clôture de l'exercice.
Comment choisir la meilleure stratégie fiscale pour votre entreprise individuelle ?
Je procéderais dans cet ordre.
| Votre situation | Question à vous poser | Piste à étudier |
|---|---|---|
| Vous êtes en micro avec très peu de charges | L'abattement est-il supérieur à mes dépenses réelles ? | Le régime micro peut rester pertinent |
| Vos charges augmentent fortement | Mes dépenses réelles dépassent-elles l'abattement micro ? | Comparer micro et régime réel |
| Vous êtes au réel | Toutes mes dépenses professionnelles sont-elles correctement déduites ? | Revoir les charges déductibles |
| Vous investissez régulièrement | Mes immobilisations et amortissements sont-ils correctement traités ? | Vérifier le plan d'amortissement |
| Votre TMI augmente | Puis-je utiliser mon plafond PER ? | Simuler différents versements |
| Vous créez ou reprenez une activité | Ai-je droit à une aide ou une exonération ? | Vérifier ACRE et zonages |
| Votre bénéfice augmente | Mon foyer supporte-t-il une fiscalité personnelle élevée ? | Simuler IR et IS |
| Vous ne retirez pas tout votre bénéfice | Puis-je conserver une partie du résultat dans l'activité ? | Étudier plus sérieusement l'IS |
| Vous avez déjà des actifs professionnels | Quel serait l'effet fiscal d'une option pour l'IS ? | Chiffrer les plus-values et régimes de report |
| Votre projet évolue | L'EI limite-t-elle désormais mon organisation ? | Comparer EI, EURL et SASU |
Je me méfie surtout des décisions prises à partir d'un seul indicateur. Votre chiffre d'affaires ne suffit pas. Votre bénéfice non plus. Votre TMI non plus.
Une simulation sérieuse doit intégrer votre bénéfice, vos charges, vos autres revenus, votre foyer fiscal, vos cotisations sociales, vos besoins personnels, vos investissements et vos projets pour les années suivantes.
Quelles erreurs éviter pour optimiser la fiscalité de votre EI ?
Une stratégie fiscale peut donner l'impression de réduire vos impôts alors qu'elle ne fait que déplacer le coût ailleurs. Voici les erreurs que je rencontre le plus souvent.
Dépenser uniquement pour réduire son bénéfice
Une charge déductible n'est jamais gratuite. Dépenser 1 000 € pour économiser une fraction de ces 1 000 € en impôt vous appauvrit si l'achat ne sert pas réellement votre entreprise.
Je commence toujours par l'intérêt économique de la dépense. L'économie fiscale vient après.
Rester au micro uniquement parce que c'est plus simple
La simplicité administrative a une valeur, mais elle ne doit pas vous dispenser de faire le calcul. Si vos charges deviennent élevées, l'abattement forfaitaire peut finir par être moins intéressant que leur déduction réelle.
Choisir l'IS uniquement parce que son taux paraît plus faible
C'est probablement le raccourci dont je me méfie le plus. Vous devez intégrer la fiscalité de l'entreprise, votre fiscalité personnelle, les cotisations sociales, l'utilisation future de la trésorerie et, depuis 2026, les conséquences fiscales du passage de l'EI à l'IS.
Chercher à supprimer toutes ses cotisations sociales
Les cotisations financent aussi votre protection sociale et certains droits. Une stratégie qui réduit un prélèvement mais dégrade fortement votre couverture n'est pas nécessairement une optimisation.
Je préfère comparer le coût et la protection obtenue plutôt que chercher mécaniquement le niveau de cotisations le plus bas.

EN RÉSUMÉ
- À l’IR, tout le bénéfice imposable rejoint les revenus du foyer, même sans prélèvement personnel ; en micro, comparez l’abattement forfaitaire aux charges réelles et simulez l’intérêt du versement libératoire.
- Au réel, justifiez vos dépenses professionnelles, distinguez les usages personnels et professionnels et amortissez les investissements durables selon les règles applicables.
- Les versements sur un PER peuvent réduire le revenu imposable dans les plafonds disponibles, mais leur intérêt dépend aussi du blocage de l’épargne et de la fiscalité future.
- Vérifiez votre éligibilité à l’ACRE, aux exonérations territoriales et aux dispositifs d’innovation, dont les conditions et les justificatifs doivent être examinés en amont.
- L’IS mérite notamment une simulation lorsque vous pouvez conserver des bénéfices dans l’activité ; depuis 2026, l’option entraîne une cessation fiscale et un transfert patrimonial susceptibles de générer des plus-values, avec des mécanismes d’atténuation sous conditions.
- Comparez EI, EURL et SASU sur plusieurs exercices en intégrant rémunération, cotisations, protection sociale, coûts de transition et projets de développement, puis actualisez l’analyse lors des changements importants.
FAQ sur l'optimisation fiscale d'une entreprise individuelle
Commencez par vérifier si votre régime fiscal correspond encore à votre niveau de charges. Au réel, vos dépenses professionnelles et vos amortissements peuvent réduire votre bénéfice imposable. Vous pouvez ensuite étudier d'autres leviers comme le PER, certaines exonérations ou l'IS lorsque votre situation s'y prête.
Tout dépend du poids de vos charges. Au régime micro, l'administration applique un abattement forfaitaire. Au réel, ce sont vos dépenses professionnelles déductibles qui entrent dans le calcul. Si vos charges réelles deviennent supérieures à l'abattement dont vous bénéficiez, le régime réel mérite d'être étudié.
Vos dépenses professionnelles ne sont pas déduites une par une en micro-entreprise. L'administration applique à votre chiffre d'affaires un abattement forfaitaire qui varie selon votre activité. Une dépense importante n'entraîne donc pas automatiquement une baisse supplémentaire de votre revenu imposable.
Le PER peut devenir intéressant si vous disposez d'un plafond de déduction et supportez une TMI relativement élevée. L'économie d'impôt ne doit cependant pas être votre seul critère : votre capacité d'épargne, la disponibilité des fonds et la fiscalité future du PER doivent aussi entrer dans la décision.
L'entrepreneur individuel peut, sous conditions, opter pour son assimilation fiscale à une EURL soumise à l'IS. Pour les options exercées depuis le 1er janvier 2026, ce choix entraîne fiscalement la cessation de l'EI à l'IR et le transfert de son patrimoine. Une simulation préalable est donc particulièrement importante.
Il n'existe pas de montant universel à partir duquel l'IS devient automatiquement plus avantageux. Deux entrepreneurs réalisant 100 000 € de bénéfice peuvent aboutir à des choix différents selon leurs besoins personnels, les autres revenus du foyer, leurs cotisations sociales et la somme qu'ils peuvent laisser dans leur activité.
Créer une société peut devenir intéressant lorsque vos objectifs dépassent la seule fiscalité : faire entrer un associé, organiser différemment votre rémunération, préparer une transmission ou accompagner le développement de l'activité. Mais le passage en société entraîne aussi des coûts et de nouvelles obligations. Je conseille donc de comparer le coût global des différentes structures avant de choisir.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !

Ces articles peuvent vous intéresser
 Nahima Zobri
 Nahima Zobri
 Nahima Zobri
 David Bernier
 Cassandra Marquez
 Émilie Fatkic