


David Bernier
Head of Legal
 25 min.
Comment sortir d'une SCI : explications et conseils utiles
Une sortie de SCI mal anticipée peut bloquer la vente de vos parts, retarder la récupération de votre argent ou aggraver un conflit entre associés.
Vous souhaitez peut-être vendre vos parts sociales, transmettre votre patrimoine ou quitter un projet immobilier devenu trop contraignant. Chaque solution entraîne des démarches, des coûts et des conséquences fiscales différentes.
Avant de choisir entre ces options, il peut être utile de revenir sur le fonctionnement d'une SCI, notamment sur les règles qui encadrent les relations entre associés et leur sortie de la société.
Un accompagnement en conseil juridique peut vous aider à sécuriser cette décision. J’accompagne régulièrement des entrepreneurs confrontés à ce type de problématique. Je vous présente les différentes façons de sortir d’une SCI, les règles applicables en cas de désaccord et les points financiers à anticiper pour choisir l’option adaptée à votre situation.
EN BREF
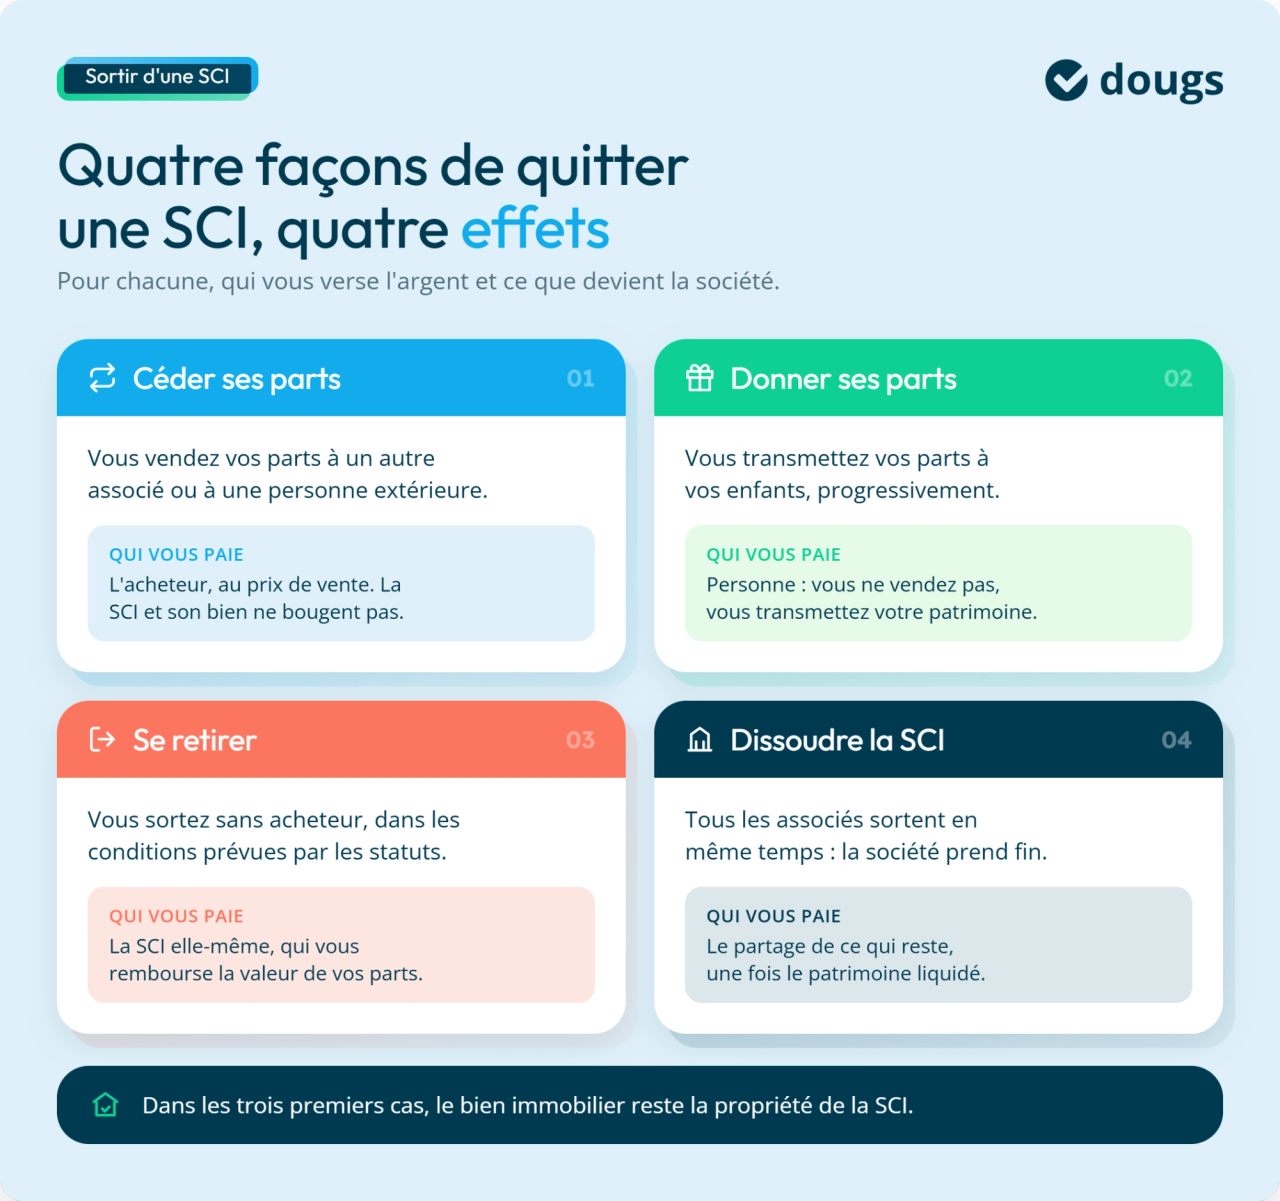
- Quitter une SCI peut prendre plusieurs formes : cession de parts sociales, droit de retrait d'un associé, donation de parts ou dissolution complète de la société.
- La solution à privilégier dépend de votre objectif : récupérer des liquidités, transmettre votre patrimoine, régler un conflit entre associés ou mettre fin à l'activité de la SCI.
- Vous pouvez parfois sortir d'une SCI sans vendre le bien immobilier, notamment grâce à la cession de vos parts sociales ou à l'exercice de votre droit de retrait.
- Des frais et une fiscalité peuvent s'appliquer, selon le mode de sortie choisi. Plus-value, droits d'enregistrement, droit de partage ou imposition du boni de liquidation doivent être anticipés.
- Les désaccords entre associés peuvent compliquer la procédure, surtout lorsqu'il faut fixer la valeur des parts ou décider du devenir des biens détenus par la SCI.
- La récupération de votre argent dépend de la situation : prix de vente des parts, remboursement du compte courant d'associé ou partage des sommes issues de la liquidation.
Vous avez besoin d'y voir clair dans la gestion de votre SCI ? Découvrez notre service d'expert-comptable spécialisé en SCI pour vous accompagner dans vos démarches.
Je vous détaille tout cela dans cet article pour que vous puissiez y voir plus clair dans votre projet de sortie de SCI.
Pourquoi quitter une SCI ?
Quitter une société civile immobilière (SCI) peut répondre à plusieurs objectifs. Selon votre situation, vous n'aurez pas forcément intérêt à vendre vos parts sociales, à exercer votre droit de retrait ou à dissoudre la société. Je vais vous présenter les cas les plus fréquents pour vous aider à identifier la solution la plus adaptée à votre projet.
Les associés décident généralement de quitter une SCI pour l'une des raisons suivantes :
- Une mésentente entre associés : des désaccords sur la gestion du patrimoine immobilier, la réalisation de travaux ou la stratégie d'investissement peuvent rendre la poursuite de l'activité difficile.
- L'arrêt de la société : lorsque la SCI n'a plus d'utilité ou lorsque les associés souhaitent mettre fin à leur projet immobilier, la dissolution peut être envisagée.
- Un divorce ou une séparation : lorsque les associés sont en couple, la rupture peut soulever la question du devenir des parts sociales ou des biens détenus par la SCI.
- Un besoin de liquidités : un associé peut souhaiter récupérer son argent pour financer un nouveau projet, réaliser un investissement ou faire face à des dépenses personnelles.
- La transmission du patrimoine : certaines familles utilisent la SCI pour transmettre progressivement un patrimoine immobilier aux enfants grâce à la donation de parts sociales.
Pour mieux comprendre les conséquences d'un départ, il peut être utile de revenir sur les règles de fonctionnement de cette structure. Notre guide complet sur la comptabilité d'une SCI vous aide à appréhender les principales obligations liées à sa gestion.
Le motif de votre départ a des conséquences sur les démarches à accomplir, sur la fiscalité applicable ainsi que sur les coûts à prévoir. Dans la suite de cet article, je vous explique les différentes solutions pour quitter une SCI, ainsi que les précautions à prendre et les conséquences financières à anticiper.
Les différents moyens de sortir d'une SCI immobilière
Lorsque vous souhaitez quitter une SCI, plusieurs solutions existent. Le choix dépend notamment de votre situation, de vos objectifs puis de vos relations avec les autres associés. Certaines options permettent de transmettre votre patrimoine. D'autres permettent de récupérer des liquidités ou de mettre fin à la société. Je vous présente les principales possibilités.
Le rachat de parts de SCI
La cession de parts sociales est un acte juridique qui vise à la sortie d'un associé en lui rachetant ses parts.
La personne qui achète les parts sociales peut être :
- Un ou plusieurs associés restants ;
- Une personne tierce à la société.
En principe, la cession de parts de SCI nécessite l’agrément de tous les associés, même lorsque vous cédez vos parts à un associé déjà présent dans la société (article 1861 du Code civil). Les statuts peuvent toutefois prévoir des règles plus souples, par exemple une majorité différente, un agrément donné par le gérant ou une dispense pour certaines cessions.
Les cessions à vos ascendants ou descendants sont, elles, dispensées d’agrément, sauf si les statuts prévoient le contraire.
Premier réflexe avant de vendre vos parts : relisez donc les statuts de votre SCI. Ils précisent qui doit donner son accord et selon quelle procédure.
Est-il possible de céder des parts d'une SCI sans notaire ?
Vous souhaitez vendre vos parts de SCI sans forcément passer par un notaire ? C’est possible, mais le formalisme s’est renforcé depuis le 27 juin 2026. Pour une SCI à prépondérance immobilière, l’acte de cession doit désormais être :
- reçu par un notaire ;
- contresigné par un avocat ;
- ou, dans les cas autorisés, rédigé sous signature privée par un expert-comptable habilité.
Un simple acte signé directement entre le vendeur et l’acheteur ne suffit donc plus. Le non-respect de cette règle peut entraîner la nullité de la cession. Bien sûr, avant de formaliser la vente, encore faut-il obtenir l’agrément lorsque celui-ci est requis.
Et si l’agrément est refusé ?
Le refus ne vous oblige pas à rester dans la SCI. Les associés doivent alors racheter vos parts, les faire racheter par un tiers qu’ils agréent ou décider que la SCI les rachète elle-même pour les annuler, avec une réduction du capital à la clé. À défaut de délai différent prévu par les statuts, l’agrément est considéré comme acquis si aucune offre de rachat n’est formulée dans les six mois suivant la dernière notification. Les statuts peuvent prévoir un délai compris entre un mois et un an.
La valorisation des parts constitue souvent un point de désaccord. Pour vous donner un premier repère, examinez la valeur réelle du patrimoine de la SCI, puis retranchez ses dettes. Par exemple : si ses biens valent 300 000 € et qu’il reste 100 000 € d’emprunt, l’actif net réévalué atteint 200 000 €. Une participation de 30 % représente alors, avant ajustement, 60 000 €.
Ce montant ne correspond pas forcément au prix final. La valeur des parts peut aussi tenir compte de leur manque de liquidité, du caractère minoritaire de la participation ou des restrictions prévues dans les statuts.
En cas de désaccord sur le prix, un expert peut fixer la valeur des droits sociaux. Si les statuts ou une convention prévoient déjà une méthode de calcul, il doit en tenir compte (article 1843-4 du Code civil).
Comment sortir d’une SCI familiale ? La transmission de parts à ses enfants
Plutôt que de vendre vos parts, vous pouvez les transmettre par donation. Cette cession de parts de SCI à titre gratuit est particulièrement utilisée dans les SCI familiales : elle permet de sortir progressivement du capital tout en conservant le contrôle de la société pendant plusieurs années, dans un cadre fiscal favorable.
Chaque parent peut donner à chacun de ses enfants jusqu’à 100 000 € tous les 15 ans sans droits de donation. L’abattement s’applique par parent et par enfant : un couple peut donc transmettre jusqu’à 200 000 € à un même enfant sans droits à payer, et jusqu’à 400 000 € au total s’il a deux enfants.
Cet avantage peut se renouveler 15 ans plus tard, ce qui permet d’échelonner la transmission dans le temps.
Si l’abattement de 100 000 € est respecté, la donation peut être exonérée de droits de mutation à titre gratuit, ici de droits de donation. Ces droits ne doivent pas être confondus avec les droits de succession, qui concernent les transmissions réalisées au décès.
La donation est ainsi souvent utilisée dans le cadre d’une SCI familiale pour préparer la transmission du patrimoine immobilier.
Si la transmission intervient au décès d’un associé, les démarches de succession d'une SCI familiale obéissent à des règles différentes de celles d’une donation réalisée de son vivant.
La donation de parts de SCI doit être réalisée par acte notarié. Même si aucun droit de donation n’est dû grâce à l’abattement, l’opération reste donc payante. Vous devez notamment prévoir les émoluments du notaire, calculés selon la valeur des parts transmises, auxquels peuvent s’ajouter la TVA et des frais de formalités.
Si vous envisagez une transmission progressive sur plusieurs années, mieux vaut intégrer ces coûts dès le départ. Vous pouvez aussi consulter notre guide complet sur la donation de parts de SCI pour approfondir les formalités et la fiscalité de l’opération.
Sortir d'une SCI avec une dissolution
La dissolution de la SCI entraîne la sortie simultanée de tous les associés.
La dissolution anticipée est décidée par les associés. Sauf clause contraire des statuts, la décision doit être prise à l’unanimité. Les statuts peuvent toutefois prévoir une majorité plus souple, par exemple les deux tiers ou les trois quarts des parts. Premier réflexe avant d’engager une dissolution de la SCI : relire les statuts pour vérifier la majorité requise.
La dissolution constitue la solution la plus radicale puisqu’elle met fin à la SCI. Elle est généralement envisagée lorsque les associés souhaitent arrêter leur projet immobilier ou lorsque la société n’a plus d’utilité.
Et si un associé refuse la dissolution ? Lorsque l’unanimité est requise, un associé peut demander au tribunal de prononcer la dissolution pour justes motifs, notamment en cas de mésentente qui paralyse le fonctionnement de la SCI (article 1844-7 du Code civil).
Un simple désaccord ne suffit donc pas : la mésentente doit réellement empêcher la société de fonctionner. Le juge tient également compte de l’origine du blocage, notamment lorsque l’associé qui demande la dissolution en est lui-même à l’origine.
Que deviennent les biens de la SCI lors de la liquidation ?
Une fois la dissolution décidée, la SCI entre en liquidation. Le liquidateur règle les dettes puis organise le sort des biens qui restent dans la société. Plusieurs situations sont possibles :
- le bien est vendu pendant la liquidation : les associés se partagent ensuite le produit de la vente ;
- le bien est attribué à un associé : une soulte, c’est-à-dire une compensation financière, peut être versée aux autres associés ;
- un associé récupère un bien qu’il avait apporté à la SCI, lorsque les conditions de restitution sont réunies ;
- les associés ne parviennent pas à s’entendre sur le partage : le juge peut alors intervenir.
Lorsqu’un acte constate le partage, il doit en principe être enregistré dans le mois. Si le partage comprend un immeuble, les formalités passent également par le service de la publicité foncière, avec l’intervention d’un notaire.
La dissolution ne signifie donc pas forcément que tous les biens doivent être vendus. Elle reste toutefois différente d’une cession de parts ou du retrait d’un associé.
Quelle différence entre vendre ses parts, se retirer ou dissoudre la SCI ?
Ces trois notions sont souvent confondues alors qu'elles produisent des effets différents.
- La cession de parts sociales permet à un associé de vendre ses parts à un autre associé ou à un tiers.
- Le retrait d'un associé permet d'obtenir le remboursement de ses parts dans les conditions prévues par les statuts ou par la loi.
- La dissolution entraîne la fin de la SCI puis la liquidation de son patrimoine.
Le choix dépend de votre objectif : encaisser le prix de vos parts auprès d’un acquéreur avec une cession, obtenir leur remboursement par la SCI dans le cadre d’un retrait, ou mettre fin à la société puis partager son patrimoine avec une dissolution.
Quitter une SCI ne vous libère pas automatiquement de toutes ses dettes : si une dette était exigible lorsque vous étiez encore associé, vous pouvez rester tenu de votre part, même si le créancier agit après votre départ. Votre responsabilité est proportionnelle à votre participation au capital à cette date. Le créancier doit toutefois avoir d’abord poursuivi la SCI sans obtenir le paiement.
Ressource à télécharger
Les clauses clés pour votre pacte d'associés
Les 20 clauses les plus fréquentes expliquées
Les clauses indispensables en cas de désaccord ou de départ
Un outil de référence à garder sous la main
Comment exercer son droit de retrait d'une SCI ?
La cession de parts sociales n'est pas la seule solution pour quitter une SCI. Dans certains cas, vous pouvez exercer votre droit de retrait. Cette option permet à un associé de demander sa sortie de la société sans vendre ses parts à un tiers.
L'article 1869 du Code civil prévoit trois voies pour vous retirer d’une SCI :
- Le retrait prévu par les statuts. Si les statuts organisent votre sortie, vous devez simplement respecter les conditions qu’ils prévoient. Aucun motif particulier n’est exigé.
- L’accord des autres associés. Si les statuts ne prévoient rien, votre retrait peut être autorisé par une décision unanime des autres associés. Vous ne participez pas au vote concernant votre propre sortie. Une décision collective des associés formalise alors cet accord.
- Le retrait judiciaire. Si les autres associés refusent votre départ, vous pouvez saisir le tribunal. C’est uniquement dans cette situation que vous devez justifier de justes motifs pour obtenir l’autorisation de vous retirer.
Une fois le retrait accepté, vous avez droit au remboursement de la valeur de vos droits sociaux. Si vous ne parvenez pas à vous mettre d’accord sur cette valeur, elle peut être fixée par un expert.
Vous pouvez, dans certains cas, récupérer le bien apporté à la SCI
Si vous aviez apporté un bien à la SCI et que celui-ci se trouve toujours dans son patrimoine au moment de votre retrait, vous pouvez demander qu’il vous soit attribué plutôt que recevoir uniquement une somme d’argent. Une soulte, c’est-à-dire une compensation financière, peut être due si la valeur du bien dépasse celle de vos droits dans la SCI. Cette possibilité résulte du renvoi de l’article 1869 à l’article 1844-9 du Code civil.
Le retrait est notamment utilisé lorsque les associés ne parviennent plus à s’entendre ou lorsqu’il devient difficile de trouver un acquéreur pour les parts. Votre qualité d’associé ne disparaît pas dès votre demande de retrait. Vous la conservez jusqu’au remboursement de vos droits sociaux.
Le retrait et la cession de parts ne produisent donc différents effets :
- dans une cession, un acquéreur rachète vos parts ;
- dans un retrait, c’est la SCI qui règle la valeur de vos droits.
Le droit de retrait constitue une solution intéressante si vous souhaitez quitter la SCI sans vendre le bien immobilier détenu par la société. À condition, bien sûr, d’anticiper les conséquences financières pour la SCI ainsi que pour les autres associés.
Combien coûte la sortie d'une SCI ?
Avant d'engager des démarches pour quitter une SCI, anticipez les frais à prévoir. Le coût dépend notamment de la solution retenue. Une dissolution suivie d'une liquidation entraîne généralement davantage de formalités qu'une simple cession de parts sociales. Si vous envisagez cette solution, découvrez les principales étapes d'une dissolution puis liquidation de société.
Pour la cession de parts
La cession de parts d’une SCI à prépondérance immobilière supporte un droit d’enregistrement de 5 %, généralement payé par l’acquéreur. Pour 100 000 € de parts, cela représente 5 000 €. S’ajoutent les honoraires du professionnel chargé de rédiger l’acte.
Pour la dissolution
Chez Dougs, nos honoraires juridiques sont de 220 € HT.
Vous devrez prévoir, en plus de nos honoraires, les frais annexes suivants :
- Frais de greffe du tribunal de commerce : environ 80 € TTC si votre société est unipersonnelle ;
- Frais de greffe du tribunal de commerce : environ 190 € TTC si votre société est pluripersonnelle ;
- Formalités de publicité dans un journal d'annonces légales : environ 120 € TTC.
Pour la liquidation
Nos honoraires juridiques sont de 220 € HT.
Vous devrez également prévoir les frais annexes suivants :
- Droits d'enregistrement : 2,5 % de l'actif net partagé lorsqu’un droit de partage est dû ;
- Imposition du boni : selon le régime fiscal de la SCI, notamment PFU de 31,4 % en 2026 pour un boni imposable à l’IS.
- Frais de greffe : environ 15 € TTC ;
- Annonce légale : environ 130 € TTC.
À ces dépenses s'ajoutent les frais liés à la rédaction du bilan de clôture.
Si vous souhaitez que nous réalisions votre bilan comptable de liquidation, nous proposons un devis à partir de 700 € HT, soit 840 € TTC. Ce montant peut varier selon les prestations comptables déjà réalisées.
Pour le retrait d’un associé
Le retrait n’est pas soumis au droit d’enregistrement de 5 % applicable à la cession. Il entraîne surtout des frais de formalités et, selon la situation, des frais d’annonce légale ou d’expertise pour déterminer la valeur des parts.
Avant de lancer une procédure de dissolution ou de liquidation, je vous conseille d'évaluer précisément le coût global de l'opération. Cette vérification permet d'éviter les mauvaises surprises au moment de la fermeture de la SCI.
Mieux vaut évaluer ce coût avant de dissoudre : cette vidéo explique comment fermer votre SCI facilement sans perdre un euro.
Vente de parts de SCI : peut-on obliger un associé à vendre ses parts de SCI ?
Les conflits entre associés figurent parmi les principales causes de sortie d'une SCI. Une question revient souvent : est-il possible d'obliger un associé à vendre ses parts sociales ?
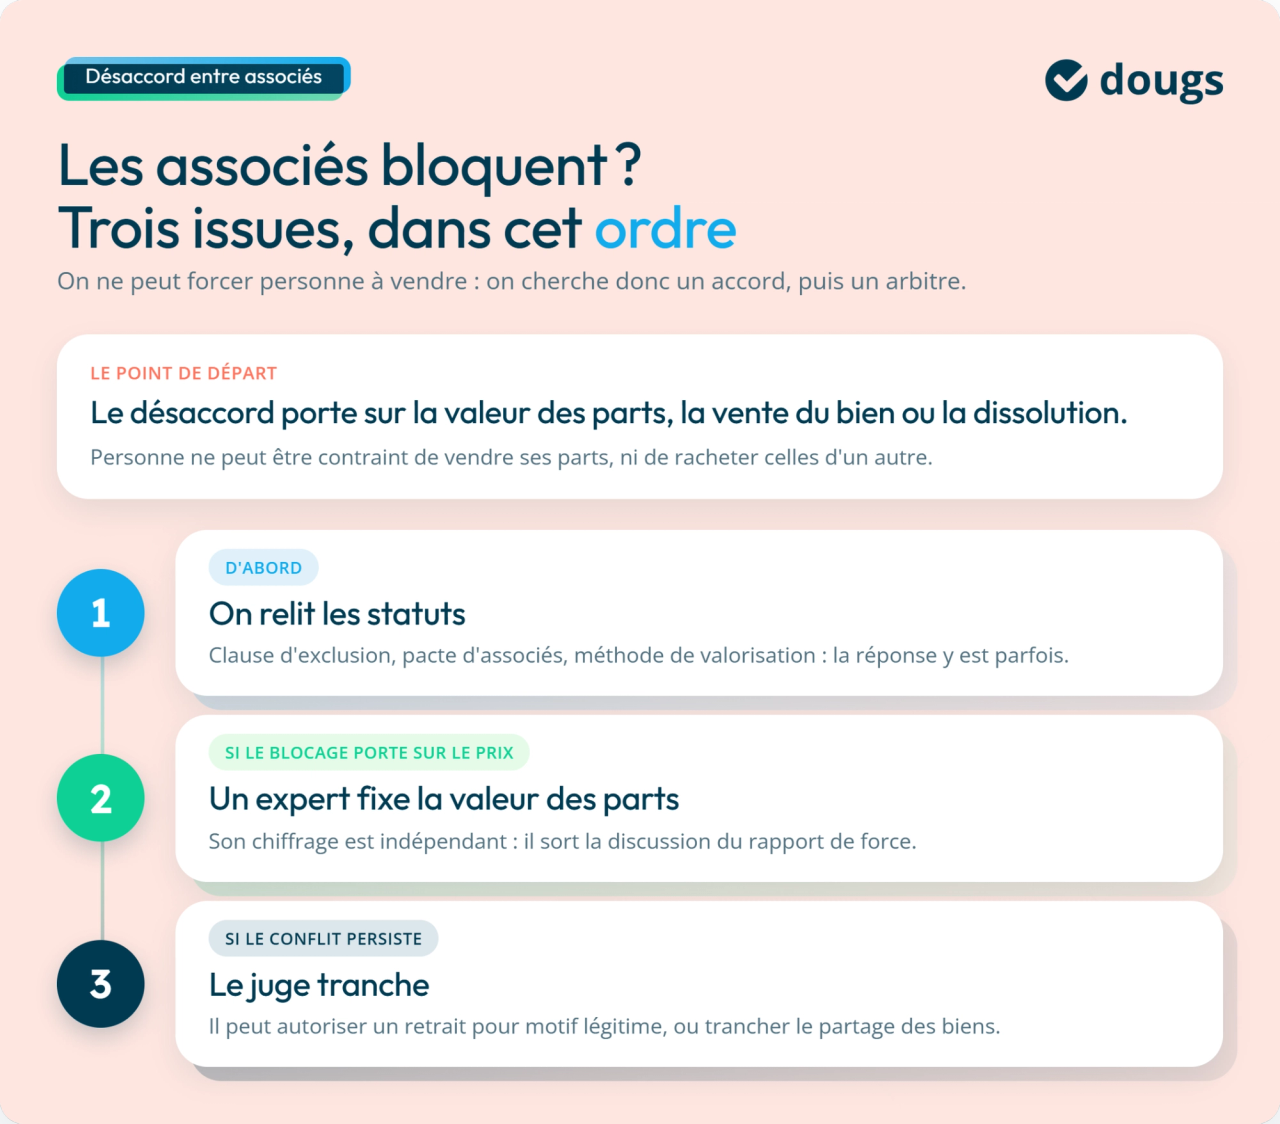
En l'absence de clause spécifique, le principe général est qu'il est impossible d'obliger un associé à vendre ses parts.
De la même manière, un associé ne peut pas contraindre les autres associés à lui racheter ses parts.
Néanmoins, il est tout à fait possible, et même fortement recommandé, d'organiser cette situation dans les statuts.
Les associés peuvent notamment prévoir :
- Une clause d'exclusion ;
- Un pacte d'associés ;
- Des modalités de sortie prédéfinies ;
- Une méthode de valorisation des parts sociales.
Pour anticiper ce type de blocage, vous pouvez rédiger un pacte d'associés pour votre SCI afin d’encadrer à l’avance certaines conditions de sortie ou de cession des parts.
Ces mécanismes permettent de gérer plus facilement les situations de blocage.
Ils offrent également la possibilité de prévoir la sortie d'un associé qui refuse de quitter la société à un prix déterminé ou déterminable.
SCI détenue à 50/50 : quels risques en cas de désaccord ?
Chez Dougs, près de la moitié des SCI à deux associés sont détenues à 50/50 : c’est le cas de 46,3 % des dossiers pour lesquels la répartition des parts est connue.
Cette configuration fonctionne tant que les associés s’entendent. En cas de désaccord, certaines décisions se bloquent, notamment lorsque les statuts imposent l’unanimité.
| Part détenue par l’associé principal | Part des SCI à deux associés* |
|---|---|
| Exactement 50 % | 46,3 % |
| Plus de 50 à 60 % | 6,3 % |
| Plus de 60 à 75 % | 6,2 % |
| Plus de 75 à moins de 99 % | 15,7 % |
| 99 % et plus | 25,6 % |
*Données Dougs : SCI à deux associés pour lesquelles la répartition du capital est renseignée.
Être à 50/50 ne vous oblige pas à rester associé indéfiniment. Selon la situation, plusieurs voies existent :
- céder vos parts ;
- demander un retrait judiciaire pour justes motifs ;
- demander la dissolution judiciaire de la SCI.
Le blocage ne porte pas forcément sur la sortie elle-même. Les associés s’opposent aussi sur la valeur des parts, la vente du bien immobilier, la dissolution de la SCI ou le remboursement d’un compte courant d’associé. Lorsque le désaccord concerne la valeur des parts, un expert intervient pour la déterminer.
Autre configuration fréquente : la SCI détenue à 99/1. Dans notre échantillon, 25,6 % des SCI à deux associés ont un associé qui détient 99 % ou plus des parts. On retrouve notamment cette répartition dans certains montages où une holding détient l’essentiel du capital tandis qu’une personne physique conserve une participation minoritaire.
Le poids économique appartient alors presque entièrement à l’associé majoritaire, sans lui donner tous les pouvoirs. Si les statuts imposent l’unanimité pour certaines décisions, l’associé très minoritaire garde un pouvoir de blocage, notamment sur une dissolution.
Anticiper ces situations dès la rédaction des statuts limite les risques de blocage et de procédure. Une clause bien rédigée organise la sortie d’un associé tout en protégeant les intérêts de chacun.
Comment sortir d'une SCI suite à un divorce ?
Le divorce est aussi l'une des situations les plus fréquentes qui amènent un associé à s'interroger sur son maintien dans une SCI. Les conséquences dépendent principalement du régime matrimonial choisi au moment du mariage puis de la manière dont les parts sociales ont été acquises.
Quel impact du régime matrimonial ?
Une SCI a été créée pendant votre mariage. Il faut tout d'abord déterminer si les parts sociales vous appartiennent en propre ou en commun.
Le régime matrimonial choisi lors du mariage détermine la nature des parts sociales de SCI acquises.
Si vous êtes marié sous le régime de la séparation de biens, les parts que vous avez souscrites seul vous appartiennent personnellement, qu’elles aient été acquises avant ou pendant le mariage. Si vous avez souscrit les parts ensemble, elles sont indivises. À défaut de pouvoir prouver qu’elles appartiennent exclusivement à l’un de vous, elles sont présumées indivises par moitié. Conservez donc les justificatifs qui permettent d’identifier l’origine des fonds.
Si vous êtes mariés sous le régime de la communauté réduite aux acquêts, il convient de distinguer plusieurs situations :
- Les parts sociales acquises avant le mariage : elles sont propres à l'époux qui les détient ;
- Les parts sociales acquises en contrepartie de l’apport d’un bien propre : elles restent propres à l’époux qui apporte le bien, sauf récompense due à la communauté si la valeur des parts reçues excède celle du bien apporté.
- Les parts sociales acquises au moyen de fonds propres pendant le mariage : elles sont réputées communes en l’absence d’une déclaration d’emploi ou de remploi. Attention : si les parts sont communes, leur cession nécessite l’accord des deux époux. À défaut, la cession peut être annulée.
Attention, la nature du régime matrimonial peut avoir des conséquences importantes sur la répartition des parts sociales en cas de divorce. Une vigilance particulière s'impose lorsque vous êtes mariés sous le régime de la communauté.
Lorsque la SCI est détenue par des membres d'une même famille, ces questions patrimoniales peuvent être encore plus sensibles. Pour approfondir le sujet, découvrez les règles de fonctionnement d'une SCI familiale.
Que devient la SCI lors du divorce ?
La SCI est une forme de société très utilisée par les couples pour réaliser des investissements immobiliers.
En cas de divorce, la SCI n’a pas à être dissoute. Elle constitue une personne morale distincte des époux : les immeubles qu’elle détient lui appartiennent et n’entrent donc pas dans la masse à partager entre eux.
Ce sont les parts sociales qui peuvent entrer dans cette masse lorsqu’elles sont communes. Leur valeur s’ajoute alors à l’actif à liquider puis à partager. Les époux restent associés de la SCI tant que le sort de leurs parts n’a pas été réglé.
Votre conjoint peut-il revendiquer la qualité d'associé ?
Oui, dans certains cas. Si les parts de SCI ont été acquises avec des fonds communs, votre conjoint peut revendiquer la qualité d’associé pour la moitié des parts, jusqu’à la dissolution de la communauté.
Pour éviter les mauvaises surprises, il est essentiel de l’informer lors de l’acquisition et de prévoir une clause d’agrément adaptée dans les statuts. Cette clause permet notamment aux autres associés de contrôler son entrée au capital.
Un point à anticiper dès la création de la SCI, notamment en cas de risque de séparation ou de divorce.
Les solutions possibles
Les époux associés peuvent voter la dissolution de la société. Dans ce cas, ils doivent trouver un accord sur le devenir des biens détenus par la SCI.
Plusieurs solutions sont possibles :
- vendre les biens immobiliers puis se partager le produit de la vente ;
- attribuer le patrimoine immobilier à l'un des époux contre le versement d'une compensation financière à l'autre époux ;
- transférer la propriété des biens à l'un des époux ;
- permettre à l'un des époux de céder ses parts à une tierce personne.
La procédure de dissolution-liquidation doit être votée à l'unanimité, sauf si les statuts prévoient une autre règle de majorité, comme les deux tiers ou les trois quarts des droits de vote.
Le cas particulier du domicile conjugal
Le principal point de vigilance concerne souvent le domicile conjugal.
Si le logement a été acheté par la SCI, il n'appartient pas directement aux époux. Il appartient à la société.
Le simple fait d’être associé de la SCI ne suffit pas à sécuriser votre droit d’occuper le logement familial.
Pour protéger cette occupation, mieux vaut prévoir un bail, une convention écrite de mise à disposition régulièrement autorisée par les associés ou un droit de jouissance directement prévu dans les statuts.
À défaut, l’occupant peut être considéré comme sans droit ni titre, avec un risque d’indemnité d’occupation voire d’expulsion. Cette question mérite donc d’être anticipée dès la création de la SCI, plutôt qu’au moment du divorce.
Les formalités à connaître pour quitter une SCI
Les formalités diffèrent selon la solution retenue. Une cession de parts sociales, une donation, un retrait d'associé ou une dissolution impliquent différentes démarches.
Le tableau ci-dessous permet d'avoir une vision rapide des principales formalités.
| Mode de sortie | Formalités principales |
|---|---|
| Cession de parts | Acte de cession ; agrément si nécessaire ; enregistrement dans le mois ; notification à la SCI ; mise à jour puis dépôt des statuts au RCS |
| Retrait | Décision collective prévue par les statuts ou décision judiciaire ; mise à jour des statuts puis dépôt des statuts modifiés au Registre du commerce et des sociétés (RCS) |
| Donation | Acte de donation obligatoirement notarié ; agrément selon les règles prévues par les statuts ; paiement éventuel des droits de donation ; mise à jour des statuts puis dépôt des statuts modifiés au Registre du commerce et des sociétés (RCS) |
| Dissolution | Décision de dissolution ; publication des annonces légales de dissolution et de liquidation ; établissement puis approbation des comptes de liquidation ; enregistrement de l’acte de partage si nécessaire ; formalités de dissolution puis de radiation au Registre du commerce et des sociétés (RCS) |
Une SCI doit compter au moins deux associés. Si l’un des deux sort, la SCI ne disparaît pas automatiquement : elle peut continuer à fonctionner pendant un an avec un associé unique.
Passé ce délai, tout intéressé peut demander sa dissolution en justice. Le tribunal peut toutefois accorder jusqu’à six mois supplémentaires pour régulariser la situation, et la dissolution ne peut pas être prononcée si un nouvel associé est entré dans la SCI entre-temps.
Pour régulariser, l’associé restant peut faire entrer un nouvel associé, par exemple en lui cédant ou en lui donnant une part, ou encore grâce à une augmentation de capital.
Si la SCI est finalement dissoute alors que l’associé unique est une personne physique, la transmission universelle du patrimoine sans liquidation ne s’applique pas. Une procédure classique de liquidation reste nécessaire.
Que devient l’emprunt quand vous quittez la SCI ?
Si la SCI rembourse encore un emprunt, votre départ ne met pas fin au prêt : la SCI reste débitrice de la banque. Surtout, si vous vous êtes porté caution personnelle, la cession ou le retrait de la SCI ne met pas automatiquement fin à votre engagement.
Il faut obtenir l’accord de la banque, soit pour une mainlevée, c’est-à-dire la fin de votre engagement de caution, soit pour une substitution de caution, lorsqu’une autre personne prend votre place comme garant.
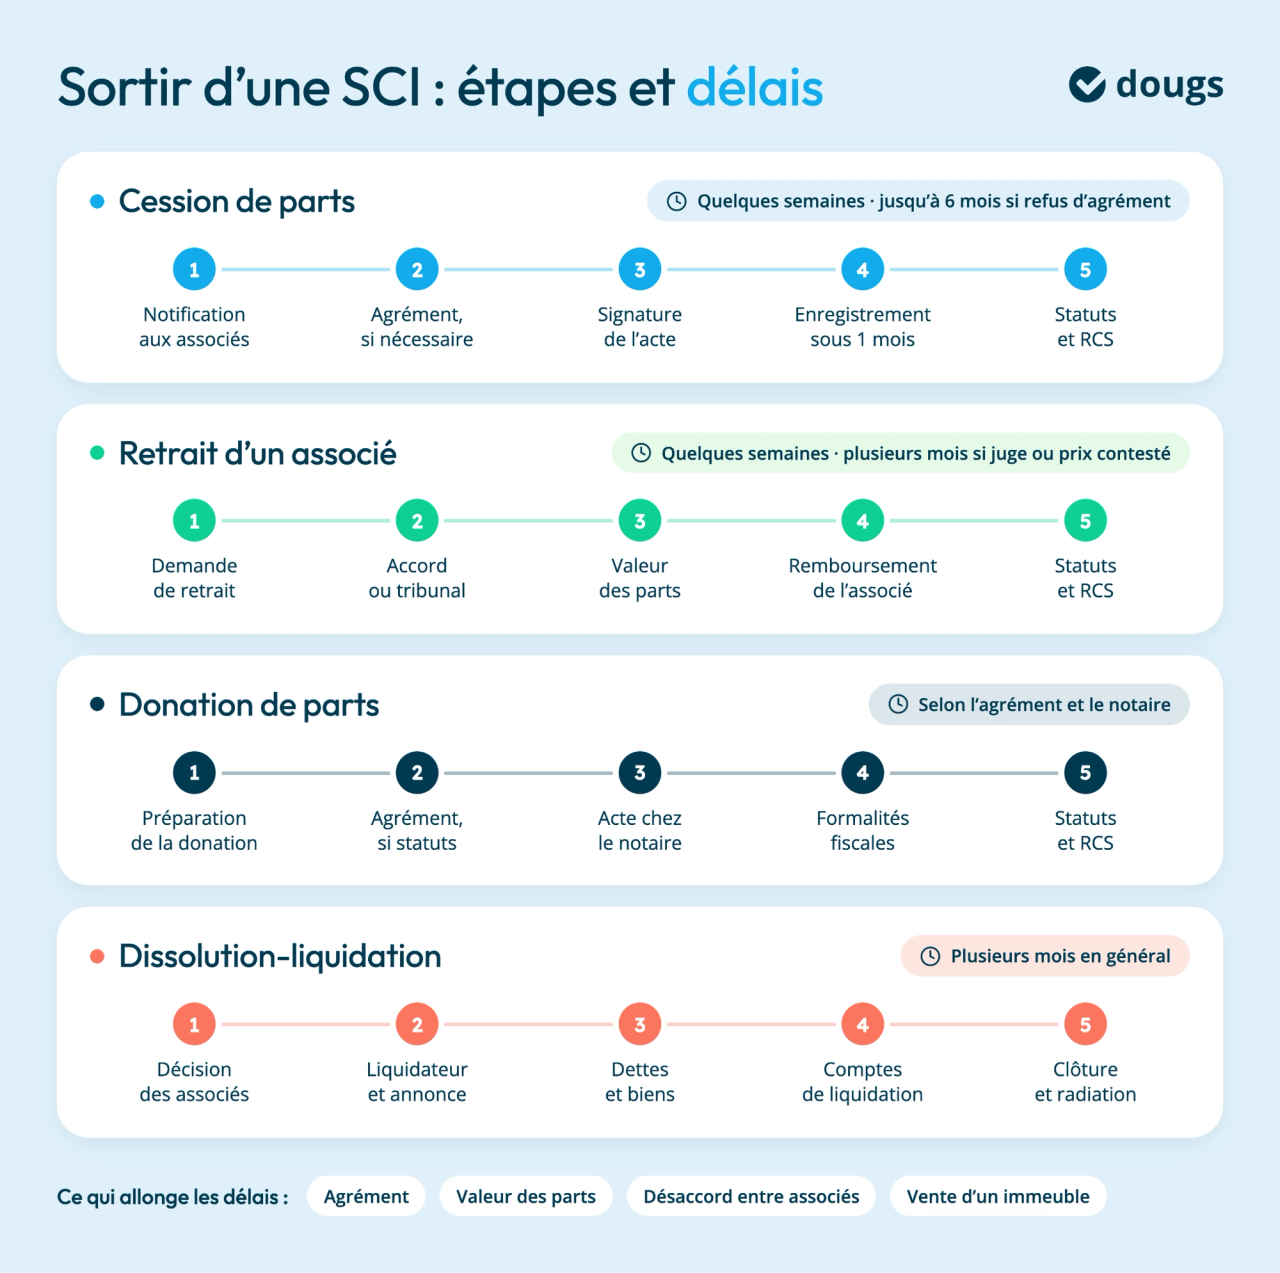
Quels délais prévoir pour sortir d’une SCI ?
Le délai dépend surtout du mode de sortie choisi et du niveau d’accord entre les associés. Une cession ou une donation avance généralement plus vite lorsqu’aucun agrément ne bloque l’opération. À l’inverse, un retrait judiciaire ou une dissolution-liquidation peut s’étaler sur plusieurs mois.
Le schéma ci-dessous donne les principales étapes à prévoir. Les délais restent indicatifs, ils varient selon :
- les statuts,
- les éventuels désaccords,
- l’intervention d’un notaire ou d’un juge,
- le temps nécessaire pour réaliser les formalités.
Quelle fiscalité s'applique lorsque l'on quitte une SCI ?
La fiscalité constitue souvent l'un des critères majeurs au moment de quitter une SCI. Selon le mode de sortie retenu, les conséquences fiscales peuvent être différentes. Je vous explique les principaux points à connaître.
Le coût fiscal de votre départ dépend notamment du régime d'imposition de la société. Si vous souhaitez approfondir ce sujet, consultez notre guide consacré à l'imposition d'une SCI.
Quels droits d'enregistrement devez-vous payer ?
Une cession de parts de SCI à prépondérance immobilière est soumise à un droit d’enregistrement de 5 %. Ce taux s’applique au prix de cession indiqué dans l’acte, augmenté des éventuelles charges. Si la valeur réelle des parts est supérieure au prix déclaré, c’est cette valeur supérieure qui sert de base au calcul.
L'acte doit être enregistré dans le mois de sa date auprès du service des impôts.
Comment est imposée la plus-value ?
Si votre SCI est soumise à l’impôt sur le revenu (IR) et à prépondérance immobilière, la cession de vos parts relève du régime des plus-values immobilières des particuliers. La plus-value est imposée à 19 % au titre de l’impôt sur le revenu, auxquels s’ajoutent 17,2 % de prélèvements sociaux.
La durée de détention réduit la base imposable :
- Pour l’impôt sur le revenu : l’abattement est de 6 % par année de détention de la 6e à la 21e année, puis de 4 % la 22ᵉ année.
- Pour les prélèvements sociaux : il est de 1,65 % par année de la 6e à la 21e année, puis de 1,60 % la 22ᵉ année.
L’exonération devient totale après 22 ans pour l’impôt sur le revenu et après 30 ans pour les prélèvements sociaux.
Une surtaxe de 2 % à 6 % s'ajoute lorsque la plus-value imposable dépasse 50 000 €.
Pour une SCI à l'IR, la cession de parts suit le même régime que la vente directe de l'immeuble : plus-value immobilière des particuliers, taxée à 19 % d'IR et 17,2 % de prélèvements sociaux dans les deux cas. Le taux de 18,6 % ne s'applique qu'aux cessions de parts d'une SCI soumise à l'IS (régime des plus-values mobilières).
Quelle fiscalité en cas de dissolution-liquidation d’une SCI ?
À la fin de la liquidation, le bilan peut faire apparaître un mali ou un boni de liquidation. En cas de mali, les associés récupèrent moins que leurs apports : il n’existe alors aucun boni à taxer.
Si un actif net subsiste, il est partagé entre les associés. Le droit de partage s’élève en principe à 2,5 % de l’actif net partagé. Son coût est réparti entre les associés proportionnellement à leurs droits, sauf convention contraire. En présence d’un associé unique, il n’y a pas de partage entre plusieurs personnes : le droit de partage ne s’applique donc pas.
Le traitement fiscal dépend ensuite du régime de la SCI.
- SCI à l’IR : le boni n’est pas imposé comme un dividende. Lorsque les biens de la SCI sont transférés aux associés à l’issue de la liquidation, l’opération est traitée fiscalement comme une cession à titre onéreux. Une éventuelle plus-value immobilière est alors imposée au nom des associés, au prorata de leurs droits.
- SCI à l’IS : le boni constitue un revenu distribué. Pour un associé ayant acheté ses parts, le boni imposable correspond à la somme qu’il récupère au-delà du prix d’acquisition de ses droits sociaux. Il relève en principe du prélèvement forfaitaire unique (PFU). L’associé peut aussi opter pour le barème progressif de l’impôt sur le revenu, avec l’abattement de 40 % lorsque les conditions sont remplies.
Si le partage porte sur un bien immobilier, l’intervention d’un notaire reste nécessaire. Cette différence de traitement change directement le montant récupéré. Un arbitrage entre cession de parts et dissolution-liquidation se joue souvent sur ce seul point.
Cession ou dissolution-liquidation : combien vous reste-t-il ?
Prenons une SCI à l’IR détenue à 50/50. Elle possède un immeuble acheté 200 000 € il y a 7 ans, aujourd’hui valorisé 300 000 €, sans dette. Votre participation représente donc 150 000 €, avec une plus-value de 50 000 €.
| Cession de vos parts | Dissolution-liquidation | |
|---|---|---|
| Montant correspondant à vos droits | 150 000 € | 150 000 € |
| Plus-value | 50 000 € | 50 000 € |
| IR + prélèvements sociaux | ≈ 16 676 € | ≈ 16 676 € |
| Quote-part du droit de partage | 0 € | ≈ 3 750 € |
| Net après fiscalité et droit de partage, hors frais de formalités | ≈ 133 324 € | ≈ 129 574 € |
Après 7 ans de détention, l’abattement atteint 12 % pour l’impôt sur le revenu et 3,3 % pour les prélèvements sociaux. Sur une plus-value de 50 000 €, la base imposable à l’impôt sur le revenu est donc de 44 000 €, soit 8 360 € d’impôt.
Pour les prélèvements sociaux, la base après abattement est de 48 350 €. En cas de cession des parts, le taux de 17,2 % représente environ 8 316 €, soit 16 676 € d’imposition au total et environ 133 324 € net.
En cas de dissolution-liquidation, l'impact fiscal sur la plus-value est le même. En ajoutant environ 3 750 € de droit de partage dans notre exemple, le montant net tombe à 129 574 €.
Dans cet exemple, l’écart atteint environ 3 750 € avant les frais de formalités propres à chaque opération. Votre comparaison finale doit donc aussi intégrer les frais de rédaction de la cession et, côté dissolution-liquidation, les honoraires, annonces légales, frais de greffe et coût du bilan de liquidation.
À l’IS, la comparaison demande davantage d’hypothèses, notamment la valeur nette comptable de l’immeuble après amortissements. Une dissolution peut en effet entraîner une imposition au niveau de la SCI lors de la sortie du bien, puis une imposition du boni chez l’associé. Au-delà de la fiscalité, le mode de sortie détermine aussi la façon dont vous récupérez concrètement votre argent.
Comment récupérer son argent lorsque l'on quitte une SCI ?
C'est l'une des questions qui revient le plus souvent lorsqu'un associé souhaite quitter une SCI.
Les possibilités pour retirer de l'argent de votre SCI dépendent notamment de l’origine des sommes et du mode de sortie retenu.
Selon votre situation, vous pouvez récupérer votre argent de plusieurs façons :
- grâce au prix de vente de vos parts sociales ;
- grâce au remboursement de votre compte courant d'associé ;
- grâce au partage du boni de liquidation ;
- grâce à la vente d'un bien immobilier détenu par la SCI.
Le mode de sortie choisi aura un impact direct sur la fiscalité applicable.
Peut-on quitter une SCI sans vendre le bien immobilier ?
Oui, dans certaines situations.
Il n'est pas toujours nécessaire de vendre le bien immobilier pour quitter une SCI.
Vous pouvez notamment sortir de la société grâce :
- à une cession de parts sociales ;
- à une donation de parts sociales ;
- à un retrait d'associé ;
- au remboursement d'un compte courant d'associé.
Dans ces situations, le bien immobilier reste la propriété de la SCI.
Vous souhaitez au contraire récupérer personnellement un bien détenu par la SCI ? Le transfert de propriété doit faire l’objet d’une opération distincte. Par exemple, la SCI peut vendre le bien à un associé ou, dans le cadre d’un retrait, l’associé peut sous certaines conditions récupérer en nature le bien qu’il avait lui-même apporté. Cette opération entraîne des formalités notariales et des conséquences fiscales propres.
Avant de choisir votre mode de sortie, évaluez les conséquences fiscales de l'opération. Cette vérification vous permettra d'anticiper le coût réel de votre départ puis de choisir la solution la plus adaptée à votre situation.
EN RÉSUMÉ
Quitter une SCI nécessite d'identifier la solution la plus adaptée à votre situation avant d'engager des démarches.
Les principaux points à retenir sont les suivants :
- La cession de parts sociales permet à un associé de quitter la SCI sans vendre le bien immobilier.
- Le retrait d'un associé permet d'obtenir le remboursement de ses droits sociaux sous certaines conditions.
- La dissolution-liquidation entraîne la fin de la société puis le partage de son patrimoine.
- La fiscalité varie selon le mode de sortie retenu et le régime fiscal de votre SCI.
- L'accord des associés ou les règles prévues dans les statuts peuvent conditionner votre sortie de la société.
- Les formalités doivent être anticipées afin d'éviter les blocages entre associés et le risque de nullité (forme de l’acte de cession imposée).
Avant de prendre une décision, prenez le temps d'évaluer les conséquences juridiques, fiscales puis patrimoniales de votre départ. En cas de doute, les experts Dougs peuvent vous accompagner afin de sécuriser votre projet puis choisir la solution la plus adaptée à votre situation.
FAQ : sortir d'une SCI
Pour sortir un bien immobilier d'une SCI, il faut généralement procéder à sa vente ou à son attribution à un associé lors de la liquidation de la société. Cette opération nécessite l'intervention d'un notaire lorsque le bien immobilier change de propriétaire.
La cession nécessite d’abord l’agrément des associés, sauf exception prévue par la loi ou les statuts. Depuis le 27 juin 2026, l’acte doit, à peine de nullité, être établi par un notaire, contresigné par un avocat ou rédigé par un expert-comptable habilité. Il doit ensuite être enregistré dans le mois, avec des droits de 5 %, puis faire l’objet des formalités d’opposabilité et de dépôt au registre du commerce et des sociétés.
Plusieurs solutions existent : vendre vos parts sociales, récupérer votre compte courant d'associé, percevoir des revenus distribués ou dissoudre la SCI afin de partager l'actif restant.
Dans une SCI à l'impôt sur le revenu, vous êtes imposé chaque année sur votre part du résultat, qu'elle vous soit versée ou non. La distribution ultérieure de la trésorerie correspondante n'est donc pas imposée une seconde fois. Le remboursement de votre compte courant d'associé n'est pas non plus imposable, puisqu'il s'agit du remboursement d'une créance. Seuls les éventuels intérêts versés sont imposables.
Tout dépend de la situation. Les statuts peuvent prévoir des modalités particulières. En cas de désaccord, il est parfois possible de demander un retrait judiciaire sur la base d'un motif légitime.
Le remboursement du compte courant d'associé dépend de la trésorerie disponible de la SCI. Sauf disposition particulière, vous pouvez demander son remboursement dans les conditions prévues par les statuts ou convenues avec les autres associés.
Le délai varie selon la solution choisie. Une cession de parts sociales peut prendre quelques semaines voire quelques mois en cas de refus d’agrément (le mécanisme de rachat pouvant aller jusqu’à 6 mois). Une dissolution-liquidation nécessite généralement plusieurs mois en raison des formalités administratives puis fiscales.
Head of Legal
David est Head of Legal chez Dougs. En français, cela signifie qu’il pilote le département juridique du cabinet, endosse la casquette de référent technique et garantit l’évolution du service.
En savoir plusCes articles peuvent vous intéresser
 David Bernier
 David Bernier
 David Bernier
 Nahima Zobri
 Isabelle Tissot
 David Bernier