
15 min.


EN BREF
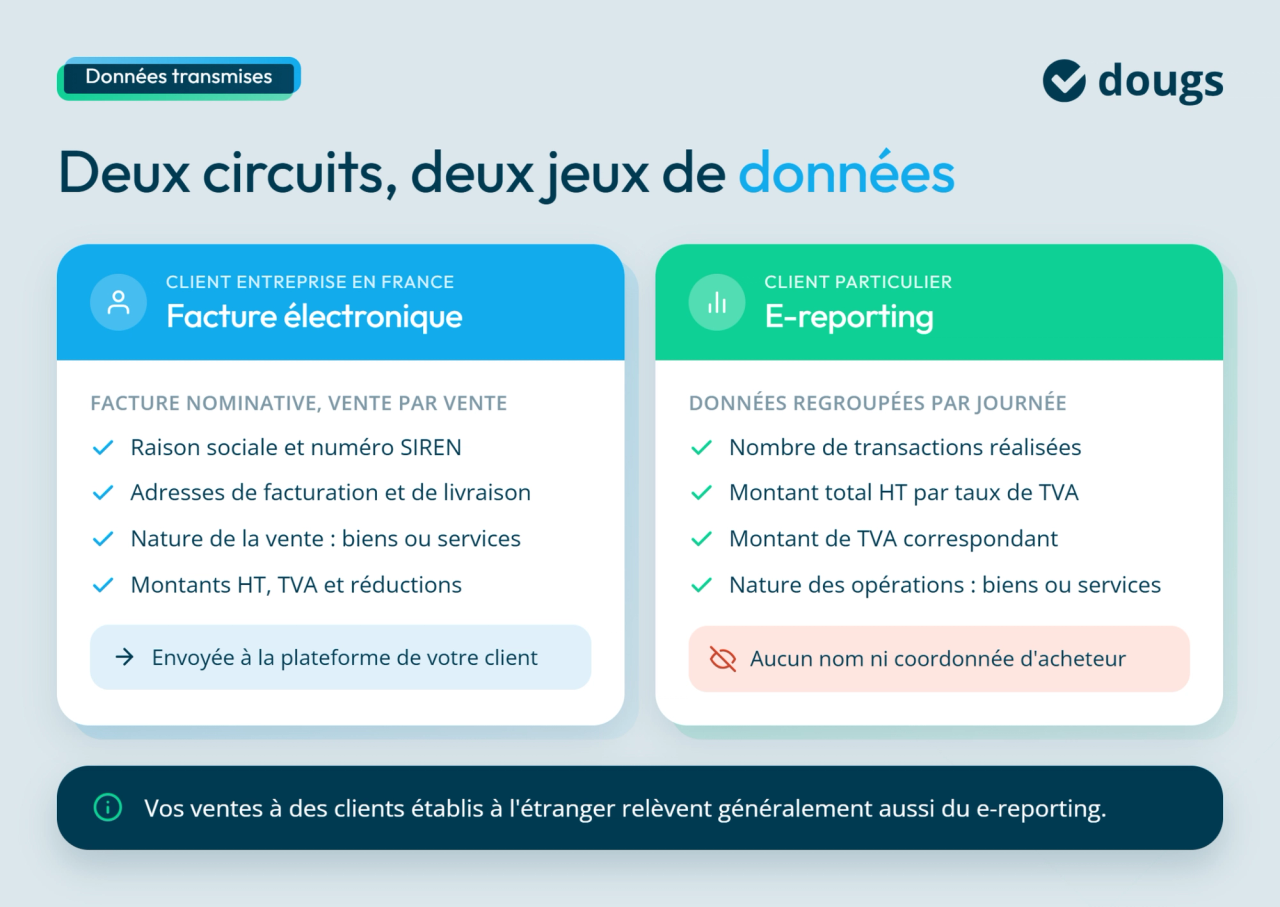
- Vos ventes à des entreprises françaises relèvent de la facturation électronique lorsqu’il s’agit d’opérations B2B réalisées entre entreprises établies en France et assujetties à la TVA.
- Vos ventes aux particuliers font l’objet de l’e-reporting. Votre plateforme transmet alors certaines données à l’administration fiscale, comme le montant hors taxes et la TVA collectée ainsi que des données de paiement lorsque l’opération l’exige.
- Vos ventes à des clients établis à l’étranger entrent généralement aussi dans l’e-reporting.
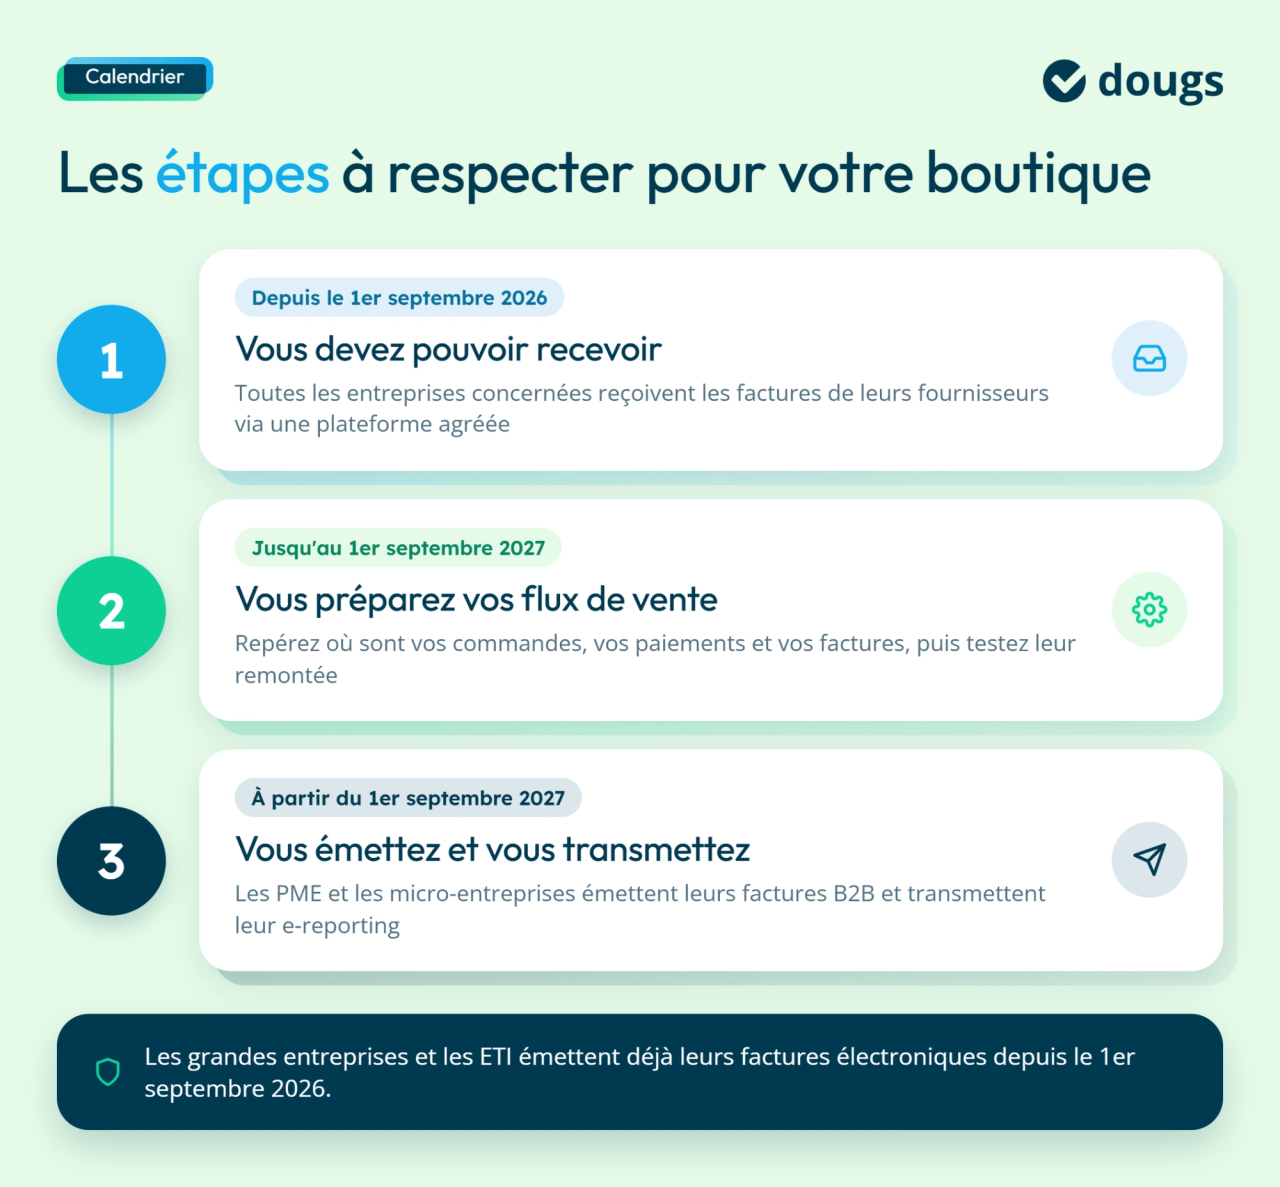
- Depuis le 1er septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques.
- La prochaine échéance arrive le 1er septembre 2027 : les petites et moyennes entreprises (PME) et les micro-entreprises devront alors émettre leurs factures électroniques et transmettre leurs données d’e-reporting.
- Votre priorité est désormais de vérifier que votre plateforme agréée communique correctement avec votre boutique, votre solution de paiement et votre logiciel de facturation.
SOMMAIRE
Vous vendez uniquement à des particuliers et pensez échapper à la facturation électronique ? Détrompez-vous : votre boutique est aussi concernée, avec des obligations qui varient selon que vous vendez à des particuliers ou à des professionnels.
Je suis Cassandra Marquez, je m’occupe de la stratégie de lancement et d’adoption du logiciel de facturation électronique gratuit de Dougs et de sa plateforme agréée. J’accompagne notamment les e-commerçants pour adapter leurs outils de vente et de facturation aux nouvelles obligations.
Je vais vous montrer ici comment distinguer vos ventes selon le profil et la localisation de vos clients. Vous verrez ensuite comment leurs données circulent entre votre boutique, votre solution de paiement, votre logiciel de facturation et votre plateforme agréée.
Des questions sur la facturation de votre e-commerce ?
Posez votre question : l’assistant IA de Dougs vous répond à partir des articles du blog.
Pas d’inspiration ? Essayez :
Réponses générées par une IA à partir des articles du blog Dougs : elles peuvent contenir des erreurs et ne remplacent pas l’avis d’un expert-comptable.
B2B, B2C ou international : quelle règle s’applique à chaque vente ?
Une vente B2B, c’est-à-dire entre professionnels, ne suit pas les mêmes règles qu’une vente B2C, réalisée auprès d’un particulier. Le fait de vendre sur Shopify, WooCommerce, PrestaShop ou Amazon ne change pas cette logique.
Une même boutique peut devoir émettre des factures électroniques pour certaines commandes et transmettre les données des autres par e-reporting, un dispositif qui permet de communiquer certaines informations sur les ventes à l’administration fiscale.
Une vente à une entreprise française passe par la facturation électronique
Trois conditions permettent de savoir si la facturation électronique s’applique à votre vente. Votre entreprise et votre client doivent être établis en France et assujettis à la TVA. L’opération doit aussi relever de la TVA française et des règles françaises de facturation.
Attention ! Le terme « assujetti » peut prêter à confusion. Être assujetti à la TVA signifie exercer une activité économique de manière indépendante. Cela ne veut pas forcément dire que l’entreprise facture la TVA. Une entreprise bénéficiant de la franchise en base, un régime qui dispense de facturer la TVA sous certaines conditions de chiffre d’affaires, reste par exemple assujettie même si elle ne collecte pas cette taxe auprès de ses clients.
Prenons le cas d’une société française assujettie à la TVA qui commande dix écrans sur votre boutique pour équiper ses salariés. Vous devez lui envoyer une facture électronique par l’intermédiaire d’une plateforme agréée.
Une plateforme agréée est un opérateur immatriculé par l’administration fiscale. Elle reçoit et transmet les factures électroniques de ses clients. Elle communique aussi certaines données prévues par la réforme à l’administration. Dans notre exemple, votre plateforme adresse la facture à celle choisie par l’entreprise cliente.
Votre boutique doit donc identifier correctement le client professionnel et recueillir les informations nécessaires à la facture client. Les mentions obligatoires sur les factures doivent aussi être respectées, même lorsque celles-ci sont transmises au format électronique.
Vérifiez surtout :
- la raison sociale de l’entreprise ;
- son numéro SIREN ;
- son adresse de facturation et son adresse de livraison lorsqu’elles diffèrent ;
- la nature de la vente, selon qu’elle porte sur des biens, des services ou les deux ;
- les montants hors taxes (HT), les taux de TVA et les réductions appliquées.
Si vous comptez créer une boutique en ligne ou utilisez déjà une plateforme e-commerce pour vendre vos produits ou vos services, assurez-vous qu’elle peut communiquer avec votre plateforme agréée, directement ou par l’intermédiaire de votre logiciel de facturation. Cette connexion permettra de transmettre les informations nécessaires à l’émission de vos factures électroniques B2B à partir du 1er septembre 2027, si vous êtes une PME ou une micro-entreprise.
Une vente à un particulier relève du e-reporting
Une commande passée par un particulier ne passe pas dans le circuit de la facture électronique B2B. Les informations liées à cette vente sont transmises à l’administration fiscale par l’e-reporting.
Si votre boutique en ligne est connectée à une plateforme agréée, directement ou via un logiciel compatible, les données de vos ventes peuvent être transmises automatiquement à l’administration fiscale.
Pour les ventes B2C, les informations sont regroupées par journée. Si votre boutique réalise 40 ventes auprès de particuliers le même jour, votre plateforme ne transmet pas une fiche avec le nom de chacun des 40 clients. Elle communique les totaux correspondant à cette journée :
- le nombre de transactions réalisées ;
- le montant total HT pour chaque taux de TVA ;
- le montant de TVA correspondant ;
- la nature des opérations, comme une vente de biens ou une prestation de services.
Le nom et les coordonnées personnelles de vos acheteurs ne figurent pas dans ce relevé. L’administration reçoit les données nécessaires au suivi de la TVA plutôt qu’une liste nominative de vos clients.
Certaines opérations nécessitent aussi la transmission des données de paiement. Pour les prestations de services, la TVA devient en principe due lorsque le client paie, et non à la facturation. Votre plateforme agréée transmet alors la date et le montant encaissé.
Dans ce contexte, les règles applicables à une facture de prestation doivent aussi être correctement prises en compte par votre outil de facturation.
Une boutique qui vend exclusivement à des particuliers reste de ce fait concernée par la réforme. Elle doit recevoir ses factures fournisseurs par une plateforme agréée et transmettre les données de ses propres ventes par e-reporting.
À l’étranger, vos ventes passent généralement par l’e-reporting
Lorsque vous vendez à un client établi à l’étranger, vous n’avez pas à lui envoyer une facture électronique par le circuit français. En revanche, vous devez transmettre les données de la vente par e-reporting si l’opération entre dans le champ de la réforme.
Deux situations se présentent dans ce cas :
- votre client étranger est un particulier : vous transmettez les données de la vente dans le cadre de l'e-reporting B2C ;
- votre client étranger est une entreprise : vous établissez votre facture selon les règles applicables puis transmettez ses données dans le cadre de l'e-reporting B2B international.
Attention, toutes les opérations internationales ne relèvent pas automatiquement de l’e-reporting. Leur traitement dépend notamment des règles de territorialité de la TVA, et pas uniquement du pays d’établissement du vendeur. Par ailleurs, les importations de marchandises sont exclues de l’e-reporting, leurs informations étant déjà prises en compte dans le circuit douanier. En revanche, les exportations depuis la France restent en principe concernées.
Vous voulez en savoir plus ? Consultez notre article dédié à l’e-reporting.
La réforme ne remplace pas les règles de TVA applicables aux ventes à distance (vente de biens à des particuliers situés dans d’autres pays de l’Union européenne), aux livraisons intracommunautaires (vente de biens à des entreprises établies dans d’autres pays de l’UE) ou aux exportations (marchandises expédiées hors de l’UE). Le traitement fiscal dépend toujours du pays de votre client, de son statut et de ce que vous lui vendez.
Le guichet unique de TVA, appelé One-Stop Shop (OSS), permet de déclarer la TVA due sur certaines ventes à distance au sein de l’UE. Par exemple, une boutique française qui vend des produits à des consommateurs allemands peut, lorsque le dispositif s’applique, déclarer la TVA correspondante grâce à ce service.
Votre plateforme agréée transmet les informations fournies par vos outils. Elle ne corrige pas automatiquement un taux de TVA mal paramétré dans votre boutique.
Pour vous repérer plus rapidement, voici le circuit à retenir selon votre client :
| Votre client | Lieu d’établissement | Circuit principal | Ce que vous faites |
|---|---|---|---|
| Entreprise | France | Facturation électronique | Vous émettez une facture électronique par votre plateforme agréée |
| Particulier | France | E-reporting B2C | Vous transmettez les données de vos ventes à l’administration fiscale |
| Entreprise | Étranger | E-reporting B2B international | Vous établissez la facture puis transmettez les données de l’opération si elle relève de l’e-reporting |
| Particulier | Étranger | E-reporting B2C | Vous transmettez les données de vos ventes à l’administration fiscale |
Facturation électronique : ce qui est déjà obligatoire et ce qui change en 2027
Le calendrier de la réforme de facturation électronique distingue deux étapes : la réception des factures, obligatoire depuis septembre 2026, puis leur émission et l’e-reporting pour les petites structures à partir de septembre 2027.
Pour votre boutique en ligne, l’enjeu est désormais de respecter les obligations en vigueur tout en préparant les prochaines. Au-delà de ces obligations de facturation, vous pouvez aussi choisir de prendre une assurance responsabilité civile pour votre e-commerce pour couvrir, selon les garanties du contrat, les dommages causés à des tiers.
Réception des factures électroniques : obligatoire depuis 2026
Depuis le 1er septembre 2026, toutes les entreprises établies en France et assujetties à la TVA doivent pouvoir recevoir des factures électroniques, quelle que soit leur taille. Cette obligation s’applique aussi aux micro-entrepreneurs et aux e-commerçants qui vendent uniquement à des particuliers.
Elle concerne les factures que vous recevez de vos fournisseurs soumis à l’émission électronique. Il peut s’agir de votre fournisseur d’électricité, de votre fournisseur d’accès à internet ou d’une grande entreprise française auprès de laquelle vous achetez du matériel.
Vous devez désormais disposer d’une plateforme agréée pour recevoir ces factures. Si vous n’avez pas encore fait votre choix, je vous conseille de vous en occuper rapidement. Chez Dougs, notre logiciel de facturation est gratuit et intègre directement notre plateforme agréée, ce qui évite d’ajouter un nouvel outil à votre organisation.
Émission et e-reporting : les obligations de 2027
À partir du 1er septembre 2027, les PME et les micro-entreprises devront à leur tour émettre leurs factures électroniques et transmettre les données concernées par l’e-reporting.
Si vous êtes micro-entrepreneur, un exemple de facture d’auto-entrepreneur peut également vous aider à vérifier les informations qui doivent figurer sur vos documents.
Les grandes entreprises et les entreprises de taille intermédiaire (ETI) sont déjà soumises à ces obligations depuis le 1er septembre 2026.
Profitez de cette période pour préparer vos flux de vente
D’ici septembre 2027, votre priorité est d’identifier comment les données de vos ventes circulent entre vos différents outils et rejoignent votre plateforme agréée.
Commencez par repérer :
- où vos commandes sont enregistrées ;
- où vos paiements et remboursements sont suivis ;
- quel outil crée vos factures et vos factures d’avoir (documents qui permettent d’annuler ou de réduire le montant d’une facture initiale) ;
- comment ces informations pourront rejoindre votre plateforme agréée.
À ce stade, vous n’avez pas besoin de maîtriser les détails techniques. Vérifiez surtout que vos outils pourront transmettre les informations nécessaires à votre plateforme agréée.

Toutes les réponses sur la facturation électronique
Auto-entrepreneur, LMNP, SCI... : êtes-vous concerné ?
Facturation via Shopify, Amazon, Malt : que devez-vous faire ?
Comment vous mettre en conformité ?
Comment relier votre boutique en ligne à une plateforme agréée ?
Votre boutique peut communiquer avec votre plateforme agréée sans que vous ayez à développer vous-même toute la connexion. Selon vos outils, les échanges peuvent déjà être automatisés ou nécessiter un raccordement supplémentaire.
Pour connaître les possibilités de connexion, commencez par contacter votre plateforme e-commerce. Elle pourra vous préciser les solutions disponibles et les démarches à effectuer.
Boutique en ligne et plateforme agréée : quels rôles ?
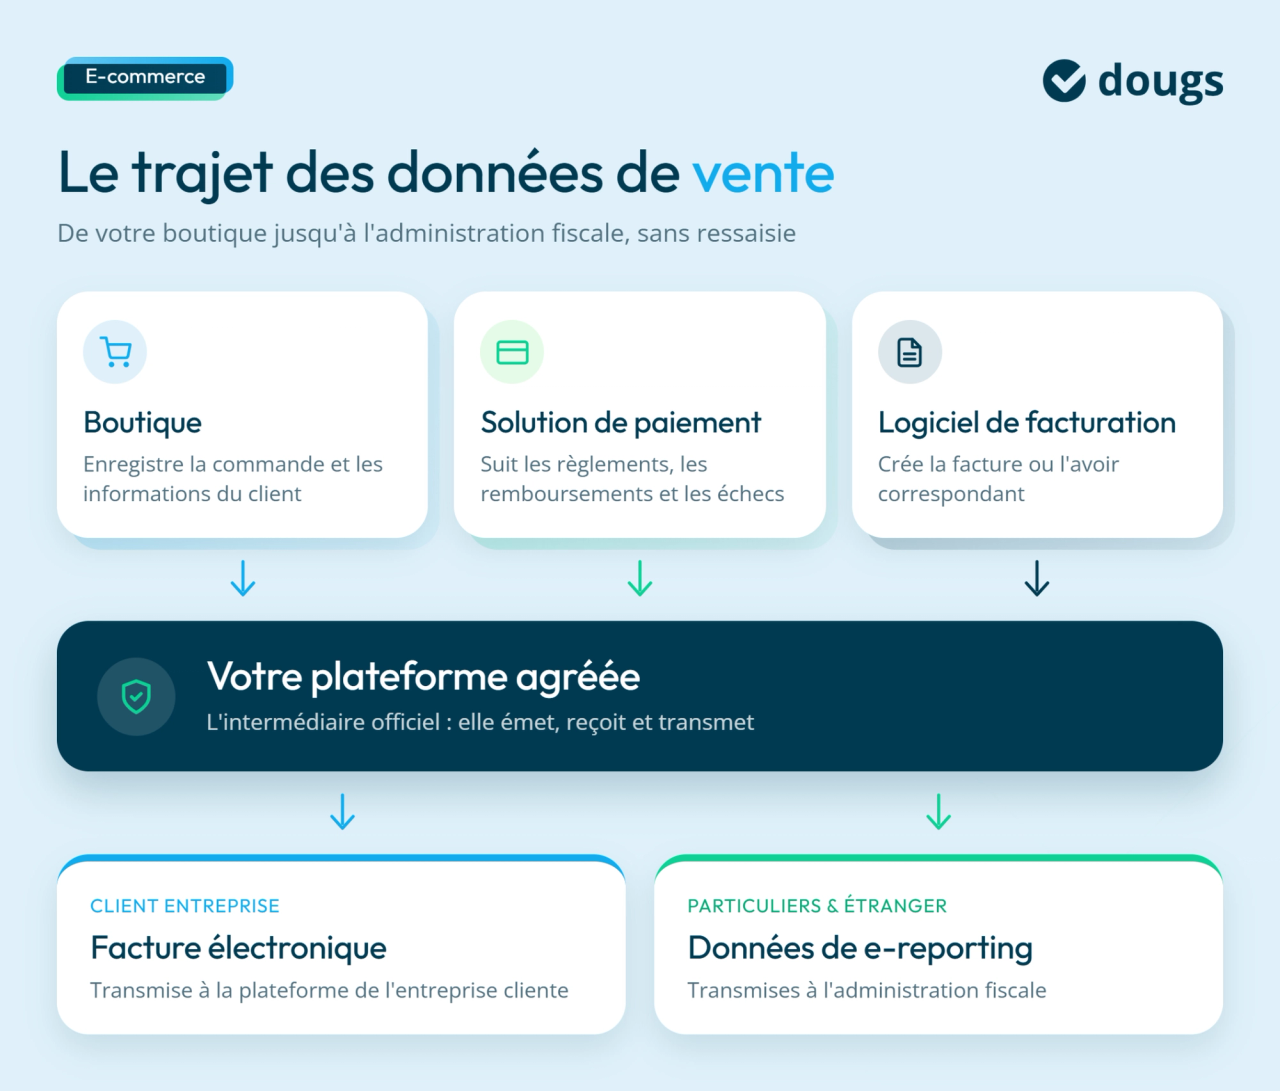
Votre boutique enregistre la vente tandis que votre plateforme agréée prend en charge les échanges prévus par la réforme.
Plusieurs outils peuvent intervenir entre les deux :
- votre boutique ou votre place de marché enregistre la commande et les informations du client ;
- votre solution de paiement suit le règlement, les remboursements et les éventuels échecs de paiement ;
- votre plateforme e-commerce ou votre logiciel de facturation crée la facture ou l’avoir ;
- votre plateforme agréée transmet les factures électroniques au bon destinataire et les données d’e-reporting à l’administration fiscale.
La plateforme agréée est l’intermédiaire officiel du nouveau circuit. Elle doit émettre, transmettre et recevoir les factures électroniques puis transmettre les données de transaction et de paiement prévues par la réforme.
Le fait de vendre sur Amazon, Cdiscount ou Etsy ne signifie pas que cette place de marché devienne automatiquement votre plateforme agréée. Plusieurs organisations sont possibles. La place de marché peut transmettre les informations à votre logiciel de facturation, à une solution compatible ou directement à votre plateforme agréée si une connexion existe.
La question à poser à votre prestataire est : comment les données de mes commandes vont-elles arriver jusqu’à ma plateforme agréée ?
Une API est un moyen de connecter vos différents outils
Une API permet à deux logiciels d’échanger automatiquement des informations. Vous pouvez la voir comme un passage technique entre votre boutique et un autre outil.
Elle peut transmettre les informations d’une commande depuis votre site marchand vers votre logiciel de facturation ou votre plateforme agréée. Des normes spécifiques ont d’ailleurs été prévues pour connecter les systèmes informatiques des entreprises aux plateformes agréées.
Selon votre organisation, quatre situations peuvent se présenter :
- un connecteur existe déjà entre votre boutique et votre logiciel de facturation ou votre plateforme agréée ;
- vous utilisez une solution compatible, c’est-à-dire un logiciel capable de préparer des factures ou des données conformes puis de les transmettre à une plateforme agréée ;
- votre boutique fonctionne avec un système développé sur mesure et nécessite une connexion spécifique (via une API) ;
- votre plateforme e-commerce dispose de sa propre plateforme agréée, ce qui permet de gérer la transmission des factures électroniques directement depuis son environnement, selon les fonctionnalités proposées.
Je vous recommande de commencer par vérifier les connexions disponibles entre vos outils, notamment avec le logiciel de comptabilité de votre e-commerce, avant d’envisager un développement sur mesure. Assurez-vous surtout qu’elles permettent de transmettre correctement les informations liées à vos ventes, vos avoirs et vos remboursements.
Les données doivent rester cohérentes tout au long de la commande
Une connexion efficace doit surtout transmettre la bonne information au bon moment. Un mauvais paramétrage peut entraîner des erreurs dans la transmission des données et compromettre votre conformité aux obligations de facturation électronique.
Vos différents outils doivent conserver le lien entre :
- la commande initiale ;
- la facture correspondante ;
- le paiement du client ;
- les éventuels remboursements et annulations ;
- les avoirs créés après la facture ;
- les informations enregistrées dans votre comptabilité.
Une commande déjà facturée peut faire ensuite l’objet d’un remboursement partiel. Votre boutique enregistre le remboursement tandis que votre logiciel de facturation doit créer l’avoir correspondant. Les informations transmises doivent ensuite tenir compte de cette correction.
Même vigilance avec un paiement fractionné. Une seule commande peut donner lieu à plusieurs encaissements. Vos outils doivent être capables de conserver le lien entre la vente, sa facture et les différents paiements. Les modalités de paiement font aussi partie des conditions générales de vente de votre e-commerce.
Vous n’avez pas à gérer vous-même les formats de facture
Une fois vos outils connectés, une autre question peut se poser : faut-il choisir et manipuler soi-même le format de chaque facture électronique ? Dans la plupart des cas, non. Votre logiciel de facturation et votre plateforme agréée gèrent cette partie technique.
Les principaux formats que vous pouvez rencontrer sont :
- Factur-X associe une facture lisible à des données structurées exploitables par les logiciels ;
- Universal Business Language (UBL) contient les informations de la facture sous une forme entièrement structurée ;
- Cross Industry Invoice (CII) repose lui aussi sur des données structurées organisées selon un standard défini.
Un PDF ordinaire envoyé par courriel ne suffit plus pour les opérations soumises à la facturation électronique, car il ne contient pas les données structurées exigées.
Vous devez surtout vous assurer que votre logiciel et votre plateforme agréée peuvent produire, recevoir et transmettre les formats nécessaires sans intervention manuelle de votre part.
Comment choisir une plateforme agréée adaptée à votre e-commerce ?
Une plateforme agréée doit s’intégrer à votre organisation tout en limitant les tâches qui resteront à votre charge.
Pour bien choisir votre plateforme agréée, trois critères sont particulièrement importants pour un e-commerçant : l’automatisation de l’e-reporting, la capacité de la solution à suivre l’évolution de votre activité, ainsi que la sécurité et l’accompagnement proposés.
Vérifiez jusqu’où l’e-reporting est automatisé
Votre plateforme agréée transmet l’e-reporting à l’administration, mais elle a besoin des données de votre activité pour le faire. Ces informations peuvent provenir de votre boutique, de votre logiciel de facturation, de votre caisse ou d’un autre outil connecté.
Regardez comment votre organisation récupère et fait remonter les données liées :
- à vos ventes B2C ;
- à vos opérations internationales concernées ;
- à vos remboursements et vos avoirs ;
- à vos paiements, lorsque leurs données doivent être transmises.
La plateforme agréée se charge ensuite de préparer et de transmettre les données d’e-reporting à partir des informations reçues.
Vérifiez si vos données remontent automatiquement jusqu’à votre plateforme agréée ou si vous devez encore les exporter, les corriger ou les saisir manuellement. Assurez-vous aussi que votre solution peut distinguer automatiquement les ventes B2B des ventes B2C, afin d’appliquer le bon circuit de transmission sans intervention manuelle de votre part.
Choisissez une solution capable de suivre l’évolution de votre activité
Votre plateforme doit rester adaptée si votre e-commerce grandit ou si votre façon de vendre évolue. Les prévisions de votre business plan e-commerce peuvent vous aider à anticiper ces évolutions.
Votre organisation peut changer avec :
- une hausse du nombre de commandes ;
- l’ajout d’une nouvelle place de marché ;
- le développement de vos ventes B2B ;
- l’ouverture de votre boutique à de nouveaux pays ;
- l’augmentation des remboursements et des avoirs à traiter.
Quelques manipulations manuelles peuvent sembler faciles à gérer avec un faible volume de ventes. Elles deviennent beaucoup plus lourdes lorsque plusieurs centaines ou milliers de transactions passent chaque mois par votre boutique.
Regardez également les outils de suivi proposés. Vous devez pouvoir identifier facilement une facture rejetée, une anomalie de transmission ou une opération qui demande votre intervention. Vérifiez aussi que la solution peut transmettre automatiquement vos données de facturation à votre logiciel de comptabilité e-commerce, afin de limiter les ressaisies et de faciliter votre suivi comptable.
Regardez aussi la sécurité et l’accompagnement proposés
L’agrément vous apporte déjà un premier niveau de garantie. Pour obtenir son immatriculation définitive, une plateforme doit répondre aux exigences de l’administration en matière de conformité fiscale, de sécurité et d’interopérabilité. Elle doit aussi réussir les tests techniques prévus avec les autres acteurs du dispositif.
L’interopérabilité désigne simplement la capacité de plusieurs systèmes à échanger correctement les mêmes informations.
Le niveau d’accompagnement pour gérer la comptabilité de votre site marchand peut ensuite faire la différence entre deux plateformes. Vous pouvez avoir besoin d’aide pour comprendre le rejet d’une facture, corriger une donnée incohérente ou vérifier pourquoi une opération ne correspond pas à votre comptabilité.
Chez Dougs, nous avons réuni la facturation, la plateforme agréée et la comptabilité dans le même environnement. L’objectif est de limiter les ruptures entre vos différents outils et les manipulations qui en découlent.
Mon conseil d’expert
« Vous avez le temps de faire votre choix pour l’émission. Profitez de cette période pour vous assurer que votre plateforme facilite votre gestion et automatise l’e-reporting. »
Pour compléter le choix d’un logiciel conforme, encore faut-il maîtriser les règles de facturation : cette vidéo répond aux questions des entrepreneurs sur les factures, la TVA, les paiements et leur modification.

EN RÉSUMÉ
La facturation électronique ne vous oblige pas à revoir toute votre organisation d’un coup.
- Votre priorité est de sécuriser la réception de vos factures puis de préparer progressivement vos ventes pour septembre 2027.
- Le point le plus important sera la circulation des données entre votre boutique, vos outils de paiement, votre logiciel de facturation et votre plateforme agréée.
- Prenez le temps de choisir une solution qui limite les manipulations et reste adaptée à votre activité.
Avec Dougs, vous pouvez vous faire accompagner pour vérifier que votre organisation, vos outils et vos flux de vente sont prêts pour les prochaines étapes de la réforme.
FAQ sur la facturation électronique dans l’e-commerce
Elles dépendent de vos clients. Les transactions B2B réalisées avec des entreprises établies en France entrent dans la facturation électronique. Les ventes B2C et les opérations internationales concernées passent par l’e-reporting, qui sert à transmettre des données de transaction et, selon les opérations, des données de paiement à l’administration fiscale. Les micro-entrepreneurs et les entreprises bénéficiant de la franchise en base de TVA sont également concernés par la réforme.
Si vous exercez aussi une activité indépendante en parallèle, les règles applicables à une facture freelance peuvent vous aider à distinguer les mentions et obligations propres à ce type de prestation.
La première étape est déjà en vigueur. Depuis le 1er septembre 2026, toutes les entreprises établies en France et assujetties à la TVA doivent pouvoir recevoir des factures électroniques par une plateforme agréée. Les PME et les micro-entreprises devront émettre leurs factures électroniques et transmettre leurs données par le biais du e-reporting à partir du 1er septembre 2027.
Commencez par vos outils actuels. Vérifiez que votre logiciel de facturation, votre boutique et vos solutions de paiement peuvent communiquer avec une plateforme agréée. Contrôlez ensuite la remontée des données liées aux ventes B2B et B2C, aux remboursements, aux avoirs et aux paiements. Consultez également la liste officielle des plateformes agréées publiée par l’administration fiscale pour vérifier le statut de votre prestataire.
Une bonne intégration peut simplifier votre gestion. L’automatisation limite les ressaisies, facilite la transmission des données de facturation et améliore la traçabilité des ventes. La standardisation des échanges peut aussi simplifier le suivi des factures et des anomalies. Ces bénéfices dépendent toutefois du paramétrage de vos outils et de leur bonne connexion avec votre plateforme agréée.
Des sanctions sont prévues par l’article 1737 du Code général des impôts. Si vous ne disposez pas d’une plateforme agréée pour recevoir vos factures électroniques, l’administration vous adresse d’abord une mise en demeure. Si le manquement persiste après trois mois, une amende de 500 € s’applique, puis de 1 000 € après une nouvelle période de trois mois.
Le gouvernement a toutefois annoncé une approche de tolérance et de bienveillance pendant la phase de démarrage. Elle vise les entreprises de bonne foi qui rencontrent des difficultés et entreprennent les démarches nécessaires pour régulariser leur situation.
Un expert-comptable en ligne spécialisé en e-commerce peut vous accompagner dans cette transition pour vérifier la fiabilité de vos données comptables et fiscales. Votre plateforme e-commerce peut, de son côté, vous aider à vérifier la compatibilité de votre boutique avec une plateforme agréée et vous renseigner sur les solutions de connexion disponibles.
Pour compléter cet accompagnement, l’administration fiscale propose un guide pratique et des fiches pédagogiques sur la facturation électronique, ainsi qu’un numéro national d’assistance pour répondre à vos questions.

Ces articles peuvent vous intéresser
 Nahima Zobri
 Cassandra Marquez
 Cassandra Marquez
 Nahima Zobri
 Émilie Fatkic
 Cassandra Marquez